
ダイヤモンドコーティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
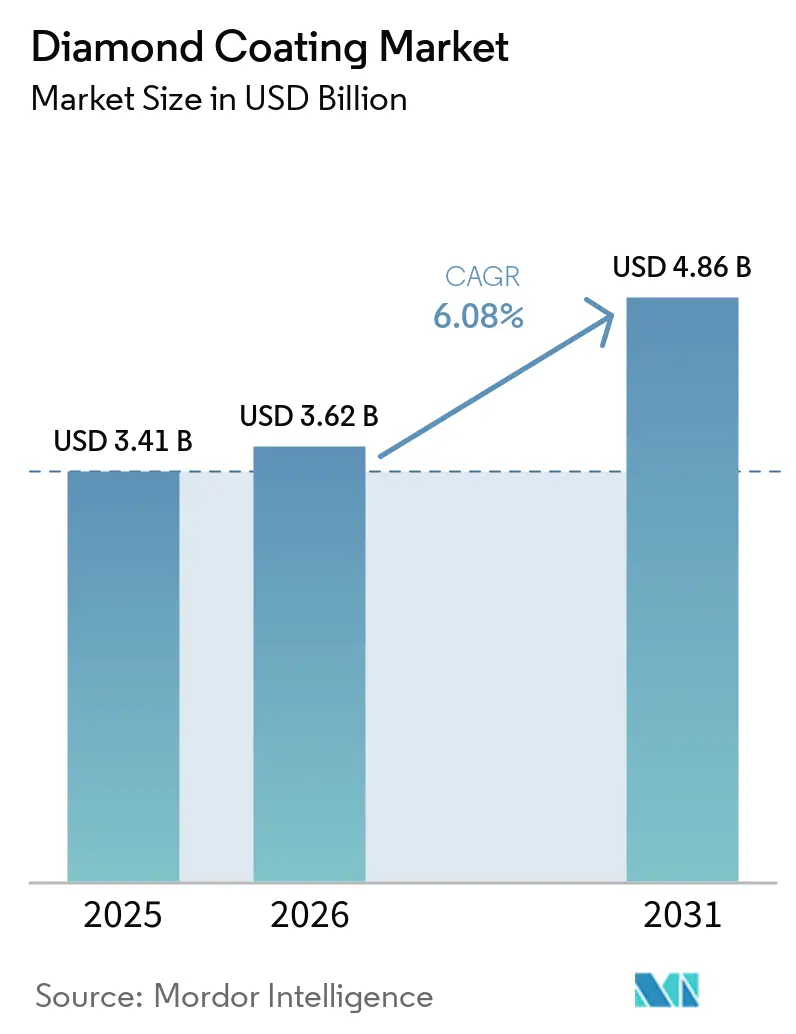
| 市場規模 (2026) | 3.62 十億米ドル |
| 市場規模 (2031) | 4.86 十億米ドル |
| 成長率 (2026 - 2031) | 6.08 % |
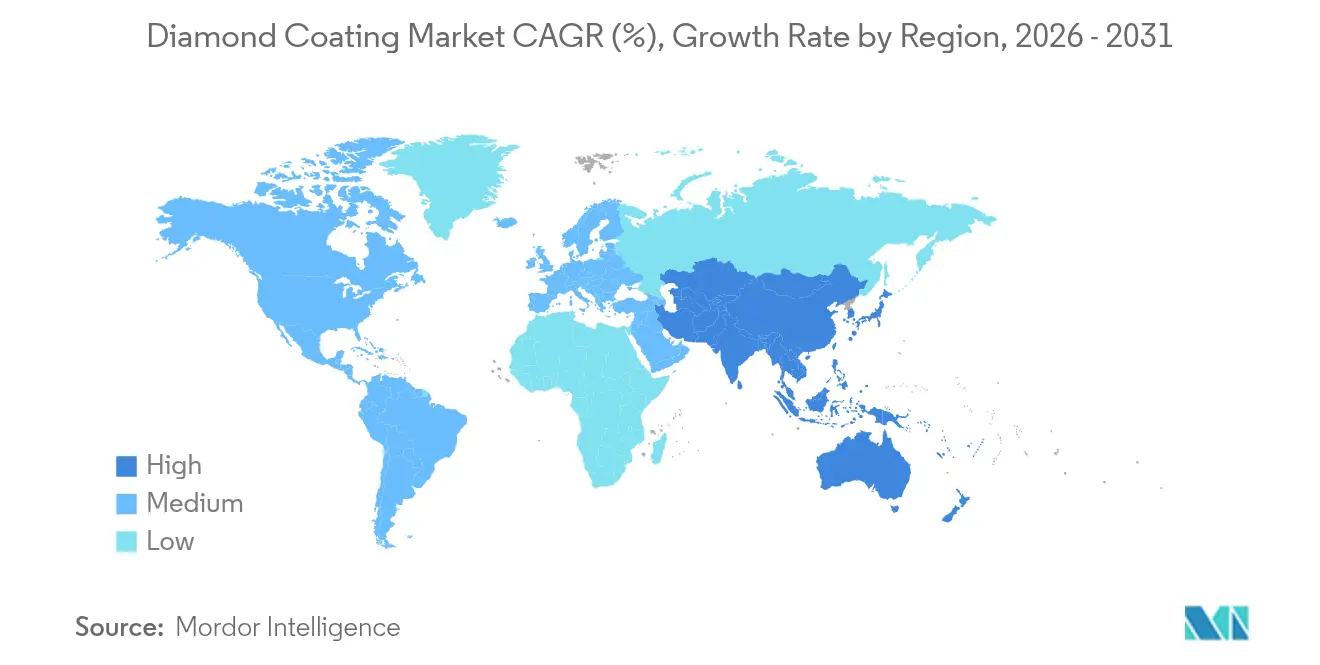
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
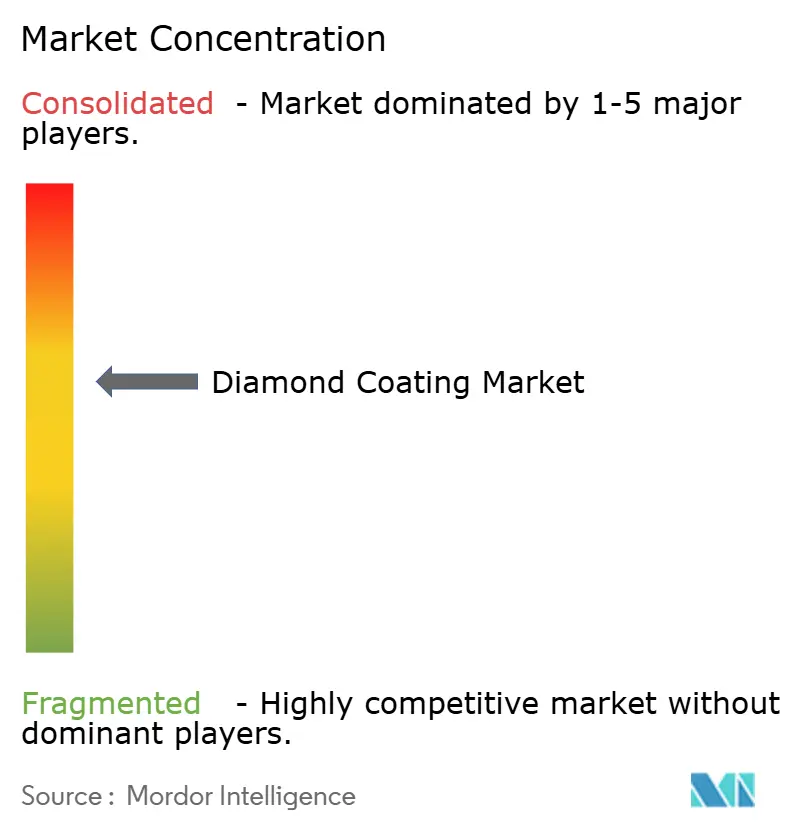
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイヤモンドコーティング市場分析
ダイヤモンドコーティング市場規模は2025年に34億1,000万USDと評価され、2026年の36億2,000万USDから2031年には48億6,000万USDに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は6.08%です。切削工具のアップグレードへの持続的な投資、AIハードウェア向けの熱管理材料、および生体適合性医療機器が、製造業全体の設備投資が選別的な状況にあっても、この拡大を支えています。半導体メーカーは、銅の4~5倍の速さで熱を移動させるメタライズドダイヤモンドヒートスプレッダーを採用し、次世代GPUを安全な動作温度範囲内に維持しています。並行して、外科医や歯科医は、繰り返しのオートクレーブサイクルに対して剥離なく耐えるダイヤモンドライクカーボン(DLC)コーティングをますます採用しており、この特性が病院の再滅菌コストを削減しています。消費者向け電子機器のはんだ付けにおける鉛排除を求める規制圧力も、鉛フリー合金の高いプロセス温度に耐えるダイヤモンドコーティングはんだごてチップへの需要を強化しています。これらの変化を総合すると、高い設備投資コストおよび温度感受性基板への密着性の課題が残存する中にあっても、ダイヤモンドコーティング市場は明確な成長軌道を維持しています。
主要レポートの要点
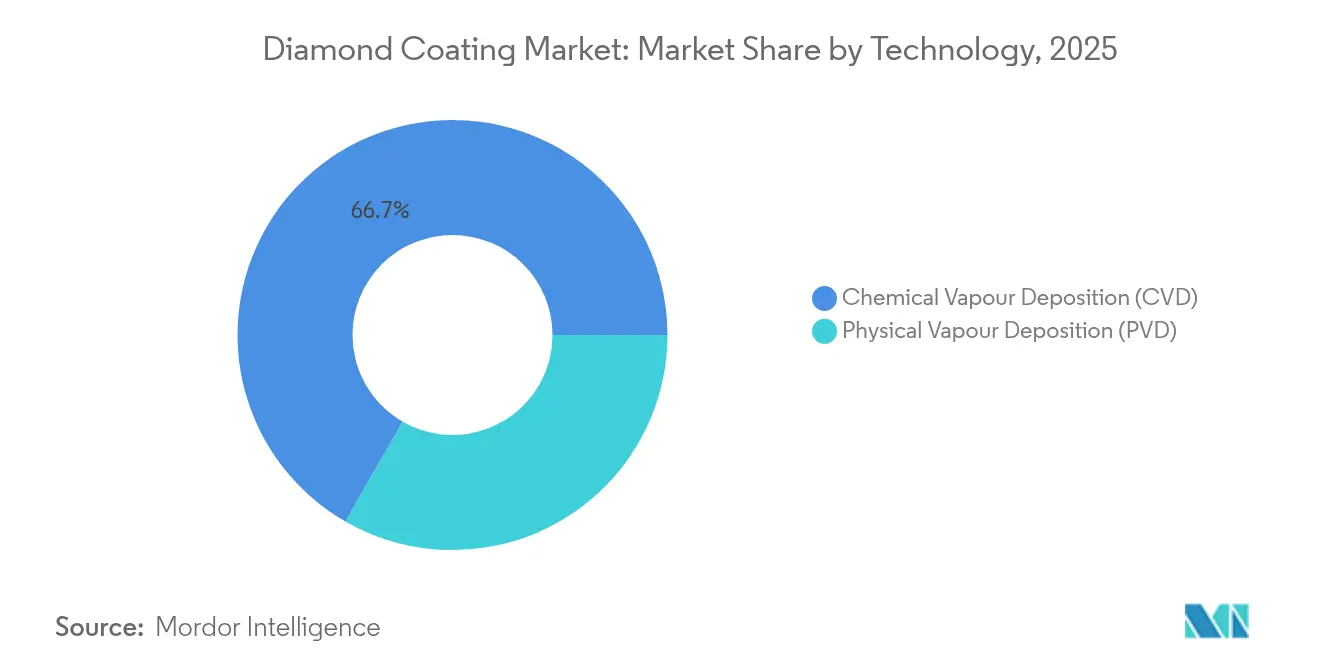
- 技術別では、化学気相堆積(CVD)が2025年の収益シェアの66.70%を占め、物理気相堆積(PVD)は2031年にかけてCAGR7.18%で首位の成長率を記録しました。
- コーティングタイプ別では、ダイヤモンドライクカーボンが2025年のダイヤモンドコーティング市場シェアの78.92%を占め、複合/ドープ膜は2031年にかけてCAGR6.9%で拡大する見込みです。
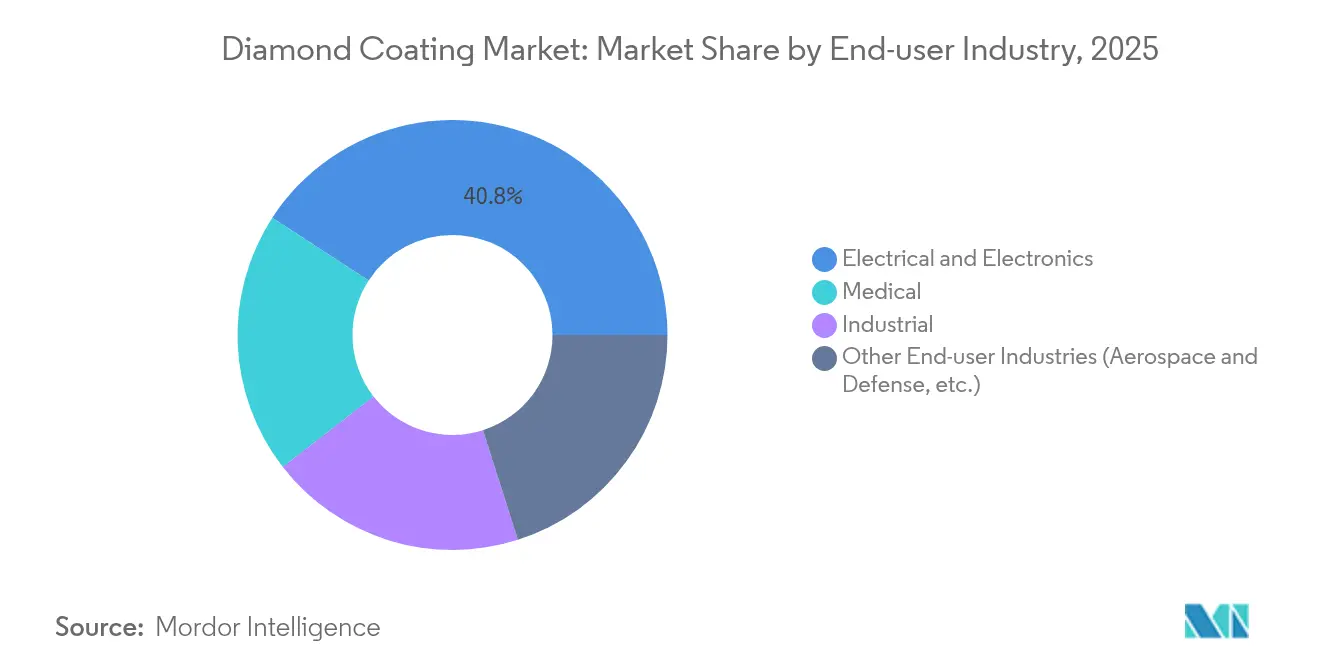
- エンドユーザー産業別では、電気・電子が2025年収益の40.82%を占め、医療は2031年にかけてCAGR7.22%で成長しています。
- 地域別では、アジア太平洋が2025年売上の56.10%を占め、2026年~2031年にかけてCAGR6.79%で最速の地域成長を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 軽量複合材料向け切削工具における急速な採用拡大 | +1.2% | 北米とEU航空宇宙に集中した世界規模 | 中期(2~4年) |
| 民生用電子機器における熱管理ソリューションへの需要増大 | +1.8% | アジア太平洋がコア、北米に波及 | 短期(2年以内) |
| ダイヤモンドコーティング外科・歯科用ツールの使用加速 | +1.0% | 北米、EU、日本での早期拡大を伴う世界規模 | 中期(2~4年) |
| 鉛フリー精密はんだ付け機器に向けた規制の推進力 | +0.7% | EU・北米、アジア太平洋での採用 | 長期(4年以上) |
| EV電池溶接電極の耐摩耗性向上ニーズの増大 | +0.8% | 中国・韓国から世界のEVハブへ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
軽量複合材料向け切削工具における急速な採用拡大
炭素繊維強化プラスチック(CFRP)の加工は研磨性の粉塵を発生させ、従来の超硬インサートを限られたパス数で摩耗させます。CVDダイヤモンドコーティングカッターは15~30倍長持ちし、航空宇宙用複合材構造物における工具交換のダウンタイムおよびスクラップを削減します[1]。二層マイクロ結晶/ナノ結晶スタックはさらにき裂の伝播を抑制し、翼パネルおよび自動車ボディパネルの層間剥離リスクを低減します。BoeingおよびAirbusが複合材の使用比率を引き上げるにつれ、サプライヤーは高い主軸速度でクリーンなエッジを実現するためにダイヤモンドコーティングを指定しています。その結果、北米および欧州においてダイヤモンド対応のドリル、ルーター、およびエンドミルの単位需要が増加しています。複合材機体の現役機群はまだ新しく、スペアパーツ加工量が拡大し始めたばかりであるため、中期的な成長は確実です。
民生用電子機器における熱管理ソリューションへの需要増大
データセンターのGPUは現在1モジュール当たり700Wを超える熱を放散しており、オペレーターはベースプレート材料の見直しを迫られています。熱伝導率800W/mKを実現する銅ダイヤモンド複合材は、Akash Systemsが2,700万USDの供給契約のもとに展開したパイロットAIサーバーにおいて、コア温度を最大20°C低減しました。実験室レベルの単結晶ダイヤモンドスプレッダーは1,500~2,200W/mKに達し、銅の400W/mKを大幅に上回るパフォーマンスギャップを生み出し、採用を後押ししています。Fraunhofer USAのフレキシブルダイヤモンドナノメンブレンは、電力エレクトロニクスからより効率的に熱を取り除くことにより、EVバッテリーの充電速度を5倍速くすることを目指しています。小型化と高電力密度の衝突により、熱管理グレードのダイヤモンドコーティングは、スマートフォン、ラップトップ、およびデータセンターのOEMの調達ロードマップに確固たる位置を占めています。短期的な需要牽引力は、量産デバイス組立が集中するアジア太平洋で最も強くなっています。
ダイヤモンドコーティング外科・歯科用ツールの使用加速
ダイヤモンドライクカーボンメスは繰り返しのオートクレーブサイクル後も切れ味を保ち、スタッフィングコストの圧力に直面している病院における交換頻度を削減します。DLCは従来のブラッククロームの約9Nに対して24Nの密着強度を示し、この大幅な向上が神経外科手術中のエッジ剥離故障を排除します。アラバマ大学バーミンガム校の研究では、ナノダイヤモンドコーティングされた整形外科インプラントはコバルトクロム製デバイスの2~3倍長持ちし、術後30年の期間を超える可能性があることが示されています。ナノスケールダイヤモンド仕上げのFDA(米国食品医薬品局)承認は、OEMに細胞毒性に関する安心感を与え、心臓血管ステント挿入や歯科用バーへの適用範囲を拡大しています。米国、ドイツ、および日本における高齢化人口が股関節・膝関節置換術の件数を増加させるにつれ、長期耐摩耗コーティングへの需要も相応に増大しています。
鉛フリー精密はんだ付け機器に向けた規制の推進力
RoHSおよびREACHの規制が電子機器ブランドに対して錫ベースはんだから鉛を完全に除去することを求めています。この転換によりリフロー温度が30~40°C上昇し、従来の鉄メッキの摩耗が加速します。ダイヤモンドコーティングチップはこの熱衝撃に耐え、長期的な使用サイクルにわたって濡れ性を維持します。日本の業界標準はDLCの厚さと硬度要件を成文化しており、OEMにグローバルソーシングのための指針を提供しています。EUの保留中のエコデザイン改定は、組立機器の早期故障にペナルティを課すことで採用をさらに後押ししています。そのため、長期的な影響はポジティブであり、特にはんだ接合のゼロデフェクトが求められる自動車および医療機器基板を受注するEMS(電子機器製造サービス)企業にとって有益です。
制約の影響分析*
| 制約 | (約)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い設備投資コストと長い回収期間 | -1.5% | 新興市場でより大きな影響を持つ世界規模 | 短期(2年以内) |
| 温度感受性基板への密着性の課題 | -0.8% | 医療および電子機器アプリケーションに特に影響する世界規模 | 中期(2~4年) |
| 競合する低コストコーティング代替品 | -0.6% | アジア太平洋および新興経済国の価格感応度の高い市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと長い回収期間
CemeCon製の3チャンバー型CC800 Diamondユニット1台は数百万USDのコストを要し、カスタマイズされた排気、ガスハンドリング、およびクリーンルームの改修が必要です[2]。そのため、中小企業(SME)は切削工具の顧客がプレミアム価格設定に抵抗する中、支出の正当化に苦労しています。大規模な鋳造メーカーでさえ、減価償却が5年を超えるため、回収期間が長くなります。資金調達はより選別的になっており、貸し手はリース承認前に稼働率を精査します。新興市場では、現地の電力コストと熟練労働コストが営業利益率の余裕を狭めるため、障壁はさらに高くなります。これらの現実が、特に一次サプライヤー以外における近期の採用を削いでいます。
温度感受性基板への密着性の課題
DLC成膜は通常280°Cを超えるため、アルミニウムおよび一部の外科グレードの鋼材に残留応力を引き起こします。熱膨張率の不一致が界面においてせん断力を生み出すことで、剥離リスクが高まります。研究者たちは現在、これらの応力を緩衝するためのクロム窒化物またはバナジウム炭化物の中間層を研究していますが、各追加層はコストとプロセスステップを増加させます。低温プラズマエンハンストCVDのバリアントは有望ですが、スケールアップは依然として限られています。そのため、医療および民生用電子機器のOEMは、大量注文にコミットする前に広範な実証を待っており、中期的な成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
CVDが市場リーダーシップを強化CVDプロセスは2025年収益の66.70%を占め、このダイヤモンドコーティング市場のセグメントは2031年にかけてCAGR6.74%で成長すると予測されています。粒径の調整、緻密な膜の形成、および±3µm以下の膜厚均一性の達成を可能にするこの技術は、高性能切削工具およびヒートスプレッダー生産の中核に位置づけられています。Element SixによるCVDを活用した熱伝導率800W/mKの銅ダイヤモンド複合材は、ボイドなしでダイヤモンド粒子を金属マトリックスに埋め込み、AIプロセッサーへの急速な熱流を実現する方法を示しています。酸化グラフェン支援成長は現在、堆積速度を35%向上させ、サイクルタイムを短縮してウェハー当たりのコストを削減しています。PVDは、150~200°Cの制限が精密な電子機器基板やポリマー基板を保護するニッチな位置を占めています。それでも、プラズマエンハンストバリアントの段階的な改善により、パフォーマンスギャップが縮まることが期待されており、PVDは従来のCVDの高温に耐えられない医療OEMの獲得が可能になるでしょう。両方の手法を組み合わせることで、ダイヤモンドコーティング市場の技術的基盤が確保されています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
コーティングタイプ別:
DLCの優位性と新興複合材DLC膜は低い摩擦係数とコスト効率の高いバッチ生産により、2025年収益の78.92%という圧倒的なシェアを保持しています。モリブデンドープDLCでは摩擦係数0.029という低い値が報告されており、元素添加によるパフォーマンスのさらなる調整能力を示しています。最速の成長率(CAGR6.9%)を示す複合材およびドープ構造は、量子デバイスおよび高周波RFアンプにおけるニッチな役割のために、硬度とカスタマイズされた電気的または熱的伝導率を組み合わせています。多結晶ダイヤモンドは、等方性の靱性が脆性セラミックスを上回る強酸性化学ポンプ用のメカニカルシールに不可欠です。ナノ・マイクロ結晶バリアントは、サブミクロンの表面粗さを要求する光学機器および精密計測に使用されています。この多様なポートフォリオにより、サプライヤーは各アプリケーションに合わせた膜の化学組成を選択でき、ダイヤモンドコーティング市場の幅広い魅力を支えています。
エンドユーザー産業別:
電子機器が需要を支え、医療が加速電気・電子バイヤーは2025年売上高の40.82%を生み出し、半導体、パワーモジュール、および民生用デバイスにおける絶え間ない熱管理の課題を反映しています。電子部品向けのダイヤモンドコーティング市場規模が年間6.47%で拡大する見込みであることから、コーティングベンダーは鋳造メーカーおよびデータセンター建設業者からの安定した需要牽引力を確認しています。しかし、医療機器は年間7.22%増加しており、高齢化社会が関節置換術および最小侵襲手術の量を押し上げる中、他の全セクターを上回っています。産業用工具および耐摩耗部品は引き続き安定した基礎需要をもたらしており、航空宇宙・防衛の顧客は10年前には不可能だった生産速度で軽量複合材を加工するためにスーパーアブレッシブフィルムを活用しています。電子機器と医療セグメント間の技術の相互汚染がさらにイノベーションを加速させており、ダイヤモンドコーティング産業の相互接続的な性質を示しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
アジア太平洋地域ダイヤモンドコーティング市場
アジア太平洋地域は2025年に世界収益の56.10%を占め、2031年にかて6.79%のCAGRで市場をリードしています。中国は長年にわたる「863」資金調達ラインを活用し、ラボグロウンダイヤモンドの供給とCVDリアクター製造を統合することで、ダイヤモンドコーティングのバリューチェーン全体において国内プレイヤーにコスト優位性をもたらしています。日本のOrbrayは2インチ単結晶ダイヤモンドウェーハの量産化を実現し、2027年までに4インチ基板を目標としており、ワイドバンドギャップ半導体および量子フォトニクスの基盤を構築しています。韓国のEVバッテリー市場の急成長は、タブ接合用ダイヤモンドクラッド溶接電極の需要急増をも引き起こしています。
北米ダイヤモンドコーティング市場
北米は成熟した採用地域として続いており、サンディア国立研究所はひび割れなしに大面積をカバーできる十分な厚みを持つ無応力アモルファスダイヤモンド膜を発表しました。8,000万米ドル以上相当のCHIPS法助成金がすでにCoherentおよびAkash Systemsに流入し、国内ダイヤモンド材料技術の加速を支援しています。カナダの航空宇宙機械加工クラスターおよびメキシコの自動車組立ラインも、複合材部品の公差維持のためにダイヤモンド工具を採用しています。
欧州ダイヤモンドコーティング市場
欧州市場は、厳格な環境規制と精密工学の伝統との相互作用を反映しています。ドイツのOEMはダイヤモンドルーターを使用して炭素繊維ボディパネルを加工し、フランスのSafranとOerlikonは共同でタービン効率に特化した表面処理ラボに800万米ドル以上を投資しました。英国はUKRIを通じて520万米ドルを拠出し、宇宙エレクトロニクス向け合成ダイヤモンドヒートスプレッダーを開発するElement Six–ウォーリック大学プログラムを支援しています。REACHへの準拠は、欧州企業を耐久性が高くリサイクル可能な工具オプションへと誘導し続けています。
南米・中東・アフリカダイヤモンドコーティング市場
南米および中東・アフリカは現時点では市場規模が小さいものの、研磨条件下での部品寿命延長を求める鉱業、油田、精密農業機器メーカーからの問い合わせ件数が増加しています。地域の工業化が進むにつれ、ダイヤモンドコーティング市場ではブラジル、サウジアラビア、アラブ首長国連邦への販売代理店ネットワークおよびトールコーティング能力の拡大が見込まれます。
規制環境
ダイヤモンドコーティングおよびダイヤモンドライクカーボン(DLC)コーティングに関する規制は、化学物質管理、ナノマテリアルの文書化、用途固有の安全性に関して厳格化が進んでいる。欧州連合では、ナノフォームに関するREACH要件がナノダイヤモンド粒子やナノ研磨剤配合品のサプライヤーにとって重要な基盤となっており、ECHA関連の2026年更新では、EU向け出荷に対するナノ特化型登録および拡大された安全文書(Nano-SDSおよびラベリングを含む)の重視が言及されている。これらの義務は、欧州へ輸出する非EU生産者に対するコンプライアンスおよび追跡可能性の要件を高め、コーティング配合業者が調達時に粒径分布とラベリングを定義する方法にも影響を及ぼしている。
用途主導の規格や承認も市場アクセスに影響を与えている。例えば、食品接触用途は米国FDAのFood Contact Notifications(FCN)などの経路によって規制されており、DLCコーティングは個々の通知者によって定義された用途で承認され得る。その中には、Balzers Aktiengesellschaftが保有するFCNも含まれる。アジアでは、韓国のKS D 8353-2026のような国家規格や、中国のT/CSAE 103-2019のような技術規格を通じて、DLCコーティングの正式な性能仕様が整備されつつあり、これにより購買者は硬度、摩擦、耐摩耗性に関するより標準化された試験を求めるようになっている。環境許認可も上流の合成ダイヤモンドおよびコーティング事業に影響を及ぼしており、メタンおよび水素ガスの取り扱いを伴うマイクロ波プラズマCVDプロセスを運用する施設に対する英国環境庁の許認可要件も含まれる。
バリューチェーン分析
ダイヤモンドコーティングのバリューチェーンは、原料と成膜装置から始まり、CVD用の水素やメタンなどの高純度プロセスガス、および使用される場合はケイ素含有化学種などのドーパント前駆体を含む。真空システム、プラズマまたは熱フィラメントアセンブリ、ガス取り扱い、排出処理などの反応器プラットフォームと重要な構成部品が、コーティングサービス能力を支えている。基材は超硬合金、鋼、セラミックス、電子関連材料に及び、成膜前に厳密に制御された前処理と種付けを必要とすることが多い。
中流工程では、専門コーティング業者や統合工具メーカーが前処理、核形成、成膜(CVDおよびPVDバリエーション)、後工程検査を行い、膜応力と密着性を管理する。これは特に超硬基材において、コバルトの拡散や熱的不整合が結合を弱める可能性があるため、依然として中心的な障壁となっている。Element Sixやsp3 Diamond Technologiesなどの企業がダイヤモンド材料とコーティングサービスを提供する一方、Industrial Diamond Association of Japanなどの業界団体が下流での導入を支援している。下流チャネルには、切削工具、電子機器の熱管理部品、医療機器における直接的なOEMおよび一次サプライヤーの認定が含まれ、認定サイクルと性能検証が反復発注を促進し、規制対象の最終用途において安定したプロセス管理と文書化を提供するサプライヤーに報酬をもたらす。
競合状況
ダイヤモンドコーティング市場は適度に集中しています。Element Sixは合成ダイヤモンド生産の垂直統合とCu-ダイヤモンド複合材により優位性を保持しており、2025年に熱伝導率800W/mKを達成しました。CemeCon はマルチチャンバーCC800®プラットフォームにより差別化を図り、80種類以上の基板タイプにナノ結晶および多層膜を同時成膜することを可能にしています。Oerlikon(Balzers部門)はBaldia Variaラインを拡充し、加工困難なニッケル合金に対応することでタービンメーカーの工具寿命を20%向上させました。
Akash Systemsなどのディスラプターはハイパースケールオペレーターの電力コスト削減を約束するダイヤモンド冷却AIサーバーへの資金を集中させています。2024年にステルスから脱却したDiamond Quantaは、量子フォトニクス向け高純度ウェハーの製造に向けた統合ダイヤモンドフレームワークを推進しており、この市場はまだ黎明期にあります。パートナーシップも増加しており、Element SixはLummusと連携してホウ素ドープダイヤモンド電極を用いたPFAS水汚染への対処に取り組み、Orbrayは次世代光インターコネクト向けに高品質結晶を供給しています。切り替えコストが高く、バイヤーが最低単位コストよりもパフォーマンスを重視するため、価格圧力は抑制されており、これが技術リーダーにとって健全なマージンを維持するダイナミクスを生み出しています。
ダイヤモンドコーティング業界リーダー
-
NeoCoat SA
-
Crystallume
-
OC Oerlikon Balzers
-
JCS Technologies Pte Ltd
-
SP3 Diamond Technologies
- 注:主要企業の掲載順は順位を示すものではありません。
ダイヤモンドコーティング市場 このレポートでカバーされる企業
- CemeCon AG
- Crystallume
- Diamond Product Solutions
- Diamond Technologies Inc. (DTI)
- Element Six UK Ltd.
- JCS Technologies Pte Ltd
- NeoCoat SA
- OC Oerlikon Balzers
- Pureon AG
- SP3 Diamond Technologies
- Surface Technology, Inc.
- United Protective Technologies, LLC.
- Vergason Technology, Inc
市場機会と将来展望
先進電子機器の熱管理は、ダイヤモンドコーティングおよびダイヤモンドベースのフィルムに対する、設計組み込み材料としてのより明確な機会をもたらしている。2026年、Fraunhofer ISTは300mmシリコンウェーハ上での大面積ダイヤモンドコーティングの均一性および測定を改善するための反射マッピング手法を発表し、ダイヤモンドコーティング半導体基板の量産拡大における実務的な障壁に取り組んだ。これと並行して、半導体パッケージング研究開発は、積層アーキテクチャにおける熱拡散のためのダイヤモンド関連フィルムのコンセプトを記述した2026年のIntelの特許出願を含め、ダイイスタックの放熱および電気的接続のためのダイヤモンドベースフィルムの探求を続けている。
プロセスおよび材料に関する機会は、成膜温度の低下と適合基材の拡大にも重点を置いており、特に密着性および熱応力の制約が従来のDLC/CVDの適用範囲を狭める可能性がある、温度に敏感な電子機器組立品や医療部品において重要である。現在の状況における証拠は、特許開示に言及されている熱フィラメントまたは遠隔プラズマ技術を含む、より低温の成膜アプローチに関する研究、およびダイヤモンド/金属複合系における濡れ性と密着性を改善するためのTiC、VC、CrCなどの炭化物形成層といった中間層設計に向けられている。これらの経路は、AIハードウェア向けの金属化ダイヤモンドヒートスプレッダーや、滅菌可能な医療機器における耐久性主導のDLC使用を含む、より広範な市場環境における既存の需要基盤と一致しており、また計測技術の改善とスクラップ削減を通じて、より再現性の高い製造も支えている。
最近の産業開発事情 ダイヤモンドコーティング市場
- 2026年4月:Fraunhofer ISTは、300mmシリコンウェーハ上での大面積ダイヤモンドコーティング均一性の高精度測定を目的とした反射マッピング手法を発表した。この研究は、より厳密なプロセス管理と不均一領域のより迅速な特定を目指しており、半導体グレードのダイヤモンドコーティング部品の量産拡大を支援する。計測技術の改善は、ウェーハレベルの再現性を要求する電子機器顧客にとっての認定の障壁を下げる。
- 2025年6月:Diamond Technologies Inc.(DTI)は、電子機器グレードのダイヤモンド材料能力を拡大するため、Akhan Semiconductorの資産を買収した。この動きにより、電子機器および半導体用途における厳しい熱的および耐久性要件に合致するダイヤモンド材料に関する専門知識へのアクセスが強化される。材料層での統合は、材料供給と下流のコーティング商業化との間の開発サイクルを短縮できる。
- 2025年6月:Oerlikon Balzersは、CFRP、複合材、グラファイト、先進セラミックスの機械加工に使用される切削工具向けのCVDダイヤモンドコーティングであるBALDIA VARIAを発売した。この製品は、幅広い工具形状にわたって漸進的な摩耗挙動と一貫したコーティング性能を提供し、高付加価値の機械加工における工具寿命計画を改善するよう位置付けられている。この発売は、研磨性のある軽量材料が従来の工具コーティングにおいて急速な摩耗を引き起こす航空宇宙分野などにおける、ダイヤモンドコーティング工具のより高い利用率を支援する。
ダイヤモンドコーティング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、硬度、耐摩耗性、熱特性、および表面性能を向上させるために基材に適用されるダイヤモンドベースのコーティングから得られる収益を対象としており、産業用、電子機器用、および医療用途にわたります。市場規模は金額ベースで算出され、アウトプットは米ドルで報告されます。
調査範囲の除外事項:独立したコンポーネントとして販売されるバルクダイヤモンド材料、およびコーティング価値を最終製品価格から分離できない下流の完成品は除外します
セグメンテーション概要
- 技術別
- 化学気相堆積(CVD)
- 物理気相堆積(PVD)
- コーティングタイプ別
- 多結晶ダイヤモンド(PCD)
- ナノ/マイクロ結晶ダイヤモンド(NCD/MCD)
- ダイヤモンドライクカーボン(DLC)
- 複合材/ドープダイヤモンドコーティング
- エンドユーザー産業別
- 電気・電子
- 医療
- 産業
- その他のエンドユーザー産業(航空宇宙・防衛など)
- 地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数値をモデル化する前に、ダイヤモンドコーティングの用途と採用を促進する要因について明確な見解を構築することから始まります。USGSミネラル情報、国連Comtrade貿易統計、USPTOおよびWIPO特許データベース、NIST刊行物、薄膜成膜およびトライボロジーを追跡する査読済み学術誌などの公開情報源を活用しました。また、企業の財務報告書やプレゼンテーション、業界団体の最新情報、信頼性の高い報道資料を精査し、設備増強、アプリケーション需要、および価格動向を把握しました。
こうした背景情報を実用的なインプットに変換するため、企業財務・インテリジェンス、ニュース・財務情報、特許分析、およびコーティング装置や関連材料の国境を越えた流通確認に役立つ輸出入データに特化した有料サブスクリプションも活用しました。これらのソースは主に現実的な範囲の設定と、主要国における主要な需要の見落とし防止を目的として使用されました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開文書やデータセットも参照しています。
一次インタビューおよびサーベイ
一次調査は、公開情報から構築した内容を検証するために活用されました。特に、エンドユーザーによる採用状況、部品あたりの典型的なコーティング価値、およびコーティングタイプと成膜方法による価格変動について検証しました。インタビューおよびサーベイのフォローアップは、APAC、EMEA、およびアメリカ大陸のコーティングサービスプロバイダー、装置・プロセス専門家、ならびに調達・エンジニアリング担当ユーザーを対象に実施しました。繰り返しのフィードバックが一貫した乖離を示した場合には、モデルの前提条件を固定したままにするのではなく、修正を加えました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | APAC:42% |
| 中位層:53% | 部門・ユニットリーダー:40% | EMEA:37% |
| 中小規模プレイヤー:17% | マネージャー:46% | アメリカ大陸:21% |
市場規模算定と予測
コアとなる規模算定には、コーティング部品の数量をコーティング普及率に結びつけることでエンドユース需要プールを再構築し、それらの数量を典型的なコーティング価値の範囲を用いて収益に換算するトップダウンアプローチを採用しています。現実性を担保するため、一般的なコーティング部品のサンプルに対する平均販売単価×数量などの選択的なボトムアップ近似値と合計値を相互検証し、最終数値を確定する前にサプライヤーおよびチャネルからのフィードバックと照合しています。
ダイヤモンドコーティングにおいて重要なインプットには、CVDとPVDの成膜方式の構成比、コーティングタイプの構成比(多結晶、ナノ結晶、マイクロ結晶形態など)、産業活動におけるコーティング切削・耐摩耗部品のシェア、コーティング部品需要に影響を与える電子機器製造指標、およびコーティングツールや部品が使用される医療機器の生産動向が含まれます。近年急速に変動した変数については、単一の点推定値ではなく専門家の範囲を用いて平滑化しており、これによりモデルが年次ノイズに過剰適合ることを防いでいます。
予測にはシナリオ分析を採用し、市場が実際に吸収できる軌道と一致するよう、いくつかの需要指標に対する簡易回帰スタイルのチェックで補完しています。ボトムアップ検証が小規模国やニッチ用途をカバーできない場合には、類似市場のプロキシ比率を適用し、インタビューフィードバックを用いて一人当たりおよび産業強度の結果を再検証しています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施されており、最終値が単一のデータセットや単一の前提条件に依存しないようにしています。モデルのアウトプットは、地域の製造活動、報告されたツーリングおよび電子機器生産動向、成膜能力や装置出荷における目に見える変化などの独立したシグナルと比較され、ドライバーが整合するまで外れ値が精査されます。
承認前には、第二のアナリストがインプット、単位、換算を確認し、地域とセグメントにわたる最終的な整合性チェックを行い、合計値が正確に積み上がるようにします。レポートは年次で更新され、突然の設備変更、主要エドユースにおける重大な規制変更、または持続的な価格変動など、重要なイベントが発生した場合には中間更新が実施されます。納品直前には最新データを再確認し、クライアントが古いスナップショットではなく最新の見解を受け取れるようにしています。
Mordor Intelligenceのダイヤモンドコーティング市場規模と他の公表推計値との比較
ダイヤモンドコーティングの公表市場価値は、対象項目や基準年が統一されていないため、同じテーマ名であっても情報源によって異なって見える場合があります。また、各モデルが成膜方法やコーティングタイプをどのように扱うか、またサービス収益が同一の合計に含まれているかどうかによっても差異が生じます。
独立したコンポーネントとして販売されるバルクダイヤモンド材料はMordor Intelligenceの調査範囲外であり、これが隣接するダイヤモンド材料をコーティング収益と合算している情報源と2025年の数値が異なる理由の一つです。その他の差異は通常、2024年を基準年として積極的な採用前提で将来予測を行うこと、またはCVDとPVDの構成変化や高付価値コーティングタイプを反映しない単一の平均価格を適用することから生じます。通貨換算のタイミングと更新頻度も重要であり、コーティング価格と産業需要は年内に変動する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.41 ビリオン 米ドル(2025年) | |
| グローバルコンサルタントA | 2.88 ビリオン 米ドル(2024年) | 2024年を基準年として使用し、エンドユース全体に広範なグローバル平均を適用しており、産業および電子機器需要がリベースされ、コーティングタイプの構成比が更新された場合に2025年の価値を過小評価する可能性があります。 |
| 産業出版社B | 2.61 ビリオン 米ドル(2024年) | より狭いアプリケーションセットと保守的な採用ランプに依存しており、成膜構成比と価格推移を一定として扱うことが多く、高付加価値コーティングがシェアを獲得した場合に計上収益が減少する可能性があります。 |
表全体にわたる差異は主に、何が計上されているか、どの年が起点として使用されているか、そして価格と構成比がどのように繰り越されているかによって説明されます。インプットを成膜方法、コーティングタイプの構成比、およびエンドユース需要シグナルに結びつけることで、各ステップを説明でき、新たな公開指標やインタビューチェックが利用可能になった際に規模算定を繰り返すことも可能です。
レポートで回答される主な質問
ダイヤモンドコーティング市場の現在の価値は?
ダイヤモンドコーティング市場の規模は2026年に36億2,000万USDです。
市場はどのくらいの速度で成長すると予想されますか?
CAGR6.08%で拡大し、2031年までに48億6,000万USDに達すると予測されています。
どの地域が需要をリードしていますか?
アジア太平洋がグローバル収益の56.10%を掌握し、最速のCAGR6.79%を記録しています。
電子機器メーカーはなぜダイヤモンドコーティングを好むのですか?
銅ダイヤモンド複合材は銅単体の最大5倍の速さで熱を移動させ、次世代GPUをより冷却し、エネルギー効率を高めます。
より広い採用に対する最大の制約は何ですか?
CVD装置への高い設備投資コストと長い回収期間が採用を遅らせており、特に中小製造業者においてその影響が顕著です。