
皮膚鏡市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
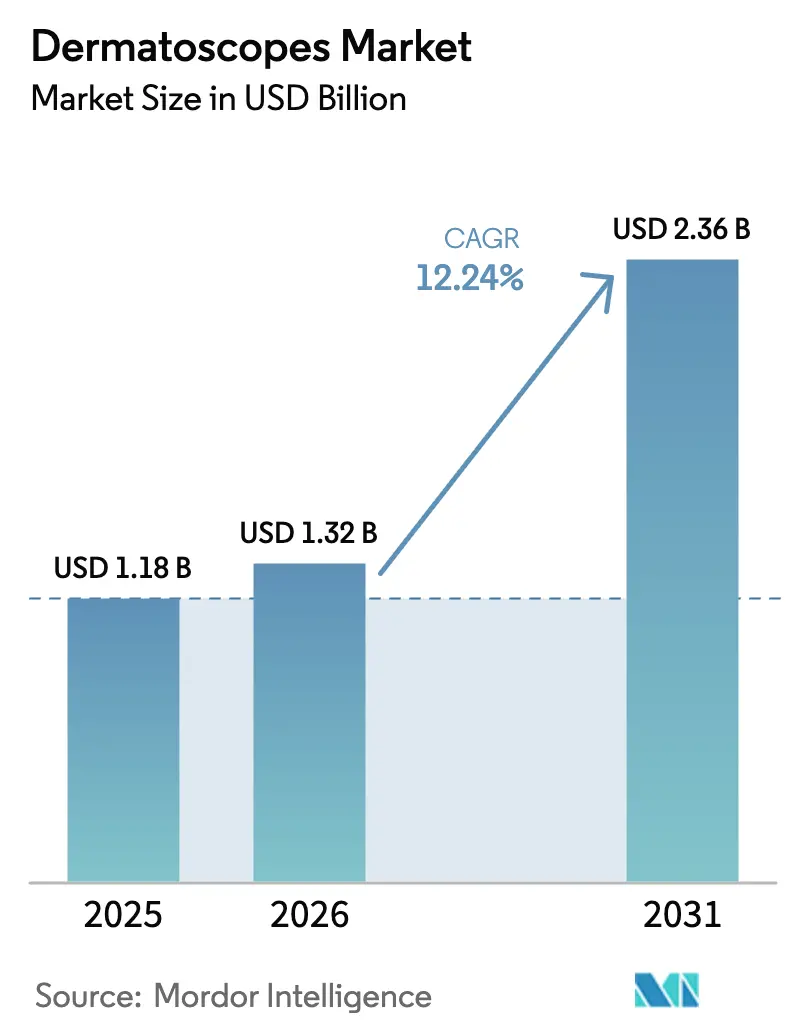
| 市場規模 (2026) | 1.32 十億米ドル |
| 市場規模 (2031) | 2.36 十億米ドル |
| 成長率 (2026 - 2031) | 12.24 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
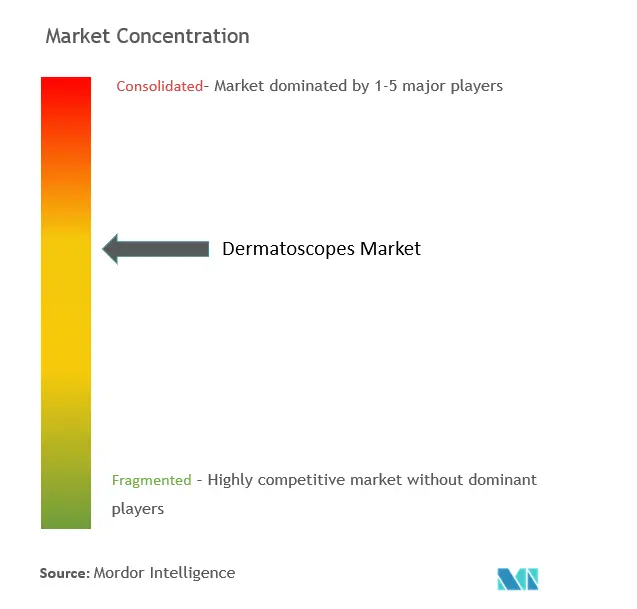
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる皮膚鏡市場分析
皮膚鏡市場規模は、2025年のUSD 11億8,000万から2026年にはUSD 13億2,000万に成長し、2026年~2031年にかけて12.24%のCAGRで2031年までにUSD 23億6,000万に達すると予測されています。皮膚がん罹患率の上昇、AI統合光学技術の急速な進歩、および遠隔皮膚科診療の償還範囲の拡大が、収益拡大を牽引する主要な要因です。特にアジア太平洋地域における政府主導のデジタル化プログラムが機器調達を加速させており、2024年のFDAによるDermaSensorの認可は分光法ベースの診断を検証し、投資家の信頼を高めました。北米は、充実した保険カバレッジを背景に販売量のリーダーシップを維持していますが、アジア太平洋地域では、スマートフォン装着型機器がプライマリケアにおける遠隔トリアージを可能にすることで、最も速い増分収益をもたらしています。製品設計は、診断までの時間を短縮するAI対応のクラウド接続型プラットフォームへと収斂しており、FotoFinderが2024年にDermLiteを買収してエンドツーエンドの画像エコシステムを構築したことは、こうした戦略的転換を象徴しています。政策面では、2025年のMedicareによる皮膚科診療報酬2.83%削減が米国のマージン見通しを抑制しますが、FDAの機関全体にわたるAIイニシアティブは、新規機器に対するより迅速な承認経路を約束しており、償還圧力を部分的に相殺しています。
レポートの主要な見解
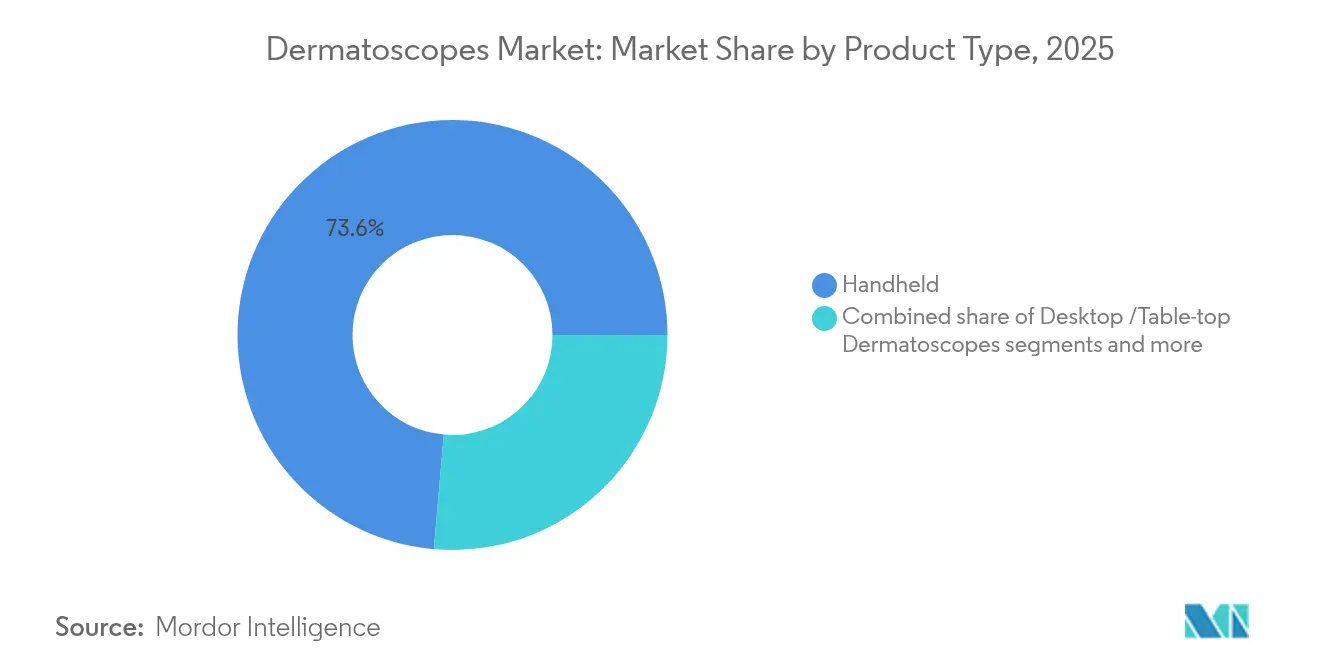
- 製品タイプ別では、ハンドヘルド型皮膚鏡が2025年の皮膚鏡市場シェアの73.62%を占める一方、スマートフォン装着型機器は2031年にかけて12.85%のCAGRで拡大しています。
- 技術別では、LEDイルミネーションが2025年に61.78%の収益シェアでリードしており、紫外線イメージングは2031年まで13.56%のCAGRで成長する見込みです。
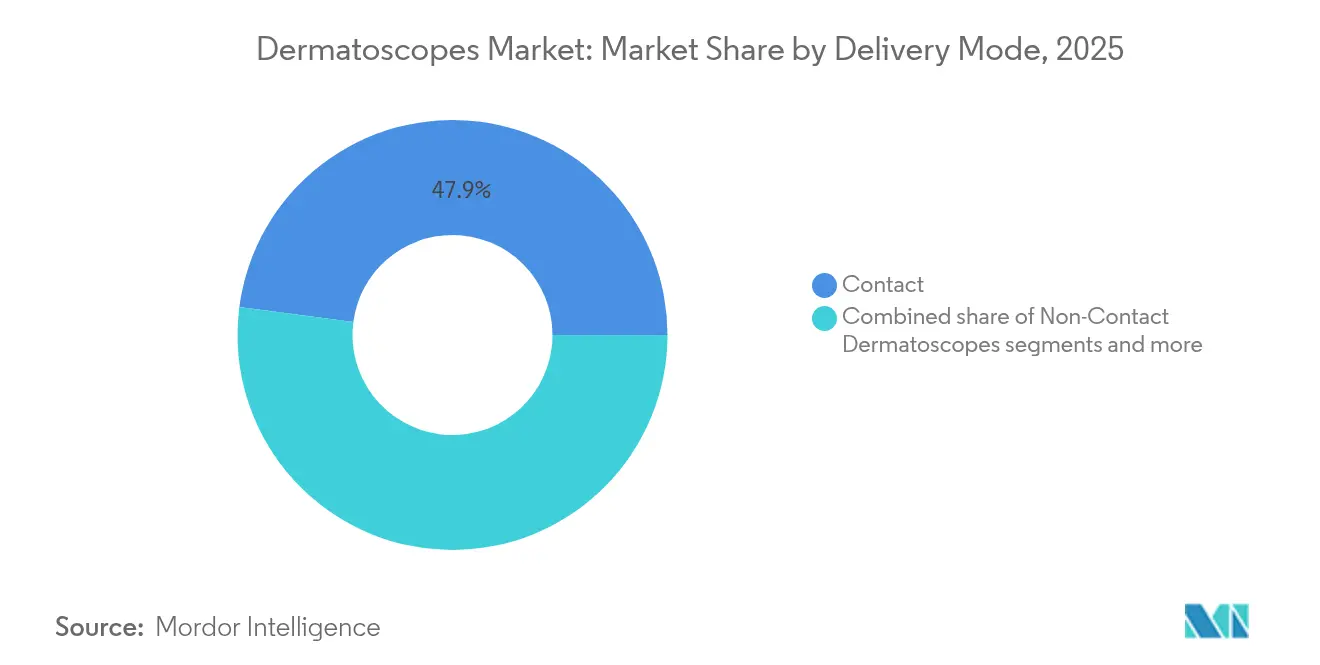
- モダリティ別では、コンタクト型機器が2025年の皮膚鏡市場規模の47.92%を占めており、ハイブリッドソリューションは2031年にかけて最高の13.12%のCAGRを記録しています。
- エンドユーザー別では、皮膚科クリニックが2025年に46.35%のシェアを獲得しており、外来センターは2031年まで13.92%のCAGRが見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 早期非侵襲的診断を必要とする皮膚がん罹患率の上昇 | +2.8% | 北米・オーストラリアで最も高い影響を持つ、世界規模 | 長期(4年以上) |
| デジタルおよびAI統合型皮膚鏡における技術的進歩 | +3.2% | 北米・欧州が主導する、世界規模 | 中期(2~4年) |
| 遠隔皮膚科診療および遠隔モニタリングの採用拡大 | +2.1% | アジア太平洋・新興市場で加速する、世界規模 | 短期(2年以内) |
| 新興市場における皮膚科研修プログラムの急増 | +1.4% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 長期(4年以上) |
| 非侵襲的皮膚画像診断に対するバンドル償還コード | +1.6% | 北米・欧州、一部新興市場 | 中期(2~4年) |
| 希少病変検出を可能にする可変偏光・マルチスペクトラルイメージング | +1.1% | 先進的医療システムに集中する、世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
早期非侵襲的診断を必要とする皮膚がん罹患率の上昇
2024年に米国では550万件を超える皮膚がんの新規症例が診断され、保険支払者は皮膚鏡検査を一次検査ツールとして活用する予防的スクリーニング経路を優先するよう促されています。進行したメラノーマ治療のコストはステージIの介入を大幅に上回ることから、早期発見の経済性が臨床採用を支持しています。対照研究では、皮膚鏡検査が診断精度を肉眼検査の75%に対して84%に向上させることが示されており、臨床での普及を後押ししています。クイーンズランド大学の2025年における3次元全身写真撮影試験は非メラノーマの検出率を改善しましたが、メラノーマ感度が変化しなかったことは補完的光学ソリューションの継続的な必要性を浮き彫りにしています。総合的に見て、疫学的現実とコスト抑制の必要性が、外科およびプライマリケアの現場全体にわたる持続的な機器需要を下支えしています。
デジタルおよびAI統合型皮膚鏡における技術的進歩
DermaSensorなどのFDA認可AIプラットフォームは200種の組織病理にわたり96%の感度を達成し、主観的な画像評価を定量的リスクスコアに変換することで意思決定サイクルを短縮しています。FotoFinderのMoleanalyzer proは、検証済み病理学データで訓練された深層学習モデルから派生した機能を活用し、撮影した病変にヒートマップトリアージを重ね合わせます。分光法と機械学習の組み合わせはリアルタイムの細胞分析を可能にし、ZEISSの2025年研究データプラットフォームは多施設間の画像取り込みと注釈を自動化することでアルゴリズム調整を加速させています。iToBoSコンソーシアムが開発中の次世代全身スキャナーは6分での全患者リスク層別化を約束しており、集団全体の監視へのシフトを示しています。ソフトウェアの知的財産が競争優位性をますます規定するようになる中、光学専門企業とAI企業との間のパートナーシップが激化しています。
遠隔皮膚科診療および遠隔モニタリングの採用拡大
スマートフォン対応アタッチメントにより、農村部のクリニックは重複したハードウェア費用を発生させることなく、皮膚鏡画像を参照センターに転送し、医療格差を解消できます。DermatologistOnCallの全国ネットワークは非同期コンサルタントを2営業日以内に処理しており、バーチャル経路が待ち時間を大幅に削減しながら対面診療の精度に匹敵できることを証明しています。研究により、遠隔皮膚科診療が非メラノーマ皮膚がんに対して診断的同等性を持つことが確認され、保険認定とコード化された請求ルートの普及を促進しています。FotoFinderのワイヤレス「skeen」は、クラウドアーカイブとAIトリアージを統合し、人間工学的進歩がバーチャルケアのワークフローと融合する方法を示しています。USD 149.99のSklipアクセサリーなどの低コスト機器は、エントリーレベルのアクセスを広げ、メラノーマ研究助成金を支援しており、革新的資金調達におけるテレヘルスの好循環を強調しています。
新興市場における皮膚科研修プログラムの急増
HealthCertの皮膚鏡専門家ディプロマなどの認定コースは、50カ国にわたって専門家スキルを普及させ、地方都市における機器調達を促進しています。国際皮膚鏡学会(International Dermoscopy Society)のeラーニングモジュールは、これまで学術センターに限られていたベストプラクティスの画像技術を民主化しています。26カ国から36名のフェローが2024年のオープン・メディカル・インスティテュートワークショップに参加しており、低リソース地域における体系的カリキュラムへの潜在的需要の高さを示しています。インドとインドネシアの政府によるデジタルヘルス助成金は、プライマリケアデジタルハブ内における皮膚鏡の普及をさらに補助しています[1]出典:Baker McKenzie リサーチチーム、「アジア太平洋地域におけるヘルスケアとライフサイエンス:2024年は投資と革新の増加が見込まれる」、bakermckenzie.com 。訓練を受けた臨床医はAI対応機器を迅速に採用し、教育とハードウェア販売の間のフィードバックループを強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低所得国における高い初期費用と限定的な償還 | -1.8% | 新興市場、農村部の医療システム | 中期(2~4年) |
| 規制承認を遅延させる検証済みAIデータセットの不足 | -1.2% | 特に新規市場参入者に影響する、世界規模 | 短期(2年以内) |
| コンタクト型機器の滅菌および感染管理上の課題 | -0.9% | パンデミック後の医療環境で高まる、世界規模 | 短期(2年以内) |
| 地域をまたぐ医療機器ソフトウェア(SaMD)規制要件の分断化 | -1.3% | 複数地域市場参入において最も複雑な、世界規模 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
低所得国における高い初期費用と限定的な償還
皮膚鏡の定価とソフトウェアサブスクリプションは、保険会社が皮膚鏡検査を「医療的に不要」と判定することが多い中、初回診察料がすでにUSD 150~300の範囲にある市場では法外な水準にとどまっています。Medicareの2.83%支払い削減は米国クリニックの負担をさらに悪化させ、光学ハードウェアの更新サイクルを遅らせる可能性があります。DermaSensorのUSD 199~399の月次SaaSモデルは継続的なオーバーヘッドを追加しており、リソースが限られた医療機関にとっては障壁となっています。入院皮膚科のコストが年間USD 50億を超えているにもかかわらず、支払者の明確性が欠如していることで、後期介入のコストを示しながらも設備投資予算が抑制されています。カバレッジの同等性が達成されるまで、低所得地域における出荷台数の成長は疫学的ニーズを下回り続けるでしょう。
規制承認を遅延させる検証済みAIデータセットの不足
FDAは現在、代表が少ない人口統計に関する市販後性能監査を要求しており、アルゴリズム開発者のデータセット要求を拡大させています。欧州の段階的なMDR期限(2027年~2028年12月)は重複する検証レイヤーを課し、プロジェクトのタイムラインとコスト構造を延長させています。DermaSensorの20,000スキャンの証拠パッケージは市場参入の高いハードルを示しており、中小規模のイノベーターを躊躇させています。説明可能AIの要件はさらに、人間が解釈可能な根拠を提示するための追加的なエンジニアリング層を強制し、検証サイクルを長引かせています。その累積的な影響は、ソフトウェア中心の新規参入者にとって収益化までの時間の長期化をもたらし、全体的なイノベーション速度を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートフォン統合がイノベーションを牽引ハンドヘルド型機器は、使い慣れた人間工学への臨床医の根強い選好を反映し、2025年の皮膚鏡市場規模の73.62%のシェアを維持しました。デスクトップシステムは、三次センター内での高解像度研究ニーズに対応するニッチな位置づけにとどまっています。これに対し、スマートフォン装着型モデルはテレヘルスの拡大と低資本コストに牽引されて12.85%のCAGRで拡大しています。ワイヤレス型の「skeen」モデルは、ハンドヘルド型の利便性とAIクラウドトリアージを橋渡しし、多目的ポータブルエコシステムへの収斂を示しています。CasioのDZ-D100 Dermocameraは、光学技術の実績を持つ非伝統的な参入者が既存企業のロードマップを覆す事例として注目されています。
第2世代のアタッチメントはスマートフォンの普及から恩恵を受け、専用ディスプレイの必要性を排除するとともに、電子医療記録のフローへの即時画像アップロードを可能にしています。医療提供者にとっては、ハードウェアへの支出削減がサテライトクリニック全体でのフリート拡大のリスクを低下させます。その結果、スマートフォン型機器は2027年以降、特にインドおよびブラジルにおける公衆衛生テレトリアージイニシアティブの中で、従来のハンドピースとの数量差を縮小させることが期待されています。このトレンドは、皮膚科医の密度が10万人あたり1人を下回る地域にとって重要な、より分散したスクリーニングモデルを支持しています。


技術別:
紫外線イメージングが臨床的検証を獲得LEDプラットフォームは、長いサービス寿命と安定した光度に支えられ、2025年に61.78%の収益を提供しました。しかし、紫外線モダリティは早期白斑および亜臨床基底細胞変化の優れた可視化を確認する研究に裏付けられ、13.56%のCAGRで成長をリードしています。多層照明とAIセグメンテーションを統合した偏光デジタルシステムが技術の多様性をさらに高める一方、キセノン/ハロゲンのシェアはエネルギー効率の観点から引き続き侵食されています。可変偏光と自動病変マッピングを組み合わせたOBSERVの520xハイブリッドコンソールは、マルチスペクトラル・ソフトウェア定義型イメージングへの移行を体現しています。
紫外線の将来性は、断面蛍光が希少病変検出を改善しバイオプシー待ちを短縮するという証拠の蓄積に基づいています。追加センターの要件によりコスト上の逆風は続きますが、量産化とモジュール式アップグレードによって10年末までに価格は圧縮されると期待されています。その結果、技術競争は照明光源単体ではなく、バンドル型ソフトウェア分析を中心に展開されることになるでしょう。
モダリティ別:
ハイブリッドソリューションが多用途ニーズに対応コンタクト型スコープは、反射アーティファクトを軽減するための皮膚への直接接触を臨床医が評価したことから、2025年の皮膚鏡市場シェアの47.92%を支配しました。しかし、COVID-19禍における感染管理プロトコルがその限界を浮き彫りにし、高スループットクリニックでの非コンタクト型代替品の採用を後押ししました。13.12%のCAGRを記録するハイブリッド機器は両方のアプローチを調和させ、症例の複雑さや滅菌要件に応じてシームレスに切り替えられるようにしています。FotoFinderのATBM masterは、全身マッピングと着脱可能なコンタクトヘッドを1つのワークフローに統合したオールインワンの構想を体現しています。
モダリティの柔軟性に対する需要は、遠隔皮膚科診療の拡大とともに高まっています。プライマリケア現場で非コンタクト方式により撮影された画像は、患者が対面で来院した際にコンタクトモードで再確認することができます。支払者の政策がバンドル型診断エピソードをますます優遇するようになる中、ハイブリッド機器は冗長なハードウェア購入を排除することで経済的優位性をもたらします。2030年までに、ハイブリッド型はほとんどのOECD諸国でスタンドアロン型非コンタクト量を上回ると予測されています。
エンドユーザー別:
外来センターがアクセス拡大を牽引皮膚科クリニックは世界の設置台数の46.35%を占め、専門スタッフと処置スループットの強みから首位を維持しています。病院は救急部門で皮膚鏡検査を活用して疑わしい病変をトリアージしていますが、そのシェアは競合する設備投資上の優先事項によって希薄化されています。一方、外来外科センターは、支払者が低リスクな切除術をコスト抑制のために外来施設に誘導していることを背景に、13.92%のCAGRで最も速く拡大しています。学術・研究機関は検証試験を通じて機器の進化に影響を与えていますが、数量ベースでは控えめです。
AI対応診断がプライマリケアでの利用を広げています。DermaSensorの規制上の勝利は、一般医が皮膚科専門のサブスペシャルティトレーニングなしに分光法ツールを展開できることを示しており、このモデルは小売クリニックや薬局チェーンにも普及していくと期待されています。継続的な医学教育プログラムがこの転換を下支えし、機器解釈への自信と電子紹介経路への統合を確保しています。
地域分析
北米皮膚鏡市場
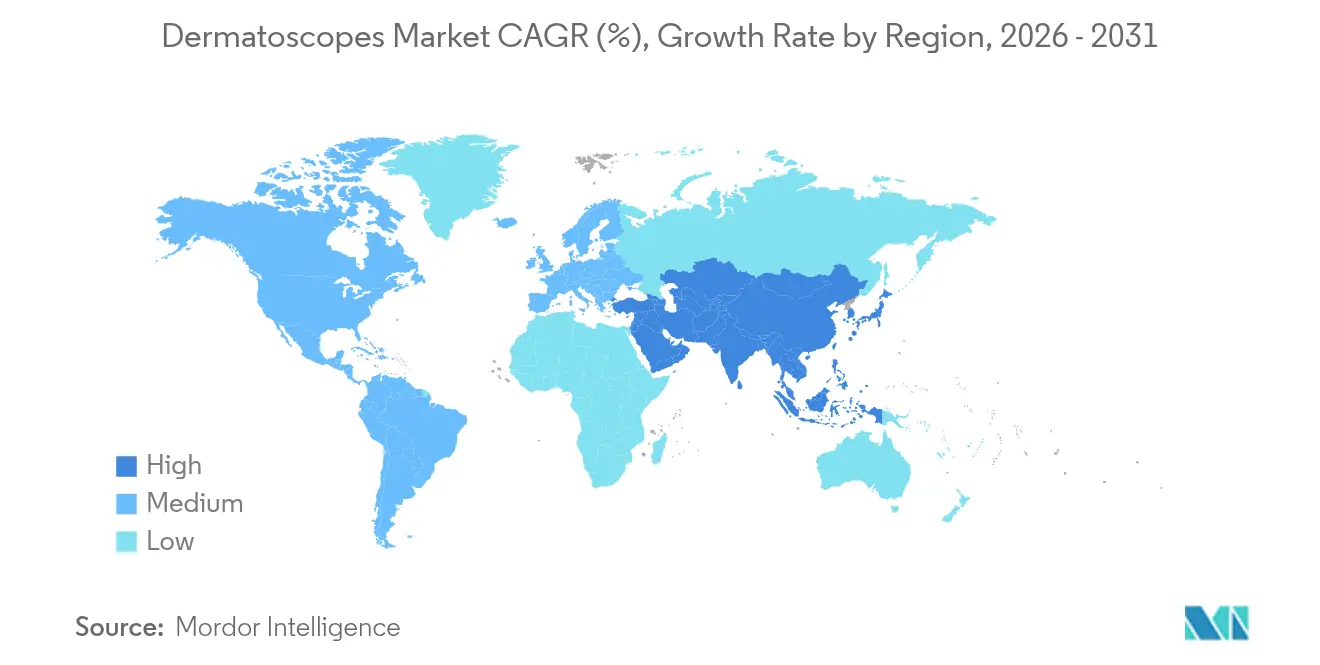
北米は、規制の明確性、保険適用の拡大、および成熟したテレヘルスプラットフォームを背景に、2025年の皮膚鏡市場において37.85%のシェアを維持した。皮膚がんの高い罹患率が処置需要を支え、2024年1月のDermaSensorの認可により、米国はAI統合光学機器の発売拠点としての地位を確した。一方、メディケアの2025年度診療報酬改定による引き下げは、小規模診療所の設備投資予算を圧迫しており、ベンダーはリース契約やスキャン単位の料金体系を導入することで診療量の維持を図っている。
アジア太平洋皮膚鏡市場
アジア太平洋地域は14.32%のCAGRで拡大しており、政府のテレメディシン助成金および皮膚鏡検査カリキュラムの普及から恩恵を受けている。中国の「健康中国2030」イニシアチブはAI診断への資金を配分し、インドのアーユシュマン・バーラト・デジタルミッションは患者記録のデジタル化を推進し、遠隔病変レビューを簡素化している。同地域のスマートフォン普及率は着脱式スコープの採用と合致しており、農村部におけるインフラ上の障壁を最小化している。
欧州皮膚鏡市場
欧州の成長はMDR規制のもとで安定的に推移しており、同規制は厳格ではあるものの、統一された安全基準を通じて競争条件を平準化している。FotoFinderのワイヤレス皮膚鏡がドイツのデザイン賞を受賞したことは、人間工学的設計における欧州大陸のリーダーシップを示している2028年までの移行期コンプライアンス延長措置は中堅メーカーに猶予をもたらし、流通業者の供給リスクを軽減している。並行して、汎欧州がんスクリーニングガイドラインが皮膚鏡検査をマルチモダリティ経路の一部として承認したことで、公立病院における需要が強化されている。
ラテンアメリカおよびMEA皮膚鏡市場
ラテンアメリカおよび中東・アフリカは絶対的な支出規模では後れを取っているものの、多国間融資機関がテレヘルス接続性を支援するなかでCAGRプロファイルは改善傾向にある。ブラジルのSUSシステムおよび南アフリカの公立クリニックにおけるパイロットプログラムは、遠隔トリアージによるコスト削減効果を実証しており、今後の調達サイクルを後押ししている。通貨変動および輸入関税は依然として成熟市場との価格均衡を妨げており、現地組立ユニットまたは差別化された支払いモデルが必要とされている。

規制環境
ダーモスコープは各国の医療機器規制枠組みの対象であり、製品が画像取得、接続性、AIによる意思決定支援機能を追加するにつれて要件が厳格化する。米国では、基本的な光学式ダーモスコープは通常、意図する用途や技術的な主張に応じて510(k)適用除外または510(k)申請が必要となるFDAの経路に沿う。AI対応または分光法ベースの機器は、より高い証拠要件と市販後の期待に直面しており、これは2024年1月にDermaSensorが分光法駆動型評価についてFDA承認を取得したことと一致する。
電気的安全性と性能に関して、製造業者は一般的にIEC 60601シリーズの要件に準拠している。FDAは2024年7月にIEC 60601-2-37 Edition 3.0を認定したが、移行期間により2028年7月2日までEdition 2.1への適合宣言が認められており、これが対象製品設計の試験計画や技術文書の更新に影響を与える。地域を問わず、接触型ダーモスコープおよびハイブリッド機器は、生体適合性と感染管理の要件も満たす必要があり、これは一般的に患者接触材料についてのISO 10993試験と、検証済みの洗浄・消毒手順によって支えられている。欧州では、MDR適合と認証機関の対応能力が製品の更新・変更の時期とコストを引き続き左右し、病変分析アルゴリズムやクラウドワークフローといったソフトウェア医療機器要素についてはさらに規制上の負担が増している。ベンダーがAIトリアージや遠隔皮膚科診療機能をダーモスコープに組み込むにつれて、規制戦略はハードウェアの適合性に加え、ソフトウェアのライフサイクル管理、サイバーセキュリティ文書、実世界での継続的な性能モニタリングと組み合わされることが増えている。
バリューチェーン分析
ダーモスコープのバリューチェーンは、製品コンセプトおよび臨床設計の入力、光学・電子部品(レンズ、偏光板、LED、CMOSセンサー、電池、筐体)の調達、機器の組立と校正、ソフトウェア開発(画像管理、AI分析、クラウド接続)、および規制・品質管理を包含する。その後、直接販売や代理店網を通じて皮膚科クリニック、病院、外来センターへの商業化が行われる。高い価値の獲得は研究開発・設計、およびソフトウェア・規制戦略に集中する傾向があり、一方で最終組立、包装、物流は付加価値が低いものの、リードタイムやサービスレベルには依然として影響を与える。
下流側では、範囲はトレーニングとワークフロー支援(ダーモスコピー教育、遠隔皮膚科診療との統合、EHR接続)、市販後サービス(保証、修理、校正、ソフトウェア更新)、接触プレートや感染管理用品などのアクセサリーに及ぶ。このカテゴリーにおける競争上の動きは、こうしたプラットフォーム化の方向性を反映することが増えている。FotoFinderは画像撮影ハードウェアとソフトウェア、データワークフローを組み合わせており、ZEISSは2025年に研究データプラットフォームを導入し、眼科および皮膚科研究における多施設間の画像取込・注釈作業を効率化した。LEDやセンサーの供給の継続性、およびIEC 60601や生体適合性に関する適合試験能力は、ベンダーの調達戦略やモデル更新の市場投入時期を左右する実務上の制約であり続けている。
競合環境
競合の激しさは中程度であり、上位5社が2024年の売上収益の約半数を占めています。FotoFinderによる2024年のDermLite買収は、ハンドヘルド光学機器、全身スキャナー、AIアナリティクスにわたる垂直統合型ラインを創出しました。ZEISSは眼科AI人材を活用して皮膚画像プラットフォームを迅速に展開しており、2025年の研究データプラットフォームのローンチがその好例です[2]出典:ZEISS メディアリレーションズ、「ZEISSがAI搭載型研究データプラットフォームを発表」、zeiss.com 。民生電子機器参入者のCasioは、カメラセンターの専門知識をDZ-D100に応用し、画像解像度のベンチマークを引き上げています。
光学メーカーとクラウドヘルスのスタートアップとの戦略的提携は、皮膚鏡データを電子医療記録システムに直接組み込み、臨床医のワークフロー統合を改善することを目指しています。特許出願は、DermaSensorやOncoResなどの中小規模企業が差別化を追求する分光法および超分光モダリティへの関心の高まりを示しています。2024年に顕在化したサプライチェーンの混乱は、発光ダイオードとCMOSセンサーのデュアルソーシングを促進し、垂直統合型製造を持つ企業に有利に働きました。一方、購入判断が光学スペックよりもAIソフトウェアサブスクリプション構造に依存するエントリーレベルのスマートフォンアクセサリーでは、価格競争が激化しています。
MDRコンプライアンスとAIデータセット取得のためのスケールを求める中堅プレーヤーが増える中、継続的な業界再編が予想されます。ベンチャーキャピタルの流入はアルゴリズム重視のスタートアップを標的としており、規制承認が確保された後の評価プレミアムを期待しています。AIトリアージの償還コードが明確になるにつれ、競争優位性はデバイスハードウェア自体よりも、臨床アウトカムのエビデンスとシームレスなテレヘルス相互運用性にますます紐づいていくでしょう。
皮膚鏡業界のリーダー企業
Caliber Imaging & Diagnostics
Firefly Global
ILLUCO Corporation Ltd.
Welch Allyn
- 注:主要企業の掲載順は順位を示すものではありません。
皮膚鏡市場
- FotoFinder Systems
- DermLite LLC
- HEINE Optotechnik
- Canfield Scientific Inc.
- Illuco Corporation Ltd.
- MetaOptima Technology Inc.
- Firefly Global
- AMD Global Telemedicine
- Welch Allyn Inc. (Hillrom)
- Opticlar Vision Ltd.
- Rudolf Riester
- KaWe (Kirchner & Wilhelm)
- Dino-Lite Europe / IDCP B.V.
- Carl Zeiss
- VisioMed Group SA
- Skyscope Digital Imaging Ltd.

市場機会と将来展望
ホワイトスペースは、携帯性、ワークフロー統合、客観的トリアージが専門医のボトルネックを軽減する分野で最も顕著である。スマートフォン装着型ダーモスコープや無線ハンドヘルド機器は、プライマリケアや地方診療所における拡張性のあるフロントエンド撮影を支え、特に安全なクラウドアーカイブや標準化された画像セットと組み合わせることで、皮膚科医による非同期レビューが可能になる。FotoFinderの無線Skeenプラットフォームや、クラウド接続・AI対応設計への市場シフトは、単体の光学機器ではなくエンドツーエンドのワークフローを中心とした購入動向を示しており、複数の医療制度における遠隔皮膚科診療の償還受容は、より日常的な遠隔ダーモスコピー画像撮影を後押ししている。
第二の機会は、専門医以外の利用者にもダーモスコピーの利用範囲を広げつつ、より高い規制・エビデンス基準を満たす臨床グレードの意思決定支援である。2024年1月のDermaSensorのFDA承認は、分光法ベースでアルゴリズム支援を伴う病変評価を実証し、感度、データセットの代表性、市販後モニタリングといったAI関連の購買基準を標準化する一助となった。これにより、ベンダーは検証済みソフトウェア、臨床文書との相互運用性、そして先行導入障壁を下げるサービスモデル(リース、スキャン単位課金、サブスクリプション構造)で競争する余地を得ており、これは2025年のメディケア皮膚科診療報酬の2.83%削減のような償還圧力に医療機関が直面する中で意味を持つ。接触型ワークフローの感染管理に対応し、進化するIEC 60601や生体適合性の要件へのコンプライアンスを簡素化する製品ロードマップも、高処理量の外来・病院環境における差別化を支えている。
Recent Industry Developments in 皮膚鏡市場
- 2026年3月:Caliber Imaging & Diagnosticsは、デンバーで開催された2026年米国皮膚科学会年次総会に出展し、VivaScope 1500生体内RCMおよびVivaScope 2500生体外技術を披露した。同社はこのイベントを通じて、臨床診断における非侵襲的画像撮影の役割を強調した。またこれは、AI対応ダーモスコピー生態系のより広範な採用を後押しするものでもある。
- 2026年3月:Caliber Imaging & Diagnosticsは、デンバーで開催された2026年米国皮膚科学会年次総会に出展し、VivaScope 1500生体内RCMおよびVivaScope 2500生体外技術を披露した。この活動はダーモスコピー分野におけるCaliberの存在感を拡大し、AI対応画像撮影ワークフローへの注力を強化するものである。これは、統合的な画像撮影アプローチをめぐる継続的な顧客との関わりを反映している。
- 2025年11月:Firefly Globalはデュッセルドルフで開催されたMEDICA展示会(16号館D29-10)に出展した。この出展は、世界的な展示会サイクルにおける同社の存在感を維持するものである。またこれは、業界の購買担当者に対する同社のダーモスコープおよび医療用画像機器の提供の継続的なプロモーションを支えている。


皮膚鏡市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、臨床医療における皮膚病変の視覚化とダーモスコピーに使用されるダーモスコープから得られる収益を対象とし、医療現場向けに販売される従来型およびデジタル型システムを含む。当社の市場規模算定は、各主要地域における当該年に認識された機器販売価値を反映している。
対象範囲外:臨床ダーモスコピーに使用されない一般的な拡大鏡や消費者向けのみの皮膚画像撮影機器は除外している。
セグメンテーション概要
- 製品タイプ別(金額)
- ハンドヘルド型皮膚鏡
- デスクトップ/卓上型皮膚鏡
- スマートフォン装着型皮膚鏡
- 技術別(金額)
- LEDイルミネーション
- キセノン/ハロゲン
- 紫外線
- 偏光デジタルイメージング
- モダリティ別(金額)
- コンタクト型皮膚鏡
- 非コンタクト型皮膚鏡
- ハイブリッド型皮膚鏡
- エンドユーザー別(金額)
- 皮膚科クリニック
- 病院
- 外来外科センター
- 学術・研究機関
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、数値をモデルに組み込む前に、ダーモスコピーと皮膚がん検診の需給像を構築することから始まる。世界保健機関(WHO)、CDC、国立がん研究所(SEER)、OECDの医療統計といった公的な保健・利用に関する情報源を参照し、その後、査読済みの皮膚科学および腫瘍学の学術誌を用いて、ダーモスコピーが実際にどのように利用されているかを理解する。
また、メーカーの年次報告書、投資家向け説明資料、製品資料、規制・安全性に関する通知、および米国皮膚科学会などの信頼性のある医学会の刊行物を、技術採用の背景理解のために確認する。企業の収益や事業展開の照合には、企業財務・ニュースに特化した有料サブスクリプションを利用し、製品の動向やイノベーションの強度を把握するために特許データベースを利用する。上記に挙げた出典は例示的なものであり、データ収集、検証、および明確化のために追加の公的な参考資料も利用した。
一次インタビューおよび調査
一次調査は、デスクリサーチの仮定を検証し、平均販売価格帯、チャネルミックス、更新タイミング、医療現場ごとの購買トリガーといった不足している入力情報を補うために用いられる。機器・流通関係者、病院・クリニックの臨床利用者、調達・生体医工学チームなど複数の関係者に話を聞くことで、出荷されているものと実際に購入・利用されているものとの整合を図ることができる。
特定の一国によって価格帯や採用率が過度に左右されないよう、主要地域にわたって調査対象を均等に配分している。単位数量や技術ミックス(例えばスマートフォン装着型とテーブルトップ型の比較)について回答に大きな差異が見られる場合には、フォローアップを実施する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):13% | APAC:44% |
| ミドルティア:40% | 機能/部門リーダー:36% | EMEA:31% |
| 小規模プレイヤー:22% | マネージャー:51% | アメリカ:25% |
市場規模算定と予測
市場規模算定は、皮膚科受診件数、皮膚がん検診活動、医療現場当たりの標準的な機器密度から対象市場を再構築するトップダウン方式から始まり、採用率と更新率によって調整される。地域別の需要プールが形成された後、技術・形態別の価格帯を適用して単位数を価値に変換し、その結果はサンプル抽出したサプライヤーの収益やチャネル確認からの選択的なボトムアップ近似値によって検証される。
この市場において重要な入力情報には、デジタル・スマートフォン装着型機器へのミックスシフト、技術別の平均販売価格の推移(LEDおよび偏光デジタルシステムは異なる価格帯に位置する傾向がある)、最終利用者別の更新サイクル、そしてプライマリケアと専門医療現場におけるダーモスコピー利用の比率が含まれる。単位数の直接的な可視性が乏しい場合には、インタビューによって検証された保守的な浸透率レンジを用いてギャップを処理し、サブタイプにおける変化がより速い場合に備えて感度分析ケースを維持する。
予測にあたっては、検診の強度、皮膚科医およびプライマリケアにおける採用状況、価格圧力についてシナリオ分析を用いる。前提条件は、専門家が想定する調達サイクルや機器更新のタイミングに結び付けられる。最終的な予測は、成長パターンが入力指標および相互検証の合計と整合していることが確認された後にのみ採用される。
データ検証と更新サイクル
検証は複数の段階で行われ、まず地域および最終利用者にわたる基本的な分散チェックを実施し、単一の仮定がシェアや価格において非現実的な急変を生じさせないようにする。モデルの出力は、報告されたセグメント収益、開示資料における製品出荷に関する記述、観察された技術ミックスの変化といった独立した指標と比較される。その後、異常値は別のアナリストによってレビューされ、承認される。
本レポートは年次サイクルで更新され、主要な規制措置、価格変動、検診プログラムの段階的変化といった重大な事象が発生した場合には、中間的な更新が実施される。提供前には、定義された対象範囲および追跡対象の入力変数と整合する最新の見解をクライアントに提供できるよう、最終レビューを実施する。
他の公表推定値と比較したMordor Intelligenceのダーモスコープ市場規模算定
ダーモスコープの公表市場価値は、対象範囲の設定方法がその都度異なることや、価格・更新に関する仮定が医療現場によって異なることから、大きく異なって見えることがある。差異はまた、選択された基準年、使用される通貨換算のタイミング、新製品発売や政策変更後に推定値が更新されているかどうかによっても生じる。
機器の形態ミックスを追跡し、インタビューによる検証を用いて平均販売価格帯を更新することで、Mordor Intelligenceは市場総額を、非臨床用ツールを含む可能性のある広範な皮膚画像撮影需要ではなく、臨床用ダーモスコピー購入に結び付けている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.18 B (2025) | |
| 業界誌A | USD 0.45 B (2024) | より古い基準年と、主に携帯型光学機器を反映する狭い製品定義を用いており、デジタルシステムや新しい装着形態を過小に評価する可能性がある。 |
| グローバルコンサルティング企業B | USD 0.97 B (2025) | 単一の混合価格と、最終利用者間で限定的な更新ロジックを適用しているように見え、デジタル採用や高価格帯システムがより速く成長している地域における価値を圧縮する可能性がある。 |
推定値間の差異は主に、何をダーモスコープとして数えるか、デジタル採用がどの程度急速に進むと想定するか、そしてミックスから価値への価格転換方法によって説明される。対象範囲を臨床用ダーモスコピー機器に限定し、価格・更新に関する入力情報を地域間で確認することで、結果として得られる市場規模は年ごとに追跡・再現しやすくなる。


レポートで回答される主要な質問
皮膚鏡市場の現在の世界規模はいくらですか?
皮膚鏡市場規模は2026年にUSD 13億2,000万に達しています。
皮膚鏡に対する需要はどの程度の速度で成長すると予測されていますか?
収益は2031年にかけて12.24%のCAGRで増加すると予測されています。
どの地域が最も速く販売を拡大していますか?
アジア太平洋地域が最も速い成長を示しており、14.32%のCAGRを記録しています。
ハンドヘルド型機器を上回る勢いを持つ製品フォーマットはどれですか?
スマートフォン装着型スコープは12.85%のCAGRで成長しており、製品クラスの中で最高の成長率です。
AIの能力は購買決定にどのような影響を与えていますか?
DermaSensorなどのFDA認可AIスコープは診断精度を検証し、医療提供者の信頼を高め、採用を加速させています。
最終更新日:



