
デオドラント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
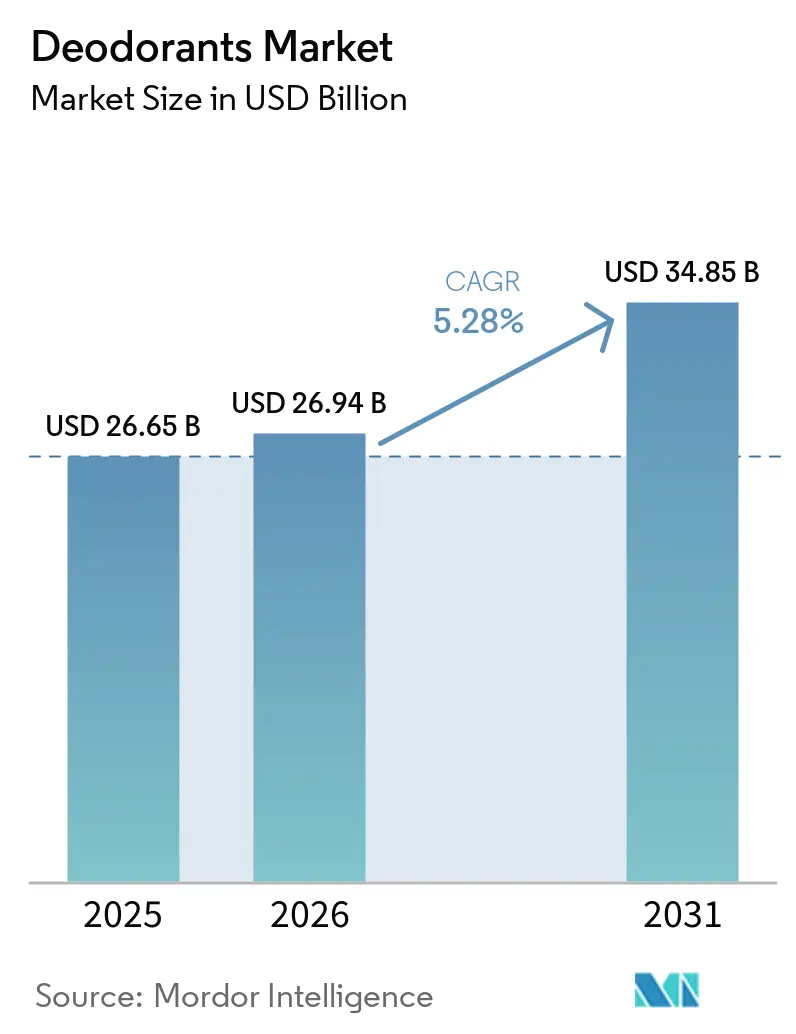
| 市場規模 (2026) | 26.94 十億米ドル |
| 市場規模 (2031) | 34.85 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデオドラント市場分析
デオドラント市場規模は2025年にUSD 266億5,000万と評価され、2026年のUSD 269億4,000万から2031年にはUSD 348億5,000万に達すると推定されており、予測期間(2026年〜2031年)中のCAGRは5.28%となっています。消費者は従来の脇の下への使用を超えて体臭管理のルーティンを拡大しており、全身用デオドラントフォーマットの採用が進み、一人当たりの使用量増加に寄与しています。精密なロールオンアプリケーター、天然成分を配合した処方、詰め替え可能なパッケージの導入などのイノベーションが、健康意識の高い消費者や環境意識の高い消費者の間で支持を集めています。さらに、ダイレクト・トゥ・コンシューマー(DTC)サブスクリプションモデルが利便性を提供し、顧客ロイヤルティを育むことで小売経済を変革しています。eコマースの普及拡大は、製品の発見と補充においてデジタルプラットフォームへの構造的なシフトをさらに強調しています。市場シェアを維持するため、大手多国籍企業はサステナビリティを優先するスタートアップの積極的な買収を進めています。しかし、市場は偽造品の蔓延、複雑な規制環境、ボディスプレーなどの代替品との競争といった課題に直面しており、これらが全体的な成長の勢いを抑制しています。
レポートの主要ポイント
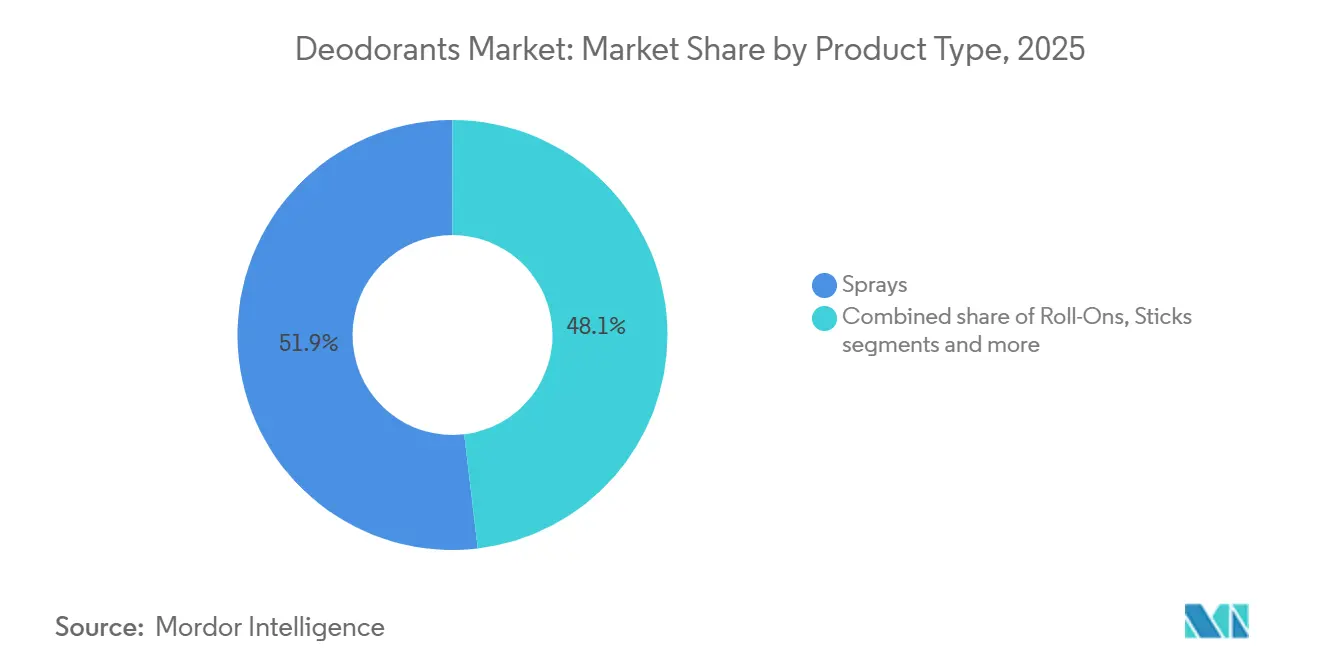
- 製品タイプ別では、スプレーが2025年に51.87%の収益シェアをリード。ロールオンは2031年にかけて5.87%のCAGRで拡大する見込みです。
- カテゴリー別では、マス製品が2025年にデオドラント市場シェアの92.45%を占め、プレミアム製品は2031年にかけて5.64%のCAGRで成長しています。
- 原料源別では、従来型処方が2025年のデオドラント市場規模の85.15%を占め、天然/オーガニック製品は2031年にかけて6.25%のCAGRで成長する見込みです。
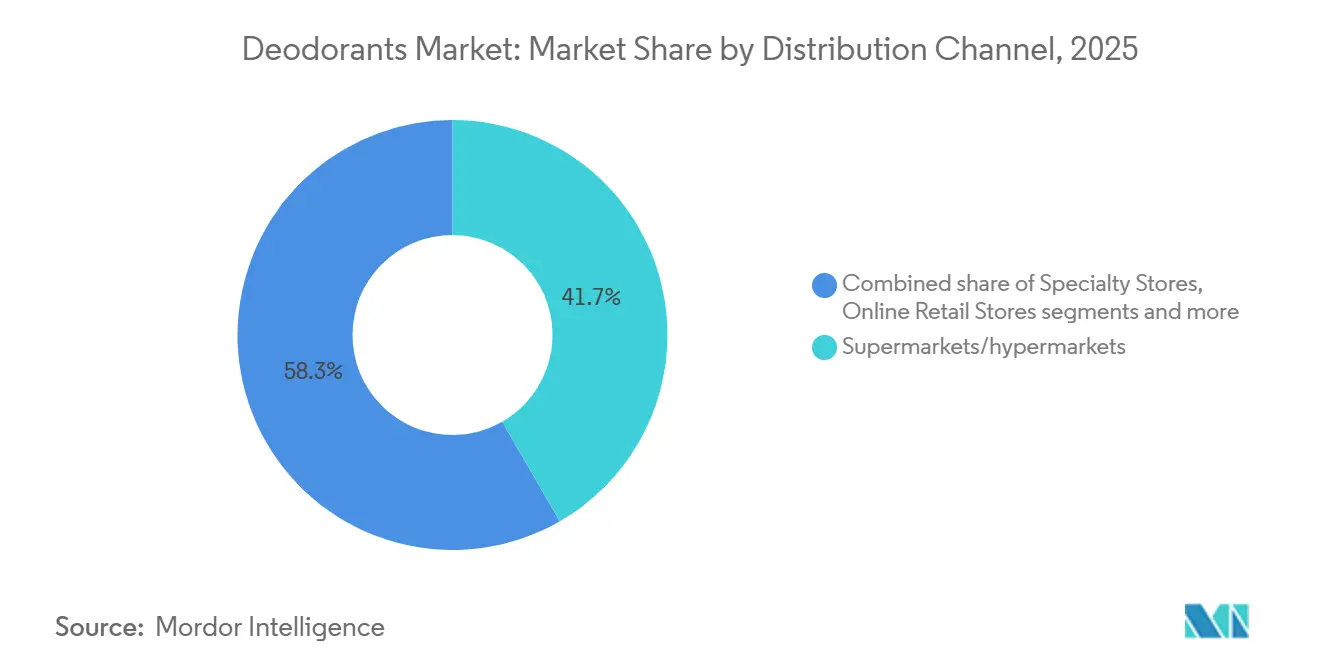
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の41.69%を占め、オンライン小売は2031年にかけて6.54%のCAGRで拡大しています。
- 地域別では、北米が2025年の市場価値の32.92%を占め、アジア太平洋地域が2031年にかけて最速の6.39%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 活動的・フィットネス志向のライフスタイルに牽引された衛生意識の高まり | +0.8% | 北米、欧州、都市部のアジア太平洋地域で顕著な普及が見られるグローバル市場 | 中期(2〜4年) |
| 天然・アルミニウムフリー製品への需要の高まり | +1.2% | 北米と欧州がリード。健康意識の高まりに伴いアジア太平洋地域も追随 | 長期(4年以上) |
| 脇の下を超えた全身用デオドラントの成長 | +1.5% | 北米が先駆者。欧州とアジア太平洋地域が早期採用者 | 短期(2年以内) |
| ソーシャルメディアとセレブリティによる推薦の影響 | +0.7% | インフルエンサーの浸透率が最も高い北米と欧州で最も強いグローバル市場 | 短期(2年以内) |
| 効果的なプロモーションおよびマーケティング戦略 | +0.6% | 北米、欧州、アジア太平洋地域でデジタルファーストキャンペーンを展開するグローバル市場 | 中期(2〜4年) |
| フレグランスをライフスタイル製品として高める高級化 | +0.9% | 北米、欧州、アジア太平洋地域の富裕層が集まる都市部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
活動的・フィットネス志向のライフスタイルに牽引された衛生意識の高まり
個人衛生とウェルネスへの世界的な関心の高まりが、デオドラント市場の大幅な成長を牽引しています。消費者はますます身体活動をセルフケアと結びつけるようになり、長時間持続する高性能デオドラントへの需要が高まっています。スポーツ、フィットネスルーティン、アウトドア活動への参加の増加により、信頼性の高い汗・体臭対策製品への需要が高まっています。このトレンドは、基本的な衛生管理から、一日を通じて清潔感、自信、全体的な健康を維持するという現代的な重視へのシフトを示しています。米国労働統計局によると、2024年には米国の男性の約23.6%、女性の約19.4%がスポーツ、運動、またはレクリエーション活動に毎日参加しています[1]。この継続的な参加は、健康意識の高い活動的なライフスタイルの採用を反映しており、高性能デオドラントおよび制汗剤の消費増加と直接相関しています。デオドラントブランドは、製品を活動的なライフスタイルや健康・ウェルネスへの関心の高まりと結びつけることで、このトレンドを活用しています。例えば、2025年3月、SheaMoistureは「We Set The Pace」イニシアチブを立ち上げました。これは黒人女性がフィットネスと個人のエンパワーメントを受け入れることを奨励するキャンペーンです。ランニングや運動を推進することで、SheaMoistureはウェルネスをサポートしながら身体活動に関連する衛生ニーズに対応するブランドとして自らを位置づけました。このイニシアチブはフィットネスの重要性を強調するだけでなく、パーソナルケアブランドがウェルネスと衛生をそのナラティブに統合し、フィットネスと効果的なデオドラント製品への需要をさらに結びつける方法を示しています。
天然・アルミニウムフリー製品への需要の高まり
天然・アルミニウムフリー製品への需要の高まりは、重要な市場促進要因となっています。個人の健康、サステナビリティ、合成化学物質の潜在的リスクへの意識が高まる中、消費者はアルミニウム化合物や人工成分を含まない天然デオドラントをますます選択するようになっています。このトレンドは、従来のデオドラントに関連する健康リスクへの懸念、環境に優しい選択肢への嗜好、原料調達と製品処方における透明性への需要から生まれています。従来の制汗剤に含まれるアルミニウム化合物に関連する潜在的な健康リスクへの認識が、このシフトの主要因となっています。汗腺を塞ぐアルミニウム化合物は、乳房組織への近接性による乳がんとの関連の可能性、および高暴露レベルでのアルミニウムの既知の神経毒性を考慮したアルツハイマー病との関連について、皮膚吸収に関する懸念を引き起こしています。例えば、アルツハイマー協会の2025年版「事実と数字」レポートによると、700万人以上のアメリカ人がアルツハイマー型認知症を抱えて生活しています[2]。この統計は、デオドラントを通じた日常的なアルミニウム暴露を含む、アルミニウム暴露に対する一般の監視を強化しており、消費者は毛穴を塞ぐ成分を避けることで長期的なリスクを軽減しようとする予防的な衛生オプションを求めています。ウェルネストレンドとクリーンビューティームーブメントが天然デオドラントへの需要をさらに牽引しており、特にミレニアル世代とZ世代の消費者の間で顕著です。これらの層は原料の透明性とサステナブルな消費を重視しています。彼らは、体の自然な発汗プロセスを妨げることなく臭いを中和する、ココナッツオイル、シアバター、重曹、水酸化マグネシウムなどの植物由来または鉱物由来の成分で作られたデオドラントを好みます。
脇の下を超えた全身用デオドラントの成長
消費者のライフスタイルと環境条件における顕著な変化が全身用デオドラントの採用を促進しており、世界のデオドラント市場におけるその重要性が浮き彫りになっています。気候変動と関連付けられることが多い気温の上昇、湿度の増加、熱波の増加が、多くの地域で汗と体臭に関する懸念を増幅させています。その結果、消費者は脇の下の保護を超えた発汗対策を求めるようになっています。このシフトが、過酷な気候条件においても長時間の清潔感を約束し、抗菌特性を持ち、肌を落ち着かせる効果を提供する製品への需要を刺激しています。これに応えて、ブランドは包括的な体臭対策を確保するだけでなく、心地よくパーソナライズされたフレグランス体験を提供する製品を開発しています。これにより製品発売が急増し、爽やかでクリーンなものから温かくトロピカルなものまで多様な香りのプロファイルが展開され、企業はより幅広い消費者の嗜好に訴求できるようになっています。例えば、2024年1月、Nativeは全身用デオドラントレンジを発売するという重要な動きを見せました。この新ラインは様々な体の部位に持続的な体臭対策を約束し、ココナッツ&バニラ、キュウリ&ミント、ライラック&ホワイトティー、そして限定の無香料スティックフォーマットの4種類のユニークな香りでデビューしました。さらに、個人の自信、自己表現、ホリスティックなウェルネスへの関心の高まりがこのセグメントの拡大を促進しています。消費者はますます体臭管理を単なる衛生ルーティンとしてではなく、精神的・社会的健康の重要な要素として認識するようになっています。全身用デオドラントは包括的な清潔感を提供することで、社会的、職業的、親密な交流における快適さを高めます。この感情は特に、グルーミングと個人の美的感覚を重視する若い世代や都市部の住民に共鳴しています。
ソーシャルメディアとセレブリティによる推薦の影響
2024年、ジェイソン・モモアはNativeとの戦略的パートナーシップにおいて1,700万人のInstagramフォロワーを効果的に活用し、ブランドをたくましくエコ意識の高いものとして位置づけました。このコラボレーションはサステナビリティと冒険的なライフスタイルとのブランドの整合性を強調し、ターゲットオーディエンスに強く響きました。同様に、ジャスティン・ビーバーのSchmidt's NaturalsとのPeachesラインのコラボレーションは、2億9,500万人の広大なフォロワーを活用してZ世代の消費者に直接訴求しました。このパートナーシップはブランドの若々しくトレンディなイメージを強調し、若い世代との強いつながりを生み出しました。ミーガン・ラピノーのSecret Whole Bodyの推薦は、製品を運動パフォーマンスと結びつけるだけでなく、ジェンダーの包括性へのコミットメントを強調し、進歩的で社会意識の高いオーディエンスに特に訴求しました。TikTokは変革的な発見プラットフォームとして台頭し、ブランド成長において重要な役割を果たしています。Lumeの創設者であるシャノン・クリングマン博士はこのプラットフォームを巧みに活用して全身の体臭の科学を説明し、数百万回の視聴を獲得しました。彼女のコンテンツは有料メディアに頼ることなく視聴者を購買者に効果的に転換し、オーガニックリーチの力を示しました。同様に、Glossierのコミュニティ主導のアプローチはその成功に不可欠でした。顧客を熱心なブランドアンバサダーに変えることで、同社はオーガニックな成長を促進し、ブランドロイヤルティを強化しました。これらの革新的な戦略は従来の小売の門番を迂回し、新興ブランドが急速にスケールアップすることを可能にしています。その結果、棚スペースと消費者の注目をめぐる競争が激化し、市場のダイナミクスが再形成されています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化学物質に対する健康懸念、監視の強化、および懐疑論 | -0.5% | 健康活動主義が最も強い北米と欧州で最も顕著なグローバル市場 | 長期(4年以上) |
| 規制上の制限が処方を複雑にし、製品発売を遅らせる可能性がある | -0.4% | 北米(FDA)と欧州(EU化粧品規制)。新興市場では施行が不均一 | 中期(2〜4年) |
| 偽造品がブランドの信頼と安全性を損なう | -0.3% | 施行が最も弱いアジア太平洋、中東、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 代替品との競争がデオドラントカテゴリーの需要を希薄化する | -0.6% | 欧州とアジア太平洋地域でボディスプレーと香水が最も激しく競合するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化学物質に対する健康懸念、監視の強化、および懐疑論
科学論文や公開討論では、アルミニウム化合物、合成保存料、フレグランス化学物質などの従来のデオドラント成分が潜在的な健康上の懸念から精査されています。米国食品医薬品局や欧州消費者安全科学委員会などの権威ある機関は、これらのデオドラント成分と重篤な疾患との間に決定的な因果関係を確立していませんが、一般の認識は変化しています。消費者は今や「クリーン」で、アルミニウムフリーで、化学物質を最小限に抑えた代替品に引き寄せられています。この進化する嗜好は、特定の主流デオドラントフォーマットへの需要を抑制し、業界に製品の再処方、ラベルの変更、リスク軽減戦略の採用を促しています。多くの消費者は、(決定的に証明されてはいないものの)認識された健康リスクに影響を受け、アルミニウム塩制汗剤から離れ、アルミニウムフリーの選択肢を選んでいます。アルミニウムの潜在的なエストロゲン様効果への懸念、特に乳房組織への近接性とがんおよび神経変性疾患との歴史的な関連性が、この予防的なシフトを促進しています。その結果、アルミニウム含有の従来型制汗剤への需要は低下した一方で、アルミニウムフリーデオドラントが支持を集め、一部の市場では主流の臨床用デオドラントの販売数量に影響を与えています。例えば、アルミニウムフリーとして積極的にマーケティングされているNativeデオドラントは、物議を醸す制汗剤塩を警戒する健康意識の高い消費者をターゲットにしています。パラベンやフタル酸エステルなどの成分は、かつて保存料やフレグランス安定剤として一般的に使用されていましたが、現在は内分泌かく乱物質として科学的・公衆衛生的な議論で取り上げられています。これらの物質は微量でもホルモンバランスを乱す可能性があります。規制機関が低濃度での使用を安全と見なしているにもかかわらず、認識されたリスクにより消費者はパラベンフリーおよびフタル酸エステルフリーの製品を好むようになり、旧来の処方への需要が低下しています。例えば、Tom's of Maineのデオドラントはこのトレンドを活用し、パラベンとフタル酸エステルを含まないことをマーケティングして健康意識の高い購買者を引き付けています。
規制上の制限が処方を複雑にし、製品発売を遅らせる可能性がある
近年、欧州連合、米国、カナダなどの主要市場は、デオドラントや制汗剤を含む化粧品に関する規制を強化しています。これらの規制は、特定の化学物質の制限または禁止、安全性評価の義務化、詳細なラベル表示の施行により、消費者の安全を強化することを目的としています。これらの措置は消費者保護を強化する一方で、処方を複雑にし、製品開発のタイムラインを延長し、コンプライアンスコストを引き上げます。その結果、製品イノベーションが減速し、市場参入障壁が強化され、デオドラント製品全体の需要が抑制されています。欧州連合では、デオドラントは化粧品規制(EC)1223/2009に準拠する必要があり、原料の安全性とアレルゲンの開示が義務付けられています。製造業者は安全性を確保し、禁止または制限物質の厳格なリストを遵守し、責任者を維持するとともに安全性評価ファイルを保持する責任があります。最近の改正(規制(EU)2023/1545)は、特定の濃度(例:リーブオン製品では0.001%以上)を超えた場合にラベルに開示する必要があるフレグランスアレルゲンのリストを拡大しました。デオドラントはリーブオン製品のカテゴリーに該当するため、LushのEU向けデオドラント(「ティーツリー」バリアントなど)はEUアレルゲン閾値に準拠した天然フレグランスを使用しています。日本では、医薬品・医療機器法(PMD法)は、臭気抑制と臭気マスキングを区別し、機能的な有効性を主張する場合にのみデオドラントを規制しています。治療的な主張を持たない基本的なデオドラントは化粧品として分類され、安全性とラベル表示の義務への準拠が必要です。これらの基本的なデオドラントでさえ、厳格なラベル表示と原料制限に直面しており、国際ブランドの製品導入を複雑にし、遅延させています。日本のLion Corp.の製品であるBanデオドラントは、安全なフレグランスブレンドによる臭気制御を強調することで、地域基準へのコミットメントを強調しています。世界中で、デオドラント規制は原料の安全性、アレルゲンの開示、ラベル表示を優先しており、処方の複雑さの増大とコンプライアンスタイムラインの長期化につながっています。これらの課題は、世界中での新しいデオドラント導入のペースと一貫性を妨げることで、製品発売を集合的に減速させ、市場需要を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
精密なアプリケーションがロールオンの成長を牽引ロールオンデオドラントは2031年にかけて年率5.87%で成長すると予測されており、スプレーが2025年に51.87%の市場シェアを保持しているにもかかわらず、成長率でスプレーを上回っています。ロールオンは、精密なアプリケーション、廃棄物の削減、肌に優しい接触を重視する消費者、特に敏感肌の方やエアゾール噴射剤に懸念を持つ方に支持されています。スプレーは利便性、速乾性、冷却ミストの爽快感により引き続き主流ですが、エアゾールパッケージに対する環境への懸念の高まりがロールオンおよびスティックフォーマットへのシフトを促進しています。スティックは携帯性と使いやすさで評価され、市場で安定した地位を維持しています。クリーム、ジェル、ワイプなどのその他の製品タイプは、全身カバレッジや旅行に便利なニーズなど、ニッチなニーズに対応しています。The Procter and Gamble Companyの2024年のSecret Whole Bodyのクリームフォーマット発売は、保湿効果と体臭対策を組み合わせることでこのセグメントのイノベーションを示しています。ロールオンへの嗜好の高まりは、サステナブルなパッケージとターゲットを絞ったアプリケーションに向けた広範な消費者トレンドを反映しており、カテゴリー全体の製品開発の優先事項を再形成しています。
スプレーは主に清潔感との関連性とアプリケーションの感覚的体験により引き続き主流です。しかし、ブランドはハイドロフルオロカーボンを圧縮空気噴射剤に置き換えることで環境への懸念に対応するために製品を再処方することで適応しています。UnileverのDoveおよびRexonaラインは、パフォーマンスを維持しながらカーボンフットプリントを削減するエコフレンドリーなエアゾールを導入しています。スティックは固体形状により液体の漏れを防ぎ、航空機の機内持ち込み規制に準拠しているため、頻繁に旅行する人に好まれる選択肢となっています。その他の製品タイプセグメントは全身用デオドラントの人気の高まりに牽引されて拡大しており、クリームとジェルはエアゾールに関連するオーバースプレーなしに全身への塗布を可能にし、ワイプはジムに通う人やアウトドア活動向けに使い捨ての利便性を提供しています。製品タイプのこの多様化は、カテゴリーが単一用途の日用品から多用途のパーソナルケア必需品へと進化していることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
カテゴリー別:
プレミアムの成長は原料とフレグランスのアップグレードを反映プレミアムデオドラントは2031年にかけて5.64%のCAGRで成長すると予想されており、市場全体のトレンドを密接に反映しています。2025年には、マス製品が92.45%の支配的な市場シェアを維持しました。プレミアムデオドラントの成長は、天然成分、高級フレグランス、サステナブルなパッケージに対価を支払う意欲が高まる消費者に牽引されています。2024年、Unileverの投資家向けコミュニケーションは、プレミアムパーソナルケアブランドの好調なパフォーマンスを強調し、マス市場の対応製品を上回る中一桁台の成長を達成しました。この成長は主に、経済回復期にプレミアム製品を選択する消費者に起因しています。マス市場製品は手頃な価格と広範な流通で認知されており、特に価格感度の高い新興市場の大多数の消費者に引き続き対応していますが、マスとプレミアムの成長格差の縮小は重要なシフトを示しています。可処分所得の増加と健康意識の拡大に伴い、より多くの消費者が価格よりも原料の透明性とブランドの価値観を優先するようになっています。
プレミアムセグメントの魅力は富裕層の消費者を超えて広がり、より高い価格帯でもアルミニウムフリーやオーガニック処方を求める健康意識の高い個人を引き付けています。Native、Schmidt's、Weledeなどのブランドは、USDA有機認証やクルエルティフリーラベルなどの認証を活用して価格プレミアムを正当化することで、天然デオドラントをプレミアム製品として効果的に位置づけています。これに応えて、マス市場ブランドは手頃な価格とプレミアム機能を組み合わせた「マスティージ」ラインを導入し、エントリーレベルの製品から移行する消費者を取り込もうとしています。この競争環境は価格帯を縮小させ、ブランドにフレグランスの複雑さ、パッケージデザイン、サステナビリティの資格情報などのイノベーションによる差別化を迫っています。プレミアムセグメントの予測5.64%のCAGRは、新しいフォーマット、原料、マーケティング戦略がマス市場ラインに採用される前にテストされる業界のイノベーション推進力としての役割を示しています。
原料源別:
クリーンビューティーが天然処方を加速天然またはオーガニックデオドラントは、2031年までに年間成長率6.25%を達成すると予測されており、他のすべての原料源を上回るペースで拡大る見込みです。この急成長は、従来型または合成処方が2025年に85.15%という圧倒的な市場シェアを占めていたにもかかわらず生じています。この変化は主に、アルミニウム系制汗剤および合成防腐剤に対する消費者の懐疑心の高まりに起因しており、ソーシャルメディアや健康擁護活動によってその傾向が増幅されています。注目すべき点として、クリーブランドクリニックの2024年ガイダンスではアルミニウム塩の安全性が認められているものの、一般消費者の認識はこの科学的見解と一致しておらず、天然代替品の訴求力を高めています。さらに、米国食品医薬品局の制汗剤モノグラフはアルミニウム化合物を承認していますが、多くのブランドが「クリーン」成分への高まる需要に対応するため、先手を打って処方の見直しを進めています。一方、合成防腐剤および香料に関する欧州連合の厳格な化粧品規制が、市場から排除されるリスクを避けるべく、メーカーを天然代替品へと向かわせています。
天然代替品の台頭にもかかわらず、従来型または合成処方は引き続き市場を支配しています。これは、その実証済みの有効性、コスト効率、および長い賞味期限によるものであり、新興市場における価格に敏感な消費者に支持されています。アルミニウム系制汗剤は発汗抑制において優れた性能を発揮しますが、これは天然代替品がしばしば及ばない基準であり、パフォーマンス重視の消費者における後者の訴求力を制限しています。しかし、ブランドが革新を進めるにつれて、この有効性の差は縮まりつつあります。プロバイオティクス、酵素、ミネラル塩を配合することで、「クリーン」なイメージを維持しながら消臭効果を高めています。天然またはオーガニックデオドラントへの旺盛な需要は、特に健康意識の高まりと規制の明確化が進む北米およびヨーロッパにおいて、成長の触媒としての重要性を示しています。天然処方の進歩と消費者教育の拡大により、このセグメントは市場シェアをさらに拡大し、従来型プレイヤーに適応を迫るか、さもなければ地位を失うリスクを突きつけることになるでしょう。
流通チャネル別:
eコマースが小売経済を再構築予測によると、オンライン小売チャネルは2031年にかけて年率6.54%で成長し、2025年に41.69%の市場シェアを占めたスーパーマーケットおよびハイパーマーケットを上回ります。eコマースの台頭は消費者の購買習慣の根本的な変化を反映しており、この変化はパンデミックによるロックダウンによって加速され、自宅配送の魅力と実店舗よりも幅広い製品選択によって強化されています。Native、Fussy、By Humankind、OffCourtなどのブランドはこのトレンドを活用し、従来の小売の門番を迂回して安定した収益のためのサブスクリプションモデルを採用しています。英国の主要な詰め替え可能デオドラントブランドであるWildは、オンラインサブスクリプションのみで顧客基盤を構築しました。2025年4月にUnileverに買収されたWildのオンラインでの成功は、実店舗への参入への道を開きました。FTI Consultingの2024年の分析は、ダイレクト・トゥ・コンシューマーブランドの顧客獲得コストの上昇を強調し、多くのブランドがオンライン販売と選択的な卸売パートナーシップを統合するオムニチャネル戦略を採用するようになっています。
スーパーマーケットとハイパーマーケットは、利便性、即時の製品アクセス、店内でのブランド比較を提供する主要な流通チャネルとして主流を占めています。しかし、消費者がオンラインプラットフォームに引き寄せられるにつれて、その市場シェアは縮小しています。これらのプラットフォームはパーソナライズされたレコメンデーション、サブスクリプション割引、実店舗では入手できないニッチブランドへのアクセスを提供しています。専門店はプレミアムおよび天然デオドラント愛好家に対応していますが、安定したニッチを占めているものの、マス市場チャネルに匹敵するスケールを持っていません。薬局、コンビニエンスストア、直販などの他の流通経路は、旅行用サイズの製品や衝動買いなど、特定のニーズに対応しています。オンライン小売の成長は、その構造的な優位性を示しています:オーバーヘッドコストの削減、高度なデータ分析、マイクロセグメントの精密なターゲティング。新興市場でeコマースインフラが強化されるにつれて、この成長軌道はさらに急勾配になり、競争環境を変え、従来の小売業者にデジタル能力の強化か時代遅れになるリスクを迫っています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
北米デオドラント市場
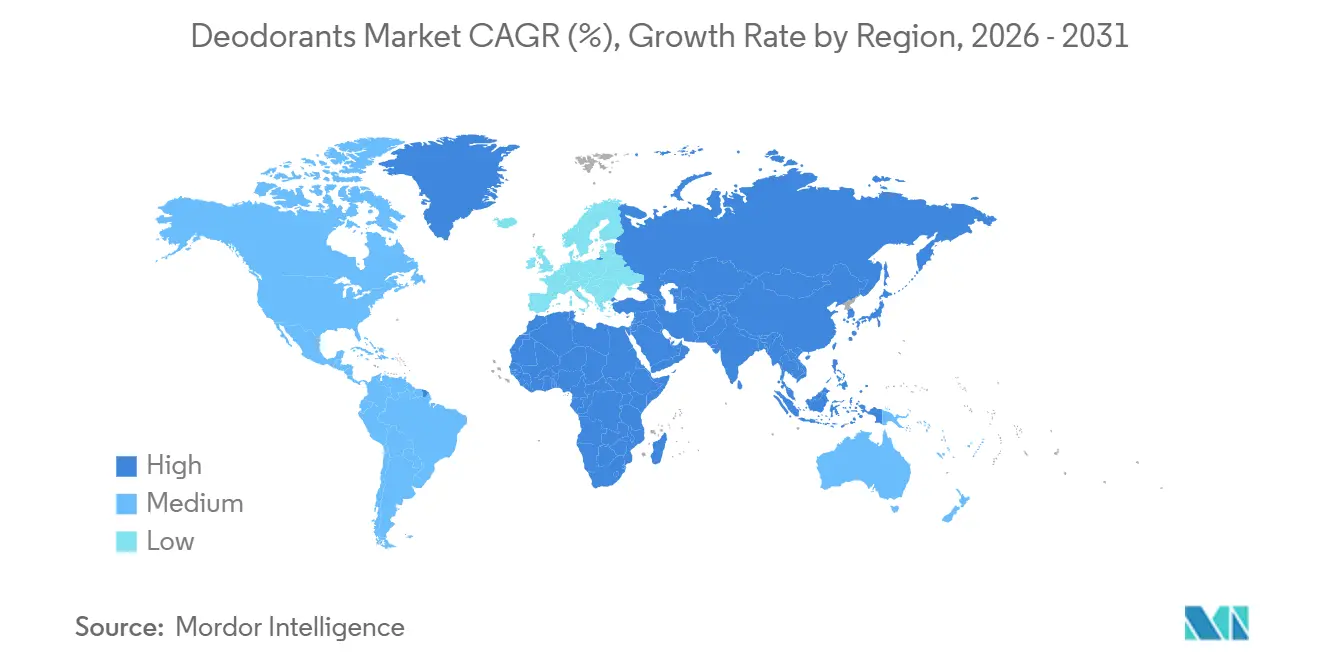
北米は2025年の市場シェアの32.92%を占め、その確立された市場プレゼンスと、全身デオドラントおよびプレミアムフォーミュレーションにおけるイノベーションのハブとしての役割を示しています。米国は最大の市場であり、その価値は歴史的に約3 ビリオン 米ドルと推定され、近年の年間成長率は6%を超えています。スティックタイプは、その利便性と使いやすさから主要なフォーマットとなっています。Procter and Gambleのシークレット・ホールボディは2024年に発売され、マルチゾーン使用に対する消費者の関心を活用し、72時間保護という臨床的な主張がフィットネス愛好家や多汗症を管理する人々に訴求しました。カナダとメキシコも段階的な成長に貢献しており、メキシコの拡大する中間層がデオドラントの普及率向上を牽引しています。この地域が成熟するにつれ、成長はプレミアム化、フォーマットイノベーション、および数量拡大よりも天然成分へのシフトによって推進されており、北米をグローバルなトレンドリーダーとして置づけています。
アジア太平洋、北米および欧州デオドラント市場
アジア太平洋地域は2031年まで年率6.39%で成長すると予測されており、最も成長の速い地域となっています。都市化、可処分所得の増加、および個人衛生に対する意識の高まりがこの成長の主要な推進要因です。プレミアム化へのシフトとeコマースの台頭が消費者需要を再形成しており、消費者はステータスと効果を伝えるブランドを選択しています。同地域最大の市場である中国は、西洋のグルーミング習慣を取り入れた都市部のミレニアル世代とZ世代によって牽引されています。アジア太平洋地域の成長は市場拡大の主要エンジンとしての役割を強化する一方、北米の成熟度と欧州のサステナビリティへの注力がそれらをグローバルなイノベーションハブとして位置づけています。
欧州・中東・アフリカデオドラント市場
欧州の消費者はエコフレンドリーなパッケージングとオーガニック成分をますます好むようになっています。このトレンドは、デオドラント需要を牽引しているパーソナルケア消費の増加によってえられています。英国国家統計局(ONS)の2024年データによると、英国におけるパーソナルケアへの消費者支出は419 ビリオン 英ポンドに達しました[3]。2025年4月にUnileverに買収された英国のWild Cosmetics Ltd (Unilever)は、詰め替え可能なアルミニウムケースとプラスチックフリーの詰め替えで忠実な顧客基盤を構築し、このトレンドを体現しています。ドイツ、フランス、英国が欧州需要をリードしており、消費者は成分の透明性とサステナブルなパッケージングを優先しています。中東とアフリカは規模の小さい市場ですが、都市化と西洋のグルーミング規範の浸透により拡大しています。UAEとサウジアラビアが地域需要をリードしており、暑い気候の中でプレミアムフレグランスと長時間保護を求める富裕層の消費者によって牽引されています。南アフリカ、ナジェリア、エジプト、モロッコ、トルコは新興の機会を示していますが、普及率は世界平均を下回っています。
規制環境
世界的に見ると、デオドラントは主に化粧品として規制されているが、要件は表示内容や地域によって異なり、多国籍ポートフォリオにおける処方設計とラベリングの複雑さを増大させている。欧州連合では、デオドラントは化粧品規則(EC)1223/2009に準拠する必要があり、安全性評価、責任者の義務、成分表示が含まれ、継続的な改訂によりコンプライアンス要件は厳格化され続けている。
2026年、EUは委員会規則(EU)2026/78(2026年1月12日)を採択し、特定のCMR物質を化粧品において2026年5月1日付で禁止した。また委員会規則(EU)2026/909(2026年4月27日)は(EC)1223/2009を改正し、デオドラントに関連する変更を導入した。これには、銀含有量の上限を条件にスプレー式デオドラントにおいて銀亜鉛ゼオライト(アンモニウム銀亜鉛アルミニウムシリケート)を最大1%まで許容することが含まれる。別途、規則(EU)2024/1328はREACHを改正し、D4、D5、D6シロキサンを洗い流さないタイプの化粧品において0.1%以上含有する場合に2027年6月6日付で制限し、多くのデオドラント形態で使用される持続性・官能システムに影響を与える。英国では、2026年制定法律文書第23号(2026年7月15日制定)が3-(4'-メチルベンジリデン)-カンファーを禁止し、ホルムアルデヒド放出防腐剤に関する更新された警告表示を義務付けており、EUおよび英国の流通チャネル間でSKUおよびデザインの差別化が必要となり得るブレグジット後の分岐が浮き彫りになっている。
競争環境
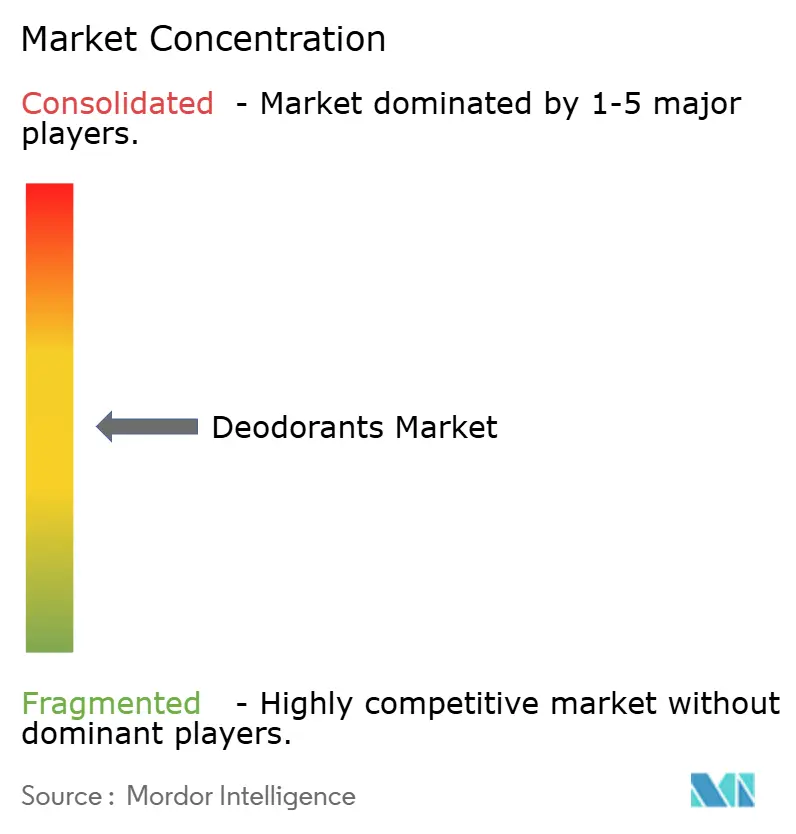
デオドラント市場は中程度の断片化を示しており、Unilever Plc、The Procter and Gamble Company、Natura and Co. Holding SA、The Colgate Palmolive Company、Beiersdorf AGなどのグローバル大手がデオドラント市場の大きなシェアを保持し、棚スペースとブランドエクイティを活用しています。しかし、ソーシャルメディアとサブスクリプションベースのモデルを活用するダイレクト・トゥ・コンシューマーブランドからの競争が激化しています。2025年4月のUnileverによる英国の主要詰め替え可能デオドラントブランドWildの買収は、サステナビリティに注力するチャレンジャーの重要性の高まりを示しています。この買収は、確立された企業が新しい顧客基盤にアクセスするために革新的なスタートアップを買収するパーソナルケア市場の広範なトレンドと一致しています。Fussy、By Humankind、OffCourtなどのブランドは、仲介業者を迂回し、インフルエンサーマーケティングを活用し、安定した収益のためのサブスクリプションサービスを提供することで従来の小売を破壊しています。これらのブランドは天然成分、詰め替え可能なパッケージ、透明なサプライチェーンに注力し、若い価値意識の高い消費者に訴求しています。
デオドラント市場のイノベーションは3つの主要分野に集中しています:脇の下を超えたアプリケーションゾーンの拡大、天然・アルミニウムフリー処方による健康上の懸念への対応、プラスチック廃棄物削減のための詰め替え可能なパッケージの導入です。The Procter and Gamble CompanyのSecret Whole BodyとUnileverのDove Whole Body Deoは、臨床的主張とスキンケア効果を使用してプレミアム価格を支持することで、アプリケーションゾーンの拡大をリードしています。Native、Schmidt's、Weledeなどのブランドは、USDA有機認証とクルエルティフリー認証に支えられた天然処方の採用を推進しています。一方、WildとSalt of the Earthは、使い捨てプラスチックを排除するためにアルミニウムケースと段ボール詰め替えを提供することで、詰め替え可能なパッケージソリューションを推進しています。
セレブリティによる推薦はブランド成長の重要な戦略となっています:ジェイソン・モモアとNativeのパートナーシップ、ジャスティン・ビーバーのSchmidt'sとのPeachesライン、ミーガン・ラピノーのSecretとのコラボレーションは、広大なソーシャルメディアフォロワーを通じてブランドの認知度を大幅に高めています。機会は、男性グルーミング、加齢に伴う体の化学変化を管理する高齢者、臨床的な強度のソリューションを求める多汗症の個人など、十分にサービスが提供されていない層に残っています。新興市場も成長の可能性を提供しており、普及率はまだ50%を下回っています。競争環境は棚スペースの支配からデジタルファースト、価値観主導のアプローチへと移行しており、市場シェアを獲得するためには機動性、信頼性、サステナビリティが重要です。
デオドラント業界リーダー
-
Unilever Plc
-
Natura and Co. Holding SA
-
Beiersdorf AG
-
The Procter and Gamble Company
-
The Colgate Palmolive Company
- 注:主要企業の掲載順は順位を示すものではありません。
デオドラント市場 このレポートでカバーされる企業
- Unilever Plc
- The Procter and Gamble Company
- Beiersdorf AG
- L'Oreal SA
- Henkel AG and Co. KGaA
- Church and Dwight Co., Inc.
- The Colgate-Palmolive Company
- Edgewell Personal Care
- Natura and Co.
- Kao Corporation
- Shiseido Co. Ltd.
- Puig SL
- Estee Lauder Companies
- Chanel SA
- LVMH (LVMH Moet Hennessy Louis Vuitton)
- Amorepacific Corp.
- Weleda AG
- Ajmal Perfumes LLC
- Wild Cosmetics Ltd (Unilever)
- Fussy Ltd
- By Humankind Inc.
市場機会と将来展望
全身用デオドラントとマルチゾーンルーティンは、伝統的な脇の下の防臭ケアを超えて使用機会を拡大するブランドの余地を広げ、フォーマットポートフォリオ(クリーム、ワイプ、スプレー、敏感肌向けバリエーション)を拡充させている。第三者による消費者調査は、この商業的根拠を裏付けている。IFFは2026年7月の調査(回答者1,200人)の結果を公表し、世界の消費者の36%、米国では44%が脇の下以外にもデオドラントを使用していることを示した。これは肌の快適性、防臭効果、香りに焦点を当てた専用の全身用ラインとメッセージングを後押しするものである。
EUの規制変更はまた、一部のイノベーション領域を明確化する一方で、他の領域を厳格化しており、短期的な製品開発の優先順位に影響を及ぼしている。規則(EU)2026/909(2026年4月採択)は、デオドラントに使用される特定成分の制限と濃度上限を更新し、銀亜鉛ゼオライトの従来の位置付けを転換して、銀含有量の上限を条件にスプレー式デオドラントの防腐剤として最大1%まで使用を認めた。これは、認可成分プールが縮小する中でエアゾールおよびスプレー形態の防腐剤戦略を後押しするものである。同時に、成分禁止と閾値の厳格化は、EUおよび英国の両方で事業を展開する企業にとって、準拠した再処方、より強固なアレルゲンおよび表示管理、地域別アソートメントへと機会をシフトさせており、そこではスケジュールや表示要件が異なる場合がある。
最近の産業開発事情 デオドラント市場
- 2026年2月:ユニリーバはDoveおよびDove Men+Careを全身用デオドラントへ拡張し、伝統的な脇の下使用を超えたマルチゾーン提案を拡大した。この動きは、カテゴリーで最も急成長するイノベーション領域における存在感を強化し、既存企業に対してより広範な使用範囲を訴求する表示やフォーマットへの対応を迫る競争圧力を高めている。
- 2026年2月:ユニリーバはDoveブランドで初となる詰め替え可能な72時間持続型制汗剤コレクションを発売し、詰め替えシステムを大規模な主流デオドラントブランドに導入した。これにより、ニッチなDTCプレイヤーを超えた再利用モデルの認知度が高まり、持続可能性を重視したパーソナルケア商品構成の拡大を目指す小売業者を後押ししている。
- 2024年2月:プロクター・アンド・ギャンブルはOld Spice Total Body Deodorantを発売し、脇の下以外での使用を想定した全身用防臭フォーマットへとブランドを拡張した。この発売は、Old Spiceの対応可能な使用機会を広げ、全身用デオドラントをマス向けグルーミングにおける独立したサブカテゴリーとして定着させる一助となった。
デオドラント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、体臭および発汗を管理するために使用される消費者向けデオドラントおよび制汗剤を対象とし、主要な小売および専門流通ルートにおける製品販売額として計上し、グローバルレベルで集計しています。
対象外の範囲:フレグランスのみのボディミスト、タルカムパウダー、および工業用消臭剤は本市場規模に含まれません。
セグメンテーション概要
- 製品タイプ別
- スプレー
- スティック
- ロールオン
- その他の製品タイプ
- カテゴリー別
- プレミアム
- マス
- 原料源別
- 従来型/合成
- 天然/オーガニック
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店
- オンライン小売チャネル
- その他の流通チャネル
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- サウジアラビア
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルに数値を入力する前に、デオドラントの需要と供給の明確なコンテキストを構築することから始まります。米国国勢調査の小売指標、米国労働統計局のインフレ系列、関連製品グループの国連コムトレード貿易フロー、ならび人口・所得・通貨コンテキストに関する世界銀行およびIMFのマクロ系列などの公開資料を活用しています。
カテゴリー動向を把握するため、関税スケジュール、査読済みの皮膚科学および消費者安全に関する刊行物、ならびにブランドオーナーが年次報告書、投資家向け資料、製品クレーム開示を通じて公表する資料も参照しています。企業側については、企業財務およびニュースインテリジェンスに特化した有料サブスクリプションを利用するとともに、価格設定に影響を与えうるクレームの方向性や処方の変化を把握するために特許データベースも参照しています。このデスクリサーチのリストは例示的なものであり、データ収集、検証、および明確化のためにリサーチプロセス中に他のソースも使用されます。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチで確認した内容、特にデオドラントの価格設定、プロモーション、および地域ごとの流通状況を検証するために活用されます。ブランドオーナー、受託製造業者、原料・包装関連の参加者、小売・流通の専門家など多様な関係者と対話し、地域別の採用状況や価格帯が過度に一般化されないよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカをカバーしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | アジア太平洋:40% |
| 中位層:48% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:14% | マネージャー:56% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、人口構造、都市部比率、およびパーソナルケア支出シグナルを用いて地域別にカテゴリー支出を再構築し、カテゴリー参加率と価格帯を通じてデオドラント価値に換算するトップダウン型の需要プール構築から始まります。合計値の妥当性を確保するため、チャネル横断でサンプリングしたブランドおよびプライベートラベルの価格帯、出荷・貿易の方向性、ならびにサプライヤーと小売業者による数量動向の確認といった選択的なボトムアップ検証によって出力値を裏付けています。
モデルの主要インプットには、地域別デオドラントおよび制汗剤の普及率、コア消費者コホート全体の平均使用頻度、オフライン小売とeコマース間のチャネルミックスの変化、単価の推移(インフレ転嫁を含む)、ならびにクロスボーダーブランドの貿易・通貨タイミングが含まれます。カバレッジが不均一な場合、類似した所得・気候パターンを示す近隣市場を代理として使用してギャップを補い、代理値が採用率を過大評価しないようインタビューのフィードバックで調整しています。
予測については、価格設定、プロモーション強度、およびプレミアム化に関する専門家の見解に裏付けられた中心シナリオを用いたシナリオ分析を採用し、可処分所得の成長や消費者物価インフレなどのマクロ指標でトレンドをストレステストしています。短期的なショックが確認される場合(例えば、突然の原材料コスト変動)、直線的なCAGRを強制するのではなく、年次調整を通じて近期の軌道を平滑化しています。
データ検証と更新サイクル
最終的な数値が単一のデータストリームに依存しないよう、検証は複数の層で実施されます。地域パーソナルケア支出の方向性、輸出入の動向、製品形態別の観察された価格帯といった独立したシグナルとモデル結果を比較し、内部承認前に外れ値を調査します。
差異が重大な場合、アナリストは前提条件を再確認し、換算係数を見直し、変化した内容とそれが一時的なものか構造的なものかを確認するために関連する専門家に再連絡します。レポートは年次で更新され、主要なイベントがカテゴリーの価格設定、供給、または需要に影響を与えた場合には中間更新が行われます。納品前に最新のレビューパスが完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができます。
Mordor Intelligenceのデオドラント市場規模と他の公表推計値との比較
デオドラントの公表市場規模は、同じ製品を説明しているように見えても、大きく乖離することがあります。その差異は通常、各出版社が何を含めるかの定義、基準年の設定、および時系列での価格の一貫性の保ち方に起因しています。
一部の推計は隣接するパーソナルケアのカテゴリーを統合したり、より広い製品・チャネル定義を使用したりするため、数値が急速に膨らむことがあります。Mordor Intelligenceでは、個人の消臭管理を目的として販売されるデオドラントおよび制汗剤のみを対象とし、フレグランスのみのボディミストを除外した2025年の米ドル定価で価値を表示しており、これが出発点と価格カーブを変化させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 26.65 ビリオン 米ドル(2025年) | |
| 業界アドバイザリーA | 25.80 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、価格を定価ベースに明示的に正規化せずに名目米ドルで報告しているようであり、インフレとプレミアム化が活発な場合に価値がずれる可能性があります。 |
| グローバル出版社B | 34.54 ビリオン 米ドル(2025年) | 異なる地域集計および報告基準でより広いデオドラントおよび制汗剤の範囲をカバーしており、より広い製品分類とトン数連動のスケーリングが含まれている可能性があり、収益合計が拡大します。 |
これらを総合すると、差異は主に対象範囲の厳密さ、使用された年と通貨基準、および地間での価格推移の扱い方によって説明されます。当社のアプローチは明確な需要指標、チャネル価格確認、および再現可能な調整に基づいており、新たなエビデンスが得られた際に規模を照合しやすくなっています。
レポートで回答される主要な質問
2031年までの世界のデオドラント売上規模はどのくらいになりますか?
デオドラント市場規模は2031年までにUSD 348億5,000万に達すると予測されており、5.28%のCAGRを反映しています。
最も成長が速いフォーマットはどれですか?
ロールオンデオドラントは2031年にかけて5.87%のCAGRで成長しており、スプレーとスティックを上回っています。
なぜ天然処方がシェアを拡大しているのですか?
アルミニウム化合物に対する消費者の懐疑論とEUの厳格な原料規制が、天然・オーガニック製品の6.25%のCAGRを牽引しています。
eコマースはカテゴリーの成長をどのように再形成していますか?
オンライン販売はDTCサブスクリプションと世界的なインターネット普及率の上昇に牽引され、6.54%のCAGRで拡大すると予測されています。