
ドライシャンプー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
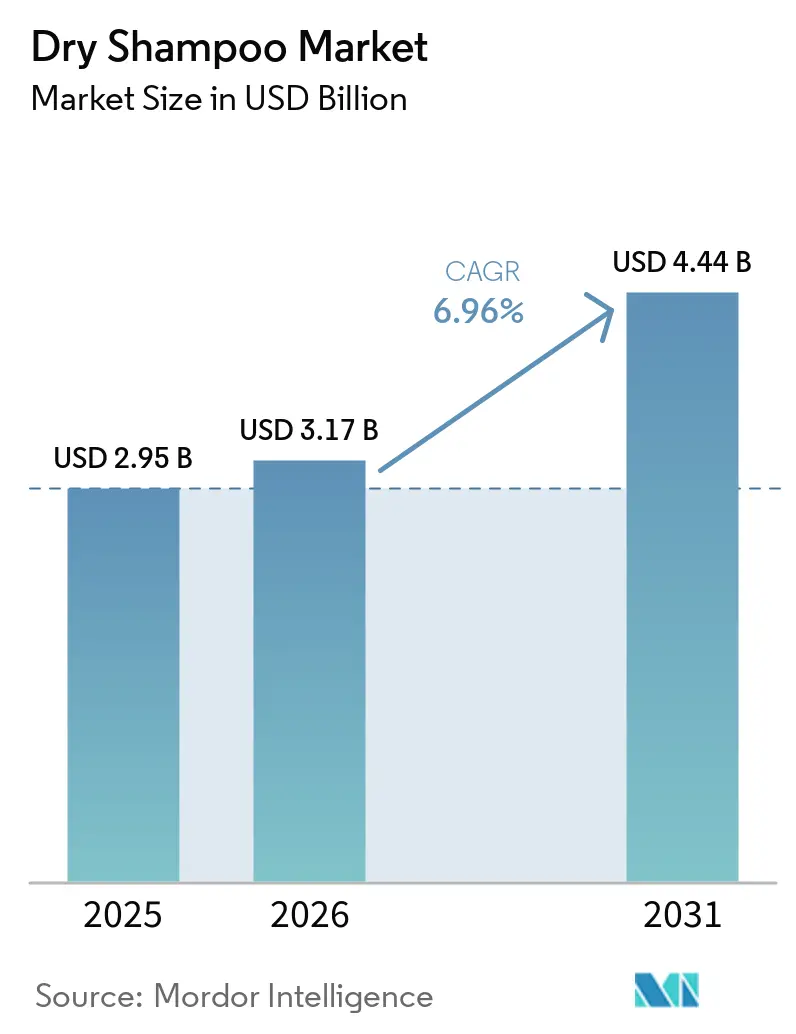
| 市場規模 (2026) | 3.17 十億米ドル |
| 市場規模 (2031) | 4.44 十億米ドル |
| 成長率 (2026 - 2031) | 6.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
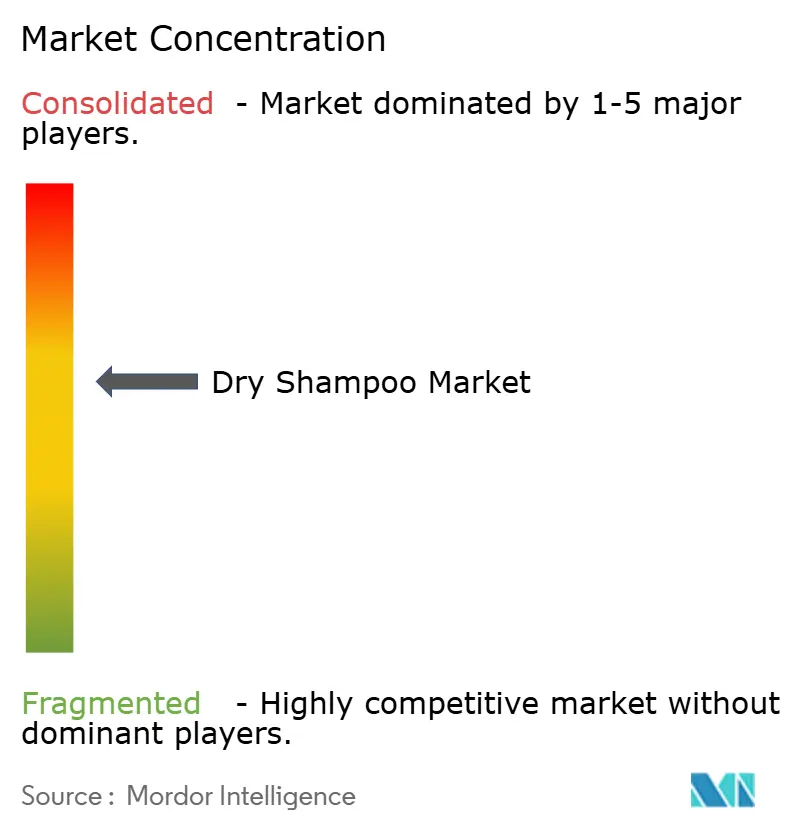
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドライシャンプー市場分析
ドライシャンプー市場規模は、2025年の29億5,000万米ドルから2026年には31億7,000万米ドルへと成長し、2026年~2031年にかけてCAGR 6.96%で2031年までに44億4,000万米ドルに達すると予測されています。都市型ライフスタイルの加速、従来型シャンプーによる洗髪間隔の長期化、および新興経済圏におけるデジタルアクセスの拡大が基礎需要を押し上げています。カリフォルニア州および欧州連合における揮発性有機化合物(VOC)規制の強化に対応するため、噴射剤不使用の選択肢を求める消費者の間でパウダーおよびローション・トゥ・パウダー形式が人気を集めています[1]。EU化粧品規則1223/2009および米国MoCRAに基づく成分透明性要件は、試験・リコールコストを負担できる既存企業に有利に働く一方、模倣品の排除と公式チャネルへの消費者信頼向上にも寄与しています。同時に、バイオテクノロジーが製品設計を刷新しており、ペプチドベースの消臭活性成分がサロンおよびホームケアの両ルーティンにおいて低残留パフォーマンスを実現しています。
レポートの主要なポイント
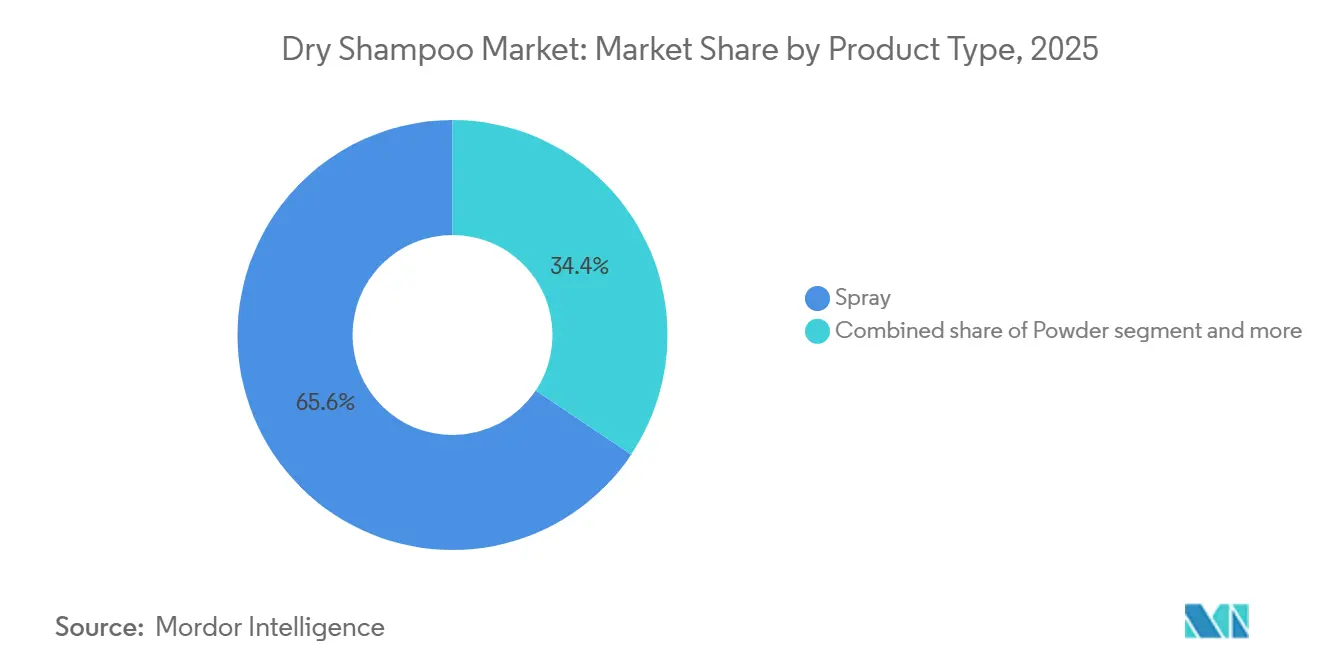
- 製品タイプ別では、スプレーエアゾールが2025年のドライシャンプー市場シェアの65.62%を占めてトップとなり、パウダー形式は2031年にかけてCAGR 7.80%で成長すると予測されています。
- 性質別では、従来型製剤が2025年に76.74%の売上を獲得し、オーガニック製品は2031年にかけてCAGR 8.13%で拡大する見込みです。
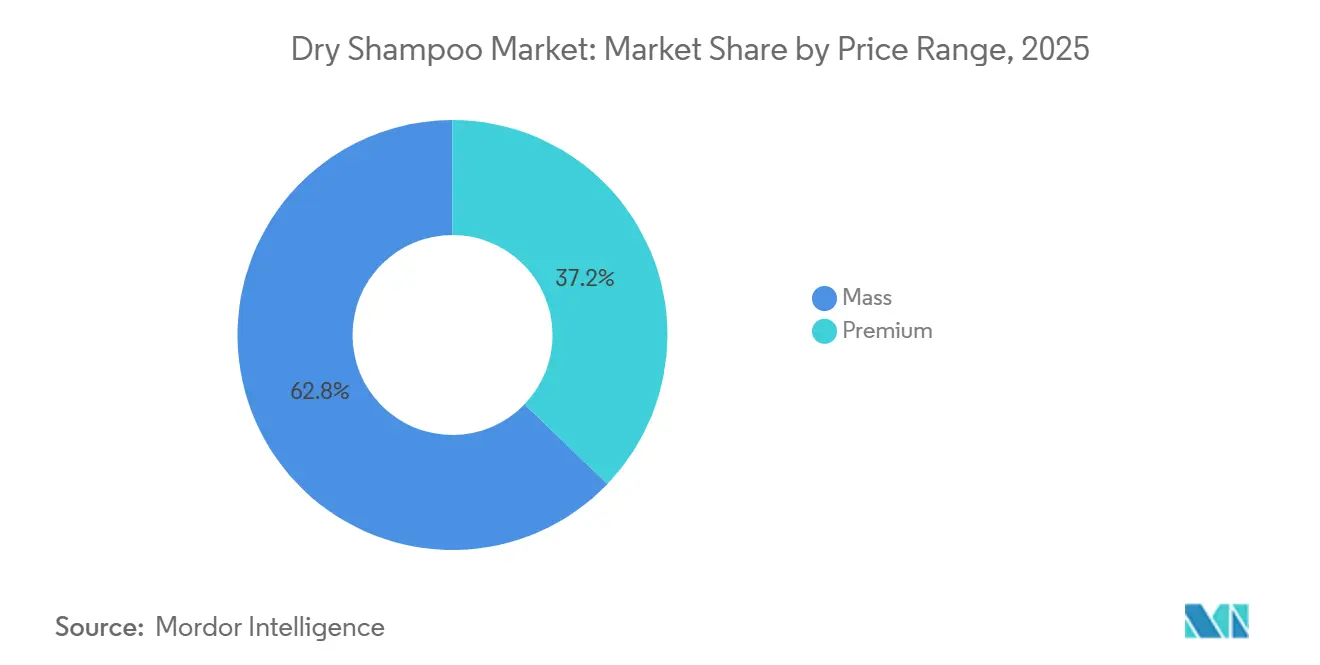
- 価格帯別では、マス市場向けSKUが2025年の売上の62.82%を占めましたが、プレミアム製品は同期間にCAGR 7.78%で成長すると予測されています。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の37.62%を占め、オンライン小売はCAGR 8.12%で最も速い成長が見込まれています。
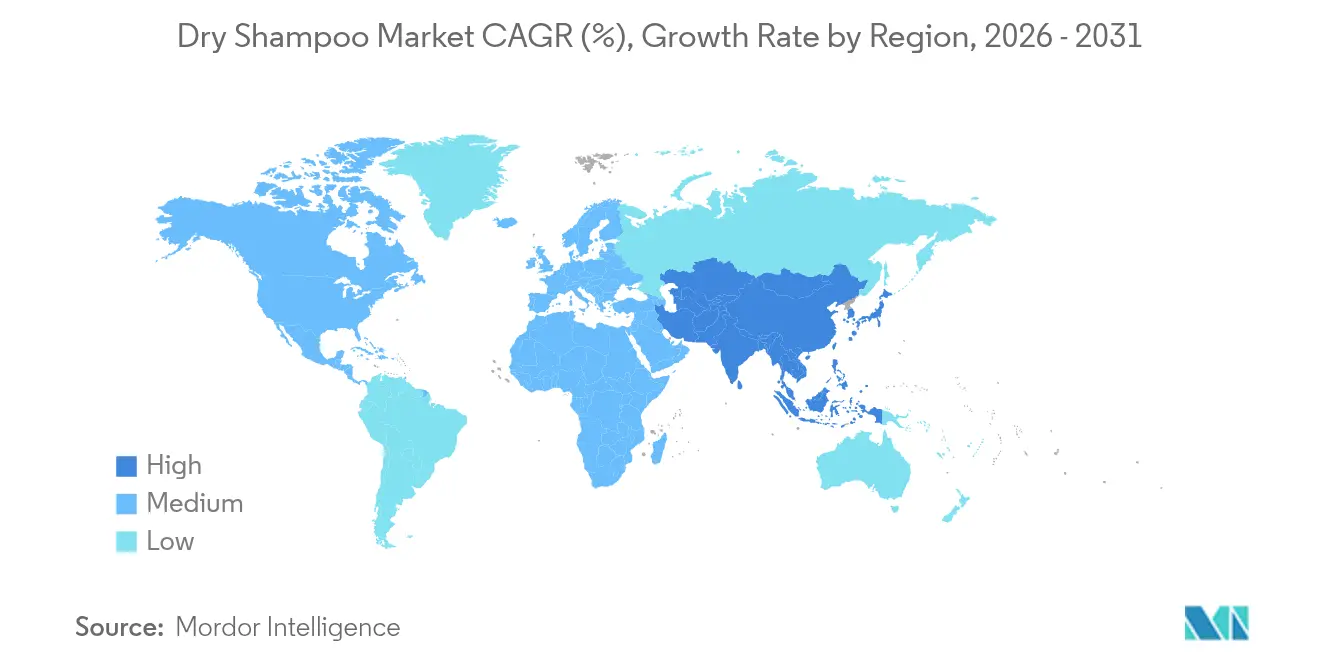
- 地域別では、欧州が2025年の売上の35.43%を占め、アジア太平洋地域は2031年にかけてCAGR 7.88%で最も高い地域成長率を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 便利な ヘアケアルーティンへの需要増加 | +1.2% | 北米、欧州、都市部アジア太平洋に集中した グローバル | 短期 (2年以内) |
| 女性 労働力における採用拡大 | +0.9% | 北米、西欧、都市部インド、中国で最も強い グローバル | 中期 (2~4年) |
| 新興 市場におけるEコマースチャネルの拡大 | +1.5% | アジア太平洋 (ベトナム、タイ、インドネシア)、ラテンアメリカ(ブラジル、アルゼンチン)、中東 | 中期 (2~4年) |
| 空港および機内小売での トラベルサイズSKUによる衝動買いの促進 | +0.6% | 北米、欧州、中東(ドバイ、ドーハ)、 アジア太平洋(シンガポール、バンコク)のグローバル主要旅行拠点 | 短期 (2年以内) |
| サロン主導の 来店間カラー保護ルーティン | +0.8% | 北米、欧州、都市部アジア太平洋(日本、韓国、中国) | 長期 (4年以上) |
| ウォーターレス美容製品ラインへの サステナビリティ推進 | +1.1% | 欧州、北米、オーストラリア・ニュージーランド、都市部アジア太平洋への波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
便利なヘアケアルーティンへの需要増加
時間に追われるビジネスパーソンは、従来の洗髪サイクルの代替として、2分以内に皮脂吸収を実現するドライシャンプーに注目しています。この変化は、米国ヘアケア市場で最も急成長している人口層であるZ世代の消費者の間で特に顕著であり、シャンプーファミリーの製品が市場を席巻しています。この動きは単なる利便性にとどまらず、ドライシャンプーは複数日にわたるスタイリングを可能にし、ヒートツールの使用と水の無駄を最小限に抑えます。このトレンドは、皮膚科学的アプローチで頭皮の健康と髪の活力を重視するヘアケアの「スキンケア化」と一致しています。ブランドは革新を続けており、汗で活性化するフレグランスなどの機能を導入しています。例えば、Batisteの2024年3月発売のタッチ・アクティベーテッド・ドライシャンプーは、身体活動中に香りを放出し、ドライシャンプーを単なる応急処置から活動的なライフスタイルに欠かせないアクセサリーへと昇華させています。米国労働統計局は、2020年から2030年にかけてパーソナルケアサービスの雇用が33%成長し、総雇用成長率の5倍を上回ると予測しています[2]。これは、サロンの仕上がりを自宅で再現できる製品への強固な需要を裏付けています。時間的制約、頭皮の健康への注目、自宅でのスタイリング需要の相互作用を踏まえると、ドライシャンプーは一時的なトレンドにとどまらず、市場における重要な成長カテゴリーとして浮上しています。
女性労働力における採用拡大
OECD経済圏では、2024年の女性労働参加率が67.1%以上で安定しています。このトレンドにより共働き世帯が増加し、グルーミングルーティンの効率性が裁量時間の管理において重要な役割を果たしています。都市部の働く女性が3~4日に1回の洗髪サイクルへと移行するにつれ、洗髪しない日のドライシャンプーへの依存度が高まっています。この習慣は個人的な選択にとどまらず、天然の頭皮油分とカラー処理した髪の状態を維持するために洗髪頻度を減らすことを推奨するプロのヘアスタイリストによっても支持されています。興味深いことに、男性も急速にグルーミングサービス市場に参入しています。労働統計局(BLS)は注目すべきトレンドを指摘しており、男性がかつて主に女性のものとされていたパーソナルケアルーティンを採用しつつあります。この変化は、ドライシャンプー市場が従来の女性層を超えて拡大する可能性を示唆しています。ブランドもこれに注目し、この変化する人口層に対応するためフレグランスフリーおよびノーレジデュー処方を展開しています。例えば、ビタミンEを配合しダークヘア向けに設計されたRedkenのインビジブル・ドライシャンプーは、1~2日のリフレッシュサイクルを想定して位置付けられています。このような製品は、繊細な仕上がりが求められるビジネスシーンで特に支持されています。
新興市場におけるEコマースチャネルの拡大
オンライン小売は、美容分野におけるデジタルコマースのグローバルな台頭に牽引され、2031年にかけてCAGR 8.12%で成長すると予測されています。ベトナムは東南アジアのオンライン美容販売をリードし、インドネシア、マレーシア、タイ、シンガポール、フィリピンの合計売上を上回っています。インドでは、Nykaa(187店舗、オンライン売上74%)、Tira Beauty(3桁の店舗拡大)、Sephora(26店舗、3~4年で倍増)などのオムニチャネル美容小売業者が、拡張現実とインフルエンサー主導のライブコマースを活用して初回購入者を獲得しています。世界第3位のヘアケア市場であるブラジルでは、広告費が2022年の440億9,000万レアルから2024年には605億レアルに増加し、EコマースによってLola From Rioなどのダイレクト・トゥ・コンシューマーブランドが従来の小売を迂回することが可能になっています。MoCRAに基づく少額輸入免税措置の廃止により模倣品の流入が減少し、米国税関・国境警備局はFY2023年に摘発した模倣品の31%が美容品であったと報告しています。正規ブランドはブロックチェーン認証サプライチェーンと認定ブランドストアへの投資を進めています。新興市場におけるデジタルアクセスの向上と先進国における模倣品対策の強化により、Eコマースは成長ドライバーと品質管理の競争の場の両方として位置付けられています。
ウォーターレス美容製品ラインへのサステナビリティ推進
ドライシャンプーは、生分解性ポリマー、詰め替え可能なパッケージ、ゼロウェイスト供給システムを通じて節水目標の達成に貢献しており、欧州および北米のエコ意識の高い消費者に支持されています。欧州委員会によると、2021年にEU化粧品セクターは研究開発に20億ユーロを投資し、REACHに基づくマイクロプラスチック規制やPCR含有量義務化などのサステナビリティ施策に牽引されて2013年比30%増となりました。L'Oréalブランドのリドケンは、カラーポートフォリオのボトルに少なくとも96%のリサイクルプラスチックを使用し、OECD 301基準に基づく生分解性試験を実施しています。グリーンシールのGS-50認証はエアゾールを禁止し、VOC含有量を2~5%に制限し、PFAS、パラベン、フタル酸エステルを禁止しており、パウダーおよびローション・トゥ・パウダー型ドライシャンプーのコンプライアンスを可能にしています。Unileverの2024年のK18買収は、ウォーターレスイノベーションの価値を裏付けており、K18のエアウォッシュ・ドライシャンプーはペプチドベースのオダーバインド技術を使用して臭いを中和しアレルゲンを低減しています。タイは化粧品の85%を国内生産し、年間10~13%の輸出成長を見込んでおり、国際貿易局によると、植物成分とウェルネスを融合した「Tビューティー」クリーン処方のハブとして台頭し、ASEANおよび中東市場向けのウォーターレス・ドライシャンプー製造を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| エアゾール 噴射剤およびタルク関連の健康懸念 | -0.9% | EU、カリフォルニア州、一部の米国州で規制審査が強化された グローバル | 短期 (2年以内) |
| 模倣品・低品質 製品によるブランド信頼の低下 | -0.7% | 英国、EU、米国、中国・香港からの越境輸送に集中した グローバルEコマースチャネル | 中期 (2~4年) |
| サプライチェーンにおける デンプン系原料の価格変動 | -0.5% | タイ、ベトナム、インド(タピオカ・米デンプン)の農業商品市場にエクスポージャーを持つ グローバル | 中期 (2~4年) |
| 一部の米国州における VOC排出規制によるエアゾール処方の制限 | -0.4% | カリフォルニア州、米国北東部の一部州、カナダおよびEUへの波及の可能性 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
エアゾール噴射剤およびタルク関連の健康懸念
吸入リスクおよびタルク汚染を理由に、処方者は従来の成分と供給システムを廃棄しつつあります。この転換は利益率を圧迫し、再処方されたSKUの市場投入までの期間を延長しています。欧州委員会の消費者安全科学委員会(SCCS)は2024年の意見書において、一般的に使用される25%濃度での二酸化チタン(TiO2)をヘアエアゾールスプレーにおいて安全でないと判断しました[3]。同委員会は、発がん性の吸入リスクを理由に、消費者向けの最大安全濃度を1.4%、プロの美容師向けを1.11%と設定しました。同時に、米国FDAはアスベスト汚染の発見を受けてタルク試験を強化しています。MoCRAが化粧品グレードのタルクに対する標準化された試験方法を義務付ける中、FDAが2024年に提案規則を撤回して再検討に入ったことで、製造業者は規制上の難題に直面しています。これらの二重の健康懸念に対応するため、Briogeoは2024年12月にスタイル+トリート・ドライシャンプー・パフを発売しました。この製品はタルクフリーかつエアゾールフリーで、パウダーパフアプリケーターを使用しながら皮脂吸収効果を確保しています。国際がん研究機関(IARC)はタルク、TiO2、カーボンブラックを吸入発がん物質として分類しています。この分類は特にエアゾール形式のドライシャンプーに規制上の課題をもたらし、市場をパウダー、ペースト、ローション・トゥ・パウダーの代替品へと向かわせています。
模倣品・低品質製品によるブランド信頼の低下
規制されていないオンラインマーケットプレイスで販売される模倣ドライシャンプーがサプライチェーンに有害汚染物質をもたらし、消費者の信頼を損ない、ブランドに認証技術と法的措置への投資を強いています。英国知的財産庁の試験では、模倣化粧品から酸化ベリリウム、ヒ素、鉛、水銀などの汚染物質が検出され、消費者団体Which?は、オンラインで購入した化粧品の67%が模倣品である可能性が高いと報告しています。EUIPOは、模倣品がEU化粧品セクターに年間30億ユーロ、総売上の4.8%のコストをもたらすと推計しており、英国女性の24%が価格感度から模倣品を意図的に購入しています。税関・国境警備局は、FY2023年に摘発した模倣品の31%が美容・パーソナルケア用品であったと指摘し、FDAは中国・香港からの800米ドル未満の輸送に対するMoCRAに基づく少額輸入免税措置を廃止しました。この政策により検査率と輸入コストは上昇しますが、模倣品の浸透は低下します。FDAのMoCRAイニシアチブにより登録製品数は35,102件から589,762件に拡大し、正規製造業者のコンプライアンス基準が設けられましたが、執行は依然として不均一です。ブランドは認定Eコマースプラットフォームと提携し、QRコードトレーサビリティシステムを導入しており、これにより着地コストが3~5%増加しますが、模倣品による評判被害を軽減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エアゾールの優位性とパウダーの台頭2025年、スプレーエアゾールは市場の65.62%を占め、均一な製品分布を好む消費者の嗜好を反映しています。しかし、健康・環境への懸念に牽引され、パウダー形式は2031年にかけてCAGR 7.80%で成長すると予測されています。非エアゾール型ドライシャンプーの検索数は前年比37.3%増加し、携帯性と吸入リスクの低減を理由にパウダーパフやブラシなどのツールが注目を集めています。2025年1月、Kitschはタルクとエアゾールを使用しないポンプ・パウダー・ドライシャンプーを発売し、Ceremoniaはアロールートと天然デンプン代替品を使用したドライシャンプーを発表しました。R+Co Bleuのベイパーローションtoパウダードライシャンプーはクリームの精度とパウダーの効果を組み合わせ、ルーズパウダー形式の課題に対応しています。フォームやペーストを含む「その他の製品タイプ」セグメントはニッチですが、触覚的なコントロールを好むスタイリストのサロンチャネルで成長しています。
規制の変化がこの転換を加速しています。SCSCは発がん性の懸念からエアゾール中の二酸化チタンを消費者向け1.4%、美容師向け1.11%に制限しました。カリフォルニア州および米国北東部の州はVOC制限を10%未満に設定し、噴射剤処方を制約しています。Procter & Gambleは規制に準拠しながらスプレー性能を維持するため低VOC噴射剤ブレンドの特許を取得しています。パウダー形式はグリーンシールGS-50認証の恩恵を受けており、同認証はエアゾールを禁止し、VOCを2~5%に制限し、PFASとパラベンを禁止することで、エコ意識の高い消費者に訴求しています。形式の転換はセグメント化を反映しており、エアゾールは利便性からマス小売と旅行市場を支配し、パウダーは成分透明性が高価格を正当化するプレミアムおよびクリーンビューティーのニッチ市場を獲得しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
性質別:
オーガニックの圧力にさらされる従来型処方2025年、従来型ドライシャンプーは市場シェアの76.74%を占め、合成フレグランス、シリコーンベース剤、石油由来噴射剤を活用するBatiste、TRESemmé、Panteneなどのブランドが牽引しています。しかし、クリーンビューティー認証と成分透明性に後押しされ、オーガニックドライシャンプーは2031年にかけてCAGR 8.13%で成長すると予測されています。ECOCERTのCOSMOSオーガニック基準は、99%の天然由来成分、95%のオーガニック植物成分、リーブオン化粧品の製品重量の20%(リンスオフは10%)のオーガニック含有量を義務付け、合成フレグランス、パラベン、ほとんどのシリコーンを禁止しています。EWG認証はエアゾールを禁止し、完全なフレグランス開示を要求し、アレルゲン性試験を義務付けており、クリーンビューティーブランドに高いコンプライアンス障壁を設けています。
プレミアム製品の効果に対する消費者の懐疑心がオーガニックの成長を促進しており、多くの消費者はプレミアム製品がマス市場の代替品を上回るとは考えていません。価格プレミアムを正当化するため、オーガニックブランドは頭皮の健康、ビルドアップの低減、アレルゲン回避などのメリットを強調しています。Ceremoniaのアロールートベースのドライシャンプーは植物由来処方でラテン系消費者をターゲットにし、2024年第1四半期にUnileverに買収されたK18は臭いを中和するバイオテクペプチドプラットフォームを提供しています。植物成分とクリーンラベルを重視するタイの「Tビューティー」ムーブメントは、ハラール認証が文化的嗜好と一致するASEANおよび中東市場向けのオーガニックドライシャンプーの製造ハブとして同国を位置付けています。従来型処方は手頃な価格からマス市場を支配し続けますが、オーガニック製品は成分の出所と認証の厳格さによって正当化される30~50%の価格プレミアムでプレミアムニッチを開拓しています。
価格帯別:
マス市場のアクセシビリティとプレミアムの差別化2025年、マス市場向けドライシャンプーは売上の62.82%を占め、スーパーマーケット、ハイパーマーケット、ドラッグストアを通じて流通する多国籍CPGブランドの手頃な価格と価格決定力を反映しています。プレミアムドライシャンプーは、サロンのプロフェッショナル、Sephora、Ulta、Nykaaなどの高級美容小売業者、および頭皮の健康、バイオテク活性成分、サステナブルパッケージを重視するダイレクト・トゥ・コンシューマーブランドに牽引され、2031年にかけてCAGR 7.78%で成長すると予測されています。多くの消費者は他の美容セグメントと比較してヘアケアを手頃と見なしており、2025年にはトラベルサイズの単品販売が急増しています。プレミアムブランドは、1オンスあたりのプレミアムを維持しながら参入障壁を下げるため、小型SKUを活用しています。
ヘアケアがセグメントの10%を占めるインドの高級美容市場は、プレミアムの機会を浮き彫りにしています。Nykaa(FY24までに187店舗、オンライン売上74%)、Tira Beauty(店舗拡大中)、Sephora(3~4年で26店舗を倍増)などの小売業者は、拡張現実ツールと店内コンサルタントを活用して初回プレミアムヘアケア購入者を獲得しています。L'Oréalの2025年7月のColor Wow買収は、マス市場の代替品に対して2~3倍の価格プレミアムを実現するサロン専用チャネルの価値を裏付けています。マスブランドは、ドラッグストアで販売されるビオチンやケラチンなどのプレミアム訴求を持つ「マスティージ」ティアを導入し、TargetやWalmartなどの小売業者と提携して20~30%の割引を提供することでシェアを守っています。価格セグメント化は使用シーンに焦点を当てており、日常のリフレッシュにはマスSKU、カラー処理した髪やイベントにはプレミアムSKU、空港やホテルでの衝動買いにはトラベルミニが対応しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
オムニチャネルの収束とEコマースの加速2025年、スーパーマーケットおよびハイパーマーケットはドライシャンプー売上の37.62%を獲得し、高い来店客数、衝動買いを促すエンドキャップ配置、2個買うと1個無料などのプロモーションを活用しています。オンライン小売店は、マーケットプレイスの拡大、ソーシャルコマース(TikTokショップ、インスタグラムショップ)、リピート購入を確保するサブスクリプションモデルに牽引され、2031年にかけてCAGR 8.12%で成長すると予測されています。2024年に12億4,400万米ドルと評価され年間1%成長するシンガポールの美容・パーソナルケア市場は、デジタルに精通した人口を示しており、15歳以上の97%がオンライン消費者です。国際貿易局によると、Eコマース売上は2027年までに140億米ドルに達すると予測されており、オンラインチャネルの強い成長ポテンシャルを示しています。
健康・美容専門店、およびUlta、Sephora、Watsons、Sally Beautyなどの専門小売業者は、コンサルタントが髪質に合わせた製品を推薦する重要な発見の場として機能しています。例えば、Sally Beautyはドライシャンプーを「洗髪の合間に髪を清潔に保つ」ソリューションとして販売し、スタイリング製品と組み合わせてバスケット拡大を促しています。コンビニエンスストアおよび「その他の流通チャネル」(空港免税店、ホテルアメニティ、ジム)は、トラベルサイズSKUによる衝動買いを促進しています。2025年、米国の旅行需要がミニサイズ美容品の売上を押し上げ、空港小売と機内カタログは消費者が利便性のために20~40%のプレミアムを支払う高利益率チャネルを提供しています。MoCRAに基づく中国・香港からの輸送に対する少額輸入免税措置の廃止により模倣品の流入が減少し、米国政府説明責任局によると、ブランドはLazMall、Shopeeモール、Nykaaラグジュアリーなどの認定マーケットプレイスストアを優先するようになっています。店内での発見、オンラインでの補充、ソーシャルコマースを組み合わせたオムニチャネル戦略が今や不可欠となっています。ブランドはCRMシステムに投資して再購入リマインダーとパーソナライズされたメッセージを送信し、再購入サイクルを最大25%短縮しています。
地域分析
ヨーロッパ ドライシャンプー市場
ヨーロッパは2025年のドライシャンプー市場シェアの35.43%を占めており、確立されたグルーミング習慣と、エコフレンドリーな包装の使用を促進する厳格なリサイクル規制によって牽引されています。欧州連合は、低揮発性有機化合物(VOC)スプレーおよびアルミ缶などのリサイクル可能な素材の採用を促進する規則を実施しており、これらの製品を環境意識の高い消費者にとってより魅力的なものにしています。プレミアムオーガニックドライシャンプーはますます人気が高まっており、この地域の消費者は効果的かつ持続可能な製品により多くの費用を支払う意欲を示しています。小売業者はこれらの高級オプションに対してより多く棚スペースを割り当てており、ヨーロッパにおけるエコフレンドリーで健康志向の製品への需要の高まりを反映しています。
アジア太平洋 ドライシャンプー市場
アジア太平洋地域は、インド、中国、東南アジアなどの国々における可処分所得の増加、都市化、および水不足の問題に牽引され、2031年までCAGR 7.88%で成長すると予測されています。これらの課題は、ドライシャンプーを含む節水型パーソナルケア製品の採用を促進しています。インドでは、地元ブランドがアーユルヴェーダ処方を活用して消費者を引き付けており、韓国企業は多湿な気候向けに設計された革新的な頭皮鎮静パウダーを導入しています。都市部の人口における衛生と利便性への意識の高まりが、この地域でのドライシャンプーの需要をさらに押し上げており、市場成長の重要な領域となっています。ソーシャルメディアおよびオンラインプラットフォームの影響力の拡大が、これらの製品に対する認知度向上に貢献しています。
南北アメリカおよび中東・アフリカ ドライシャンプー市場
北米では、多忙なライフスタイルと、ヘアスタイリングルーティンの一部としてドライシャンプーの使用を促進する強力なサロン文化に支えられ、ドライシャンプー市場が着実な成長を遂げています。小売業者は、より健康的で安全なオプションへの需要の高まりに応えるため、タルクフリーおよびクリーンラベル製品のラインナップ拡充に注力しています。一方、南米および中東・アフリカは潜在的な市場として台頭しており、eコマースプラットフォームの拡大により需要が増加しています。これらのデジタルチャネルは製品へのアクセシビリティを向上させており、現地化された製造の取り組みがコスト削減に貢献し、これらの地域の消費者にとってドライシャンプーをより手頃な価格で入手できるものにしています。
規制環境
ドライシャンプーは主要市場において主に化粧品として規制されており、安全性の裏付け、品質システム、および適合ラベリングの責任はメーカーおよびブランド所有者に課されている。欧州連合では、化粧品規則(EC)No 1223/2009が欧州委員会の改正を通じて継続的に更新されている。委員会規則(EU) 2026/78(2026年1月採択、2026年5月1日から適用)は、発がん性、変異原性、または生殖毒性(CMR)に分類される物質に関する規定を強化し、エアロゾルおよびリーブオンパウダー向けの再処方およびサプライヤー保証プログラムを強化している。
成分およびアレルゲンの制限もまた、香料システムおよび表示内容を形作っている。委員会規則(EU) 2026/909(2026年4月27日公表)は、規則(EC) No 1223/2009を改正し、香料アレルゲンであるベンジルサリシレートを含む物質への制限を追加し、香り付きSKUの文書化および再処方業務を増加させている。中国では、NMPAが通知第41号を発行し、化粧品におけるベンゼンの上限を2 mg/kgと定め、関連試験法の有効化を2024年3月1日から実施し、推進剤および溶剤の供給資格に影響を及ぼす測定可能な不純物基準を設けている。米国では、FDAが安全性論議において検証された試験を重視しており、2025年3月にはベンゾイルパーオキサイド製品に関する試験結果として、95製品のうち90%超で検出不能または低いベンゼン濃度が報告されている。また、MoCRAに関連する遵守要件が、化粧品ブランドにおけるトレーサビリティ、クレーム対応、および潜在的なリコール対応準備のコストを高めている。
バリューチェーン分析
ドライシャンプーのバリューチェーンは、吸収剤および機能性成分(米、コーン、タピオカ由来のでん粉、シクロデキストリン、クレイ、レオロジー調整剤、香料)の上流サプライヤーから始まり、エアロゾル用のアルミ缶およびアクチュエーターメーカー、非エアロゾル用のボトルおよびパフ部品のサプライヤーが続く。処方原料はフォーマットによって異なり、エアロゾルスプレーは推進剤(ブタン/イソブタンおよびその他の許可されたシステム)と加圧包装に依存する一方、パウダーおよびローション・トゥ・パウダー製品は、残留感を減らし櫛通りを改善するために、より高度に設計されたでん粉構造、シクロデキストリン、感触調整剤を使用する。
製造および充填は、特にエアロゾル型ドライシャンプーにおいて中心的な制約要因であり、専門的で資本集約的な加圧充填ライン、推進剤の取り扱い、危険物対応の運用を必要とする。そのため多くのブランド所有者は、処方、推進剤調達、充填、二次包装にわたるエンドツーエンドのサービスを提供する受託製造業者を利用しており、一方非エアロゾル型は設備依存度を下げ、インディーブランドやDTCブランドの参入障壁を低くしている。下流では、製品はマス流通(スーパーマーケット、ハイパーマーケット、ドラッグストア)、ビューティー専門店、サロン、オンラインマーケットプレイスを通じて流通し、eコマースは偽造品対策(認証済みブランドストア、シリアル化、QRコード認証)や返品管理の必要性を高めている。流通経済性とサービスレベルもフォーマットによって異なり、エアロゾルSKUは規制された輸送、保管、フルフィルメント制約に直面する一方、パウダーは保管や国境を越えた輸送がより簡便である。
競合環境
ドライシャンプー市場の競争は中程度に集中しており、L'Oréal SA、Procter & Gamble、Unilever plc、Kao Corporationなどの主要グローバル企業が大規模な事業展開、強力な研究開発能力、マルチチャネル戦略によってリーダーシップを維持しています。例えば、L'Oréalの2025年のColor Wow買収は、テクスチャー特化型ヘアケアソリューションなどの高成長ニッチへの拡大に注力していることを示しています。これらの企業は革新的な製品への投資と進化する消費者ニーズに対応するための新興トレンドへの対応によって市場ポジションを強化し続けています。
小規模なダイレクト・トゥ・コンシューマー(DTC)ブランドは、カーリーヘア向け製品、ワークアウト後のリフレッシャー、男性用グルーミングなど特定の顧客ニーズをターゲットにすることで支持を集めています。これらのブランドはソーシャルメディアインフルエンサーを活用して信頼を構築し、ニッチなオーディエンスに訴求することが多いです。また、詰め替え可能なパッケージオプションの提供やQRコードによる成分トレーサビリティを通じた透明性の確保によってサステナビリティを強調するブランドも多くあります。TikTokなどのプラットフォームはチュートリアルを通じた消費者教育に活用され、ブランドの認知度と信頼性をさらに高めています。揮発性有機化合物(VOC)に関する厳格な規制に企業が適応する中、エアゾール処方とパッケージの革新も重要性を増しています。
企業は、航空会社、フィットネスセンター、ライドシェアサービスとの共同ブランディングなど、日常的な場面でドライシャンプーのサンプルを配布する新たな市場拡大方法を模索しています。この戦略は、高使用シーンで潜在顧客に製品を紹介するのに役立ちます。技術面では、デンプン・シリカハイブリッドやカプセル化フレグランスビーズなどの進歩が製品性能の向上のために開発されており、残留物を残さずにフレッシュな感触を提供しています。これらの革新は、優れた品質を提供し消費者の期待に応えるためのブランド間の継続的な競争を浮き彫りにしています。
ドライシャンプー業界リーダー
-
Unilever plc
-
Procter & Gamble
-
L'Oréal S.A.
-
Kao Corporation
-
Church & Dwight Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ドライシャンプー市場 このレポートでカバーされる企業
- Church & Dwight Co., Inc.
- Unilever PLC
- L'Oréal S.A.
- Procter & Gamble Company
- Henkel AG & Co. KGaA
- Kao Corporation
- Shiseido Company, Limited
- Coty Inc.
- Revlon, Inc.
- Johnson & Johnson Services Inc.
- Estée Lauder Companies Inc.
- LVMH Moët Hennessy Louis Vuitton SE
- Colgate-Palmolive Company
- The Honest Company, Inc.
- Oriflame Holding AG
- NatureLab Co., Ltd.
- Moroccanoil Israel Ltd.
- Lush Limited
- Sephora USA, Inc.
- Mandom Corporation
市場機会と将来展望
エアロゾル、吸入暴露、揮発性有機化合物に関する規制および消費者の関心の高まりは、非エアロゾル型のデリバリーシステムやより清潔なキャリア選択のための新たな余地を生み出している。2026年には、複数の新製品発売がこの動きの実際の商業化を示している。プロクター・アンド・ギャンブルはタルクフリー・ブタンフリーとして販売される「Aussie Dry Shampoo Collection」を発表し(2026年4月)、Developlusはオイル吸収と白髪カバーおよびボリュームを兼ね備えたポンプ式の「No Gray Quick 4-in-1 Root Touch-Up Powder」を発売した(2026年5月)。これらの動きは、多機能なドライシャンプーのハイブリッド製品(リフレッシュ効果に加え化粧的カバー力や質感向上)、および揮発性有機化合物の制限が厳しい市場での流通・規制対応を簡素化する非推進剤プラットフォームの機会を後押ししている。
チャネルおよびポートフォリオ戦略もまた、大手小売業者およびプレミアムヘアブランドが専売または差別化されたラインを用いて試用と上位移行を促す機会を生み出している。ロレアル パリは、ウォルマート限定コレクションと連動した「Elvive Big Fresh Dry Shampoo」を発表した(2026年5月)。これは、小売業者専用プログラムが新しいドライシャンプーの提案を迅速に拡大させつつ、価格セグメンテーションを強化できることを示している。技術面では、代替キャリアに関するプロクター・アンド・ギャンブルの特許活動を含む、エアロゾルのVOC含有量低減を目指した積極的な研究開発が、規制およびリコールリスクの露出を抑えつつエアロゾルの感触性能を求めるブランドにとってのイノベーション経路を支えている。皮脂および臭い管理のための高度なでん粉構造やシクロデキストリンを提供する成分サプライヤー、およびエアロゾルと非エアロゾルの両ラインを柔軟に切り替えられる受託製造業者は、ブランドがマス、サロン、eコマース全体でフォーマットの組み合わせを拡大するにつれ、恩恵を受ける位置にある。
最近の産業開発事情 ドライシャンプー市場
- 2026年4月:プロクター・アンド・ギャンブルが「Aussie Dry Shampoo Collection」を発売し、リフレッシュ、ボリューム、質感を軸とした3つのSKUを導入した。同ラインはタルクフリー・ブタンフリーを訴求し、エアロゾル推進剤や吸入暴露に対する消費者および規制上の関心の高まりにポートフォリオを合わせている。
- 2025年6月:ロレアル S.A.がColor Wowを買収する最終契約を発表し、サロン発のスタイリングブランドをヘアケア・ポートフォリオに追加した。この動きは、ドライシャンプーがスタイリングおよび洗髪間のケアの一部として使用されるプレミアムおよびプロフェッショナルチャネルでのロレアルの存在感を強化する。
- 2024年4月:プロクター・アンド・ギャンブルが、エタノールの代わりに揮発性シリコーンをキャリアとして使用するなど、VOC含有量を低減するよう設計されたエアロゾル型ドライシャンプー処方に関する特許を取得した。この開発は、カリフォルニア州や米国の一部地域でVOC制約に直面するエアロゾル型フォーマットの再処方経路を支えている。
ドライシャンプー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主要地域において、水を使わずに髪をリフレッシュするスプレー形式および非スプレー形式を含む、小売チャネルおよびプロフェッショナルチャネルを通じて販売されるドライシャンプー製品の金額として定義されます。
調査範囲の除外事項:速乾リフレッシュ製品として販売されている場合であっても、通常の水洗いシャンプー、コンディショナー、スタイリングジェル、およびヘアカラー製品は対象外とします。
セグメンテーションの概要
- 製品タイプ
- スプレー
- パウダー
- その他の製品タイプ
- 性質
- 従来型
- オーガニック
- 価格帯
- マス
- プレミアム
- 流通チャネル
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア
- 健康・美容専門店
- オンライン小売店
- その他の流通チャネル
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- スウェーデン
- ベルギー
- ポーランド
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- タイ
- シンガポール
- 韓国
- オーストラリア
- ニュージーランド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- カタール
- トルコ
- 南アフリカ
- ナイジェリア
- エジプト
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ヘアケアおよびエアゾール・パウダー系化粧品に関する信頼性の高いファクトベースの構築から着手しました。これらは需要と供給のコンテキストを把握するための安定した基準点となるためです。米国FDAの化粧品ガイダンスページ、化粧品成分に関する欧州委員会およびECHAのページ、貿易フローに関するUN Comtrade、ならびに米国国勢調査局の小売指標などの公開情報を活用し、出荷量および消費トレンドの変化の方向性を把握しました。
また、企業の年次報告書、投資家向けプレゼンテーション、製品ラベルの開示情報、および信頼性の高いビジネス系メディアを精査し、製品ポートフォリオの構成と価格動向を把握しました。特許データベースを調査して、製品ミックスを経時的に変化させる可能性のある処方および噴射剤の変化を把握するとともに、輸出入の出荷レベルデータベースを選択的に活用して、関連SKUの国境を越えた動向を検証しました。これらのデスクリサーチ情報源は網羅的なものではなく、データ収集、検証、および調査範囲の明確化のための追加インプットとして、他の多くの公開情報も活用しています。
一次インタビューおよびサーベイ
一次調査では、地域ごとにドライシャンプーとして実際に分類されているものを確認すること、および公開データセットでは把握できない価格設定、チャネルマージン、プロモーション強度を検することに重点を置きました。APAC、EMEA、および南北アメリカ全域のブランドチーム、受託製造業者、販売代理店、および小売専門家と意見交換を行い、そのフィードバックをもとに前提条件を調整し、残存するデータギャップを解消しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:19% | APAC:40% |
| 中位層:52% | 部門・ユニットリーダー:37% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:44% | 南北アメリカ:26% |
市場規模の算定と予測
市場規模の算定は、ヘアケアカテゴリーの合計値、地域別のドライシャンプー普及率、および製品の視認性と反復購買が最も高いチャネルを反映したチャネルミックスの分割を用いて需要プールを再構築するトップダウンアプローチから開始しました。合計値の妥当性を確保するため、形式別(エアゾールスプレー対パウダー)のサンプル価格帯、標準的なパックサイズ、および主要小売チャネルにおけるブランド展開状況の積み上げなど、選択的なボトムアップ推計を用いてアウトプットをクロスチェックしました。
モデルで使用した主要インプットには、価格帯別の平均販売価格の動向、エアゾールと非エアゾール形式間のシェアシフト、パーソナルケアにおける電子商取引シェアの成長、新製品発売に見られるプレミアム化の強度、および利便性ユースケースに関連した地域レベルの採用シグナルが含まれます。国レベルの変数が欠落している場合は、小売構造が類似する近隣のプロキシ市場を用いて補完し、インタビューのフィードバックをもとに調整しました。
予測にあたっては、シナリオ分析を実施したうえで、最も強力な需要ドライバーに対して単純回帰チェックを行い、専門家が店舗およびオンラインで観察する内容と年度ごとの変化が整合するようにしました。噴射剤に対する規制上の圧力、原材料コストの急激な変動、価格や数量を急速に変化させる可能性のあるチャネルの混乱など、主要な変化点については前提条件を更新しました。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証されました。まず算術的整合性と単位の一貫性を確認し、続いて地域、チャネル、および形式をまたいだ分散レビューを実施しました。モデルが、貿易フローの方向性、カテゴリー成長、または価格トレンドの動向といった観察可能なシグナルと一致しない急激な変化を示した場合は、ドライバーを再検討し、選定した回答者に再度確認を行いました。
最終承認前に、初稿モデルを構築していないアナリストが段階的にレビューを行い、見落とした調査範囲の項目や一貫性のない前提条件を検出します。レポートは年次で更新され、規制変更、主要なチャネルシフト、または異常に高い価格変動など、重要なイベントが発生した場合には中間更新が実施されます。納品直前には最新の情報を反映した最終確認が行われ、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceのドライシャンプー市場規模と他の公表推計値との比較
ドライシャンプーの公表市場規模がしばしば一致しないのは、各調査会社が独自の製品範囲、基準年、および価格ロジックを選択しており、それらの選択が合計値を大きく変動させる可能性があるためです。また、一方の推計が出荷シグナルに重点を置き、他方が小売需要に重点を置く場合にも差異が生じます。これは、チャネルマージンとプロモーションが調査会社によって異なる方法で扱われるためです。
一部の外部推計は、隣接するヘアリフレッシュ製品やより広範なヘアケアの付加製品を含んでいる可能性があり、また全形式にわたってより高い平均販売価格の成長率を適用している場合もあります。より広範な製品群を含めると合計値が急速に増加する可能性がありますが、Mordor Intelligenceは、最終的な金額を確定する前に、価格とミックスを形式別およびチャネル別に確認したうえで、水なし洗浄とリフレッシュのために明示的に位置付けられたドライシャンプーSKUのみを計上しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3.17 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 4.61 ビリオン 米ドル(2025年) | より早い基準年と、より広範なヘアリフレッシュ製品を取り込んでいる可能性が高い広義の定義を使用しており、予測パスはチャネルチェックで通常確認される水準よりも急峻な価格および採用の上昇を示唆しています。 |
| 業界出版社B | 4.04 ビリオン 米ドル(2024年) | 異なる基準年でモデルを構築しており、高成長チャネルのモメンタムに重点を置いているようです。エアゾールとパウダー間のプロモーション深度とミックスシフトが調整されていない場合、金額が過大評価される可能性があります。 |
情報源間のばらつきは主に、ドライシャンプーとして計上される製品の範囲、基準年として扱われる年度、および価格の上昇速度の想定によって説明されます。調査範囲を真のドライシャンプー製品に限定し、形式およびチャネルレベルで価格とミックスを確認することで、当社の推計は明確な需要指標と再現可能な手順に基づいた追跡可能なものとなっています。
レポートで回答される主要な質問
2031年までにドライシャンプー市場はどのくらいの規模になりますか?
ドライシャンプー市場は2026年からCAGR 6.96%で拡大し、2031年までに44億4,000万米ドルに達すると予測されています。
現在、どの製品タイプが売上をリードしていますか?
スプレーエアゾールが現在売上シェアの65.62%を占めていますが、パウダー形式が最も急成長しているセグメントです。
なぜアジア太平洋地域が最も急成長している地域なのですか?
可処分所得の増加、モバイルコマースの普及、東南アジアおよびインドにおける強力な現地製造能力が、地域CAGRの7.88%という予測を牽引しています。
エアゾール型ドライシャンプーに影響する規制は何ですか?
カリフォルニア州は10%未満のVOC制限を施行しており、EUは消費者製品における二酸化チタン含有量を1.4%に制限しており、エアゾールラインの再処方を促しています。
企業はオンラインでの模倣品にどのように対抗していますか?
ブランドはQRコードシリアライゼーションを導入し、認定マーケットプレイスストアと提携し、MoCRAに基づくFDA製品登録データベースの拡充を活用しています。
オーガニックドライシャンプーは普及していますか?
はい、ECOCERTおよびEWG認証がタルクフリーおよび噴射剤フリーの選択肢を消費者が識別するのに役立つことで、オーガニック製品はCAGR 8.13%で成長すると予測されています。