
Taille et part de marché des charges de vide osseux dentaire
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 112.74 Millions de dollars américains |
| Taille du Marché (2031) | 151.18 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des charges de vide osseux dentaire par Mordor Intelligence
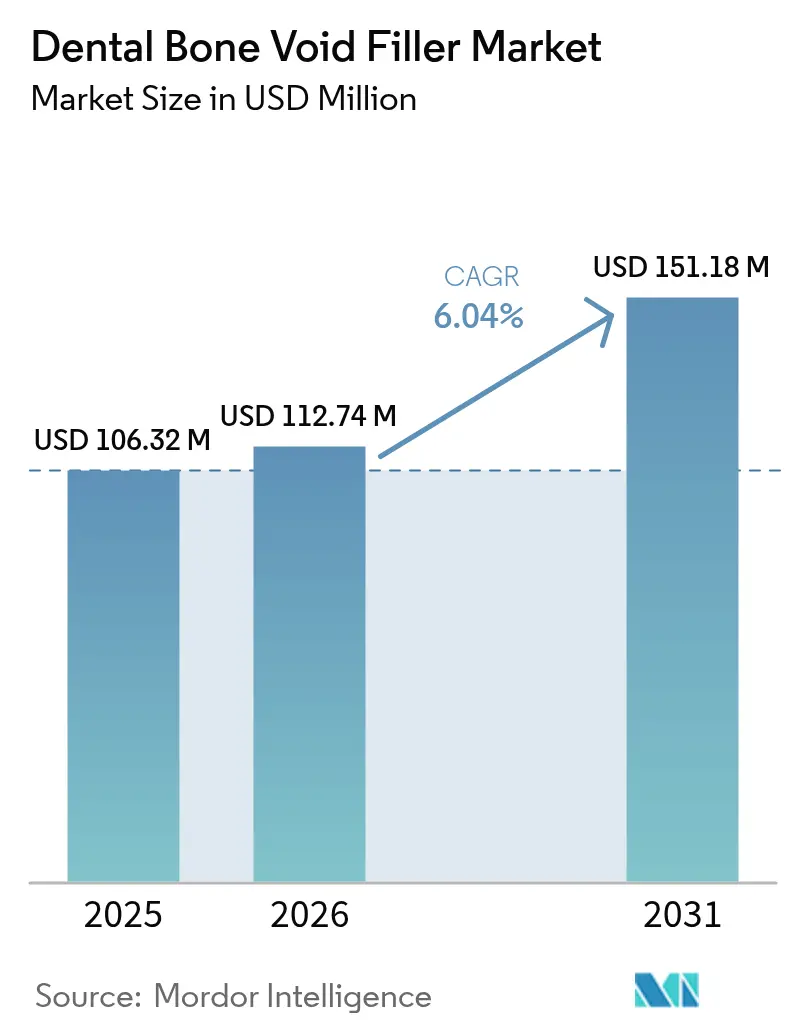
La taille du marché des charges de vide osseux dentaire était évaluée à 106,32 millions USD en 2025 et devrait croître de 112,74 millions USD en 2026 pour atteindre 151,18 millions USD d'ici 2031, à un TCAC de 6,04 % pendant la période de prévision (2026-2031). La demande s'élargit à mesure que les populations vieillissantes nécessitent des procédures implantaires complexes, tandis que les biocéramiques de nouvelle génération améliorent l'ostéoinduction et réduisent la morbidité liée aux autogreffes. Les cliniciens nord-américains adoptent rapidement les biomatériaux de haute gamme grâce à des structures de remboursement solides et des voies réglementaires bien définies. L'Asie-Pacifique enregistre la croissance la plus rapide, le tourisme dentaire, la hausse des revenus disponibles et le transfert de technologie accélérant les volumes de procédures à haute valeur ajoutée. La fragmentation modérée du secteur continue de se réduire à mesure que les principaux fabricants de dispositifs médicaux investissent massivement dans l'impression 3D et la nanotechnologie pour différencier leurs portefeuilles de produits.
Principaux enseignements du rapport
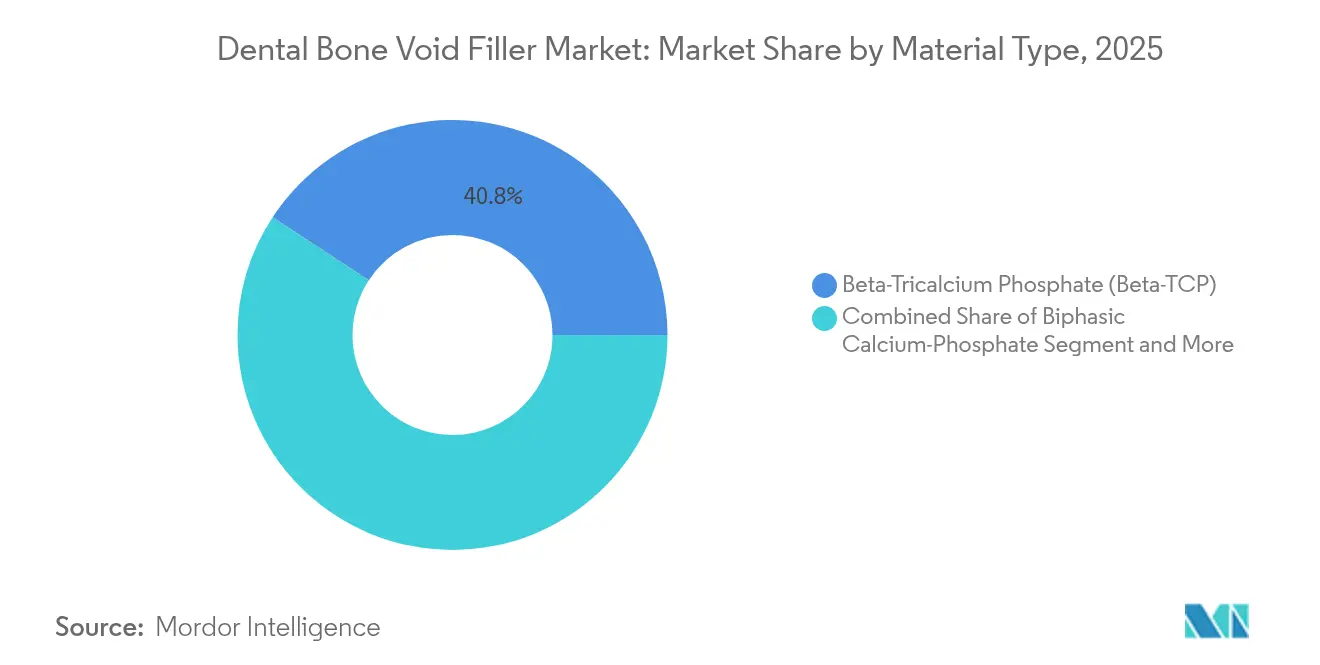
- Par type de matériau, le phosphate tricalcique β a mené avec 40,78 % de la part de marché des charges de vide osseux dentaire en 2025, tandis que les ciments au phosphate de calcium devraient croître à un TCAC de 9,03 % jusqu'en 2031.
- Par facteur de forme, les granulés représentaient 40,12 % de la taille du marché des charges de vide osseux dentaire en 2025 ; les formats injectables progressent à un TCAC de 8,12 % jusqu'en 2031.
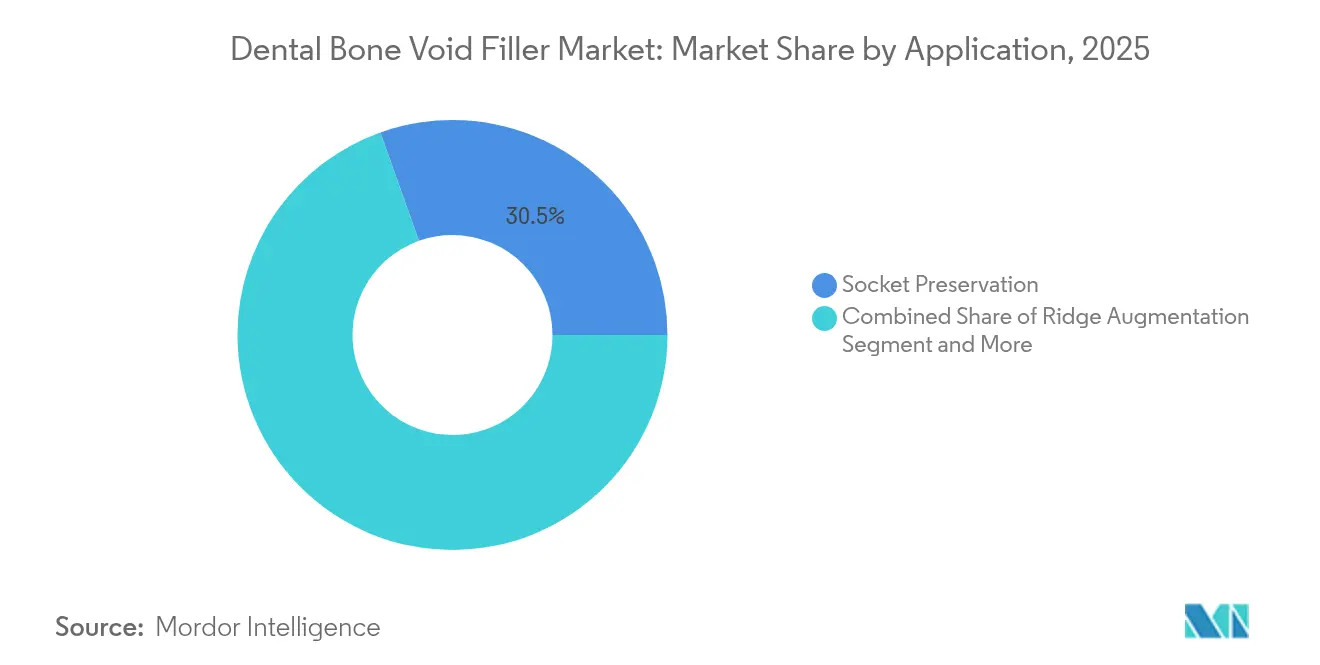
- Par application, la préservation de l'alvéole détenait une part de revenus de 30,45 % de la taille du marché des charges de vide osseux dentaire en 2025, tandis que l'augmentation de la crête devrait se développer à un TCAC de 9,01 %.
- Par utilisateur final, les cliniques dentaires ont capturé 37,26 % de la taille du marché des charges de vide osseux dentaire en 2025, et les centres chirurgicaux ambulatoires enregistrent le TCAC le plus élevé à 8,37 % jusqu'en 2031.
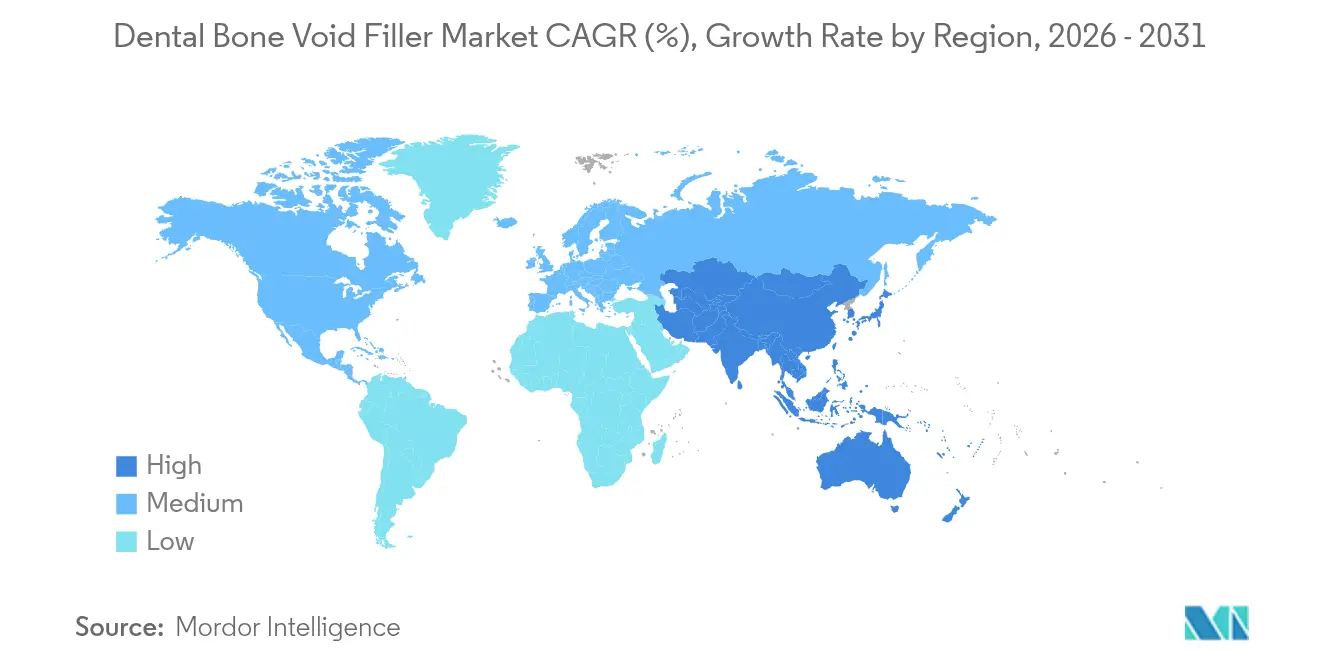
- Par géographie, l'Amérique du Nord commandait 35,41 % du marché des charges de vide osseux dentaire en 2025, mais l'Asie-Pacifique croît à un TCAC de 9,33 % grâce aux flux entrants du tourisme dentaire.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des biocéramiques pour la reconstruction dentaire | +1.8% | Mondial, avec adoption précoce en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Essor rapide des procédures d'implants dentaires chez la population vieillissante | +2.1% | Amérique du Nord et Europe en cœur, extension vers l'APAC | Long terme (≥ 4 ans) |
| Avancées dans les biomatériaux synthétiques (nano-HA, β-TCP) améliorant l'ostéoinduction | +1.4% | Mondial, piloté par les centres de R&D aux États-Unis, en Allemagne et en Suisse | Moyen terme (2-4 ans) |
| Impression 3D au fauteuil de scaffolds de greffe personnalisés | +0.9% | Amérique du Nord et Europe, émergent dans les zones urbaines d'APAC | Court terme (≤ 2 ans) |
| Surge de la demande liée au tourisme dentaire dans les pôles APAC et MEA compétitifs en coûts | +1.2% | APAC en cœur, déversement vers MEA | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des biocéramiques pour la reconstruction dentaire
Les formulations d'hydroxyapatite dopée aux ions et de β-TCP de nouvelle génération démontrent une formation osseuse supérieure et une réponse inflammatoire réduite. L'hydroxyapatite incorporant du fluor accélère significativement la cicatrisation de l'alvéole en modulant l'activité des macrophages. Les cliniciens adoptent ces options synthétiques pour éviter la morbidité du site donneur et obtenir des résultats prévisibles. Une acceptation réglementaire plus large et des données positives à long terme renforcent la confiance des chirurgiens. À mesure que les prix se stabilisent, l'adoption pénètre les marchés de niveau intermédiaire, renforçant la croissance du marché des charges de vide osseux dentaire.
Essor rapide des procédures d'implants dentaires chez la population vieillissante
Une cohorte mondiale de plus de 280 millions de personnes âgées souffre de perte de dents mais recherche des restaurations fixes plutôt que des prothèses dentaires. Le succès des implants dépassant 95 % lorsqu'ils sont soutenus par des greffes de qualité stimule les volumes de procédures. La résorption alvéolaire liée à l'âge nécessite une augmentation osseuse, ancrant une demande soutenue en charges. Les campagnes de santé publique mettant l'accent sur la santé bucco-dentaire dans les soins aux personnes âgées augmentent davantage l'utilisation des procédures. Par conséquent, le marché des charges de vide osseux dentaire bénéficie d'une démographie qui assure des pipelines procéduraux pluriannuels.
Avancées dans les biomatériaux synthétiques (nano-HA, β-TCP) améliorant l'ostéoinduction
La nanostructuration augmente la surface, améliorant l'adsorption des protéines et l'adhésion cellulaire. L'hydroxyapatite nano-structurée dopée avec des ions antibactériens offre une résistance mécanique et une résistance aux infections. Le β-TCP exploite désormais une porosité contrôlée pour activer les cellules souches mésenchymateuses et raccourcir les délais de cicatrisation[1]Peramune Kumara, "Les biocéramiques en endodontie : limites et innovations futures," PubMed, pubmed.ncbi.nlm.nih.gov. Des taux de dégradation adaptés alignent la résorption du scaffold avec la déposition de nouvel os, renforçant la confiance des cliniciens. Ces innovations réduisent la dépendance aux allogreffes, renforçant l'adoption au sein du marché des charges de vide osseux dentaire.
Impression 3D au fauteuil de scaffolds de greffe personnalisés
L'impression au point de soins convertit les données CBCT en scaffolds spécifiques au patient pendant la chirurgie, éliminant les délais d'inventaire. Les logiciels CAO-FAO open-source rationalisent le flux de travail, tandis que les mailles en titane ou en polymère sont fabriquées en quelques minutes. Les chirurgiens obtiennent un ajustement précis et un temps opératoire réduit, améliorant le confort du patient. Les courbes de coûts diminuent à mesure que l'utilisation des imprimantes augmente, rendant la personnalisation accessible au-delà des centres phares. Cette transformation numérique différencie les prestataires avant-gardistes sur le marché des charges de vide osseux dentaire.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Résorption imprévisible et limitations cliniques de certaines biocéramiques | -0.8% | Mondial, affectant particulièrement l'adoption de nouveaux matériaux | Moyen terme (2-4 ans) |
| Coût élevé des procédures et lacunes en matière de remboursement | -1.2% | Amérique du Nord et Europe en cœur, marchés émergents affectés | Long terme (≥ 4 ans) |
| Risque de chaîne d'approvisionnement pour les xénogreffes dans un contexte de surveillance plus stricte des maladies zoonotiques | -0.6% | Mondial, avec un contrôle accru sur les marchés réglementés | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Résorption imprévisible et limitations cliniques de certaines biocéramiques
La variabilité interpatients dans la dégradation des biocéramiques complique la planification du traitement et la stabilité des implants. Les scaffolds hautement poreux peuvent se fracturer sous charge, limitant leur utilisation dans la mâchoire postérieure. Des revues systématiques mettent en évidence des risques de contamination compromettant la biocompatibilité. Les régulateurs exigent une surveillance post-commercialisation étendue, allongeant les cycles d'approbation des produits. Ces incertitudes tempèrent l'expansion du marché des charges de vide osseux dentaire jusqu'à ce que les formulations de nouvelle vague démontrent des performances cohérentes.
Coût élevé des procédures et lacunes en matière de remboursement
De nombreux assureurs classent les greffes osseuses comme électives, imposant des critères cliniques stricts et des plafonds annuels. Les patients supportent des frais de matériaux et chirurgicaux pouvant dépasser 3 000 USD par site, limitant l'adoption dans les groupes à revenus intermédiaires. Les augmentations en plusieurs étapes gonflent davantage les coûts, créant des disparités socioéconomiques dans l'accès aux soins. Les modèles de paiement basés sur la valeur émergents pourraient éventuellement élargir la couverture, mais la croissance à court terme reste contrainte. Les défis d'accessibilité affectent particulièrement les grands marchés émergents à fort volume, où les dépenses à la charge du patient dominent les dépenses dentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la dominance du β-TCP fait face à l'innovation injectableLe phosphate tricalcique β conserve 40,78 % de part du marché des charges de vide osseux dentaire en 2025 parce que les chirurgiens font confiance à son profil de résorption et à son ostéoconductivité. Les ciments au phosphate de calcium, progressant à un TCAC de 9,03 %, satisfont la demande de solutions injectables qui simplifient les techniques mini-invasives. Les mélanges biphasiques combinent la stabilité volumique de l'hydroxyapatite avec la résorption du β-TCP, remportant les cas nécessitant un remodelage équilibré. Les récentes améliorations des ciments raccourcissent les temps de prise et améliorent la résistance à la compression, élargissant les indications au-delà de la préservation de l'alvéole. Les perspectives de croissance favorisent les matériaux offrant une manipulation facile pour le chirurgien, une intégration prévisible et une compatibilité avec les systèmes de distribution numériques.
La sélection procédurale repose désormais sur l'objectif clinique : des poudres à résorption rapide pour les alvéoles, des matériaux plus lents pour l'augmentation de la crête. Les approbations réglementaires s'accélèrent à mesure que les dossiers de preuves satisfont aux exigences strictes de sécurité. La résilience de l'approvisionnement, favorisée par la production synthétique, protège les cliniciens des pénuries de xénogreffes. Par conséquent, l'intensité concurrentielle se concentre sur le dopage ionique propriétaire et la nanostructuration qui améliorent la bioactivité sans augmenter les coûts.


Par facteur de forme :
les granulés dominent tandis que les injectables gagnent du terrainLes granulés représentaient 40,12 % du marché des charges de vide osseux dentaire en 2025, plébiscités pour leur polyvalence et leur application simple. Les formats injectables progressent à un TCAC de 8,12 % en offrant un placement précis via des canules spécialisées et en réduisant le traumatisme chirurgical. Les options en pâte et en enduit comblent les défauts irréguliers, tandis que les blocs rigides restent essentiels pour les augmentations non contenues. Les scaffolds imprimés au fauteuil, personnalisables, brouillent la frontière entre les facteurs de forme traditionnels et les constructions sur mesure.
Les systèmes de distribution guidés numériquement synchronisent les forets d'implants avec l'injection de la greffe, réduisant les pertes de matériaux et le temps opératoire. Les chirurgiens accordent de plus en plus de valeur aux emballages à seringue fermée qui maintiennent la stérilité et facilitent le flux de travail. À mesure que les technologies d'impression arrivent à maturité, les approches hybrides — injecter une phase fluide autour d'un noyau imprimé — promettent une stabilité et une vascularisation améliorées. L'acceptation par le marché dépendra des preuves cliniques démontrant que la commodité ne sacrifie pas l'intégrité structurelle à long terme.
Par application :
la préservation de l'alvéole répond à des besoins cliniques diversifiésLa préservation de l'alvéole représentait 30,45 % de la taille du marché des charges de vide osseux dentaire en 2025, reflétant son adoption systématique immédiatement après l'extraction. L'augmentation de la crête affiche le TCAC le plus rapide à 9,01 % car la thérapie implantaire rencontre souvent un os natif insuffisant. La régénération des défauts parodontaux bénéficie des biomatériaux soutenant le gain d'attache vertical, tandis que la prise en charge de la péri-implantite suscite l'intérêt pour les charges antibactériennes. Les sinus lifts et les cas de reconstruction complexes constituent la catégorie « autres », chacun nécessitant des caractéristiques de greffe adaptées.
Les membranes de régénération tissulaire guidée complètent les greffes en excluant l'épithélium et en stabilisant la formation du caillot. Les charges augmentées de facteurs de croissance accélèrent l'ingrowth vasculaire, raccourcissant les délais de cicatrisation et favorisant la mise en charge précoce des implants. Les protocoles fondés sur des preuves conseillent la préservation de l'alvéole pour atténuer les augmentations futures, économisant coûts et morbidité. Cette orientation préventive maintient des volumes de matériaux stables même lorsque la pose d'implant est différée.
Par utilisateur final :
les cliniques dentaires dominent un marché en croissanceLes cliniques dentaires détenaient 37,26 % du marché des charges de vide osseux dentaire en 2025 grâce aux services implantaires intégrés et aux modèles de soins centrés sur le patient. Les centres chirurgicaux ambulatoires, se développant à un TCAC de 8,37 %, optimisent les frais généraux et la flexibilité de planification, attirant des cas de greffe complexes traditionnellement réalisés en milieu hospitalier. Les hôpitaux multidisciplinaires restent indispensables pour les patients médicalement compromis nécessitant une anesthésie coordonnée et une surveillance postopératoire. Les instituts académiques et de recherche favorisent l'adoption précoce de nouveaux biomatériaux et de flux de travail numériques, influençant les normes du secteur privé.
Les chaînes de cliniques investissent dans l'imagerie au fauteuil, la CAO-FAO et la stérilisation sur site pour offrir une réhabilitation implantaire à cycle complet. Les partenariats avec les assureurs qui intègrent les greffes dans les forfaits d'implants visent à atténuer les charges à la charge du patient. À mesure que les volumes de procédures migrent des hôpitaux vers les structures ambulatoires, les fournisseurs adaptent les kits de produits aux stocks plus petits et au renouvellement rapide. Les programmes de formation mettent l'accent sur des protocoles de greffe standardisés, renforçant des résultats reproductibles et soutenant la consommation de matériaux.
Analyse géographique
Marché des Matériaux de Comblement des Vides Osseux Dentaires en Amérique du Nord
L'Amérique du Nord a maintenu 35,41 % du marché des matériaux de comblement des vides osseux dentaires en 2025, portée par un système de remboursement sophistiqué, la familiarité des cliniciens avec les biomatériaux avancés et des voies de performance FDA strictes qui protègent l'investissement en innovation. Les prix premium prévalent car les praticiens privilégient le succès à long terme plutôt que le coût des matériaux. Les sociétés professionnelles diffusent des protocoles fondés sur des données probantes, accélérant l'adoption des greffes dopées aux ions et nanostructurées.
Marché des Matériaux de Comblement des Vides Osseux Dentaires en Asie-Pacifique
L'Asie-Pacifique enregistre un CAGR de 9,33 % jusqu'en 2031, le tourisme dentaire orientant les patients internationaux vers des pôles compétitifs en termes de coûts. Le prix des procédures dans des destinations telles que la Malaisie et la Thaïlande est en moyenne inférieur de 60 à 80 % à celui pratiqué en Australie ou aux États-Unis, tout en maintenant des normes de qualité robustes. La hausse des revenus de la classe moyenne et les dépenses publiques consacrées aux infrastructures de santé bucco-dentaire amplifient la demande intérieure. Les fabricants multinationaux localisent leur production pour bénéficier d'allègements tarifaires et d'une résilience de la chaîne d'approvisionnement.
Marché des Matériaux de Comblement des Vides Osseux Dentaires en Europe
L'Europe affiche une expansion régulière soutenue par une population vieillissante et des systèmes de remboursement qui prennent en charge les biomatériaux validés par des données probantes. Le Règlement harmonisé sur les dispositifs médicaux favorise des approbations prévisibles pour les greffes synthétiques mettant l'accent sur la durabilité et la traçabilité. Les centres de R&D suisses et allemands collaborent avec les universités pour affiner les formulations à base de phosphate de calcium, tandis que la directive de libre circulation transfrontalière facilite la mobilité des patients, permettant aux cliniques d'Espagne et du Portugal d'attirer des patients d'Europe du Nord en quête de tarifs compétitifs.

Paysage concurrentiel
Le marché des charges de vide osseux dentaire est modérément fragmenté, mais la consolidation s'intensifie à mesure que les sociétés de dispositifs médicaux diversifiées cèdent leurs unités non essentielles pour se concentrer sur les biomatériaux. La restructuration de ZimVie en 2024 en entreprise purement dentaire a orienté les capitaux vers les scaffolds imprimés en 3D et les technologies de stérilisation ayant traité 11 millions d'implants sans infection. Johnson & Johnson a consacré une partie de son budget annuel de R&D de 50 milliards USD aux surfaces nano-céramiques favorisant une ostéo-intégration plus rapide[3]Johnson & Johnson, "Appel aux résultats du 4e trimestre 2024," q4cdn.com.
Les acquisitions stratégiques ciblent les startups disposant de plateformes propriétaires de dopage ionique et de verre bioactif, améliorant la diversité du pipeline. Les partenariats avec les fabricants d'équipements d'impression 3D intègrent des cartouches de matériaux calibrés pour les indications dentaires, créant des solutions groupées qui fidélisent la demande en consommables. La vigilance dans la chaîne d'approvisionnement s'est accrue après qu'une épidémie nationale de tuberculose tracée à des allogreffes contaminées en 2024 a provoqué des audits urgents sur les xénogreffes. En conséquence, les producteurs synthétiques mettent en avant une fabrication exempte d'agents pathogènes pour gagner des parts sur les produits biologiques.
La différenciation concurrentielle repose désormais sur des écosystèmes numériques reliant l'imagerie, la conception et la distribution des greffes. Les entreprises regroupent des logiciels de planification du traitement avec des imprimantes au fauteuil et des matériaux validés, créant des modèles de revenus orientés services. Les nouveaux entrants sur le marché ne disposant pas de solutions bout en bout peinent face aux acteurs établis qui offrent des flux de travail numériques complets, une formation clinique et des données robustes de surveillance post-commercialisation.
Leaders du secteur des charges de vide osseux dentaire
Curasan Inc
Graftys
Johnson & Johnson
Medtronic plc
Olympus-Terumo Biomaterials
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Marché des Matériaux de Comblement des Vides Osseux Dentaires
- Medtronic
- Johnson & Johnson
- ZimVie
- Dentsply Sirona
- Geistlich Pharma
- Straumann Group
- BioHorizons
- RTI Surgical
- BoneSupport AB
- Graftys
- Olympus-Terumo Biomaterials
- Orthorebirth Co Ltd
- OsteoBiol (Tecnoss)
- Kuros Biosciences
- NovaBone Products
- Collagen Matrix
- Genoss
- Stryker
- LifeNet Health
- Curasan
Lire l’analyse des entreprises de matériau de comblement des vides osseux dentaires

Opportunités de marché et perspectives d'avenir
Un espace se dégage pour des solutions spécifiques à chaque indication, qui vont au-delà des granulés ostéoconducteurs passifs vers des formats bioactifs et intégrés aux flux de travail, en particulier pour l'augmentation de crête et le comblement de sinus, où la maniabilité, la stabilité et un remodelage prévisible sont essentiels. En 2026, plusieurs signaux cliniques et réglementaires ont conforté cette évolution, notamment l'autorisation de la FDA pour lancer un premier essai clinique dentaire chez l'humain de l'adhésif osseux régénératif TETRANITE de RevBio pour l'augmentation de crête, et l'achèvement par Theradaptive du recrutement des patients dans son étude de faisabilité RESTORE évaluant OsteoAdapt DE dans les procédures dentaires. Du côté de l'accès aux produits, de nouvelles autorisations telles que le 510(k) de la FDA obtenu par Hudens Bio pour BONTREE PLUS élargissent les options d'approvisionnement en matériaux synthétiques, en phase avec l'intérêt des praticiens pour des sources exemptes d'agents pathogènes dans un contexte de surveillance renforcée des produits biologiques.
L'opportunité est également liée à la portée de la distribution et aux flux de travail ambulatoires, à mesure que les volumes d'interventions se déplacent vers les cabinets et les structures ambulatoires, où des kits stériles et faciles à utiliser ainsi qu'une administration injectable peuvent simplifier l'adoption. Les livraisons commerciales d'Osteopore en Malaisie en juin 2026, réalisées via un partenariat de distribution avec DKSH Malaysia, illustrent comment le développement des canaux est utilisé pour soutenir des pôles d'intervention en forte croissance liés au tourisme dentaire et aux achats localisés. Parallèlement à ces avancées commerciales, la R&D en cours sur les échafaudages imprimés en 3D et composites, y compris des travaux précliniques récents sur des constructions collagène/dentine imprimées en 3D à basse température, renforce la demande pour des fournisseurs capables d'associer preuves cliniques, fabrication reproductible et administration numérisée aux ciments de phosphate de calcium et aux biocéramiques de nouvelle génération.
Recent Industry Developments in Marché des Matériaux de Comblement des Vides Osseux Dentaires
- Mai 2026 : DePuy Synthes, filiale de Johnson & Johnson, a conclu un accord de distribution exclusif avec CGBIO pour NOVOSIS aux États-Unis, au Canada et en Australie. Cet accord élargit l'accès à un substitut de greffe osseuse contenant des facteurs de croissance sur les principaux marchés développés de l'implantologie dentaire. Il accroît également la pression concurrentielle sur les portefeuilles de greffes existants, la portée de la distribution et la familiarité des chirurgiens favorisant l'adoption de nouvelles options régénératives.
- Janvier 2025 : UnitedHealthcare a mis à jour sa politique clinique dentaire relative aux greffes de substitution osseuse, clarifiant les critères tout en maintenant les restrictions applicables aux interventions électives. Ce cadre de politique façonne l'utilisation des greffes liées aux implants et à l'augmentation, en particulier sur les marchés où les décisions de couverture déterminent les coûts restant à la charge des patients. Des critères plus clairs peuvent également influencer la manière dont les fournisseurs soutiennent la documentation et les indications d'utilisation dans les établissements de soins.
- Avril 2024 : ZimVie a cédé sa division rachis pour 375 millions USD, renforçant son positionnement en tant qu'acteur dentaire pur. Cette allocation de capital rationalisée a soutenu les investissements dans les biomatériaux dentaires et les technologies connexes aux implants. La concentration de portefeuille des principaux acteurs dentaires peut intensifier l'activité de développement de produits et de commercialisation des matériaux de greffe utilisés en complément des procédures d'implantation.


Marché des Matériaux de Comblement des Vides Osseux Dentaires Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les produits biomatériaux utilisés pour combler ou reconstruire de petites cavités osseuses dans la mâchoire lors de procédures dentaires. L'objectif visé dans ce périmètre est de favoriser la formation osseuse avant ou pendant les traitements liés aux implants et aux greffes.
Exclusions du périmètre : les greffes autologues ne sont pas comptabilisées, et l'utilisation de comblements de vides osseux dans des procédures non dentaires, telles que les cas orthopédiques ou rachidiens, est exclue.
Aperçu de la segmentation
- Par type de matériau
- Phosphate tricalcique bêta (bêta-TCP)
- Phosphate de calcium biphasique
- Ciments au phosphate de calcium
- Autres
- Par facteur de forme
- Granulés
- Pâte/Enduit
- Injectable
- Blocs/Moules et autres
- Par application
- Préservation de l'alvéole
- Augmentation de la crête
- Régénération des défauts parodontaux
- Régénération osseuse péri-implantaire
- Autres
- Par utilisateur final
- Hôpitaux
- Cliniques dentaires
- Centres chirurgicaux ambulatoires
- Instituts académiques et de recherche
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir le contexte de la demande et construire la première ébauche de la répartition par pays. Nous nous sommes appuyés sur des sources publiques telles que l'Organisation mondiale de la santé pour la charge de morbidité bucco-dentaire, le CDC américain pour les indicateurs de santé dentaire, et les statistiques de santé de l'OCDE pour les signaux relatifs aux interventions et aux dépenses, lorsqu'ils étaient disponibles. Pour les vérifications relatives au commerce et à l'offre, nous avons examiné les statistiques d'importation et d'exportation issues de sources telles qu'UN Comtrade, ainsi que les tarifs douaniers permettant de cartographier les codes produits pertinents.
Pour ancrer les signaux relatifs aux produits et à l'innovation, nous avons également vérifié les indications réglementaires et de sécurité auprès d'agences telles que la FDA américaine et les pages de la base de données des dispositifs médicaux de la Commission européenne, complétées par des revues dentaires évaluées par des pairs et des publications d'associations dentaires. Les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée fiable ont été examinés afin de comprendre le positionnement des produits, les circuits de distribution et l'accent régional. Le cas échéant, un abonnement payant couvrant les données financières des entreprises et les bases de données de brevets a été utilisé de manière sélective pour recouper la visibilité des revenus et l'activité en matière de propriété intellectuelle. Ces sources sont indicatives, et nous avons également utilisé d'autres documents et références publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires visaient à valider la manière dont les comblements de vides osseux dentaires sont utilisés dans les parcours de traitement réels, et à identifier les facteurs qui déterminent le comportement de commande dans les cabinets et les hôpitaux. Nous avons échangé avec un panel de fabricants, distributeurs, cliniciens et responsables des achats dans les principales régions, afin de confirmer les fourchettes de prix, les schémas d'utilisation et les évolutions de la demande à court terme. Les éléments recueillis lors de ces entretiens ont ensuite été intégrés aux hypothèses du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 14 % | APAC : 46 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 32 % |
| Petits acteurs : 15 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Nous avons construit le marché selon une approche combinée descendante et ascendante. La vision descendante a débuté par la reconstitution du pool d'interventions traitées, puis par l'application de taux d'adoption et d'utilisation des produits de comblement de vides osseux dentaires. En pratique, les signaux de volume d'interventions relatifs à la pose d'implants, à la préservation alvéolaire et à l'augmentation de crête ont été traduits en utilisation probable de matériaux de comblement. Nous avons ensuite converti cette utilisation en valeur à l'aide de fourchettes de prix de vente moyens recueillies lors d'échanges avec les canaux de distribution.
Plusieurs indicateurs de marché ont servi d'intrants au modèle, tels que les tendances des interventions implantaires, les schémas d'extraction dentaire conduisant à la préservation alvéolaire, les évolutions des préférences des cliniciens entre matériaux synthétiques et d'origine naturelle, et les variations de prix observées selon la formulation et la taille du conditionnement. La pression des systèmes de remboursement et la capacité de paiement direct des patients ont été prises en compte via des facteurs d'ajustement par pays, car ces facteurs influencent l'ajout d'étapes de soutien par greffe aux plans de traitement. Lorsque les données publiques sur les interventions étaient limitées, les lacunes ont été comblées à l'aide d'indicateurs de substitution, tels que la densité de dentistes et les signaux de flux dans les cabinets, puis vérifiées par le retour des entretiens.
Les prévisions se sont appuyées sur une analyse de scénarios, où la croissance des interventions et les évolutions du mix de matériaux ont été modulées selon des trajectoires de base, prudente et d'adoption plus rapide. La trajectoire de prévision finale n'a été retenue qu'après un nouveau test des principaux moteurs, en particulier les hypothèses de croissance des interventions et de progression des prix, auprès des répondants primaires, afin de s'assurer que le scénario à court terme correspondait à leurs observations.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre les signaux de demande, les indicateurs d'offre et les vérifications de la réalité des prix, afin que le total ne repose pas sur un seul jeu de données. Les valeurs aberrantes, comme des sauts soudains du volume implicite par intervention ou des niveaux de prix ne correspondant pas au retour des canaux, ont été signalées et réexaminées lors d'un second passage analytique avant validation finale.
Nous avons également comparé les résultats par pays à des indicateurs indépendants, tels que la dynamique des interventions, le calendrier réglementaire et les mouvements commerciaux, le cas échéant. Lorsqu'un écart ne pouvait être expliqué par les hypothèses documentées, nous avons recontacté des experts. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires effectuées en cas d'événements significatifs, et une révision finale avant livraison est réalisée afin que les clients reçoivent la vision la plus récente.
Taille du marché des comblements de vides osseux dentaires selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés pour les comblements de vides osseux dentaires peuvent varier d'une source à l'autre, car le périmètre du produit n'est pas toujours cohérent, et parce que la demande fondée sur les interventions est modélisée de différentes manières. Des différences apparaissent également lorsque certaines estimations utilisent des prix catalogue plutôt que des prix de vente réalisés, ou lorsqu'elles appliquent une catégorie plus large de biomatériaux dentaires puis répartissent les parts à l'aide d'hypothèses générales.
Le tableau met en évidence un écart largement expliqué par ce qui est comptabilisé comme un comblement de vide osseux dentaire, et à quel moment il l'est. Certains éditeurs mélangent des substituts de greffe adjacents ou incluent des produits biologiques appliqués en cabinet qui ne sont pas vendus en tant que produits de comblement. Selon le modèle de Mordor Intelligence, la valeur est construite autour des produits de comblement de vides osseux à usage dentaire aux prix sortie d'usine, et exclut les greffes autologues et les applications non dentaires, ce qui maintient le pool de demande rattaché aux interventions de la mâchoire telles que la préservation alvéolaire et l'augmentation de crête.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 112,74 millions USD (2026) | |
| Cabinet de conseil mondial A | 0,18 milliard USD (2026) | Utilise une catégorie plus large de substituts de greffe dentaire et alloue une part aux comblements, ce qui peut inclure des membranes barrières et d'autres biomatériaux dentaires connexes, et s'appuie souvent sur des prix catalogue sans normalisation des remises de circuit de distribution. |
| Association sectorielle B | 0,09 milliard USD (2025) | Fait état d'une valeur de l'année précédente basée sur des instantanés de ventes déclarées par les membres, ce qui peut omettre les volumes des non-membres et peut appliquer une conversion de devise simple sans cohérence temporelle, aboutissant à un total mondial inférieur ou inégal. |
Pris ensemble, cette comparaison suggère que les principales différences proviennent des limites de périmètre et du traitement des prix plutôt que d'une tendance de demande fondamentalement différente. En rattachant la valeur à un ensemble défini d'interventions dentaires, en vérifiant les taux d'adoption et d'utilisation par le biais d'entretiens, et en maintenant les prix ancrés aux fourchettes de vente observées, les étapes de dimensionnement restent traçables et reproductibles lors de la mise à jour du modèle.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des charges de vide osseux dentaire ?
Le marché s'établit à 112,74 millions USD en 2026 et devrait atteindre 151,18 millions USD d'ici 2031.
Quel type de matériau détient la plus grande part ?
Le phosphate tricalcique β mène avec 40,78 % des revenus mondiaux en 2025, reflétant une forte familiarité clinique.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Les flux entrants du tourisme dentaire, la hausse des revenus de la classe moyenne et la fabrication localisée soutiennent son TCAC de 9,33 % jusqu'en 2031.
Comment les scaffolds imprimés en 3D influencent-ils le marché ?
L'impression au fauteuil permet des greffes spécifiques au patient, réduisant le temps opératoire et améliorant l'ajustement, accélérant ainsi l'adoption des matériaux.
Quels sont les principaux obstacles à une adoption plus large du marché ?
Les coûts élevés des procédures combinés à une couverture d'assurance limitée et à la variabilité des taux de résorption des biocéramiques freinent la croissance à court terme.
Dernière mise à jour de la page le:



