
Tamaño y Cuota del Mercado de Rellenos de Vacíos Óseos Dentales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
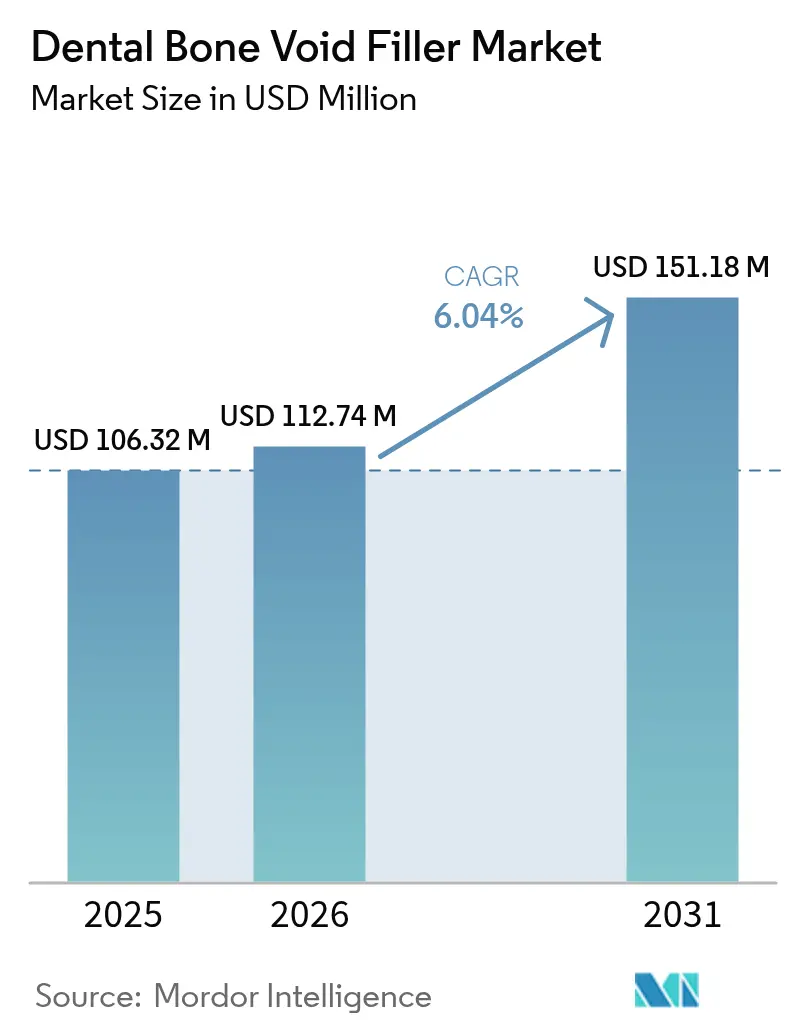
| Tamaño del Mercado (2026) | 112.74 Millones de dólares |
| Tamaño del Mercado (2031) | 151.18 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rellenos de Vacíos Óseos Dentales por Mordor Intelligence
El tamaño del mercado de rellenos de vacíos óseos dentales fue valorado en USD 106,32 millones en 2025 y se estima que crecerá desde USD 112,74 millones en 2026 hasta alcanzar USD 151,18 millones en 2031, a una CAGR del 6,04% durante el período de previsión (2026-2031). La demanda se expande a medida que las poblaciones envejecidas requieren procedimientos de implantes complejos, mientras que las biocerámica de nueva generación mejoran la osteoinducción y abordan la morbilidad del autoinjerto. Los clínicos norteamericanos adoptan rápidamente biomateriales premium gracias a sólidas estructuras de reembolso y vías regulatorias bien definidas. Asia-Pacífico registra el crecimiento más rápido a medida que el turismo dental, el aumento de los ingresos disponibles y la transferencia tecnológica aceleran los volúmenes de procedimientos de alto valor. La fragmentación moderada de la industria continúa reduciéndose a medida que los principales fabricantes de dispositivos invierten fuertemente en impresión 3D y nanotecnología para diferenciar sus carteras de productos.
Conclusiones Clave del Informe
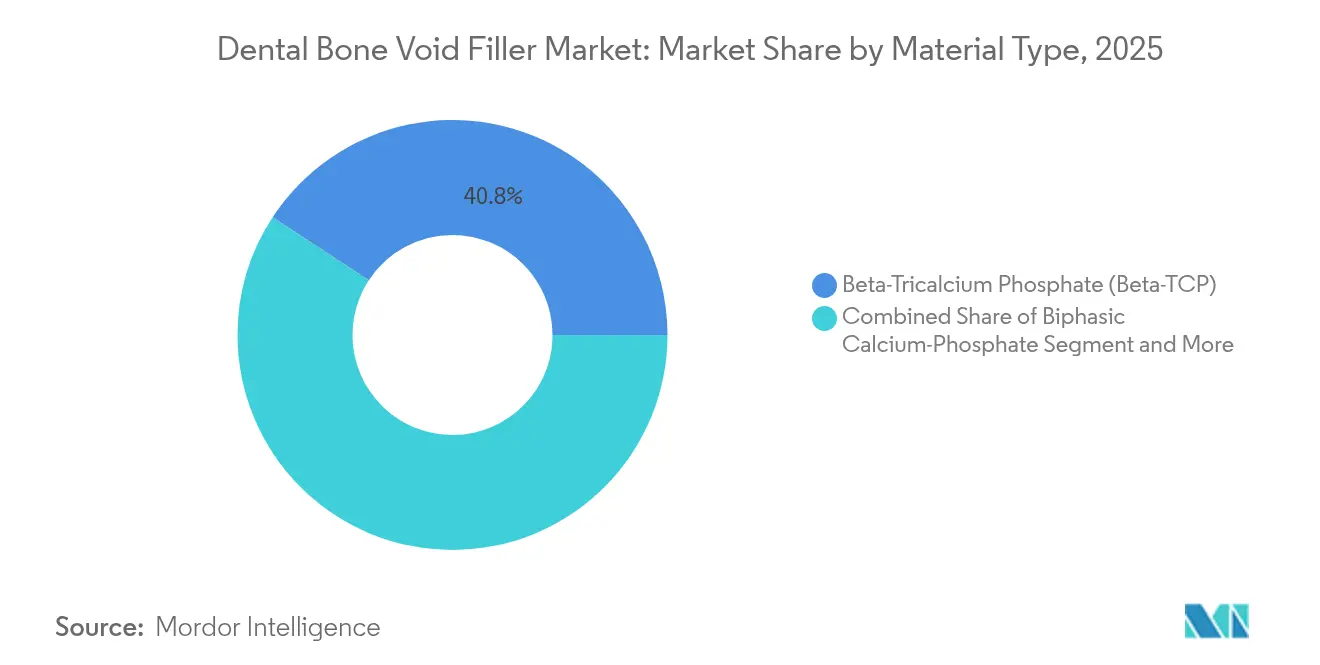
- Por tipo de material, el fosfato tricálcico beta lideró con el 40,78% de la cuota del mercado de rellenos de vacíos óseos dentales en 2025, mientras que se proyecta que los cementos de fosfato cálcico crezcan a una CAGR del 9,03% hasta 2031.
- Por factor de forma, los gránulos representaron el 40,12% del tamaño del mercado de rellenos de vacíos óseos dentales en 2025; los formatos inyectables avanzan a una CAGR del 8,12% hasta 2031.
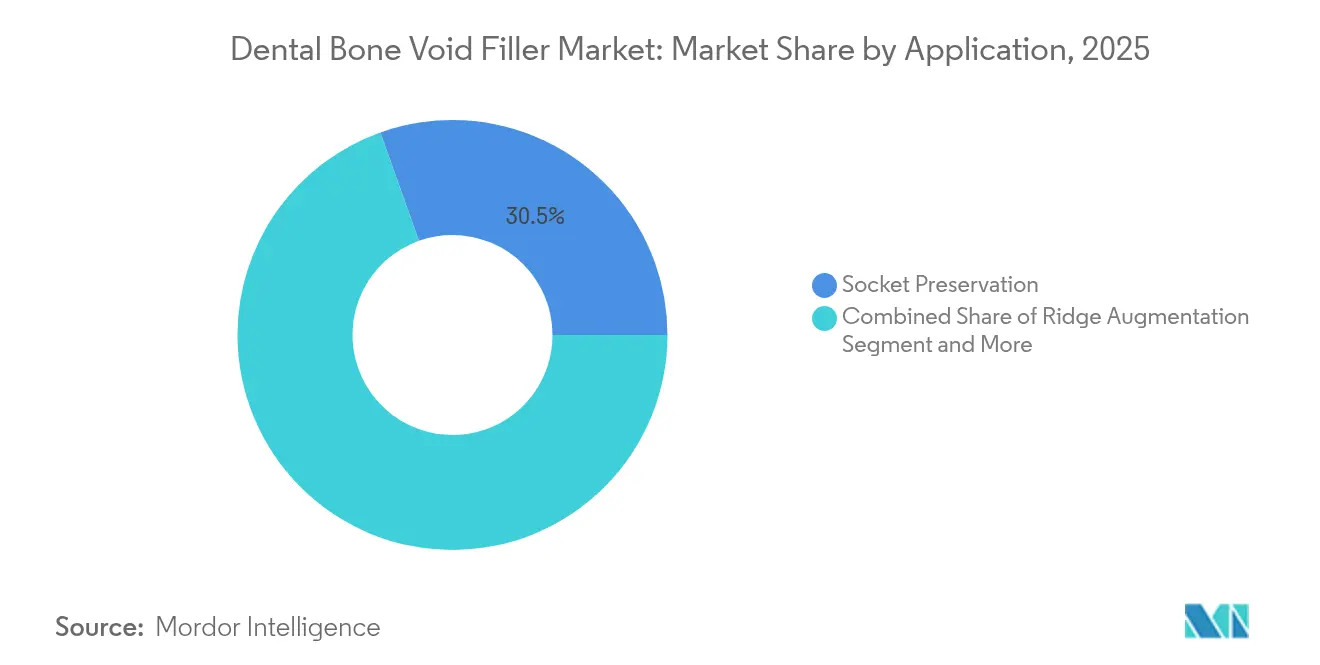
- Por aplicación, la preservación de alvéolo mantuvo una cuota de ingresos del 30,45% del tamaño del mercado de rellenos de vacíos óseos dentales en 2025, mientras que se prevé que el aumento de cresta se expanda a una CAGR del 9,01%.
- Por usuario final, las clínicas dentales capturaron el 37,26% del tamaño del mercado de rellenos de vacíos óseos dentales en 2025, y los centros quirúrgicos ambulatorios registran la CAGR más alta del 8,37% hasta 2031.
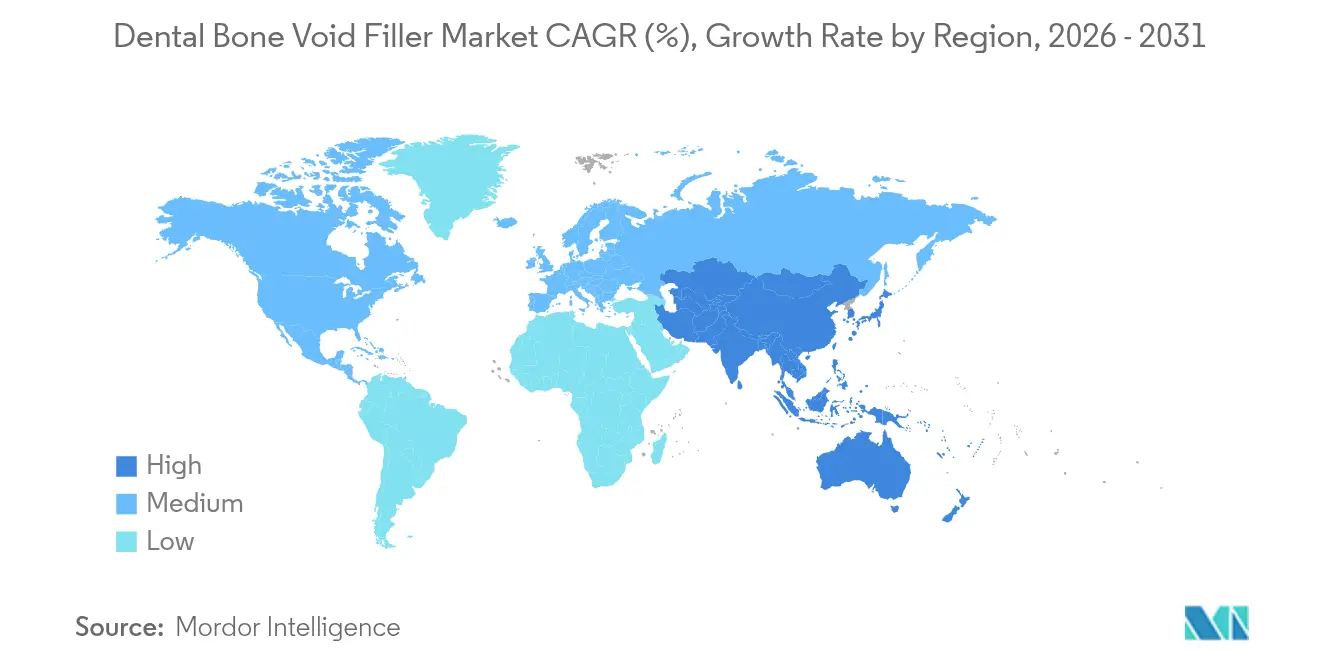
- Por geografía, América del Norte lideró con el 35,41% del mercado de rellenos de vacíos óseos dentales en 2025, aunque Asia-Pacífico crece a una CAGR del 9,33% impulsada por las entradas de turismo dental.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de Biocerámica para la Reconstrucción Dental | +1.8% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Rápido Aumento de los Procedimientos de Implantes Dentales en la Población Envejecida | +2.1% | América del Norte y Europa como núcleo, en expansión hacia APAC | Largo plazo (≥ 4 años) |
| Avances en Biomateriales Sintéticos (Nano-HA, β-TCP) que Mejoran la Osteoinducción | +1.4% | Global, liderado por centros de I+D en Estados Unidos, Alemania y Suiza | Mediano plazo (2-4 años) |
| Impresión 3D en el Sillón de Andamiajes de Injerto Personalizados | +0.9% | América del Norte y Europa, emergente en APAC urbano | Corto plazo (≤ 2 años) |
| Aumento de la Demanda Impulsado por el Turismo Dental en Centros Competitivos de APAC y MEA | +1.2% | APAC como núcleo, con expansión hacia MEA | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de Biocerámica para la Reconstrucción Dental
Las formulaciones de hidroxiapatita dopada con iones y β-TCP de nueva generación demuestran una formación ósea superior y una respuesta inflamatoria reducida. La hidroxiapatita incorporada con flúor acelera significativamente la cicatrización del alvéolo mediante la modulación de la actividad de los macrófagos. Los clínicos adoptan estas opciones sintéticas para evitar la morbilidad del sitio donante y lograr resultados predecibles. La mayor aceptación regulatoria y los datos positivos a largo plazo refuerzan la confianza de los cirujanos. A medida que los precios se estabilizan, la adopción penetra en los mercados de nivel medio, reforzando el crecimiento del mercado de rellenos de vacíos óseos dentales.
Rápido Aumento de los Procedimientos de Implantes Dentales en la Población Envejecida
Una cohorte global de más de 280 millones de adultos mayores experimenta pérdida dental pero busca restauraciones fijas en lugar de prótesis removibles. El éxito de los implantes que supera el 95% cuando se apoyan en injertos de calidad impulsa los volúmenes de procedimientos. La resorción alveolar relacionada con la edad hace necesaria la aumentación ósea, lo que ancla la demanda sostenida de rellenos. Las campañas de salud pública que enfatizan la salud bucal en la atención a personas mayores incrementan aún más la utilización de procedimientos. En consecuencia, el mercado de rellenos de vacíos óseos dentales se beneficia de una demografía que garantiza canales de procedimientos de múltiples años.
Avances en Biomateriales Sintéticos (Nano-HA, β-TCP) que Mejoran la Osteoinducción
La nanoestructuración aumenta el área superficial, mejorando la adsorción de proteínas y la adhesión celular. La nano-hidroxiapatita dopada con iones antibacterianos ofrece resistencia mecánica y resistencia a infecciones. El β-TCP aprovecha ahora la porosidad controlada para activar células madre mesenquimales y acortar los tiempos de cicatrización[1]Peramune Kumara, "Biocerámica en Endodoncia: Limitaciones e Innovaciones Futuras," PubMed, pubmed.ncbi.nlm.nih.gov. Las tasas de degradación adaptadas alinean la resorción del andamiaje con la deposición de hueso nuevo, elevando la confianza del clínico. Estas innovaciones reducen la dependencia de los aloinjertos, impulsando la adopción dentro del mercado de rellenos de vacíos óseos dentales.
Impresión 3D en el Sillón de Andamiajes de Injerto Personalizados
La impresión en el punto de atención convierte los datos de CBCT en andamiajes específicos para el paciente durante la cirugía, eliminando los retrasos de inventario. El software CAD-CAM de código abierto agiliza el flujo de trabajo, mientras que las mallas de titanio o polímero se fabrican en minutos. Los cirujanos logran un ajuste preciso y un tiempo operatorio reducido, mejorando la comodidad del paciente. Las curvas de costos disminuyen a medida que aumenta la utilización de las impresoras, haciendo que la personalización sea accesible más allá de los centros de referencia. Este cambio digital diferencia a los proveedores de vanguardia en el mercado de rellenos de vacíos óseos dentales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Resorción Impredecible y Limitaciones Clínicas de Determinadas Biocerámica | -0.8% | Global, afecta particularmente la adopción de nuevos materiales | Mediano plazo (2-4 años) |
| Alto Costo de los Procedimientos y Brechas de Reembolso | -1.2% | América del Norte y Europa como núcleo, mercados emergentes afectados | Largo plazo (≥ 4 años) |
| Riesgo en la Cadena de Suministro de Xenoinjertos ante una Mayor Vigilancia de Enfermedades Zoonóticas | -0.6% | Global, con mayor escrutinio en mercados regulados | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Resorción Impredecible y Limitaciones Clínicas de Determinadas Biocerámica
La variabilidad interindividual en la degradación de la biocerámica complica la planificación del tratamiento y la estabilidad del implante. Los andamiajes altamente porosos pueden fracturarse bajo carga, lo que restringe su uso en la mandíbula posterior. Las revisiones sistemáticas destacan riesgos de contaminación que comprometen la biocompatibilidad. Los organismos reguladores exigen una extensa vigilancia poscomercialización, lo que alarga los ciclos de aprobación de productos. Estas incertidumbres frenan la expansión del mercado de rellenos de vacíos óseos dentales hasta que las formulaciones de próxima generación demuestren un rendimiento consistente.
Alto Costo de los Procedimientos y Brechas de Reembolso
Muchas aseguradoras clasifican el injerto óseo como electivo, imponiendo criterios clínicos estrictos y topes anuales. Los pacientes asumen los honorarios de materiales y cirugía que pueden superar los USD 3.000 por sitio, lo que limita la adopción entre los grupos de ingresos medios. Las aumentaciones de múltiples etapas inflan aún más los costos, creando disparidades socioeconómicas en el acceso a la atención. Los modelos de pago basados en valor emergentes pueden eventualmente ampliar la cobertura, pero el crecimiento a corto plazo sigue siendo limitado. Los desafíos de asequibilidad afectan particularmente a los grandes mercados emergentes, donde el gasto de bolsillo domina el gasto dental.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Dominio del β-TCP se Enfrenta a la Innovación InyectableEl fosfato tricálcico beta retiene el 40,78% de la cuota del mercado de rellenos de vacíos óseos dentales en 2025, dado que los cirujanos confían en su perfil de resorción y osteoconductividad. Los cementos de fosfato cálcico, con una CAGR del 9,03%, satisfacen la demanda de soluciones inyectables que simplifican las técnicas mínimamente invasivas. Las mezclas bifásicas combinan la estabilidad volumétrica de la hidroxiapatita con la resorción del β-TCP, destacándose en casos que requieren un remodelado equilibrado. Las recientes mejoras en los cementos acortan los tiempos de fraguado y mejoran la resistencia a la compresión, ampliando las indicaciones más allá de la preservación del alvéolo. Las perspectivas de crecimiento favorecen a los materiales que ofrecen facilidad de manejo para el cirujano, integración predecible y compatibilidad con sistemas de administración digital.
La selección del procedimiento depende ahora del objetivo clínico: polvos de resorción rápida para alvéolos, materiales de resorción más lenta para el aumento de cresta. Las aprobaciones regulatorias se aceleran a medida que la evidencia de los expedientes cumple con los exigentes criterios de seguridad. La resiliencia del suministro, apoyada por la producción sintética, protege a los clínicos de la escasez de xenoinjertos. En consecuencia, la intensidad competitiva se centra en el dopaje iónico propietario y la nanoestructuración que mejoran la bioactividad sin incrementar el costo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Factor de Forma:
Los Gránulos Lideran Mientras los Inyectables Ganan ImpulsoLos gránulos representaron el 40,12% del mercado de rellenos de vacíos óseos dentales en 2025, preferidos por su versatilidad y facilidad de aplicación. Los formatos inyectables crecen a una CAGR del 8,12% al proporcionar colocación precisa a través de cánulas especializadas y reducir el traumatismo quirúrgico. Las opciones en masilla y pasta rellenan defectos irregulares, mientras que los bloques rígidos siguen siendo esenciales para la aumentación no contenida. Los andamiajes personalizados impresos en el sillón difuminan la línea entre los factores de forma tradicionales y las construcciones a medida.
Los sistemas de administración guiados digitalmente sincronizan los fresas de implante con la inyección del injerto, disminuyendo el desperdicio de material y el tiempo operatorio. Los cirujanos valoran cada vez más el envasado en jeringa cerrada que mantiene la esterilidad y facilita el flujo de trabajo. A medida que las tecnologías de impresión maduran, los enfoques híbridos —inyección de una fase fluible alrededor de un núcleo impreso— prometen mayor estabilidad y vascularización. La aceptación del mercado dependerá de la evidencia clínica que demuestre que la conveniencia no sacrifica la integridad estructural a largo plazo.
Por Aplicación:
La Preservación de Alvéolo Lidera las Diversas Necesidades ClínicasLa preservación de alvéolo representó el 30,45% del tamaño del mercado de rellenos de vacíos óseos dentales en 2025, lo que refleja su adopción rutinaria inmediatamente después de la extracción. El aumento de cresta registra la CAGR más rápida del 9,01% porque la terapia con implantes frecuentemente encuentra hueso nativo insuficiente. La regeneración de defectos periodontales se beneficia de biomateriales que favorecen la ganancia de inserción vertical, mientras que el manejo de la periimplantitis despierta interés en rellenos antibacterianos. Los levantamientos de seno y los casos reconstructivos complejos integran la categoría de "otros", cada uno con características de injerto específicas.
Las membranas de regeneración tisular guiada complementan los injertos al excluir el epitelio y estabilizar la formación del coágulo. Los rellenos enriquecidos con factores de crecimiento aceleran la vascularización, acortando los plazos de cicatrización y favoreciendo la carga temprana del implante. Los protocolos basados en evidencia recomiendan la preservación del alvéolo para mitigar futuras aumentaciones, ahorrando costos y morbilidad. Este enfoque preventivo sostiene volúmenes estables de material incluso cuando la colocación del implante se difiere.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Las Clínicas Dentales Dominan el Mercado en CrecimientoLas clínicas dentales mantuvieron el 37,26% del mercado de rellenos de vacíos óseos dentales en 2025 gracias a los servicios integrados de implantes y los modelos de atención centrados en el paciente. Los centros quirúrgicos ambulatorios, en expansión a una CAGR del 8,37%, optimizan los gastos generales y la flexibilidad de programación, atrayendo casos complejos de injerto que tradicionalmente se realizaban en hospitales. Los hospitales multiespecialidad siguen siendo indispensables para pacientes médicamente comprometidos que requieren anestesia coordinada y monitorización postoperatoria. Los institutos académicos y de investigación impulsan la adopción temprana de nuevos biomateriales y flujos de trabajo digitales, influyendo en los estándares del sector privado.
Las cadenas de clínicas invierten en imagenología en el sillón, CAD-CAM y esterilización in situ para ofrecer rehabilitación con implantes de ciclo completo. Las asociaciones con aseguradoras que agrupan el injerto en los paquetes de implantes buscan suavizar el impacto del gasto de bolsillo. A medida que los volúmenes de procedimientos migran del hospital al entorno ambulatorio, los proveedores adaptan los kits de productos a inventarios más pequeños y rotación rápida. Los programas de formación enfatizan protocolos de injerto estandarizados, reforzando resultados reproducibles y sosteniendo la demanda de materiales.
Análisis Geográfico
Mercado de Relleno de Cavidades Óseas Dentales en América del Norte
América del Norte mantuvo el 35,41% del mercado de relleno de cavidades óseas dentales en 2025, impulsado por un sofisticado sistema de reembolso, la familiaridad de los clínicos con los biomateriales avanzados y los estrictos procedimientos de aprobación de la FDA que protegen la inversión en innovación. Los precios premium prevalecen porque los profesionales priorizan el éxito a largo plazo sobre el costo del material. Las sociedades profesionales difunden protocolos basados en evidencia, acelerando la adopción de injertos dopados con iones y nanoestructurados.
Mercado de Relleno de Cavidades Óseas Dentales en Asia-Pacífico
Asia-Pacífico registra una CAGR del 9,33% hasta 2031, impulsada por el turismo dental que canaliza a pacientes internacionales hacia destinos con precios competitivos. El precio de los procedimientos en destinos como Malasia y Tailandia es, en promedio, entre un 60% y un 80% inferior al de Australia o Estados Unidos, manteniendo al mismo tiempo sólidos estándares de calidad. El aumento de los ingresos de la clase media y el gasto gubernamental en infraestructura de salud bucal amplifican la demanda interna. Los fabricantes multinacionales localizan la producción para beneficiarse de la reducción arancelaria y la resiliencia de la cadena de suministro.
Mercado de Relleno de Cavidades Óseas Dentales en Europa
Europa exhibe una expansión sostenida respaldada por una población envejecida y sistemas de pago que reembolsan biomateriales con respaldo científico. El Reglamento de Dispositivos Médicos armonizado fomenta aprobaciones predecibles para injertos sintéticos que enfatizan la sostenibilidad y la trazabilidad. Los centros de I+D suizos y alemanes colaboran con universidades para perfeccionar las formulaciones de fosfato de calcio, mientras que la directiva de libre circulación transfronteriza de la región facilita la movilidad de los pacientes, permitiendo que las clínicas de España y Portugal atraigan a pacientes del norte de Europa en busca de precios competitivos.

Panorama Competitivo
El mercado de rellenos de vacíos óseos dentales está moderadamente fragmentado, aunque la consolidación se intensifica a medida que las compañías de dispositivos diversificadas escinden unidades no estratégicas para centrarse en biomateriales. La reestructuración de ZimVie en 2024 hacia una empresa dental de actividad única canalizó capital hacia andamiajes impresos en 3D y tecnologías de esterilización que han procesado 11 millones de implantes sin infección. Johnson & Johnson destinó una parte de su fondo anual de I+D de USD 50.000 millones a superficies nanocerámica que promueven una oseointegración más rápida[3]Johnson & Johnson, "Conferencia Telefónica de Resultados del Cuarto Trimestre de 2024," q4cdn.com.
Las adquisiciones estratégicas apuntan a empresas emergentes con plataformas propietarias de dopaje iónico y vidrio bioactivo, mejorando la diversidad de la cartera. Las alianzas con fabricantes de equipos originales de impresoras 3D integran cartuchos de material calibrados para indicaciones dentales, creando soluciones agrupadas que fidelizan la demanda de consumibles. La vigilancia de la cadena de suministro se intensifica tras un brote nacional de tuberculosis rastreado a aloinjertos contaminados en 2024 que generó auditorías urgentes de xenoinjertos. Como resultado, los productores sintéticos destacan la fabricación libre de patógenos para ganar cuota a los biológicos.
La diferenciación competitiva depende ahora de ecosistemas digitales que vinculan imagenología, diseño y administración del injerto. Las empresas agrupan software de planificación del tratamiento con impresoras en el sillón y materiales validados, creando modelos de ingresos orientados a servicios. Los nuevos participantes que carecen de soluciones de extremo a extremo luchan contra los incumbentes que ofrecen flujos de trabajo digitales completos, formación clínica y sólidos datos de vigilancia poscomercialización.
Líderes de la Industria de Rellenos de Vacíos Óseos Dentales
Curasan Inc
Graftys
Johnson & Johnson
Medtronic plc
Olympus-Terumo Biomaterials
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de Relleno de Cavidades Óseas Dentales
- Medtronic
- Johnson & Johnson
- ZimVie
- Dentsply Sirona
- Geistlich Pharma
- Straumann Group
- BioHorizons
- RTI Surgical
- BoneSupport AB
- Graftys
- Olympus-Terumo Biomaterials
- Orthorebirth Co Ltd
- OsteoBiol (Tecnoss)
- Kuros Biosciences
- NovaBone Products
- Collagen Matrix
- Genoss
- Stryker
- LifeNet Health
- Curasan
Lea el análisis de las empresas de relleno de cavidades óseas dentales

Oportunidades de mercado y perspectivas futuras
Se está abriendo un espacio en blanco para soluciones específicas por indicación que van más allá de los gránulos osteoconductores pasivos hacia formatos bioactivos e integrados en el flujo de trabajo, particularmente para el aumento de reborde y la elevación de seno maxilar, donde el manejo, la estabilidad y la remodelación predecible son claves. En 2026, múltiples señales clínicas y regulatorias respaldaron este cambio, incluida la autorización de la FDA para iniciar un ensayo piloto dental en humanos por primera vez con el adhesivo óseo regenerativo TETRANITE de RevBio para el aumento de reborde, y la finalización por parte de Theradaptive de la inscripción de pacientes en su estudio de viabilidad RESTORE que evalúa OsteoAdapt DE en procedimientos dentales. En cuanto al acceso a productos, nuevas autorizaciones como el 510(k) de la FDA de Hudens Bio para BONTREE PLUS amplían las opciones de suministro en sintéticos, alineándose con el interés de los proveedores en el abastecimiento libre de patógenos en medio de una vigilancia más estricta para los productos biológicos.
La oportunidad también está vinculada al alcance de la distribución y a los flujos de trabajo ambulatorios, ya que los volúmenes de procedimientos se desplazan hacia entornos clínicos y ambulatorios, donde los kits estériles y fáciles de usar y la administración inyectable pueden simplificar la adopción. Las entregas comerciales de junio de 2026 realizadas por Osteopore en Malasia a través de una alianza de distribución con DKSH Malaysia ilustran cómo se está utilizando el desarrollo de canales para respaldar centros de procedimientos de rápido crecimiento vinculados al turismo dental y las compras localizadas. Junto con estos pasos comerciales, la I+D continua en andamiajes compuestos e impresos en 3D, incluido el trabajo preclínico reciente sobre construcciones de colágeno/dentina impresas en 3D a baja temperatura, refuerza la demanda de proveedores que puedan combinar evidencia, fabricación reproducible y administración habilitada digitalmente con cementos de fosfato de calcio y biocerámicas de nueva generación.
Recent Industry Developments in Mercado de Relleno de Cavidades Óseas Dentales
- Mayo de 2026: DePuy Synthes, de Johnson & Johnson, celebró un acuerdo de distribución exclusiva con CGBIO para NOVOSIS en Estados Unidos, Canadá y Australia. El acuerdo amplía el acceso a un sustituto de injerto óseo que contiene factores de crecimiento en los principales mercados desarrollados de implantes dentales. También aumenta la presión competitiva sobre las carteras de injertos establecidas, ya que la escala de distribución y la familiaridad de los cirujanos favorecen la adopción de nuevas opciones regenerativas.
- Enero de 2025: UnitedHealthcare actualizó su política clínica dental para injertos de reemplazo óseo, aclarando los criterios y manteniendo las restricciones para procedimientos electivos. Este planteamiento de política moldea la utilización de injertos vinculados a implantes y aumentos, particularmente en mercados donde las decisiones de cobertura determinan los costos de bolsillo de los pacientes. Criterios más claros también pueden afectar la forma en que los proveedores respaldan la documentación y las indicaciones de uso en entornos asistenciales.
- Abril de 2024: ZimVie vendió su división de columna vertebral por 375 millones de USD, agudizando su enfoque como empresa exclusivamente dental. La asignación de capital simplificada respaldó inversiones en biomateriales dentales y tecnologías afines a los implantes. El enfoque de cartera de los principales actores dentales puede intensificar el desarrollo de productos y la actividad de comercialización en materiales de injerto utilizados junto con procedimientos de implantes.


Mercado de Relleno de Cavidades Óseas Dentales Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca productos biomateriales utilizados para rellenar o reconstruir pequeños defectos óseos en la mandíbula asociados a procedimientos dentales. El propósito del alcance es apoyar la formación ósea antes o durante los tratamientos relacionados con implantes e injertos.
Exclusiones del alcance: no incluye el injerto autólogo y excluye el uso de rellenos de defectos óseos en procedimientos no dentales, como los casos ortopédicos o de columna vertebral.
Descripción general de la segmentación
- Por Tipo de Material
- Fosfato Tricálcico Beta (β-TCP)
- Fosfato Cálcico Bifásico
- Cementos de Fosfato Cálcico
- Otros
- Por Factor de Forma
- Gránulos
- Masilla/Pasta
- Inyectable
- Bloques/Moldes y Otros
- Por Aplicación
- Preservación de Alvéolo
- Aumento de Cresta
- Regeneración de Defectos Periodontales
- Regeneración Ósea Periimplantaria
- Otros
- Por Usuario Final
- Hospitales
- Clínicas Dentales
- Centros Quirúrgicos Ambulatorios
- Institutos Académicos y de Investigación
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para establecer el contexto de la demanda y elaborar el primer esbozo de la combinación por país. Nos basamos en fuentes públicas como la Organización Mundial de la Salud para la carga de salud bucal, los CDC de EE. UU. para los indicadores de salud dental, y las Estadísticas de Salud de la OCDE para señales de procedimientos y gasto cuando estaban disponibles. Para las verificaciones comerciales y del lado de la oferta, revisamos estadísticas de importación y exportación de fuentes como UN Comtrade, junto con calendarios aduaneros y arancelarios que ayudan a mapear los códigos de producto pertinentes.
Para anclar las señales de producto e innovación, también revisamos indicios regulatorios y de seguridad de agencias como la FDA de EE. UU. y las páginas de la base de datos de dispositivos médicos de la Comisión Europea, con el apoyo de revistas dentales revisadas por pares y publicaciones de asociaciones de odontología. Se revisaron los informes de empresas, las presentaciones a inversores y la prensa de reputación para comprender el posicionamiento de productos, las rutas de canal y el énfasis regional. Cuando fue necesario, se utilizó de forma selectiva una suscripción paga que cubre datos financieros de empresas y bases de datos de patentes para verificar la visibilidad de ingresos y la actividad de propiedad intelectual. Estas fuentes son ilustrativas, y también utilizamos otros documentos y referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar cómo se utilizan los rellenos de defectos óseos dentales en las vías de tratamiento reales, y qué impulsa el comportamiento de pedidos en clínicas y hospitales. Hablamos con una combinación de fabricantes, distribuidores, médicos y personal de adquisiciones en las principales regiones para poder confirmar los rangos de precios, los patrones de utilización y los cambios de demanda a corto plazo. Los aportes de estas entrevistas se incorporaron luego a los supuestos del modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos (CXO): 14% | APAC: 46% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 38% | EMEA: 32% |
| Actores más pequeños: 15% | Gerentes: 48% | América: 22% |
Dimensionamiento y previsión del mercado
Construimos el mercado utilizando un enfoque combinado de arriba hacia abajo y de abajo hacia arriba. La visión de arriba hacia abajo comenzó reconstruyendo el conjunto de procedimientos tratados y luego aplicando tasas de adopción y uso para los productos de relleno de defectos óseos dentales. En la práctica, las señales de volumen de procedimientos para la colocación de implantes, la preservación del alvéolo y el aumento de reborde se tradujeron en un uso probable de rellenos. Luego convertimos el uso en valor utilizando rangos de precio de venta promedio recopilados a partir de conversaciones con canales.
Se utilizaron varias huellas de mercado como insumos del modelo, tales como las tendencias de procedimientos de implantes, los patrones de extracción dental que conducen a la preservación del alvéolo, los cambios en la preferencia de los médicos entre materiales sintéticos y de origen natural, y los cambios de precios observados según la formulación y el tamaño del envase. La presión de reembolso y la asequibilidad de bolsillo se reflejaron a través de factores de ajuste a nivel de país, ya que estos factores influyen en si se añaden pasos de soporte de injerto a los planes de tratamiento. Cuando los datos públicos de procedimientos eran escasos, las brechas se manejaron con indicadores sustitutos, como la densidad de dentistas y las señales de rendimiento clínico, y luego se verificaron con la retroalimentación de las entrevistas.
La previsión se basó en un análisis de escenarios, donde el crecimiento de los procedimientos y los cambios en la combinación de materiales se ajustaron bajo trayectorias base, conservadora y de adopción más rápida. La trayectoria de previsión final se seleccionó solo después de volver a probar los factores clave, especialmente los supuestos de crecimiento de procedimientos y progresión de precios, con los encuestados primarios, para garantizar que la narrativa a corto plazo se alineara con lo que ellos observan.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre señales de demanda, indicadores de oferta y verificaciones de la realidad de precios, de modo que el total no se basara en un único conjunto de datos. Los valores atípicos, como saltos repentinos en el volumen implícito por procedimiento o niveles de precios que no coincidían con la retroalimentación de los canales, se señalaron y revisaron en una segunda ronda de análisis antes de la aprobación final.
También comparamos los resultados por país con indicadores independientes, como el impulso de los procedimientos, los tiempos regulatorios y los movimientos comerciales cuando fue pertinente. Cuando una variación no podía explicarse con los supuestos documentados, volvimos a contactar a los expertos. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, y se completa una revisión final antes de la entrega para que los clientes reciban la vista más actualizada.
El tamaño del mercado de rellenos de defectos óseos dentales de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para los rellenos de defectos óseos dentales pueden variar entre fuentes porque el límite del producto no siempre es coherente, y porque la demanda basada en procedimientos se modela de diferentes maneras. Las diferencias también surgen cuando algunas estimaciones utilizan precios de lista frente a precios de venta realizados, o cuando aplican una categoría más amplia de biomateriales dentales y luego asignan participaciones utilizando supuestos generales.
La tabla apunta a una dispersión que se explica en gran medida por lo que se cuenta como relleno de defectos óseos dentales y cuándo se cuenta. Algunos editores mezclan sustitutos de injerto adyacentes o incluyen productos biológicos aplicados en clínica que no se venden como productos de relleno. Bajo el modelo de Mordor Intelligence, el valor se construye en torno a los productos de relleno de defectos óseos de uso dental a precios de fábrica y excluye el injerto autólogo y las aplicaciones no dentales, lo que mantiene el conjunto de demanda vinculado a procedimientos mandibulares como la preservación del alvéolo y el aumento de reborde.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 112,74 millones de USD (2026) | |
| Consultora Global A | 0,18 mil millones de USD (2026) | Utiliza una categoría más amplia de sustitutos de injerto dental y asigna una participación a los rellenos, lo que puede incluir membranas de barrera y biomateriales dentales relacionados, y a menudo se basa en precios de lista sin normalización de descuentos de canal. |
| Asociación del Sector B | 0,09 mil millones de USD (2025) | Reporta un valor del año anterior basado en instantáneas de ventas informadas por los miembros, lo que puede pasar por alto volúmenes de no miembros y puede aplicar una conversión de moneda simple sin sincronización coherente, lo que da lugar a un total global más bajo o desigual. |
En conjunto, la comparación sugiere que las principales diferencias provienen de los límites de alcance y el tratamiento de precios, en lugar de una tendencia de demanda fundamentalmente diferente. Al vincular el valor a un conjunto definido de procedimientos dentales, verificar las tasas de adopción y uso mediante entrevistas, y mantener los precios anclados a los rangos de venta observados, los pasos de dimensionamiento se mantienen trazables y repetibles cuando se actualiza el modelo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de rellenos de vacíos óseos dentales?
El mercado se sitúa en USD 112,74 millones en 2026 y se proyecta que alcance USD 151,18 millones en 2031.
¿Qué tipo de material ostenta la mayor cuota?
El fosfato tricálcico beta lidera con el 40,78% de los ingresos globales en 2025, lo que refleja una sólida familiaridad clínica.
¿Por qué Asia-Pacífico es la región de mayor crecimiento?
Las entradas de turismo dental, el aumento de los ingresos de la clase media y la fabricación localizada sustentan su CAGR del 9,33% hasta 2031.
¿Cómo influyen los andamiajes impresos en 3D en el mercado?
La impresión en el sillón permite injertos específicos para el paciente, reduciendo el tiempo operatorio y mejorando el ajuste, lo que acelera la adopción de materiales.
¿Cuáles son las principales barreras para una mayor penetración del mercado?
Los elevados costos de los procedimientos combinados con la cobertura de seguro limitada y la variabilidad en las tasas de resorción de la biocerámica frenan el crecimiento a corto plazo.
Última actualización de la página el:



