
Tamanho e Participação do Mercado de Preenchedor de Cavidade Óssea Dental
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
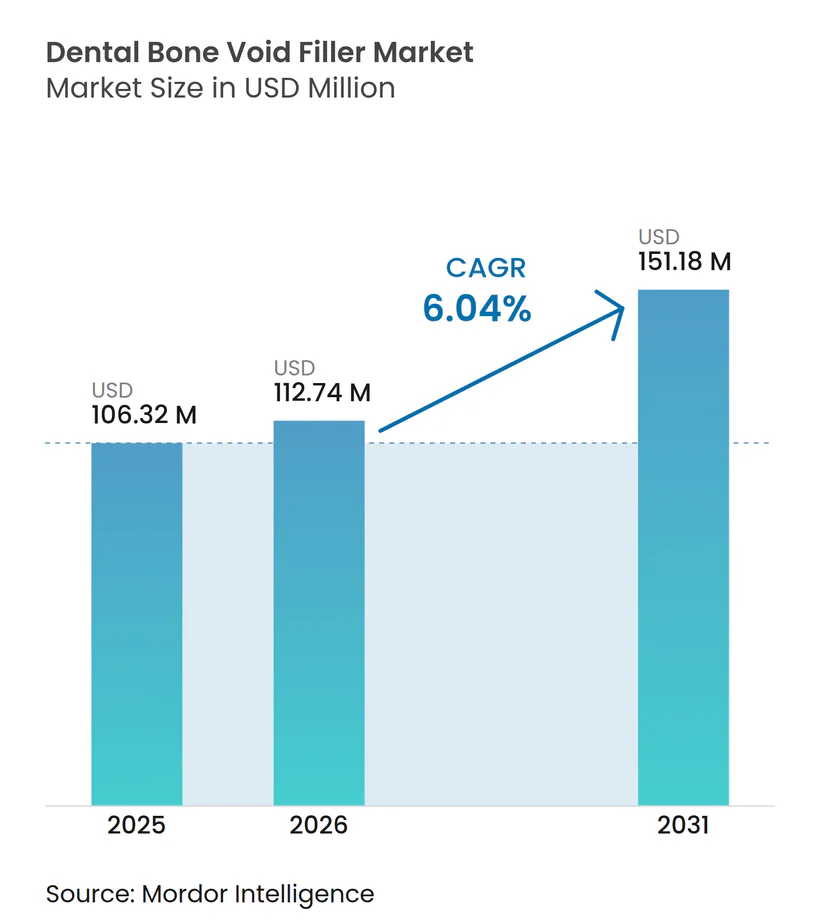
| Tamanho do Mercado (2026) | 112.74 Milhões de dólares |
| Tamanho do Mercado (2031) | 151.18 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.04 % |
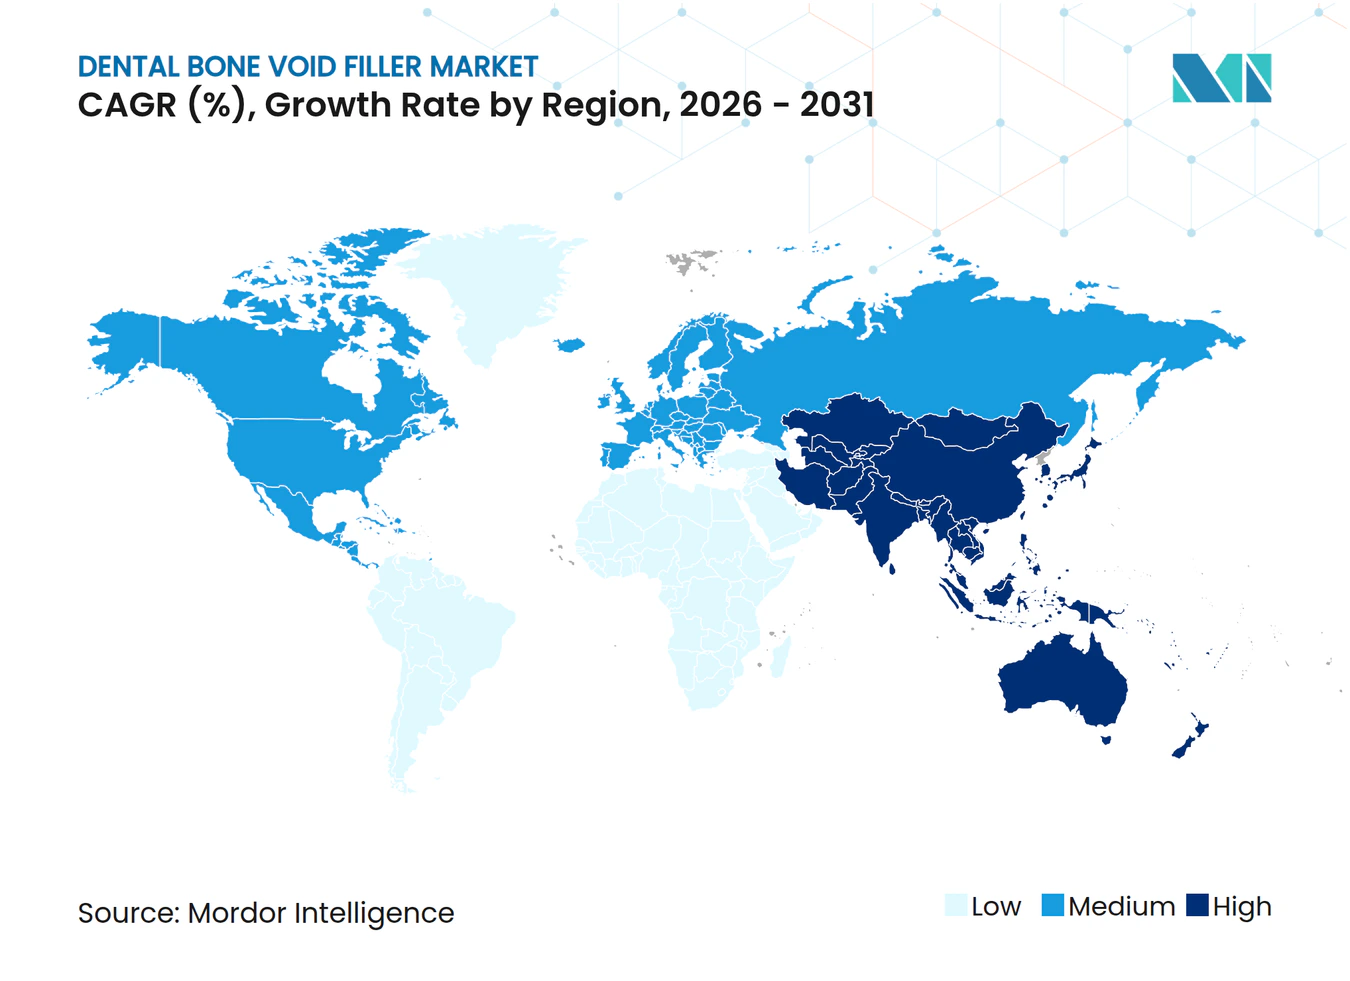
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Preenchedor de Cavidade Óssea Dental pela Mordor Intelligence
O tamanho do mercado de preenchedor de cavidade óssea dental foi avaliado em USD 106,32 milhões em 2025 e estima-se que cresça de USD 112,74 milhões em 2026 para atingir USD 151,18 milhões até 2031, a um CAGR de 6,04% durante o período de previsão (2026-2031). A demanda se expande à medida que populações envelhecidas necessitam de procedimentos implantológicos complexos, enquanto bioceâmicas de próxima geração melhoram a osteoindução e abordam a morbidade do enxerto autólogo. Os clínicos norte-americanos adotam biomateriais premium rapidamente devido a estruturas robustas de reembolso e vias regulatórias bem definidas. A Ásia-Pacífico registra o crescimento mais rápido, pois o turismo odontológico, o aumento da renda disponível e a transferência de tecnologia aceleram os volumes de procedimentos de alto valor. A fragmentação moderada do setor continua a se reduzir à medida que os principais fabricantes de dispositivos investem pesadamente em impressão 3D e nanotecnologia para diferenciar os portfólios de produtos.
Principais Conclusões do Relatório
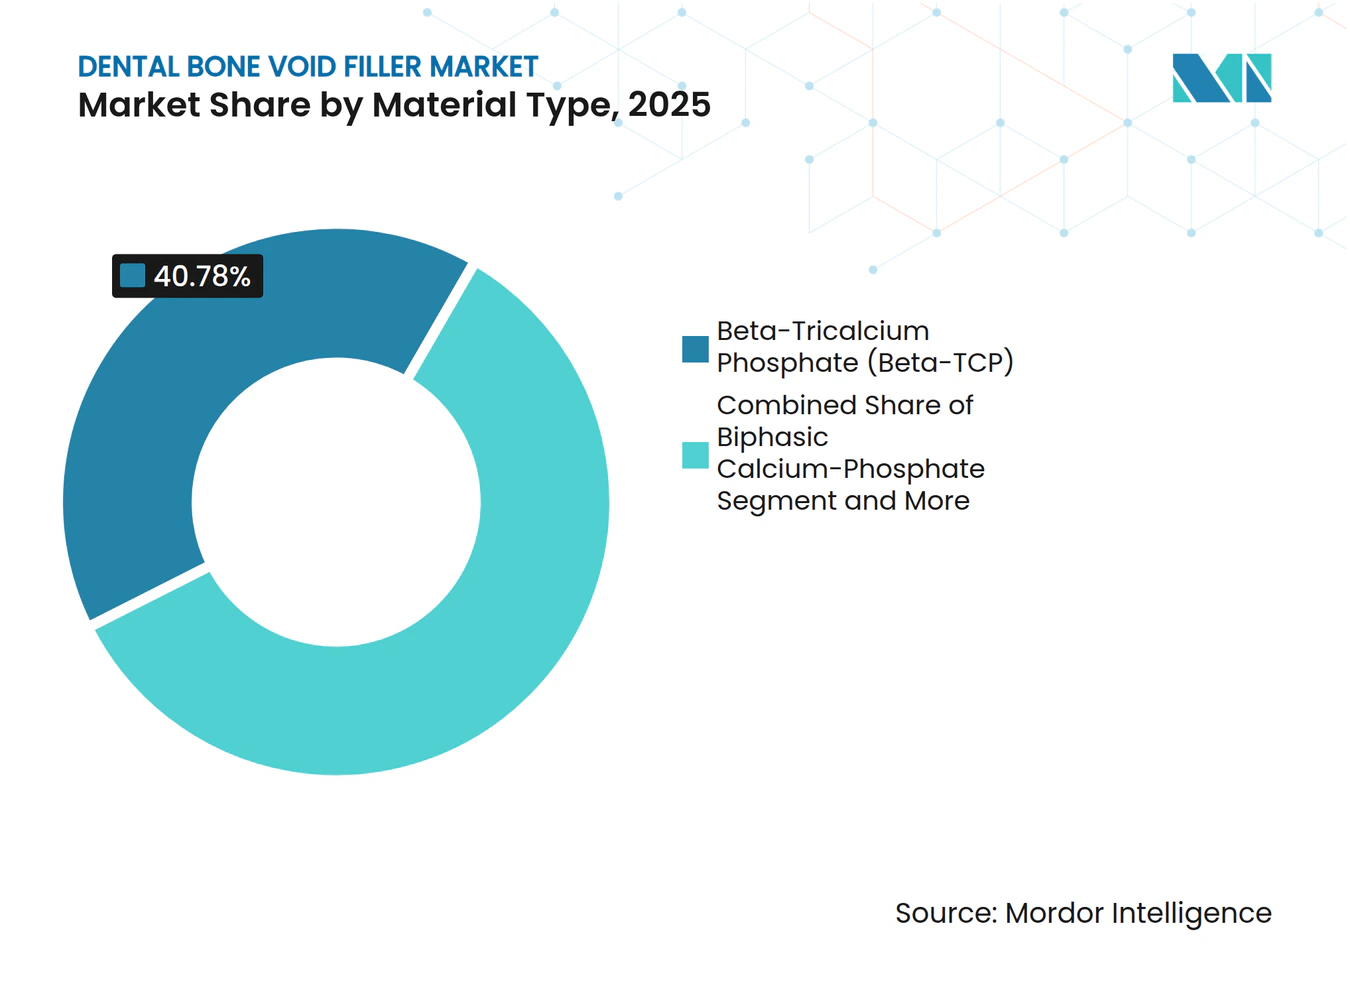
- Por tipo de material, o fosfato tricálcico β liderou com 40,78% da participação de mercado de preenchedor de cavidade óssea dental em 2025, enquanto os cimentos de fosfato de cálcio têm projeção de crescimento a um CAGR de 9,03% até 2031.
- Por formato de apresentação, os grânulos representaram 40,12% do tamanho do mercado de preenchedor de cavidade óssea dental em 2025; os formatos injetáveis avançam a um CAGR de 8,12% até 2031.
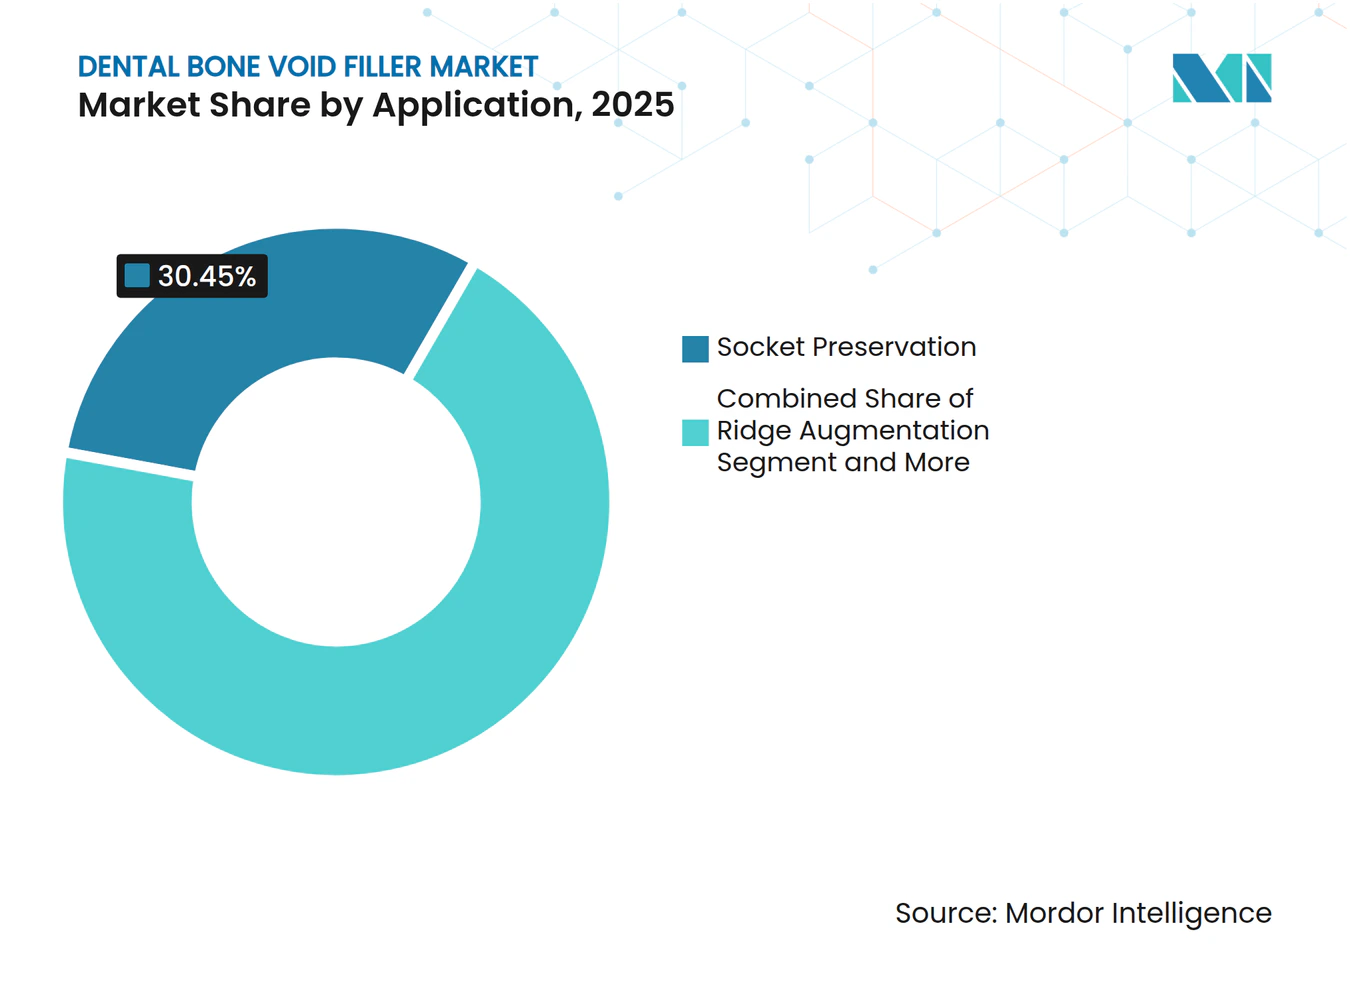
- Por aplicação, a preservação do alvéolo deteve 30,45% da participação de receita do tamanho do mercado de preenchedor de cavidade óssea dental em 2025, enquanto o aumento de rebordo tem previsão de expansão a um CAGR de 9,01%.
- Por usuário final, as clínicas odontológicas capturaram 37,26% do tamanho do mercado de preenchedor de cavidade óssea dental em 2025, e os centros cirúrgicos ambulatoriais registram o maior CAGR de 8,37% até 2031.
- Por geografia, a América do Norte deteve 35,41% do mercado de preenchedor de cavidade óssea dental em 2025, mas a Ásia-Pacífico está crescendo a um CAGR de 9,33% impulsionada pelos fluxos de turismo odontológico.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Crescente de Bioceâmicas para Reconstrução Odontológica | +1.8% | Global, com adoção antecipada na América do Norte e Europa | Médio prazo (2-4 anos) |
| Rápido Aumento nos Procedimentos de Implante Dental entre a População Envelhecida | +2.1% | América do Norte e Europa como núcleo, expandindo para APAC | Longo prazo (≥ 4 anos) |
| Avanços em Biomateriais Sintéticos (Nano-HA, β-TCP) Aprimorando a Osteoindução | +1.4% | Global, liderado por centros de P&D nos EUA, Alemanha e Suíça | Médio prazo (2-4 anos) |
| Impressão 3D à Beira do Cadeira de Andaimes de Enxerto Personalizados | +0.9% | América do Norte e Europa, emergindo em APAC urbano | Curto prazo (≤ 2 anos) |
| Aumento de Demanda Liderado pelo Turismo Odontológico em Hubs APAC e MEA Competitivos em Custo | +1.2% | Núcleo APAC, transbordamento para MEA | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Crescente de Bioceâmicas para Reconstrução Odontológica
Formulações de hidroxiapatita dopadas com íons e β-TCP de próxima geração demonstram formação óssea superior e resposta inflamatória reduzida. A hidroxiapatita incorporada com flúor acelera significativamente a cicatrização do alvéolo ao modular a atividade dos macrófagos. Os clínicos adotam essas opções sintéticas para evitar a morbidade do sítio doador e alcançar resultados previsíveis. A maior aceitação regulatória e dados positivos de longo prazo aumentam a confiança dos cirurgiões. À medida que os preços se estabilizam, a adoção permeia os mercados de nível médio, reforçando o crescimento do mercado de preenchedor de cavidade óssea dental.
Rápido Aumento nos Procedimentos de Implante Dental entre a População Envelhecida
Uma coorte global de mais de 280 milhões de adultos idosos experimenta perda dentária, mas busca restaurações fixas em vez de dentaduras. O sucesso dos implantes superior a 95% quando suportados por enxertos de qualidade impulsiona os volumes de procedimentos. A reabsorção alveolar relacionada à idade necessita de aumento ósseo, ancorando a demanda sustentada por preenchedores. Campanhas de saúde pública que enfatizam a saúde bucal no cuidado de idosos aumentam ainda mais a utilização dos procedimentos. Consequentemente, o mercado de preenchedor de cavidade óssea dental se beneficia de uma demografia que garante pipelines procedimentais de múltiplos anos.
Avanços em Biomateriais Sintéticos (Nano-HA, β-TCP) Aprimorando a Osteoindução
A nanoestruturação aumenta a área de superfície, melhorando a adsorção de proteínas e a adesão celular. A nano-hidroxiapatita dopada com íons antibacterianos oferece resistência mecânica e resistência à infecção. O β-TCP agora aproveita a porosidade controlada para ativar células-tronco mesenquimais e reduzir os tempos de cicatrização[1]. As taxas de degradação personalizadas alinham a reabsorção do andaime com a deposição de novo osso, elevando a confiança do clínico. Essas inovações reduzem a dependência de aloenxertos, impulsionando a adoção no mercado de preenchedor de cavidade óssea dental.
Impressão 3D à Beira do Cadeira de Andaimes de Enxerto Personalizados
A impressão no ponto de atendimento converte dados de TCFC em andaimes específicos para o paciente durante a cirurgia, eliminando atrasos no estoque. Softwares CAD-CAM de código aberto otimizam o fluxo de trabalho, enquanto malhas de titânio ou polímero são fabricadas em minutos. Os cirurgiões alcançam ajuste preciso e tempo operatório reduzido, aumentando o conforto do paciente. As curvas de custo declinam à medida que a utilização da impressora aumenta, tornando a personalização acessível além dos centros de referência. Esta transformação digital diferencia os prestadores de serviços mais inovadores no mercado de preenchedor de cavidade óssea dental.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reabsorção Imprevisível e Limitações Clínicas de Certas Bioceâmicas | -0.8% | Global, afetando particularmente a adoção de novos materiais | Médio prazo (2-4 anos) |
| Alto Custo de Procedimento e Lacunas de Reembolso | -1.2% | América do Norte e Europa como núcleo, mercados emergentes afetados | Longo prazo (≥ 4 anos) |
| Risco na Cadeia de Suprimentos para Xenoenxertos em Meio a uma Vigilância Mais Rigorosa de Doenças Zoonóticas | -0.6% | Global, com escrutínio elevado em mercados regulamentados | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Reabsorção Imprevisível e Limitações Clínicas de Certas Bioceâmicas
A variabilidade interindividual na degradação de bioceâmicas complica o planejamento do tratamento e a estabilidade do implante. Andaimes altamente porosos podem fraturar sob carga, restringindo o uso na mandíbula posterior. Revisões sistemáticas destacam riscos de contaminação que comprometem a biocompatibilidade. Os reguladores exigem extensa vigilância pós-comercialização, prolongando os ciclos de aprovação de produtos. Essas incertezas moderam a expansão do mercado de preenchedor de cavidade óssea dental até que formulações de próxima geração demonstrem desempenho consistente.
Alto Custo de Procedimento e Lacunas de Reembolso
Muitas seguradoras classificam o enxerto ósseo como eletivo, impondo critérios clínicos rigorosos e limites anuais. Os pacientes arcam com taxas de material e cirurgia que podem ultrapassar USD 3.000 por sítio, limitando a adesão entre grupos de renda média. As aumentações em múltiplos estágios inflacionam ainda mais os custos, criando disparidades socioeconômicas no acesso ao atendimento. Modelos de pagamento baseados em valor em evolução podem eventualmente ampliar a cobertura, mas o crescimento de curto prazo permanece restrito. Os desafios de acessibilidade afetam particularmente os grandes mercados emergentes de alto volume, onde os gastos diretos do bolso dominam as despesas odontológicas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Dominância do β-TCP Enfrenta a Inovação InjetávelO fosfato tricálcico β retém 40,78% da participação do mercado de preenchedor de cavidade óssea dental em 2025, pois os cirurgiões confiam em seu perfil de reabsorção e osteocondutividade. Os cimentos de fosfato de cálcio, avançando a um CAGR de 9,03%, atendem à demanda por soluções injetáveis que simplificam técnicas minimamente invasivas. As misturas bifásicas combinam a estabilidade de volume da hidroxiapatita com a reabsorção do β-TCP, conquistando casos que necessitam de remodelação equilibrada. Atualizações recentes de cimentos reduzem os tempos de presa e melhoram a resistência à compressão, ampliando as indicações além da preservação do alvéolo. As perspectivas de crescimento favorecem materiais que oferecem manuseio amigável ao cirurgião, integração previsível e compatibilidade com sistemas de entrega digitais.
A seleção do procedimento agora depende do objetivo clínico: pós de reabsorção rápida para alvéolos, materiais de reabsorção mais lenta para aumento de rebordo. As aprovações regulatórias estão se acelerando à medida que as evidências dos dossiês atendem a rigorosos critérios de segurança. A resiliência do fornecimento, auxiliada pela produção sintética, protege os clínicos das escassezes de xenoenxertos. Consequentemente, a intensidade competitiva se concentra na dopagem iônica proprietária e na nanoestruturação que aumentam a bioatividade sem elevar os custos.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Formato de Apresentação:
Os Grânulos Lideram Enquanto os Injetáveis Ganham ImpulsoOs grânulos comandaram 40,12% do mercado de preenchedor de cavidade óssea dental em 2025, favorecidos pela versatilidade e aplicação direta. Os formatos injetáveis crescem a um CAGR de 8,12% ao proporcionar posicionamento preciso por meio de cânulas especializadas e reduzindo o trauma cirúrgico. As opções de massa e pasta preenchem defeitos irregulares, enquanto os blocos rígidos permanecem essenciais para o aumento não contido. Andaimes impressos à beira do cadeira personalizáveis borram a linha entre os formatos tradicionais e as construções sob medida.
Os sistemas de entrega guiados digitalmente sincronizam as brocas de implante com a injeção do enxerto, diminuindo o desperdício de material e o tempo operatório. Os cirurgiões valorizam cada vez mais a embalagem de seringa fechada que mantém a esterilidade e facilita o fluxo de trabalho. À medida que as tecnologias de impressão amadurecem, abordagens híbridas — injetando uma fase fluível ao redor de um núcleo impresso — prometem maior estabilidade e vascularização. A aceitação pelo mercado dependerá de evidências clínicas que demonstrem que a conveniência não sacrifica a integridade estrutural a longo prazo.
Por Aplicação:
A Preservação do Alvéolo Lidera as Diversas Necessidades ClínicasA preservação do alvéolo representou 30,45% do tamanho do mercado de preenchedor de cavidade óssea dental em 2025, refletindo sua adoção rotineira imediatamente após a extração. O aumento de rebordo registra o CAGR mais rápido de 9,01% porque a terapia com implantes frequentemente encontra osso nativo insuficiente. A regeneração de defeitos periodontais se beneficia de biomateriais que apoiam o ganho de inserção vertical, enquanto o manejo da peri-implantite desperta interesse em preenchedores antibacterianos. As elevações de seio maxilar e casos reconstrutivos complexos compõem a categoria "outros", cada um exigindo características específicas de enxerto.
As membranas de regeneração tecidual guiada complementam os enxertos ao excluir o epitélio e estabilizar a formação do coágulo. Os preenchedores aumentados com fatores de crescimento aceleram o crescimento vascular, encurtando os cronogramas de cicatrização e apoiando o carregamento precoce do implante. Os protocolos baseados em evidências recomendam a preservação do alvéolo para mitigar futuros aumentos, economizando custo e morbidade. Esse foco preventivo sustenta volumes estáveis de material mesmo quando a colocação do implante é adiada.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Usuário Final:
As Clínicas Odontológicas Dominam o Mercado em CrescimentoAs clínicas odontológicas detiveram 37,26% do mercado de preenchedor de cavidade óssea dental em 2025, graças a serviços integrados de implantodontia e modelos de atendimento centrados no paciente. Os centros cirúrgicos ambulatoriais, expandindo-se a um CAGR de 8,37%, otimizam despesas gerais e flexibilidade de agendamento, atraindo casos complexos de enxerto tradicionalmente realizados em hospitais. Os hospitais multiespecialidade permanecem indispensáveis para pacientes clinicamente comprometidos que necessitam de anestesia coordenada e monitoramento pós-operatório. Os institutos acadêmicos e de pesquisa impulsionam a adoção precoce de novos biomateriais e fluxos de trabalho digitais, influenciando os padrões do setor privado.
As redes de clínicas investem em imagem à beira do cadeira, CAD-CAM e esterilização local para oferecer reabilitação implantológica de ciclo completo. As parcerias com seguradoras que agrupam o enxerto em pacotes de implantes visam suavizar os choques de gastos diretos. À medida que os volumes de procedimentos migram do hospital para o ambiente ambulatorial, os fornecedores adaptam os kits de produtos a estoques menores e rotatividade rápida. Os programas de treinamento enfatizam protocolos padronizados de enxerto, reforçando resultados reprodutíveis e sustentando o consumo de material.
Análise Geográfica
Mercado de Preenchedor de Cavidade Óssea Dental da América do Norte
A América do Norte manteve 35,41% do mercado de preenchedor de cavidade óssea dental em 2025, impulsionada por um sofisticado sistema de reembolso, familiaridade dos clínicos com biomateriais avançados e rigorosos processos de aprovação de desempenho da FDA que protegem o investimento em inovaço. O preço premium prevalece porque os profissionais priorizam o sucesso a longo prazo em detrimento do custo do material. As sociedades profissionais disseminam protocolos baseados em evidências, acelerando a adoção de enxertos dopados com íons e nanoestruturados.
Mercado de Preenchedor de Cavidade Óssea Dental da Ásia-Pacífico
A Ásia-Pacífico registra um CAGR de 9,33% até 2031, impulsionada pelo turismo odontológico que canaliza pacientes internacionais para destinos com preços competitivos. O preço dos procedimentos em destinos como Malásia e Tailândia é, em média, 60–80% inferior ao da Austrália ou dos Estados Unidos, mantendo, no entanto, padrões de qualidade robustos. O aumento da renda da classe média e os gastos governamentais em infraestrutura de saúde bucal ampliam a demanda doméstica. Os fabricantes multinacionais localizam a produção para se beneficiar de isenções tarifárias e resiliência da cadeia de suprimentos.
Mercado de Preenchedor de Cavidade Óssea Dental da Europa
A Europa apresenta expansão constante, sustentada por uma população envelhecida e sistemas de pagadores que reembolsam biomateriais com respaldo em evidências. A regulamentação harmonizada de dispositivos médicos favorece aprovações previsíveis para enxertos sintéticos com ênfase em sustentabilidade e rastreabilidade. Os centros de P&D suíços e alemães colaboram com universidades para aprimorar as composições de fosfato de cálcio, enquanto a diretiva de livre circulação transfronteiriça da região facilita a mobilidade dos pacientes, permitindo que clínicas na Espanha e em Portugal atraiam pacientes do Norte da Europa em busca de preços competitivos.
Cenário Competitivo
Concentração do Mercado
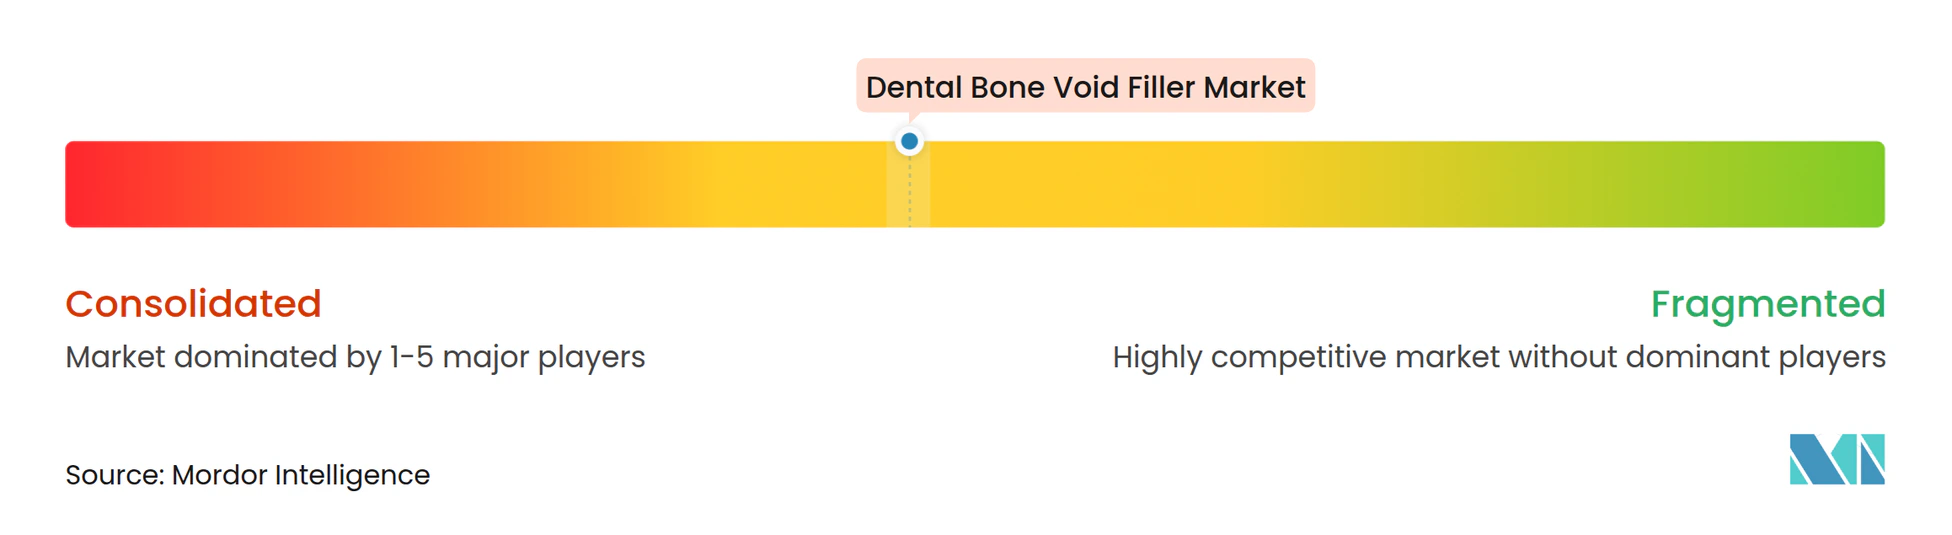
O mercado de preenchedor de cavidade óssea dental é moderadamente fragmentado, mas a consolidação se intensifica à medida que empresas diversificadas de dispositivos desinvestem unidades não essenciais para se concentrar em biomateriais. A reestruturação da ZimVie em 2024 para tornar-se uma empresa exclusivamente odontológica canalizou capital para andaimes impressos em 3D e tecnologias de esterilização que processaram 11 milhões de implantes sem infecção. A Johnson & Johnson destinou uma parte de seu pool anual de P&D de USD 50 bilhões para superfícies nanocerâmicas que promovem uma osseointegração mais rápida[2].
As aquisições estratégicas têm como alvo startups com plataformas proprietárias de dopagem iônica e vidro bioativo, melhorando a diversidade do pipeline. As parcerias com fabricantes de impressoras 3D integram cartuchos de material calibrados para indicações odontológicas, criando soluções combinadas que fixam a demanda por consumíveis. A vigilância da cadeia de suprimentos se intensifica após um surto nacional de tuberculose rastreado a aloenxertos contaminados em 2024 ter provocado auditorias urgentes de xenoenxertos. Como resultado, os produtores sintéticos destacam a fabricação livre de patógenos para conquistar participação dos produtos biológicos.
A diferenciação competitiva agora depende de ecossistemas digitais que ligam imagem, design e entrega de enxerto. As empresas agrupam softwares de planejamento de tratamento com impressoras à beira do cadeira e materiais validados, criando modelos de receita orientados a serviços. Os entrantes no mercado sem soluções de ponta a ponta lutam contra os incumbentes que oferecem fluxos de trabalho digitais completos, educação clínica e dados robustos de vigilância pós-comercialização.
Líderes do Setor de Preenchedor de Cavidade Óssea Dental
-
Curasan Inc
-
Graftys
-
Johnson & Johnson
-
Medtronic plc
-
Olympus-Terumo Biomaterials
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Preenchedor de Cavidade Óssea Dental Empresas cobertas neste relatório
- Medtronic
- Johnson & Johnson
- ZimVie
- Dentsply Sirona
- Geistlich Pharma
- Straumann Group
- BioHorizons
- RTI Surgical
- BoneSupport AB
- Graftys
- Olympus-Terumo Biomaterials
- Orthorebirth Co Ltd
- OsteoBiol (Tecnoss)
- Kuros Biosciences
- NovaBone Products
- Collagen Matrix
- Genoss
- Stryker
- LifeNet Health
- Curasan
Oportunidades de mercado e perspectivas futuras
Está se abrindo espaço para soluções específicas para indicações que vão além dos granulados osteocondutores passivos, em direção a formatos bioativos e integrados ao fluxo de trabalho, particularmente para aumento de rebordo e elevação de seio maxilar, onde manuseio, estabilidade e remodelação previsível são fundamentais. Em 2026, diversos sinais clínicos e regulatórios sustentaram essa mudança, incluindo a autorização da FDA para iniciar um estudo piloto odontológico pioneiro em humanos do adesivo ósseo regenerativo TETRANITE, da RevBio, para aumento de rebordo, e a conclusão do recrutamento de pacientes pela Theradaptive em seu estudo de viabilidade RESTORE, avaliando o OsteoAdapt DE em procedimentos odontológicos. No que diz respeito ao acesso a produtos, novas autorizações, como o registro FDA 510(k) da Hudens Bio para o BONTREE PLUS, expandem as opções de fornecimento em materiais sintéticos, alinhando-se ao interesse dos provedores em fontes livres de patógenos, em meio a uma vigilância mais rigorosa sobre produtos biológicos.
A oportunidade também está ligada ao alcance da distribuição e aos fluxos de trabalho ambulatoriais, à medida que os volumes de procedimentos migram para ambientes clínicos e ambulatoriais, onde kits estéreis e de fácil uso e sistemas injetáveis podem simplificar a adoção. As entregas comerciais da Osteopore na Malásia em junho de 2026, por meio de uma parceria de distribuição com a DKSH Malaysia, ilustram como a expansão de canais está sendo usada para apoiar polos de procedimentos de rápido crescimento ligados ao turismo odontológico e às compras localizadas. Além dessas etapas comerciais, o P&D contínuo em arcabouços impressos em 3D e compósitos, incluindo trabalhos pré-clínicos recentes sobre construtos de colágeno/dentina impressos em 3D a baixa temperatura, reforça a demanda por fornecedores capazes de combinar evidências, fabricação reprodutível e entrega digitalmente habilitada com cimentos de fosfato de cálcio e biocerâmicas de próxima geração.
Desenvolvimentos industriais recentes em Mercado de Preenchedor de Cavidade Óssea Dental
- Maio de 2026: a DePuy Synthes, da Johnson & Johnson, firmou um acordo de distribuição exclusiva com a CGBIO para o NOVOSIS nos Estados Unidos, Canadá e Austrália. O acordo amplia o acesso a um substituto de enxerto ósseo contendo fator de crescimento nos principais mercados desenvolvidos de implantes dentários. Também aumenta a pressão competitiva sobre os portfólios de enxertos já estabelecidos, uma vez que a escala de distribuição e a familiaridade dos cirurgiões favorecem a adoção de novas opções regenerativas.
- Janeiro de 2025: a UnitedHealthcare atualizou sua política clínica odontológica para enxertos de substituição óssea, esclarecendo critérios e mantendo restrições para procedimentos eletivos. Essa formulação de política influencia a utilização de enxertos vinculados a implantes e aumentos, particularmente em mercados onde as decisões de cobertura determinam os custos diretos dos pacientes. Critérios mais claros também podem afetar a forma como os fornecedores apoiam a documentação e as indicações de uso em ambientes de atendimento.
- Abril de 2024: a ZimVie alienou sua divisão de coluna vertebral por 375 milhões de dólares, aprimorando seu foco como empresa exclusivamente odontológica. A alocação de capital simplificada apoiou investimentos em biomateriais odontológicos e tecnologias adjacentes a implantes. O foco de portfólio por parte de grandes players do setor odontológico pode intensificar a atividade de desenvolvimento de produtos e comercialização em materiais de enxerto usados em conjunto com procedimentos de implante.
Mercado de Preenchedor de Cavidade Óssea Dental Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange produtos biomateriais usados para preencher ou reconstruir pequenas cavidades ósseas na mandíbula em torno de procedimentos odontológicos. A intenção do escopo é apoiar a formação óssea antes ou durante o tratamento relacionado a implantes e enxertos.
Exclusões do escopo: não inclui enxertos autólogos e exclui o uso de preenchedores de cavidades ósseas em procedimentos não odontológicos, como casos ortopédicos ou de coluna vertebral.
Visão geral da segmentação
- Por Tipo de Material
- Fosfato Tricálcico Beta (Beta-TCP)
- Fosfato de Cálcio Bifásico
- Cimentos de Fosfato de Cálcio
- Outros
- Por Formato de Apresentação
- Grânulos
- Massa/Pasta
- Injetável
- Blocos/Moldes e Outros
- Por Aplicação
- Preservação do Alvéolo
- Aumento de Rebordo
- Regeneração de Defeitos Periodontais
- Regeneração Óssea em Implantes
- Outros
- Por Usuário Final
- Hospitais
- Clínicas Odontológicas
- Centros Cirúrgicos Ambulatoriais
- Institutos Acadêmicos e de Pesquisa
- Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi usada para estabelecer o contexto de demanda e construir o primeiro recorte do mix de países. Recorremos a fontes públicas como a Organização Mundial da Saúde para a carga de saúde bucal, o CDC dos EUA para indicadores de saúde odontológica e as Estatísticas de Saúde da OCDE para sinais de procedimentos e gastos, quando disponíveis. Para verificações comerciais e do lado da oferta, analisamos estatísticas de importação e exportação de fontes como a UN Comtrade, além de tabelas alfandegárias e tarifárias que ajudam a mapear os códigos de produtos relevantes.
Para ancorar sinais de produtos e inovação, também verificamos indícios regulatórios e de segurança de agências como a FDA dos EUA e as páginas do banco de dados de dispositivos médicos da Comissão Europeia, apoiados por periódicos odontológicos revisados por pares e publicações de associações de odontologia. Foram analisados relatórios corporativos, apresentações para investidores e imprensa confiável para entender o posicionamento de produtos, rotas de canais e ênfase regional. Quando necessário, uma assinatura paga cobrindo dados financeiros de empresas e bancos de dados de patentes foi usada seletivamente para verificar a visibilidade de receita e a atividade de propriedade intelectual. Essas fontes são ilustrativas, e também utilizamos outros documentos e referências públicas para coleta, validação e esclarecimento de dados.
Entrevistas Primárias e Pesquisas
O trabalho primário focou em validar como os preenchedores de cavidades ósseas dentárias são usados em vias de tratamento reais, e o que impulsiona o comportamento de pedidos em clínicas e hospitais. Conversamos com uma combinação de fabricantes, distribuidores, clínicos e profissionais de compras em várias regiões principais, de modo a confirmar faixas de preços, padrões de utilização e mudanças de demanda de curto prazo. As contribuições dessas entrevistas foram então incorporadas às premissas do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | Diretores executivos: 14% | APAC: 46% |
| Nível médio: 52% | Líderes funcionais/de unidade: 38% | EMEA: 32% |
| Players menores: 15% | Gerentes: 48% | Américas: 22% |
Dimensionamento e Previsão de Mercado
Construímos o mercado usando uma abordagem combinada top-down e bottom-up. A visão top-down começou reconstruindo o conjunto de procedimentos tratados e, em seguida, aplicando taxas de adoção e uso para produtos preenchedores de cavidades ósseas dentárias. Na prática, sinais de volume de procedimentos para colocação de implantes, preservação de alvéolo e aumento de rebordo foram traduzidos em uso provável de preenchedores. Em seguida, convertemos o uso em valor usando faixas de preço médio de venda coletadas em discussões de canal.
Diversos indicadores de mercado foram usados como entradas do modelo, como tendências de procedimentos de implante, padrões de extração dentária que levam à preservação de alvéolo, mudanças na preferência dos clínicos entre materiais sintéticos e de origem natural, e alterações de preços observadas por formulação e tamanho de embalagem. A pressão de reembolso e a acessibilidade de custos diretos foram refletidas por meio de fatores de ajuste em nível de país, já que esses fatores influenciam se etapas de suporte de enxerto são adicionadas aos planos de tratamento. Onde os dados públicos de procedimentos eram escassos, as lacunas foram tratadas com indicadores proxy, como densidade de dentistas e sinais de fluxo de pacientes em clínicas, e depois verificadas com o feedback das entrevistas.
A previsão baseou-se em análise de cenários, na qual o crescimento de procedimentos e as mudanças no mix de materiais foram ajustados sob trajetórias base, conservadora e de adoção mais rápida. A trajetória de previsão final foi selecionada somente após reteste dos principais fatores, especialmente as premissas de crescimento de procedimentos e progressão de preços, com respondentes primários, para garantir que a narrativa de curto prazo estivesse alinhada com o que eles observam.
Validação de Dados e Ciclo de Atualização
A validação foi feita por meio de triangulação entre sinais de demanda, indicadores de oferta e verificações da realidade de preços, de modo que o total não fosse determinado por um único conjunto de dados. Valores discrepantes, como saltos súbitos no volume implícito por procedimento ou níveis de preço que não correspondiam ao feedback do canal, foram sinalizados e revisados em uma segunda análise antes da aprovação final.
Também comparamos os resultados por país com indicadores independentes, como o ritmo dos procedimentos, o timing regulatório e movimentos comerciais, quando relevante. Quando uma variação não podia ser explicada com as premissas documentadas, recontatamos especialistas. O relatório é atualizado anualmente, com atualizações intermediárias feitas quando ocorrem eventos relevantes, e uma revisão final antes da entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Preenchedores de Cavidades Ósseas Dentárias da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os números publicados para preenchedores de cavidades ósseas dentárias podem parecer diferentes entre as fontes porque o limite do produto nem sempre é consistente, e porque a demanda baseada em procedimentos é modelada de formas diferentes. As diferenças também aparecem quando algumas estimativas usam preços de tabela em vez de preços de venda realizados, ou quando aplicam um guarda-chuva mais amplo de biomateriais odontológicos e depois alocam participações usando premissas de alto nível.
A tabela indica uma dispersão que é explicada principalmente pelo que é contado como um preenchedor de cavidade óssea dentária e quando isso é contado. Alguns publicadores misturam substitutos de enxerto adjacentes ou incluem produtos biológicos aplicados em clínica que não são vendidos como produtos preenchedores. No modelo da Mordor Intelligence, o valor é construído em torno de produtos preenchedores de cavidades ósseas para uso odontológico a preços de saída de fábrica, e exclui enxertos autólogos e aplicações não odontológicas, o que mantém o conjunto de demanda vinculado a procedimentos mandibulares, como preservação de alvéolo e aumento de rebordo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 112,74 milhões de dólares (2026) | |
| Consultoria Global A | 0,18 bilhão de dólares (2026) | Usa uma categoria mais ampla de substitutos de enxerto dentário e aloca uma parcela para preenchedores, o que pode incluir membranas de barreira e biomateriais odontológicos relacionados, e frequentemente se baseia em preços de tabela sem normalização por descontos de canal. |
| Associação Setorial B | 0,09 bilhão de dólares (2025) | Reporta um valor do ano anterior com base em instantâneos de vendas reportadas por membros, o que pode não capturar volumes de não membros e pode aplicar conversão cambial simples sem cronologia consistente, resultando em um total global mais baixo ou irregular. |
Em conjunto, a comparação sugere que as principais diferenças decorrem dos limites de escopo e do tratamento de preços, e não de uma tendência de demanda fundamentalmente diferente. Ao vincular o valor a um conjunto definido de procedimentos odontológicos, verificar taxas de adoção e uso por meio de entrevistas e manter os preços ancorados em faixas de venda observadas, as etapas de dimensionamento permanecem rastreáveis e repetíveis quando o modelo é atualizado.
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de preenchedor de cavidade óssea dental?
O mercado está em USD 112,74 milhões em 2026 e tem projeção de atingir USD 151,18 milhões até 2031.
Qual tipo de material detém a maior participação?
O fosfato tricálcico β lidera com 40,78% da receita global em 2025, refletindo forte familiaridade clínica.
Por que a Ásia-Pacífico é a região de crescimento mais rápido?
Os fluxos de turismo odontológico, o aumento da renda da classe média e a fabricação localizada sustentam seu CAGR de 9,33% até 2031.
Como os andaimes impressos em 3D estão influenciando o mercado?
A impressão à beira do cadeira permite enxertos específicos para o paciente, reduzindo o tempo operatório e melhorando o ajuste, acelerando assim a adoção de materiais.
Quais são as principais barreiras para uma maior adoção pelo mercado?
Os altos custos dos procedimentos aliados à cobertura de seguro limitada e à variabilidade nas taxas de reabsorção de bioceâmicas restringem o crescimento de curto prazo.