
咳止め薬市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.53 十億米ドル |
| 市場規模 (2032) | 16.80 十億米ドル |
| 成長率 (2027 - 2032) | 6.04 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる咳止め薬市場分析
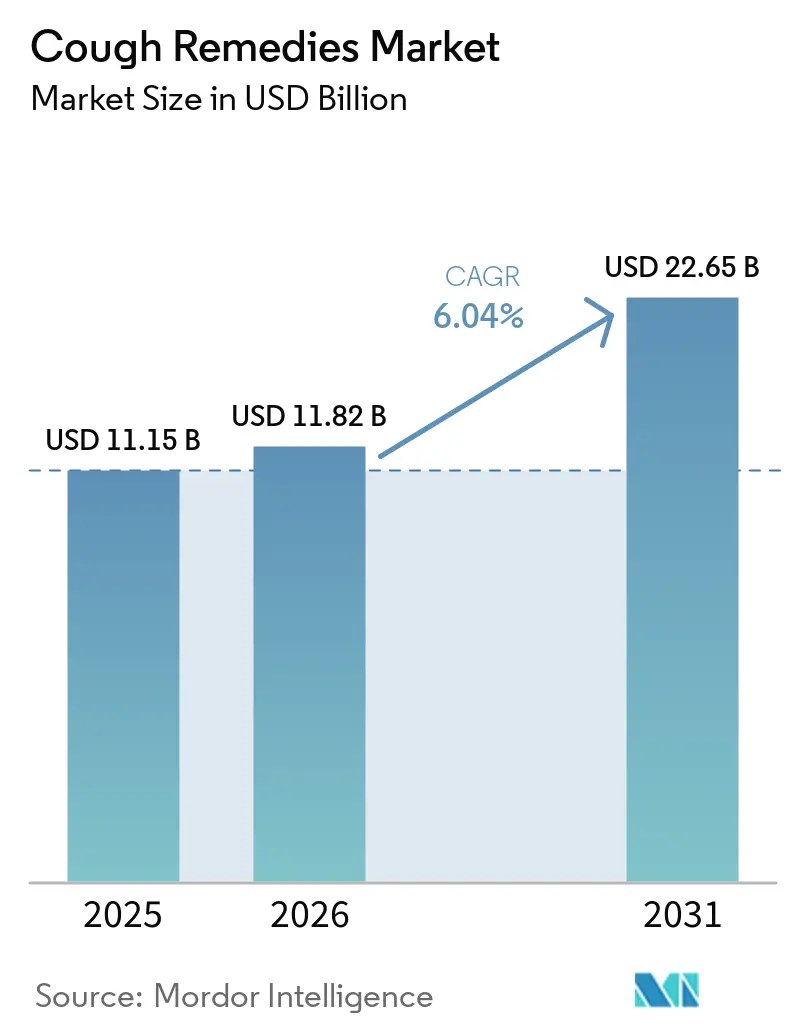
咳治療薬市場規模は2026年に118.20 ビリオン 米ドルと評価され、2027年の125.30 ビリオン 米ドルから2032年には168.00 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.04%となっています。
呼吸器疾患の世界的な負担の増大、急速な市販薬(OTC)への再分類、および高度なデジタル小売ツールの普及が、市場における強い需要を牽引しています。去痰薬は2026年の収益においてトップシェアを占めましたが、慢性閉塞性肺疾患(COPD)のセルフマネジメントプロトコルにする規制当局の支援が拡大するにつれ、気管支拡張薬が加速度的な成長を見せています。電子薬局は、モバイル注文、AI活用ソリューション、当日配送を活用することで、利便性を重視する消費者ニーズに応えながら、従来型薬局から着実に市場シェアを獲得しています。同時に、コデインに関する規制の強化や、気候変動に起因する甘草根およびアイビーリーフエキスの供給不足が、製品ポートフォリオを非オピオイド系鎮咳薬および植物由来去痰薬へとシフトさせる動きを促しています。
主要レポートのポイント
- 製品タイプ別では、去痰薬が2026年の咳治療薬市場シェアの32.65%を占め、気管支拡張薬は2032年までに8.54%のCAGRで拡大する見込みです。
- 剤形別では、シロップおよびリンクタス形態が2026年の咳治療薬市場規模の39.54%を占め、グミおよび菓子タイプは2032年までに8.76%の成長が予測されています。
- 流通チャネル別では、病院・クリニック薬局が2026年の収益の41.76%を占め、オンラインチャネルは予測期間中に9.54%のCAGRで拡大しています。
- 年齢層別では、18歳から60歳の成人が2026年の使用量の65.21%を占めましたが、小児・青少年セグメントは2032年までに9.12%のCAGRで拡大しています。
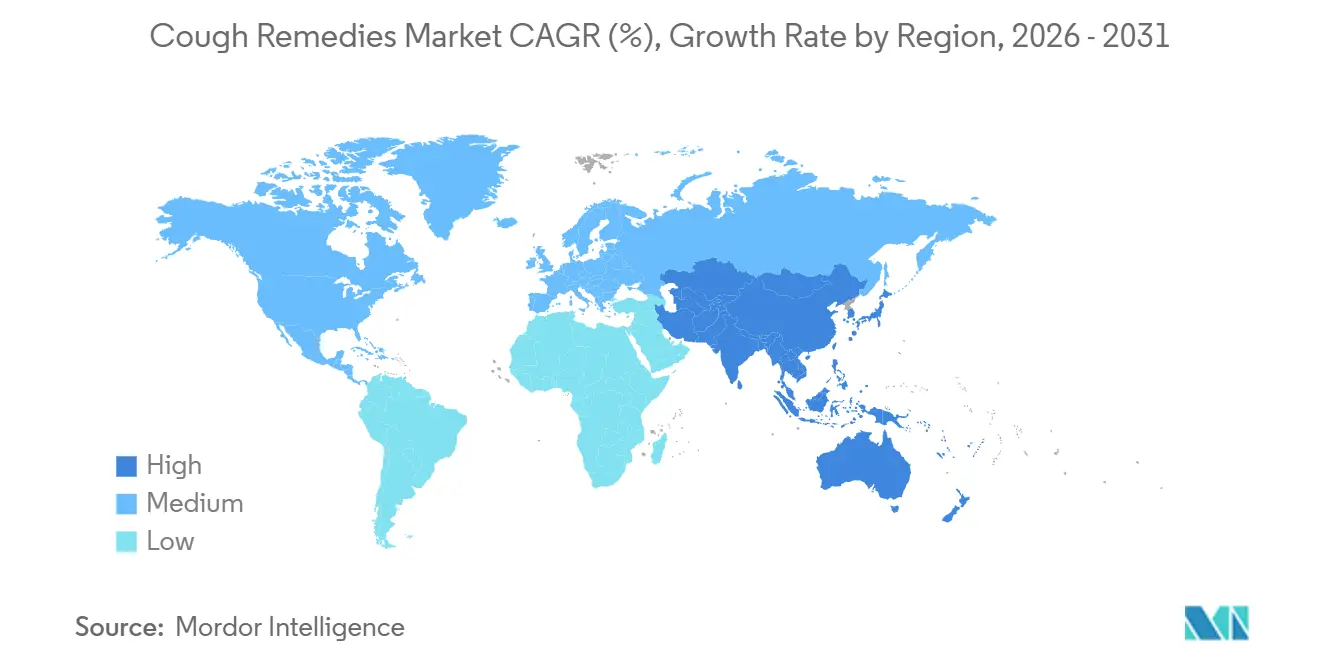
- 地域別では、北米が2026年の収益シェアの42.76%でトップとなり、アジア太平洋地域は2032年までに最も高い地域別CAGRである7.54%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 呼吸器疾患の世界的な負担の増大 | +1.8% | 世界(アジア太平洋・中東・アフリカで高い) | 長期(4年以上) |
| 市販薬アクセスの拡大 | +1.2% | 北米・欧州連合、アジア太平洋で拡大中 | 中期(2〜4年) |
| セルフケア医療に対する消費者の嗜好の高まり | +1.5% | 世界、先進市場が主導 | 中期(2〜4年) |
| デジタル小売チャネルの採用拡大 | +0.9% | 世界、都市部で最も強い | 短期(2年以内) |
| 新規非オピオイド系鎮咳薬療法の開発 | +0.4% | 北米・欧州連合が先行 | 長期(4年以上) |
| 公衆衛生啓発を促進する政府の取り組み | +0.3% | 世界、制度の成熟度により異なる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
呼吸器疾患の世界的な負担の増大
2023年には5億6,900万人以上が慢性呼吸器疾患を抱えており、呼吸器感染症は世界の死亡原因の第4位であり続けています。デリーや北京などの大都市における大気汚染がCOPDおよび喘息の発症率を押し上げており、欧州や日本における高齢化の進展が長期的な咳の管理を必要とする人口を拡大させています。製薬企業は、副作用を抑えるための既存製品の再処方や、アレルギー性鼻炎または感染後の刺激に対応する多症状複合製品の投入によって対応しており、1エピソードあたりの支出を増加させています。
市販薬アクセスの拡大
規制当局は、過負荷状態のクリニックを緩和する手段として、薬剤師が指導するOTCアクセスをますます重視しています。米国食品医薬品局(FDA)は2024年に複数の気管支拡張薬吸入器の非処方箋販売を承認し、日本の厚生労働省は2025年にOTC去痰薬のカテゴリーを拡大しました[1]。参入障壁の低下はジェネリック医薬品の市場投入期間を短縮し、メーカーがマーケティング予算を医師向け詳細説明から消費者中心のデジタルキャンペーンへと振り向けることを可能にしています。
電子薬局およびデジタル小売プラットフォームの成長
電子薬局の取引量は、在宅配送および定期購入補充モデルが慢性疾患ユーザーに定着したことで、パンデミック後に急増しました。中国およびインドのプラットフォームは、過去の購入履歴と症状入力に基づくレコメンデーションエンジンを組み込んで注文単価を引き上げており、欧州医薬品庁の2025年ガイダンスは国境を越えた非処方箋医薬品の越境販売に向けた単一市場を創出しました[2]。中小ブランドはこれらのチャネルを活用して実店舗の仲介者を迂回し、ニッチな消費者層に直接アプローチしています。
AIベースの症状トリアージアプリの採用が標的型セルフメディケーションを促進
2024年に発表された臨床研究では、咳の音声分類器が90%を超える診断精度を達成し、湿性咳嗽と乾性咳嗽を識別してOTC製品の個別提案を提供できることが示されました。統合型遠隔医療エスカレーション機能により、危険信号の基準が満たされた場合にシームレスな医師紹介が可能となっています。製薬企業はアプリ開発者と提携し、トリアージワークフロー内に製品クーポンを組み込むことで、データリッチなクローズドループエコシステムを構築しています。
阻害要因の影響分析*
| 阻害要因の影響分析 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 咳止め薬成分に対する厳格な規制の枠組み | -1.1% | 世界、先進市場でより厳格 | 中期(2〜4年) |
| オピオイドおよびコデイン系製剤に関する安全上の懸念 | -0.8% | 北米・欧州連合 | 短期(2年以内) |
| 製品有効性を支持する臨床的エビデンスの不足 | -0.6% | 世界、新興市場で顕著 | 中期(2〜4年) |
| 非薬理学的代替療法の利用可能性 | -0.5% | 世界、ウェルネス重視地域で高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オピオイドおよびコデイン系製剤に関する安全上の懸念
FDAおよび欧州の規制当局は、乱用および呼吸抑制に関する継続的な報告を受けてコデイン含有咳止めシロップへの警告を強化し、2025年には英国およびドイツの複数の小売業者が製品を棚から撤去するに至りました。非オピオイド系のデキストロメトルファンも、青少年による乱用事例を受けて米国の複数の州で年齢制限法の対象となっています。メーカーはハチミツベースの鎮咳薬や植物由来の代替品への転換を加速させていますが、エビデンス基準については依然として議論が続いています。
気候変動に関連した植物原料不足に対するサプライチェーンの脆弱性
中央アジアの干ばつにより2022年から2024年にかけて甘草根の収穫量が約15%減少し、東欧では遅霜がアイビーの作物に打撃を与えました[3]。コストの急騰と品質のばらつきは、調達先を多様化していない小規模ハーブ専門企業を脅かしています。多国籍企業はモロッコおよびトルコでの契約農業で対応するとともに、有効成分の安定供給を確保するために植物細胞培養バイオテクノロジーの探索を進めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
COPDのセルフケア拡大に伴い気管支拡張薬が台頭気管支拡張薬は8.54%のCAGRで成長すると予測されており、咳治療薬市場全体を大きく上回っています。日本および韓国における低用量ベータ作動薬吸入器のOTC承認により、COPD患者はクリニックを受診することなく軽度の増悪を管理できるようになり、従来は処方薬カテゴリーであったものが小売市場へと移行しています。去痰薬は2026年収益の32.65%を占め、グアイフェネシンシロップや甘草・アイビーなどのハーブ系バリアントが牽引しています。鎮咳薬はコデイン関連の逆風に直面しており、ハチミツ、マシュマロ、その他の天然成分を用いた製剤改良が進んでいます。小売業者が限られた棚スペースで複数症状に対応するSKUを好む中、総合感冒・咳用パックの普及が進んでいます。
二次的な影響としては、デキストロメトルファン向けの乱用抑止ポリマーや、夜間を通じて血中濃度を安定させる徐放性ビーズ技術に関するR&Dの高まりが挙げられます。差別化ポジショニングは明確であり、エビデンスに基づく気管支拡張薬および粘液溶解薬は医師に訴求し、植物由来の去痰薬および鎮咳薬はウェルネス志向の消費者を引き付けています。両方のコホートに対応する柔軟なブランドアーキテクチャが戦略的必須事項となりつつあります。


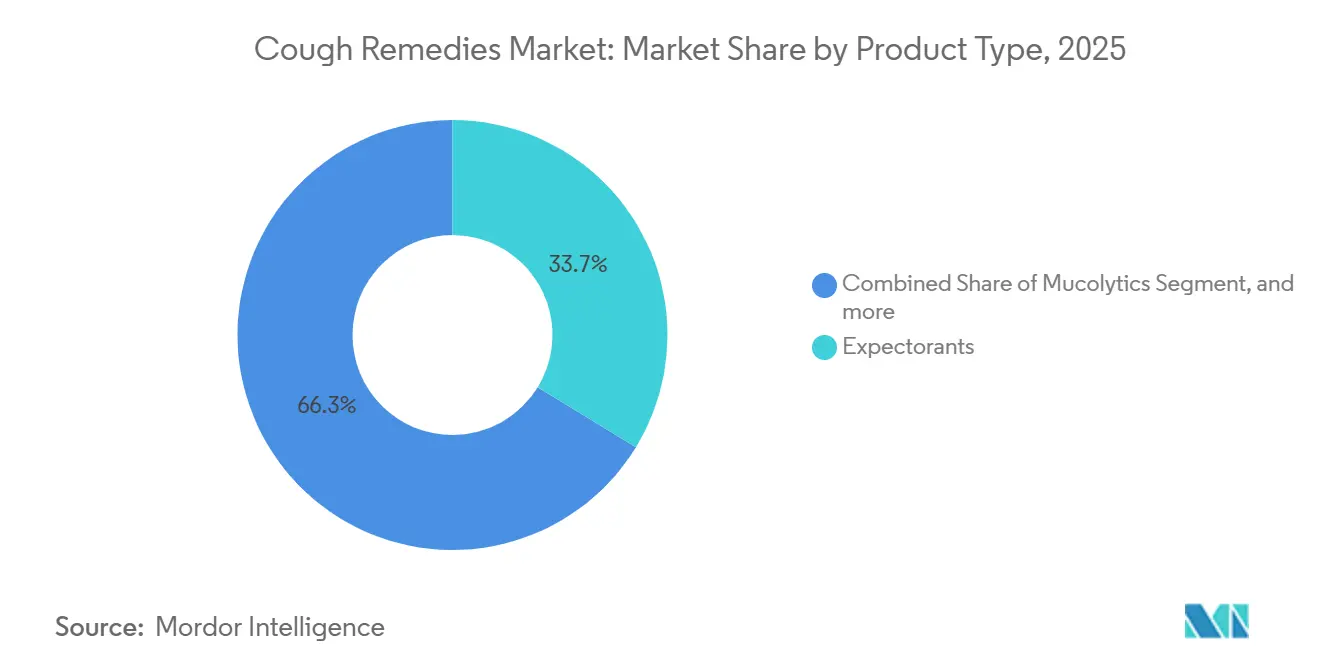
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
剤形別:
グミが小児のアドヒアランスを変革シロップは2026年の咳治療薬市場において依然として39.54%を占めていますが、子ども向けフレーバーが服薬抵抗を軽減することから、グミおよびチュアブル形態は年率8.76%で拡大すると予測されています。錠剤およびカプセルは携帯性が効果発現の遅さを補ため成人使用において主流であり、のど飴はメントールやベンゾカインによる咽頭鎮静のニッチを担っています。速溶性ハーブフィルムストリップはインドおよび東南アジアの一部で小児承認を取得しており、舌下吸収を提供し嚥下の必要性を排除しています。
投資の勢いは強く、Reckitt Benckiserは2025年に新たなグミラインを稼働させ、Haleonはそのロビタシンブランドで口腔内崩壊錠のパイロット試験を実施しました。ペクチンベースまたはビーガンゼラチンの専門知識を持つ受託製造業者は、ブランドが特殊生産をアウトソーシングするにつれてプレミアムバリュエーションを獲得しています。
年齢層別:
小児がイノベーションサイクルを牽引18歳から60歳の成人は2026年の使用量の65.21%を占めており、これは業務上の欠勤コストとOTCを優先するセルフケア文化を反映しています。しかし、9.12%のCAGRを示す小児・青少年セグメントが、誤嚥や液体こぼれを防ぐ味覚マスキング成分および投与形態に向けたR&Dを牽引しています。乱用抑止デキストロメトルファンマトリックスは2025年にFDA認可を取得し、正当な症状緩和を制限することなく青少年の乱用に対処しています。高齢者向け製剤は抗コリン作用負荷や鎮静性抗ヒスタミン薬を避け、多剤併用レジメンとの薬物相互作用リスクを最小化する低用量天然活性成分に依存しています。
欧州では規制当局がすべての新規申請に対して小児調査計画を義務付けており、開発コストは上昇しますが、最終的には表示用量に対する介護者の信頼を高めます。年齢に合わせたブランディングとパッケージデザイン(乳児向けドロッパーボトル、学童向け個包装サシェ)が差別化の重要なレバーとなっています。

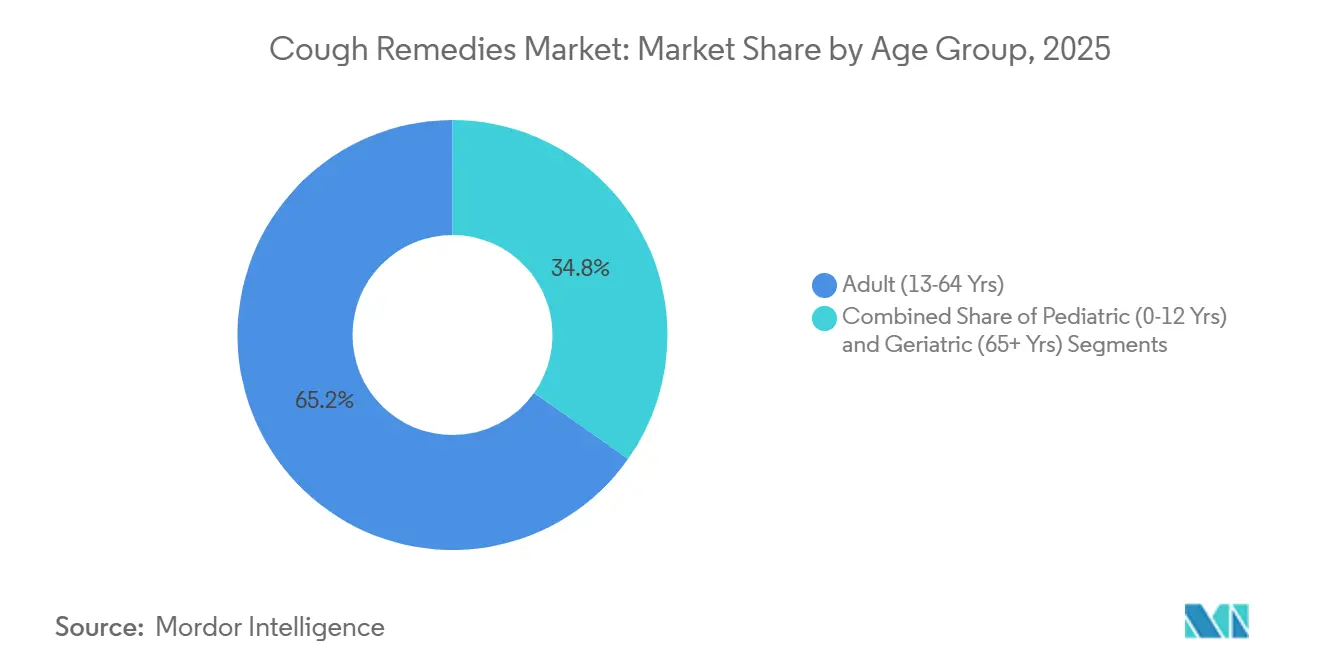
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:
電子薬局が従来の小売を変革病院・クリニック薬局は、医師の推薦と固定患者の来院を背景に、2026年においても41.76%のシェアを持つ主要チャネルであり続けました。しかし、オンラインチャネルは9.54%の成長を見せており、咳治療薬市場を再形成しています。モバイルアプリはアルゴリズムによる製品アドバイス、ポイントプログラム、定期購入補充を統合し、慢性咳患者を予測可能な収益ストリームに取り込んでいます。
実店舗チェーンはクリック&コレクトロッカーや店内デジタルキオスクで対応していますが、価格透明性の向上に伴いマージン圧縮が顕在化しています。Amazon Pharmacyの2024年米国ローンチは平均販売価格を押し下げ、地域チェーンはサプライヤーとの条件再交渉を余儀なくされました。次の競争の場はオムニチャネル在庫統合であり、リアルタイムの在庫可視性と統合消費者データがオンラインとオフラインのタッチポイント間のシームレスな切り替えを支えています。
地域分析
北米咳治療薬市場
北米は2026年のグローバル収益の42.76%を生み出しており、高い医療費弾力性、老舗ブランドへのブランドロイヤルティ、および広範な薬局ネットワークに支えられています。地域が飽和に近づくにつれ成長は爆発的というよりも安定的ですが、天然素材のイノベーションとデジタルエコシステムとの連携がプレミアム価格帯の維持に貢献しています。FDAによるOTC気管支拡張薬の承認は、これまで手の届かなかった二次予防セグメントを開拓し、カナダが特定の咳シロップを公的薬剤給付に含めたことで低所得層へのアクセスが拡大しました。
アジア太平洋咳治療薬市場
アジア太平洋地域は最も急速に拡大している地域であり、2032年までに7.54%のCAGRで成長すると予測されており、咳治療薬市場の総収益に占めるシェアが上昇しています。都市部の大気汚染とスマートフォンの普及が、罹患率とデジタルファーストの購買行動の両方を促進しています。中国のデュアル構造は、農村部における伝統中国医学(TCM)の優位性と、都市部のミレニアル世代が好む西洋合成医薬品を分離しています。インドでは、アーユルヴェーダ系リーダー企業が農村流通力を活用し、多国籍企業は都市部のeコマース成長に集中しています。成熟した日本と韓国では、高齢化するCOPD患者と特定のOTC呼吸器療法を償還する国民保険制度による需要増加が見られます。ASEAN全域での規制の多様性は製品登録を複雑にし続けていますが、進行中の調和化の取り組みにより、3年以内に円滑な汎地域ローチが実現する見込みです。
EMEAおよび南米咳治療薬市場
欧州の市場は、厳格な医薬品安全性監視とハーブの強い伝統が融合しており、特にドイツではアイビーリーフおよびタイムシロップが合成ブランドと同じ棚に並んでいます。欧州医薬品庁による2025年のコデインに関する規制強化は、既存製品のライフサイクルを短縮し、ナチュラル製品およびコンビネーションパックへの需要移行をもたらしました。南米および中東・アフリカは現時点では貢献度が低いものの、湾岸協力会議(GCC)の小売拡大およびメルコスールの規制調和が中期的な加速の基盤を整えています。ブラジルおよびアルゼンチンにおける通貨変動は国内生産者に輸入品に対する価格優位性をもたらす一方、アフリカの新興eファーマシーモデルはインフラの格差と偽造品リスクの双方を回避することを目指しています。
規制環境
咳止め薬に関する規制は、ラベリング、成分安全性、調剤管理の面で厳格化が進んでおり、薬剤師主導によるOTC拡大と、リスクの高い液剤やオピオイドに対する監視強化との間で分岐が生じている。カナダでは、Health Canadaが2025年4月1日に施行された非処方成人向け咳・風邪・インフルエンザラベリング基準を採用し、非処方製品における効能表示、警告、使用方法に関するコンプライアンス要件を強化した。
インドでは、保健家族福祉省が2026年6月に医薬品(第5次改正)規則2026を通知し、咳止めシロップをスケジュールKから除外することで、薬局で調剤される咳止めシロップに処方箋を義務付けた。米国では、OTCの咳・風邪薬は21 CFR Part 341などのFDAモノグラフの下で規制が継続しており、これは有効成分の組み合わせとラベリングの条件を定めている。これにより、規制当局が誤用や小児の安全性リスクに対応する中で、ポートフォリオおよびパッケージの変更の必要性が一層強まっている。
バリューチェーン分析
咳止め薬のバリューチェーンは、原材料調達(鎮咳薬や去痰薬などのAPI、甘草根やアイビーリーフなどの植物由来成分、甘味剤、香料、保存剤)から、製剤化・充填(シロップ/リクタス、錠剤、トローチ、グミ)、包装(ボトル、チャイルドレジスタントキャップ、ラベル/カートン)、品質出荷試験までをカバーする。植物由来成分に対する気候関連の制約や経口液剤の品質に対する監視強化により、サプライヤー資格認定、入荷検査、複数供給元戦略の重要性が高まっており、一方でブランド企業は味のマスキングや送達技術を用いて差別化を図っている。これらの選択は製剤化および受託製造の意思決定にフィードバックされる。
製造と流通は、コンプライアンスとチャネルの変化によってますます形作られている。インドでは、輸出検査と分析証明書に関するDGFT要件の強化(2024年10月)や、未承認の固定用量配合剤に対する取締り措置(2025年4月のCDSCO指令)により、コンプライアンス違反のコストが上昇し、中小規模の工場に対して設備更新の圧力がかかっている。改訂されたスケジュールMのGMP要件は、文書化とプロセス管理をさらに強化している。下流では、eファーマシーや迅速な配送の普及により、従来の小売プロモーションのみへの依存が減少し、店頭までの経路実行がオムニチャネル型フルフィルメントへ移行している。また、一部市場で報告されている慢性的な供給不足は、流通業者やオンラインプラットフォーム全体にわたる強靭な生産能力、信頼性のある出荷試験、在庫の可視性の価値を浮き立たせている。
競合状況
市場集中度
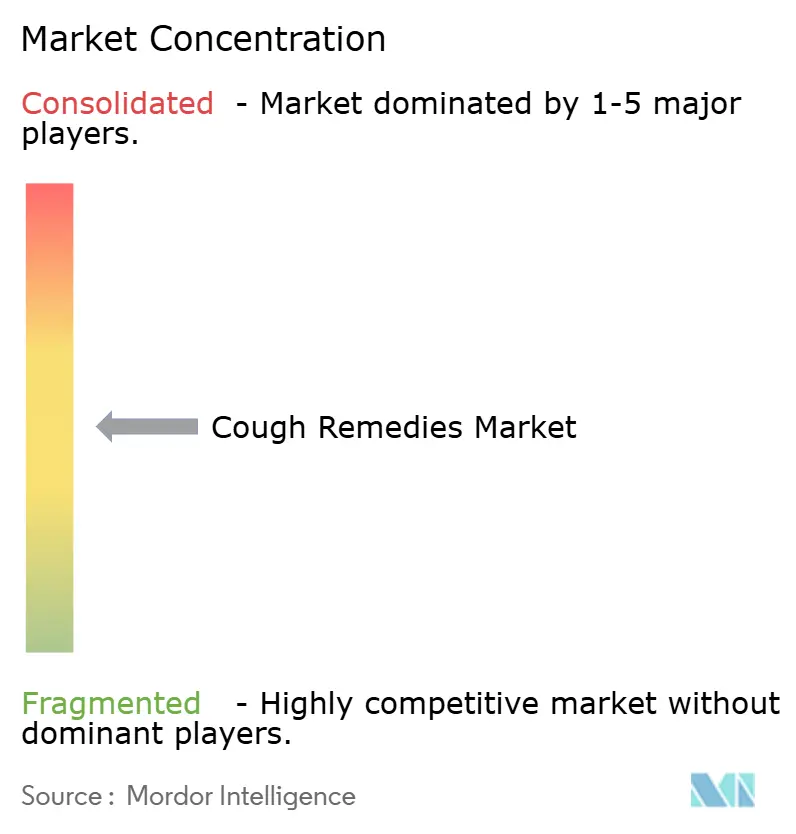
2026年までに、上位5社であるHaleon、Reckitt Benckiser、Johnson & Johnson Consumer Health、Procter & Gamble(Vicks)、およびPerrigoが合計で約40%の市場シェアを占めると予測されています。これらの主要プレーヤーは、広範なグローバル流通ネットワーク、継続的なメディア投資、および特許取得済みの送達技術を活用して競争優位性を維持しています。複数の鼻腔・胸部症状に対応するよう設計されたコンビネーション製剤は、目立つ棚スペースを確保し、小売業者によるSKU合理化を抑制しています。
2026年1月、HaleonはHyfe AIと提携し、ロビタシンアプリに咳モニタリング分析を統合し、個別化された服薬リマインダーとクーポンインセンティブを提供しました。このイニシアチブはコンシューマーヘルスとデジタルセラピューティクスを融合させるものです。Reckittは小児セグメントの成長を取り込むため英国でのグミ生産能力を拡大し、Johnson & JohnsonはJD Healthと協力して中国の急成長する電子薬局市場を活用しました。
Dabur、Himalaya Wellness、Nin Jiomなどのニッチなアーユルヴェーダおよび伝統中国医学(TCM)企業は、合成品よりも天然製品を好むウェルネス志向の消費者をターゲットにしています。これらの企業は、気候変動に強いハーブ調達、垂直農業、およびブロックチェーンによるトレーサビリティを通じて真正性の主張を強化しています。ジェネリックメーカーは、特にグアイフェネシンおよびデキストロメトルファン配合剤の特許切れに伴い価格競争を積極的に展開していますが、多国籍企業のフレーバーマスキング技術や子ども向け安全包装への投資には及ばない状況です。非オピオイド系鎮咳薬、植物細胞培養活性成分、およびAI活用オムニチャネルエンゲージメントに戦略的成長機会があり、既存プレーヤーとスタートアップの双方がこれらの分野でファーストムーバーの優位性を確保しようと競っています。
咳止め薬業界のリーダー企業
-
Johnson & Johnson
-
Reckitt Benckiser Group plc
-
GlaxoSmithKline plc
-
Bayer AG
-
Pfizer Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
咳治療薬市場 このレポートでカバーされる企業
- AstraZeneca
- Bayer
- Boehringer Ingelheim
- Boiron Group
- Church & Dwight Co.
- Cipla
- Dabur
- Engelhard Arzneimittel GmbH & Co. KG
- GlaxoSmithKline
- Haleon Plc
- Himalaya Wellness Co.
- Hisamitsu Pharmaceutical Co.
- Johnson & Johnson
- Novartis SA
- Otsuka Pharmaceutical Co.
- Perrigo Company
- Pfizer
- Prestige Consumer Healthcare
- Procter & Gamble
- Reckitt Benckiser Group
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceutical Co.
- Tris Pharma Inc.
- Viatris
市場機会と将来展望
規制当局が液体咳止めシロップの管理を強化し、製造監視を拡大する中、主要な機会はポートフォリオを非オピオイド選択肢および低リスク剤形へ再設計することにある。インドはその明確な例を示している。2026年6月、医薬品(第5次改正)規則2026により咳止めシロップがスケジュールKから除外され、処方箋が必要となった一方、CDSCOは2026年に汚染への懸念の中でメーカー全体にわたる広範なGMP重視の査察を報告した。この規制の変化により、コンプライアンスを遵守する企業が処方箋対応チャネルを通じて事業を拡大し、品質システムを更新し、必要に応じて需要を代替剤形(たとえばグミ/チュアブルなどの非液体剤形)へ再配分する余地が生まれている。
デジタルトリアージとAIを活用した咳評価も、症状スクリーニングをeファーマシーのワークフロー内で対象を絞ったOTC推奨およびクーポンに結び付けることで、商業化を後押ししている。市場は既に、咳モニタリング分析を消費者向けプラットフォームに統合する提携や、Bayer関連によるドイツでの音響AI咳チェッカーの展開など、データ活用型エンゲージメントへの動きを見せている。サプライヤーおよびブランドオーナーにとって、これらの動きは、コンプライアンスを遵守したオムニチャネル実行(コンテンツ、ラベリング、薬剤師サポート、フルフィルメント)や、ハーブ系SKUのばらつきと品質リスクを低減するための、より追跡可能な植物由来成分・添加剤の調達における機会を支えている。
最近の産業開発事情 咳治療薬市場
- 2026年6月:Bayerは米国において、Alka-Seltzer Cold and Cough Maximum Strength Fast Dissolve(NDC 0280-8267)の全国的なマーケティング・販売促進を開始した。この取り組みは、主要小売業者およびeコマースを通じたアクセスを拡大し、速溶性OTC剤形におけるブランド差別化を強化し、チャネル全体での視認性を向上させている。
- 2026年3月:GSKは、CALM-1第3相試験の登録完了を含む慢性咳の後期開発における進展を報告し、重要な副次評価項目としてChronic Cough Diaryの継続使用を発表した。この発表は、消費者向け治療薬と処方薬主導の管理との境界を再定義しうる、エビデンスに基づく慢性咳ソリューションへの継続的な投資を強調している。
- 2026年2月:ResmonicsとBayerは、ドイツにおいてBayerのPhytohustilプラットフォームに統合されたブラウザベースの音響AI咳チェッカー(ResGuard Med)を発表した。咳評価を消費者ブランド体験に組み込むことは、デジタルフロントドアエンゲージメントを支え、セルフケア経路における製品マッチングとコンバージョンの向上につながる可能性がある。
咳治療薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、OTCおよび処方用途を問わず咳症状の緩和または抑制に使用される医薬品および一般消費者向け健康製品を対象とし、薬局およびオンラインチャネルを通じて生成された販売額として計上される。
調査範囲の除外事項:咳の診断サービス、病院処置収益、および咳止め薬製品を提供しない一般的な呼吸器デバイスは除外する。
セグメンテーション概要
- 製品タイプ別
- 鎮咳薬(オピオイド系・非オピオイド系)
- 去痰薬
- 粘液溶解薬
- 気管支拡張薬
- 抗ヒスタミン薬
- 充血除去薬
- 複合薬
- その他の製品タイプ
- 剤形別
- シロップ・リンクタス
- 錠剤・カプセル
- ロゼンジ・パスティル
- 点鼻薬・スプレー
- グミ・菓子
- バーム・吸入器
- 年齢層別
- 小児・青少年(18歳未満)
- 成人(18〜60歳)
- 高齢者(60歳以上)
- 流通チャネル別
- 小売薬局
- 病院・クリニック薬局
- オンライン・電子薬局
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、季節や地域を越えて咳のエピソードが増減する理由を説明するのに役立つ公衆衛生および人口動態シグナルから開始した。感染の波と脆弱なグループに関する背景を構築するために、CDCの呼吸器疾患最新情報、WHOの疾病サーベイランスノート、および各国の保健統計発表などのソースを参した。
需要と販売実績を結びつけるため、米国FDAの医薬品データベースおよびラベリング情報、米国国立医学図書館の医薬品・成分記録、ならびに鎮咳薬、去痰薬、および配合療法に関する査読済み論文も活用した。企業の開示資料、投資家向けプレゼンテーション、信頼性の高いプレス、および業界団体のページは、ポートフォリオの網羅性とチャネルミックスの確認に役立ち、主要参加者の収益動向を検証するために企業財務・ニュースの有料サブスクリプションも使用した。上記のソースは例示であり、データ収集、検証、および明確化のために他の多くの公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、咳止め薬の種類間における使用パターンおよび製品切り替えを理解している製造業者、流通業者、小売・オンライン薬局の関係者、ならびに臨床・規制の専門家へのインタビューおよび構造化サーベイに重点を置いた。市場はグローバルであるため、チャネルシェア、OTC対処方の比率、価格動向などの前提条件を最終集計前に調整できるよう、アメリカ大陸、EMEA、よびアジア太平洋地域にわたって入力を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:19% | アジア太平洋:48% |
| 中位層:45% | 部門・ユニットリーダー:36% | EMEA:31% |
| 中小規模プレイヤー:20% | マネージャー:45% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、地域別人口、咳・風邪の罹患シグナル、およびOTCカテゴリー需要指標を用いてアドレス可能な支出を再構築し、主要な咳止め薬タイプおよびチャネルに配分するトップダウンモデルを用いて構築された。アウトプットは、剤形別のサンプル価格ポイント、薬剤師および流通業者とのチャネルチェック、ならびに開示が可能な場合の報告製品収益の積み上げなど、選択的なボトムアップ近似を用いて検証された。
剤形ミックス(シロップおよびリンクタス対錠剤、トローチ、スプレー、バーム)、成人対小児使用の比率、小売薬局と電子薬局間のシェア変動、ならびに一般的な有効成分および配合製品の価格推移など、いくつかのインプットは実用的な標として扱われた。国または小規模チャネルにデータギャップが存在する場合、類似した年齢構成と薬局アクセスを持つ比較可能な市場に基づくプロキシを使用し、その後専門家による確認を行った。
予測にあたっては、咳の需要が季節的な急増と呼吸器アウトブレイクのタイミングに影響されるため、シナリオ分析を使用し、主要な前提条件をインタビューフィードバックを通じてストレステストした。成長率は、トレンドラインが現実的に保たれるよう、医療費の方向性や薬局チャネルの拡大などのマクロ指標とも照合した。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、まずモデル化された合計値をカテゴリー成長率、チャネル拡大、および市場で観察された剤形シフトなどの独立したシグナルと照合することから始まる。外れ値はフラグが立てられ、一時的なイベント、為替レートの急変、または製品範囲の不一致によって引き起こされている場合は見直しおよび修正が行われる。
承認前に、モデルと前提条件は複数ステップのアナリストレビューを経て、インビューフィードバックが地域またはチャネルによって意味のある差異を示した場合にはコールバックが発動される。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう、納品直前に最終的な最新確認が完了する。
Mordor Intelligenceの咳止め薬市場規模と他の公表推計との比較
咳止め薬の公表市場規模は、製品の境界が必ずしも一貫しておらず、基準年が変わる場合があるため、ソースによって異なって見えることがある。OTCと処方薬の販売がどのように混合されるか、電子薬局などのチャネルがどのように扱われるか、および通貨換算のタイミングの処理方法によっても差異が生じる。
剤形ミックス、チャネルシェア、および年次の価格動向を追跡することで、Mordor Intelligenceは咳止め薬の合計を、隣接する呼吸器製品に拡大するのではなく、定義された薬剤カテゴリーのセットに結びつけている。一部の推計は単一の過去年に依存してその構造を将来に持ち越す一方、他の推計はアウトブレイク関連の上方修をより積極的に適用しており、地域全体の薬局販売実績パターンと整合しているかどうかを確認していない。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 11.82 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 9.90 ビリオン 米ドル(2023年) | 公開ページでより早い基準年とより狭い種類バスケットを使用しており、2026年を基点とした見方と比較した場合、新しい剤形とその後のチャネル拡大を過小評価する可能性がある。 |
| 業界出版社B | 11.12 ビリオン 米ドル(2025年) | 構築が単一の基準年推計に依存し、剤形および電子薬局シェアに関する可視的なチェックが少ないように見受けられ、価格とチャネルミックスが急速に変化した場合に合計値がずれる可能性がある。 |
この表は、年の選択と咳止め薬の境界内で何がカウントされるかが、差異の多くを説明していることを示している。範囲と価格ロジックが明確に述べられ、チャネルおよび使用シグナルと照合されると、最終的な数値は将来の更新に向けて追跡および再現が容易になる。
レポートで回答される主要な質問
咳治療薬市場の2032年における予測規模はいくらですか?
当セクターは6.04%のCAGR軌道で2032年までに168.00 ビリオン 米ドルに達すると予測されています。
最も急速に成長している製品カテゴリーはどれですか?
気管支拡張薬は8.54%のCAGRで拡大し、2032年までに他のすてのカテゴリーを上回るペースで成長しています。
小児の咳ケアでグミが人気を集めている理由は何ですか?
子供向けのフレーバーとチュアブル形式が服薬アドヒアランスを向上させ、グミおよび菓子タイプの年平均成長率8.76%を牽引しています。
電子薬局は将来の売上にとってどれほど重要ですか?
オンラインチャネルは年率9.54%で成長すると予測されており、従来の病院・クリニック薬局から着実にシェアを獲得しています。
製剤戦略に最も影響を与える規制トレンドは何ですか?
コデインおよびデキストロメトルファンの乱用に対する規制強化が、メーカーを非オピオイド系および植物由来の代替品へと向かわせています。