
導電性ポリマー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
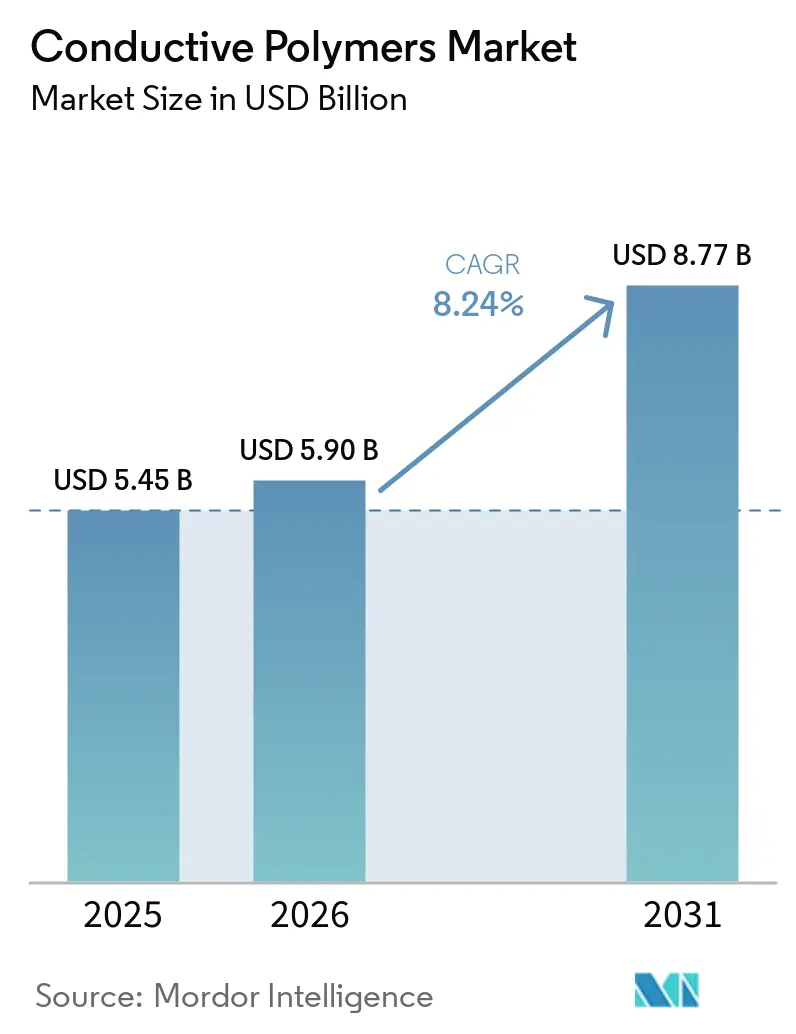
| 市場規模 (2026) | 5.90 十億米ドル |
| 市場規模 (2031) | 8.77 十億米ドル |
| 成長率 (2026 - 2031) | 8.24 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
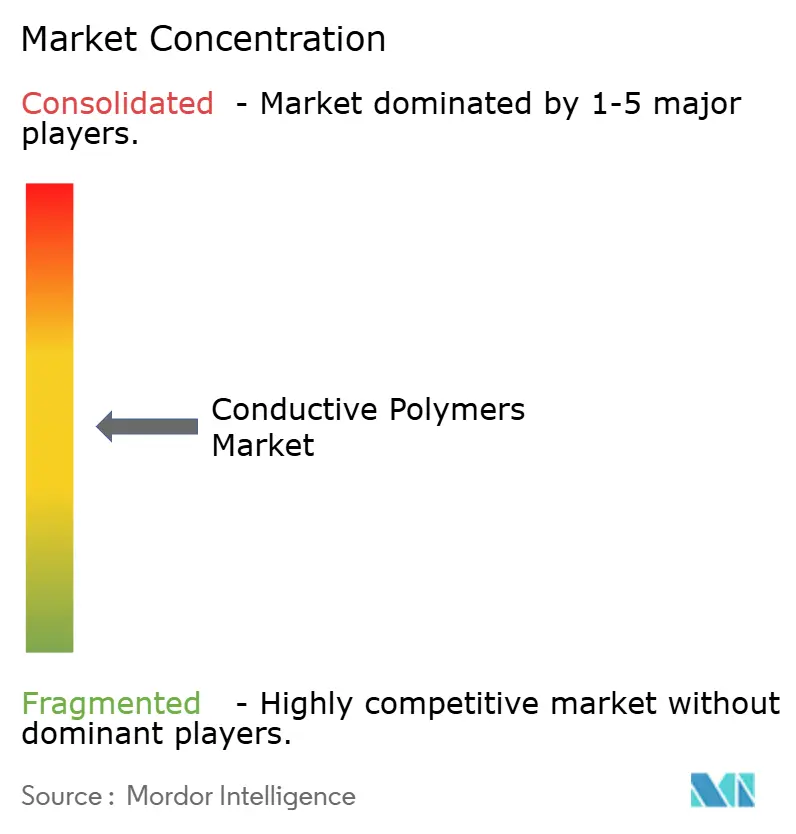
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる導電性ポリマー市場分析
2026年の導電性ポリマー市場規模は59億米ドルと推定され、2025年の54.5億米ドルから成長し、2031年には87.7億米ドルに達する見込みで、2026年〜2031年にかけて8.24%のCAGRで成長します。この拡大は、次世代エレクトロニクスにおける金属導体から軽量ポリマーへの移行、車両の電動化、フレキシブルデバイスの急速な普及によって支えられています。自動車メーカーは走行距離を延ばすために金属製EMIシールドをポリマー代替品に置き換えており、エレクトロニクスブランドは信号品質を損なうことなくフォームファクターの縮小を優先しています。導電率を4,000 S/cmを超えるレベルに高めつつ柔軟性を維持する加工技術の革新により開発サイクルが短縮され、設計エンジニアがより早い段階で導電性ポリマーを採用するよう促しています。同時に、アジア太平洋地域におけるサプライチェーンの地域化の取り組みが、電動モビリティに対する政府のインセンティブと相まって、生産・消費における地域のリーダーシップを強化しています。これらの推進要因の累積的な効果により、導電性ポリマー市場は原材料価格の変動にもかかわらず、堅調な成長軌道に乗っています。
レポートの主要ポイント
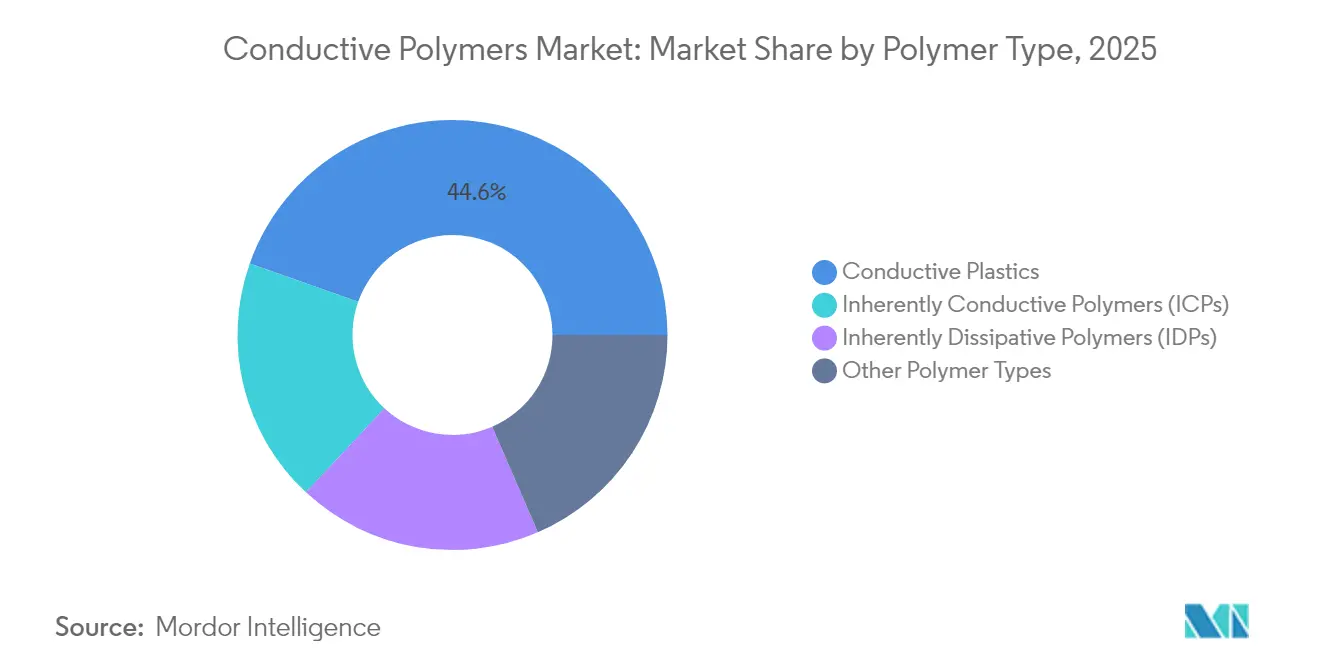
- ポリマータイプ別では、導電性プラスチックが2025年に44.60%の収益シェアでリードし、本質的導電性ポリマーが2031年にかけて8.42%の最高CAGRを記録する見込みです。
- クラス別では、共役導電性ポリマーが2025年に導電性ポリマー市場シェアの40.10%を占め、イオン導電性ポリマーは2031年にかけて8.72%のCAGRで拡大すると予測されています。
- 用途別では、製品コンポーネントが2025年に導電性ポリマー市場規模の44.05%を占め、2031年にかけて8.5%のCAGRで拡大しています。
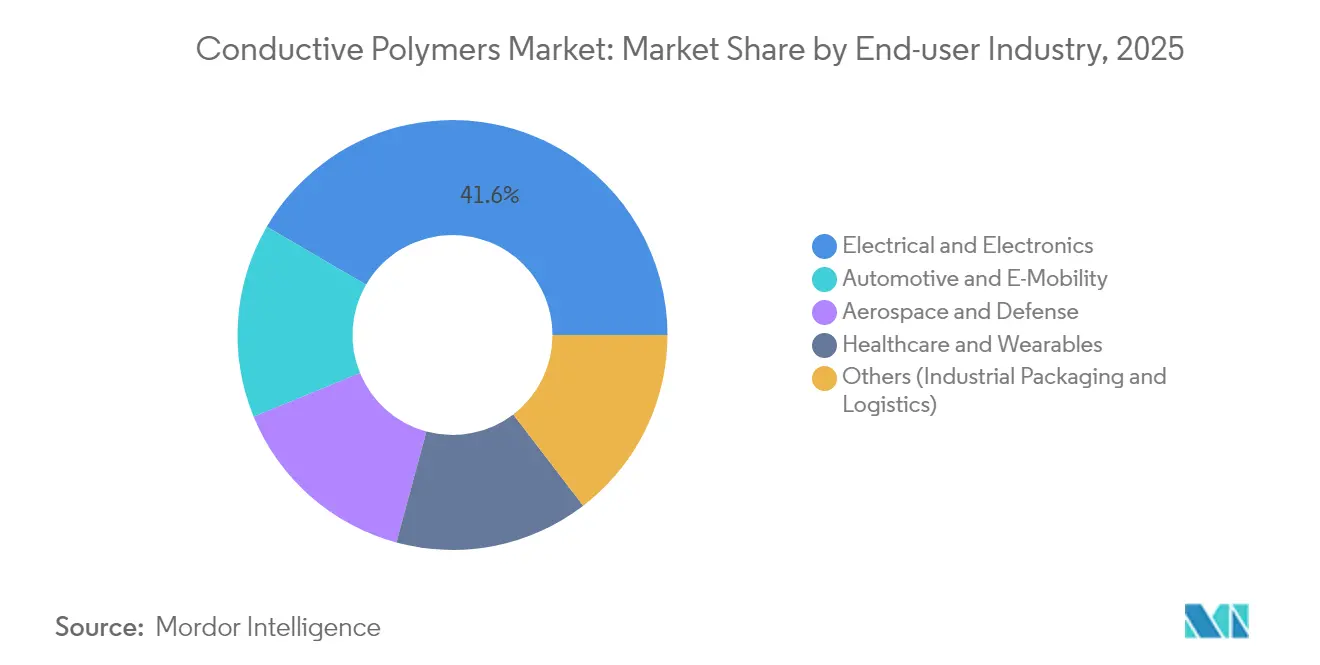
- 最終ユーザー産業別では、電気・電子が2025年に導電性ポリマー市場規模の41.60%を占め、自動車・Eモビリティが2031年にかけて9.18%のCAGRで最も速く成長しています。
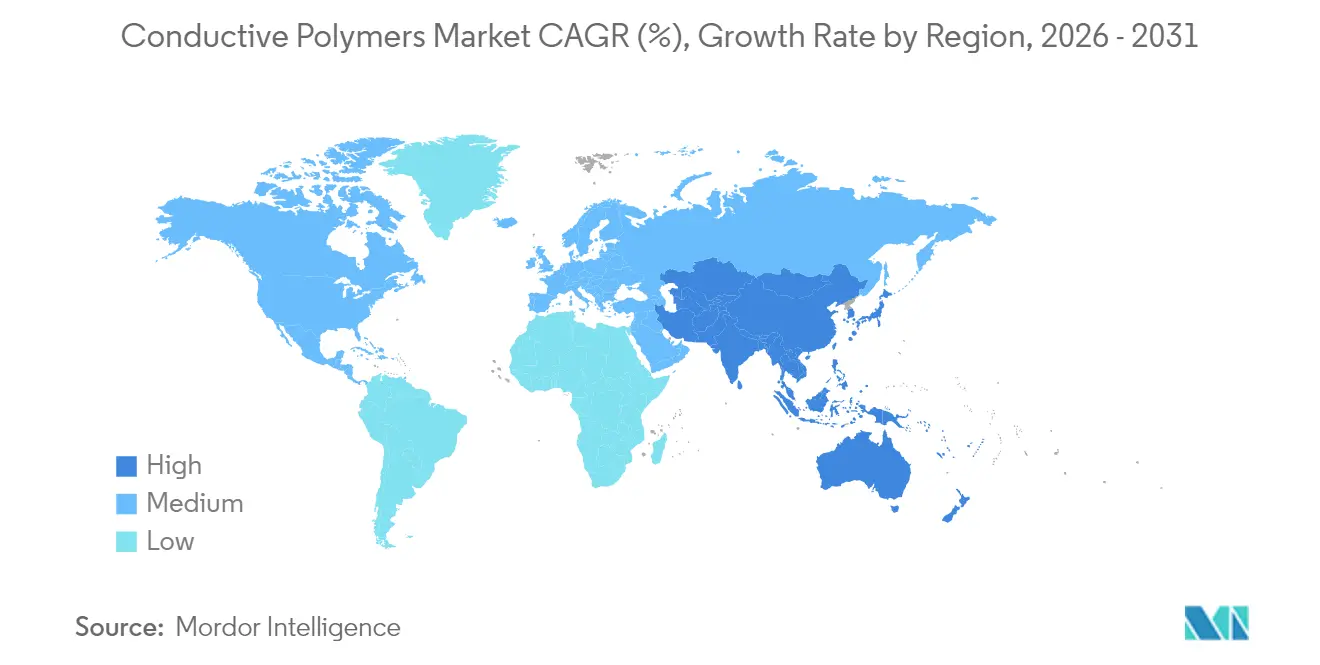
- 地域別では、アジア太平洋が2025年に45.70%の収益シェアで首位を占め、2031年にかけて9.05%のCAGRで最も速く成長する地域であり続けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVおよびコンシューマーエレクトロニクスにおける軽量EMIシールド需要の急増 | 2.1% | アジア太平洋および欧州に集中した世界規模 | 中期(2〜4年) |
| Eコマースが牽引する帯電防止包装の普及 | 1.8% | 特に北米およびアジア太平洋を中心とした世界規模 | 短期(2年以内) |
| 2025年以降のフレキシブル熱電ウェアラブルの普及 | 1.2% | アジア太平洋が中核、北米への波及 | 長期(4年以上) |
| 本質的導電性ポリマーを使用した軍用グレードのコンフォーマルアンテナ | 0.9% | 北米および欧州、新興のアジア太平洋防衛用途を含む | 中期(2〜4年) |
| カスタマイズによる設計の柔軟性と革新・製品開発の広大な可能性 | 0.8% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよびコンシューマーエレクトロニクスにおける軽量EMIシールド需要の急増
電気自動車は内燃機関車よりも高い電磁干渉を発生させます。従来の金属シールドは走行距離を縮める重量を加えるため、OEMは軽量導電性ポリマーを採用するようになっており、これによりコンポーネントの質量を最大28%削減しながら同等のシールド効果を達成しています。スマートフォンでは、5G回路がアンテナに近接しているため、メーカーは信号品質を損なうことなくデバイスの壁を薄くするポリマーシールドを選択しています。アジア太平洋は世界のEVバッテリーおよびハンドセット組立ラインの大部分を擁しているため、最も恩恵を受けています。欧州の自動車メーカーは、フリート排出目標を達成するために同様のソリューションを採用しています。コンシューマーデバイス向けに作成された設計ライブラリが自動車プラットフォームに転用され、セクター横断的な普及が加速しています。
Eコマースが牽引する帯電防止包装の普及
オンラインフルフィルメントセンターは毎年数十億点の電子機器を出荷しており、静電気対策包装の必要性が高まっています。物流プロバイダーは、ポリマーライニングのメーラーを採用した後、静電気関連の製品返品が37%減少したと報告しており、小包量が増加し続ける北米での需要を押し上げています[1]国連地域開発センター、「アジア太平洋地域のプラスチック廃棄物の現状」、un.org。アジア太平洋の輸出業者は、バイヤーの仕様を満たすためにこれらの慣行を採用し、導電性ポリマー市場をさらに拡大しています。
2025年以降のフレキシブル熱電ウェアラブルの普及
ヘルスケアデバイスは体熱から収穫したエネルギーへの依存度を高めています。最近のPEDOT:PSSファイバーは、1,000回の曲げサイクルに耐えながら147 µW m⁻¹ K⁻²を超える出力因子を実現し、真に自律型のスマートテキスタイルを可能にしています。高齢者ケアにおける継続的なバイオメトリクスモニタリングの需要が、日本、韓国、米国での受注を促進しています。アパレルブランドは薄い熱電テープをコンプレッションガーメントに組み込み、導電性ポリマー市場を従来のエレクトロニクスを超えたプレミアム製品カテゴリーへと拡大しています。
本質的導電性ポリマーを使用した軍用グレードのコンフォーマルアンテナ
防衛軍は、湾曲した航空機や兵士の装備の表面にシームレスに溶け込むアンテナを必要としています。本質的導電性ポリマーは複雑な形状に成形でき、広い帯域幅にわたって安定した放射パターンを維持し、重量と空力特性においてエッチング金属ユニットを凌駕します。ステルスプラットフォームに関する北米の契約により、プロトタイプ予算がこれらの材料にシフトしており、欧州のサプライヤーはマルチバンド運用を強化するための再構成可能なアレイを試験中です。この技術が商業用UAVに波及することで、追加的な収益が見込まれています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い加工コストと限られた機械的堅牢性 | -1.2% | コスト重視の用途に特に影響を与える世界規模 | 短期(2年以内) |
| アニリンおよび特殊モノマー価格の変動 | -0.6% | アジア太平洋の製造業に深刻な影響を与える世界規模 | 中期(2〜4年) |
| ハイブリッドコンポジットのライフエンドリサイクルの課題 | -0.8% | 欧州および北米が先行し、アジア太平洋での懸念が新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い加工コストと限られた機械的堅牢性
ポリマーで金属に近い導電率を達成するには、通常、酸洗浄や溶媒交換などの後処理工程が必要であり、これにより生産コストが従来のプラスチックと比較して最大23%上昇します。高度にドープされた構造は繰り返しの曲げで亀裂が生じる可能性があるため、機械的疲労は依然として課題です。自動車メーカーは補強添加剤を指定していますが、これにより重量が増加し、一部の利点が失われます。研究グループは、特性のバランスを取るために導電性ドメインをカプセル化するエラストマーマトリックスを探索していますが、大規模な普及はコスト削減ロードマップにかかっています[2]N. Kim et al.、「熱電モジュールにおける弾性導電性ポリマーコンポジット」、Nature Communications、nature.com。
アニリンおよび特殊モノマー価格の変動
医療用または航空宇宙グレードに適した高純度モノマーは、中国とドイツの限られたサプライヤーベースから供給されており、川下のプレイヤーは供給ショックにさらされています。一部のコンバーターは長期契約でヘッジしていますが、中小企業はより多くの在庫を抱え、運転資本ニーズが膨らんでいます。この価格の不確実性により、コスト重視のコンシューマー製品への採用が抑制され、短期的な数量成長が制限されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
導電性プラスチックが数量リーダーシップを維持導電性プラスチックは、出成形および射出成形設備がすでに償却済みであるため、マルチキロトン規模での経済的な生産が可能となり、2025年の導電性ポリマー市場規模の44.60%を占めた。これらのポリマーはノートパソコン筐体および自動車センサーブラケット向けのEMI規格を満たしており、成熟したアプリケーション全体での拡大を支えている。本質的導電性ポリマーは、ウェアラブル医療機器およびコンフォーマルアンテナがグラムあたりの高い導電性を求めるため、2031年にかけて最速の8.42% CAGRを記録している。気相重合などの加工技術の革新により欠陥密度が低下し、金属との特性差が縮小している。
本質的散逸性ポリマーは、急速な静電気放散によりマイクロダメージを防止する工場フロアおよび半導体ラインにおいてニッチな地位を維持している。その他のポリマータイプには、ナノカーボンフィラーと熱可塑性ポリウレタンを組み合わせたハイブリッドコンポジットが含まれ、伸縮性導電材料アプリケーションを実現している。継続的な改善により、導電性ポリマー市場は汎用プラスチックから高付加価値のICP配合物へと徐々にシフトしつつも、価格感応度の高いアプリケーションの幅広い基盤を維持していくと考えられる。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


クラス別:
共役導電性ポリマーがハイエンド用途を支える共役導電性ポリマーは、信頼性の高い合成プロトコルと周囲条件下での安定性により、2025年に導電性ポリマー市場シェアの40.10%を占めました。これらはディスプレイの透明電極として、またポイントオブケア診断に使用される有機電気化学トランジスタの活性層として機能します。
ベースは小さいながらも、イオン導電性ポリマーは電子電荷とイオン電荷の両方を運ぶことができ、バイオインターフェースや固体電池に不可欠であるため、8.72%のCAGRで拡大しています。電荷移動ポリマーは特定の酸化還元電位を必要とするセンサーに対応しています。導電性充填ポリマーは、中程度の導電率で十分な帯電防止トレイにおいてコスト競争力を維持しています。
用途別:
製品コンポーネントが数量と価値を支配製品コンポーネントは導電性ポリマー市場規模の44.05%を占め、スマートフォンのスピーカーガスケットから車両レーダーハウジングまで幅広いデバイスカテゴリーを含むため、2031年にかけて8.5%のCAGRで最も速く拡大しています。OEMは機械加工工程なしにEMIシールドを提供するポリマーを好み、組立時間を短縮しています。世界の小包数が増加するにつれて帯電防止包装は不可欠であり、導電性コーティングはマルチノード輸送中に半導体を保護します。マテリアルハンドリングビンは、自動倉庫での粉塵吸引やコンポーネントの誤動作を防ぐために耐久性のある散逸グレードを活用しています。作業面および床材ソリューションは半導体ファブの精密機器を保護します。
導電性ポリマーアンテナの部品あたりのコストは0.023米ドルまで低下し、在庫追跡用の使い捨てIoTタグが可能になっています。付加製造技術により、湾曲した筐体に直接回路トレースを印刷し、サプライチェーンを合理化しています。用途の組み合わせは、段階的なコスト削減が新たな需要層を解放し、導電性ポリマー市場のアドレス可能な範囲を拡大する方法を示しています。
最終ユーザー産業別:
エレクトロニクスがリード、モビリティが加速電気・電子は2025年に導電性ポリマー市場規模の41.60%を占めました。スマートフォン、ラップトップ、サーバーがコンパクトなシールドを必要とするためです。ポータブルデバイスは薄型化の要件を満たすためにポリマーの採用を増やしています。自動車・Eモビリティは、電動ドライブトレインがEMIの複雑さを増大させる一方で、航続距離目標が重量を制約するため、最高の9.18%のCAGRを記録しています。バッテリーケーシング、インバーターハウジング、充電ポートガスケットはすべてポリマー代替の恩恵を受けています。
航空宇宙・防衛用途は、高G環境や高高度環境向けの耐久性材料を必要とし、早期採用により広範な展開前に性能が検証されます。ヘルスケア・ウェアラブルは、伸縮性と生体適合性を持つ導体を必要とするグルコースパッチやECGシャツを背景に成長しています。産業用包装・物流は安定した基礎需要を提供し続けています。産業横断的な電動化により、導電性ポリマー市場はバリューチェーン全体で戦略的コンポーネントの地位に引き上げられています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の導電性ポリマー市場
アジア太平洋地域は2025年の導電性ポリマー市場において45.70%のシェアを占め、2031年にかけて9.05%のCAGRで成長しており、高密度な電子機器製造クラスターと電動モビリティに対する政府補助金がその成長を牽引しています。中国はスマートフォン組立およびEVバッテリーパックにおいて大量生産を主導し、日本は高純度ポリマーの研究開発を先導しています。
北米の導電性ポリマー市場
北米では、米国が連邦税制優遇措置によって国内EV生産を加速させており、軽量シールドコンポーネントへの需要が高まっています。防衛支出は、本質的導電性ポリマーを仕様とするコンフォーマルアンテナプログラムへの資金供給を促進しています。カナダの航空宇宙産業は客室安全システムにストレッチャブル回路を統合し、メキシコのEV組立輸出は地域需要を拡大しています。国境を越えた材料の流通を促進する貿易協定が市場の一体性を支えています。
欧州の導電性ポリマー市場
欧州では、重量削減を促進する厳格な車両排出規制に支えられ、導電性ポリマーの採用が着実に進んでいます。ドイツはプレミアムEVにおけるポリマーリッチなEMIソリューションを先導しています。フランスの航空宇宙セクターは機内アンテナ向けに高性能グレードを必要としています。北欧諸国のサーキュラーエコノミーへの取り組みは、リサイクル可能な導電プラスチックを支持しています。EUのREACH規制は低VOCポリマープロセスを奨励しています。東欧の電子機器製造ハブは、グローバル顧客監査への対応として帯電防止フロアリングを採用しており、大陸内における導電性ポリマー市場の範囲を拡大しています。

バリューチェーン分析
導電性ポリマーのバリューチェーンは、上流の石油化学および特殊原料(アニリンおよびその他のモノマー)、ドーパント、導電性添加剤(カーボンブラック、グラフェン、カーボンナノチューブ)から始まる。これらの原料は、本質的に導電性を持つポリマーおよび分散液(例:PEDOT:PSS系)を配合するポリマーメーカーや特殊化学品サプライヤー、および押出、射出成形、フィルム用途向けに導電性プラスチックやマスターバッチを生産するコンパウンダーへと流れる。中流では、コンバーターや加工業者(コンパウンディング、コーティング、印刷、溶剤交換/酸洗浄などの後処理)が、電子機器や車両におけるEMIシールド、帯電防止包装、新興のエネルギー貯蔵関連部品などの最終用途に向けて導電性、柔軟性、耐久性を調整する。
下流では、流通は、エンジニアリンググレード向けのOEMとの直接的な関与と、印刷エレクトロニクスおよび包装コンバーターへの流通業者主導のリーチが混在しており、そこでは認定と品質の一貫性がリピート注文を左右する。導電性フィラーや特殊モノマーの価格変動と加工の複雑さが主要なボトルネックとして残り続け、従来型プラスチックに比べてコストが上昇し、認定サイクルが長期化する可能性がある。これにより、既存のコーティング/乾燥ラインと互換性のあるドロップイン材料への需要が持続している。NanoXploreが高純度グラフェン粉末(xGnP D500-HP)を発売したことや、NanoXploreがTechmer PMと共同でプラスチックフィルム向けGrapheneBlack xGnPマスターバッチを商業化したこと(いずれも2026年)など、最近のサプライヤーの動きは、フィルムや成形部品における性能安定化と大量生産用途のスケールアップ期間短縮を目的とした上流から中流への強化を示している。
競合環境
競争は中程度に分散しています。大手化学コングロマリットは統合されたサプライチェーンを活用して導電性プラスチックを大規模に供給し、コストリーダーシップを用いてコモディティ用途でのシェアを守っています。専門企業は熱電ファブリックや生体適合性電極などの高マージンニッチに注力し、独自の化学技術で差別化しています。技術が主要な競争の場となっています。気相重合と無溶媒ドーピングのプロセス特許は2024年に18%増加し、コスト削減への転換を示しています。スタートアップはアンテナやセンサーの付加製造向けに印刷可能なICPインクを商業化するためのベンチャー支援を受けています。既存企業は有望な技術を取り込むオープンイノベーションプログラムで対抗しています。
導電性ポリマー業界リーダー
3M
Solvay
SABIC
Agfa-Gevaert Group
Lehmann&Voss&Co.
- 注:主要企業の掲載順は順位を示すものではありません。
導電性ポリマー市場
- 3M
- Agfa-Gevaert Group
- Arkema
- Cabot Corporation
- Celanese Corporation
- Covestro AG
- Dupont
- Eeonyx
- Heraeus Holding
- Lehmann&Voss&Co.
- Parker Hannifin Corp
- Parker Hannifin Corp.
- PolyOne Corporation
- Premix Group
- RTP Company
- SABIC
- Solvay
- The Lubrizol Corporation
- Westlake Plastics

市場機会と将来展望
電化と高密度コンピューティングの交差点には明確な空白領域が存在し、そこでは熱管理とEMI制御が重量、スペース、組立サイクルの制約とますます競合している。EVのパワーエレクトロニクスと高電圧アーキテクチャは、寸法安定性、誘電特性、耐熱性と導電性または放電性の挙動を組み合わせた材料を求めており、単一材料ではなく検証済みのコンパウンドとインクのポートフォリオを提供できるサプライヤーに機会をもたらしている。AIサーバーの構築拡大も、コンパクトで信頼性の高い導電性ポリマー部品への需要を高めており、Murataが2026年1月に導電性ポリマーコンデンサのポートフォリオを拡大し、より高いエネルギー密度と小型フォームファクターでAIサーバーおよび5G基盤を対象としたことがその証左である。
もう一つの機会は、印刷可能で柔軟性のあるフォーマットを、ニッチなウェアラブル機器を超えて、包装、ラベル、低コスト電子機器へと拡大することであり、ここではライン速度と基材適合性が経済性を左右する。Horizon Europe REFORMは、焼成不要で完全に有機的な導電性インクの概念実証を発表した(2026年7月)。これは、高温後処理を必要とせずに紙やポリマーフィルム上で機能する導電性ポリマー系への市場ニーズを支えるものである。同時に、複数成分の複合材料戦略(例:PEDOT:PSSとグラフェンまたはCNTの組み合わせ)や、3Dプリントによるバインダーフリーの導電性構造体向けの噴霧酸化重合などの新しいスケーラブルな製造ルート(950 S/cmを超える導電率が報告されている)は、機械的頑健性と再現性が広範な採用を制約してきたコンフォーマルアンテナ、センサー、生体インターフェースの設計空間を拡大している。
Recent Industry Developments in 導電性ポリマー市場
- 2026年7月:SABICは、IGBTモジュールを含む高出力・高電圧の電気駆動およびパワーモジュール用途向けに新シリーズのLNP Thermocompコンパウンドを発売した。この発売は、熱安定性と電気性能が設計判断を左右する800V級アーキテクチャにおける材料要件を対象としている。また、パワーエレクトロニクス筐体や隣接するEMI/ESD管理部品における特殊ポリマーコンパウンドの使用範囲を拡大するものである。
- 2025年6月:AgfaとTechnicaは、AgfaのOrgacon導電性材料ポートフォリオの米国における流通に関する戦略的パートナーシップを発表した。この契約は、確立された販路を通じて、印刷エレクトロニクスおよびPCB関連用途向けの導電性ポリマー製品への商業的アクセスを強化した。より広範な入手性は、導電性コーティングおよび印刷機能層のプロトタイプから量産への移行を加速する。
- 2024年6月:SABICは、シュトゥットガルトで開催されたThe Battery Show Europe 2024において、エネルギー貯蔵およびパワー分配材料を発表した。この展示は、EVバッテリーおよびパワー部品向けの統合材料アプローチを強調し、電化のサプライチェーンにおける先進ポリマーの役割を強化した。この認知度向上は、パックおよびパワーエレクトロニクスレベルにおける導電性・放電性ポリマー溶液の早期設計組込みを支えている。


導電性ポリマー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、導電性ポリマー市場は、電気を伝導するよう配合されたポリマー材料であり、導電性または帯電防止特性が求められる産業用および商業用途向けに販売されるものを対象とする。
対象除外:金属導体、単独製品として販売される純粋な炭素材料、およびポリマーの価値を材料投入として分離できない完成電子デバイスは除外する。
セグメンテーション概要
- ポリマータイプ別
- 本質的導電性ポリマー(ICP)
- 本質的散逸性ポリマー(IDP)
- 導電性プラスチック
- その他のポリマータイプ
- クラス別
- 共役導電性ポリマー
- 電荷移動ポリマー
- イオン導電性ポリマー
- 導電性充填ポリマー
- 用途別
- 製品コンポーネント(例:EMIハウジング、センサー)
- 帯電防止包装
- マテリアルハンドリング(トレイ、コンテナ)
- 作業面および床材
- その他
- 最終ユーザー産業別
- 電気・電子
- 自動車・Eモビリティ
- 航空宇宙・防衛
- ヘルスケア・ウェアラブル
- その他(産業用包装・物流)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、導電性ポリマーの定義を整合させ、需要シグナルと供給コンテキストを用いてクリーンなファクトベースを構築することから始まった。関連するポリマーおよび添加剤フローに関するUN Comtrade貿易統計、関連原料コンテキストのためのUSGS材料サマリー、EVおよびバッテリートレンドのための国際エネルギー機、ならびに導電性ポリマー化学における活動を示す米国特許商標庁への出願など、公開ソースを活用した。IECなどのソースを通じた規制および標準のコンテキスト、ならびにNIOSHなどの機関からの公開安全ガイダンスも参照した。
企業側については、製品ポジショニングおよび価格圧力や不足が議論されている箇所を把握するため、年次報告書、投資家向けプレゼンテーション、プレスリリースを精査した。また、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、ならびに公開データセットが薄い箇所を方向性として相互確認するための輸出入データに関して、有料サブスクリプションも参照した。ここに記載されたデスクソースは例示に過ぎず、最終データセットの収集、検証、および明確化のために追加の公開・有料参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、需要プールの検証と、書面上では合理的に見えるが日常的な購買においては成立しない前提の修正に活用された。電子機器、自動車、産業、エネルギー関連のユースケースにわたて単価ロジックと採用ドライバーを確認できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の材料サプライヤー、コンパウンダー、ディストリビューター、および川下ユーザーと幅広く対話した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:51% |
| 中間層:47% | 機能・ユニットリーダー:38% | 欧州・中東・アフリカ地域:30% |
| 中小プレイヤー:15% | マネージャー:50% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定は、電子機器生産動向、EVおよびバッテリー生産モメンタム、フレキシブルおよびプリンテッドエレクトロニクスの採用、ならびに入手可能な場合のポリマーコンパウンディングおよび特殊材料消費の報告値などの指標からエンドユーザー需要プールを再構築するトップダウンアプローチを用いて構築された。これらの需要シグナルは、現実的な浸透率範囲、導電性添加剤または本質的導電性配合物の典型的な充填率、ならびに純度および性能要件を反した地域レベルの平均販売価格帯を用いて材料価値に変換された。
合計値を根拠あるものとするため、サンプリングされたサプライヤーの収益分割、ボリューム動向に関するチャネル協議、および帯電防止包装やエネルギー貯蔵部品などの高使用アプリケーションにおける平均販売価格×推定消費量を用いたスポットチェックを含む選択的なボトムアップ近似値を相互確認として追加した。国またはアプリケーションの可視性が低い場合、ギャップはプロキシ指標(例:製造生産高またはデバイス生産量)を用いて処理し、インタビューフィードバックで示唆されるボリュームを検証した。予測はシナリオ分析を用いて作成され、政策連動および景気循環連動の変数を重視し、その後、業界参加者が設備増強、認定サイクル、および価格推移について期待する内容に基づいてトレジェクトリを精緻化した。
データ検証と更新サイクル
最終シリーズが単一のデータストリームに依存しないよう、アウトプットを独立したシグナルと照合した。地域合計を貿易動向と比較し、市場参加者が報告する製造レンドを精査し、アプリケーション別の示唆される材料強度をテストした上で、インタビュー対象者が述べた内容と一致しない急激な変動にフラグを立てた。差異が大きい場合は前提を見直し、変化が実際のものかタイミングに関連するものかを確認するために回答者に再連絡することができた。
承認前に、モデルはインプット、単位、および通貨換算が再確認され、成長率が基礎となるドライバーに対して現実的かどうかテストされる多段階のアナリストレビューを経た。レポートは年次で更新され、大規模な設備変更や電子機器またはEV関連サプライチェーンからの需要の大幅なシフトなど、重要なイベントが発生した場合には中間更新が行われる。クライアントが最新の更新済みビューを受け取れるよう、最終的な納品前チェックが完了する。
Mordor Intelligenceの導電性ポリマー市場規模算定と他の公表推計値との比較
導電性ポリマーの公表市場規模が常に一致するわけではないのは、調査によって基準年、製品境界、およびボリュームシグナルを価値に変換する方法が異なる場合があるためある。一方のモデルが企業の公表収益に依存し、他方が電子機器生産量やEV関連消費などの需要側指標に依存している場合にも差異が生じる。
本調査では、差異は主に隣接カテゴリーの取り扱い方によって説明され、導電性ポリマーコーティング、より広範な導電性プラスチック、および特定の膜・複合材料アプリケーションが全体として計上されるか、明確な導電性ポリマーの定義を満たす場合にのみ計上されるかが含まれる。この厳格な包含ロジックは、Mordor Intelligenceが使用するモデルにおける年次価格帯の更新と組み合わされている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.90 ビリオン 米ドル(2026年) | |
| 業界出版社A | 5.08 ビリオン 米ドル(2023年) | より早い基準年を使用しており、価格および2023年以降のボリューム拡大が価値構築に完全に反映されていない場合、現在のサイクルを過小評価する可能性がある。示されている製品定義にはより広範な導電性プラスチック樹脂の例も含まれており、導電性ポリマーと導電性コンパウンドのどちらとして計上さるかによって合計値がシフトする可能性がある。 |
| グローバル出版社B | 6.05 ビリオン 米ドル(2025年) | より近い年の値とより長い予測期間を報告しており、バッテリーおよびディスプレイに対するより積極的な採用前提を取り込む可能性がある。スコープには多くのポリマー化学および用途が明示的に列挙されており、隣接するコーティングおよび複合材料の用途が材料のみの導電性ポリマー収益にフィルタリングされずに含まれる場合、合計値が高くなる可能性がある。 |
3つの数値の差異は、タイミング、スコープの解釈、および地域とアプリケーションにわたる平均販売価格帯の推移方法に起因している。需要シグナルに価値構築を結びつけ、サプライヤーおよびチャネルフィードバックで相互確認することにより、当社の推計値は再現性が高く、前提が更新された際に照合しやすい状態を維持している。


レポートで回答される主要な質問
導電性ポリマー市場の現在の価値はいくらですか?
導電性ポリマー市場規模は2026年に59億米ドルであり、2031年までに87.7億米ドルに達すると予測されています。
どの地域が導電性ポリマー市場をリードしていますか?
アジア太平洋が45.70%のシェアを保有し、2031年にかけて9.05%のCAGRで最も速く成長する地域でもあります。
どのポリマータイプが最も速く成長していますか?
本質的導電性ポリマーは8.42%のCAGRで拡大し、他のポリマーカテゴリーを上回っています。
導電性ポリマーが電気自動車にとって重要な理由は何ですか?
金属代替品と比較して走行距離を向上させる軽量の電磁干渉シールドを提供します。
ウェアラブル技術における需要を牽引しているものは何ですか?
PEDOT:PSSから作られたフレキシブル熱電ファイバーがバッテリーフリーの健康モニタリングを可能にし、スマートテキスタイルでの普及を加速しています。
最終更新日:



