
メキシコ商業不動産市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
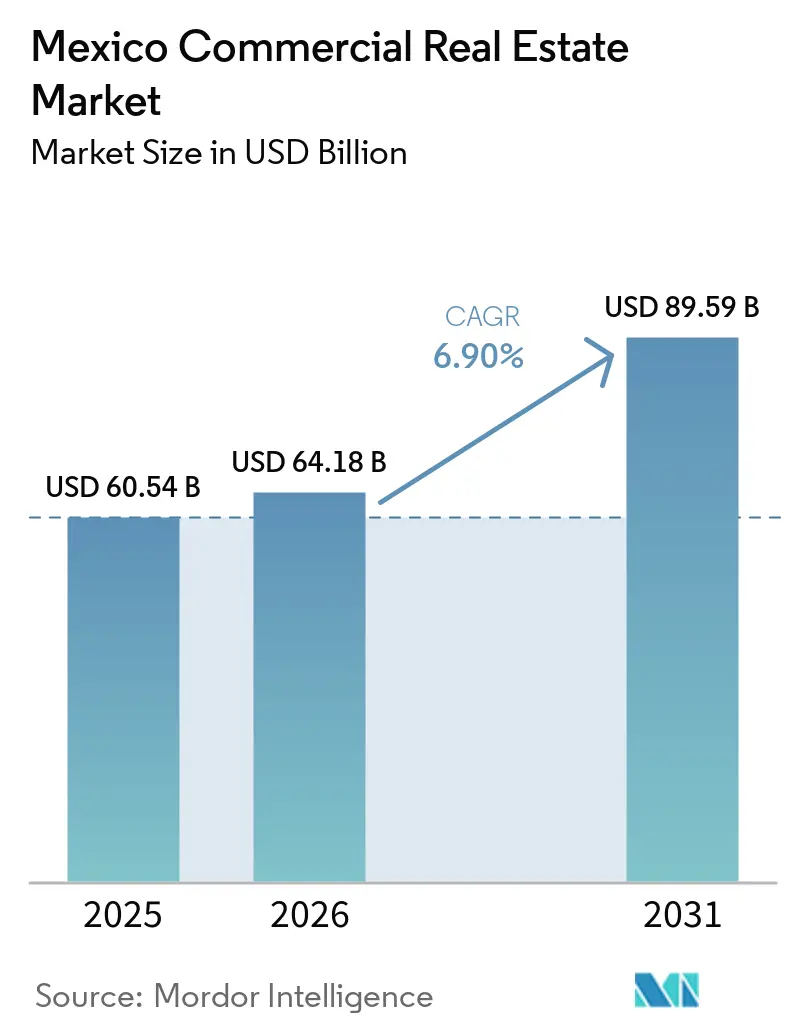
| 基準年の市場規模 (2025) | 60.54 十億米ドル |
| 市場規模 (2026) | 64.18 十億米ドル |
| 市場規模 (2031) | 89.59 十億米ドル |
| 成長率 (2026 - 2031) | 6.90 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメキシコ商業不動産市場分析
メキシコ商業用不動産市場規模は2026年に640.18 ミリオン 米ドルであり、2031年までに895.9 ミリオン 米ドルに達すると予測され、6.9%のCAGRを記録する見込みです。メキシコ商業用不動産市場は、グローバル企業が新規建設よりもポートフォリオ取得やターンキー型キャパシティを優先するなか、グリーンフィールド開発からアセット・リサイクリングへと転換しつつあります。これは、FDIの見出し数値が高水準にあるにもかかわらず生じている変化です。2024年の新規グリーンフィールド資本コミットメントは31.7 ミリオン 米ドルに落ち込んだ一方、FDI総額は368.7 ミリオン 米ドルに達しており、このミスマッチが事前認証済み施設への需要を押し上げ、更地への需要を遠ざけています。物流セクターは規模・成長率の両面でリードしており、eコマース普及率が84%を超え、ラストマイル・フルフィルメントが高密度な都市圏コリドーの仕様を再編しています。組織化された工業団地における稼働率は98%近くに達し、主要コリドーでの許認可手続きの長期化が、2022年から2024年にかけて在庫を積み上げたデベロッパーの価格決定力を高め、後発参入者にとっての参入障壁を引き上げています。また、資金調達の引き締まりと住宅取得コストの高止まりを背景に、需要パターンは賃貸へと傾斜しており、家計が最も急成長するエンドユーザーとして台頭する一方、法人およびSMEが引き続き吸収量の大半を占めています。[1]
レポートの主要ポイント
- 物件タイプ別では、物流が2025年に33.22%の収益シェアでトップとなり、2031年に向けて8.1%のCAGRで拡大すると予測される。
- ビジネスモデル別では、売買セグメントが2025年のメキシコ商業不動産市場シェアの68.44%を占め、賃貸は2031年にかけて7.55%という最高の予測CAGRを記録した。
- エンドユーザー別では、法人・中小企業が2025年のメキシコ商業不動産市場規模の71.45%のシェアを占め、個人・世帯は2031年にかけて7.77%のCAGRで拡大している。
- 地域別では、メキシコシティが2025年に24.33%を占め、ケレタロは2031年にかけて7.33%のCAGRで拡大すると予測される。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米墨国境沿いのニアショアリングによる工業需要の誘発 | +2.1% | ヌエボレオン州、バハカリフォルニア州、チワワ州、コアウイラ州、タマウリパス州 | 中期(2〜4年) |
| 光ファイバー整備に後押しされたデータセンター投資の拡大 | +1.8% | ケレタロ州、モンテレイ、グアダラハラ | 中期(2〜4年) |
| 電子商取引の成長によるラストマイル物流スペースの需要拡大 | +1.3% | メキシコシティ、グアダラハラ、モンテレイ、全国主要都市圏コリドー | 短期(2年以内) |
| ペソ安定による外国機関投資家のオフィスへの誘致 | +0.9% | メキシコシティCBD、モンテレイ | 長期(4年以上) |
| バヒオ地域の急速な都市化による複合用途開発の推進 | +0.8% | ケレタロ州、アグアスカリエンテス州、グアナフアト州、サンルイスポトシ州 | 中期(2〜4年) |
| PPP交通コリドーによる地方都市の小売集客力向上 | +0.5% | バヒオ地域、メリダ、カンクン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米墨国境沿いのニアショアリングによる工業需要の誘発
メキシコは2025年を通じて米国との最高水準の貿易統合を維持しており、北米近接性を求めるメーカーは操業開始までの時間を短縮するターンキー型キャパシティを優先している。グリーンフィールドの資金流入は低調で、2024年の新規資本コミットメントは31億7,000万米ドルにとどまり、FDI総額の過去最高367億米ドルとの対比において、リースおよび取得需要が既存の工業団地へと集中している。調査によると、整備された工業用地では電力・水の不足が見られるため、メキシコ商業不動産市場は電力と許認可を事前に確保したデベロッパーを優遇している。ヌエボレオン州では、大型の発表済みプロジェクトが電力網と許認可の障壁に直面しており、事前認証済み工業団地が入居テナントのデフォルトの受け皿として機能している。2026年のUSMCA見直しが迫るなか、企業は原産地規則と関税リスクの明確化を待ってから資本を固定しようとしており、建設着工を抑制しているが、国境州沿いのビルト・トゥ・スーツおよびレディ・トゥ・オキュパイ物件に対する問い合わせパイプラインは依然として堅調である。[2]
光ファイバー整備に後押しされたデータセンター投資の拡大
ケレタロ州はメキシコのデータセンター設置容量の推定65%を集中させており、ハイパースケーラーによる数十億ドル規模のコミットメントが電力・接続インフラの整備を形成している。ケレタロとモンテレイを結ぶ多様なDWDMルートの新設により冗長性が向上し、民間変電所と規制上の迅速化措置が電力網の制約緩和を目指している。AIワークロードはエネルギー集約度を高めるため、デベロッパーはモンテレイにおいて電力隣接サイトとスケーラブルな相互接続を確保することでリスクをヘッジしている。メキシコ商業不動産市場では、これらのクラスター近傍の工業用地に対してデジタル隣接プレミアムが価格付けされるようになっている。プレリース動向とキャンパス拡張は、データインフラが工業・物流バリュエーションの景気循環を超えた持続的なドライバーであることを示している。[3]
電子商取引の成長によるラストマイル物流スペースの需要拡大
オンライン小売の普及率は2024年に84%を超え、全国規模のセール期間中の小包量がラストマイルキャパシティを圧迫し、テナントは自動化対応の都市周縁型倉庫を求めるようになっている。メキシコ商業不動産市場では、高い天井高、重荷重対応の床、試運転期間を短縮する自動化レール設備を備えた施設に対してより高いプレミアムが見られる。全国規模のカバレッジを拡大するオペレーターは、自社運営ハブとフランチャイズ物流の組み合わせがサービス品質の向上と配送時間の短縮につながることを実証している。これらのパフォーマンス目標は、リースの評価基準を純粋な平方メートル指標から技術的対応力とエネルギー耐性(太陽光発電対応屋根やスマート在庫システムなど)へとシフトさせている。プラグ・アンド・プレイのレイアウトと組み込みインテリジェンスを提供するランドロードは、従来型物件に対してリース価格差を獲得している。
ペソ安定による外国機関投資家のオフィスへの誘致
2025年半ばにかけての通貨安定化により、ドル建て資本の見通しが改善し、メキシコシティのクラスA物件への関心が再燃している。2025年第1〜第3四半期のオフィス吸収量は175,000平方メートルに達し、テクノロジー、輸送、メディアのテナントが活動を牽引し、週3日出社の勤務形態が定着しつつある。ESG認証、ウェルネスアメニティ、フレキシブルなフロアプレートを備えたプレミアムタワーが需要の大半を取り込む一方、外縁部のサブマーケットは出遅れている。主要コリドーでのプレリースが将来の供給を絞り込み、7%〜8%のレンジの利回りは地域ベンチマークと比較して依然として魅力的である。この二極化により、トロフィー資産はメキシコ商業不動産市場における越境投資家のコア配分として再位置付けされている。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バンシコの金融引き締めスタンスによる借入コストの上昇 | -1.4% | 全国、特にメキシコシティとモンテレイで顕著 | 短期(2年以内) |
| メキシコシティ都市圏における用途地域承認の長期化 | -0.8% | メキシコシティ、メキシコ州および隣接自治体 | 中期(2〜4年) |
| 建設資材インフレによる開発マージンの圧縮 | -0.7% | 全国、特にメキシコシティで最も顕著 | 短期(2年以内) |
| 北部州の治安懸念による国際テナントの敬遠 | -0.6% | チワワ州、シナロア州、タマウリパス州の物流ルート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バンシコの金融引き締めスタンスによる借入コストの上昇
政策金利は2024年以降低下しているが、融資条件は依然として厳しく、スプレッドは高止まりしており、新規開発着工を制約している。大型連邦プロジェクトのサイクルが一巡した後の銀行のリスク再評価を反映し、金融緩和が進む中でも建設向け信用は2024年に縮小した。2025年半ばにかけての住宅ローン金利は約10.3%であり、政策金利との大きな乖離と、融資審査における慎重姿勢を示している。デベロッパーにとって、高一桁台に近いオールイン債務コストはプロジェクト収益を圧縮し、メキシコ商業不動産市場を安定した収益物件へとシフトさせている。ESG連動型施設は資金調達上の若干の優位性を提供しており、認証ポートフォリオと規模を持つプラットフォームが有利となっている。
メキシコシティ都市圏における用途地域承認の長期化
首都圏での許認可取得には通常12〜18ヶ月を要し、より迅速な管轄区域と比較して待機期間が2倍となり、収益を圧迫するソフトコストが増加する。2025年に施行が予定されている新たな環境・循環型経済コンプライアンス要件により、追加の書類作成と認証費用が発生する。小規模デベロッパーは不均衡な負担を強いられ、一部の活動は承認が迅速に進む隣接自治体へと移行しているが、テナント需要はより薄い。その結果、入居者がコアサブマーケットを好む一方で建設可能な用地が周縁部に集中するという空間的ミスマッチが生じている。この摩擦がコアコリドーにおけるメキシコ商業不動産市場を逼迫させ、入居可能物件の賃料プレミアムを支えている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
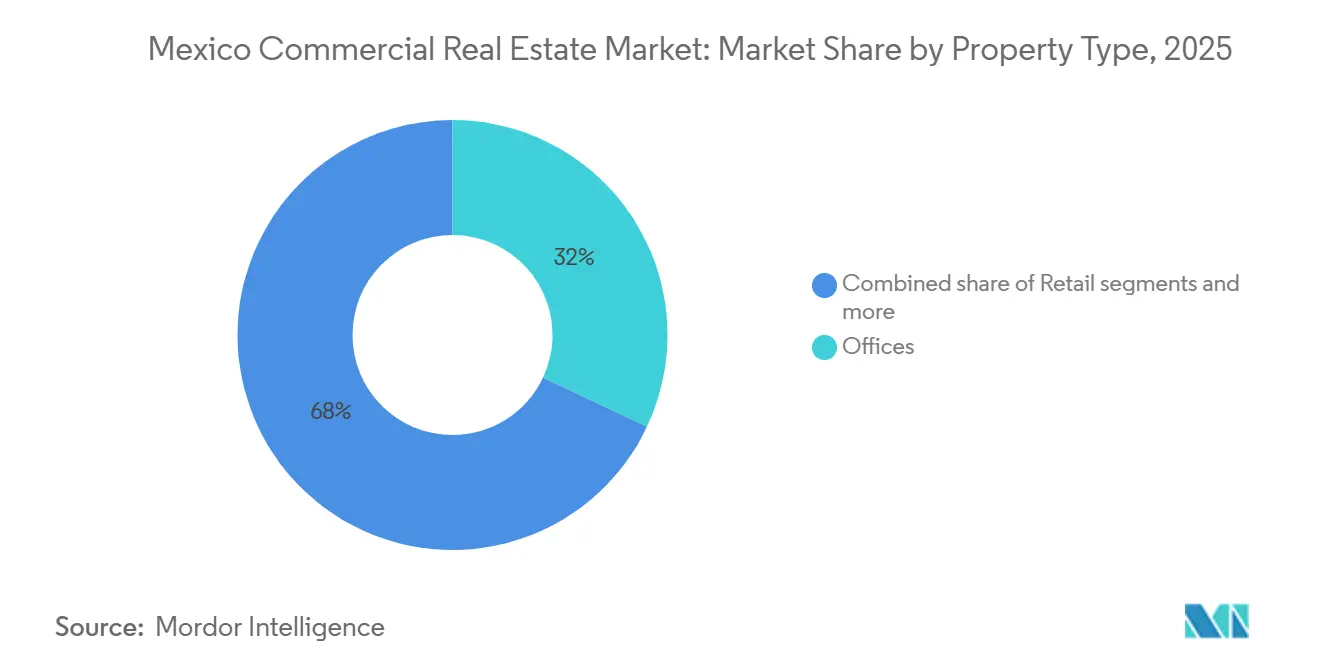
物流がポートフォリオの回転を牽引し、データセンターが工業の定義を再構築物流は2025年のメキシコ商業不動産市場シェアの33.22%を占め、2031年にかけて8.1%のCAGRで拡大すると予測されており、物件タイプの中で最も高い成長ペースとなっている。メキシコ商業不動産市場は84%を超える電子商取引普及率の恩恵を受けており、テナント需要を都市周縁型マイクロフルフィルメントと高スループットハブへと向かわせている。12メートルの天井高、重荷重対応の床、事前設置された自動化レールといったスペックが試運転を短縮し、軽組立、ラベリング、品質管理を支援している。ケレタロ州のデータセンター集積は「デジタル倉庫」という電力集約型カテゴリーを追加し、近隣の工業コリドーの賃料とキャップレートのベンチマークを変化させている。整備された工業団地における稼働率は98%近くに達し、12〜18ヶ月の許認可取得期間が、2022年から2024年にかけて在庫を確保したオーナーへの価格決定力を傾け、後発参入者は高い土地コストと承認の遅延に直面している。物流向けメキシコ商業不動産市場規模は、ラストマイルの高密度ニーズと、より広範な工業エコシステムを支えるプレリース済みハイパースケールキャンパスに牽引され、2026年から2031年にかけて8.1%のCAGRで拡大すると予測される。
データセンターの活動は、電力と光ファイバーがサイト選定とプレリース判断を左右するなか、物流・工業の連続体を強化している。ケレタロとモンテレイを結ぶ2本目の完全多様化DWDMルートが冗長性を向上させ、ケレタロで電力制約が生じた場合のオーバーフローノードとしてモンテレイを位置付けている。民間変電所と長期電力契約を確保したデベロッパーは、クラウドおよびAIテナントに対してリース上の優位性を持ち、従来型倉庫は太陽光発電対応かつ自動化対応の場合にプレミアムを獲得している。オフィスと小売は物流に比べて成長は遅れているが、コアコリドーでは安定化の兆しを見せており、メキシコシティのアメニティ豊富なESG認証タワーは高稼働率と強い賃料耐性を享受している。メキシコ商業不動産業界は、キャンパスアメニティ、ウェルネス、フレキシブルワークスペースがランドロードの多様化されたキャッシュフローを支える複合用途統合を採用している。
ビジネスモデル別:
住宅取得能力の危機が資本を再配分するなか、賃貸がシェアを拡大売買は2025年の市場価値の68.44%を占めたが、6.9%のCAGRという成長見通しは、2031年にかけて年率7.55%で成長すると見込まれる賃貸に後れを取っている。政策金利と住宅ローン金利の高いスプレッド、厳格化した融資審査、高い取引コストが、入居者に長期リースを促し、購入を先送りさせている。メキシコシティのオフィスランドロードは、入居コストを下げて急成長するテクノロジー・サービステナントを誘致するため、インフレ連動エスカレーターと高いテナント改修パッケージを伴う長期テナント確保へとシフトしている。工業デベロッパーはリースに電力購入契約と屋上太陽光発電を追加し、スペースとエネルギーをバンドルすることで長期コミットメントを確保しキャッシュフローを安定させている。メキシコ商業不動産市場は、機関投資家が継続的な賃貸収入と規模化されたプロパティマネジメント能力を持つプラットフォームを優先するなか、この転換を反映している。
賃貸の近期成長優位を持続させる3つの相互強化効果がある。第一に、高い投入コスト下で魅力的な無レバレッジリターンを計算できなくなったデベロッパーは、投機的な売却目的の建設よりも、信用力の高いテナント向けのビルト・トゥ・リースを好む。第二に、分割投資や上場取引型ビークルが、直接取得ではなく上場ストラクチャーへの個人資本を引き続き誘引し、投資家の流動性を高め最低投資額を引き下げている。第三に、都市レベルの賃貸改革がリース条件を標準化し、フォーマル化を促進することでデフォルトリスクを低減し、より多くの機関系ランドロードを引き付けている。メキシコ商業不動産業界は、コアサブマーケットにおける安定稼働率、ESG認証、テナント維持を優先するポートフォリオ戦略で対応している。
エンドユーザー別:
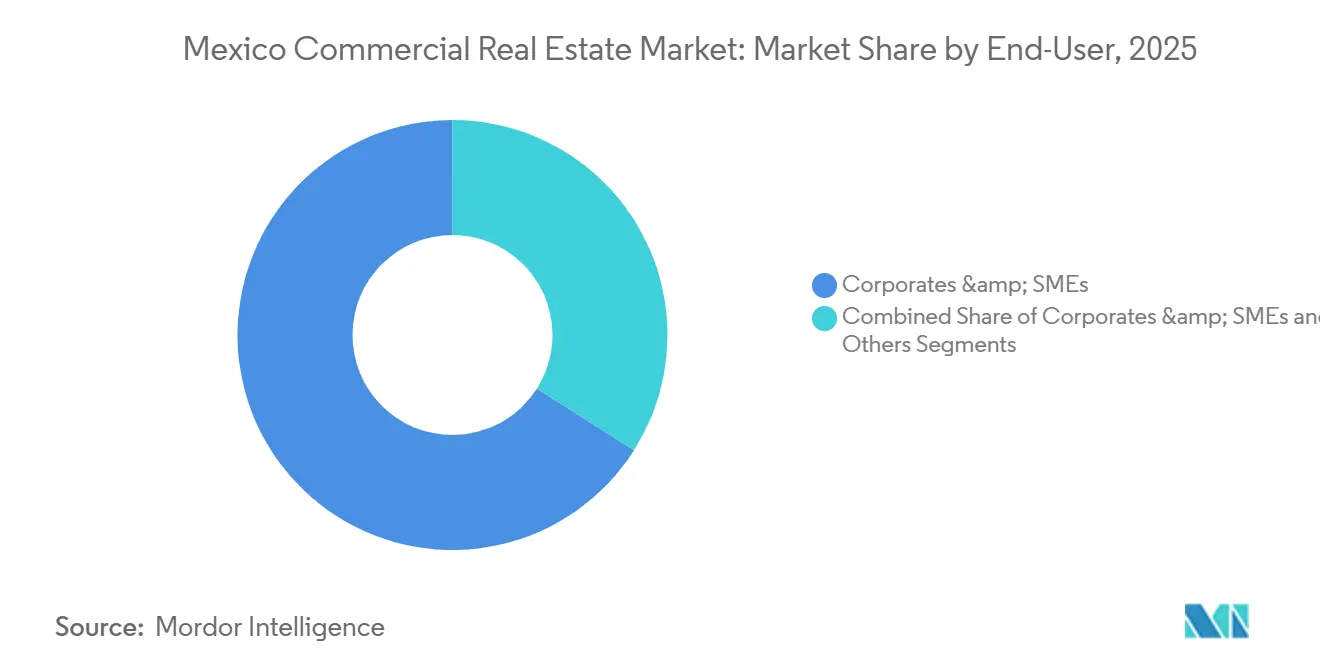
法人が吸収量を主導し、世帯が最も急速な成長を記録法人・中小企業は2025年のエンドユーザー需要の71.45%を占め、工業団地はほぼ満稼働で操業し、メキシコシティのコアサブマーケットがオフィス吸収量をリードした。輸出義務を持つテナントは、税関・税制プログラムに対応した認証工業団地を優先しており、規制上の専門知識と規模を持つプロフェッショナルデベロッパーが有利となっている。テクノロジー企業はオフィス取得の大きなシェアを牽引し、光ファイバー対応ビル、フレキシブルなフロアプレート、建物レベルのESG遵守を求めている。メキシコ商業不動産市場では、これらのスペックが標準となっているトロフィーコリドーに活動が集中し、セカンダリーサブマーケットは出遅れている。入居者の意思決定はエネルギーの信頼性とコンプライアンスを重視しており、認証キャンパスのプレミアムを維持し解約率を低下させている。
個人・世帯は住宅取得能力の制約が需要をフォーマル賃貸へと向け直すなか、2031年にかけて7.77%という最も高いCAGRを記録している。社会的リース施策と工業コリドーへの都市移住が主要都市圏と急成長するバヒオ都市に勢いを加えている。賃借人は雇用センター近くの小規模ユニットを好み、新規供給は交通利便性の向上した、または大型工業団地に近接したサブマーケットにおいて利回りとアクセシビリティのバランスを取ろうとしている。メキシコ商業不動産業界は、資産品質を損なうことなくこの需要に応えるため、コリビング、サービスアパートメント、複合用途フォーマットを重ね合わせることで適応している。国境沿いの政策・インセンティブゾーンが法人需要を固定し続けており、それが間接的に周辺自治体の賃貸住宅需要を支えている。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
メキシコシティは2025年の市場価値の24.33%を占め、ラテンアメリカ最大のテクノロジー人材を集積しており、オフィス吸収量と複合用途の強さを支えている。ESG認証とウェルネスアメニティを備えたクラスAタワーは、セカンダリー物件の陳腐化により市全体の空室率が高止まりする中でも、ほぼ満稼働を維持している。建設中の新規供給は相当程度のプレリースを示しており、週3日以上の出社規範がテナントのフットプリントを安定させている。高い許認可障壁がコアコリドーにおけるメキシコ商業不動産市場を逼迫させ、入居可能物件の価格決定力を維持している。デベロッパーはアメニティとフレキシブルワークスペースで建物価値を高め、中央ビジネス地区におけるコミュニティとテナント維持を支援している。
国境に隣接するヌエボレオン州は工業建設をリードし、ニアショアリングテナントの主要ゲートウェイとなっているが、電力・水の制約が供給ペースを制限している。工業団地の非常に高い稼働率と鉄道の強化が、物流・製造業における同州の接続性と競争力を高めている。グアダラハラは首都よりも低いオフィス空室率とよりバランスの取れた供給パイプラインを持つセカンダリーテクノロジーハブとして恩恵を受けている。メキシコ商業不動産市場は、テナントが賃料、電力供給、労働力プールを調整するなか、これらの主要都市圏に需要を分散させている。メキシコ州は首都からのオーバーフローを吸収するが、低い土地コストと引き換えに許認可の長期化と交通インフラの弱さというトレードオフがある。
ケレタロ州はハイパースケールデータセンターキャンパスと高密度な光ファイバーバックボーンを背景に、7.33%のCAGRという最も速い成長を記録している。同州の設置済みインフラが工業用地の評価を形成しており、既存キャンパス近傍のサイトはデジタル隣接プレミアムを獲得している。電力制約が主要な系統的リスクであり、電力網の拡張がワークロードの成長に追いつかない場合、将来の投資がモンテレイやグアダラハラに再配分される可能性がある。メキシコ商業不動産市場規模の帰属は、ケレタロ州が新規工業コミットメントの増大するシェアを獲得する一方、メキシコシティが価値ベースで最大のノードであり続けるというこの集中を反映している。バヒオ地域のセカンダリー都市は、改善されたコリドーが小売・複合用途開発の商圏を拡大するなか、前進している。
規制環境
メキシコの商業用不動産活動は、連邦の土地・都市開発規則によって形作られており、ゾーニング、ライセンス供与、許認可は州および自治体レベルで管理されている。連邦レベルでは、SEDATU(都市農地開発省)がLey General de Asentamientos Humanos, Ordenamiento Territorial y Desarrollo Urbanoの下で土地利用および国土計画を主導し、一方でLey General de Bienes Nacionalesは、プロジェクトが連邦資産や通行権を含む場合における国有財産の管理・取引方法を規定している。
技術面・コンプライアンス面では、義務的なメキシコ公式規格(NOM)と、経済省(Secretaria de Economia)が主導する国家品質インフラが、プロジェクトの文書作成および適合性評価のワークフローに影響を与えており、PLATIICAおよびSistema Nacional de Infraestructura de la Calidadが規格情報およびコンプライアンス手続きの参照点として機能している。NOM-005-SEDATU-2024(2024年7月公表)は、市町村の国土・都市開発計画の一般的内容を定めており、2025年1月以降施行されている。さらに、2026年4月1日付で発効したSEDATUの内部規則の改訂により、国土計画、土地、住宅に関わる各次官級部局間の権限が明確化され、連邦行政と許認可・計画審査の実務との整合性が図られた。
バリューチェーン分析
メキシコの商業用不動産バリューチェーンは、土地集約・フィージビリティ(権利確認、ゾーニング適合、インフラ関連デューデリジェンス)、設計・建設、リーシング・仲介、そして継続的なアセット・プロパティマネジメントに及ぶ。機関投資家の資本とFIBRAプラットフォームは、買収とポートフォリオ最適化を通じて資産のリサイクルを進める傾向を強めており、一方でデベロッパーと建設業者は許認可およびユーティリティ接続に関するクリティカルパスを管理している。ブローカー、施設管理会社、鑑定・アドバイザリー会社は、オフィス、リテール、ロジスティクス・産業用資産全般にわたって、吸収、テナント維持、取引実行を支援している。
インプット側では、建材とサブコントラクティングが建設における主要なコスト要因となっている。LOPSRMの枠組みの下で、公共事業におけるコスト上昇メカニズムはメキシコの価格指数(INEGI)を参照しており、これが請負業者の価格規律とリスク配分に影響を与えている。産業・ロジスティクス資産の引渡し時期と仕様には2つのボトルネックが影響しており、それは電力供給・グリッド対応能力、および港湾・鉄道・ラストマイル輸送への物流接続性である。インフラプログラムは、テワンテペック地峡インターオセアニック回廊(CIIT)のような港湾と鉄道を統合するマルチモーダルプラットフォーム、およびヌエボレオン州のサリナス・ビクトリア・インターモーダル・コンプレックスのような大規模インターモーダル拠点を含め、不動産のスループットに対する上流支援を提供しており、これらは倉庫保管に鉄道・通関処理を組み合わせた統合ロジスティクス拠点を強化している。
競合環境
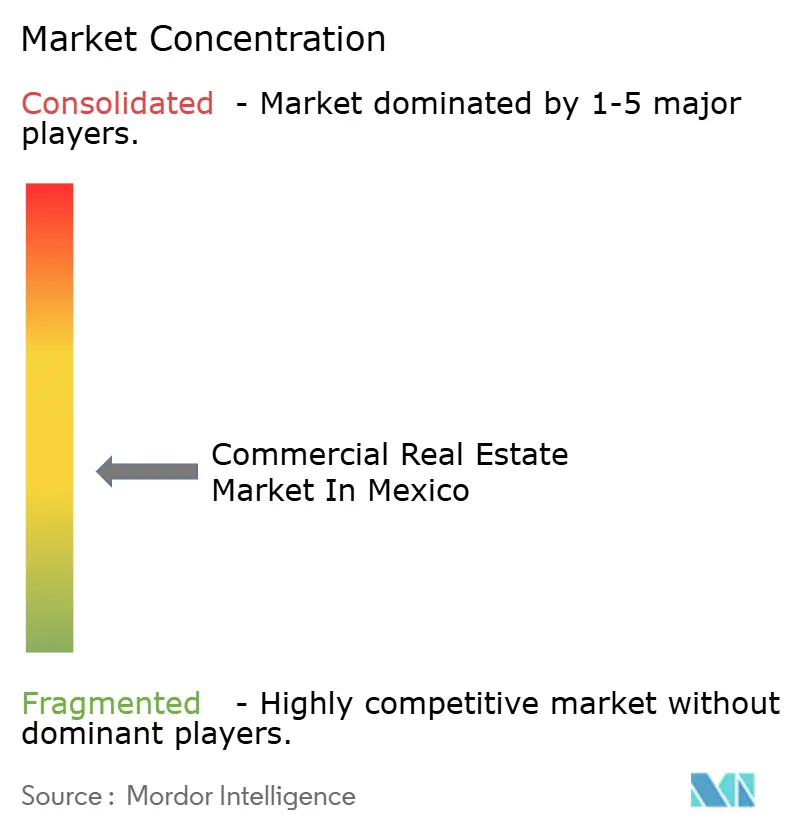
メキシコ商業不動産市場は分散している。工業・物流は機関系ランドロードの間で中程度の集中度を示しており、規模型ビークルが統合と選択的開発を通じて拡大している。画期的な取引によりTerrafinaがFIBRA Prologisに統合され、大口テナントへのリーチと改善された資本市場アクセスを持つ全国的リーダーが誕生した。Vestaのサステナビリティ連動型ファイナンスと認証目標は、グローバル資本の要請に沿ったESG主導の差別化戦略を際立たせている。FIBRA Unoは、より厳格な信用環境を乗り越えながら、専門プラットフォームを通じた開発利回りの獲得へと軸足を移している。メキシコ商業不動産市場は、即時着工可能な土地、公益事業接続、高信用テナントとのリースパイプラインを管理するプラットフォームを優遇している。
オフィスと小売は依然として分散しており、規模の効率性は制限されるが、ニッチなポジショニングとアメニティ主導の戦略が可能となっている。メキシコシティのトロフィータワーは稼働率と価格設定でリードし、外縁部サブマーケットのセカンダリー物件は出遅れている。小売、オフィス、住宅を統合した複合用途フラッグシップは、より強い耐性とリース速度を示している。メキシコ商業不動産市場では、オーナーがプロパティマネジメント能力を深化させ、キャッシュフローを守るためにウェルネス、ESG、フレキシブルレイアウトに注力している。小売戦略は平方メートル当たり売上高とハイブリッドテナントミックスを重視し、健康・体験型アンカーがトラフィックを安定させている。
デベロッパーは設計、建設、リースを内製化し、着工前にGLAの一部をプレリースすることで納期を短縮している。データセンタークラスター周辺の新規光ファイバールートと民間変電所が、主要州における土地取得と先行リースを形成している。上場ビークルがノンコア資産を処分し高需要コリドーのプロジェクトに資金を充てるなか、資本リサイクルは活発に続いている。メキシコ商業不動産市場は、輸出志向の入居者が監査済み基準を求めるなか、認証とコンプライアンスによる差別化を強めている。規制対応、ESG、インフラアクセスを整合させたプラットフォームは、テナント選定と価格設定において優位性を持つ。
メキシコ商業不動産業界リーダー
-
Fibra Uno (FUNO)
-
FIBRA Prologis (FIBRAPL)
-
FIBRA Macquarie México (FIBRAMQ)
-
FIBRA Monterrey (FMTY)
-
FIBRA Danhos (DANHOS)
- 注:主要企業の掲載順は順位を示すものではありません。
メキシコ商業用不動産市場 このレポートでカバーされる企業
- Prologis, Inc.
- Fibra Uno (FUNO)
- Fibra Macquarie México
- Vesta
- Grupo GICSA
- Thor Urbana
- Grupo Inmobiliario Monterrey (GIM)
- Parks Industrial
- Colliers México
- CBRE México
- JLL México
- Cushman & Wakefield México
- Savills México
- Newmark México
- Knight Frank México
- Fibra Monterrey (FMTY)
- Fibra Danhos (DANHOS)
- Terrafina (TERRA 13)
- FINSA
- ProximityParks
市場機会と将来展望
メキシコ商業用不動産における重要な機会は、事前認証済みでユーティリティが確保された産業・ロジスティクス在庫の供給であり、これによりテナントの操業開始までの時間が短縮される。特に、組織化された工業団地が非常に高い入居率で運営されている回廊では、電力が依然として主要な制約要因となっている。業界および機関投資家からのシグナルは継続的な展開を支持しており、AMPIPは2026年の工業団地投資プログラムを583.1億米ドルと説明し、既存基盤として477の稼働中工業団地が4,000社以上の企業を受け入れ、370万人の雇用を支えているとしており、これは電力対応が整った拠点において、規格準拠の追加容量がどの程度の規模で吸収可能かを示している。
デジタルインフラは、産業用地の評価とリーシングの速度に直接関連する別のホワイトスペース要因であり、ケレタロが主要なデータセンター集積地であり続けており、ハイパースケール要件はキャンパスあたり100〜400MWの範囲でしばしば言及されている。これにより、電力に近接した拠点と冗長性を備えた接続性への付加価値が生まれている。マクロレベルでは、Plan Mexicoと2025-2030年国家開発計画がニアショアリングとインフラの優先事項を組織化する枠組みを提供しており、一方で市場参加者は、グリーンフィールドの土地選択の自由度よりも、電力、水資源の確保、物流接続性といった実行上の制約を中心にプロジェクトを構築する傾向を強めている。これにより、ユーティリティ対応ソリューションとコンプライアンス対応済みの文書をまとめて提供する統合工業団地への需要、および高密度な都市圏回廊でのラストマイル輸送に対応した自動化対応の都市周縁ロジスティクス形態への需要が支えられている。
最近の産業開発事情 メキシコ商業用不動産市場
- 2026年7月:FIBRA Prologisは2026年7月17日にスポンサー・インセンティブ・フィーの支払いおよび追加CBFI発行の可能性について投票を行うため、臨時証券保有者総会を招集した。この議案は、大規模な産業REITプラットフォームが、統合サイクルにおいて買収・ポートフォリオ管理の柔軟性を維持するために、ガバナンスおよび資本市場の手段をいかに活用しているかを示している。
- 2025年11月:FIBRA PrologisはTerrafinaのCBFIの100%を対象とした公開買収オファーを終了し、99.82%の所有権を獲得、2025年12月1日付でメキシコ証券取引所からの上場廃止が発生した。この取引はクラスA産業用資産の規模を拡大し、統合をニアショアリング主導のリーシング需要の深化を取り込む手段として強化した。
- 2024年7月:NOM-005-SEDATU-2024が公表され、市町村の国土・都市開発計画の一般的内容が定められ、2025年1月以降施行されている。この改訂は計画標準化の基盤を確立し、連邦の計画権限を進化する許認可・計画審査の実務と整合させるものである。
メキシコ商業用不動産市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおけるメキシコ商業用不動産市場は、メキシコ全土における収益を生み出す非住宅系不動産資産の価値として定義され、完成・安定稼働済みスペースおよび市場価格に反映された関連投資活動を通じて追跡されます。
対象外の範囲:住宅用不動産、建設請負収益、純粋な仲介手数料または賃貸専業手数料、および開発許可を伴わない更地取引は対象外とします。
グメンテーション概要
- 物件タイプ別
- オフィス
- 小売
- 物流
- その他(工業、ホスピタリティ等)
- エンドユーザー別
- 個人・世帯
- 法人・中小企業
- その他
- 州別
- メキシコシティ(CDMX)
- ヌエボレオン州
- ハリスコ州
- ケレタロ州
- メキシコ州(エドメックス)
- その他メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
まず、どれだけのスペースが存在し、どの程度の速度で吸収されており、価格がどの方向に動いているかを説明するための公開・再現可能なデータを用いてファクトベースを構築しました。主な出発点としては、国家統計・経済リリース(INEGIおよびメキシコ中央銀行のものを含む)、主要自治体の計画・許認可情報の開示、貿易・投資リリース(メキシコ経済省のものを含む)、および越境貿易シグナル(物流需要と相関するUN Comtradeの貨物フローなど)が挙げられます。
次に、デスクワークの成果を、上場REIT報告書、監査済み年次報告書、投資家向けプレゼンテーション、信頼性の高い報道機関、および企業財務・ニュースに特化した有料サブスクリプションサービスなどのソースを用いて、資本市場・オペレーティング指標と連携させました。これらを活用して、比較可能性を確保するためにタイムラインと通貨処理を標準化しました。物流・工業テーマについては、主要コリドー近傍の需要ポケットをサニティチェックするため、入手可能な場合は積荷レベルの貿易データも参照しました。これらのデスクリサーチソースはあくまで例示であり、データ収集・検証・明確化のために追加の公開・有料参考資料も使用しています。
一次インタビューおよびサーベイ
数値の背景にあるストーリーを検証するため、メキシコ全土のオーナー、デベロッパー、リーシングチーム、レンダー、テナント側アドバイザーなど多様な関係者と対話を行い、製造業・小売業・物流需要に関わるユーザーもカバーしました。回答者からのインプットは、投資適格ストックとパイプラインの計上基準の確認、現実的な働率・賃料動向の整合、および公開ソースでは不明確だった前提条件の検証に役立てました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:17% |
| 中位層:53% | 部門・ユニットリーダー:37% |
| 中小プレイヤー:20% | マネージャー:46% |
市場規模算定と予測
規模算定は、マクロ活動と不動産オペレーティングシグナルをメキシコの投資適格商業用不動産の価値プールに変換し、選択的なボトムアップ検証と照合することで合計値の現実性を担保するトップダウン再構築手法を用いて構築しました。実務上は、サンプリングされたストックとプロジェクトパイプラインを観察された空室率・吸収パターンと組み合わせ、インタビューで一貫して議論された賃料水準と価格期待値に連結させました。
主なモデル入力値(例示)には、新規供給完成量、主要都市圏別の安定稼働済みストック、空室率と純吸収量、プライムおよびノンプライム立地の賃料推移、キャップレートの方向性、製造業生産高と貿易コリドーに連動したセクター需要シグナルがまれます。予測は、リーシング速度、価格リセット速度、資金調達可能性に関する専門家コンセンサスをもとにベース・保守的・早期回復の各ケースを設定したシナリオ分析を用いて実施しました。ローカルデータが乏しい場合は、コリドーまたは都市圏のプロキシを使用し、想定利回りとスペース稼働率が合理的な水準に見えるまでフォローアップ通話を通じて調整しました。
データ検証と更新サイクル
アウトプットは、オペレーティング指標(スペース・稼働率・吸収量)、投資指標(価格・キャップレート)、マクロシグナル(生産高・貿易・雇用)の3層にわたるトライアングレーションを通じて検証されました。モデルが前年比で急激な変動を示した場合は、ドライバーを再確認し、外れ値の前提条件を再検討し、タイミングと通貨換算を確認するためにソースを再精査しました。
承認前に、アナリストによるレビューステップを経て、合計値を独立した指標および現場の実務家が把握している状況と比較照合します。レポートは年次で更新され、リーシング・資金調達・価格設定条件重大な変化をもたらすイベントが発生した場合は中間更新が行われます。納品直前には最終チェックを実施し、クライアントが明確なインプットで裏付けられた最新の見解を受け取れるようにしています。
Mordor Intelligenceのメキシコ商業用不動産市場規模と他の公表推計値との比較
メキシコ商業用不動産に関して公表されている数値が大きく乖離して見える場合があるのは、基礎となる測定単位が必ずしも同一ではなく、対象範囲の境界線が同じ場所に引かれていないためです。また、通貨換算のタイミングによってもUSD合計値が変わる場合があります。
建設サービスおよび請負業者収益はMordor Intelligenceの対象範囲外であり、これが2026年の市場価値が年間取引フローや開発支出を基準とした推計値と連動しない理由の一つです。差異はまた、賃料とキャップレートのリセット速度の前提、機関投資家グレードの資産のみを計上するかどうか、および空室率や吸収量が変化した際に前提条件をどの頻度で更新するかによっても生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 640.18 ミリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 536.0 ミリオン 米ドル(2024年) | 市場規模の指標として取引価値を使用しており、大型案件が少ない年には不動産資産の総残高価値を過小評価する可能性があり、また基準年も異なります。 |
| 業界ポータルB | 759.9 ミリオン 米ドル(2029年) | 将来数値はディールフロー型の予測期間に紐づいており、より速い価格再設定または開発連動活動のより広範な包含を前提としている可能性があり、安定資産価値ベースの構築と比較して合計値を押し上げます。 |
これらの数値の乖離は主に、指標が資産価値か取引フローかという違い、およびタイミングと価格設定の前提条件に起因しています。モデルをスペースレベルのオペレーティングシグナルに紐づけ、インタビューを通じて価格・利回りの前提条件を検証することで、市場規模を毎年確認・再現可能なインプットに基づいて追跡できる状態を維持しています。
レポートで回答される主要な質問
2031年に向けたメキシコ商業不動産市場の成長見通しは?
市場は2026年の640億1,800万米ドルから2031年までに924億4,000万米ドルへと6.9%のCAGRで成長すると予測されており、物流とデータセンター隣接ダイナミクスが牽引する。
メキシコ商業不動産市場をリードする物件タイプとその理由は?
物流は2025年に33.22%のシェアでリードし、電子商取引の高密度、ラストマイル需要、都市周縁型倉庫における自動化対応スペックにより、2031年にかけて最も速い8.1%のCAGRを記録する。
資金調達環境はメキシコの商業不動産における開発判断をどのように形成しているか?
政策金利の引き下げにもかかわらず、融資スプレッドは高止まりし、建設向け信用は逼迫しており、デベロッパーを投機的な売却目的の建設よりも安定した賃貸およびビルト・トゥ・リース構造へと向かわせている。
メキシコ商業不動産内で最も成長の速い地域はどこか?
ケレタロ州はハイパースケールデータセンターキャンパスの拡大を背景に7.33%という最も急峻なCAGRを記録し、メキシコシティはクラスAオフィスの逼迫したダイナミクスとともに価値ベースで最大のノードであり続けている。
メキシコ商業不動産市場において賃貸が売買を上回るパフォーマンスを示す理由は?
賃貸は住宅取得能力の圧力、厳格化した住宅ローン審査、インフレ連動リース、エネルギーバンドル、高いテナント改修パッケージといったランドロードの提供内容から恩恵を受け、入居者の設備投資を削減している。
データセンターの拡大はメキシコ商業不動産市場全体にどのような影響を与えるか?
ハイパースケールキャンパスは電力・光ファイバー豊富なコリドーに集中し、近隣の工業用地にデジタル隣接プレミアムを生み出し、電力網のアップグレードが進むモンテレイとケレタロ州でのプレリースを逼迫させている。