中国殺虫剤市場規模とシェア
市場概要
| 調査期間 | 2018 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
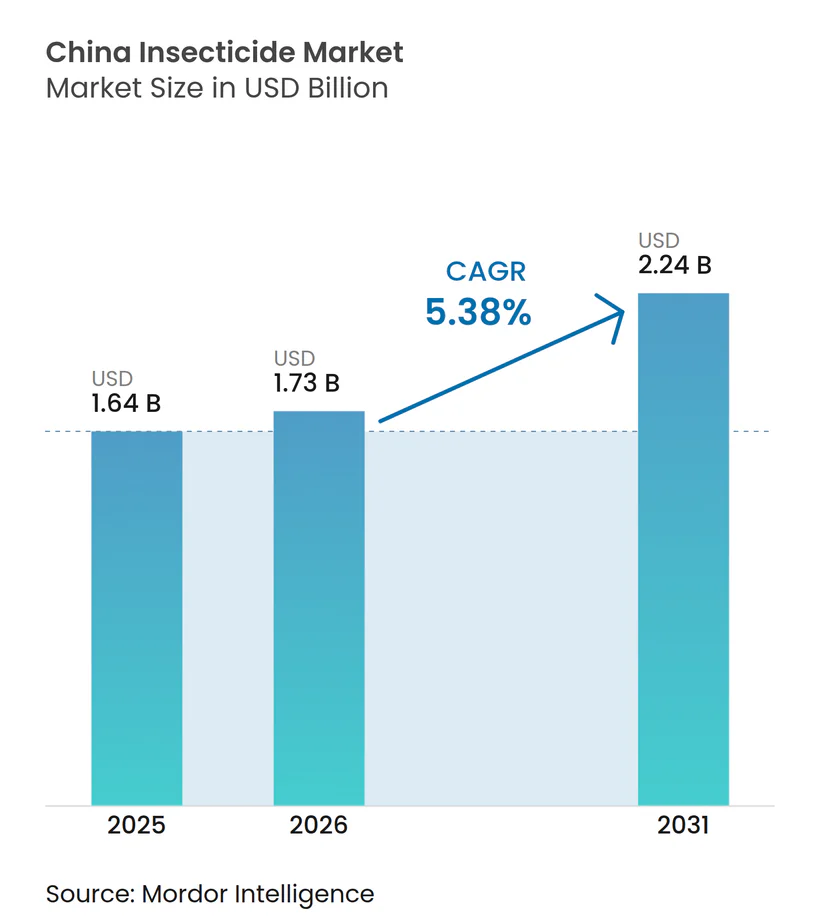
| 基準年の市場規模 (2025) | 1.64 十億米ドル |
| 市場規模 (2026) | 1.73 十億米ドル |
| 市場規模 (2031) | 2.24 十億米ドル |
| 成長率 (2026 - 2031) | 5.38 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国殺虫剤市場分析
中国殺虫剤市場規模は2025年に16億4,000万米ドルと評価され、2026年の17億3,000万米ドルから2031年には22億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率は5.38%です。中国の農薬ゼロ成長政策への準拠を維持しながら作物収量を持続させる高効力化学物質への旺盛な需要が成長を牽引しています。デジタル農業プラットフォームおよびドローンによる散布サービスが施用精度を向上させ、化学物質使用量を削減することで、プレミアム製剤の普及を促進しています。ブルーベリーやサクランボなどの果物における特産作物の拡大が、輸出基準を満たす低残留製品のニッチ需要を生み出しています。イネ害虫における抵抗性の問題が、新規作用機序および総合的病害虫管理への移行を加速させています。環境規制が製造設備の高度化を促し、バイオベースの代替品および特許取得済みのグリーン化学物質に対する機会を創出しています。
レポートの主要な知見
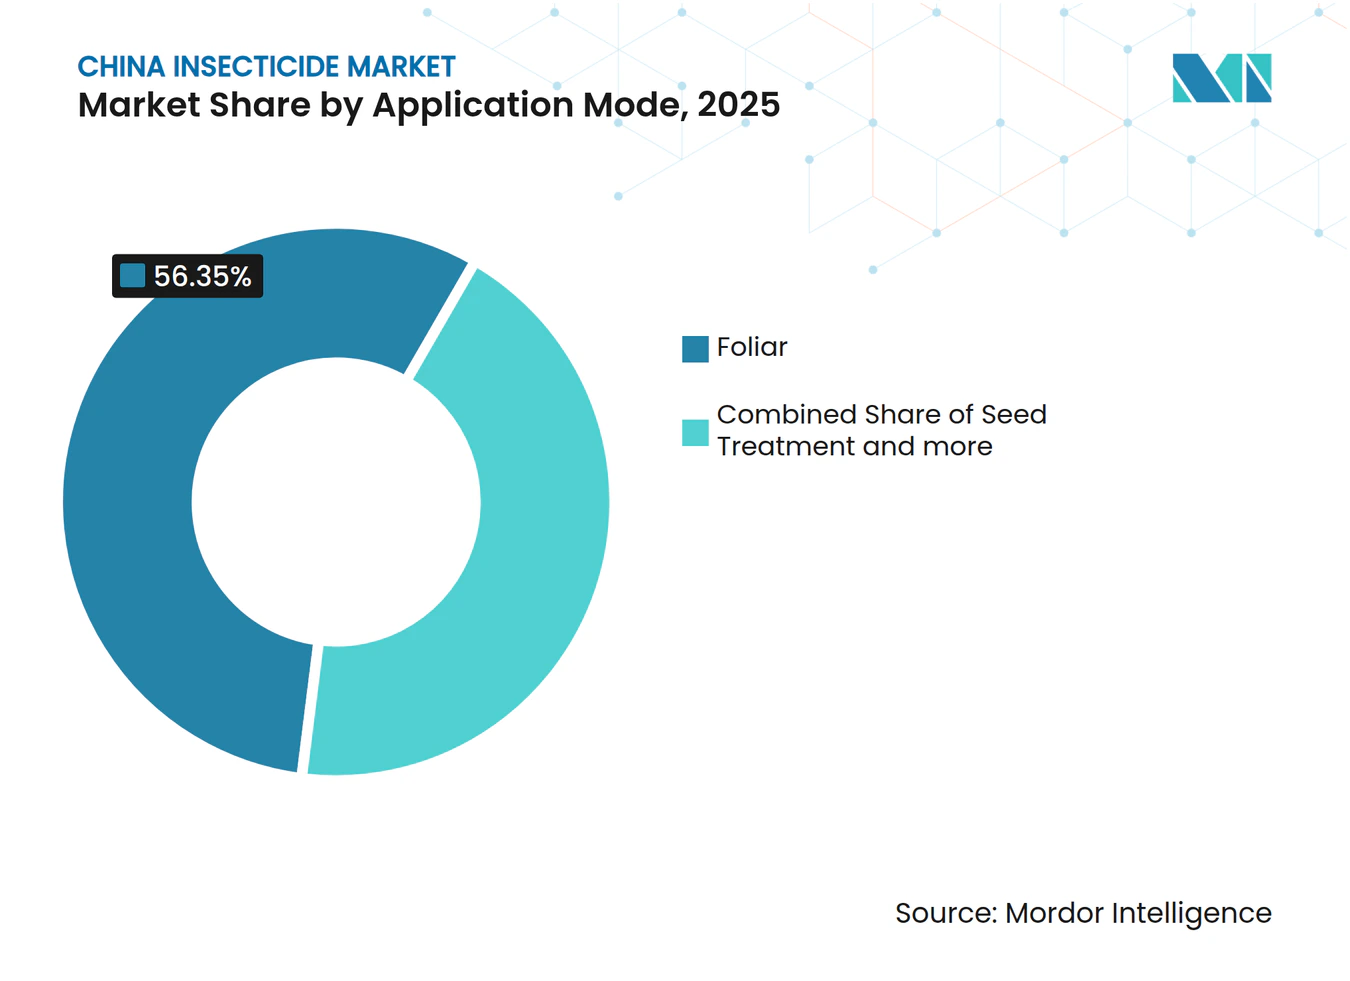
- 施用方法別では、葉面散布処理が2025年の中国殺虫剤市場シェアの56.35%を占め、一方で種子処理は2031年まで年平均成長率5.78%で成長すると予測されています。
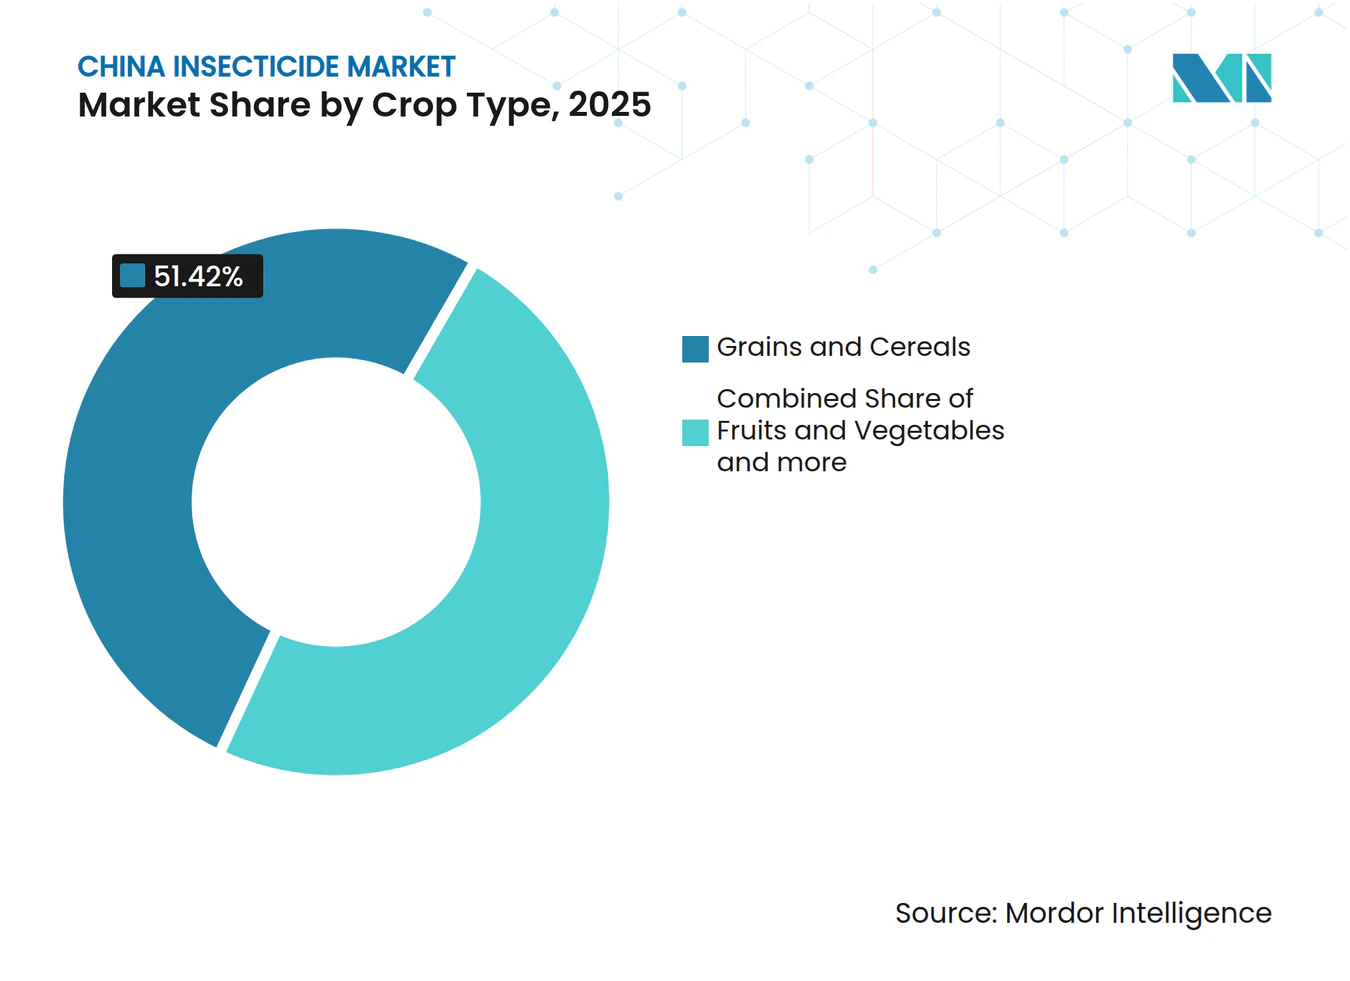
- 作物タイプ別では、穀物・シリアルが2025年の中国殺虫剤市場規模の51.42%を占め、果物・野菜は2026年から2031年にかけて年平均成長率5.83%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国殺虫剤市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 農薬ゼロ成長政策の厳格な施行がプレミアム殺虫剤需要を牽引 | +1.2% | 全国、特に中国東部および中部 | 中期(2~4年) |
| ドローンによる散布サービスと小規模農家を結ぶデジタル農業プラットフォームの急速な普及 | +0.8% | 中国東部、中国中部、西南部へ拡大中 | 短期(2年以内) |
| 中国の登録審査迅速化制度によって解禁された特許取得済みグリーン化学物質有効成分の台頭 | +0.9% | 全国、中国南部での早期採用 | 中期(2~4年) |
| 輸出志向型高付加価値特産作物の成長 | +0.7% | 中国南部、中国西南部、および一部の中国東北部地域 | 長期(4年以上) |
| 大規模国営農場によるRNA干渉バイオ殺虫剤の採用拡大 | +0.6% | 中国北部、中国東北部の国営農場クラスター | 長期(4年以上) |
| 生態系保全地域における低毒性製剤への政府補助金 | +0.5% | 全国、生態系優先地域に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
農薬ゼロ成長政策の厳格な施行がプレミアム殺虫剤需要を牽引
2024年以降厳格に施行されている中国の農薬ゼロ成長政策は、農家が化学物質施用量の上限に直面する中、高効力殺虫剤への構造的な転換をもたらしています。農業農村部は、作物収量を維持しながら2024年の農薬総使用量を3.2%削減したと報告しており、農業生産者は生物活性が強化されたプレミアム製剤への投資を余儀なくされています[1]。この規制上の圧力は、従来の有機リン系農薬と比較して低施用量で優れた害虫防除効果を発揮するジアミド系およびスピノシン系化学物質のメーカーに特に恩恵をもたらしています。省レベルの施行状況は大きく異なり、江蘇省と山東省はデジタル施用追跡システムを通じて最も厳格な監視体制を導入しています。この政策の長期的な影響は使用量削減にとどまらず、旧来の化学物質クラスの段階的廃止を加速させ、次世代殺虫剤技術に対する市場機会を創出しています。国家発展改革委員会のもとでのコンプライアンス枠組みが農業地域全体での一貫した実施を確保していますが、施行の強度は地域の環境保護優先度と直接相関しています。
ドローンによる散布サービスと小規模農家を結ぶデジタル農業プラットフォームの急速な普及
デジタル農業協同組合が重要な流通チャネルとして台頭しており、小規模農家と専門的なドローン散布サービスを結びつけ、殺虫剤の施用タイミングと投与量を最適化しています。中国農業機械工業協会は、2024年のドローンによる農薬散布面積が6,700万ヘクタールに達し、前年比34%増加したと報告しています。これらのプラットフォームは気象データ、害虫モニタリングセンサー、AIによる施用アルゴリズムを統合し、有効性を維持しながら殺虫剤使用量を最大25%削減しています。農村サービス協同組合は機器へのアクセス、技術的専門知識、および化学物質の調達をバンドル提供し、従来の流通ネットワークを迂回する新たなバリューチェーンを構築しています。このモデルは、精密施用システムで最適なパフォーマンスを発揮する水和性顆粒剤および懸濁製剤のメーカーに特に恩恵をもたらしています。安徽省と湖北省の先行採用者は、デジタル管理された病害虫防除プログラムが従来の散布方法と比較して15~20%高い収量を達成することを実証しており、穀物生産地域全体での急速な普及を促進しています。
中国の登録審査迅速化制度によって解禁された特許取得済みグリーン化学物質有効成分の台頭
2024年に導入された低毒性殺虫剤の迅速審査登録制度により、適格なグリーン化学物質分子の承認期間が3~4年から18~24ヶ月に短縮されました。農薬登録センターは2024年にこの制度のもとで47件の新規有効成分申請を処理し、そのうち23件が圃場試験の条件付き承認を受けました。この規制上のイノベーションは、強固な研究開発パイプラインを持つ国際企業に特に恩恵をもたらしており、以前よりも迅速に中国市場に新規化学物質を導入することが可能となっています。国内メーカーは研究開発投資を増加させ、特許技術へのアクセスを目的としてグローバルパートナーとの合弁事業を形成することで対応しています。迅速化制度は、残留性の低減、非標的種への毒性低下、地下水汚染の最小化など、良好な環境プロファイルを持つ分子を優先しています。生態環境部からの規制上の影響により、承認製品が厳格な環境安全基準を満たすことが確保され、持続可能な化学物質プラットフォームに投資する企業に競争上の優位性をもたらしています。
輸出志向型高付加価値特産作物の成長
中国における輸出品質の果物、特にブルーベリーとサクランボの生産拡大が、複雑な害虫圧力を管理しながら国際残留基準を満たす専門的な殺虫剤プログラムへの需要を創出しています。2024年の生鮮ブルーベリーの輸出量は28,000トンに達し、輸入国の最大残留限界値を満たすための集中的な病害虫管理プロトコルが必要とされています。これらの高付加価値作物は高い価格を維持しており、抵抗性発達を防ぐための異なる化学物質クラスの複数回施用を含む高価な殺虫剤処理を正当化しています。特産作物生産者は、生物的防除、フェロモントラップ、および標的を絞った化学的介入を組み合わせた総合的病害虫管理アプローチをますます採用しています。このトレンドは、収穫前期間が短く残留プロファイルが良好な選択的殺虫剤のメーカーに特に恩恵をもたらしています。山東省、遼寧省、雲南省への地域的集中が、流通戦略と技術サービス要件に影響を与える局所的な需要急増を生み出しています。
抑制要因の影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要なイネ害虫におけるピレスロイドおよびネオニコチノイドへの抵抗性の増大 | -0.9% | 中国南部、中国中部のイネ産地 | 短期(2年以内) |
| 旧来の製造工場を閉鎖させる厳格な排水基準 | -0.6% | 中国東部、中国中部の工業地帯 | 中期(2~4年) |
| 電子商取引食料品チャネルにおける農薬残留物に対する消費者の反発の高まり | -0.4% | 全国、特に第一線都市 | 中期(2~4年) |
| デュアルコントロールエネルギー政策による原体有効成分価格の変動 | -0.7% | 全国、化学品製造拠点に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要なイネ害虫におけるピレスロイドおよびネオニコチノイドへの抵抗性の増大
一般的に使用されているピレスロイドおよびネオニコチノイド殺虫剤に対するイネウンカおよびニカメイガにおける広範な抵抗性の発達により、主要なイネ生産地域全体で処理効果が低下し、コストのかかる化学物質のローテーションが強いられています。中国水稲研究所は、湖南省と江西省において主要なピレスロイド化合物に対する抵抗性比率が100倍を超えることを記録しており、これらの製品は標的害虫に対して無効となっています[2]。この抵抗性の危機は、代替化学物質クラスや抵抗性管理のための技術的専門知識へのアクセスが限られている小規模農家に特に影響を与えています。問題は、単一の作用機序への過度な依存と不十分なローテーション戦略という歴史的な背景によって悪化しており、抵抗性の進化を加速させる選択圧を生み出しています。メーカーは新規有効成分と抵抗性管理プログラムの開発に増大した研究開発コストに直面し、農家は収量損失と高い処理コストを経験しています。
旧来の製造工場を閉鎖させる厳格な排水基準
中国の改正環境保護法のもとで強化された排水基準により、多数の小規模殺虫剤製造施設が閉鎖を余儀なくされ、国内生産能力が低下し輸入依存度が高まっています。生態環境部は、2024年に127の化学品製造工場が新たな排水基準を満たせず、そのうち43施設が永久閉鎖されたと報告しています。これらの閉鎖は、高価な処理インフラを必要とする複雑な排水を生成する有機リン系農薬やカーバメート系農薬などの旧来の化学物質クラスの生産者に特に影響を与えています。存続するメーカーは処理施設の高度化に多大な設備投資を迫られており、コンプライアンスコストは施設あたり5,000万~2億人民元(700万~2,800万米ドル)に及んでいます。この統合化は、近代的な生産インフラを持つ大企業に恩恵をもたらす一方、価格感応度の高い市場セグメントに供給不足をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施用方法別:精密技術が種子処理の成長を牽引
葉面散布は2025年に56.35%のシェアで市場リーダーシップを維持しており、確立された農家の慣行と多様な作物タイプにわたる広域スペクトル害虫防除能力から恩恵を受けています。土壌処理施用は根部害虫管理や全身性保護を含む専門市場に対応し、灌漑施用は近代化された灌漑システムで普及が進んでいます。この重要な市場ポジションは、イネ、小麦、トウモロコシなどの主食作物から果物・野菜に至る中国の多様な農業景観全体で標的を絞った害虫防除を提供する方法の有効性に起因しています。機械化や先進農業技術を含む近代的農業慣行の急速な採用が、葉面散布セグメントの市場リーダーシップをさらに強化しています。
種子処理は2031年まで年平均成長率5.78%で最も急成長している施用方法であり、精密農業の採用と、最も早い作物発育段階で害虫を標的とする総合的病害虫管理戦略によって牽引されています。中国種子協会は、2024年の処理種子の販売が28%増加し、トウモロコシと大豆が最大の数量セグメントを占めると報告しています。燻蒸は高付加価値温室施設および検疫処理に限定されています。種子処理製剤は複数の有効成分と生物学的増強剤をますます組み込んでおり、単位当たり価値の高いプレミアム市場セグメントを創出しています。



作物タイプ別:特産果物が伝統的な穀物を上回る成長
穀物・シリアルは2025年に51.42%の最大市場シェアを維持しており、食料安全保障政策と主要農業省全体にわたる広大な栽培面積に支えられています。このセグメントの重要な市場ポジションは、中国の広大な農業景観全体でのイネ、小麦、トウモロコシなどの作物の広範な栽培によって主に牽引されています。セグメントの優位性は、商業用殺虫剤製品の使用の利点に関する認識を促進するデジタルプラットフォームや政府の取り組みを通じた情報へのアクセス向上によって強化されています。このセグメントの農家は、穀物作物に重大な被害をもたらすアブラムシ、バッタ、ニカメイガ、ツマジロクサヨトウなどのさまざまな害虫の課題に対処するため、近代的農業慣行と総合的病害虫管理戦略をますます採用しています。食料安全保障と穀物生産の自給自足に対する中国政府の注力も、このセグメントにおける殺虫剤使用の持続的成長に貢献しています。
果物・野菜は2031年まで年平均成長率5.83%で最も急成長している作物セグメントとして台頭しており、プレミアム価格を維持し集中的な病害虫管理投資を正当化する高付加価値特産作物への中国の農業転換を反映しています。輸出志向型の果物生産、特にブルーベリーとサクランボが、複雑な害虫圧力を管理しながら国際残留基準を満たす専門的な殺虫剤プログラムへの需要を牽引しています。国内需要の増加と食生活の変化によって牽引された果物・野菜栽培面積の拡大が、効果的な病害虫防除製品ソリューションへのより強いニーズを生み出しています。さらに、国内消費と輸出市場の両方に向けた高品質な果物・野菜の生産への高まる重点が、先進的な接触型殺虫剤製品を含む作物保護対策への農家の投資を促進しています。

地域分析
中国東部は殺虫剤の最大の地域購買者であり、江蘇省と山東省における高密度の野菜・果物栽培がプレミアム葉面散布製品を支持しています。この地域では農地の45%がドローン散布でカバーされており、デジタル記録管理プラットフォームが農家に広く普及しています。上海やその他の消費拠点への近接性が品質要件を高め、厳格な電子商取引審査をクリアできる低残留ソリューションへの支払い意欲を生産者に促しています。
中国中部は最も急速な成長を示しており、湖南省と湖北省の広大な水田に精密農業を統合する近代化プログラムによって牽引されています。持続的な抵抗性の問題が旧来のピレスロイドからジアミドへの代替を加速させており、地域の協同組合が散布タイミングを最適化するために無人航空機に投資しています。政府の水稲振興資金がこれらの高度化を財政的に支援し、高価格ソリューションに対する技術と購買力の二重の後押しをもたらしています。
中国南部および西南部は年間を通じた害虫圧力が持続しており、集中的な管理戦略が求められています。雲南省と広西省における特産果物の生産が、再入場期間の短い選択的殺虫剤への強い季節的需要を引き起こしています。高湿度が真菌性病害複合体を助長し、殺菌剤と殺虫剤の混合散布や大雨に耐える新規製剤につながっています。中国北部および東北部は主に穀物と油糧種子に依存しており、コスト管理が最優先されていますが、黒龍江省の国営農場がRNA干渉試験を先導しています。長い冬が圧縮された販売シーズンを生み出し、流通業者は春前の十分な在庫と強固な物流ネットワークを維持する必要があります。
競合状況
市場集中度
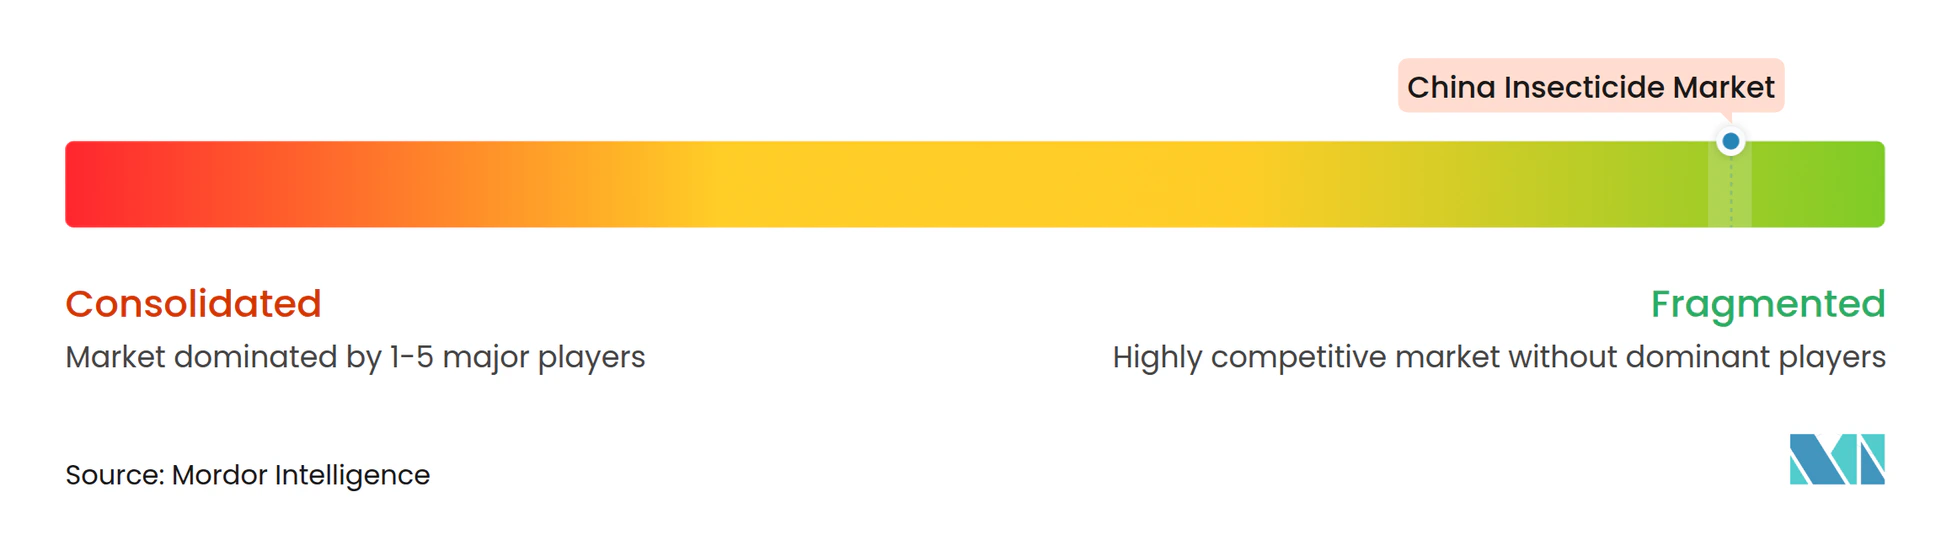
中国の殺虫剤市場は、多国籍企業と国内企業の両方が重要な市場ポジションを保有する分散した構造を示しています。Syngenta AG、FMC Corporation、Bayer AG、Corteva Agriscience、UPL Limitedなどの主要プレーヤーは高度な研究能力と広範な製品ポートフォリオを活用し、江蘇揚農化工やWynca Groupなどの国内企業は地域市場の知識と確立された流通ネットワークを活かしています。市場は中程度の統合を示しており、上位プレーヤーが相当のシェアを占める一方、より小規模な専門メーカーが特定の市場セグメントや地域需要に対応する余地が残されています。
市場は合併・買収を通じた戦略的統合を目撃しており、企業は市場ポジションの強化と技術能力の拡大を追求しています。これらの合併・買収活動は、新技術の獲得、製品ポートフォリオの拡大、市場リーチの強化の必要性によって推進されています。企業はますます垂直統合戦略に注力しており、サプライチェーンと市場プレゼンスを強化するために地域のメーカーや流通業者を買収またはパートナーシップを結んでいます。このトレンドは、包括的な作物保護化学ソリューションを提供できる、より強力で統合されたプレーヤーの台頭につながっています。
既存企業が市場シェアを維持・拡大するためには、環境規制を満たしながら新興の害虫課題に対処する革新的な製品の開発が不可欠となっています。成功要因には、新規有効成分の創出、製剤技術の改善、総合的病害虫管理ソリューションの開発のための研究開発への投資が含まれます。企業はまた、農業協同組合や大規模農家との強固な関係を構築しながら、特に農村部での流通ネットワークを強化する必要があります。さらに、地域の製造施設と研究センターを設立することで、企業は地域市場のニーズをより深く理解し対応することができます。
中国殺虫剤産業のリーダー企業
-
Syngenta AG
-
FMC Corporation
-
Bayer AG
-
Corteva Agriscience
-
UPL Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2024年2月:Syngenta Groupは、特産作物生産者からの需要増加を標的に、ジアミド殺虫剤の生産能力を40%増強するため、南通製造施設に1億8,000万米ドルの拡張投資を発表しました。この投資には、厳格な環境排水基準を満たすための高度な排水処理インフラと、製造コストを推定15%削減する自動化生産ラインが含まれています。
- 2023年1月:Bayerは、作物保護技術を強化し、より環境に優しい作物保護ソリューションを創出するため、Oerth Bioとの新たなパートナーシップを締結しました。
- 2022年5月:UPLは、新たな病害虫管理ソリューションを開発するため、スピロテトラマット殺虫剤についてBayerとパートナーシップを締結しました。抵抗性管理と防除困難な吸汁性害虫に関する農家の需要に対応するため、特にスピロテトラマットを対象としたBayerとのこの長期的なグローバルデータアクセスおよび供給契約を通じて、UPLは殺虫剤における経験と世界的な研究開発ネットワークを活用し、スピロテトラマットを含む新たなユニークなソリューションを開発、登録、流通させます。
中国殺虫剤市場レポートの調査範囲
施用方法のセグメントとして、灌漑施用、葉面散布、燻蒸、種子処理、土壌処理が対象となっています。作物タイプのセグメントとして、商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝生・観賞用植物が対象となっています。| 灌漑施用 |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用植物 |
| 施用方法 | 灌漑施用 |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用植物 |
市場の定義
- 機能 - 殺虫剤は、害虫が作物に被害を与えるのを防除または防止し、収量損失を防ぐために使用される化学物質です。
- 施用方法 - 葉面散布、種子処理、土壌処理、灌漑施用、燻蒸は、作物保護化学品が作物に施用されるさまざまな施用方法の種類です。
- 作物タイプ - これは、シリアル、豆類、油糧種子、果物、野菜、芝生、観賞用作物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| 総合的雑草管理(IWM) | 総合的雑草管理(IWM)は、生産者が問題のある雑草を防除する最善の機会を得るために、生育期間を通じて複数の雑草防除技術を組み込むアプローチです。 |
| 宿主 | 宿主とは、有益な微生物と関係を形成し、それらの定着を助ける植物です。 |
| 病原体 | 病気を引き起こす生物。 |
| 除草剤灌漑施用 | 除草剤灌漑施用は、灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留限界値(MRL) | 最大残留限界値(MRL)は、植物および動物から得られた食品または飼料中の農薬残留物の最大許容限界値です。 |
| IoT | モノのインターネット(IoT)は、他のIoTデバイスおよびクラウドと接続してデータを交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に耐性を持つように遺伝子操作された植物種です。 |
| 灌漑施用 | 灌漑施用は、灌漑システムを通じて農薬を作物に施用する方法です。 |
| 作物保護 | 作物保護は、農業作物に被害をもたらす害虫、雑草、植物病害、その他のさまざまな害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は、種子または苗を種子由来または土壌由来の害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は、害虫を防除するために気体状の作物保護化学品を施用することです。 |
| 誘引剤 | 誘引剤は、害虫を誘引し、毒殺を含むさまざまな方法で駆除するために使用される食物またはその他の物質です。 |
| 接触型殺菌剤 | 接触型農薬は作物の汚染を防ぎ、真菌性病原体と戦います。害虫(真菌)に接触した場合にのみ作用します。 |
| 全身性殺菌剤 | 全身性殺菌剤は植物に吸収され、植物内で移行する化合物であり、病原体による攻撃から植物を保護します。 |
| 集団薬物投与(MDA) | 集団薬物投与は、多くの顧みられない熱帯病を防除または排除するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害し、作物被害と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の幼植物が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または苗の出芽(発芽)後に雑草を防除するために農地に施用されます。 |
| 有効成分 | 有効成分は、害虫を殺傷、防除、または忌避する農薬製品中の化学物質です。 |
| 米国農務省(USDA) | 農務省は、食料、農業、天然資源、および関連する問題についてのリーダーシップを提供しています。 |
| 米国雑草科学学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関連する研究、教育、および普及活動を促進しています。 |
| 懸濁製剤 | 懸濁製剤(SC)は、固体有効成分が水中に分散した作物保護化学品の製剤の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末製剤です。 |
| 乳剤 | 乳剤(EC)は、散布液を作るために水で希釈する必要がある農薬の濃縮液体製剤です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に被害を与えます。これらの被害により、土壌由来の病原体による植物への感染が容易になり、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は、環境・侵略的生物委員会が所有し、雑草管理に関する全国的な指針を提供しています。 |
| 日本雑草学会(WSSJ) | 日本雑草学会は、研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草の価値の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルと職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム