
北米殺虫剤市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
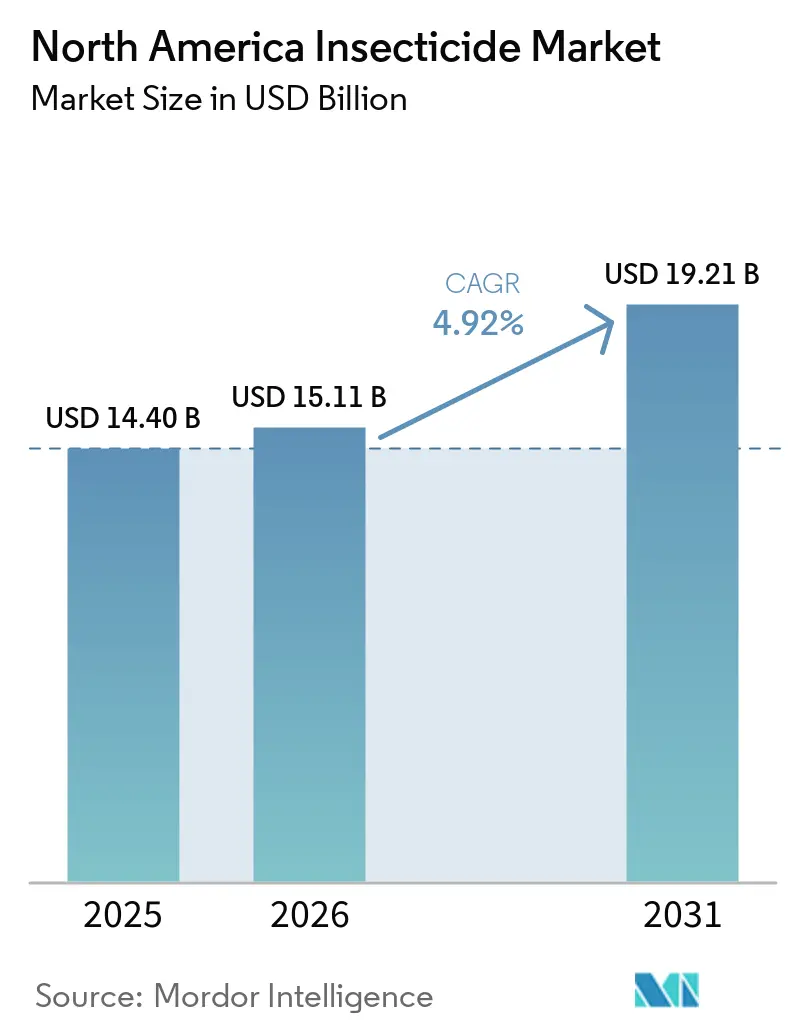
| 基準年の市場規模 (2026) | 15.11 十億米ドル |
| 市場規模 (2027) | 15.85 十億米ドル |
| 市場規模 (2032) | 20.16 十億米ドル |
| 成長率 (2027 - 2032) | 4.93 % |
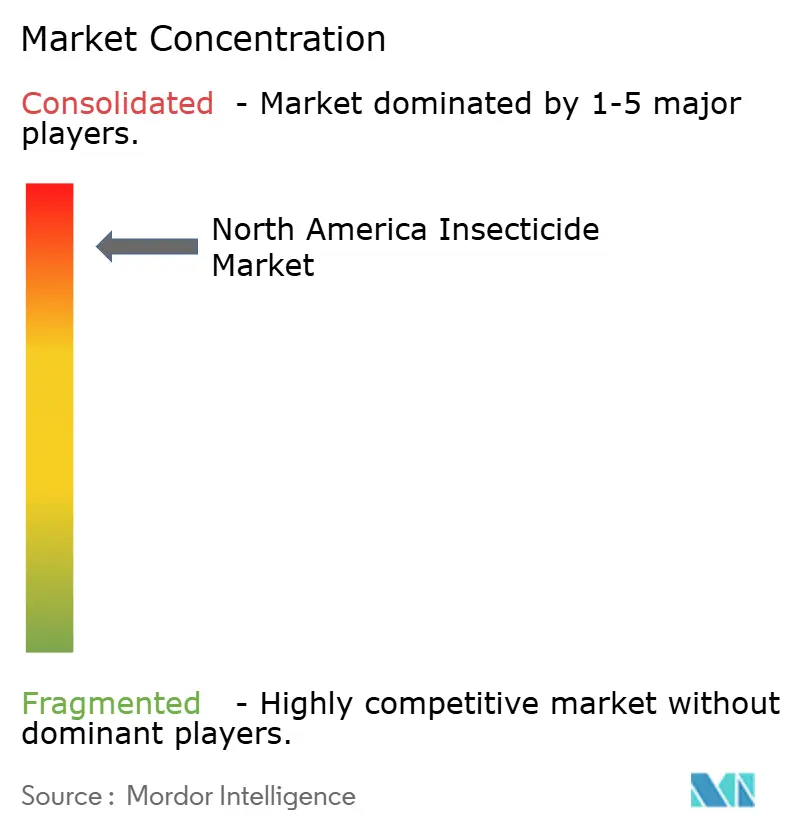
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米殺虫剤市場分析
北米殺虫剤市場規模は2026年に150.11 ビリオン 米ドルと評価され、2027年の158.5 ビリオン 米ドルから2032年には201.6 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 4.93%で拡大する見込みです。主要な畝作物システムにおいて、害虫の薬剤抵抗性が化学的防除プログラムの重要性を維持し続けており、生産者がより精密な施用方法を採用する中でも同様の傾向が続いています。ま、市場は種子施用製品および低残留プログラムへとシフトしており、施用量の大幅な増加を伴わずに金額成長を支えることができます。生産者が作物を保護しながら抵抗性を管理するためのローテーション選択肢を必要とする中、新たな作用機序の重要性が高まっています。規制審査、有機農業の要件、および使用制限が一部製品の機会を制限している一方で、差別化された製剤への需要も生み出しています。強固な登録能力、技術サポート、および幅広い製品ポートフォリオを持つサプライヤーは、この進化する需要に対応するうえでより有利な立場にあります。
レポートの主要ポイント
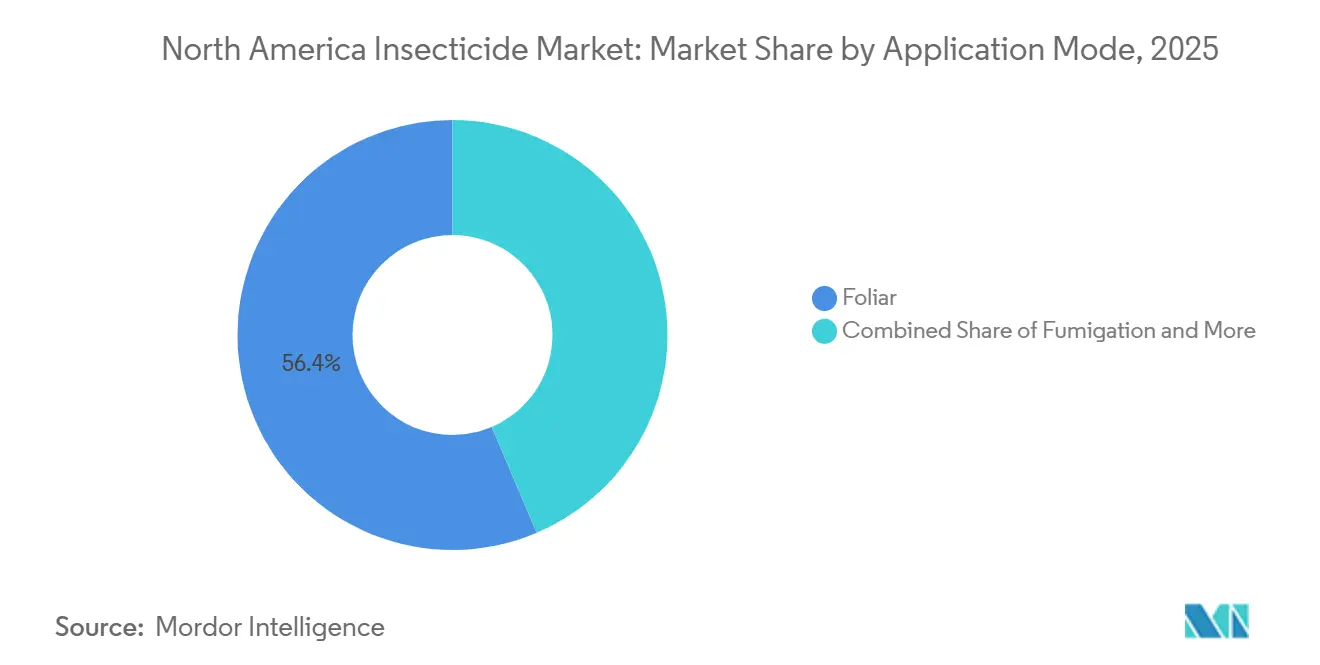
- 施用方法別では、葉面散布が最大のセグメントであり、2026年の北米殺虫剤市場シェアの56.4%を占めました。一方、種子処理は2027年から2032年にかけてCAGR 5.5%で最も速く成長すると予測されています。
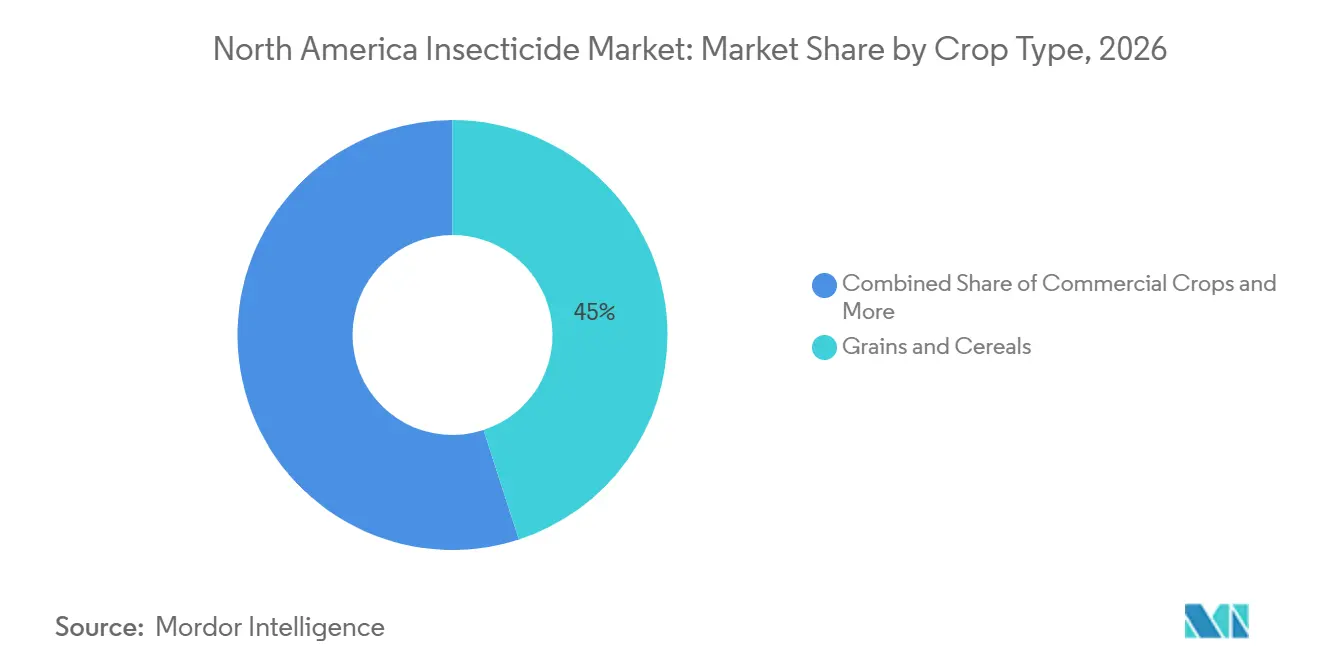
- 作物タイプ別では、穀物・シリアルが最大のセグメントであり、2026年の北米殺虫剤市場規模の45.0%を占めました。一方、果物・野菜は2027年から2032年にかけてCAGR 5.1%で最も速く成長すると予測されています。
- 地域別では、米国が最大の市場であり、2026年の北米殺虫剤市場シェアの91.0%を占めました。一方、メキシコは2027年から2032年にかけてCAGR 6.2%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーンルートワームおよびダイズアブラムシの抵抗性が殺虫剤ローテーションを促進 | +1.1% | 米国中西部のトウモロコシおよびダイズ地帯、カナダの プレーリー畝作物システム | 中期(2~4年) |
| 早期シーズン保護のための種子処理の採用 | +0.9% | 米国のトウモロコシおよびダイズシステム、カナダのキャノーラおよび 小麦システム | 短期(2年以内) |
| 精密施用およびデジタル農業による殺虫剤効率の向上 | +0.7% | 米国の大規模商品作物経営、カナダの 大規模プレーリー農場 | 中期(2~4年) |
| 高付加価値特産作物および施設園芸生産の拡大 | +0.6% | 北米、メキシコの輸出作物、および 欧州連合に準拠したプレミアムサプライチェーン | 長期(4年以上) |
| 州レベルの花粉媒介者規制がより低リスク製剤への需要をシフト | +0.5% | 米国(カリフォルニア州およびネオニコチノイド規制のある州を含む) | 短期(2年以内) |
| 輸出作物の残留基準遵守が殺虫剤選択を形成 | +0.4% | メキシコの輸出園芸および米国の 特殊作物サプライチェーン | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
コーンルートワームおよびダイズアブラムシの抵抗性が殺虫剤ローテーションを促進
主要なトウモロコシおよびダイズ害虫におけるバチルス・チューリンゲンシス(Bt)形質の有効性低下と殺虫剤抵抗性の増大が、北米全域での多様化した害虫管理プログラムの必要性を高めています。2025年9月に米国科学アカデミー紀要(Proceedings of the National Academy of Sciences)に掲載された研究は、ウエスタンコーンルートワームのBtタンパク質に対する抵抗性が、複数のBt形質とRNA干渉技術を組み合わせたトウモロコシ品種における食害の増加と関連していることを示しました。アイオワ州立大学普及・アウトリーチ部門が2026年1月に報告したところによると、2025年にはモニタリング対象のアイオワ州170サイトのうち100サイトでコーンルートワーム管理戦術が使用され、複数のサイトでBt品種と葉面または土壌施用殺虫剤の組み合わせが報告されました。また、経済昆虫学誌(Journal of Economic Entomology)の2026年の研究では、アイオワ州で採集された1,955頭のダイズアブラムシの99.9%にピレスロイド抵抗性関連変異が検出されました[1]。これらの抵抗性の課題は、スカウティング、処理閾値評価、および処理が必要な場合における異なる作用機序を持つ殺虫剤のローテーションの重要性を高めています。
早期シーズン保護のための種子処理の採用
種子処理は、主要な畑作物(ダイズおよびトウモロコシを含む)における初期害虫に対する標的化された防除を可能にすることで、北米における殺虫剤需要をえています。播種前に種子に有効成分を直接施用することで、生産者は発芽した実生を保護し、害虫圧力と作物条件が許す場合には全面散布や葉面散布への依存を低減できます。米国ダイズ協会(American Soybean Association)および米国ダイズ委員会(United Soybean Board)が2024年10月に発表したところによると、ダイズ生産量上位17州の491名のダイズ農家を対象とした調査では、66%の農家が殺虫剤を種子処理として使用していると回答し、調査対象のダイズ作付面積の90%が処理済み種子で播種されていました。この広範な普及は、特に初期害虫リスクが処理を正当化する場合に、播種時の殺虫剤使用のための確立されたチャネルを提供しています。ただし、処理の効果は害虫圧力や場所によって異なり、規制要件は有効成分や管轄区域によって異なります。これらの要因が、標的化された総合的病害虫管理プログラムの一環として、種子施用殺虫剤への需要を支えています。
精密施用およびデジタル農業による殺虫剤効率の向上
精密施用技術とデジタル農業は、生産者が作物条件と害虫圧力に合わせて散布量を調整できるよう支援することで、北米全域における殺虫剤使用の効率を向上させています。可変量散布システムは、センサー、地理空間データ、および自動ノズル制御を使用して、圃場全体に均一な量を施用するのではなく、農薬施用量を調整します。2025年に農業・電子工学コンピュータ誌(Computers and Electronics in Agriculture)に掲載されたレビューは、センサー誘導およびリアルタイム施用決定を通じて農薬効率を向上させる可能性を持つ先進的な可変量散布技術を検討しました。また、米国農務省農業研究局(United States Department of Agriculture's Agricultural Research Service)は、テネシー州の商業リンゴ園でテストされたインテリジェントスプレーヤーが、評価されたほぼすべての樹冠位置で適切な農薬被覆を維持しながら農薬量を58%削減したと報告しました[2]。これらの進歩は、より標的化された殺虫剤施用を支援し、不必要な投入コストの削減に役立ち、施用効率を向上させます。その結果、精密施用は殺虫剤の購入と使用を、総殺虫剤消費量を必ずしも増加させるのではなく、圃場固有のデータ駆動型病害虫管理へと再形成しています。
輸出作物の残留基準遵守が殺虫剤選択を形成
北米の輸出志向型果物・野菜生産者は、仕向け市場の最大残留基準値(MRL)および収穫前要件を遵守しながら害虫を管理しなければなりません。輸入国間の農薬残留基準の違いは、特にアボカド、ベリー類、その他の生鮮農産物など高付加価値作物において、殺虫剤の選択、施用タイミング、および収穫スケジュールに影響を与えます。メキシコアボカド生産者・輸出業者協会(APEAM)によると、同協会の農薬モニタリングプログラムは週次サイクルで果樹園を評価し、輸出出荷の残留基準遵守を支援するために1サイクルあたり315のアボカド果樹園をカバーしています。このモニタリングの枠組みは、完成した出荷物の検査のみに依存するのではなく、生産全体を通じて農薬残留を管理することの重要性を示しています。したがって、輸出志向型生産者は、適切な収穫前間隔、明確な施用ガイダンス、および仕向け市場の要件に適合した残留プロファイルを持つ登録済み殺虫剤を選択する必要があります。ラベル遵守、施用タイミング、および輸出市場基準に関する技術的ガイダンスを提供するサプライヤーは、これらのサプライチェーンにおける立場を強化できます。国際的なバイヤーが厳格な食品安全要件を維持する中、残留基準遵守は北米の輸出志向型特産作物セクター全体における殺虫剤の選択と施用慣行に影響を与え続けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| 環境保護庁(EPA)および農薬管理規制局(PMRA)の再登録コストと審査期間 | -0.8% | 連邦殺虫剤・殺菌剤・殺鼠剤法(Federal Insecticide, Fungicide, and Rodenticide Act)および2022年農薬登録改善法(Pesticide Registration Improvement Act of 2022)(PRIA 5)に基づく米国、カナダ | 長期(4年以上) |
| 有機生産および生物農薬による代替 | -0.6% | 米国太平洋岸北西部およびカリフォルニア州、カナダの プレーリー作付面積 | 中期(2~4年) |
| カリフォルニア州および州の使用制限による利用可能な製品ウィンドウの縮小 | -0.4% | ネオニコチノイド規制を含むカリフォルニア州およびその他の州を含む米国、ならびにカナダの州市場 | 短期(2年以内) |
| 国境を越えた登録および最大残留限界値の断片化 | -0.3% | 米国、カナダ、およびメキシコのサプライチェーンおよび 輸出農産物プログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
有機生産および生物農薬による代替
有機農業の拡大と特定の残留基準を満たす農産物への需要は、北米の特定の作物セグメントにおける従来の合成殺虫剤の対象市場を制約する可能性があります。米国農務省経済調査局によると、2025年には米国で720万エーカーが有機認証を受けており、有機認証要件の対象となる実質的な生産基盤を代表しています[3]。米国農務省の有機基準の下では、合成農薬は国家リストの下で特別に許可されない限り禁止されており、有機栽培者は予防的、文化的、機械的、および適格な生物的害虫管理慣行に依存することが奨励されています。これにより、認証有機作付面積での多くの従来型殺虫剤の使用が制限され、許可された代替品への需要が支援されます。さらに、一部のバイヤーが課す残留物仕様は、イチゴやレタスなどの高価値作物における殺虫剤の選択に影響を与える可能性があります。その結果、有機生産および作物固有の残留要件は、北米殺虫剤市場の特定のセグメントにおける従来型殺虫剤の需要を制約する可能性があります。
国境を越えた登録および最大残留限界値の断片化
北米市場における農薬登録要件および最大残留基準値(MRL)の違いは、米国、カナダ、メキシコに供給する生産者および輸出業者の作物保護に関する意思決定を複雑にする可能性があります。ヘルスカナダ(Health Canada)によると、MRLは法律、農薬使用慣行、環境条件、および国家リスク評価の違いにより、国によって異なる場合があります。したがって、輸出生産者は作物保護プログラムを選択する際に、現地の農薬ラベルとともに仕向け市場の残留要件を考慮しなければなりません。これらの違いは、特に国境を越えたサプライチェーンを通じて流通する農産物において、残留検査、遵守文書、および生産者、梱包業者、流通業者間の調整の必要性を高める可能性があります。農薬が仕向け市場の特定の作物に対して適用可能な許容値または許可されたMRLを持たない場合、輸出業者は出荷拒否や市場アクセスの喪失を避けるために処理の選択を再検討する必要があるかもしれません。その結果、規制の断片化は輸出志向型作物システムにおける特定の殺虫剤の使用を制約し、登録の専門知識と市場固有の遵守ガイダンスを提供するサプライヤーの重要性を高める可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施用方法別:
確立された葉面散布使用と並行して種子処理が拡大葉面散布は2026年の北米殺虫剤市場シェアの56.4%を占め、確立された散布インフラと商業作物および特産作物にわたる汎用性によって支えられています。ダイアミド系、ピレスロイド系、および有機リン系は葉面病害虫管理プログラムに引き続き関連性を持ち、製品の選択と施用タイミングは害虫スカウティング、抵抗性状況、およびラベル要件によって導かれています。ケミゲーションと土壌処理は、灌漑インフラや土壌生息害虫が処理の意思決定に影響を与える特定の生産システム、特に土壌生息害虫に対して機能し、燻蒸は選択された特産作物および構造物への施用に集中しています。葉面散布は、生産者が生育期間中の害圧力に対応し、必要な時と場所に処理を施用できるため、相当な市場ポジションを維持すると予測されています。
種子処理は最も速く成長する施用方法となり、2027年から2032年にかけてCAGR 5.5%が予測されています。種子に直接殺虫剤を施用することで、選択された種子および実生攻撃性害虫に対する初期保護が提供され、害虫条件と製品有効性がこのアプローチを支持する場合に全樹冠処理の必要性が低減されます。処理済み種子の購入の利便性と播種時に保護を標的化できる可能性によって普及が支えられていますが、有効性は害虫リスク、作物タイプ、および使用される有効成分によって異なります。したがって、種子処理は北米の作物システム全体で葉面殺虫剤を必ずしも代替するのではなく、補完的な施用方法として拡大しています。

作物タイプ別:
穀物システムが支配し、特産作物が成長を牽引穀物・シリアルは2026年の北米殺虫剤市場規模の45.0%を占め、米国およびカナダ全域での広範なトウモロコシ、小麦、その他の穀物栽培によって支えられています。これらの作物は、コーンルートワーム、アブラムシ、チョウ目害虫などの害虫から収量と穀物品質を保護するための害虫管理を必要とします。広大な栽培面積、確立された流通ネットワーク、および繰り返される季節的な病害虫管理要件が、このセグメントにおける殺虫剤需要を持続させています。豆類・油糧種子、特にダイズとキャノーラも、種子処理と生育期間中の葉面散布を通じて地域需要に貢献しています。綿花、サトウキビ、タバコを含む商業作物は作物固有の防除プログラムを必要とし、芝生・観賞植物への施用は造園、ゴルフコース、その他の非農業用途に対応しています。これらの多様な生産システムが複数の殺虫剤化学物質と施用方法にわたる需要を持続させ、北米殺虫剤市場において穀物・シリアルが最大の作物タイプセグメントとしての地位を強化しています。
果物・野菜は最も速く成長する作物タイプセグメントとなり、2027年から2032年にかけてCAGR 5.1%が予測されています。成長は、国内および輸出市場における品質要件と適用可能な農薬残留基準を満たしながら、高付加価値農産物を害虫被害から保護する必要性によって支えられています。特産作物生産者は、特定の害虫集団、作物ステージ、収穫前間隔、および仕向け市場の要件に適した殺虫剤を必要とします。害虫モニタリングと選択的殺虫剤使用を含む総合的病害虫管理の実践が、差別化された製品への需要をさらに支えています。その結果、効果的な作物固有の製剤、抵抗性管理ガイダンス、およびラベル遵守に関する技術サポートを提供するサプライヤーは、北米全域の果物・野菜生産者の進化するニーズに対応する立場にあります。
地域分析
米国殺虫剤市場
米国は2026年の北米殺虫剤市場シェアの91.0%を占め、最大の国別市場となっている。その主導的地位は、広大なトウモロコシおよび大豆の栽培、大規模な商業農業、ならびに確立された作物保護流通ネットワークによって支えられている。主要な畑作物における害虫管理の継続的な需要が、コーンルートワーム、アブラムシ、その他の経済的に重要な害虫を対象とした殺虫剤の需要を維持している。カリフォルニア州、フロリダ州、および太平洋岸北西部における特産作物の生産は、作物特有の製剤および標的型用プログラムへの需要をさらに支えている。米国環境保護庁(EPA)による規制上の決定も、製品登録、承認された用途、および新しい有効成分の採用に影響を与え、北米殺虫剤市場全体における同国の影響力を強化している。
メキシコ殺虫剤市場
メキシコは2026年から2031年にかけて6.2%の予測CAGRを示し、最も成長の速い国別市場となる見込みである。成長は、輸出志向の果物・野菜生産、農業の近代化、および米国サプライチェーンとの統合によって支えられている。輸出生産者は、国内の農薬登録に加え、仕向け市場の適用最大残留基準値(MRL)およびその他の要件を考慮する必要がある。こうした状況は、作物特有の製品選択、施用タイミング、およびコンプライアンス文書の重要性を高めている。効果的な殺虫剤ソリューションを登録に関する知識および技術的指導とともに提供するサプライヤーは、メキシコの拡大する輸出志向の作物保護ニーズを支援する立場にある。
カナダ殺虫剤市場
カナダの市場は、プレーリー諸州における大規模な機械化農業によって支えられており、キャノーラ、小麦、その他の畑作物が作物特有の害虫を対象とした殺虫剤への需要を生み出している。種子処理および葉面散布は、害虫圧力および農学的推奨がその使用を正当化する場合において引き続き重要である。州ごとの栽培条件、農薬登録要件、および製品ラベルが処理の意思決定に影響を与え、信頼性の高い流通と技術サポートを提供するサプライヤーが優位に立つ。その他の地域的機会は、市場定義の範囲および追加地域の包含状況によって異なる。北米全体では、作物の組み合わせ、害虫圧力、および規制要件の違いが製品選択を形成し、効果的かつコンプライアンスに適合した殺虫剤プログラムを提供するサプライヤーに機会をもたらしている。
競争環境
北米殺虫剤市場のトップ企業
北米殺虫剤市場は2026年に中程度の集中度を示しており、バイエルAG(Bayer AG)、Corteva Agriscience、シンジェンタグループ(Syngenta Group)、FMC Corporation、およびBASF SEが主要プレーヤーとなっています。競争は多国籍作物保護企業、地域メーカー、およびジェネリック製品サプライヤーにわたって分散しています。主要プレーヤーは、幅広い殺虫剤ポートフォリオ、独自の有効成分、製剤技術、規制能力、および確立された流通ネットワークを通じて競争しています。競争は広域作物と特産作物の施用にわたって異なり、トウモロコシおよびダイズ生産者は効果的な抵抗性管理を優先する一方、果物・野菜生産者は作物固有の病害虫防除、収穫前間隔、および残留要件をより重視します。この構造は、製品有効性、価格設定、登録カバレッジ、流通リーチ、および農学的サポートにわたる競争を持続させています。
競争上の差別化は、抵抗性の課題に対処するために設計された新規有効成分と製品によってますます形成されています。2025年12月、Syngentaは米国環境保護庁(EPA)がトウモロコシ、綿花、野菜、果樹などの作物向けの殺虫剤製品を対象としたPLINAZOLIN技術を登録したと発表しました。2025年10月、Nufarm Americaは米国環境保護庁(EPA)にNaxyproおよびNaxypro Plusクロラントラニリプロール製剤を登録しました。これらの動向は、確立されたサプライヤーが作物固有の病害虫管理要件に対応するために差別化された化学物質を通じてポートフォリオを拡大している様子を示しています。
市場はまた、抵抗性管理の課題に対処し、高付加価値特産作物向けのソリューションを開発し、信頼性の高い技術サポートを提供するプレーヤーに機会を提供しています。トウモロコシおよびダイズ生産者は進化する害虫抵抗性に対応する殺虫剤プログラムを必要とし、果物・野菜生産者は特定の害虫、施用ウィンドウ、および適用可能な残留基準に適した製品を必要とします。多国籍プレーヤーは研究能力、規制の専門知識、および広範な流通ネットワークを活用できます。地域メーカーおよびジェネリック製品プロバイダーは、費用対効果の高い製剤、製品の入手可能性、および確立された顧客関係を通じて競争できます。その結果、北米殺虫剤市場における競争上のポジショニングは、ポートフォリオの規模や価格のみに依存するのではなく、製品有効性、イノベーション、規制遵守、流通力、および実践的な農学的サポートを組み合わせることにかかっています。
北米殺虫剤産業のリーダー企業
-
Bayer AG
-
FMC Corporation
-
Corteva Agriscience, LLC (Corteva, Inc.)
-
Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
-
BASF Agricultural Solutions US LLC (BASF SE)
- 注:主要企業の掲載順は順位を示すものではありません。
北米殺虫剤市場 このレポートでカバーされる企業
- Albaugh, LLC (Albaugh Family Holdings, Inc.)
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Atticus, LLC
- BASF Agricultural Solutions US LLC (BASF SE)
- Bayer CropScience LP (Bayer Aktiengesellschaft)
- Corteva Agriscience, LLC (Corteva, Inc.)
- FMC Corporation
- Gowan Company, LLC (Gowan Group)
- HELM AGRO US, INC. (HELM AG)
- Nufarm Americas, Inc. (Nufarm Limited)
- Syngenta Crop Protection, LLC (Syngenta Group Co., Ltd.)
- UPL NA Inc. (UPL Limited)
- Valent U.S.A. LLC
最近の産業開発事情 北米殺虫剤市場
- 2026年4月:メキシコは2026年4月24日に連邦官報(Official Gazette of the Federation)に大統領令を公布し、農薬登録、輸出入許可、および輸出証明書に関する規制を改正しました。
- 2026年3月:Syngenta Professional Solutionsは2026年3月26日にWeevilTrak Plusを発売し、年間ブルーグラスゾウムシ管理プログラムにAtexzo殺虫剤・殺ダニ剤を組み込みました。このプログラムは、ゴルフコースおよび芝生システムにおける病害虫防除、施用の柔軟性、および抵抗性管理を支援するために、スカウティングの知見と殺虫剤オプションを組み合わせています。
- 2025年12月:Syngentaは米国環境保護庁(EPA)が5つの殺虫剤製品(Opello、Equento、Vertento、Incipio、およびZivalgo)に対してPLINAZOLIN技術を登録したと発表しました。このポートフォリオには、トウモロコシ、綿花、野菜、シリアル、果樹などの作物向けの土壌施用、種子処理、および葉面殺虫剤が含まれています。
北米殺虫剤市場レポートの範囲
殺虫剤は、作物に被害を与える害虫を防除、管理、忌避、または駆除するために使用される化学物質です。本レポートの範囲には、接触、摂食、植物による全身吸収、または燻蒸を通じて施用される合成化学殺虫剤が含まれ、生物農薬、微生物農薬、およびその他の非化学的病害虫防除ソリューションは除外されます。
北米殺虫剤市場レポートは、施用方法(ケミゲーション、葉面散布、燻蒸、種子処理、および土壌処理)、作物タイプ(商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、および芝生・観賞植物)、および地域(カナダ、メキシコ、米国、およびその他の北米)別にセグメント化されています。市場予測は、金額(米ドル)および数量(メトリックトン)で提供されています。
セグメンテーション概要
| ケミゲーション |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用植物 |
| カナダ |
| メキシコ |
| 米国 |
| その他の北米 |
| 施用方法 | ケミゲーション |
| 葉面散布 | |
| 燻蒸 | |
| 種子処理 | |
| 土壌処理 | |
| 作物タイプ | 商業作物 |
| 果物・野菜 | |
| 穀物・シリアル | |
| 豆類・油糧種子 | |
| 芝生・観賞用植物 | |
| 国 | カナダ |
| メキシコ | |
| 米国 | |
| その他の北米 |
市場の定義
- 機能 - 殺虫剤は昆虫による作物への被害を防除または予防し、収量損失を防ぐために使用される化学物質です。
- 施用方法 - 葉面散布、種子処理、土壌処理、ケミゲーション、燻蒸は、作物保護化学品が作物に施用される様々な施用方法の種類です。
- 作物タイプ - これはシリアル、豆類、油糧種子、果物、野菜、芝生、観賞用作物による作物保護化学品の消費量を表しています。
| キーワード | 定義#テイギ# |
|---|---|
| 統合的雑草管理(IWM) | 統合的雑草管理(IWM)は、生産者が問題のある雑草を防除する最善の機会を得るために、生育期間を通じて複数の雑草防除技術を組み込むアプローチです。 |
| 宿主 | 宿主は、有益な微生物と関係を形成し、それらの定着を助ける植物です。 |
| 病原体 | 疾病を引き起こす生物。 |
| ハービゲーション | ハービゲーションは灌漑システムを通じて除草剤を施用する効果的な方法です。 |
| 最大残留基準値(MRL) | 最大残留基準値(MRL)は、植物および動物から得られた食品または飼料中の農薬残留物の最大許容限度値です。 |
| IoT | モノのインターネット(IoT)は、他のIoTデバイスおよびクラウドと接続してデータを交換する相互接続されたデバイスのネットワークです。 |
| 除草剤耐性品種(HTV) | 除草剤耐性品種は、作物に使用される除草剤に耐性を持つように遺伝子工学的に改変された植物種です。 |
| ケミゲーション | ケミゲーションは灌漑システムを通じて作物に農薬を施用する方法です。 |
| 作物保護 | 作物保護は、害虫、雑草、植物病害、農業作物に被害をもたらすその他の要因を含む様々な害虫から作物収量を保護する方法です。 |
| 種子処理 | 種子処理は種子または苗木を種子由来または土壌由来の害虫から消毒するのに役立ちます。殺菌剤、殺虫剤、殺線虫剤などの作物保護化学品が種子処理に一般的に使用されます。 |
| 燻蒸 | 燻蒸は害虫を防除するために気体状の作物保護化学品を施用することです。 |
| ベイト剤 | ベイト剤は害虫を誘引し、毒殺を含む様々な方法で駆除するために使用される食物やその他の素材です。 |
| 接触性殺菌剤 | 接触性農薬は作物の汚染を防ぎ、真菌病原体と戦います。害虫(真菌)と接触したときにのみ作用します。 |
| 浸透性殺菌剤 | 浸透性殺菌剤は植物に取り込まれ、植物内を移行する化合物であり、病原体による攻撃から植物を保護します。 |
| 集団薬物投与(MDA) | 集団薬物投与は多くの顧みられない熱帯病を防除または根絶するための戦略です。 |
| 軟体動物 | 軟体動物は作物を食害し、作物被害と収量損失を引き起こす害虫です。軟体動物にはタコ、イカ、カタツムリ、ナメクジが含まれます。 |
| 出芽前除草剤 | 出芽前除草剤は、発芽した雑草の苗木が定着するのを防ぐ化学的雑草防除の一形態です。 |
| 出芽後除草剤 | 出芽後除草剤は、種子または苗木の出芽(発芽)後に農業圃場に施用されて雑草を防除します。 |
| 活性成分 | 活性成分は農薬製品中の害虫を殺傷、防除、または忌避する化学物質です。 |
| 米国農務省(USDA) | 農務省は食品、農業、天然資源、および関連問題についてのリーダーシップを提供します。 |
| 米国雑草学会(WSSA) | WSSAは非営利の専門学会であり、雑草に関連する研究、教育、普及活動を促進しています。 |
| 懸濁濃縮剤 | 懸濁濃縮剤(SC)は固体の活性成分が水中に分散した作物保護化学品の処方の一つです。 |
| 水和剤 | 水和剤(WP)は、散布前に水と混合すると懸濁液を形成する粉末処方です。 |
| 乳剤 | 乳剤(EC)は、散布液を作るために水で希釈する必要がある農薬の濃縮液体処方です。 |
| 植物寄生性線虫 | 寄生性線虫は作物の根を食害し、根に被害をもたらします。これらの被害は土壌由来の病原体による植物感染を容易にし、作物または収量の損失をもたらします。 |
| オーストラリア雑草戦略(AWS) | オーストラリア雑草戦略は、環境・侵入種委員会が所有し、雑草管理に関する国家的な指導を提供します。 |
| 日本雑草学会(WSSJ) | 日本雑草学会(WSSJ)は、研究発表と情報交換の機会を提供することにより、雑草被害の防止と雑草の価値の活用に貢献することを目的としています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因が利用可能な過去の市場数値と照合されます。反復的なプロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で表されます。インフレは価格設定には含まれず、平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と最終確定: この重要なステップでは、すべての市場数値、変数、アナリストの見解が、調査対象市場の広範な一次調査専門家ネットワークを通じて検証されます。回答者は市場の総合的な全体像を生成するために、様々なレベルと職能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




