
中国住宅ローン金融市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
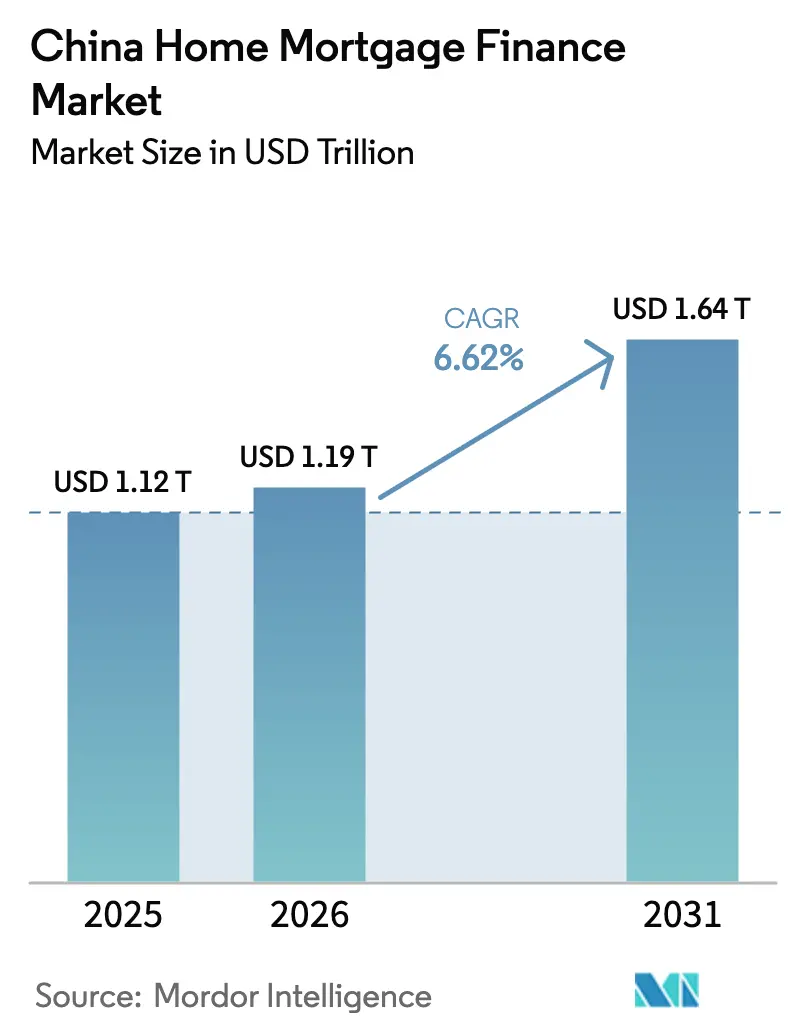
| 基準年の市場規模 (2025) | 1120 兆米ドル |
| 市場規模 (2026) | 1.19 兆米ドル |
| 市場規模 (2031) | 1.64 兆米ドル |
| Growth Rate (2026 - 2031) | 6.62 % |
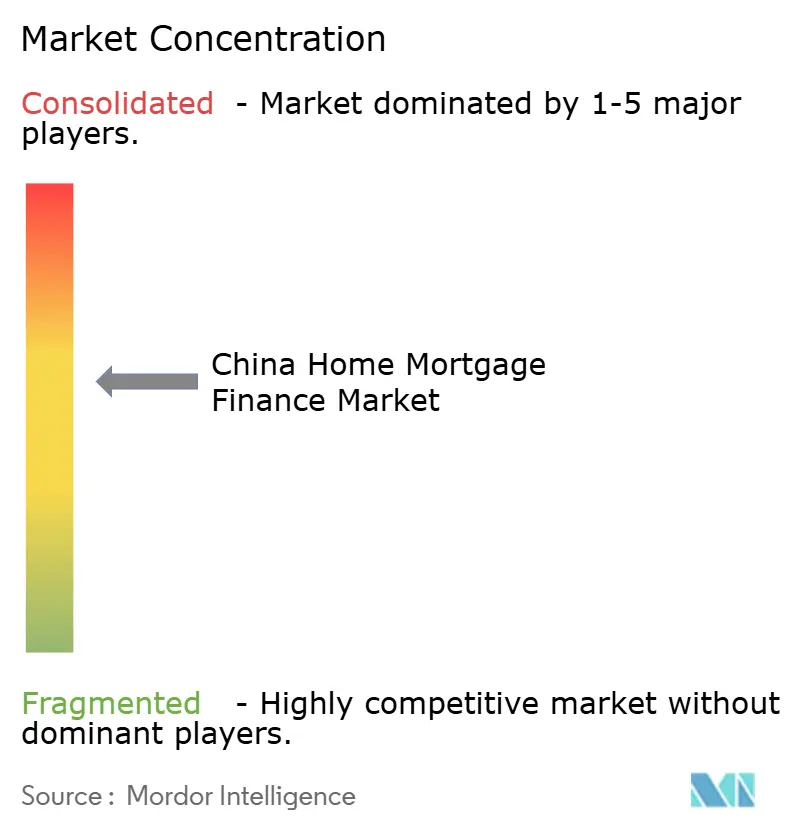
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国住宅ローン金融市場分析
中国住宅ローン金融市場規模は2025年に1,120十億USDと評価され、2026年の1,194.14十億USDから2031年には1,644.98十億USDに達すると推定され、予測期間(2026年〜2031年)にCAGR 6.62%で成長する見込みです。現在の成長軌跡は、政策当局が目標を絞った金利引き下げおよび頭金緩和策を用いて需要を安定させる中での市場の回復力を示しています。ローン・プライム・レートの引き下げ、全国的な住宅ローン金利下限の撤廃、および既存住宅ローンへの一回限り50ベーシスポイント引き下げの適用により、5,000万世帯以上の住宅取得能力が向上しました[1]中国政府、「不動産市場安定化に関する国務院ブリーフィング」、gov.cn。需要面では、住宅改善ローン、グリーン住宅ローン商品、および借り換えパッケージにも多様化が進んでおり、住宅所有者が既存物件のアップグレードへとシフトする中で、これらは従来の購入ローンよりも速いペースで成長しています。同時に、大手銀行およびフィンテック企業が運営するデジタル・ファースト型のローン組成チャネルが処理時間を短縮し、リスク価格設定を改善し、住宅ローン信用へのアクセスを拡大しています。人口動態的な圧力にもかかわらず、貸し手が住宅ローン担保証券(RMBS)を通じて放出される資本を再配置し、住宅積立基金が優遇融資を拡大していることから、市場の長期的な見通しは引き続き建設的です。
主要レポートのポイント
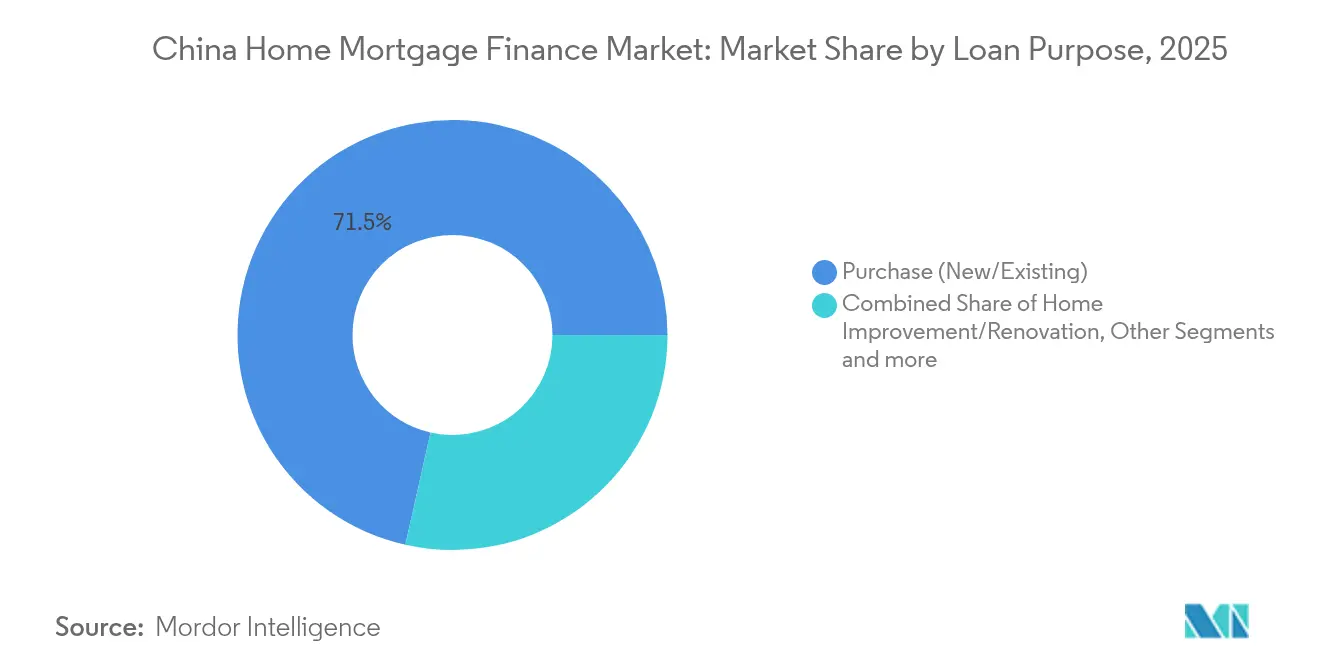
- ローン目的別では、新築・中古住宅向け購入住宅ローンが2025年の中国住宅ローン金融市場シェアの71.48%を占め、住宅改善・リノベーションローンは2031年にかけてCAGR 8.52%と最も速い成長を示しています。
- 提供者別では、銀行が2025年の中国住宅ローン金融市場シェアの84.00%を占めて支配的であり、デジタル貸し手が牽引する「その他」セグメントがCAGR 13.1%と最も高い成長率を記録しています。
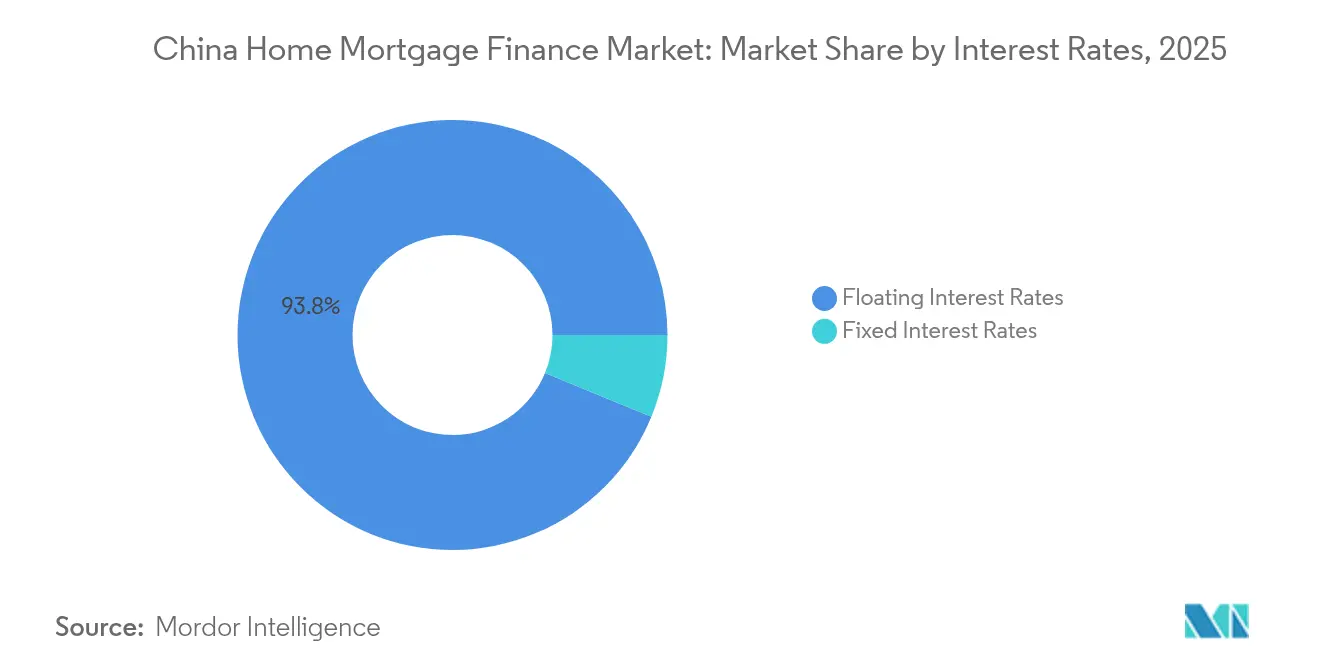
- 金利タイプ別では、変動金利住宅ローンが2025年の中国住宅ローン金融市場規模の93.80%を占め、固定金利商品はCAGR 10.05%で成長すると予測されています。
- ローン期間別では、20年超の住宅ローンが2025年の中国住宅ローン金融市場規模の49.05%を占め、CAGR 8.22%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
中国住宅ローン金融市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 住宅ローン金利・頭金に関する政府の政策緩和 | +1.8% | 全国;一級都市でより強い影響 | 短期(2年以下) |
| 住宅積立基金融資能力の拡大 | +1.2% | 全国;都市部に集中 | 中期(2〜4年) |
| 下位都市における都市化主導の需要 | +0.9% | 三級・四級都市 | 長期(4年以上) |
| 大手銀行によるデジタル・エンド・トゥ・エンド型住宅ローン組成 | +0.7% | 全国;主要都市での早期導入 | 中期(2〜4年) |
| 建物省エネ性能に連動したグリーン住宅ローン商品の台頭 | +0.5% | 全国;新規建設エリアに注力 | 長期(4年以上) |
| 住宅ローン担保証券化による銀行資本の解放 | +0.4% | 全国;大手銀行に恩恵 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
住宅ローン金利・頭金に関する政府の政策緩和
2024年9月の中国人民銀行による指令は、既存住宅ローンの金利を50ベーシスポイント引き下げ、年間支払い総額を1,500億人民元(213億USD)削減し、第一・第二住宅の最低頭金比率を15%に引き下げました[2]中国人民銀行、「既存ローンに対する住宅ローン金利調整」、pbc.gov.cn。全国的な住宅ローン金利下限を撤廃することで、当局は貸し手が積極的に価格競争を展開できるようにし、新規ローン組成と借り換えの双方に対する二重の刺激策を生み出しました。これらの協調的な措置は、借り手のキャッシュフローを支援し、不動産販売が低迷する時期における信頼を強化します。銀行は現在、低い資産利回りと融資量拡大のバランスを取るべく資金調達戦略を再調整しており、中国住宅ローン金融市場の形成における政策の重要な役割を浮き彫りにしています。
住宅積立基金融資能力の拡大
住宅積立基金の残高は大幅に増加しており、基金総資産も著しく拡大し、優遇制度に長期・市場下回り金利の住宅ローンを提供するための十分な能力を提供しています[3]住宅・都市農村建設部、「2024年住宅積立基金レポート」、mohurd.gov.cn。最近の規則改正により個人借入限度額が引き上げられ、対象範囲が拡大され、開発業者のストレス期間中に商業銀行セグメントの負担を軽減できるようになりました。ローンは市場金利より100〜150ベーシスポイント低い水準で提供されているため、このプログラムは中間所得世帯の需要を触媒し、中国住宅ローン金融市場における融資組成量を安定させます。
下位都市における都市化主導の需要
中国のGDPおよび住宅ストックの60%超が三級・四級都市に集中しており、これらの都市はまた新規住宅建設活動の78%を担っています。加速する都市化、産業移転、およびインフラ整備が、主要大都市圏が成熟する中でもこれらの地域における住宅ローン需要を維持しています。貸し手はこれらの成長ポケットを活用するために地理的に多様化していますが、長期的に信用リスクの変動を高める可能性のある在庫水準の上昇や所得成長の鈍化を考慮しなければなりません。
大手銀行によるデジタル・エンド・トゥ・エンド型住宅ローン組成
WeBank および類似プラットフォームは、機械学習(マシンラーニング)主導のアンダーライティングが処理コストを最大70%削減し、申請から承認までのサイクルを数週間から数日に短縮できることを実証しています。大手銀行は同等のモバイル・ファースト型の申請プロセスを立ち上げるべく迅速に動いており、リアルタイム信用スコアリング、書類アップロード用の光学式文字認識(OCR)、および電子署名ツールを組み込んでいます。エンド・トゥ・エンドのデジタル化は借り手の体験を向上させ、コンプライアンスエラーを削減し、中国住宅ローン金融市場における早期採用者を差別化します。
制約要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 不動産開発業者の長期的な経営難が購買者の信頼を低下させている | -2.1% | 全国;一級都市で深刻 | 短期(2年以下) |
| 人口動態的な逆風が世帯形成を減少させている | -1.4% | 全国;高齢化地域で顕著 | 長期(4年以上) |
| 早期返済の急増が銀行の純金利マージンを圧迫している | -0.8% | 全国;すべての主要貸し手に影響 | 短期(2年以下) |
| 準住宅ローン型消費者ローンに対する規制強化 | -0.6% | 全国;シャドーバンキング活動に注力 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
不動産開発業者の長期的な経営難による購買者信頼の低下
民間開発業者の約半数は依然として財務的に圧迫されており、未完成物件の大量在庫が生じ、新築住宅の歴史的な販売モデルであるオフプラン購入を抑制しています。政府の「ホワイトリスト」メカニズムにより銀行資金が選定プロジェクトへ流入していますが、消費者は依然として実行リスクを慎重に評価しており、取引サイクルを長期化させ、中国住宅ローン金融市場の成長軌跡を抑制しています。
人口動態的な逆風による世帯形成の減少
公式予測では、中国の人口は2035年までに13.9億人を下回り、少子化と急速な高齢化により新規世帯形成率が低下するとされています。世帯数の減少は、一次住宅およびそれに伴う住宅ローンに対する構造的に低い基礎需要へと直結します。したがって、貸し手は予想される融資量の軟化を相殺するために、リノベーション金融、グリーンアップグレード、およびエクイティ・リリース商品へと軸足を移しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ローン目的別:改善重視型融資の拡大
新築・中古住宅向け購入ローンは2025年の中国住宅ローン金融市場の71.48%を占めており、住宅取引における中心的な役割を強調しています。しかし、住宅改善ローンは、不動産価格の上昇が低調な中で住宅所有者が転居よりもアップグレード工事を優先するため、最も速い8.52%のCAGRを記録しています。需要は省エネ改修を支援する政策補助金や都市再生助成金によって促進されており、貸し手が建物性能認証と組み合わせたリノベーション金融商品を設計するよう誘導しています。不動産担保ローン商品は商業的な流動性ニーズに対応し、建設つなぎローンや借り換えパッケージは現在の低金利環境下で金利最適化を求める借り手に対応しています。
改善カテゴリーにおける成長モメンタムは、住宅消費パターンの成熟を示しています。材料費の上昇や技術集約型のリノベーションを背景に、銀行は現在より大きな平均残高を引き受けています。信用リスク管理のため、金融機関は不動産価値バッファーと、検証済みの工事完了に連動した段階的支払いスケジュールを組み込んでいます。これらの慣行は担保の質を保護しながら、中国住宅ローン金融市場の継続的な拡大を促進します。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


提供者別:既存銀行へのフィンテックの挑戦
銀行は預金調達上の優位性と規制上の精通により、2025年の中国住宅ローン金融市場シェアの84.00%を支配しました。しかし、株式銀行や地方商業銀行はマージン圧縮に直面しており、テクノロジーベンダーとのパートナーシップを通じてオンボーディングをデジタル化し、ローン当たりの運営費用を削減しようとしています。その他の提供者は、シームレスなモバイルインターフェース、迅速な承認サイクル、およびデータリッチな信用スコアリングモデルを強調することで、CAGR 13.1%のペースで存在感を高めています。
規制当局は責任あるイノベーションを奨励し、デジタル銀行に対してスマートコントラクト型担保管理をパイロット試験するための管理されたテスト環境(「レギュラトリー・サンドボックス」)を付与しています。その結果生まれる競争は商品の多様化を加速し、顧客体験を改善し、中国住宅ローン金融市場内での取引量を段階的に再配分します。
金利別:金利確定性への需要の高まり
変動金利住宅ローンは2025年においても中国住宅ローン金融市場シェアの93.80%を占めています。しかし、借り手が月々の支出を安定させるために歴史的低水準の金利を固定しようとする中、固定金利商品は2026年〜2031年にかけてCAGR 10.05%という力強い成長が予測されています。銀行は3年、5年、10年の固定期間、および導入期間後に変動金利に切り替わるハイブリッド型商品を提供し、中国住宅ローン金融市場内での選択肢を拡大しています。
固定・変動スプレッドの縮小により、支払い確実性に対する「保険料」が低下しています。貸し手は金利スワップおよび仕組み預金を活用して、貸借対照表上での固定金利資産の増加するシェアを管理しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
ローン期間別:長期返済期間による住宅取得能力の向上
20年超の住宅ローンは2025年の中国住宅ローン金融市場規模の49.05%を確保し、CAGR 8.22%で拡大する見込みです。期間の延長により月々の支払い額が減少し、北京や深圳などの高コスト都市圏でも住宅所有が現実的になっています。11〜20年の範囲の商品は、支払いの快適さと総利息負担の間でバランスを取る中間所得層に対応しています。10年以下の期間は主に、短期負債を整理したり、金利引き下げの機会を活用して住宅ローン債務を早期に清算したりしようとする富裕層の借り手に魅力的です。
長期信用リスクエクスポージャーを軽減するため、貸し手はローンのライフサイクル中に動的な収入確認と定期的な担保再評価を組み込んでいます。信用保険パートナーシップと組み合わせることで、これらの保護措置は資産の質を保護しながら、中国住宅ローン金融市場の継続的な成長を支える住宅取得能力の目標を支援します。
地理的分析
住宅ローン組成は一級都市に集中しており、そこでは大規模なローン残高と流動性の高い二次市場が存在します。2025年4月の金利引き下げにより、北京における初回購入者の金利は3.05%まで低下し、取引量のわずかな回復を促しました。価格対所得比率が高水準にあるにもかかわらず、雇用の集積と移住者の流入が基礎需要を支え、貸し手が標準的な住宅ローンと並行してプレミアム・アドバイザリー・サービスを展開することを可能にしています。
杭州や南京などの二級都市は、購入制限の緩和や目標を絞った補助金制度によって解放された追加需要を取り込んでいます。地域銀行は、地元のゾーニング規則や開発業者の評判に関する詳細な知識を活用して、全国規模の貸し手との競争を有利に展開しています。資産運用、保険、小売決済などの金融サービスのクロスセリングが、中国住宅ローン金融市場のこの層において顧客関係をさらに強化しています。
下位都市は、産業移転とインフラ回廊が農村部からの移住者を引き続き引き付ける中で、中期的成長の担い手となっています。住宅ローン普及率は沿岸大都市圏をまだ下回っており、責任ある拡大の余地があります。とはいえ、貸し手は人口流出およびマクロサイクルへの感応度に起因する特異的なボラティリティの高まりに対応するため、より厳格なローン・トゥ・バリュー上限とリスク調整済み価格設定を適用しています。
規制環境
中国の住宅ローン金融は、金融・信用政策の伝達については中国人民銀行(PBOC)、銀行の健全性監督および消費者向け融資行為の規制については国家金融監督管理総局(NFRA)の監督の下で運営されている。近年の政策緩和は住宅ローンの手頃感に直接影響を与えており、2024年9月のPBOCによる指令では、既存住宅ローンのクーポンを50ベーシスポイント引き下げ、第一および第二住宅の最低頭金比率を15%に引き下げたほか、それに先立って全国一律の住宅ローン金利下限が撤廃された。2025年には、PBOCおよびNFRAも不動産開発ローンおよび信託ローンを対象とした「合理的延長」政策の期限を2026年12月31日まで延長し、借換えおよび引き渡し資金調達の経路を維持した。この支援策は、引き渡しリスクを軽減することで、間接的に住宅ローンに対する信頼を下支えしている。
2026年には、規制はシステムの近代化とより細かな都市単位の調整へと移行している。2026年6月5日、住宅・都市農村建設部(MOHURD)は住宅公積金(HPF)規則の改正草案を公表した。これは1999年以来初の大幅な改定であり、優遇住宅ローン制度のガバナンスおよび利用ルールの更新を目的としている。別途、2026年1月17日時点で、商業用不動産ローン(商業・住宅併用不動産を含む)については最低頭金比率を30%以上とすることが適用され、地方支店が地域の状況に基づいて詳細を設定する権限を持つこととなり、都市ごとの差別化された管理が反映されている。2026年4月28日の政治局会議で不動産市場の安定化が求められたことは、住宅ローン、住宅公積金融資、デベロッパーのプロジェクトファイナンスを緊密に連携させ続ける政策の背景を強化するものとなった。
バリューチェーン分析
中国の住宅ローン金融のバリューチェーンは、借り手の獲得と事前審査(銀行支店、デベロッパー経由の窓口、そして増加しつつあるデジタルフロントエンド)から始まり、続いて引受・価格設定(所得確認、信用スコアリング、不動産評価)、担保登記・公証手続き、融資実行およびサービシング、継続的なリスクモニタリング(延滞管理および早期返済管理)へと続く。資金調達は預金型銀行が主導しており、大手国有銀行が組成およびサービシングにおいて規模を提供する一方、デジタルネイティブの貸し手は特定の顧客セグメント向けに、より迅速なワークフローと代替データに基づく意思決定を支えている。ローンプライムレートおよび住宅ローン金利指導を通じた政策の伝達は、価格設定判断における主要な上流の入力要素であり続けており、借り手の早期返済は貸し手の純金利マージンおよび商品設計にフィードバックされる。
下流では、バランスシートの最適化と資本の再循環が、住宅ローン担保証券(RMBS)を通じて住宅ローンを証券化および資本市場に結び付け、大手機関が新規融資へ資本を再配分することを可能にしている。住宅公積金(HPF)制度は、並行する優遇経路かつ安定装置として機能しており、2026年上半期には主要26都市で個人住宅公積金融資の平均利用率が65%と報告され、一般的に参照される60%から80%のレンジ内に収まっている。主要国有銀行は依然としてチェーン全体の中心的なノードであり続ける一方、技術ベンダーはOCR・電子署名、自動評価モデル、コンプライアンスツールを提供し、組成およびサービシング全体にわたる処理時間とエラー率を低減させている。
競争環境
中国住宅ローン金融市場の競争環境は中程度に集中しています。「四大」国有銀行——Industrial and Commercial Bank of China、China Construction Bank、Agricultural Bank of China、Bank of China——は、広範な支店網と明示的な政府支援により、残高の過半数を支配しています。そのスケールは資金調達コスト上の優位性をもたらしますが、ローン・プライム・レートの低下トレンドに伴う市場全体のマージン圧縮にさらされてもいます。収益性を守るため、これらの既存プレーヤーは手数料ベースのクロスセリング、集中型リスク分析プラットフォーム、および効率化されたバック・オフィス業務へと軸足を移しています。
株式銀行および地方銀行は、地元市場への親密さと高まるデジタル競争力を組み合わせた重要な中間領域を占めています。フィンテックとの戦略的提携により、モダンなインターフェース、代替信用データ、および自動評価モデルが提供され、これらの貸し手が中国住宅ローン金融市場内でのニッチを守るのに役立っています。例えば、Ping An Bankは親グループの統合ファイナンス・アンド・ヘルスエコシステムを活用して、不動産関連のウェルネスおよび保険ソリューションを組み込み、顧客の粘着性を高めています。
デジタル・ネイティブのプレーヤー、最も著名なのはWeBank で、クラウド・ネイティブのアーキテクチャとアプリケーション・プログラミング・インターフェース(API)接続性を活用して、リーンなコスト構造を維持しながら大規模にアンダーライティングを行っています。ほぼリアルタイムの顧客分析に基づく継続的なイテレーションが商品のパーソナライゼーションを可能にし、従来の銀行が迅速に模倣するのは困難です。こうしたイノベーションの規制上の承認が厳格な健全性監督とバランスを取られることで、競争が激化する中でもセクターの安定が確保されています。
中国住宅ローン金融業界リーダー
China Construction Bank
Industrial and Commercial Bank of China
Agricultural Bank of China
Bank of China
Bank of Communications
- *免責事項:主要選手の並び順不同

市場機会と将来展望
製品面の機会は、増分的な購入量よりも、利用主導型の融資と手頃感の管理に集中しつつある。重要な空白領域の一つは、リノベーションやアップグレードに紐づく融資の拡大であり、これは住宅リノベーション、また一部都市では管理費への引き出しを認める地方の住宅公積金(HPF)改革によって支えられている。同時に、ギグワーカーや自営業者へも対象を広げている。これにより、優遇HPF連動ローンと商業銀行の追加融資商品の両方において対象となる借り手層が拡大し、世帯が既存物件のアップグレードを優先する中で、住宅改修・借換えパッケージへのシフトと合致している。
プログラム主導の投資は、住宅ローンおよびリノベーション融資に紐づく都市再生および在庫解消メカニズムを通じたもう一つの機会経路である。都市再生に対する中央政府の支援には都市ごとの財政補助(東部地域で最大8億人民元、中部地域で10億人民元、西部地域で12億人民元)が含まれ、改修、省エネルギー改修、および関連する消費者向けリノベーションローンの融資可能なパイプラインを生み出している。これに加え、地方政府は既存在庫を削減するために住宅買い替え制度や購入補助金を展開しており、新築住宅への需要感が不均一な中でも取引回転と借換え活動を支えている。供給側では、2026年6月のMOHURDによるHPF規則の改正草案が、優遇住宅ローン経路の標準化・近代化に向けた具体的な道筋を示しており、銀行やプラットフォームが相互運用可能でデジタル優先の組成・サービシング体制を構築し、処理時間を短縮しリスク価格設定を改善する余地を生み出している。
最近の業界動向
- 2026年4月:中国建設銀行(CCB)が政策変更を反映したローン契約の調整および住宅ローン関連条件を公表。この変更は、政策の変化に合わせてローン査定と価格設定を更新するもの。この動きは、業界における組成慣行とリスク価格設定の方向性を転換させる。
- 2026年4月:全国銀行セクター - 新規人民元建て融資が100億元の減少を経験し、需要に影響を及ぼす広範な不動産市場低迷を反映。これは、住宅金融活動に影響を与える信用環境の引き締まりを浮き彫りにしている。この動向は、住宅需要の減速の中で貸し手がリスク許容度を調整していることを示している。
- 2026年3月:中国農業銀行が、新規発行された個人住宅ローンおよび消費者ローンの金利が安定化したと報告。この安定化は、家計にとってより安定した資金調達環境を支えている。これは、2026年の住宅ローン金融見通しの前提と整合している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、中国の住宅ローン金融市場は、規制対象金融機関によって支えられる住宅ローン融資活動の価値と定義され、米ドル建てで追跡され、中国本土内の住宅購入資金調達に関連付けられる。
対象範囲外:本市場規模には、非住宅用不動産ローン、個人間の非公式な貸付、および住宅ローン残高の組成や借換えを伴わない純粋なアドバイザリーサービスは含まれない。
セグメンテーション概要
- ローン目的別
- 購入(新築・中古)
- 住宅改善・リノベーション
- 不動産担保ローン
- その他(建設、借り換えなど)
- 提供者別
- 銀行
- 住宅金融会社
- その他
- 金利別
- 固定金利
- 変動金利
- ローン期間別
- 10年以下
- 11〜20年
- 20年超
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、中国における住宅ローン金融として何を対象とするかの明確な境界を設定し、住宅取引および家計信用動向を軸とした最初の需要プールを構築するために用いられる。当社は主に公的なマクロおよび住宅関連データ系列に依拠しており、これにより後で検証できない前提を避けることができる。
検討対象とした情報源には、中国人民銀行の統計発表、国家統計局の住宅・不動産資金関連表、および利用可能な場合は金融規制当局の関連発表といった公式刊行物が含まれる。また、製品構成や住宅ローンポートフォリオの方向性を把握するために銀行の年次報告書や投資家向けプレゼンテーションなどの補助的な情報源も使用し、政策のタイミングや金利レンジの変化については信頼性の高い報道情報源を活用した。必要に応じて、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベースの有料サブスクリプションを用いて、定義を迅速に標準化し、機関レベルの開示を確認した。これらの例は網羅的なものではなく、データ収集、明確化、整合性確認のために他にも多くの公的情報源が使用されている。
一次インタビューおよび調査
一次調査は、特に政策措置が公的データの更新よりも速く借り手の行動や貸し手の信用意欲を変化させる場合において、デスクモデルの妥当性を検証するために用いられる。当社は、貸し手、リスク・製品部門の責任者、およびチャネル担当マネージャーの組み合わせに聞き取りを行い、単位経済性のロジック(金利スプレッド、手数料、早期返済パターン)を検証し、観察された変化が一時的なものか構造的なものかを確認した。
これは中国単一市場であるため、現地調査は主要な住宅ローン組成コリドーおよび銀行の販売モデルに焦点を当て、その後、地域密着型の小規模事業者からの見解と照らし合わせることで、単一チャネルによる偏りを軽減した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:38% | 経営幹部(CXO):21% |
| ミドル層:41% | 機能・部門責任者:33% |
| 小規模事業者:21% | マネージャー:46% |
市場規模算出および予測
市場規模の算出は、トップダウンとボトムアップの両アプローチを用いて構築されている。トップダウンの視点は、住宅取引活動および家計の中長期的な信用動向から住宅ローン需要プールを再構築し、それを米ドル建ての市場価値に変換することを基盤としている。この中核となるプールが形成された後、サンプル抽出された貸し手のポートフォリオ開示、典型的な融資額に関するチャネル確認、平均融資額の前提を用いた推定量など、選択的なボトムアップの近似値を用いて総額を裏付けている。
モデルで使用される主要な入力要素には、住宅販売の勢いを示す代理指標、住宅ローンで賄われる購入の割合、平均融資額の推移、金利およびスプレッドの方向性(手頃感を反映するため)、ならびに未払残高と新規融資に影響を与える返済または早期返済行動が含まれる。公的データ系列が政策変化に遅れる期間においては、保守的な橋渡し的前提を適用してギャップを処理し、更新された公式データが公表され次第これを置き換え、その後モデルを再調整して時系列の比較可能性を維持する。
予測にあたっては、住宅市場の回復ペースおよび政策強度をめぐるシナリオ分析を適用し、選定された経路をその後、転換点間の円滑な移行のために指数平滑法を用いた単純な時系列構造に整合させる。前提はさらに一次調査のフィードバックを通じてフィルタリングされ、予測が承認、頭金制約、および借り手心理について貸し手が実際に観察している状況を反映するようにしている。
データ検証および更新サイクル
算出結果は複数の独立したシグナルと照合されるため、最終的な数値が単一のデータ系列や一組のインタビューのみによって左右されることはない。各段階で外れ値を確認し、例えば示唆される融資額の急激な変化や資金調達割合の急変などを、政策事象、基準効果、またはデータのタイミングの問題のいずれかに遡って検証した上で承認する。
定義、単位、および通貨換算を確認するために第二の分析担当者によるレビューが行われ、主要な入力要素が市場シグナルに対して異常な変動を示した場合にはフォローアップの聞き取りが行われる。レポートは年次で更新され、金利水準、住宅活動、または信用供与に大きな影響を与える重要な政策・市場事象が発生した場合には中間更新が追加される。納品前には最終的な鮮度確認が行われ、顧客が最新の公表データに基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceによる中国住宅ローン金融市場規模と他の公表推計値との比較
中国住宅ローン金融の公表市場規模は、データのタイミング、通貨換算月、および平均融資額の繰越方法の違いにより異なることが多く、これは調査が同じ大まかなテーマを扱っている場合でも総額を変動させる可能性がある。また、一部の調査がストック的な指標(未払残高)とフロー的な指標(新規融資)を混在させることで、単年度の数値が膨張または圧縮される場合にも差異が現れる。
本レポートでは、更新頻度を第一義的な入力要素として扱い、政策金利、住宅販売指標、または信用状況が変化した際にモデル変数を再確認し、米ドル換算は中核となる前提に使用されているのと同一期間に紐づけている。これはMordor Intelligenceが採用している手法である。この規律により、古い金利のスナップショット、固定為替換算、または未検証の融資額繰越を用いた推計値との差異の大部分が説明できる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1.12兆米ドル(2025年) | |
| 業界団体A | 1.06兆米ドル(2025年) | 残高型の枠組みを用いているが、年間平均為替レートを適用しており、年央の政策変更後に前提を明確に再調整していないため、年後半に状況が改善した場合、年末時点の水準を過小評価する可能性がある。 |
| 業界誌B | 1.24兆米ドル(2026年) | 新規融資の勢いと未払残高を混合しているとみられ、住宅取引の制約に対する目に見える検証なしに、より急速な融資額の拡大を想定しているため、回復シナリオにおいて総額を押し上げる可能性がある。 |
この比較は、異なる数値の背景にある実務的な理由として、主にタイミングと定義の整合性を示している。測定単位を一貫させ、為替および金利の前提を市場動向に合わせて更新することで、結果として得られる市場規模は明確な要因に対して追跡可能であり続け、再現可能な形で更新することができる。


レポートで回答される主要な質問
中国住宅ローン金融市場の現在の規模はどのくらいですか?
2026年において1.19兆USDの規模を有し、CAGR 6.62%を反映して2031年までに1.64兆USDに達すると予測されています。
最近の中国人民銀行(PBOC)の政策は住宅ローンの取得能力にどのような影響を与えましたか?
既存ローンへの50ベーシスポイントの引き下げと全国的な金利下限の撤廃により、5,000万世帯以上の月々の支払い額が低下し、短期的な住宅取得能力が向上しました。
最も速く成長しているローン目的セグメントはどれですか?
住宅改善・リノベーション住宅ローンが、住宅所有者が新規住宅購入よりもアップグレードを優先する中でCAGR 8.52%で拡大しています。
なぜ中国で固定金利住宅ローンが注目されているのですか?
借り手はますます支払いの確実性を重視し、歴史的低水準の金利を固定しようとしており、固定金利商品は現在CAGR 10.05%で成長しています。
住宅積立基金は住宅ローン金融においてどのような役割を担っていますか?
住宅積立基金の残高は大幅に増加しており、基金総資産も著しく拡大し、優遇制度が長期・市場下回り金利の住宅ローンを提供するための十分な能力を提供しています。
デジタル専業銀行は競争にどのような影響を与えていますか?
WeBank などのプラットフォームは自動化されたアンダーライティングとモバイル・ファースト型インターフェースを活用して融資組成コストを削減し、テクノロジーに精通した借り手を取り込み、既存プレーヤーにデジタルトランスフォーメーションの加速を迫っています。
最終更新日:



