
脳体性オキシメーター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
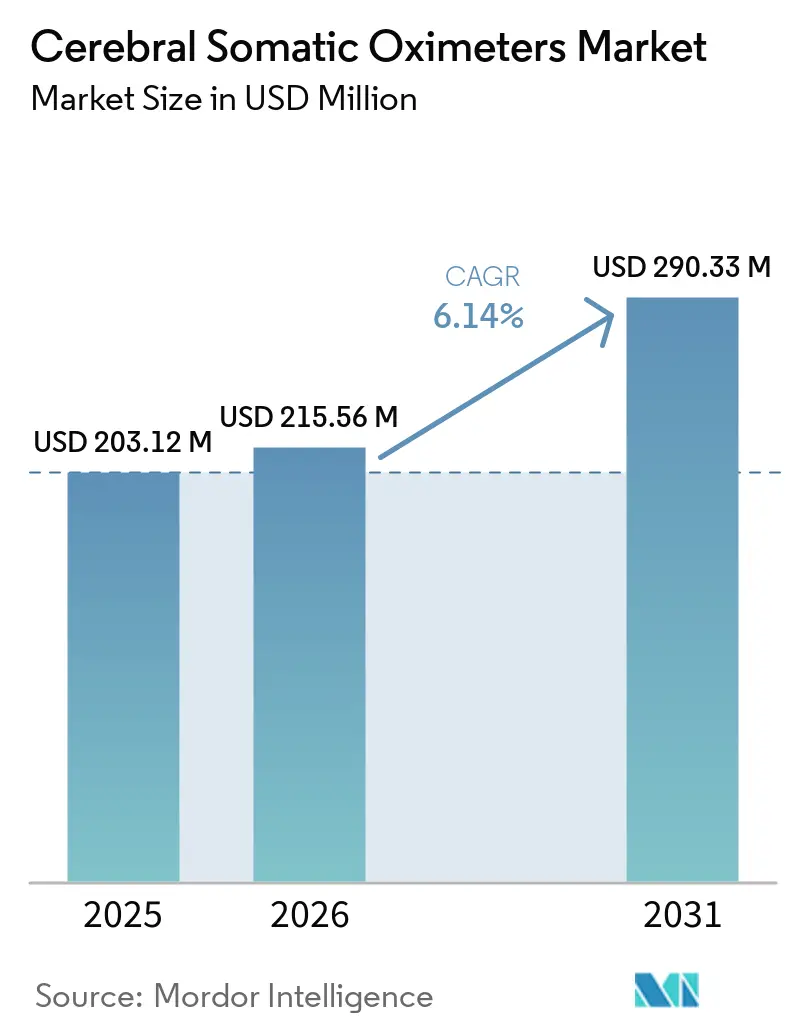
| 市場規模 (2026) | 215.56 百万米ドル |
| 市場規模 (2031) | 290.33 百万米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
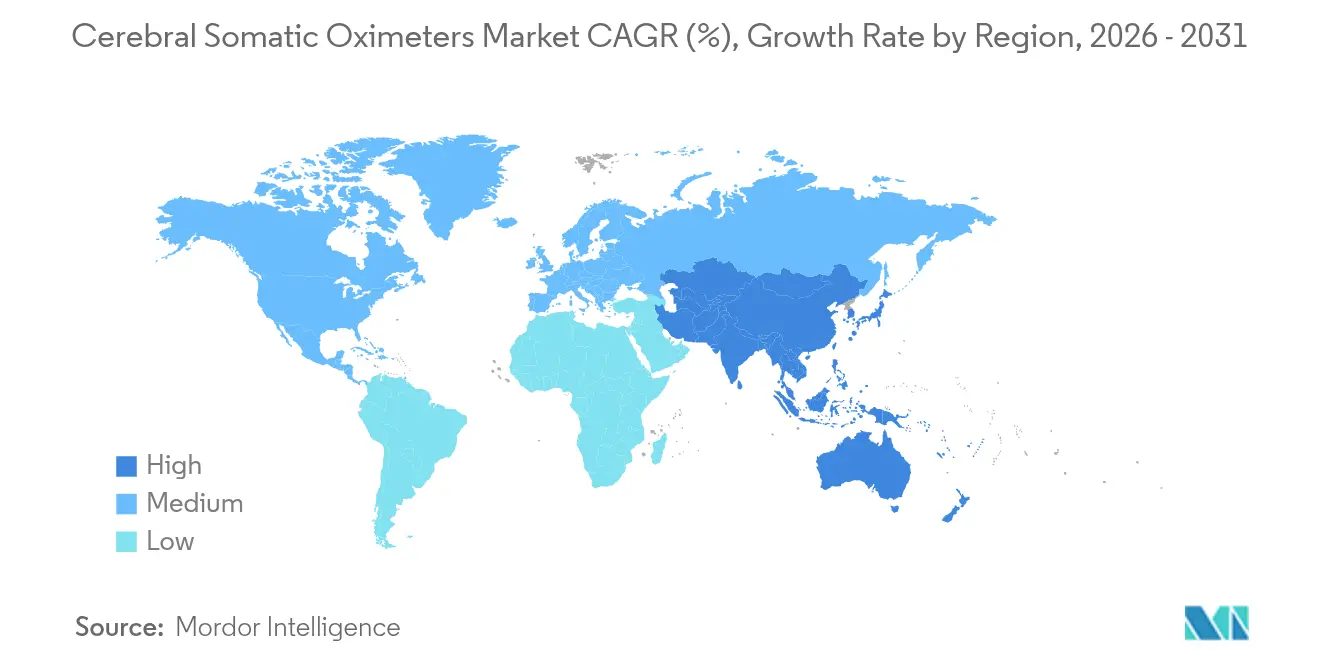
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
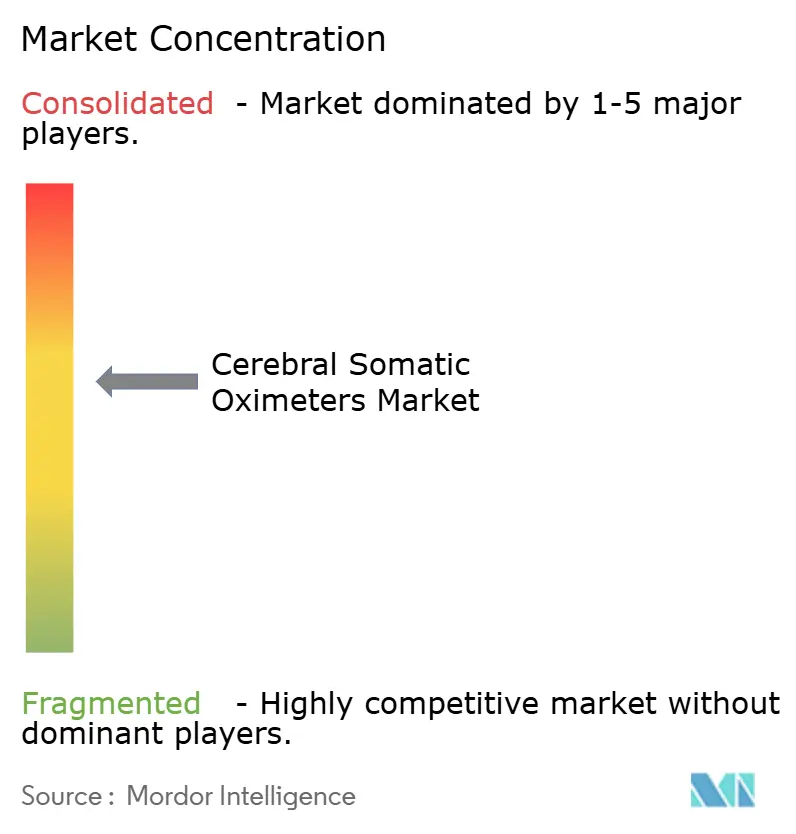
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる脳体性オキシメーター市場分析
脳体性オキシメーター市場規模は2025年に2億312万米ドルと評価され、2026年の2億1,556万米ドルから2031年には2億9,033万米ドルへ、予測期間(2026〜2031年)中に年平均成長率(CAGR)6.14%で成長すると推定されます。この拡大は、外科的需要を高める高齢化人口、心臓・血管・神経科学専門分野におけるグローバルな手術件数の増加、ならびに脳および体性組織の酸素飽和度をリアルタイムでモニタリング可能にする近赤外分光法における持続的な技術革新という収束する力から生まれています。デバイスメーカー間の統合は技術ポートフォリオを深化させ、地理的リーチを拡大する一方、高所得国における有利な償還制度は高度モニタリングに投資する病院の回収期間を短縮します。同時に、新興市場は周術期インフラへの設備投資を拡大しており、長期的な数量成長を下支えしています。最終的に、脳酸素測定を血行動態および電気生理学的シグナルと統合した多変数アルゴリズムが意思決定支援を強化し、統合モニタリングプラットフォームの臨床的価値提案を強固なものにしています。
レポートの主要ポイント
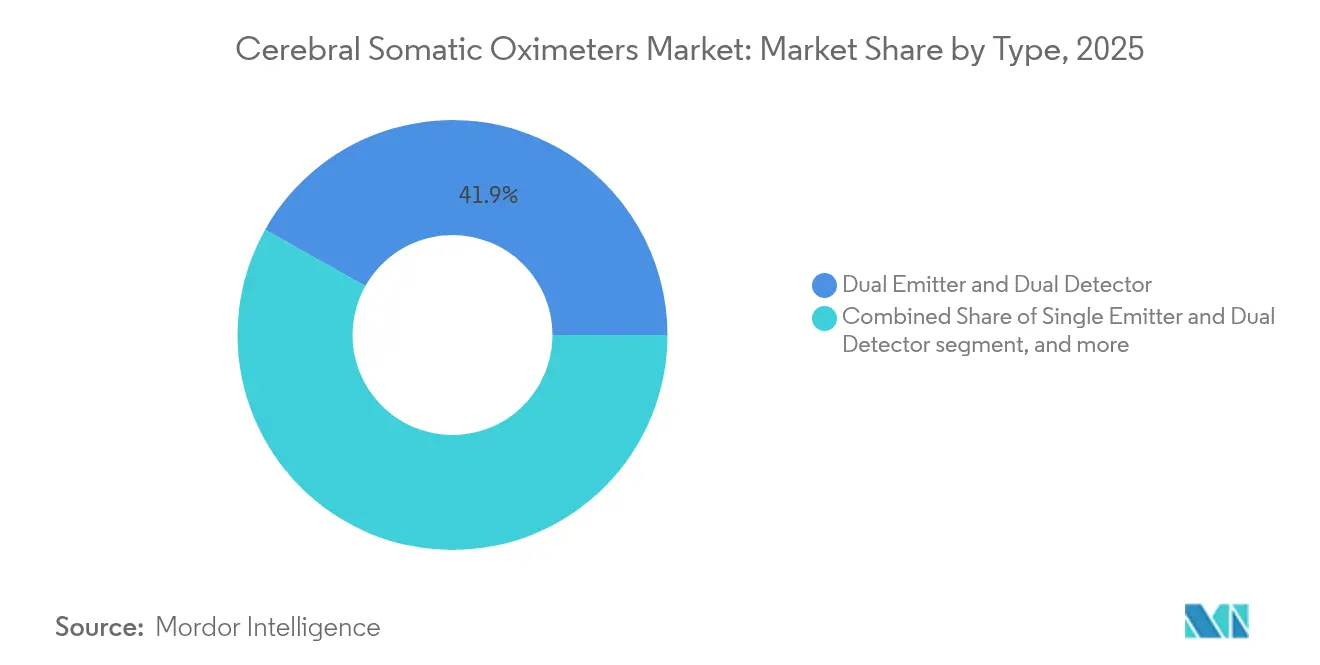
- タイプ別では、デュアルエミッター&デュアルディテクター構成が2025年の脳体性オキシメーター市場シェアの41.85%を占め、その他の新興タイプが2025年から2031年にかけて最速の8.02%CAGRを記録しました。
- 用途別では、心臓外科が2025年の収益の44.90%を占め、神経外科および外傷性脳損傷用途が2031年にかけて7.63%CAGRで成長しました。
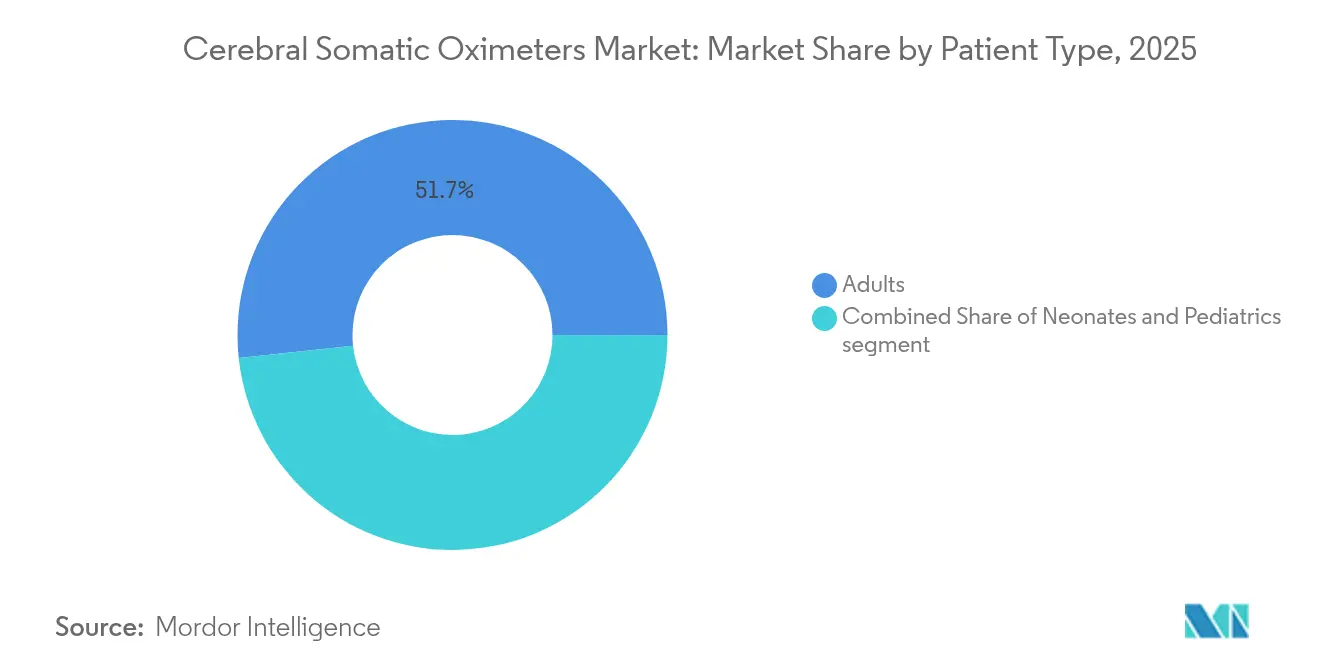
- 患者タイプ別では、成人手術が2025年需要の51.70%を占め、早産児向けに特化したセンサーを背景に新生児モニタリングが最高の8.19%CAGRを記録しています。
- エンドユーザー別では、病院・クリニックが2025年の収益の54.85%を獲得し、外来手術センターは2031年に向けて堅調な8.88%CAGRを示すと予測されています。
- 地域別では、北米が2025年に41.10%の収益でリードしていますが、アジア太平洋地域は心血管疾患の高い有病率と急速なインフラ拡大を背景に最強の7.10%CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 心血管疾患および神経疾患の有病率の増加 | +1.2% | グローバル、特に北米および欧州で強い | 長期(4年以上) |
| 高度な周術期モニタリング基準の採用拡大 | +1.8% | 北米およびEU、アジア太平洋地域に拡大中 | 中期(2〜4年) |
| 低侵襲およびポイントオブケアデバイスへの需要増加 | +1.1% | グローバル、先進市場主導 | 中期(2〜4年) |
| 新興経済圏における外科手術件数の拡大 | +0.9% | アジア太平洋地域がコア、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| 近赤外分光センサーにおける技術的進歩 | +0.8% | グローバル、米国・EU・日本にイノベーションハブ | 短期(2年以内) |
| 有利な政府施策および償還政策 | +0.5% | 北米、一部のEU市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
心血管疾患および神経疾患の有病率の増加
心血管疾患は依然として世界最大の死因であり、心臓バイパス手術や弁修復術における周術期の脳酸素化モニタリングへの安定した需要を牽引している。脳卒中および外傷性脳損傷もさらなる需要量を生み出しており、CDCは米国において年間280万件の脳損傷症例と79万5,000件の脳卒中を報告している[1]。高齢患者は複数の併存疾患を有することが多く、脳低酸素症のリスクが高まるため、複雑な手術においてリアルタイムモニタリングが不可欠となっている。デュアル波長NIRSの進歩により、深度分解定量データが得られるようになり、頭蓋外汚染が低減され、脳オキシメトリーモニタリングの精度と床的価値が向上している。医療システムが術後認知機能障害の抑制を目指す中、臨床ガイドラインは脳オキシメトリーを標準治療として位置づける傾向を強めている。
高度な周術期モニタリング基準の採用拡大
臨床学会は、脳酸素飽和度の早期検出が合併症率を削減するという根拠を引用し、更新された周術期チェックリストに脳酸素測定を組み込んでいます。2024年の米国心臓協会(AHA)/米国心臓病学会(ACC)ガイドラインは、高リスク心臓手術に対する包括的な神経モニタリングを支持しています[2]。体外生命維持機構学会(ELSO)は体外式膜型人工肺(ECMO)管理においてNIRSを推奨し、I-PROTECTコンセンサスはベッドサイドでの解釈を簡略化する参照範囲を提供しています。米国食品医薬品局(FDA)のブレークスルーデバイスおよびSafety & Performance Based Pathwayは革新的なセンサーの承認を加速し、市場投入までの時間を短縮しています[3]。スカンジナビアの病院は脳酸素測定と二重スペクトル指数(BIS)および処理脳波(EEG)を組み合わせた多モード神経モニタリングバンドルを先駆的に採用し、再現可能なグローバルテンプレートを設定しています。
低侵襲およびポイントオブケアデバイスへの需要増加
外来手術へのシフトが、入院施設と同等の精度を持つポータブルモニターへの需要を促進しています。外来手術センターは、回転時間を短縮するワイヤレス粘着センサーに接続されたコンパクトなコンソールを好みます。装着型の前頭部バンドが脳酸素データをクラウドダッシュボードにストリーミングし、麻酔科医が複数の手術室を監督できるようになりました。ポイントオブケアの用途は救急部門にまで拡大しており、迅速な脳酸素飽和度測定が蘇生および頭蓋内圧管理に役立てられています。開発中の非接触光学アーキテクチャは使い捨てコストと感染リスクの排除を目指し、在宅ケア脳卒中リハビリテーションプログラムへの参入を切り開いています。
新興経済圏における外科手術件数の拡大
アジア太平洋地域は、中国、インド、日本が病院拡張および人口スクリーニングに資金を投じる中、心血管外科の総手術件数で欧州を上回りつつあります。各国政府は周術期品質指標のための予算を配分し、地域の主要企業は大量処理環境向けに構成された価格競争力のあるオキシメーターを導入しています。多国籍サプライヤーは調達基準を満たすために消耗品を現地化し、デバイスとデジタルトレーニングをバンドルする官民パートナーシップを活用しています。これらの国々における医療保険のカバレッジ拡大がさらに資本投資の障壁を緩和し、プレミアム脳モニタリングシステムの普及を持続させています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デバイスの高い初期費用および消耗品コスト | –1.4% | グローバル、新興市場でより顕著 | 中期(2〜4年) |
| モニタリングと改善されたアウトカムを結びつける臨床的エビデンスの不足 | –0.8% | グローバル、特にコスト重視の地域 | 長期(4年以上) |
| 低・中所得国における償還ギャップ | –0.6% | アジア太平洋、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| 代替神経モニタリングモダリティからの競争圧力 | –0.4% | グローバル、三次病院で最も高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デバイスの高い初期費用および消耗品コスト
高度な脳酸素測定コンソールの小売価格は1万5,000〜5万米ドルの間であり、二次病院にとっては相当な投資となります。単回使用センサーはケースあたり25〜75米ドルを加算し、大量処理センターの予算を圧迫します。購買委員会は、臨床チームが脳酸素飽和度追跡を提唱している場合でも、専門モニターよりも多目的画像診断機器を優先し、導入を遅らせることが多いです。新興市場ではコスト障壁が最も顕著ですが、段階的なセンサーポートフォリオと再利用検証済みプローブが実行時コストの引き下げに貢献し始めています。
モニタリングと改善されたアウトカムを結びつける臨床的エビデンスの不足
観察研究は、脳酸素測定が灌流を誘導する際に神経学的事象が減少することを示唆していますが、大規模な無作為化試験は依然として不足しています。メタ分析は脳卒中または死亡率の低下に関して混合した結果を報告しており、広範な償還の前に強力なエビデンスを求める支払者の姿勢を促しています。デバイスメーカーは実世界のアウトカムデータを収集するための多施設レジストリに共同出資しており、胸部外科学会(STS)などの学会が標準化されたエンドポイントで協力しています。今後の試験結果が公開されるにつれてエビデンスのギャップは縮小する可能性がありますが、現時点の不確実性はコスト感応型医療システムにおける調達を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
デュアルエミッター構成が技術進化をリードデュアルエミッター&デュアルディテクターシステムは2025年に最大の収益シェアを生み出し、脳体性オキシメーター市場の41.85%を占めました。これらのプラットフォームは信号対雑音比を最適化し、患者の動きや電気焼灼干渉にもかかわらず外科医に安定した測定値を提供します。金額面では、デュアルエミッター技術の脳体性オキシメーター市場規模は、三次病院における着実な設備更新サイクルを反映して2031年に向けて5.92%CAGRで成長すると予測されます。ワイヤレスおよびウェアラブル型を含むその他の新興アーキテクチャは、バッテリー効率とBluetoothプライバシープロトコルの成熟とともに8.02%CAGRを記録しています。
補完的なトレンドとして、Artinis Medical SystemsによるTMSi買収に示されるように、NIRSとEEGおよび筋電図(EMG)を統合した多モード統合ソリューションが挙げられます。時間領域NIRSプロトタイプは商業化に向けて前進しており、頭蓋外汚染を軽減する深度分解データを提供しています。FDAのブレークスルー指定は新型レーザーダイオードアレイの市場参入を加速し、光学結合アルゴリズムを中心に知的財産の集積が激化しています。こうした革新は総じて、手術室を超えて神経リハビリテーションやスポーツ生理学にまで適用可能な使用例を拡大し、脳体性オキシメーター市場の裾野を広げています。


用途別:
心臓外科の優位性が神経学的挑戦に直面心臓外科は2025年に44.90%の収益を維持し、体外循環中の脳灌流モニタリング義務化によって支えられています。セグメントレベルでは、心臓外科向け脳体性オキシメーター市場規模は、高齢化人口における弁修復術および大動脈手術の増加とともに安定した5.18%CAGRで2031年に1億2,336万米ドルに達すると予測されています。集中治療室(ICU)が人工呼吸器および血管作動薬管理を誘導するために脳酸素測定を採用するにつれ、神経外科および外傷性脳損傷用途は7.63%CAGRで加速しています。
こうしたコア適応症を超えて、血管インターベンション、小児心停止蘇生、およびECMO回路が灌流アルゴリズムに脳酸素飽和度目標を統合しています。体外生命維持機構学会(ELSO)および米国心臓協会(AHA)からのガイドライン承認が臨床的信頼を高め、ソフトウェアアップデートがリアルタイムトレンド画面に自動調節指数を重ね合わせています。アウトカムレジストリが比較データを収集するにつれて、神経焦点型の成長が心臓用途との格差を縮め、10年末までに用途構成を再形成する可能性があります。
患者タイプ別:
成人手術が数量を牽引する一方、新生児分野のイノベーションが加速成人症例は2025年のグローバル手術件数の51.70%を占め、基礎需要を支えました。収益集中は高齢者における心臓・血管手術の高い症例数と一致しており、この患者層は脳低酸素症による認知障害を起こしやすい傾向があります。成人モニタリング向け脳体性オキシメーター市場規模は、手術件数の成長とコンソール更新に伴い5.62%CAGRで拡大すると推定されます。
新生児での使用は現時点では規模が小さいものの、OxyPremのNOAHセンサーなど専用プローブを背景に最速の8.19%CAGRを示しています。早産は世界の出生の10%に影響し、臨床医は脳室内出血を防ぐために脳酸素を継続的に追跡するようになっています。小さな血液量と高い心拍数に合わせた小児アルゴリズムが精度を高め、導入を促進しています。中規模メーカーは小児病院と提携してフォームファクターを洗練させ、参照データベースを構築しており、新生児収益の長期的な上昇を支えています。
エンドユーザー別:
病院の優位性が外来急増の挑戦を受ける病院・クリニックは2025年の売上の54.85%を獲得し、確立されたインフラとスタッフの習熟度を活用しました。これらの施設は電子医療記録とネットワーク接続されたプレミアム多パラメーターコンソールを吸収します。病院環境向け脳体性オキシメーター市場規模は、外科的複雑性と品質指標に基づく償還に支えられて2031年に向けて5.33%CAGRで上昇すると予測されます。
支払者が低リスク手術を病院外へ誘導するにつれて、外来手術センターは8.88%CAGRを記録しています。ポータブルオールインワンモニターは、迅速な回転、小さなフットプリント、シンプルな消耗品という外来手術センターのニーズに適しています。一部のベンダーは、資本コストをケースごとのセンサー価格に組み込むサブスクリプションバンドルを提供し、外来手術センターのキャッシュフロー制約を緩和しています。医療サービス提供の分散化を追求する医療システムの中で、救急医療サービスおよび在宅遠隔モニタリングはニッチながら増加する需要ノードを形成しています。
地域分析
北米脳体幹オキシメーター市場
北米は2025年の収益の41.10%を占め、CMSの追加支払い制度および新規デバイスの承認を迅速化するFDAの審査経路によって支えられている。心臓外科および血管外科における高い手術件数が定期的なセンサー消費を維持しており、大規模な統合型医療提供ネットワークは使い捨て品を大規模にまとめたエンタープライズ全体の契約を採用している。脳オキシメトリーに対する臨床医の習熟度は、医療過誤リスクの軽減と相まって、継続的な購買を支えている。
欧州脳体幹オキシメーター市場
欧州は金額ベースで第2位に位置し、成熟した医療制度が患者安全を重視している。CEマーク取得済みのマルチモーダルプットフォームが大学病院で主流となっており、公共調達においてはICU滞在期間の短縮に結びついたコスト効果データを提示するサプライヤーが優遇されることが多い。北欧諸国は先進的な実践を確立しており、麻酔導入時および術後ステップダウンユニットにおいて脳酸素飽和度目標値を活用している。EuroNIRSなどの汎EU研究コンソーシアムは、さらなる償還制度の整合化を導く統一的なアウトカム指標を策定している。
アジア太平洋、中東・アフリカおよび南米脳体幹オキシメーター市場
アジア太平洋地域は7.10%という最も高いCAGRを達成しており、中国の病院キャパシティ拡大および日本の光学センサーの研究開発リーダーシップによって牽引されている。地域メーカーは入札プログラムへの参加資格を得るために現地生産を最適化しており、インドの民間心臓専門病院チェーンは脳オキシメトリーを採用してサービス品質の差別化を図っている。ASEAN全域の政府保険制度は複雑な手術に対する保険適用範囲を拡大しており、間接的にモニター需要を押し上げている。並行して、国内電子機器メーカーの合弁事業がワイヤレスセンサーの商業化を加速させ、コスト最適化されたユニットを中堅病院に提供している。南米および中東・アフリカでは、周術期神経モニタリング基準を普及させるトレーニングプログラムの展開に伴い、段階的な普及が進んでいる。

規制環境
脳組織および体性酸素飽和度モニターは主要市場において中リスク医療機器として規制されており、米国では脳/組織酸素化モニタリングに対しFDAクラスII規制が適用される(脳酸素モニタリングおよび組織酸素飽和度モニタリングの認可に用いられる製品コードを含む)。実務上、市場参入活動の大半はFDA 510(k)経路を通じて進められており、製造業者は通常、電気安全性および性能に関するFDA承認済みの合意基準に合わせて試験および文書作成を行っている。
欧州では、規則(EU)2017/745(MDR)に基づく分類は、能動型診断・モニタリング機器に関する附属書VIIIの規則(一般的にはルール10のもとで評価される)によって決定される。用途および臨床的背景に応じて、リスクベースの分類によりクラスIIaまたはIIbに区分される場合がある。規格面では、ISO 80601-2-85:2021が脳組織酸素モニタリング機器における機器固有の主要な基準として位置づけられている。2026年4月には、パルスオキシメータ機器に関するISO 80601-2-61:2026の改訂も行われ、周術期および急性期医療で使用される光学的酸素モニタリングプラットフォームに対するコンプライアンス環境が一層強化された。
バリューチェーン分析
バリューチェーンは、NIR光源、光検出器、アナログフロントエンド、そして単回使用センサー用の接着剤や生体適合性材料を含む、専門的な光学・電子部品の調達から始まる。その後、機器設計、アルゴリズム開発、コンソールおよび使い捨てプローブの製造へと移行する。脳組織酸素モニターの安全性および基本性能に関する基準であるISO 80601-2-85:2021に根ざした標準化要件は、製品および消耗品が病院の調達チャネルを通じて拡大する前の、サプライヤー適格性評価、検証試験、品質システム文書化のあり方を形作っている。
下流では、流通は病院および統合医療提供ネットワークへの直接販売と共同購買契約が中心となっている。継続的な収益は、症例ごとの使い捨てセンサーおよびサービス契約によって支えられている。最近の規制承認は、製品・ソフトウェアの更新がどのようにチェーン全体に伝播していくかも示している。Masimoは2025年8月にFDA 510(k)認可を取得し、O3リージョナルオキシメトリープラットフォームにおいて脳および体性用途、患者層全体でデルタヘモグロビンパラメータを拡張した。また、Casibrain(Beijing)Technology Co., Ltd.は2025年10月にNMPA承認を取得し、非侵襲的な多チャンネル全脳脳酸素モニターを発売した。これらの承認は、現地コンプライアンス、入札対応、トレーニング、ベッドサイドモニタリングワークフローとの統合を通じて、グローバルサプライヤーと国内新規参入者が手術室やICUに到達するための並行的な経路を浮き立たせている。
競合環境
市場は中程度の集中度を示しており、Masimo、Medtronic、Edwards Lifesciencesがグローバルなシェアポジションを確立しながらも、機動力のある革新者に参入余地を残しています。BDによるEdwardsのCritical Care部門の42億米ドルでの買収、およびEdwardsによるCASMEDの1億米ドルでの先行買収は、独自の組織酸素測定ポートフォリオを確保するための戦略的動向を示しています。大手企業は、事前に脳酸素飽和度低下を予測して積極的な灌流調整を可能にする機械学習アルゴリズムに投資しています。
新興企業は固体レーザー、シリコン光電子増倍管、およびフレキシブル回路基板を活用して軽量なウェアラブル機器を開発しています。光学スペシャリストと電気生理学開発者のパートナーシップ(Artinis–TMSi合併など)が、機能的近赤外分光(fNIRS)-EEG複合ヘッドセットの基盤を築いています。深度分解NIRSおよびセンサー校正ソフトウェアを取り巻く知的財産の壁が参入障壁を高める一方、大手プレーヤーはグローバルサービスネットワークを活用して長期の消耗品契約を確保しています。特に中国の低価格競合他社は、コア品質を損なうことなくコスト感応型市場に対応する手頃な価格のワイヤレスパッチで競争しています。
人工知能(AI)はますます提供価値を差別化しています。予測モデルはリアルタイムの吸入酸素濃度(FiO2)、平均動脈圧(MAP)、および体温データを統合して個別化された灌流目標を提案します。クラウドダッシュボードは酸素飽和度トレンドを匿名化コホートと比較し、外科医に比較分析を提供します。予測期間中、競争はスタンドアロンデバイスではなく総合的な周術期エコシステムを中心に展開することが予想され、ベンダーは主要な麻酔情報システムとの相互運用性認証の取得を迫られています。
脳体性オキシメーター産業リーダー
-
Medtronic Plc
-
Edwards Lifesciences
-
Nonin Medical, Inc.
-
ISS Inc.
-
Masimo Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
脳体幹オキシメーター市場
- Abbott Laboratories
- Artinis Medical Systems
- Boston Scientific
- Edward Lifesciences
- GE Healthcare
- Hamamatsu Photonics
- Honeywell Life Sciences
- HyperMed Imaging
- ISS
- Lepu Medical Tech
- Masimo Corp.
- Medtronic
- Mindray Medical
- Mespere LifeSciences
- Moor Instruments
- Natus Medical
- Nihon Kohden
- Nonin Medical
- Ornim Medical
- Koninklijke Philips
- Reflectance Medical
- Spacelabs Healthcare

市場機会と将来展望
高度急性期ワークフローにおいて、脳および体性rSO2トレンドが灌流・換気の判断に影響を与える中、ソフトウェア主導の差別化とプロトコル駆動の採用を中心に空白領域が形成されている。これは心臓手術、ICU、ECMO管理において特に明確であり、臨床チームはモニタリング主導のアクションを導くためrSO2の活用を増やしている。FDA認可の動向も、ハードウェアの更新サイクルだけでなく、アルゴリズムおよびパラメータの拡張へのベンダーの注力を示している。その一例が、組織酸素飽和度モニタリング分類のもとでEdwards Lifesciencesが取得した脳自動調節指数(CAI)アルゴリズムの認可(2024年10月)である。デルタヘモグロビンパラメータを追加する関連更新は、rSO2の変化が酸素供給の変化か消費の変化かを臨床医が判断する助けとなる。
もう一つの機会は、分散型医療提供のためのマルチサイトモニタリングおよびワークフロー統合であり、これにはコンパクトなシステムと簡素化された消耗品を好む外来手術センターも含まれる。病院レベルでの臨床標準化は、早期採用者を超えた導入を後押ししており、NHS Greater Glasgow and Clyde(NHS GGC)が近赤外分光法(NIRS)ガイドライン(Right Decisionsプラットフォーム)を公開した例がこれを示している。証拠の生成が購買の条件となる地域では、製造業者と病院はレジストリ、プロトコルバンドル、相互運用可能なモニタリングスタックを活用し、周術期安全性指標に結びついたコスト効果の説明を強化している。
Recent Industry Developments in 脳体幹オキシメーター市場
- 2026年3月:Medtronicは、Scientia Vascularを5.50億米ドルで買収する最終契約を締結し、脳血管アクセス技術をポートフォリオに追加した。脳オキシメーターに関する取引ではないものの、この取引はMedtronicの脳血管手術関連事業を強化し、INVOS脳/体性酸素モニタリングが使用される神経治療および急性期モニタリング領域全体での広範なワークフロー統合を後押しする。
- 2025年4月:Medtronicは、Retia MedicalのArgos心拍出量モニターに関する米国独占販売契約を締結し、急性期モニタリングポートフォリオに追加した。この組み合わせは、手術室およびICUにおける血行動態と局所酸素化管理を組み合わせたプロトコルをサポートすることで、INVOS脳オキシメトリーの使用例を補完する。
- 2024年10月:FDAは、組織酸素飽和度モニタリング分類のもとでEdwards Lifesciencesの脳自動調節指数(CAI)アルゴリズム(K240596)を認可した。この認可は、既存の近赤外分光モニタリングプラットフォームに臨床意思決定支援を追加するソフトウェアおよびアルゴリズムのアップグレードへの市場シフトを一層強めるものである。


脳体幹オキシメーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、近赤外分光センサーおよび関連モニタリングユニットを使用して、脳および体性組織の局所酸素飽和度を侵襲的に測定するために臨床現場で使用されるデバイスを対象としている。市場規模は、医療施設への販売に基づく金額ベースで示されている。
対象外の範囲:標準的なパルスオキシメーター、純粋なカプノグラフィーまたはEEGシステム、脳または体性rSO2センシングに使用されない消耗品、およびデバイス収益を生み出さない患者モニタリングサービスは除外する。
セグメンテーション概要
- タイプ別
- デュアルエミッター&デュアルディテクター
- シングルエミッター&デュアルディテクター
- その他のタイプ
- 用途別
- 心臓外科
- 血管外科
- 神経外科&外傷性脳損傷
- その他の用途
- 患者タイプ別
- 新生児
- 小児
- 成人
- エンドユーザー別
- 病院・クリニック
- 外来手術センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場関係者へのヒアリングを行う前に、初期需要コンテキストを構築し、実際的な境界を設定するために活用された。米国FDA医療機器データベース、手術件数および医療施設に関するシグナルを得るための米国メディケア・メディケイドサービスセンター、世界保健機関の保健統計、ならびに世界銀行の人口・医療支出シリーズなどの公開情報源を参照した。PubMedに収録された臨床文献も、脳および体性オキシメトリーが一般的に使用される場面と、時間の経過に伴う普及状況の変化を把握するために活用された。
商業面では、企業の年次報告、投資家向けプレゼンテーション、および信頼性の高い医療業界の報道が、製品の存在感、典型的なチャネル構造、および大まかな価格動向のマッピングに役立った。公開情報が乏しい場合には、企業財務および特許データベースをカバーする有料サブスクリプションを活用し、所有権の変更や技術的な焦点をクロスチェックした。ここに挙げたソースは例示的なものであり、最終データセットの収集、検証、および明確化のために追加の公開情報源やサブスクリプションも使用した。
一次インタビューおよびサーベイ
一次調査は、病院の調達担当者、手術室およびICU環境の臨床医、販売代理店、ならびにデバイスメーカーの製品・商業担当マネージャーへのインタビューおよび構造化アンケートを中心に実施し、日常的な業務上の制約に照らして前提条件を検証した。グローバル市場においては、成熟した医療システムと発展途上の医療システムの双方でインプットを検証し、手術件数の構成、センサーの典型的な付帯率、交換サイクル、ならびにテンダリングおよび契約によって異なる価格慣行に焦点を当てた質問を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:14% | アジア太平洋:43% |
| 中位層:56% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:34% |
| 中小規模プレイヤー:14% | マネージャー:48% | 南北アメリカ:23% |
市場規模算定と予測
規模算定モデルは、主要な適用領域(心臓外科や血管外科など)における手術件数を、予想される普及率および使用強度を用いてアドレス可能なモニタリングプールに変換するトップダウン構築から始まる。需要プールが形成されると、典型的なシステム価格とセンサー使用パターンを用いて金額に換算し、病院、クリニック、外来手術センターにわたるエンドユーザー構成によって調整される。
アウトプットを現実に即したものに保つため、チャネルからのユニット設置数に関するフィードバック、サンプリングされた平均販売価格、および設置ベースに紐づいた使い捨てセンサーの推定消費量を含む選択的なボトムアップ近似値をチェックとして実施する。モデル追跡されるインプットには、地域別の外科手術件数、ICUおよび手術室のベッド稼働状況シグナル、関連する場合の新生児・小児手術の割合、モニターの交換・アップグレードサイクル、ならびに契約および為替変動によって生じる地域別価格差が含まれる。予測はシナリオ分析を用いて構築され、ベースケースは一次回答者が手術件数の回復、新たな医療施設での普及、および価格圧力について予測する内容に基づいて調整される。小規模地域でボトムアップチェックが不完全な場合は、代理指標を使用し、地域合計がグローバル需要ロジックと整合するよう再調整する。
データ検証と更新サイクル
アウトプットは、手術トレンドの方向性、臨床ガイドラインや文献におけるデバイス普及の参照、ならびに患者タイプおよびエンドユーザー区分間の整合性といった独立したシグナルとのクロスチェックを通じて検証される。外れ値は複数のアナリストステップを経てレビューされ、数値が高すぎるまたは低すぎると判断された場合は、特定のインプット変数まで前提条件を遡り、フォローアップのアウリーチで再検証する。
レポートは年次で更新され、主要な規制措置、価格ショック、または臨床実践パターンの大幅な変化など、重要なイベントが発生した場合には中間更新が行われる。納品前には最終レビューが実施され、市場規模、前提条件、および近期予測が入手可能な最新情報を反映していることが確認される。
Mordor Intelligenceの脳体性オキシメーター市場規模と他の公表推計値との比較
成長の方向性が類似しているように見える場合でも、同一のデバイスカテゴリーに対して異なる市場規模が公表されることが多い。主な要因は、収益として何を計上するか、製品セットの定義がどれほど厳密か、そして推計が臨床活動に基づいているか、より広範な業界の見解から延長されているかである。
表は公表値の間に明確な乖離があることを示しており、Mordor Intelligenceのモデルでは、一般的な患者モニタリングプラットフォームや標準的なパルスオキシメトリーの収益を束ねるのではなく、rSO2測定に使用される脳および体性オキシメーターモニタリング機器と直接関連するセンシングコポーネントのみに合計を限定している。乖離はまた、ソースがベースイヤーの整合をどのように処理するか、新たな医療施設に対してより速い普及ランプを適用するかどうか、および手術件数の構成、エンドユーザーの購買サイクル、地域別の為替タイミングを一貫してクロスチェックせずに価格を繰り越す方法からも生じている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 215.56 ミリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 232.84 ミリオン 米ドル(2025年) | 異なるベースイヤーを用いたより広範な脳オキシメトリーモニタリングの枠組みを採用しており、対象範囲には脳および体性rSO2デバイス販売を超えた隣接するモニタリング収益が含まれる可能性があり、開始値が上方にシフトしている。 |
| 業界速報B | 239.40 ミリオン 米ドル(2024年) | 値はより早い年に基づいており、通常は高水準の市場価値として提示されており、手術件数、センサー使用強度、および為替タイミングが地域間でどのように検証されたかについての可視性が限られている。 |
3つの数値を比較すると、乖離の大部分は年次の整合と製品・収益範囲の定義の厳密さによって説明され、次いで普及率と価格の繰り越し方法によるものである。前提条件を手術主導の需要シグナルに遡及可能な形で維持し、サプライヤーおよびチャネルのインプットで検証することにより、最終的な数値は再現が実際的であり、計画上の議論において説明しやすいものとなっている。


レポートで回答される主要な質問
脳体性オキシメーター市場の現在の価値はいくらですか?
脳体性オキシメーター市場は2026年に2億1,556万米ドルと評価されています。
2031年に向けて脳体性オキシメーターの需要はどのくらいの速さで成長しますか?
販売は年平均成長率(CAGR)6.14%で増加し、2031年までに2億9,033万米ドルに達すると予測されています。
最も大きな収益を生み出している用途はどれですか?
心臓外科が2025年のグローバル収益の44.90%を占めてリードしています。
最も急速に拡大している患者グループはどれですか?
新生児モニタリングが特化センサーに支えられて最高の8.19%CAGRを記録しています。
最も強い成長見通しを提供している地域はどこですか?
アジア太平洋地域が手術件数の増加とインフラ投資に牽引されて7.10%CAGRを記録しています。
主要サプライヤーはどこですか?
Masimo、Medtronic、Edwards Lifesciencesが競合分野をリードしており、ArtinisやNIRxなどの専門革新企業がモメンタムを獲得しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
