
カナダ ヒートポンプ 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
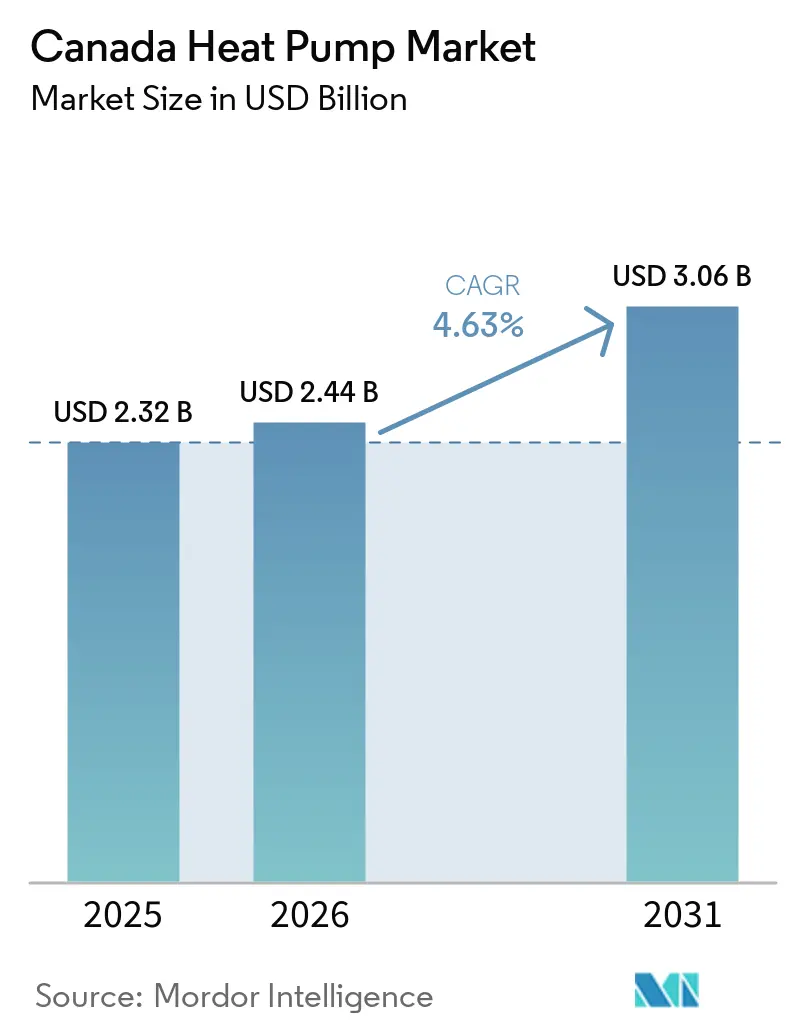
| 基準年の市場規模 (2025) | 2.32 十億米ドル |
| 市場規模 (2026) | 2.44 十億米ドル |
| 市場規模 (2031) | 3.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.63 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ ヒートポンプ 市場分析
カナダ ヒートポンプ 市場規模は、2025年に2.32 ビリオン 米ドル、2026年に2.44 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 4.63%で成長し、2031年までに3.06 ビリオン 米ドルに達する見込みです。連邦および州の脱炭素化義務の高まりにより、建設業者は低炭素電力へと誘導されており、ヒートポンプは新築における最も明確なコンプライアンス手段となっています。国家インセンティブプログラムのもとですでに28万台以上が設置されており、大西洋岸カナダでは3世帯に1世帯に迫る普及率が記録されています。技術の進歩により、−28℃まで定格容量での暖房が可能となり、プレーリーおよび北部気候における長年のパフォーマンス上の懸念が緩和されています。同時に、電気式ヒートポンプとガス炉を組み合わせたハイブリッド構成が、特に高負荷州においてグリッド容量の制限を超えることなくバックアップ暖房を求める住宅所有者の間で支持を集めています。
主要レポートのポイント
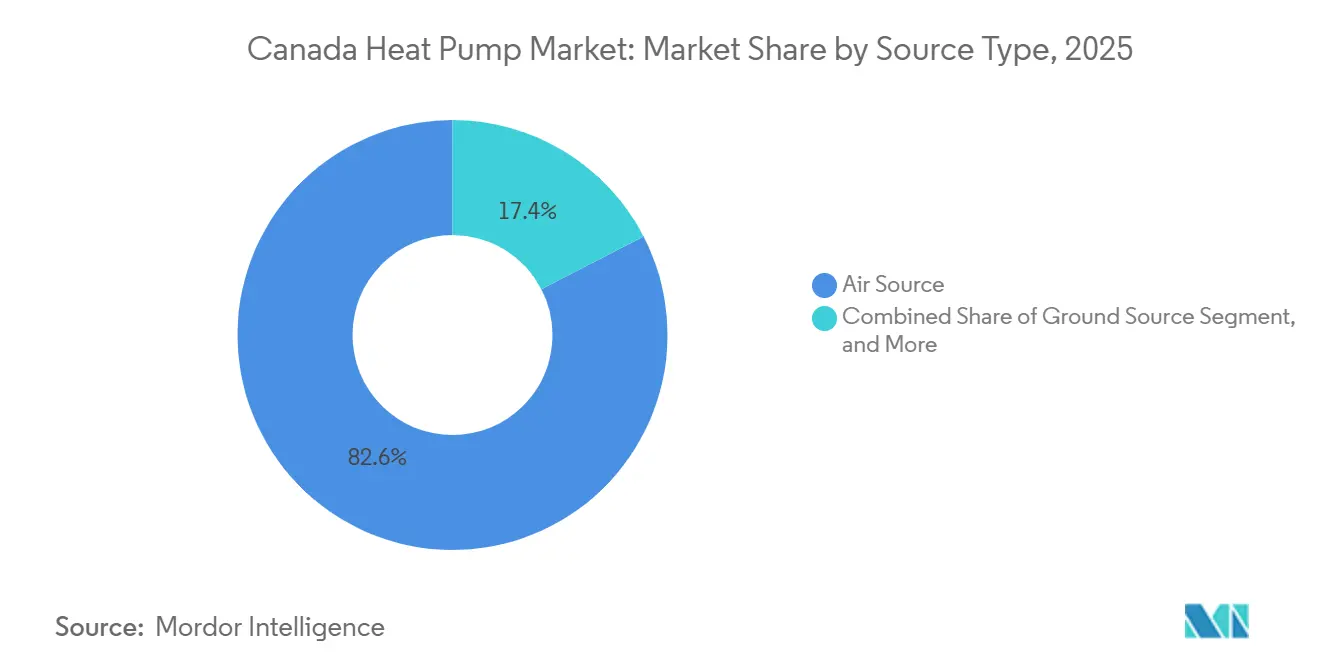
- 熱源タイプ別では、空気熱源システムが2025年に82.58%の収益シェアを占め、ハイブリッド構成は2031年にかけてCAGR 5.17%で拡大すると予測されています。
- 技術別では、空気対空気ソリューションが2025年のカナダ ヒートポンプ 市場シェアの58.12%を占め、空気対水システムは2031年にかけてCAGR 5.02%で成長する見通しです。
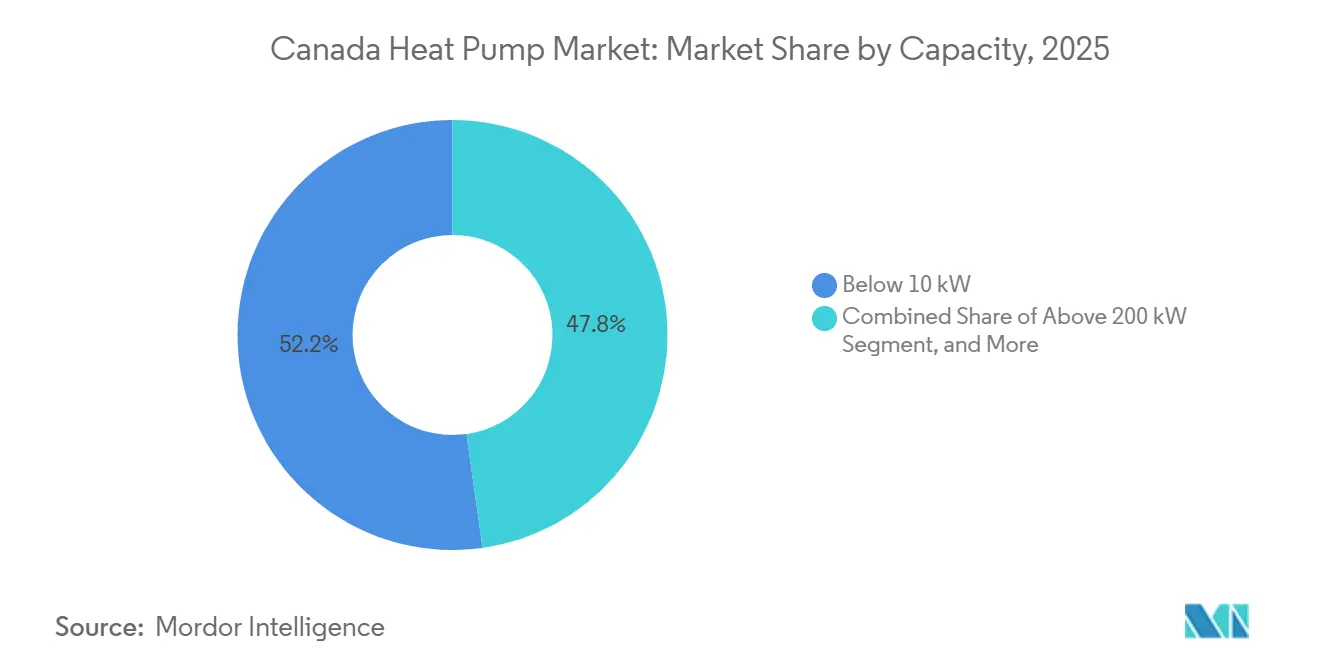
- 容量別では、10kW未満のユニットが2025年のカナダ ヒートポンプ 市場規模の52.23%を占めましたが、中間帯の50〜200kWは2026〜2031年にかけてCAGR 4.84%で拡大しています。
- 用途別では、空間暖房が2025年に46.07%のシェアを占め、家庭用給湯は2031年に向けてCAGR 4.87%で進展しています。
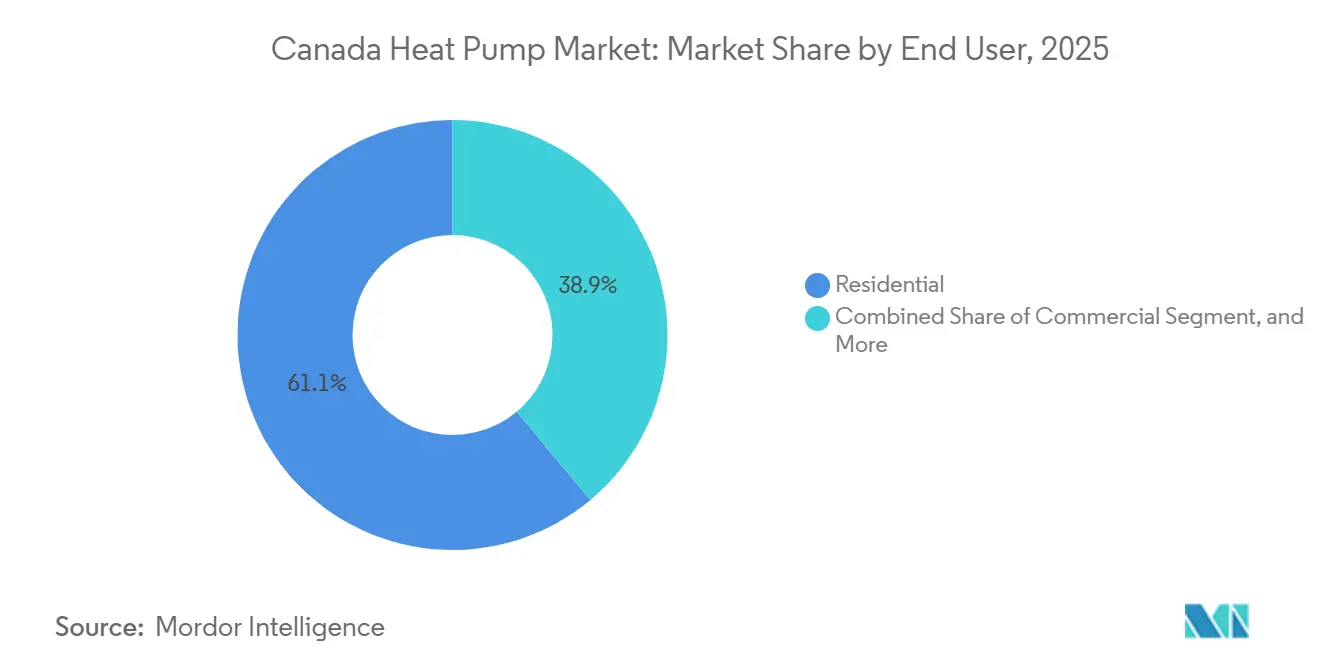
- エンドユーザー別では、住宅セグメントが2025年に61.09%のシェアを保持し、商業用設置は2031年にかけてCAGR 4.78%で増加すると予測されています。
- 設置別では、改修工事が2025年の導入件数の67.83%を占め、新築設置は2031年にかけてCAGR 5.08%で予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府インセンティブと脱炭素化義務 | +1.2% | 全国、大西洋岸カナダ・ブリティッシュコロンビア州・オンタリオ州・ケベック州で最大 | 中期(2〜4年) |
| エネルギー価格上昇によるコスト削減採用の促進 | +0.9% | 大西洋岸諸州およびオンタリオ州 | 短期(2年以内) |
| 寒冷気候向けヒートポンプ性能の改善 | +0.8% | プレーリー諸州および北部準州 | 長期(4年以上) |
| 化石燃料暖房コストを引き上げる州の炭素価格制度 | +0.7% | ブリティッシュコロンビア州、ケベック州、オンタリオ州、アルバータ州 | 中期(2〜4年) |
| HVAC負荷向けスマートグリッド需要応答インセンティブ | +0.4% | オンタリオ州、ブリティッシュコロンビア州、ケベック州 | 長期(4年以上) |
| 2025年HFCフェーズダウンに先立つ自然冷媒の採用 | +0.3% | 全国、ブリティッシュコロンビア州およびオンタリオ州での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府のインセンティブと脱炭素化義務
カナダ・グリーナーホームズプログラムのリベートは2020年以降28万台以上の設置を補助しており、最近の調査では購入者の60%が少なくとも1つのインセンティブを利用したことが示されいます。2025年国家建築基準は6段階の温室効果ガス排出ティアを導入しており、水力発電が豊富な州は電気式ヒートポンプを選択するだけでレベルAのコンプライアンスを達成できます。[1]ブリティッシュコロンビア州やケベック州などの州はすでに上位ティアの採用意向を示しており、カナダ ヒートポンプ 市場に予測可能な政策の見通しを与えています。建物排出量を制限する市条例と相まって、これらの規制は開発業者を後からの改修ではなく先行的な電化へと誘導しています。
エネルギー価格上昇によるコスト削減採用の促進
大西洋岸の世帯は、燃料サーチャージと世界的な石油価格の変動が年間運用コストを電気代の代替手段を上回る水準に押し上げるにつれ、暖房用石油からヒートポンプへと移行しています。州の公益事業者は連邦リベートに上乗せしており、場合によっては初期費用の節約が50%に達することもあります。オンタリオ州では、時間帯別料金と需要応答支払いのパイロット事業が回収期間を短縮し、カナダ ヒートポンプ 市場がガス主体の郊外へ浸透するのを後押ししています。[2]
寒冷気候向けヒートポンプ性能の改善
強化蒸気噴射を備えた可変速コンプレッサーは、現在−15℃まで定格出力を維持し、−28℃まで有効な暖房を提供します。MitsubishiのEcodan Proは−20℃で60℃の温水を供給し、ラジエーター設備を持つ建物での改修機会を開拓しています。この技術的飛躍により、オーナーの満足度は91%に上昇し、カナダ ヒートポンプ 市場に対する口コミの信頼性が高まっています。[3]
化石燃料暖房コストを引き上げる州の炭素価格制度
ブリティッシュコロンビア州の炭素税は2024年に1トンあたりCAD 80(62.4 米ドル)に引き上げられ、ガス料金に1m³あたりCAD 0.18(0.14 米ドル)が加算され、電気システムとのコスト均衡が傾いています。ケベック州の連携キャップアンドトレード制度とアルバータ州の排出強度規制も同様の価格シグナルをもたらしています。炭素賦課金が毎年増加するにつれ、カナダ ヒートポンプ 市場は不確実な化石燃料支出に直面する建物オーナーにとって最適なヘッジ戦略となっています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期設備・設置コスト | -0.6% | リベートが限られるプレーリー諸州および準州 | 短期(2年以内) |
| 認定設置業者の熟練労働力不足 | -0.5% | 全国、農村部および遠隔地で深刻 | 中期(2〜4年) |
| 冬季ピーク時の電力グリッド容量の制約 | -0.3% | オンタリオ州、アルバータ州、サスカチュワン州 | 長期(4年以上) |
| 寒冷気候性能に関する消費の誤解 | -0.2% | プレーリー諸州および北部準州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期設備・設置コスト
空気熱源システムの設置費用はCAD 5,000〜CAD 25,000(6,400〜32,000 米ドル)、地中熱源プロジェクトはCAD 40,000(51,200 米ドル)に達し、リベートがあっても多くのプレーリー世帯の導入を妨げています。[4]空気対水パッケージはバッファータンクと温水制御装置のためにさらに20〜40%のプレミアムが加算されます。A2L冷媒の安全機能と技術者認定が材料・労務コストを増加させ、補助金の積み上げが薄い地域ではカナダ ヒートポンプ 市場の勢いを鈍化させています。
認定設置業者の熟練労働力不足
A2L資格を持つ技術者の全国的な人材プールは需要に追いつかず、都市部のリードタイムは16週間に延び、農村部のプロジェクト予算は出張費の上乗せにより膨らんでいます。見習い制度の拡充と連邦訓練助成金が進行中ですが、ほとんどの新規参入者は2027年まで現場対応能力に達しない見込みです。このボトルネックは高度な空気対水および自然冷媒システムの普及を制限し、カナダ ヒートポンプ 市場の近期成長に上限を設けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
熱源タイプ別:
空気熱源の優位性とハイブリッドの加速空気熱源ユニットは低コストと容易な許可取得により2025年に82.58%のシェアを占めました。ガス炉と連携したハイブリッド空気熱源システムは、排出量を削減しながら極寒時の暖房を確保するため、CAGR 5.17%で成長すると予測されています。水熱源および地中熱源構成はニッチながら、トロントの湖水ループ統合のような地域エネルギーサイトにとって魅力的であり、カナダ ヒートポンプ 市場が高密度都市中心部でいかにスケールできるかを示しています。季節COPが4.0を超える地中熱システムは、世代を超えて持続するボアフィールドへの投資を厭わない農村キャンパスや新規分譲地に訴求します。ハイブリッドの受容は、−10℃付近でのデュアル燃料切り替えがコスト削減目標を達成しながら炭素集約型グリッドへの過負荷を回避するアルバータ州とサスカチュワン州で最も強くなっています。
新基準のティアCおよびDはこれらの妥協点を認め、カナダ ヒートポンプ 市場内でハイブリッドに構造的な開口部を創出しています。このセグメントの将来はグリッド脱炭素化のペースと炭素価格の軌跡にかかっています。プレーリーの公益事業者が風力・太陽光の拡大によりグリッド排出量を大幅に削減すれば、完全電気式空気熱源がハイブリッドを駆逐する可能性があります。逆に、グリッドの脱炭素化が遅れるか、ガス価格の変動が続けば、ハイブリッドの出荷は堅調を維持するでしょう。いずれのシナリオでも、毎年少なくとも20モデルの空気熱源モデルがリベート適格リストに掲載され続け、カナダ ヒートポンプ 市場の視認性が確保されます。



技術別:
商業改修における空気対水の台頭空気対空気ソリューションは2025年収益の58.12%を供給し、ダクト式および非ダクト式住宅改修で支持されています。しかし空気対水設計は、商業不動産オーナーがラジエーターシステムを維持するために60〜70℃の出口温水を求めるため、CAGR 5.02%で進展しています。バンクーバーの575V空気対水地域プロジェクトとJohnson Controlsのコンドミニアム開発は、温水の柔軟性と低炭素目標が融合したときにカナダ ヒートポンプ 市場規模がいかに拡大するかを示しています。[5]
水対水地中ループは機関キャンパスに適していますが、掘削ロジスティクスが広範な普及を制限しています。将来の基準ティアは高い出口温水温度を評価し、メーカーは現在−20℃で60℃供給に対応したカスケードコンプレッサーをリリースしています。この進化により、炭素税と市条例がガスボイラーにペナルティを課す州において、空気対水はプレミアム改修経路として位置づけられます。特にR32とR290を用いた冷媒革新の継続により、初期コストの差が縮小し、カナダ ヒートポンプ 市場における温水システムのシェアが強化されるでしょう。
容量別:
小型住宅用ユニットが主導、中型商業用が加速10kW未満のモデルが2025年設置件数の52.23%を占め、ダクトレスミニスプリットを採用する一戸建て住宅をカバーしています。50〜200kWの中型ユニットは出荷量の9%に過ぎませんが、集合住宅や軽商業ビルが地域排出規制を満たすために老朽化したボイラーを交換するため、CAGR 4.84%で増加すると予測されています。2026年に施行される連邦最低COP規制により高効率設計が義務付けられ、中型セグメントのカナダ ヒートポンプ 市場規模が拡大します。
ViessmannとBoschの−30℃対応製品は北部準州の対応可能需要を拡大します。新築高層賃貸住宅の建設業者は共有100kWモジュールを大型化して負荷多様性を活用し、個別暖炉に対するライフサイクルコストを削減できます。需要応答収益の積み上げがさらに回収期間を改善し、2031年にかけてカナダ ヒートポンプ 市場の商業用主力として中型容量を確立します。

用途別:
空間暖房が主導、給湯がシェアを拡大空間暖房は2025年収益の46.07%を提供し、カナダの気候の厳しさからコアであり続けています。しかし家庭用・衛生用給湯ユニットは、空気対水パッケージが1台の屋外ユニットから放射ループと飲料水タンクに供給するため、CAGR 4.87%で最速の成長を記録しています。Samsungの冷却廃熱を再利用するオールインワンモデルは、カナダ ヒートポンプ 市場内での給湯普及を推進する技術的進歩を示しています。
SoteckのCOP 3.0超の80℃乳業ラインなどの産業プロセスプロジェクトは、新興の高温ニッチの可能性を示唆しています。政策も焦点を移しており、建築基準は現在給湯を運用上の温室効果ガス制限に算入し、開発業者を多目的設備へと誘導しています。公益事業者がオフピーク時間帯別料金を精緻化するにつれ、オフピーク時間帯に給湯をバッファリングすることでコストがさらに削減され、カナダ ヒートポンプ 市場における家庭用給湯システムのシェア成長が確固たるものとなります。
エンドユーザー別:
住宅が主導、商業が上回る成長住宅セグメントは2025年のカナダ ヒートポンプ 市場シェアの61.09%を占め、一戸建て改修を対象とした連邦・州のリベートの強い牽引力を反映しています。住宅所有者は老朽化した暖炉をダクトレスミニスプリットや−25℃まで定格容量を維持できる寒冷気候対応ダクト式システムに交換しており、スマートサーモスタット接続により冬季の電気代を削減する新興の需要応答プログラムへの参加が可能となっています。エネルギーアドバイザーも、低いガス価格がまだ魅力的なプレーリーの町でハイブリッド空気熱源ソリューションを推進していますが、炭素賦課金により完全化石燃料暖房のコスト最適性は失われています。しかし商業分野は、オフィス、学校、複合用途タワーが2026年から新規ガスボイラーを締め出す市の温室効果ガス制限に備えるため、CAGR 4.78%で最速の拡大を記録しています。建物オーナーは壁を壊すことなく既存のラジエーターに60℃の温水を供給できるモジュール式50〜200kW空気対水パッケージを好み、深い外皮改修よりもリスクの低い経路を得ています。
バンクーバーとトロントの複合用途開発は、1つの中央プラントが住宅、小売、機関の負荷を賄えることを証明し、資産利用率とプロジェクトIRRを改善しています。産業需要はまだ控えめですが、乳業、醸造所、食品加工業者がCOP 3.0超で80℃のプロセス温水を供給するR1233zdユニットを試験導入しており、将来の成長ポケットを示唆しています。すべてのエンドユーザーにわたり、設置業者不足によりピークシーズンのリードタイムが10〜16週間に延長していると請負業者は報告しており、一部のプロジェクトはリベート期間を過ぎてしまい、関係者は1年前から設備を予約するよう促されています。これらのダイナミクスが合わさって、初期価格を超えたライフサイクル価値提案を高め、すべての顧客クラスにおける電化暖房への長期的な牽引力を強化しています。
設置別:
改修が主導、新築が勢いを増す改修プロジェクトは2025年のカナダ ヒートポンプ 市場規模の67.83%を占めました。これは、耐用年数に近づいている石油・ガスシステムの膨大な既存ストックによるものです。住宅所有者と施設管理者は初期費用の最大半分を相殺できる積み上げリベートを活用しており、建築基準の改正により大規模なHVAC交換は「改修」に分類され、設備交換時に高い効率ティアを満たすことが義務付けられています。請負業者は古い住宅への迅速な設置にダクトレスミニスプリットを活用していますが、オーナーが需要応答収益と組み合わせた全館快適性を求める場合はダクト式寒冷気候システムを指定することが増えています。新築用途は基盤が小さいものの、開発業者がコストのかかる外皮アップグレードなしにレベルB以上の温室効果ガスティアを満たす最確実な経路としてヒートポンプを採用するため、CAGR 5.08%で増加すると予測されています。冷媒配管と温水供給用に事前配線されたプレハブ壁組立品は現場労務を削減し、モジュール式および中層プロジェクトのスケジュールを短縮します。
ほぼゼロ炭素グリッドを持つ州では、基準担当者が空気熱源または空気対水ユニットに最大ポイントを付与する規定コンプライアンスパッケージを推奨することが多く、代替暖房技術の魅力を低下させています。建設業者はまた、住宅を「完全電化・ネットゼロ対応」とラベル付けするマーケティング上の優位性を重視しており、急成長する郊外では販売価格プレミアムが得られます。オフピーク給湯を評価する公益事業者の時間帯別料金と相まって、これらの要因は新築住宅分譲地における完全電化ベースラインへの明確な移行経路を設定しています。予測期間中、老朽化したボイラーが段階的に廃止されるにつれて改修量は高水準を維持すると予測されますが、新築設置のシェアは着実に上昇し、カナダ ヒートポンプ 市場全体でよりバランスの取れた需要構成が生まれるでしょう。
地域分析
大西洋岸カナダは、暖房用石油の代替、手厚いリベート、および運用コストを石油バーナーを下回る水準に引き下げるグリッドの脱炭素化により、国内最高の一人当たり普及率を記録しています。ノバスコシア州だけで連邦プログラムのもと32,396台が設置され、顧客の節約が迅速な口コミ紹介につながり地域の勢いを維持しています。オンタリオ州は104,446台の設置で絶対量をリードしていますが、広範なガスインフラが普及を抑制しており、グリッドのピーク需要懸念からIESOはスマート接続システムの経済性を高める冬季負荷削減インセンティブのパイロット事業を実施しています。
ブリティッシュコロンビア州は1トンあたりCAD 80(62.4 米ドル)の炭素税とゼロカーボンステップコードを組み合わせ、ガスが既に供給されている地域でも建設業者を電気システムへと誘導しています。バンクーバーの2025年から50,000平方フィートを超える建物に排出上限を課す条例は、カナダ ヒートポンプ 市場の商業パイプラインを引き締めています。ケベック州は2025年までに69,321台を追加し、ほぼゼロ炭素の水力グリッドを持つことから、ガス管が存在する場所では一戸建て空気熱源リベートを差し控え、高密度郊外における集合住宅と地中熱源の普及を間接的に促進しています。
プレーリー諸州は混在したシグナルを示しています。マニトバ州の水力グリドは電化を支援していますが、低いガス価格が普及を遅らせ、ハイブリッドが人気を維持しています。アルバータ州とサスカチュワン州は電力の炭素集約度が高く、国内最低のヒートポンプ普及率となっており、カナダ ヒートポンプ 市場をデュアル燃料プレーとして位置づけています。北部準州は厳しい寒冷と軽油発電に直面しており、特殊な寒冷気候ユニットまたは最終的に基本熱負荷を電化できるコミュニティ太陽光・蓄電マイクログリッドに限定されています。
競合環境
市場集中度
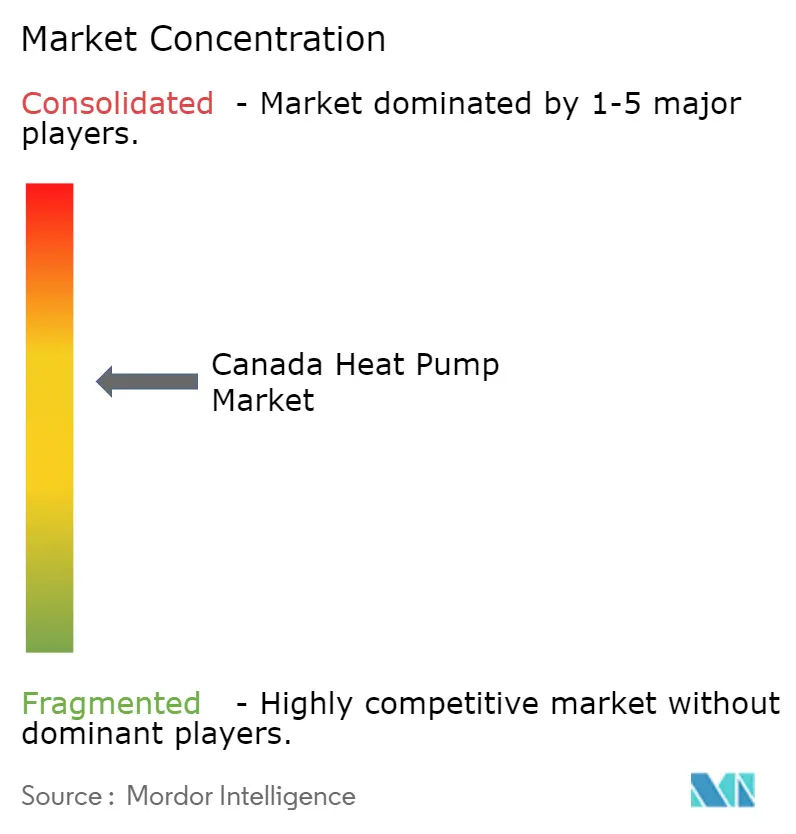
グローバル大手と地域専門業者が適度に分散した市場で競い合っています。Daikinの2026年3月の北米初の住宅用R290ユニット発売は同社を冷媒移行のフロントランナーとして位置づけ、Mitsubishi ElectricのEcodan Proは−28℃定格で寒冷気候の温水改修を標的としています。Johnson Controls、Trane、CarrierはOpenADRに対応した需要応答対応コントロールに投資し、公益事業者が冬季ピークを削減し建物オーナーに新たな収益源を提供できるようにしています。
WaterFurnaceやClimateMasterなどの地熱サプライヤーは長寿命の地下ループを必要とするキャンパスや農村の邸宅に対応しており、地元のイノベーターであるArctic Heat PumpsはCAD −30℃地域向けのコスト効率の高い強化蒸気噴射製品を販売しています。VitalisなどのCO₂新興サプライヤーは商業冷凍との融合を視野に入れており、コモディティCO₂価格が安定すればカナダ ヒートポンプ 市場を混乱させる可能性があります。
戦略はローカライゼーションに収束しています。PanasonicのEMCOとの流通契約は全国のサービスカバレッジを拡大し、BoschはカナダのコードにU.S. AIMアクト準拠のR-454Bシステムを再パッケージ化し、LGのR32モノブロックは冷媒回路を屋外に封入することで温水設置を簡素化し、A2L訓練のギャップに直面する設置業者にとって恩恵となっています。上位5社は2025年出荷量の約55%を占め、適度な集中度を示しながらもニッチな挑戦者に活発な余地があることを示しています。
カナダ ヒートポンプ 産業リーダー
-
Mitsubishi Electric Corporation
-
Daikin Industries Ltd.
-
Carrier Corporation
-
LG Electronics Inc.
-
Bosch Thermotechnology (GmbH)
- 注:主要企業の掲載順は順位を示すものではありません。
カナダヒートポンプ市場 このレポートでカバーされる企業
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- Carrier Corporation
- Trane Technologies plc
- Johnson Controls International plc
- Lennox International Inc.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Panasonic Corporation
- Fujitsu General Ltd.
- NIBE Industrier AB
- Glen Dimplex Group
- Stiebel Eltron GmbH & Co. KG
- Bosch Thermotechnology GmbH
- Rheem Manufacturing Company
- WaterFurnace International Inc.
- ClimateMaster Inc.
- Enertech Global LLC
- Viessmann Climate Solutions SE
- Arctic Heat Pumps Inc.
最近の産業開発事情 カナダヒートポンプ市場
- 2026年3月:Mitsubishi Electricが−28℃・出口温水60℃対応のEcodan Pro空気対水シリーズを発表。
- 2026年3月:Daikinが連邦効率規制に先立ち住宅用R290ヒートポンプを発売。
- 2026年1月:Samsungが−25℃以下の気候向けに暖房・冷房・家庭用給湯を統合したEHS オールインワンユニットを発売。
- 2026年1月:2025年国家建築基準およびエネルギー基準が施行され、運用温室効果ガスティアA〜Fが組み込まれた。
カナダヒートポンプ市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、カナダヒートポンプ市場を、住宅・商業・産業・公共施設における空調または衛生給湯用途向けに販売された、工場製造の空気熱源・水熱源・地中熱源ヒートポンプユニットの米ドル建て売上高の総体として定義する。
スコープ除外:ウィンドウ型エアコン/ヒートポンプ複合機およびポータブル電気スペースヒーターは集計対象外とする。
セグメンテーション概要
- 熱源タイプ別
- 空気熱源
- 水熱源
- 地中熱源
- ハイブリッド
- 技術別
- 空気対空気
- 空気対水
- 水対水
- 地中対水
- 容量別
- 10kW未満
- 10〜50kW
- 50〜200kW
- 200kW超
- 用途別
- 空間暖房
- 空間冷房
- 家庭用・衛生用給湯
- 産業・プロセス加熱
- その他の用途
- エンドユーザー別
- 住宅
- 商業
- 産業
- 設置別
- 新規設置
- 改修
詳細調査方法論とデータ検証
一次調査
当社アナリストは、メーカーの販売責任者、大西洋岸諸州およびプレーリー地方で活動するインストーラーネットワーク、ならびにオンタリオ州およびブリテッシュコロンビア州のリベートスキームを管轄する担当官と定期的なインタビューおよび簡易アンケートを実施している。これらの対話を通じて、リベート利用状況、改修工事比率、および当社モデルの基礎となる寒冷地性能の前提条件を実態に即して検証している。
デスクリサーチ
カナダ天然資源省、カナダ統計局の関税コード、カナダ環境・気候変動省のリベートダッシュボード、および州営電力会社の申告データなどのオープンデータセットを活用し、ユニット流入量および平均販売価格を算定している。国際エネルギー機関の寒冷地性能テーブルおよびQuestelを通じて収集した特許クラスターは、将来の効率向上を示唆するシグナルとして活用している。
企業の有価証券報告書(10-K)、新規株式公開目論見書、および投資家向けプレゼンテーションは価格帯の把握に活用し、Dow Jones Factivaを通じたニュースフィードは補助金の開始および規制動向の把握に役立てている。引用した情報源は例示であり、データ収集・検証・詳細把握には多数の追加的な公開・有料リソースを活用している。
市場規模算定と予測
2024年基準年の収益プールは、輸入統計と連邦リベート償還実績のトップダウン統合によって再構築され、整合性確保のためサンプリングされたサプライヤーの受注データと照合される。インストーラーの施工量に現行の平均販売価格を乗じたボトムアップによる検証を行い、州別の内訳を精緻化している。
モデルの主要ドライバーには、住宅改修許可件数、暖房度日数のトレンド、州別電力料金、住戸あたりの平均設置容量、およびリベート利用率の推移が含まれる。予測は多変量回帰分析によって行い、炭素規制の強化に連動するアップサイドをシナリオ分析で枠組みしている。ボトムアップの粒度に不足がある場合は、隣接する州のデータ系列の補間および専門家意見の再確認によって補完している。
データ検証と更新サイクル
Mordorのアナリストは自動異常スキャンを実施し、独立した出荷トラッカーおよび電力会社の電化目標と出力結果を比較し、承認前に外れ値をソースと再確認している。各調査は二段階のピアレビューを経る。数値は年次で更新し、主な政策または技術上の事象が発生した際には中間アップデートを発行する。
カナダヒートポンプ基準値が精査に耐える理由
公表されている推計値はしばしば乖離するが、その主な原因は各社のスコープ設定、価格体系、および更新タイミングの相違にある。
ここでの主要な乖離要因としては、産業用設置を集計対象に含めるか否か、平均販売価格の算出方法、通貨換算日、および2025年4月に発効した連邦リベートの拡充措置の取り扱いが挙げられる。Mordorの厳格なスコープ管理、リアルタイムの平均販売価格追跡、および年次更新サイクルにより、これらの乖離を抑制している。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要な乖離要因 |
|---|---|---|
| 2.32 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 1.62 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | 空気熱源ユニットのみを対象とし、小売チェーンの平均販売価格を使用 |
| 1.59 ビリオン 米ドル(2024年) | 業界団体B | 産業用需要を除外し、固定レート1カナダドル=0.70米ドルを適用 |
| 2.24 ビリオン 米ドル(2024年) | 地域コンサタンシーC | 購買意向調査に依拠し、2025年4月のリベート上乗せ分を除外 |
この比較は、スコープの狭小化、静的な価格設定、または時代遅れの政策インプットが他社の合計値を圧縮する仕組みを示している。Mordor Intelligenceは、すべての数値を追跡可能な変数と再現可能なステップに紐付けた、バランスの取れた透明性の高い基準値を提供し、意思決定者に信頼性の高い参照点を提供している。
レポートで回答される主要な質問
2031年までのカナダ ヒートポンプ 市場の予測金額は?
市場は2031年までに3.06 ビリオン 米ドルに達すると予測されています。
カナダ ヒートポンプ 市場は2026年から2031年にかけてどのくらいの速度で成長すると予測されていますか?
予測期間中にCAGR 4.63%で拡大する見込みです。
商業改修で注目を集めているヒートポンプ技術はどれですか?
空気対水システムは、既存のラジエーター向けに60〜70℃の温水を供給するため、CAGR 5.02%で進展しています。
プレーリー諸州でハイブリッドヒートポンプが人気な理由は何ですか?
デュアル燃料システムは、極寒時にガスに切り替えることでコストと炭素削減のバランスを取り、グリッドへの負担を回避します。
新築採用を最も直接的に支援する政策変更は何ですか?
2025年国家建築基準は、電気式ヒートポンプを準拠ソリューションとして優遇する温室効果ガスティアを導入しています。
商業ビルで最も急速に拡大している容量帯はどれですか?
50〜200kWセグメントは、オフィスやコンドミニアムが集中型ヒートポンプでボイラーを交換するため、CAGR 4.84%で成長しています。