
Größe und Marktanteil des kanadischen Wärmepumpenmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
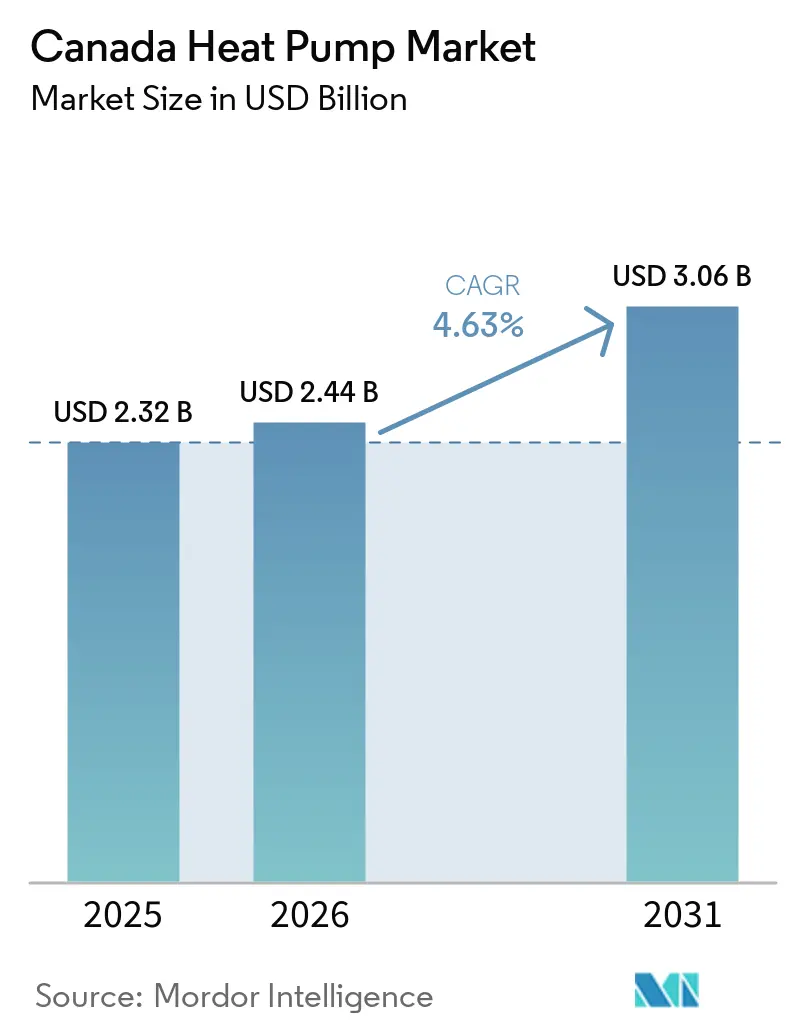
| Marktgröße im Basisjahr (2025) | 2.32 Milliarden US-Dollar |
| Marktgröße (2026) | 2.44 Milliarden US-Dollar |
| Marktgröße (2031) | 3.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.63 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Wärmepumpenmarkts von Mordor Intelligence
Die Größe des kanadischen Wärmepumpenmarkts wird für 2025 auf 2,32 Milliarden USD, für 2026 auf 2,44 Milliarden USD geschätzt und soll bis 2031 einen Wert von 3,06 Milliarden USD erreichen, mit einer CAGR von 4,63 % im Zeitraum 2026 bis 2031. Zunehmende Dekarbonisierungsauflagen auf Bundes- und Provinzebene lenken Bauherren hin zu kohlenstoffarmer Elektrizität und machen Wärmepumpen zur unkomplizierten Compliance-Option im Neubau. Mehr als 280.000 Einheiten wurden bereits im Rahmen nationaler Förderprogramme installiert, und in Atlantik-Kanada werden Durchdringungsraten von nahezu einem von drei Haushalten verzeichnet. Technologische Fortschritte ermöglichen eine Heizleistung mit voller Kapazität bis zu −28 °C, was langjährige Leistungsbedenken in den Prärie- und Nordregionen zerstreut. Gleichzeitig gewinnen Hybridkonfigurationen, die elektrische Wärmepumpen mit Gasöfen kombinieren, bei Hausbesitzern an Beliebtheit, die eine Reserveheizung wünschen, ohne die Netzkapazitätsgrenzen zu überschreiten – insbesondere in Provinzen mit hoher Last.
Wichtigste Erkenntnisse des Berichts
- Nach Quellentyp führten Luftquellensysteme im Jahr 2025 mit einem Umsatzanteil von 82,58 %, während Hybridkonfigurationen bis 2031 voraussichtlich mit einer CAGR von 5,17 % wachsen werden.
- Nach Technologie entfielen im Jahr 2025 58,12 % des Marktanteils des kanadischen Wärmepumpenmarkts auf Luft-zu-Luft-Lösungen, während Luft-zu-Wasser-Systeme bis 2031 mit einer CAGR von 5,02 % wachsen sollen.
- Nach Kapazität entfielen im Jahr 2025 52,23 % der Marktgröße des kanadischen Wärmepumpenmarkts auf Geräte unter 10 kW, während das mittlere Segment von 50–200 kW im Zeitraum 2026–2031 mit einer CAGR von 4,84 % wächst.
- Nach Anwendung dominierte die Raumheizung im Jahr 2025 mit einem Anteil von 46,07 %, und die Warmwasserbereitung für Haushalte schreitet bis 2031 mit einer CAGR von 4,87 % voran.
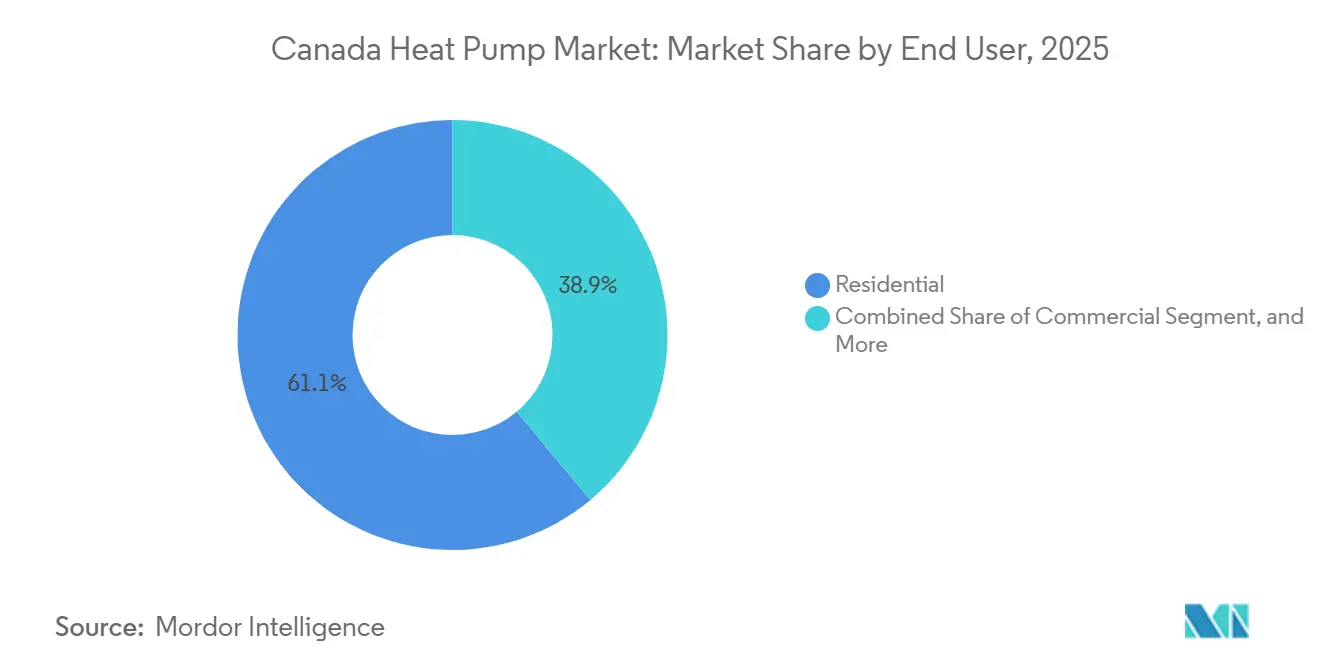
- Nach Endnutzer hielt das Wohnsegment im Jahr 2025 einen Anteil von 61,09 %, während gewerbliche Installationen bis 2031 voraussichtlich mit einer CAGR von 4,78 % wachsen werden.
- Nach Installation entfielen im Jahr 2025 67,83 % der Installationen auf Nachrüstungen, und Neubauten werden bis 2031 mit einer CAGR von 5,08 % prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Staatliche Anreize und Dekarbonisierungsauflagen | +1.2% | National, am stärksten in Atlantik-Kanada, British Columbia, Ontario, Quebec | Mittelfristig (2–4 Jahre) |
| Steigende Energiepreise treiben die Nachfrage nach Kosteneinsparungen | +0.9% | Atlantische Provinzen und Ontario | Kurzfristig (≤ 2 Jahre) |
| Verbesserungen der Wärmepumpenleistung in Kälteklimata | +0.8% | Prärie-Provinzen und nördliche Territorien | Langfristig (≥ 4 Jahre) |
| Provinzielle CO₂-Bepreisung erhöht die Heizkosten für fossile Brennstoffe | +0.7% | British Columbia, Quebec, Ontario, Alberta | Mittelfristig (2–4 Jahre) |
| Intelligente Netz-Nachfragesteuerungsanreize für HVAC-Lasten | +0.4% | Ontario, British Columbia, Quebec | Langfristig (≥ 4 Jahre) |
| Einführung natürlicher Kältemittel vor der HFKW-Ausstiegsphase 2025 | +0.3% | National, frühe Einführung in British Columbia und Ontario | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatliche Anreize und Dekarbonisierungsauflagen
Rückerstattungen im Rahmen der Canada Greener Homes-Programme haben seit 2020 mehr als 280.000 Einheiten subventioniert, und eine aktuelle Umfrage zeigt, dass 60 % der Käufer mindestens einen Anreiz in Anspruch genommen haben. Der Nationale Gebäudekodex 2025 führt sechs Treibhausgasstufen ein, die es wasserreichen Provinzen ermöglichen, die Konformitätsstufe A einfach durch die Wahl elektrischer Wärmepumpen zu erfüllen.[1] Provinzen wie British Columbia und Quebec signalisieren bereits die Absicht, höhere Stufen zu übernehmen, was dem kanadischen Wärmepumpenmarkt eine planbare politische Perspektive verschafft. In Verbindung mit kommunalen Satzungen, die Gebäudeemissionen begrenzen, veranlassen die Vorschriften Bauträger zu einer vorausschauenden Elektrifizierung, anstatt später nachzurüsten.
Steigende Energiepreise treiben die Nachfrage nach Kosteneinsparungen
Atlantische Haushalte sind von Heizöl auf Wärmepumpen umgestiegen, da Kraftstoffzuschläge und globale Ölpreisschwankungen die jährlichen Betriebskosten über die Kosten elektrischer Alternativen treiben. Provinzielle Versorgungsunternehmen ergänzen nun die Bundesrückerstattungen, was die Vorabersparnisse in einigen Fällen auf 50 % anhebt. In Ontario verkürzen zeitvariable Tarife und Pilotprogramme zur Nachfragesteuerung die Amortisationszeiten und helfen dem kanadischen Wärmepumpenmarkt, in gasdominierten Vororten Fuß zu fassen.[2]
Verbesserungen der Wärmepumpenleistung in Kälteklimata
Drehzahlvariable Verdichter mit verbesserter Dampfeinspritzung halten nun die Nennleistung bis -15 °C und eine nutzbare Heizleistung bis -28 °C aufrecht. Mitsubishi Electrics ecodan Pro liefert bei -20 °C Wasser mit 60 °C und eröffnet damit Nachrüstmöglichkeiten in Gebäuden mit Heizkörpern. Der technologische Sprung hat die Eigentümerzufriedenheit auf 91 % gesteigert, was die wachsende Glaubwürdigkeit des kanadischen Wärmepumpenmarkts durch Mundpropaganda widerspiegelt.[3]
Provinzielle CO₂-Bepreisung erhöht die Heizkosten für fossile Brennstoffe
British Columbias CO₂-Steuer stieg 2024 auf 80 CAD (62,40 USD) pro Tonne, was die Gasrechnungen um 0,18 CAD (0,14 USD) pro m³ erhöhte und die Kostenparität zugunsten elektrischer Systeme verschob. Quebecs verknüpftes Cap-and-Trade-System und Albertas Emissionsintensitätsregeln erzeugen ähnliche Preissignale. Da die CO₂-Abgaben jährlich steigen, wird der kanadische Wärmepumpenmarkt zur bevorzugten Absicherungsstrategie für Gebäudeeigentümer, die mit unsicheren Ausgaben für fossile Brennstoffe konfrontiert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Anschaffungs- und Installationskosten | -0.6% | Prärie-Provinzen und Territorien mit begrenzten Rückerstattungen | Kurzfristig (≤ 2 Jahre) |
| Fachkräftemangel bei zertifizierten Installateuren | -0.5% | National, akut in ländlichen und abgelegenen Gebieten | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Stromversorgung im Netz während des Winterspitzenlastbetriebs | -0.3% | Ontario, Alberta, Saskatchewan | Langfristig (≥ 4 Jahre) |
| Fehlinformationen der Verbraucher über die Leistung in Kälteklimata | -0.2% | Prärie-Provinzen und nördliche Territorien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungs- und Installationskosten
Die Installationspreise reichen von 5.000 bis 25.000 CAD (6.400 bis 32.000 USD) für Luftquellensysteme und steigen bei Erdwärmeprojekten auf 40.000 CAD (51.200 USD), Kosten, die viele Prärie-Haushalte trotz Rückerstattungen abschrecken.[4] Luft-zu-Wasser-Pakete tragen einen weiteren Aufpreis von 20–40 % aufgrund von Puffertanks und Hydrauliksteuerungen. Sicherheitsmerkmale für A2L-Kältemittel und die Zertifizierung von Technikern erhöhen die Material- und Arbeitskosten schrittweise, was den Schwung des kanadischen Wärmepumpenmarkts dort verlangsamt, wo die Förderung gering ist.
Fachkräftemangel bei zertifizierten Installateuren
Der nationale Pool an A2L-qualifizierten Technikern hinkt der Nachfrage hinterher, was die Vorlaufzeiten in städtischen Gebieten auf 16 Wochen verlängert und die Projektbudgets im ländlichen Raum durch Reisezuschläge aufbläht. Ausbildungserweiterungen und Bundesförderprogramme für Schulungen sind im Gange, doch die meisten Einsteiger werden erst 2027 einsatzbereit sein. Der Engpass schränkt den Ausbau fortschrittlicher Luft-zu-Wasser- und Naturkältemittelsysteme ein und setzt dem kurzfristigen Wachstum im kanadischen Wärmepumpenmarkt eine Obergrenze.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quellentyp:
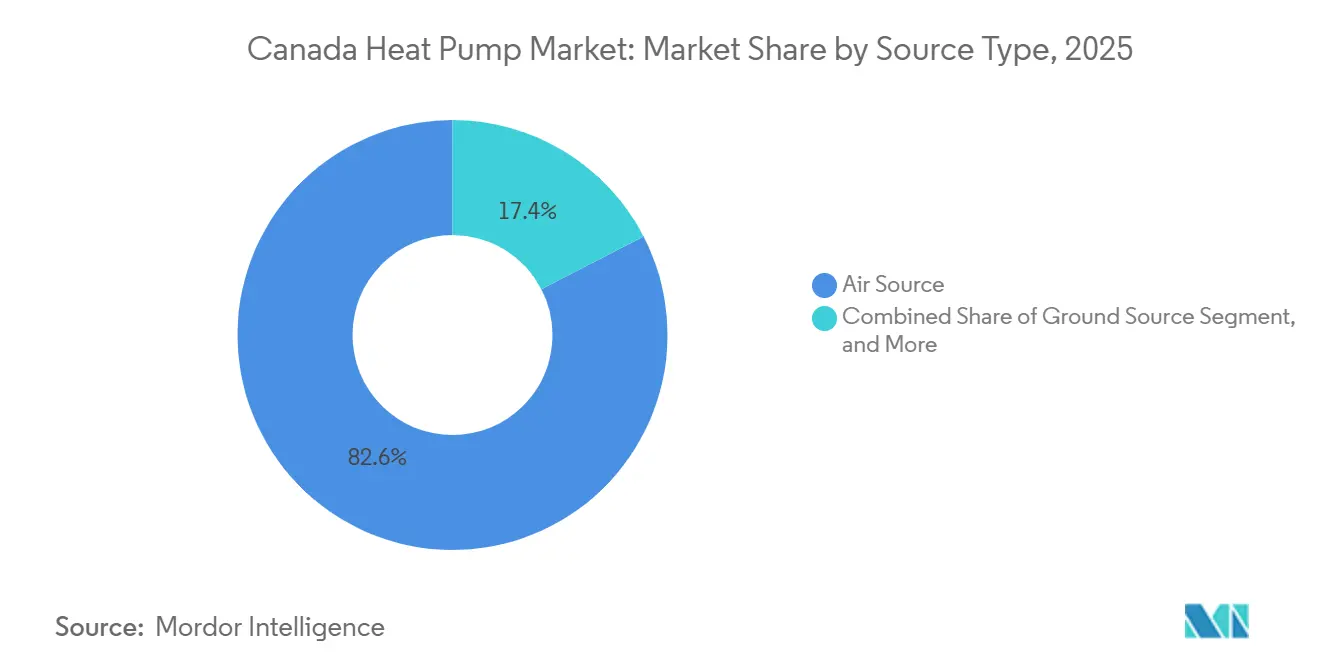
Dominanz der Luftquelle mit HybridbeschleunigungLuftquellengeräte hielten 2025 einen Anteil von 82,58 % dank niedrigerer Kosten und einfacherer Genehmigungsverfahren. Hybride Luftquellensysteme, die an Gasöfen angeschlossen sind, sollen mit einer CAGR von 5,17 % wachsen, da sie Hausbesitzer gegen extreme Kälte absichern und gleichzeitig Emissionen reduzieren. Wasserquellen- und Erdwärmekonfigurationen bleiben Nischenprodukte, sind jedoch für Fernwärmestandorte wie Torontos Seewasserkreislauf attraktiv, was unterstreicht, wie der kanadische Wärmepumpenmarkt in dichten städtischen Kernen skalieren kann. Erdwärmesysteme mit saisonalen Leistungszahlen über 4,0 sprechen ländliche Campusse und neue Wohnsiedlungen an, die bereit sind, generationenüberdauernde Bohrlochfelder zu finanzieren. Die Akzeptanz von Hybriden ist in Alberta und Saskatchewan am stärksten, wo die Umschaltung auf Zweistoffbetrieb bei etwa -10 °C Kostensenkungsziele erfüllt, ohne kohlenstoffintensive Netze zu überlasten.
Die Regulierungsstufen C und D des neuen Kodex erkennen diese Kompromisse an und schaffen eine strukturierte Öffnung für Hybride im kanadischen Wärmepumpenmarkt. Die Zukunft des Segments hängt vom Tempo der Netzdekarborisierung und den CO₂-Preisentwicklungen ab. Wenn die Prärie-Versorgungsunternehmen die Netzemissionen durch den Ausbau von Wind- und Solarenergie drastisch senken, könnte der vollständig elektrische Luftquellenbetrieb Hybride verdrängen. Umgekehrt würden eine langsame Netzreinigung oder hohe Gaspreisschwankungen die Hybridlieferungen stabil halten. In beiden Szenarien bleiben jährlich mindestens 20 Luftquellenmodelle auf Förderlisten, was die Sichtbarkeit des kanadischen Wärmepumpenmarkts sichert.



Nach Technologie:
Luft-zu-Wasser gewinnt bei gewerblichen NachrüstungenLuft-zu-Luft-Lösungen erzielten 2025 einen Umsatzanteil von 58,12 % und werden für Kanal- und kanallose Wohngebäudenachrüstungen bevorzugt. Luft-zu-Wasser-Systeme hingegen wachsen mit einer CAGR von 5,02 %, da gewerbliche Immobilieneigentümer 60–70 °C Vorlauftemperatur anstreben, um Heizkörpersysteme beizubehalten. Vancouvers 575-V-Luft-zu-Wasser-Fernwärmeprojekt und Johnson Controls' Eigentumswohnungsentwicklungen veranschaulichen, wie die Marktgröße des kanadischen Wärmepumpenmarkts wächst, wenn hydraulische Flexibilität mit kohlenstoffarmen Zielen verbunden wird.[5]
Wasser-zu-Wasser-Erdwärmekreisläufe eignen sich für institutionelle Campusse, doch Bohrlogistik begrenzt die breitere Nutzung. Zukünftige Kodexstufen belohnen hohe Vorlauftemperaturen, und Hersteller bringen nun Kaskadenverdichter auf den Markt, die bei -20 °C und 60 °C Vorlauftemperatur ausgelegt sind. Diese Entwicklung positioniert Luft-zu-Wasser als den bevorzugten Nachrüstweg in Provinzen, in denen CO₂-Steuern und kommunale Satzungen Gaskessel bestrafen. Fortlaufende Kältemittelinnovationen, insbesondere mit R32 und R290, werden die Vorabkostenlücken wahrscheinlich verringern und den Marktanteil des kanadischen Wärmepumpenmarkts bei hydraulischen Systemen stärken.
Nach Kapazität:
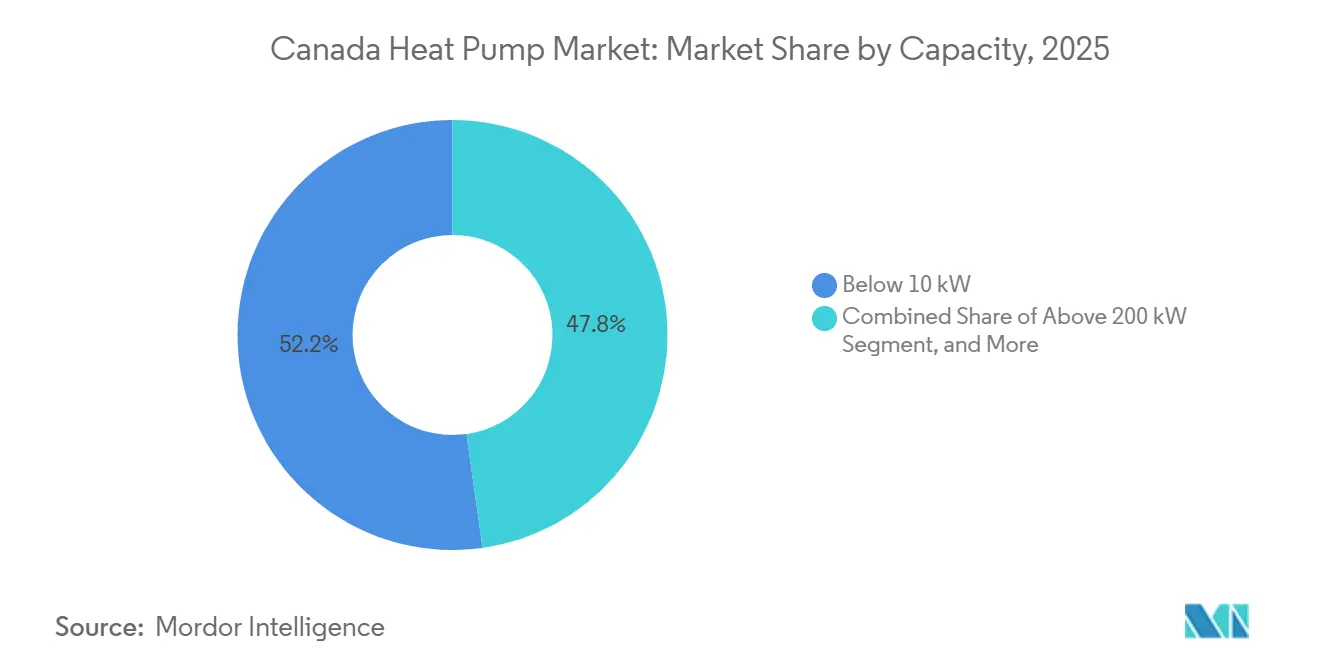
Kleine Wohngeräte führen, mittleres Gewerbesegment beschleunigtModelle unter 10 kW machten 2025 52,23 % der Installationen aus und decken Einfamilienhäuser ab, die kanallose Mini-Split-Systeme einsetzen. Geräte im mittleren Bereich von 50–200 kW, obwohl nur ein 9-%-Anteil der Lieferungen, sollen mit einer CAGR von 4,84 % wachsen, da Mehrfamilienhäuser und leichte Gewerbegebäude veraltete Kessel ersetzen, um lokale Emissionsobergrenzen zu erfüllen. Bundesweite Mindest-Leistungszahlvorschriften, die ab 2026 gelten, erzwingen effizientere Designs und erhöhen die Marktgröße des kanadischen Wärmepumpenmarkts im mittleren Segment.
Viessmann- und Bosch-Produkte mit Auslegung bis -30 °C erweitern die adressierbare Nachfrage in nördlichen Territorien. Bauherren neuer Hochhausmietwohnungen können gemeinsame 100-kW-Module überdimensionieren, um die Lastdiversität zu nutzen und die Lebenszykluskosten gegenüber einzelnen Öfen zu senken. Zusätzliche Einnahmen durch Nachfragesteuerung verbessern die Amortisation weiter und festigen die mittlere Kapazität als gewerbliches Arbeitspferd des kanadischen Wärmepumpenmarkts bis 2031.

Nach Anwendung:
Raumheizung dominiert, Warmwasserbereitung gewinnt MarktanteileDie Raumheizung erzielte 2025 einen Umsatzanteil von 46,07 % und bleibt aufgrund der klimatischen Strenge Kanadas ein Kernsegment. Haushalts- und Sanitärwarmwassergeräte verzeichnen jedoch mit einer CAGR von 4,87 % das schnellste Wachstum, da Luft-zu-Wasser-Pakete Strahlungskreisläufe und Trinkwassertanks von einer einzigen Außeneinheit versorgen. Samsungs All-in-One-Modell, das Kühlabwärme recycelt, veranschaulicht die technischen Fortschritte, die die Durchdringung der Warmwasserbereitung im kanadischen Wärmepumpenmarkt vorantreiben.
Industrielle Prozessanlagen wie Sotecks 80-°C-Molkereilinie zeigen Leistungszahlen über 3,0 und deuten auf eine aufkeimende Hochtemperaturnische hin. Auch die Politik verlagert den Fokus: Gebäudekodizes zählen nun Warmwasser zu den betrieblichen Treibhausgasgrenzen, was Bauträger dazu veranlasst, Mehrzweckgeräte einzusetzen. Da Versorgungsunternehmen zeitvariable Tarife verfeinern, senkt die Pufferung von Warmwasser in Nebenzeiten die Rechnungen weiter und festigt das Marktanteilswachstum des kanadischen Wärmepumpenmarkts bei Haushalts-Warmwassersystemen.
Nach Endnutzer:
Wohnbereich führt, Gewerbe überholtDas Wohnsegment machte 2025 61,09 % des Marktanteils des kanadischen Wärmepumpenmarkts aus, was den starken Anreiz durch Bundes- und Provinzrückerstattungen widerspiegelt, die auf Einfamilienhausnachrüstungen abzielen. Hausbesitzer ersetzen veraltete Öfen durch kanallose Mini-Split-Systeme und kanalgebundene Kälteklima-Systeme, die bis -25 °C volle Kapazität halten, und die Konnektivität mit intelligenten Thermostaten ermöglicht ihnen die Teilnahme an entstehenden Nachfragesteuerungsprogrammen, die Winterrechnungen senken. Energieberater fördern auch hybride Luftquellenlösungen in Präriestädten, wo niedrige Gaspreise noch attraktiv sind, aber CO₂-Abgaben eine vollständig fossile Heizung kostenmäßig unattraktiv machen. Der gewerbliche Bereich verzeichnet jedoch mit einer CAGR von 4,78 % die schnellste Expansion, da Büros, Schulen und gemischt genutzte Hochhäuser sich auf kommunale Treibhausgasgrenzen vorbereiten, die neue Gaskessel ab 2026 ausschließen. Gebäudeeigentümer bevorzugen modulare 50–200-kW-Luft-zu-Wasser-Pakete, die 60-°C-Wasser an bestehende Heizkörper liefern, ohne Wände aufzureißen, was ihnen einen risikoärmeren Weg als tiefgreifende Gebäudehüllennachrüstungen bietet.
Gemischt genutzte Entwicklungen in Vancouver und Toronto belegen, dass eine zentrale Anlage Wohn-, Einzelhandels- und institutionelle Lasten decken kann, was die Anlagenauslastung und die Projekt-IRRs verbessert. Die industrielle Nachfrage ist noch bescheiden, doch Molkereien, Brauereien und Lebensmittelverarbeiter erproben nun R1233zd-Einheiten, die 80-°C-Prozesswasser bei Leistungszahlen über 3,0 liefern, was auf ein zukünftiges Wachstumspotenzial hindeutet. Bei allen Endnutzern berichten Auftragnehmer von Vorlaufzeiten, die sich in der Hochsaison aufgrund von Installateursengpässen auf 10–16 Wochen verlängern, was einige Projekte über Rückerstattungsfenster hinausschiebt und Stakeholder dazu veranlasst, Geräte ein volles Jahr im Voraus zu bestellen. Diese Dynamiken zusammen erhöhen den Lebenszykluswert über den anfänglichen Anschaffungspreis hinaus und stärken den langfristigen Trend zur elektrifizierten Wärme in jeder Kundenklasse.
Nach Installation:
Nachrüstung dominiert, Neubau gewinnt an DynamikNachrüstprojekte machten 2025 67,83 % der Marktgröße des kanadischen Wärmepumpenmarkts aus, da das Land über einen umfangreichen Altbestand an Öl- und Gassystemen verfügt, die das Ende ihrer Lebensdauer erreichen. Hausbesitzer und Facility Manager nutzen gestapelte Rückerstattungen, die bis zur Hälfte der Vorabkosten ausgleichen können, und Gebäudekodeänderungen klassifizieren nun größere HVAC-Austausche als „Umbauten”, was Emittenten dazu verpflichtet, bei jedem Geräteaustausch höhere Effizienzstufen zu erfüllen. Auftragnehmer setzen für schnelle Installationen in älteren Häusern auf kanallose Mini-Split-Systeme, spezifizieren jedoch zunehmend kanalgebundene Kälteklima-Systeme, wenn Eigentümer Gesamthaus-Komfort in Verbindung mit Nachfragesteuerungseinnahmen wünschen. Neubauten, trotz einer kleineren Basis, sollen mit einer CAGR von 5,08 % wachsen, da Bauträger Wärmepumpen als sichersten Weg betrachten, Treibhausgasstufe B oder höher zu erfüllen, ohne kostspielige Gebäudehüllenaufrüstungen. Vorgefertigte Wandbaugruppen, die für Kältemittelleitungen und Hydraulikversorgung vorverkabelt sind, reduzieren den Arbeitsaufwand auf der Baustelle und verkürzen die Zeitpläne für modulare und mittelhohe Projekte.
In Provinzen mit nahezu emissionsfreien Netzen empfehlen Baubehörden häufig vorschreibende Konformitätspakete, die für eine Luft-zu-Luft- oder Luft-zu-Wasser-Einheit maximale Punkte vergeben, was alternative Heiztechnologien weniger attraktiv macht. Bauherren schätzen auch den Marketingvorteil, Häuser als „vollelektrisch und netto-null-bereit” zu bezeichnen, was in schnell wachsenden Vororten Verkaufspreisaufschläge erzielt. In Verbindung mit zeitvariablen Tarifen der Versorgungsunternehmen, die die Warmwasserbereitung in Nebenzeiten belohnen, setzen diese Faktoren einen klaren Kurs in Richtung vollelektrischer Grundlagen in neuen Wohnsiedlungen. Im Prognosezeitraum erwarten Analysten, dass die Nachrüstvolumina hoch bleiben, da veraltete Kessel auslaufen, der Anteil der Neubauten jedoch stetig steigen wird, was zu einem ausgewogeneren Nachfragemix im kanadischen Wärmepumpenmarkt führt.
Geografische Analyse
Atlantik-Kanada verzeichnet die höchste Pro-Kopf-Nutzung des Landes dank der Verdrängung von Heizöl, großzügiger Rückerstattungen und eines sich vergrünenden Netzes, das die Betriebskosten unter die von Ölbrennern senkt. Allein Nova Scotia installierte 32.396 Einheiten im Rahmen von Bundesprogrammen, was Kundeneinsparungen in schnelle mündliche Empfehlungen umwandelt, die den regionalen Schwung aufrechterhalten. Ontario führt beim absoluten Volumen mit 104.446 Installationen, doch die weit verbreitete Gasinfrastruktur dämpft die Durchdringung; Bedenken hinsichtlich der Netzspitzenlast veranlassten den Independent Electricity System Operator, Pilotprogramme für Winterlastabwurf-Anreize zu starten, die die Wirtschaftlichkeit intelligenter vernetzter Systeme verbessern.
British Columbia kombiniert eine CO₂-Steuer von 80 CAD (62,40 USD) pro Tonne mit dem Zero Carbon Step Code und lenkt Bauherren selbst in bereits mit Gas versorgten Gebieten zu elektrischen Systemen. Vancouvers Satzung, die ab 2025 Emissionsobergrenzen für Gebäude über 50.000 ft² durchsetzt, verschärft die gewerbliche Pipeline für den kanadischen Wärmepumpenmarkt. Quebec fügte bis 2025 69.321 Einheiten hinzu und hält aufgrund seines nahezu emissionsfreien Wasserkraftnetzes nun Einfamilienhausrückerstattungen für Luftquellen zurück, wo Gasleitungen vorhanden sind, was indirekt die Nutzung von Mehrfamilienhäusern und Erdwärme in dichten Vororten fördert.
Die Prärie-Provinzen zeigen gemischte Signale. Manitobas Wasserkraftnetz unterstützt die Elektrifizierung, doch niedrige Gaspreise verlangsamen die Einführung und halten Hybride beliebt. Alberta und Saskatchewan kämpfen mit hoher Kohlenstoffintensität des Stroms, was zur niedrigsten Wärmepumpendurchdringung im Land führt und den kanadischen Wärmepumpenmarkt eher als Zweistoff- denn als vollständige Elektrifizierungsstrategie positioniert. Nördliche Territorien sind mit extremer Kälte und dieselbasierter Stromversorgung konfrontiert, was die Rentabilität auf spezielle Kälteklima-Einheiten oder kommunale Solar-plus-Speicher-Mikronetze beschränkt, die letztendlich Grundheizlasten elektrifizieren könnten.
Wettbewerbslandschaft
Marktkonzentration
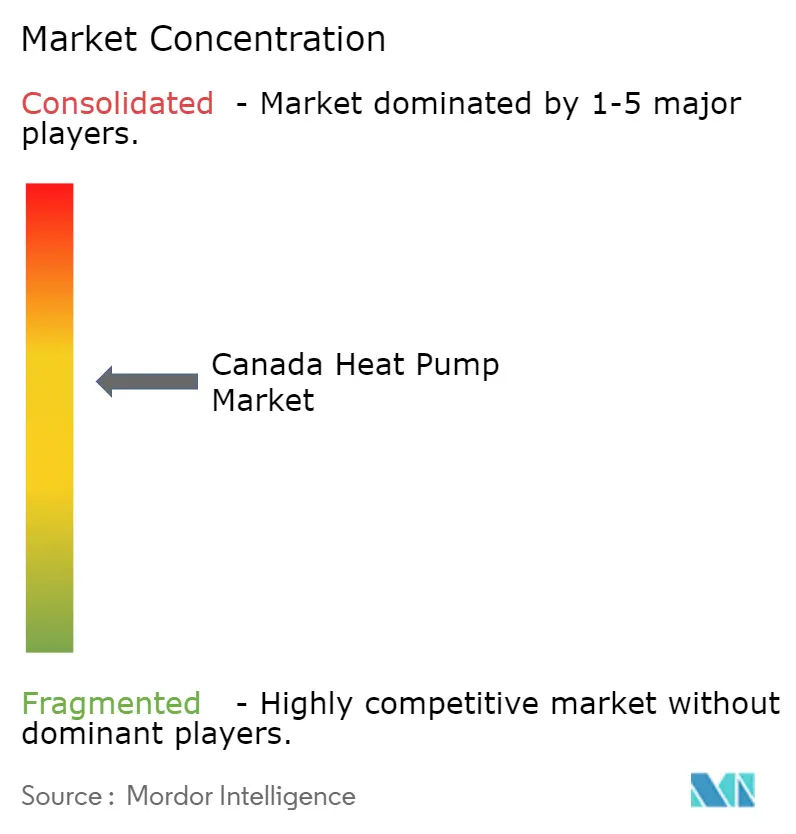
Globale Marktführer und regionale Spezialisten konkurrieren in einem mäßig fragmentierten Markt. Daikins Einführung der ersten nordamerikanischen Wohngebäude-R290-Einheit im März 2026 positioniert das Unternehmen als Vorreiter beim Kältemittelübergang, während Mitsubishi Electrics ecodan Pro mit -28-°C-Auslegung auf hydraulische Kälteklima-Nachrüstungen abzielt. Johnson Controls, Trane und Carrier investieren in nachfragesteuerungsbereite Steuerungen, die OpenADR unterstützen, was Versorgungsunternehmen ermöglicht, Winterspitzen zu kappen, und Gebäudeeigentümern eine neue Einnahmequelle erschließt.
Geothermielieferanten wie WaterFurnace und ClimateMaster bedienen Campusse und ländliche Anwesen, die langlebige unterirdische Kreisläufe benötigen, und der lokale Innovator Arctic Heat Pumps vermarktet kosteneffiziente Produkte mit verbesserter Dampfeinspritzung für -30-°C-Regionen. Aufkommende CO₂-Anbieter wie Vitalis haben den gewerblichen Kältebereich im Blick und könnten den kanadischen Wärmepumpenmarkt disruptieren, wenn die Rohstoff-CO₂-Preise stabil bleiben.
Die Strategien konvergieren auf Lokalisierung: Panasonics Vertriebsvereinbarung mit EMCO erweitert die landesweite Serviceabdeckung; Bosch verpackt US-amerikanische AIM-Act-konforme R-454B-Systeme für kanadische Normen um; LGs R32-Monoblock vereinfacht hydraulische Installationen, indem Kältemittelkreisläufe im Außenbereich eingeschlossen werden – ein Vorteil für Installateure, die mit A2L-Schulungslücken konfrontiert sind. Insgesamt hielten die fünf größten Anbieter 2025 nahezu 55 % der Lieferungen, was auf eine moderate Konzentration, aber lebhaften Raum für Nischenanbieter hindeutet.
Marktführer der kanadischen Wärmepumpenbranche
-
Mitsubishi Electric Corporation
-
Daikin Industries Ltd.
-
Carrier Corporation
-
LG Electronics Inc.
-
Bosch Thermotechnology (GmbH)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kanadischer Wärmepumpenmarkt Unternehmen in diesem Bericht
- Daikin Industries Ltd.
- Mitsubishi Electric Corporation
- Carrier Corporation
- Trane Technologies plc
- Johnson Controls International plc
- Lennox International Inc.
- LG Electronics Inc.
- Samsung Electronics Co., Ltd.
- Panasonic Corporation
- Fujitsu General Ltd.
- NIBE Industrier AB
- Glen Dimplex Group
- Stiebel Eltron GmbH & Co. KG
- Bosch Thermotechnology GmbH
- Rheem Manufacturing Company
- WaterFurnace International Inc.
- ClimateMaster Inc.
- Enertech Global LLC
- Viessmann Climate Solutions SE
- Arctic Heat Pumps Inc.
Neueste Industrielle Entwicklungen in Kanadischer Wärmepumpenmarkt
- März 2026: Mitsubishi Electric stellte die ecodan Pro Luft-zu-Wasser-Serie vor, ausgelegt für -28 °C und 60 °C Vorlauftemperatur.
- März 2026: Daikin führte eine Wohngebäude-R290-Wärmepumpe vor den bundesweiten Effizienzvorschriften ein.
- Januar 2026: Samsung brachte das EHS All-in-One-Gerät auf den Markt, das Heizung, Kühlung und Haushalts-Warmwasserbereitung für Klimata unter -25 °C integriert.
- Januar 2026: Der Nationale Gebäudekodex und Energiecode 2025 trat in Kraft und verankerte die betrieblichen Treibhausgasstufen A–F.
Kanadischer Wärmepumpenmarkt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den kanadischen Wärmepumpenmarkt als alle werkseitig gefertigten Luft-Wasser-, Wasser-Wasser- und Erdwärme-Wärmepumpeneinheiten, ausgedrückt in US-Dollar, die aus deren Verkauf für Wohn-, Gewerbe-, Industrie- und institutionelle Raumklimatisierungs- oder Warmwasserbereitungsanwendungen erzielt werden.
Ausschluss aus dem Geltungsbereich: Fenster-Klimaanlagen/Wärmepumpen-Hybride und tragbare elektrische Raumheizgeräte werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Quellentyp
- Luftquelle
- Wasserquelle
- Erdwärmequelle
- Hybrid
- Nach Technologie
- Luft-zu-Luft
- Luft-zu-Wasser
- Wasser-zu-Wasser
- Erde-zu-Wasser
- Nach Kapazität
- Unter 10 kW
- 10–50 kW
- 50–200 kW
- Über 200 kW
- Nach Anwendung
- Raumheizung
- Raumkühlung
- Haushalts- und Sanitärwarmwasserbereitung
- Industrie- und Prozessheizung
- Sonstige Anwendungen
- Nach Endnutzer
- Wohnbereich
- Gewerbe
- Industrie
- Nach Installation
- Neuinstallation
- Nachrüstung
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unsere Analysten führen regelmäßige Interviews und kurze Umfragen mit Vertriebsleitern von Herstellern, in den atlantischen Provinzen und den Prärien tätigen Installateurnetzwerken sowie mit Beamten durch, die Förderprogramme in Ontario und British Columbia verwalten. Diese Gespräche dienen der Überprüfung von Förderquoten, dem Anteil von Nachrüstungen und Annahmen zur Kälteleistung, die unserem Modell zugrunde liegen.
Desk-Research
Wir stützen uns auf offene Datensätze von Natural Resources Canada, Zollcodes von Statistics Canada, Förderprogramm-Dashboards von Environment and Climate Change Canada sowie auf Einreichungen provinzieller Versorgungsunternehmen, um Einheitenzuflüsse und durchschnittliche Verkaufspreise zu ermitteln. Leistungstabellen der Internationalen Energieagentur für Kälteklimate sowie durch Questel erfasste Patentcluster signalisieren künftige Effizienzsteigerungen.
Jahresberichte (10-K), Börsenprospekte und Investorenpräsentationen von Unternehmen geben Aufschluss über Preiskorridore, während über Dow Jones Factiva abgerufene Nachrichtenfeeds Subventionsstarts und regulatorische Schritte anzeigen. Die angeführten Quellen sind illustrativ; zahlreiche weitere öffentliche und kostenpflichtige Ressourcen unterstützten die Datenerfassung, -validierung und Nuancengewinnung.
Marktgrößenbestimmung und Prognose
Der Umsatzpool des Basisjahres 2024 wird durch eine Top-down-Zusammenführung von Importstatistiken und Einlösungen bundesstaatlicher Förderungen rekonstruiert, die anschließend mit Stichproben von Lieferantenbuchungen abgeglichen werden, um Kohärenz sicherzustellen. Gezielte Bottom-up-Prüfungen – Installationsvolumina multipliziert mit den geltenden durchschnittlichen Verkaufspreisen – verfeinern die provinziellen Aufteilungen.
Zu den Modelltreibern zählen Baugenehmigungen für Renovierungen, Trends bei Heizgradtagen, provinzielle Stromtarife, die durchschnittlich installierte Kapazität pro Wohneinheit sowie Kurven zur Fördernutzung. Wir erstellen Prognosen mittels multivariater Regression, wobei eine Szenarioanalyse das Aufwärtspotenzial im Zusammenhang mit strengeren CO₂-Obergrenzen abbildet. Lücken in der Bottom-up-Granularität werden durch Interpolation benachbarter Provinzreihen und durch erneute Expertenmeinungen geschlossen.
Datenvalidierung und Aktualisierungszyklus
Mordor-Analysten führen automatisierte Anomaliescans durch, vergleichen Ergebnisse mit unabhängigen Versandtrackern und Elektrifizierungszielen von Versorgungsunternehmen und bestätigen Ausreißer vor der Freigabe erneut mit den Quellen. Jede Studie durchläuft eine zweistufige Peer-Review. Wir aktualisieren die Zahlen jährlich und veröffentlichen Zwischenaktualisierungen, wenn bedeutende politische oder technologische Ereignisse eintreten.
Warum unsere kanadische Wärmepumpen-Basislinie einer kritischen Prüfung standhält
Veröffentlichte Schätzungen weichen häufig voneinander ab, was hauptsächlich darauf zurückzuführen ist, dass Unternehmen unterschiedliche Entscheidungen hinsichtlich Geltungsbereich, Preisstaffeln und Aktualisierungszeitpunkten treffen.
Wesentliche Treiber dieser Abweichungen sind unter anderem, ob Industrieinstallationen berücksichtigt werden, wie durchschnittliche Verkaufspreise abgeleitet werden, Währungsumrechnungsdaten sowie die Behandlung der im April 2025 in Kraft getretenen neu aufgestockten Bundesförderungen. Mordors disziplinierter Geltungsbereich, die laufende Verfolgung der durchschnittlichen Verkaufspreise und der jährliche Aktualisierungsrhythmus begrenzen diese Abweichungen.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 2,32 Milliarden USD (2025) | Mordor Intelligence | |
| 1,62 Milliarden USD (2024) | Globales Beratungsunternehmen A | Erfasst nur Luft-Wasser-Einheiten und verwendet Einzelhandels-Durchschnittsverkaufspreise |
| 1,59 Milliarden USD (2024) | Branchenverband B | Lässt Industrienachfrage außer Acht und wendet einen festen Kurs von 1 CAD = 0,70 USD an |
| 2,24 Milliarden USD (2024) | Regionales Beratungsunternehmen C | Stützt sich auf Kaufabsichten; schließt die Aufstockung der Bundesförderungen vom April 2025 aus |
Der Vergleich zeigt, wie engere Geltungsbereiche, statische Preisgestaltung oder veraltete politische Eingaben die Gesamtwerte anderer Anbieter nach unten drücken. Mordor Intelligence liefert eine ausgewogene, transparente Basislinie, die jeden Dollar auf nachvollziehbare Variablen und wiederholbare Schritte zurückführt und Entscheidungsträgern einen verlässlichen Referenzpunkt bietet.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der kanadische Wärmepumpenmarkt bis 2031 erreichen?
Der Markt soll bis 2031 einen Wert von 3,06 Milliarden USD erreichen.
Wie schnell soll der kanadische Wärmepumpenmarkt zwischen 2026 und 2031 wachsen?
Er soll im Prognosezeitraum mit einer CAGR von 4,63 % wachsen.
Welche Wärmepumpentechnologie gewinnt bei gewerblichen Nachrüstungen an Bedeutung?
Luft-zu-Wasser-Systeme wachsen mit einer CAGR von 5,02 %, da sie 60–70 °C Wasser für bestehende Heizkörper liefern.
Warum sind Hybridwärmepumpen in den Prärie-Provinzen beliebt?
Zweistoffsysteme balancieren Kosten- und CO₂-Einsparungen, indem sie bei extremer Kälte auf Gas umschalten und so die Netzbelastung vermeiden.
Welche politische Änderung unterstützt die Einführung im Neubau am direktesten?
Der Nationale Gebäudekodex 2025 führt Treibhausgasstufen ein, die elektrische Wärmepumpen als konforme Lösung bevorzugen.
Welches Kapazitätssegment wächst in Gewerbegebäuden am schnellsten?
Das 50–200-kW-Segment wächst mit einer CAGR von 4,84 %, da Büros und Eigentumswohnungen Kessel durch zentrale Wärmepumpen ersetzen.