
カナダ フレキシブル オフィス スペース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.19 十億米ドル |
| 市場規模 (2026) | 2.55 十億米ドル |
| 市場規模 (2031) | 5.45 十億米ドル |
| Growth Rate (2026 - 2031) | 16.42 % |
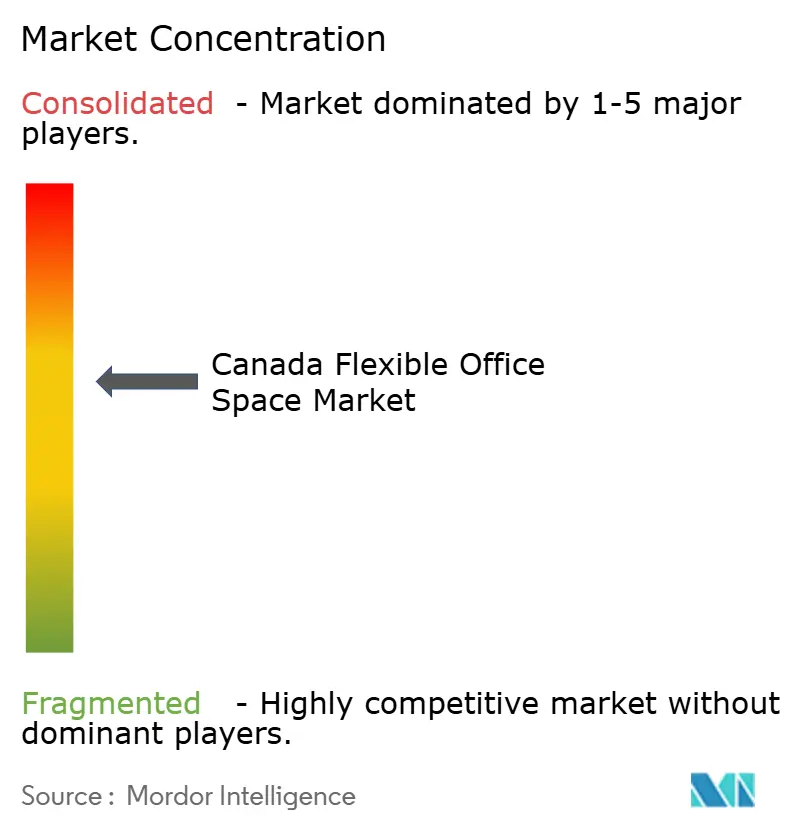
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ フレキシブル オフィス スペース市場分析
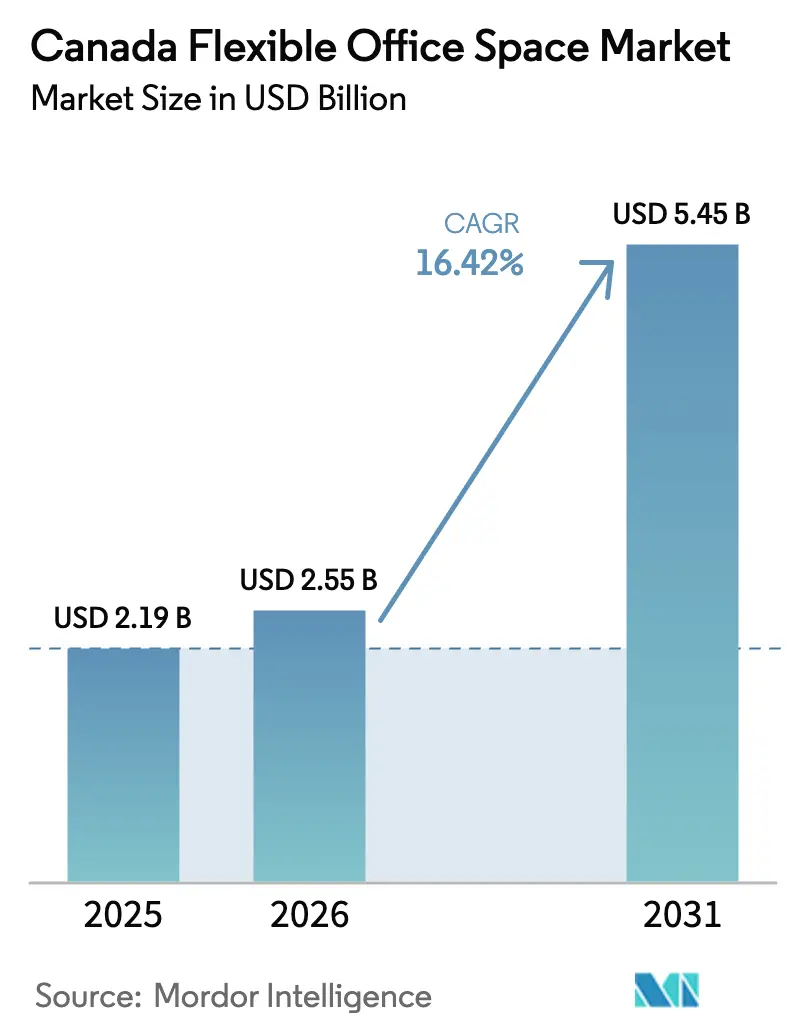
カナダ フレキシブル オフィス スペース市場規模は2026年に推定25億5,000万USDであり、2025年の21億9,000万USDから成長を続け、2031年には54億5,000万USDに達する見込みで、2026年〜2031年にかけて16.42%のCAGRで拡大しています。ハイブリッドワーク ポリシーの急速な普及、リアルタイムのスペース利用データへの需要、そしてアセットライト型パートナーシップ モデルの台頭が、各州にわたる職場戦略を再構築しています。需要はもはやコスト意識の高いスタートアップに限定されず、大企業もタレント リテンションと業務上の機動力を高めるためにフレキシブル スペースをコア ポートフォリオに統合するようになっています。テクノロジー対応サービス、グリーン認証、および州の多様化は、中核都市における賃料インフレに対抗するオペレーターを支援しています。CBREによるIndustriousの8億USDの買収に代表されるような統合化は、カナダ フレキシブル オフィス スペース市場に対する投資家の信頼を裏付けるものです。
レポートの主要なポイント
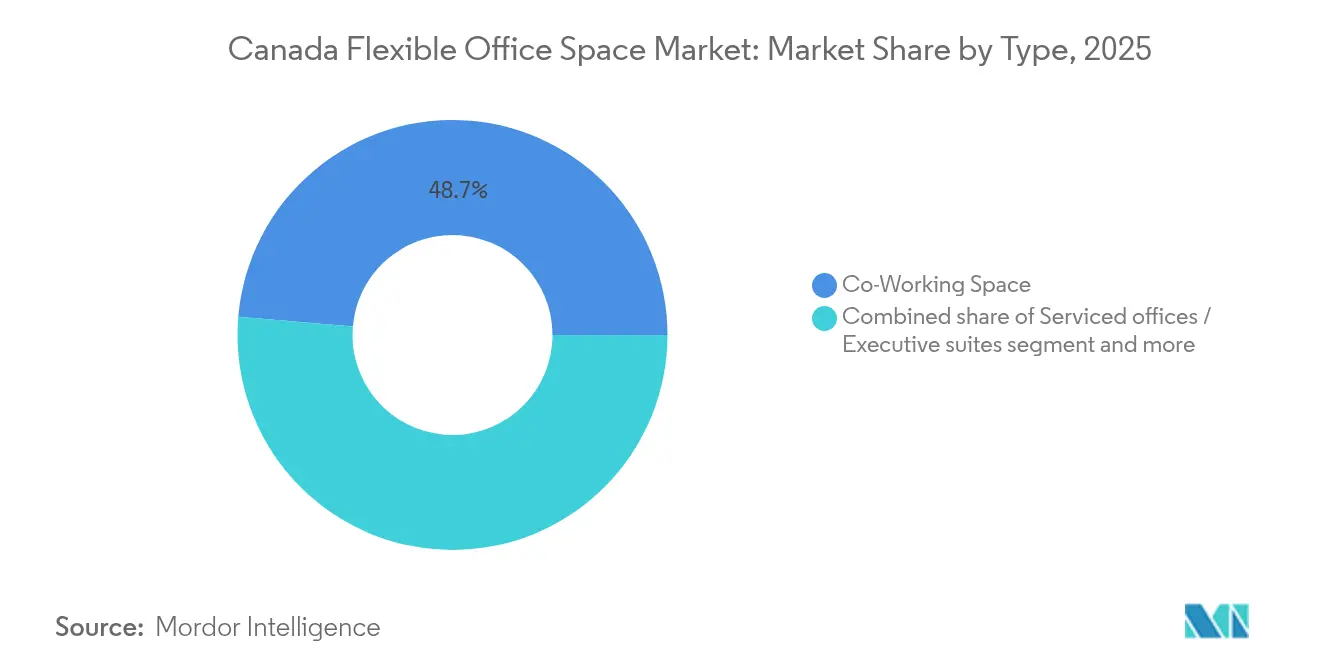
- タイプ別では、2025年にコワーキングがカナダ フレキシブル オフィス市場シェアの48.65%を占めてトップとなり、一方でハイブリッドおよびバーチャル オフィス ソリューションは2031年にかけて17.32%のCAGRで成長すると予測されています。
- セクター別では、情報技術が2025年のカナダ フレキシブル オフィス市場規模の30.85%を占め、ビジネス コンサルティングおよびプロフェッショナル サービスが2031年までの17.75%のCAGRで最も急速な拡大を示しています。
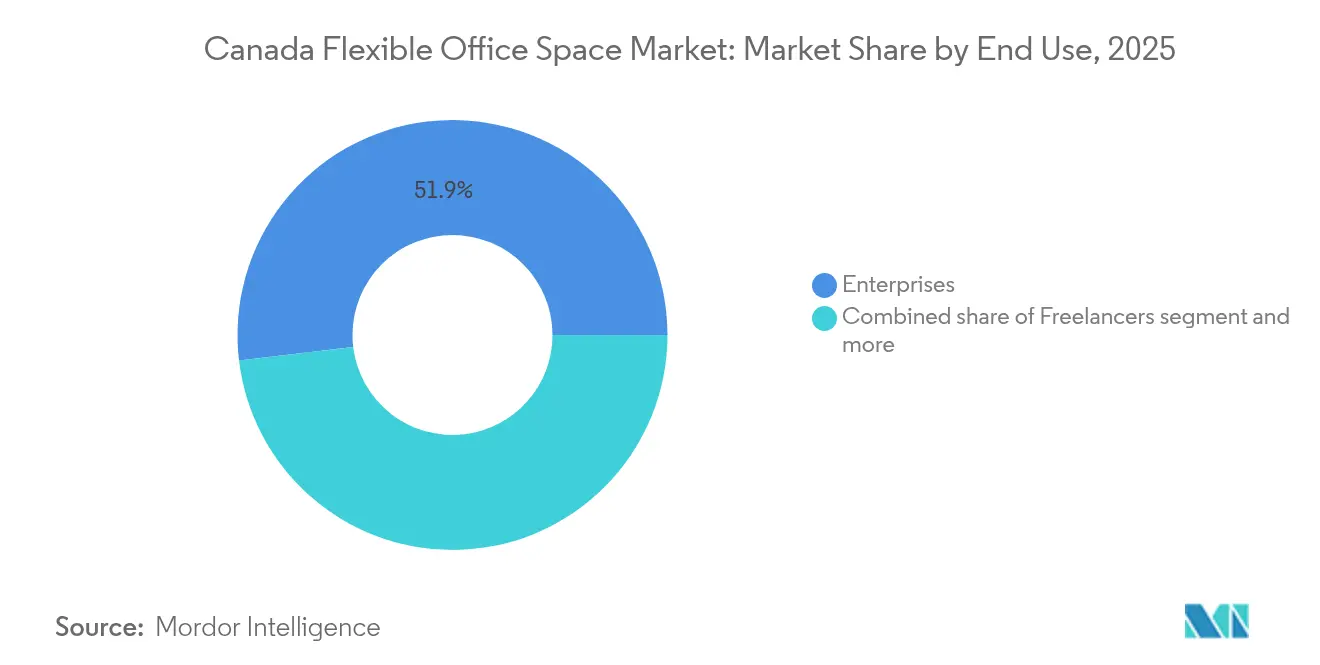
- 最終ユーザー別では、企業が2025年のカナダ フレキシブル オフィス市場規模の51.90%を占めていますが、スタートアップおよび新興企業は2031年にかけて18.29%のCAGRで前進する見込みです。
- 州別では、オンタリオ州が2025年にカナダ フレキシブル オフィス市場シェアの40.75%を獲得し、一方でアルバータ州は2031年までに18.62%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ フレキシブル オフィス スペース市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの予測影響率(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 企業向けデスクアズアサービス パイロット | +4.1% | オンタリオ州および ケベック州に重点を置く全国的取り組み | 長期 (4年以上) |
| 金融セクターの ハイブリッド勤務義務 | +3.2% | オンタリオ州、 ケベック州、ブリティッシュコロンビア州 | 中期 (2〜4年) |
| バンクーバーの テック スタートアップの移転 | +2.8% | ブリティッシュコロンビア州;アルバータ州への波及 | 短期 (2年以下) |
| 第二次都市における ハイブリッド ハブ | +2.5% | アルバータ州 およびカナダその他の地域 | 中期 (2〜4年) |
| スマートビルディング テクノロジーの導入 | +1.9% | オンタリオ州、 ブリティッシュコロンビア州 | 長期 (4年以上) |
| ESG主導の グリーン認証への需要 | +1.5% | 全国規模、 オンタリオ州およびブリティッシュコロンビア州での早期普及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ハイブリッドワーク義務が金融セクターの変革を推進
進化する職場のダイナミクスが、各業界における不動産戦略に大きな変化をもたらしています。銀行や保険会社は不動産ポートフォリオを再編しており、週2〜3日の出社義務に対応するため、安全なコラボレーションのためのコンプライアント サテライト スペースを必要としています。フレキシブル オフィス プロバイダーは現在、規制基準を遵守したブランド付きのアクセス管理スイートを提供し、高度に規制された顧客のリスク懸念を軽減しています。連邦機関であるGCcoworkingによる支持は、これらの共有環境にさらなる信頼性をもたらしています。その結果、カナダのフレキシブル オフィス市場では企業からの安定した需要が見られ、オペレーターは郊外エリアで長期契約を締結しています[1]Lucie O'Donnell、「ハイブリッドワークと連邦オフィス利用率」、カナダ公共サービス・調達省、tpsgc-pwgsc.gc.ca。
テック スタートアップの移転がコワーキング普及を加速
カナダのフレキシブル オフィス市場は、進化するビジネス ニーズに牽引された大きな変革を遂げています。バンクーバーの新興企業は従来の賃貸借契約から離れ、ベンチャー資金調達のマイルストーンに合わせたコワーキング メンバーシップを選択するようになっています。これらの共有スペースは、タレント獲得やビジネス交渉のためのインフォーマルなネットワークへと進化し、その魅力を高めています。このトレンドを反映するように、カルガリーとトロントは、財政的健全性とネットワーキングのメリットがいかにカナダのフレキシブル オフィス市場を牽引しているかを示しています。このシフトは、現代の職場環境における適応性とコラボレーションの重要性の高まりを浮き彫りにしています。
企業向けデスクアズアサービス モデルが企業不動産を再構築
フレキシブル ワークスペースのコンセプトは、大規模な組織がオフィス ニーズを管理する方法を変革しています。大規模な組織は現在、ワークスペースをサブスクリプションとして捉えるようになっており、これにより資本を解放し、入居率の変動を管理することが可能になっています。オタワのVanguard Buildingでは、企業が高度な予約ツール、ゼロトラスト セキュリティ対策、そして固定席なしの試験運用を実施しています。これらのパイロット プログラムは単なる実験ではなく、カナダのフレキシブル オフィス市場におけるプレミアムなテクノロジー主導型ソリューションへの需要を検証するものです。
第二次都市への拡大が地理的多様化をもたらす
オペレーターが進化する職場トレンドに適応するにつれ、郊外市場へのシフトが勢いを増しています。オペレーターはオタワ、カルガリー、ハリファックスへと事業を拡大し、従業員により近い場所で、かつより手頃な不動産を活用することを目指しています。IWGの野心的な「15分都市」構想は、カナダの拠点を150から250に増やすことを目指しており、郊外スペースへの需要の高まりに対する強い信念を示しています。この地理的多様化は、ダウンタウン市場の予測不能性から収益を守るだけでなく、潜在顧客層を拡大するものでもあります。これらの戦略的動きは、変化する市場需要に積極的に対応しながら持続可能な成長を確保するアプローチを反映しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの予測影響率(%) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| トロントなどの中核都市における賃料の急騰がオペレーターの収益性を低下させている | -2.1% | オンタリオ州、ブリティッシュコロンビア州 | 短期(2年以下) |
| 主要ハブにおける供給過剰が、空室率の増大と価格下落圧力をもたらしている | -1.8% | オンタリオ州、ケベック州、ブリティッシュコロンビア州 | 中期(2〜4年) |
| 州をまたがる賃貸借および建物規制の違いが、全国展開を複雑にしている | -1.4% | 全国規模、特に複数州にまたがるオペレーターに影響 | 長期(4年以上) |
| 共有環境におけるサイバーセキュリティへの懸念が、企業クライアントを遠ざけている | -1.2% | 全国規模、BFSIおよび政府セクターに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
賃料インフレがオペレーターの利益率を圧迫
トロントでは賃料が上昇しており、フレキシブル オフィス オペレーターの利益率が圧迫され、価格設定と立地戦略の変更を余儀なくされています。広域トロント地区の空室率は2024年第3四半期に12.6%へと上昇した一方で、クラスAの希望賃料は依然として1平方フィートあたり26.15カナダドルにわずかに上昇しました。従来型賃貸借契約を保有するプロバイダーは最も大きな利益率圧力に直面しており、メンバーシップの価格を引き上げるか、コストが低い郊外への移転を進めています。多くのオペレーターは現在、固定負債を削減し拡大計画を維持するため、家主との収益分配型契約を優先しています。市場データは、過去4年間で最低の空室率を誇るトロフィー アセットと、半空き状態にある老朽化したクラスB/Cタワーとの間の分断を示しており、オペレーターはプレミアム フロアの高賃料とプロフェッショナルな環境を求めるテナントの要望の狭間に立たされています。
市場の供給過剰が競争上の圧力を生む
トロント、バンクーバー、モントリオールを含むカナダの主要市場では、フレキシブル オフィス スペースの供給過剰が続いており、空室率の上昇とオペレーターの収益性の低下を招いています。全国のオフィス空室率は2023年第1四半期に17.7%に達し、ダウンタウン トロントは15.3%を記録し、他の主要都市圏でも過去最高を更新しました。サブリースの掲載件数は2022年末までに全空室の18.1%を占め、多くの企業がすでに保有するスペースを十分に活用できていないことを示しています。従来型の家主もフレックス トレンドに参入し、アメニティと短期賃貸を追加することで、専門のオペレーターとの価格競争を激化させています。2024年初頭には純吸収が プラスに転じたものの、サブリース在庫は依然として1,500万平方フィートにとどまり、賃料を抑制し続けています。資金力のあるブランドは現在、窮境資産や小規模の競合他社に目を向け、買収によってバランスを回復し長期的な収益性を高めることに賭けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ハイブリッド モデルが利用パターンを再定義
コワーキング スペースは2025年のカナダ フレキシブル オフィス スペース市場規模の48.65%を占め、スタートアップやフリーランサーへの根強い訴求力を裏付けています。しかし、ハイブリッドおよびバーチャル ソリューションは、企業がリモートワークとアドホックな対面型コラボレーションを融合させる中で、2031年にかけて17.32%のCAGRを記録する見込みです。ハイブリッド プランにより、従業員は必要な時のみデスクを予約できるようになり、オペレーターはシート密度を最適化し、企業は固定コミットメントを削減することが可能になります。IWGやWeWorkなどの大手ブランドは、この断続的な需要に応えるため、デイパス バンドルとミーティング ルーム トークンを導入しています。かつてコワーキングのトレードマークであったコミュニティ志向のアメニティは、今やエンタープライズグレードのプライバシー ゾーンや高度な会議設備と共存しており、このセクターの顧客層の多様化を反映しています。
雇用者がスペースの広さよりも柔軟性を優先するにつれ、サブスクリプション型アクセスの採用が加速しています。バーチャル オフィス バンドルは郵便受け取り先住所と事務サポートを提供し、企業が物理的なスペースなしにカナダでのプレゼンスを確立することを可能にします。ハイブリッド導入が進むにつれ、オペレーターはピーク時の利用を分散させ、サービス品質を維持するための予約アルゴリズムを洗練させています。一方、従来型のサービスオフィスは、個室スイートと事務サポートを重視する法律事務所やコンサルティング会社の間でしっかりとしたニッチを維持し、カナダ フレキシブル オフィス市場内における製品の多様性を確保しています。
注記: 全個別セグメントのセグメント シェアはレポート購入後にご利用いただけます


セクター別:プロフェッショナル サービスが勢いを増す
情報技術系企業は2025年の需要の30.85%を占め、コラボレーティブな環境と短い計画サイクルに慣れ親しんだ早期採用者としての役割を確固たるものにしています。ビジネス コンサルティングおよびプロフェッショナル サービスは、17.75%のCAGR予測に牽引され、プロジェクトベースのエンゲージメントが迅速なチーム拡大と全国規模のクライアント対応を求める中でその差を縮めています。マネジメント コンサルタント会社は今やハブアンドスポーク型の拠点を活用し、コアチームをダウンタウンに置きつつプロジェクト スタッフを地域センターに展開しています。このモデルは出張コストを削減し、クライアント業務のジャストインタイム型人員配置を支援します。ITテナントは引き続き堅牢な接続性とセキュアなネットワーク ルームを必要としており、オペレーターはマルチキャリア ファイバーと冗長電力バックアップの導入を迫られています。プロフェッショナル サービス入居者の流入は、クライアント対応可能な会議室やコンシェルジュ レベルの受付への需要を拡大させ、カナダ フレキシブル オフィス市場全体の収益源を多様化させています。
セクターの多様化はまた、景気循環リスクの軽減にも寄与しています。景気逆循環型の法律・会計業務は、スタートアップの資金調達フローに関連するボラティリティを和らげます。フレキシブル オフィス ブランドは、カスタマイズされた内装設計によって差別化を図っています。たとえば、法廷証言録取のための防音室や、デュー デリジェンスのためのセキュア データ ルームなどが挙げられ、共有サービスの経済性を損なうことなく多様なコンプライアンス ニーズを満たしています。
最終ユーザー別:企業需要が規模を支える
企業は2025年の収益の51.90%を占め、フレキシブル オファリングが中核的な不動産戦略へと成熟したことを裏付けています。通信、銀行、保険業界のパイロット プログラムは、オペレーターのキャッシュ フローを支える複数年フレームワークへと転換されています。しかし、最も急速な成長はスタートアップおよび新興企業から生まれており、2031年にかけて18.29%のCAGRが見込まれています。ベンチャー支援を受けたチームは、資金調達ラウンドに合わせた月次メンバーシップを好む傾向があり、小型ミーティング ルームや共用スペースのスループットを強化しています。フリーランサーは安定した基盤として残り、日中のデスク利用率を押し上げていますが、交渉力は限定的です。両コホートが共存する中、オペレーターは企業スイート、成長企業向けスタジオ、フリーランサー向けホットデスクといった段階的なアクセス パッケージを作成し、1平方フィートあたりの収益を最大化しています。
企業はまた、バッジレス アクセスとシングルサインオン認証のためのHRおよびセキュリティ システムとの統合を求めています。シームレスなオンボーディングとデータ主導型レポーティングを提供するオペレーターは、リテンションを強化しています。一方、スタートアップ向けのオペレーターは、メンター プログラム、投資家向けピッチ イベント、デジタル タレント ボードを通じて差別化を図り、カナダ フレキシブル オフィス市場におけるシェアを着実に拡大しています。
注記: 全個別セグメントのセグメント シェアはレポート購入後にご利用いただけます
地理分析
オンタリオ州は引き続き中心的な存在であり、2025年に40.75%のシェアを占めています。これはトロントの密な金融サービス エコシステムと多国籍企業本社の集積によるものです。ハイブリッドワーク ポリシーが企業にダウンタウンでのプレミアム クラスAスイートの確保を促す一方で、賃料が低くなる郊外のミシサガやマーカムにサテライト ハブを追加しており、これが利益率を支えています。商業テナント法(Commercial Tenancies Act)の下での明確な賃貸借の枠組みにより、契約交渉が簡素化され、オペレーターにとっての法的摩擦が軽減されています。同州のスマートシティ構想への注力は、フレキシブル オフィス内でのIoT導入をさらに促進し、プレミアム ポジショニングを強化しています。
2031年にかけて18.62%のCAGRで成長すると予測されるアルバータ州は、カルガリーとエドモントンへのテクノロジーおよびプロフェッショナル サービス テナントを呼び込む経済多様化施策から恩恵を受けています。公的インセンティブ スキームがタワー改修に資金を提供し、管理可能なオーバーヘッドを維持しながら在庫成長を加速させています。クリーンテック インキュベーターを設立する大手エネルギー企業は、高度なラボスペースを備えたターンキー フロアに依存しており、カナダ フレキシブル オフィス市場にセクターの深みを加えています。さらに、アルバータ州の競争力のある住宅コストは、タレント誘致を支援し、企業が西部サテライト オフィスを開設する意欲を高めています。
ブリティッシュコロンビア州とケベック州は、バンクーバーのテック コリドーとモントリオールの航空宇宙・ライフサイエンス セクターに支えられ、10%台中盤の成長率を達成しています。バンクーバーのサステナビリティへの注力は、ESG志向のテナント嗜好と合致しており、オペレーターにLEEDゴールドおよびBOMA BESTプラチナ ラベルの取得を促しています。モントリオールのバイリンガル労働力は、二言語での受付と案内表示を必要とし、サービスのローカライゼーションを促しています。四大州以外では、オタワ、ハリファックス、ウィニペグなどの第二次都市も脚光を浴びています。連邦によるGCcoworkingの展開と州のShareSpaceプログラムは公共セクターにおける需要を裏付け、民間オペレーターが市場飽和以前にいち早く拠点を構えることを可能にしています。
規制環境
カナダにおけるフレキシブルオフィス運営は、州レベルの不動産・建築規則と連邦レベルの職場方針の交差点に位置し、これが事業者の契約構成や施設管理の方法に影響を与える。多くのコワーキング会員契約は、伝統的なリースではなくライセンス形式の契約として文書化されており、これが会員の権利(例えば専有占有権に関して)や、事業者が複数テナント環境における入退室および共有アメニティを管理する能力に影響する。税務コンプライアンスも日々の運営に関わる要素であり、年間収益がCAD 30,000のしきい値を超える事業者は、通常GST/HSTの登録と適切な請求書発行の実務が必要となる。
アクセシビリティおよび建築要件に関するルールは州によって異なり、オンタリオ州のAccessibility for Ontarians with Disabilities Act(AODA)が、公共向けワークスペースの設計と運営における共通の指針として機能している。需要側では、財務委員会事務局(Treasury Board Secretariat)による連邦職場方針、すなわち2026年7月6日からの公務員の週4日オフィス出勤への移行が、Public Services and Procurement Canada(PSPC)の不動産イニシアチブ、例えば連邦オフィスポートフォリオを10年で50%削減する計画と交差している。この組み合わせが、公共部門の需要がどこに集中するか、そして政府管理下のスペースによってサードパーティのフレキシブルスペースがどのように利用または代替されるかを形作っている。
バリューチェーン分析
カナダのフレキシブルオフィスのバリューチェーンは、開発業者や機関投資家を含む資産保有者・地主から始まり、未活用のオフィスフロアを提供する。フレキシブルワークスペース事業者はその後、スペースを賃借、管理、または提携を通じて、コワーキング、サービス付きスイート、ハイブリッド/バーチャルオファリングを含むサブスクリプション型製品に転換する。ワークスペース設計、内装工事業者、テクノロジーベンダーは、変換作業と継続的な運営の両方を支援し、入退室管理、予約・利用状況分析、接続性、そして企業が共有環境で益々必要とするセキュリティツールをカバーする。
商業化は通常、事業者の販売チームブローカー紹介、そしてワークスペースマーケットプレイスや予約システムなどのプラットフォーム主導の流通を通じて行われる。それがその後、コミュニティ管理、施設管理、郵便対応、会議室運営を含む継続的なサービス提供につながる。明確な構造的変化として、地主とのアセットライトなパートナーシップモデルへの移行が見られる。IWGは、2025年の新規拠点契約の99%がパートナーシップ契約であったと報告しており、これは事業者の固定賃料リスクを軽減する収益分配契約やマネジメント契約の経路を強化している。このチェーン全体にわたり、しばしばライセンス形式のコワーキング契約という法的文書、そして収益しきい値を超えた際のGST/HST登録などのコンプライアンス要件が、会員条件、請求、リスク配分の標準化を助けている。
競争環境
カナダ フレキシブル オフィス スペース市場は中程度に集中しています。国際大手のIWGとWeWorkは、Workhaus、iQ Offices、TCC Canadaなどのカナダ国内ブランドと共存しており、中程度に分散しながらも収れんしつつある市場を形成しています。2025年1月のCBREによるIndustriousの8億USD買収は、ブローカレッジ、プロパティ マネジメント、フレキシブル オペレーションの融合が進んでいることを示しています。このような垂直統合により、グローバル プレーヤーは小規模な独立系事業者には対抗困難な資本アクセス、エンタープライズ営業チャネル、データ プラットフォームを手にしています。
カナダのフレキシブル オフィス セクターは中程度に集中しています。競争は固定賃貸借契約よりもアセットライト型の収益分配モデルを中心に展開されるようになっており、リスクを低減しつつ州をまたぐ展開を加速させています。オペレーターは家主と連携して活用されていないフロアを改修し、アップサイドを共有しながら賃料の変動から自らを守っています。テクノロジーが新たな競争の場となっており、ホワイトラベルの予約アプリ、AI主導の入居率ダッシュボード、モバイル アクセス コントロールがプレミアム オファリングを差別化しています。リアルタイムのESGメトリクスを統合した企業は、炭素フットプリントの追跡を義務付けられた法人顧客からも支持を得ています[3]カナダ競争局、「不動産サービス会社の合併審査2025年」、competitionbureau.gc.ca。
中規模ブランドにとっては、専門化が効果的な防衛策として台頭しています。Workhausはスケールアップ企業向けのキュレーションされたネットワーキング イベントを通じてコミュニティ志向の環境に注力し、一方iQ Officesは法律・金融テナントに訴求するブティック型のデザイン重視スイートをターゲットにしています。The Hive VancouverやLaunch Coworkingなどの地域オペレーターは、超ローカルなプログラムや市の革新機関とのパートナーシップを通じてニッチな需要を取り込んでいます。一方、従来型の家主もスペック スイートのフレックス フロアを提供するようになっており、競争は激化していますが、より広いカナダ フレキシブル オフィス市場の妥当性も同時に証明しています。
カナダ フレキシブル オフィス スペース業界リーダー
International Workplace Group plc
Spaces
WeWork
Workhaus
iQ Offices
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政府の職場政策とポートフォリオに関する取り組みは、コンプライアンスに準拠した分散型のキャパシティを提供できる事業者にとって、短期的な空白領域を生み出している。財務委員会事務局による週4日オフィス出勤への移行(2026年7月6日施行)は、オーバーフローおよびサテライト型コラボレーションスペースへの運用上の需要を高め、一方でPSPCによる連邦オフィスポートフォリオを10年で50%削減する計画は、オフィス需要がどこで、どのように満たされるかの再編が続くことを示している。PSPCがGCcoworking拠点を2026年9月30日をもって閉鎖する決定も、連邦省庁のニーズに合わせてスペースを再配分するものであり、一部の地域では政府提供のコワーキングへのアクセスが制限され、通勤やキャパシティの制約が最も深刻な二次市場において、民間プロバイダーが公共部門関連の需要を競って獲得する余地を生み出している。
供給とマーケットへの進出の側面では、パートナーシップ主導の拡大モデルが、事業者が完全なリースリスクを負う必要なく対象在庫を拡大しており、これが州レベルでの迅速な展開と、地主主導による空室の管理型フレックススペースへの転換を後押ししている。IWGがカナダで合計166拠点まで成長を続けていることは、規模を持つネットワークが、特に主要ビジネス中心地区の外側で範囲を拡大していることを示しており、レポートが指摘する二次都市への拡大と、企業向けデスク・アズ・ア・サービスの試験導入というテーマと合致している。機会は以下に集中している:(i)規制産業向けのエンタープライズグレードでアクセス管理されたスイート、(ii)古いクラスB/Cのタワーで入居率の安定化を目指す地主とのコンバージョンパートナーシップ、(iii)利用状況、セキュリティ、ESG指標を含む、建物およびテナント契約の枠組みが州によって異なる中で企業のポートフォリオガバナンスを支援するテクノロジー対応レポート機能。
最近の業界動向
- 2026年7月:International Workplace Group plc(IWG)は、2026年7月にトロントとモントリオールに新たなフレキシブルワークスペース拠点を開設すると発表し、2026年後半にはブリティッシュコロンビア州ミッションおよびオンタリオ州イースト・グウィリンベリーでの開設も計画している。この拡大により、カナダのフレキシブルオフィススペースの拠点網が広がり、エンタープライズ販売チャネルが強化される。この動きは、カナダ全体でのアセットライト成長モデルを強化するものである。
- 2026年3月:International Workplace Group plc(IWG)は、2025年12月31日終了年度の予備業績を発表し、2026年については慎重な見通しを示した。この業績は、収益性の軌道に関する見通しを提供し、カナダにおける計画中の投資を示している。この発表は、事業の継続的な拡大と最適化を通じたカナダでの規模拡大の可能性を示唆している。
- 2025年10月:International Workplace Group plc(IWG)は、モンクトンに2つのフレキシブルワークスペース拠点を開設し、ニューブランズウィック州市場に進出した。この拡大により、大西洋カナダ地域への地理的展開が広がった。これにより、IWGのカナダにおける州別展開の多様化が進んでいる。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、すぐに利用可能なワークスペースとして、短期かつ柔軟な契約期間で、価格に共有サービスを含めて販売されるフレキシブルオフィススペースサービスから、カナダにおいて生じる収益を対象とする。
対象範囲外:フレキシブルワークスペース製品としてパッケージ化または販売されない、従来型の長期オフィスリースは対象外とする。
セグメンテーション概要
- タイプ別
- コワーキング スペース
- サービスオフィス/エグゼクティブスイート
- その他(ハイブリッド、バーチャル オフィス)
- セクター別
- 情報技術(ITおよびITES)
- BFSI(銀行・金融サービス・保険)
- ビジネス コンサルティング&プロフェッショナル サービス
- その他のサービス(小売、ライフサイエンス、エネルギー、法律サービス)
- 最終用途別
- フリーランサー
- 企業
- スタートアップおよびその他
- 州別
- オンタリオ州
- ケベック州
- ブリティッシュコロンビア州
- アルバータ州
- カナダその他の地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を構築するために使用され、その後、オフィスストック、雇用、空室率などの観測可能な指標にモデルを結び付けるために用いられた。Statistics Canada(労働力および産業別雇用に関する)、CMHC(オフィスおよび賃貸市場の背景情報が参照される場合)の発表、そして許認可や商業開発活動を追跡する州・自治体のオープンデータポータルなど、公的な情報源が確認された。また、Bank of Canadaおよび公式のFXおよびインフレーション系列を参照し、通貨のタイミングと価格上昇の前提を一貫させた。
デスクリサーチ層はその後、事業者の開示情報や、企業提出資料、投資家向け説明資料、信頼性の高いプレス報道、商業不動産および職場サービスに関連する業界団体のウェブサイトなど、一般的な二次情報源によって補完された。いくつかのケースでは、非公開企業の財務情報、職場テクノロジーに関する特許・イノベーションの動向、必要に応じて合理性を検証するためのオフィス家具・内装関連の出荷レベルでの貿易確認など、ギャップを埋めるためだけに有料サブスクリプションが使用された。上記のデスクリサーチ情報源は例示的なものであり、収集、検証、明確化のために他の多くの公的および有料情報源も使用された。
一次インタビューおよび調査
一次調査は、フレキシブルワークスペース事業者、商業用地主およびブローカー、企業の不動産・施設管理チーム、そしてフレキシブルスペースを積極的に利用する企業テナントを対象とした専門家インタビューおよび構造化調査を通じて実施された。本調査はカナダに特化しているため、主要な需要拠点と二次都市の間でカバレッジのバランスを取り、その後、可用性と価格傾向が異なる州レベルの背景に基づいて再確認を行った。これらの議論では、実際にフレキシブルスペースとして販売されているものは何か、利用状況や契約条件がどのように変化しているか、そしてデスクおよびプライベートスイートの現実的な価格帯がどのようなものかを明確にした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:33% | CXO:14% |
| ミドルティア:52% | 機能/事業部門リーダー:26% |
| 中小規模プレイヤー:15% | マネージャー:60% |
市場規模算定と予測
規模算定は、オフィス利用雇用、ハイブリッドワークの浸透、およびセクター別のフレキシブルスペースの現実的な普及率からフレキシブルオフィス収益を再構築するトップダウン型の需要プール構築から始まり、それを有料席数と月次収益に変換する。これを実証的なものにするため、デスクおよびプライベートオフィスの価格帯、平均契約期間の組み合わせ、施設タイプ別の入居率または利用率の基準、そして(該当する場合)会議室やサービスから生じる収益の割合といった市場の特徴指標を使用した。データが州レベルで十分に把握できない場合は、都市レベルの代替指標を用いてギャップを処理し、その後オフィスストックおよび雇用の重み付けを用いてスケーリングした。
単一の手法に依存することを避けるため、主要都市におけるサンプル拠点数の積算、拠点当たりの妥当な座席数範囲の適用、そして検証済みの平均価格による乗算といった選択的なボトムアップ推計と結果を照合した。ブローカーおよびテナント側の回答者とのチャネルチェックも、想定される座席数や価格上昇が実際に契約されている内容と一致しているかを検証するために使用された。予測にあたっては、需要がマクロ経済状況、空室サイクル、そして企業のオフィス復帰施行に敏感であり、これらの要因がカナダ全体で不均一に変化するため、シナリオ分析が用いられた。前提条件は、短期的な価格動向、供給追加、企業導入ペースに関する専門家の一次的な見解を用いて調整され、その後、年次ごとの内部整合性について検証された。
データ検証と更新サイクル
モデルの出力は、オフィス空室率の動向、リース契約の勢い、報告されたフレキシブルスペースの拠点数の変化といった独立した指標と照合され、その後、大きな差異は承認前に調査される。異常値は、価格、普及率、または利用率の前提といった入力データに遡って追跡され、その後、ロジックが修正されるか、または追跡可能性を保つために文書化される。
作業は複数のステップで検証され、まずアナリストによる相互確認から始まり、その後、数値の整合性と前提の合理性に焦点を当てた別のレビューが続く。新たな証拠によって結果が大きく変動した場合、それが実際の市場の変化を反映しているのか、それとも一時的なデータ点であるのかを確認するために、回答者に再度連絡が取られる。レポートは毎年更新され、重要な事象が発生した場合には中間更新が行われ、提供前にはアナリストが最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによるカナダのフレキシブルオフィススペース市場規模と他の公表推定値との比較
カナダのフレキシブルオフィススペースに関して公表されている市場価値は、同じ概念を指しているように見えても、大きく異なる場合がある。この違いは通常、フレキシブルスペース収益として何が計上されるか、価格および利用率がどのように扱われるか、そして数値が最新のオフィスサイクルの指標を用いて更新されているかどうかに起因する。
この表は明確な差異を示しており、Mordor Intelligenceのモデルでは、コワーキングやサービス付きオフィスなどのフレキシブルオフィスサービスからの収益を計上し、フレキシブル製品として販売されていない標準的な長期オフィス賃料は除外している。もう一つの一般的な差異は、プロバイダーがバーチャルオフィスサービスやハイブリッドバンドルをどのように扱うかであり、これらは完全な市場収益として含められる場合もあれば、より小さな重みを持つ隣接的な追加要素として扱われる場合もある。更新の頻度も重要であり、空室率の変化や企業導入の進展は実行率を急速に変化させ得るため、それが基準年および暗示されるCAGRに影響を与える。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.19 B (2025) | |
| 業界誌A | USD 0.29 B (2023) | しばしばコワーキング収益のみと、限られた報告拠点数に焦点を当てており、コワーキングというラベルの外にあるサービス付きオフィスやマネージドフレックススイートを過小に評価する可能性がある。 |
| 業界団体B | USD 3.20 B (2024) | 積極的な利用率および価格の前提が適用される場合があり、より広範なワークスペースサービスを含めることがあるため、バーチャルオフィスやバンドル型会員契約が物理的な座席収益と同等に扱われる場合、合計額が増加する。 |
比較を総合的に見ると、主な要因は、範囲や実行率の前提が、小さな数値上の選択よりも数値に大きな影響を与えるという点である。収益の境界を有料のフレキシブルワークスペース利用に厳密に結び付け、インタビューからのフィードバックを用いて想定される座席数や価格を検証することで、この推定値は広範な不動産合計値ではなく、再現可能な入力データにさかのぼって追跡可能なものとなっている。


レポートで回答される主要な質問
カナダ フレキシブル オフィス市場の現在の規模はどのくらいですか?
当該市場は2026年に25億5,000万USDと評価されており、2031年には54億5,000万USDに達すると予測されています。
カナダ フレキシブル オフィス市場は2031年にかけてどのくらいの速度で成長しますか?
16.42%のCAGRで拡大し、2031年までに総額54億5,000万USDに達すると予想されています。
カナダ フレキシブル オフィス市場でどのスペース タイプがトップですか?
コワーキング スペースが48.65%のシェアでトップであり、ハイブリッドおよびバーチャル ソリューションが最も高い予測成長率を示しています。
アルバータ州がフレキシブル オフィスで最も成長の速い州となっている理由は何ですか?
経済の多様化、低い不動産コスト、そして市の奨励策がアルバータ州の18.62%のCAGR見通しを牽引しています。
企業はスタートアップとは異なる形でどのようにフレキシブル オフィスを活用していますか?
企業はサテライト ハブのためにデスクアズアサービス モデルを採用し、一方スタートアップは資金調達サイクルに合わせた短期メンバーシップを好む傾向があります。
現代のフレキシブル オフィスにとって重要なテクノロジーは何ですか?
IoTセンサー、AI主導のスペース分析、モバイル ファーストの予約プラットフォームが、利用率、エネルギー効率、テナント体験を向上させています。
最終更新日:



