
ブチル化トリフェニルリン酸エステル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
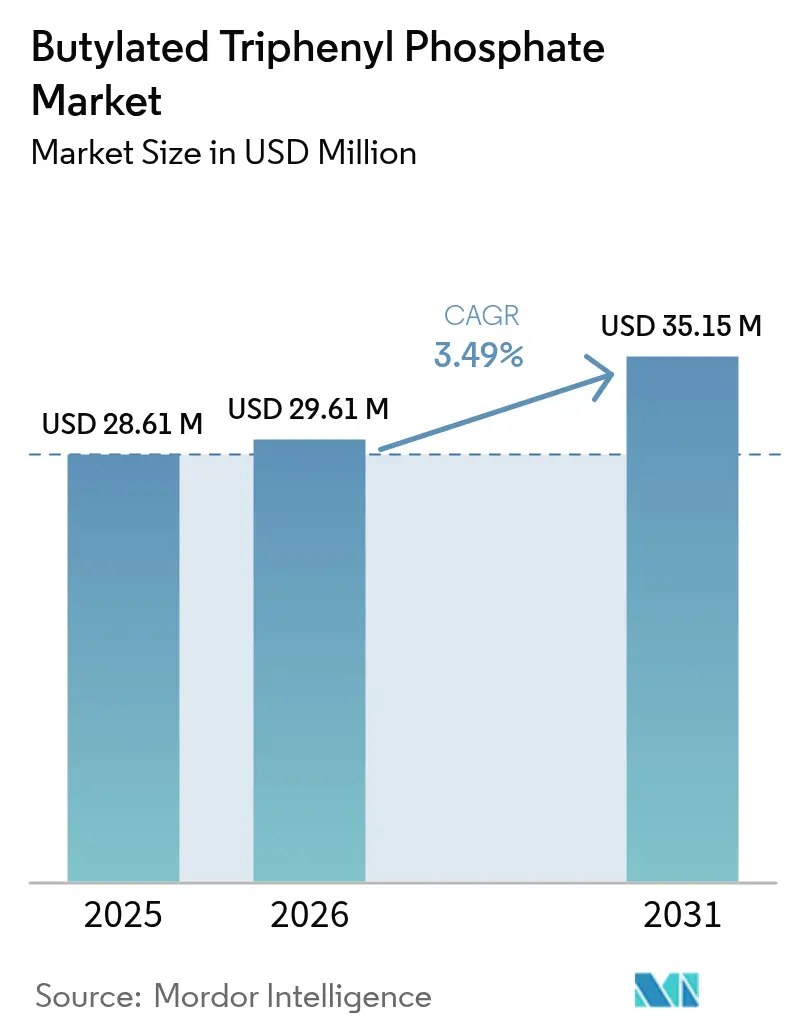
| 市場規模 (2026) | 29.61 百万米ドル |
| 市場規模 (2031) | 35.15 百万米ドル |
| Growth Rate (2026 - 2031) | 3.49 % |
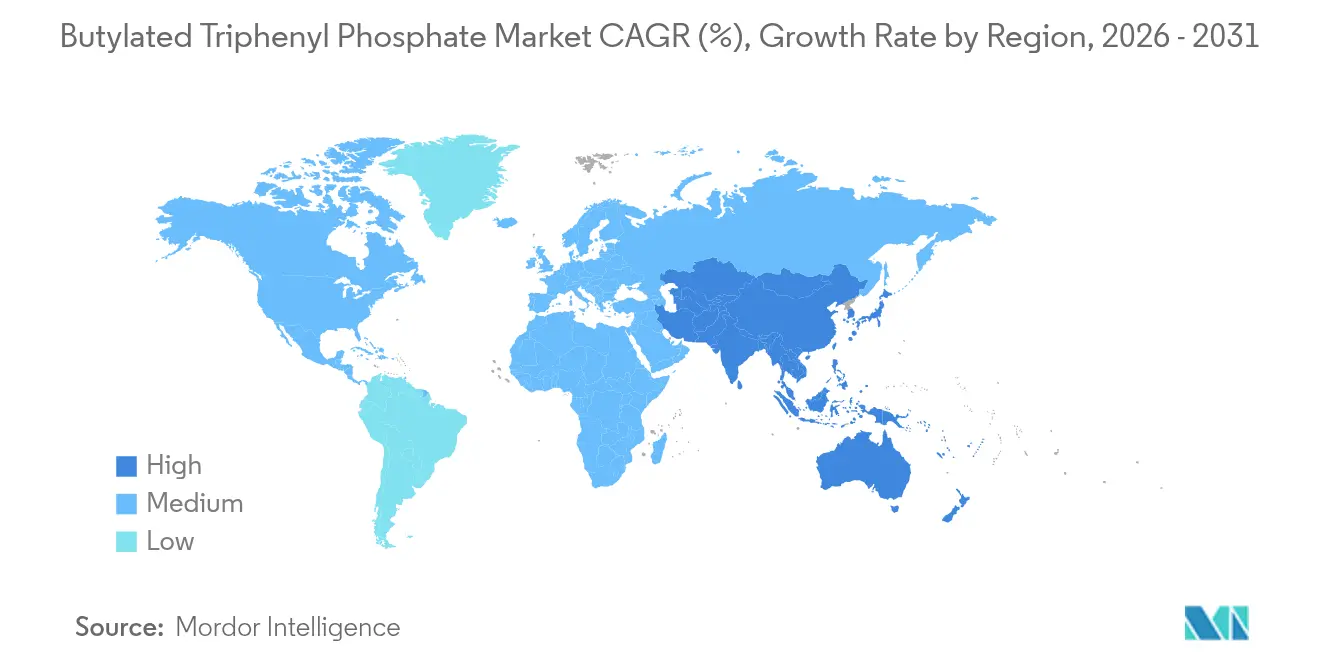
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブチル化トリフェニルリン酸エステル市場分析
ブチル化トリフェニルリン酸エステル市場規模は、2025年の2,861万米ドルから2026年には2,961万米ドルへと成長し、2026年から2031年にかけて3.49%のCAGRで2031年までに3,515万米ドルに達すると予測されています。北米および欧州の規制当局がハロゲン系難燃剤を段階的に廃止する中、産業ユーザーが高い熱安定性を維持しつつより安全な添加剤を求めていることから需要が高まっています。フェノールおよびオキシ塩化リンの原材料価格の変動が引き続き利益率を圧迫していますが、メーカーはプロセス効率化および川上統合への投資によって収益性を維持しようとしています。アジア太平洋地域は統合された原料基盤により主要供給地としての地位を維持しており、日本および韓国の生産者は航空宇宙・電子機器向けプレミアムラインへの供給を目的とした生産能力の拡大を進めています。安全なリチウムイオン電池の電気化学への関心の高まりにより、安全性と電気化学的性能の両方の要求を満たせるサプライヤーに有利な急成長ニッチ市場が生まれています。LANXESSによるChemtura買収に代表される業界再編は、スタートアップ企業がバイオベースの手法を模索する中でも、ブチル化トリフェニルリン酸エステル市場が規模主導型の競争へと移行しつつあることを示しています。
主要レポートの要点
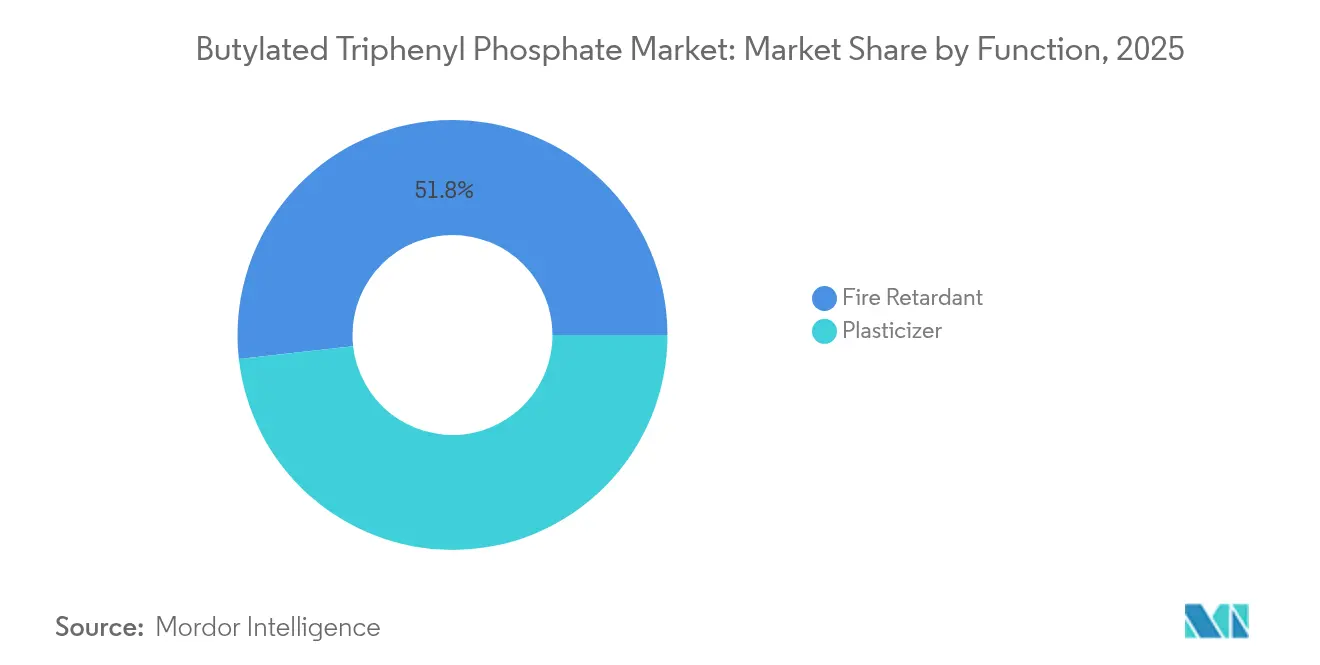
- 機能別では、難燃剤が2025年に51.78%の売上シェアをリードし、潤滑剤および油圧添加剤は2031年にかけて最も速い4.84%のCAGRを記録すると予測されています。
- 用途別では、PVC化合物および樹脂が2025年のブチル化トリフェニルリン酸エステル市場シェアの39.10%を占め、太陽光発電および蓄エネルギーは2031年にかけて5.23%のCAGRで成長すると予測されています。
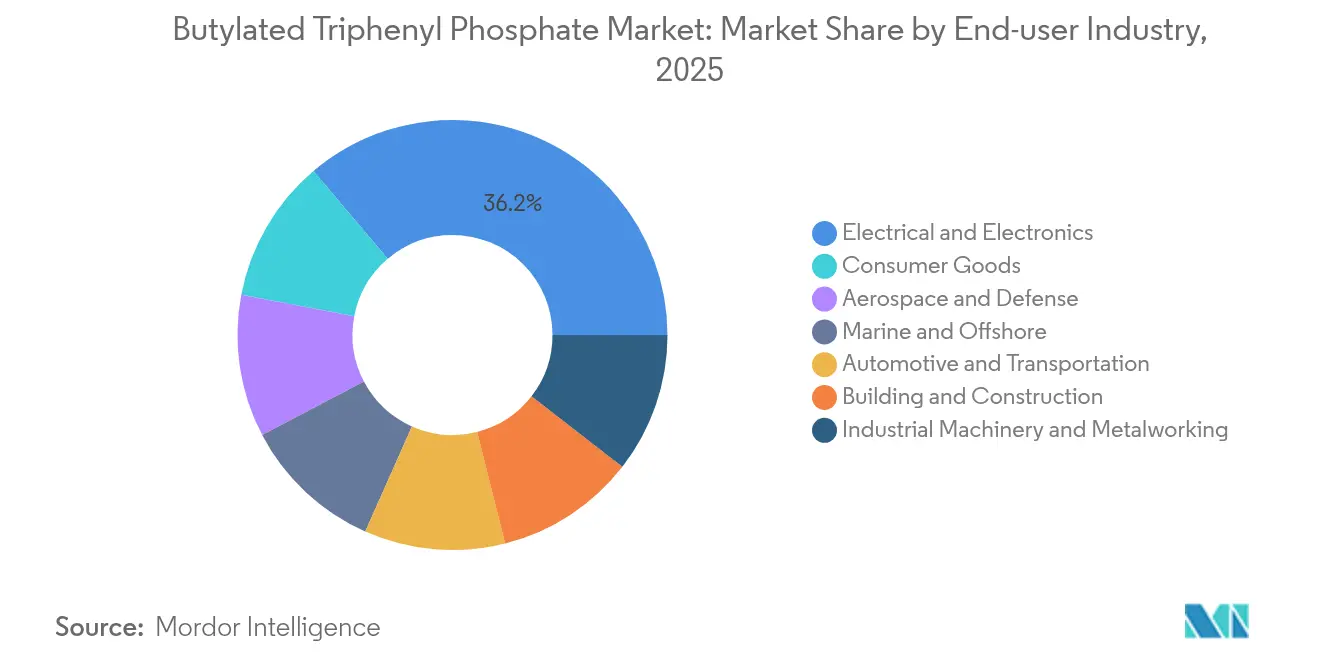
- エンドユーザー産業別では、電気・電子分野が2025年に36.20%のシェアで首位を占め、航空宇宙・防衛分野は2031年にかけて最高の5.42%のCAGRを記録する見込みです。
- 地域別では、アジア太平洋地域が2025年のブチル化トリフェニルリン酸エステル市場規模の38.10%を占め、2026年から2031年にかけて4.10%のCAGRで拡大する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハロゲン系難燃剤の規制による段階的廃止 | +1.2% | 北米およびEUでの早期導入を含む世界全体 | 中期(2〜4年) |
| 耐火性潤滑剤および油圧作動液への需要急増 | +0.8% | アジア太平洋地域が中核、北米へのスピルオーバー | 長期(4年以上) |
| 建設および電線・ケーブル分野における可撓性PVCの急速な成長 | +0.6% | アジア太平洋地域、中東の新興市場 | 中期(2〜4年) |
| 自動車および航空宇宙内装における安全性主導の採用 | +0.5% | 自動車ハブに集中した世界全体 | 短期(2年以内) |
| 高電圧リチウムイオン電池電解質への採用 | +0.4% | アジア太平洋地域の製造センター、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハロゲン系難燃剤の規制による段階的廃止
包括的な禁止措置が複数の法域において厳格な遵守期限を設けています。家具および電子ディスプレイにおける難燃剤規制に関するニューヨーク州の制限は2024年12月に発効し、米国環境保護庁は2024年11月に残留性・生物蓄積性・毒性化学物質管理規則を更新してデカブロモジフェニルエーテルおよび関連化合物を規制しました[1]米国環境保護庁、「残留性・生物蓄積性・毒性化学物質を管理するための最終規則」、epa.gov。カナダは2025年2月に有害物質リスト(附則1)にさらなる物質を追加し、製剤改良の圧力を強めました。メーカーが複数の地域で同時に製品ラインを再設計するにつれ、適合する有機リン系代替品に対する短期的な需要急増が生じています。電子機器および家具サプライヤーは最も緊急の期限に直面している一方、産業ユーザーはより長い移行期間を享受しており、調達を数年にわたって分散させることができます。一貫した品質と文書化を保証できる企業は優先サプライヤーの地位を獲得しています。
耐火性潤滑剤および油圧作動液への需要急増
金属加工、採掘、海洋プラットフォームにおける高温機械は、保険コストの削減および厳格化する安全監査への対応のために、難燃性潤滑剤をますます指定するようになっています。Perimeter Solutionsの2024年SEC報告書は、潤滑剤の引火点を高める耐摩耗添加剤における五硫化リンの役割を強調しています。アジアの鉄鋼工場および造船所は狭い空間が火災リスクを増幅させることから主要な採用者となっています。プレミアム価格がコスト重視のセグメントでの採用を遅らせているものの、購買担当者はダウンタイムの削減と規制遵守を説得力のあるメリットとして挙げています。社内試験データと迅速な技術サポートを提供するサプライヤーは顧客の認定サイクルを短縮できます。長期的な成長は、高い運転温度で稼働する再生可能エネルギー発電所の建設拡大と連動すると見込まれています。
建設および電線・ケーブル分野における可撓性PVCの急速な成長
中国、インド、および東南アジアにおける都市インフラ投資が、難燃処理されたPVCシート、電線管、およびケーブルの堅調な消費を促進しています。研究によると、最適化されたブチル化トリフェニルリン酸エステルの配合量によりPVCの限界酸素指数を50%以上に引き上げ、引張強度を損なうことなく耐火性を倍増させることができます。グリーン建築認証は現在ハロゲンフリー材料を好む傾向にあり、コンパウンダーはコストと新たな安全基準のバランスを取る製剤の改良を進めています。スマートビルおよび再生可能エネルギー設備が厳格な燃焼・煙基準を求める中、電線・ケーブルは最も成長の速いサブセグメントであり続けています。ただし、製剤の複雑さが研究開発コストを増加させ製品展開を長引かせることから、エンドユーザーは検証が完了次第、複数年の供給契約を締結する傾向にあります。
自動車および航空宇宙内装における安全性主導の採用
特に電気自動車モデルにおける車両内装は、客室火災への懸念を高める新たな熱特性プロファイルをもたらしています。消費者NGOは多くの自動車に依然として発がん性の難燃剤が含まれていることを指摘しており、自動車メーカーは低毒性リン酸エステルへの転換を促されています。航空宇宙分野では、米国連邦航空局が断熱材およびパネルに対する厳格な燃焼貫通耐性を義務付けています[2]米国連邦航空局、「航空機材料の火災試験手順」、faa.gov 。継続的な機体更新と相まって、認定添加剤への需要は増加しています。認定プロセスは依然として長期を要しますが、一度認定されると材料はそのプラットフォームのライフサイクル全体にわたって固定されます。これにより、航空監査プロトコルを遵守できるサプライヤーには安定した高利益率の収益源が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より厳格な規制を促進する毒性および生態毒性への懸念 | -0.9% | 先進国市場でより厳格な執行が行われる世界全体 | 中期(2〜4年) |
| フェノールおよびオキシ塩化リン原料の価格変動 | -0.7% | アジア太平洋地域に集中した世界的なサプライチェーン | 短期(2年以内) |
| 潤滑剤回路における機器腐食および加水分解によるメンテナンスコスト | -0.4% | 世界の産業用途、特に海洋・オフショアに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
より厳格な規制を促進する毒性および生態毒性への懸念
2025年の査読済み研究により、有機リン系難燃剤が内分泌、肝臓、および神経機能を阻害する可能性があることが確認されました。ワシントン州は2025年に、有機リン系難燃剤が特定の閾値を超えて検出された場合に意図的な添加と推定する規則を制定しました。規制当局は有機リン系化合物がハロゲン系製品と同様の規制強化の道をたどる可能性があることを示しており、長期計画に不確実性をもたらしています。そのため、ブランド各社は最終製品から移行できないバイオベースまたは高分子系代替品の試験に資金を投じています。この傾向は既存化学品の成長に上限を設ける一方で、性能を損なうことなく毒性の低減を実証できるサプライヤーにとってはイノベーションの余地を生み出しています。
フェノールおよびオキシ塩化リン原料の価格変動
エネルギーコストの変動および地政学的摩擦がベンゼンおよび塩素誘導体の急激な価格変化を引き起こし、フェノールおよびオキシ塩化リンの相場を押し上げ、契約市場とスポット市場の価格差を広げています。アジアの生産者がこれらの中間体を支配しているため、運賃や為替変動がボラティリティを増幅させます。急激なコスト上昇は川下の購買担当者がすぐさまの転嫁に抵抗するため利益率を圧迫します。リスク軽減のため、大手生産者は指数連動型の価格式を交渉し、原材料リスクをヘッジし、自家フェノール製造能力への投資を行っています。消費者電子機器大手との長期引受契約も、短期的な価格ショックにもかかわらず生産計画の安定化に貢献しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:
難燃剤の優位性の中でも潤滑剤用途が成長を牽引難燃剤機能は2025年のブチル化トリフェニルリン酸エステル市場シェアの51.78%を占め、家具、電子機器、および建設分野における必須防火安全規制によってその地位が確立されています。ただし、成長は潤滑剤および油圧添加剤用途にシフトしており、工場の近代化と安全監査の強化に伴い2031年にかけて4.84%で拡大すると予測されています。高温機器および海洋プラットフォームが急速自己消火性流体を求めることから、潤滑剤用途に関連するブチル化トリフェニルリン酸エステル市場規模は拡大する見通しです。大手サプライヤーはOEM機器規格を満たすためにリン含有量と粘度調整剤を最適化し、プラント試験期間を数ヶ月から数週間に短縮する技術ガイダンスをバンドル提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


用途別:
蓄エネルギーが高成長セグメントとして台頭PVC化合物および樹脂は、アジア太平洋全域の建設業者が更新された延焼試験に適合するケーブル、電線管、および床材を求めたことから、2025年のブチル化トリフェニルリン酸エステル市場規模の39.10%を占めました。太陽光発電および蓄エネルギーシステムは、建材一体型太陽光発電パネルおよびリチウムイオン電池が厳格な防火規制を満たす必要があることから、すべての用途の中で最速となる5.23%のCAGRを2031年にかけて記録すると予測されています。実験では、電解質中のトリフェニルリン酸エステルをわずか3重量%添加するだけで電池容量を損なうことなく火炎伝播を抑制できることが示されています。そのため、モジュールメーカーは認定サイクルを通じて化学的一貫性を確保するために複数年の供給協定を締結しています。
エンドユーザー産業別:
航空宇宙の成長が電子機器のリーダーシップを上回る電子機器は2025年のブチル化トリフェニルリン酸エステル市場の36.20%を維持し、テレビからルーターに至るあらゆる家庭用機器が難燃処理されたプラスチックを必要としています。それでも、航空宇宙・防衛分野は高性能難燃剤を必要とする複合材リッチ客室での機体近代化により、2031年にかけて最速の5.42%のCAGRを示しています。新しい断熱基準は、摂氏1,100度で4分間の燃焼貫通に耐える添加剤を義務付けており、この基準は有機リン酸エステルが満たすものの、ハロゲン系システムではほとんど達成できません。
自動車内装は別の大きなユーザーグループを形成しており、電気自動車モデルが改訂された熱管理戦略を求める中で特に重要性を増しています。一部の法域では最新の燃焼性法規が整備されていないものの、自動車メーカーは評判リスクを先手で回避するために自発的に安全性の高い化学品を採用しています。建設分野は都市化に支えられた安定した基盤を維持していますが、グリーン建築ラベルはハロゲンフリーソリューションを好む傾向があり、製剤コストが増加する可能性があります。産業機械は難燃性油圧作動液の採用により需要を補完していますが、重機の緩やかな更新サイクルにより需要量の上昇余地は限られています。消費財は最も小さいセグメントにとどまりますが、いくつかの米国州でレクリエーション用フォームへの添加剤禁止が実施されるなど、最も厳しい監視下に置かれています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域のブチル化トリフェニルホスフェート市場
アジア太平洋地域は2025年のブチル化トリフェニルホスフェート市場において38.10%のシェアを占め、2031年までに4.10%のCAGRで成長すると予測されています。中国は電子機器製造基盤と、難燃処理されたPVCを吸収する継続的な都市建設により、地域需要の中核を担っています。日本と韓国は航空宇宙グレードの素材を優先し、フェノールおよびリン中間体の確立された化学クラスターに依存しています。
北米および欧州のブチル化トリフェニルホスフェート市場
北米は、代替を加速させる早期の規制動向に支えられています。2024年12月に施行されたニューヨーク州の製品禁止令は高い基準を設定し、2025年2月のカナダによる有害物質指定がオルガノホスフェートへの移行の勢いを強化しました。欧州は、同地域がすでに世界で最も厳格な化学物質規制を施行しているため、より緩やかな軌跡をたどっています。生産者はバイオベースおよびポリマー系の選択肢へと方向転換しており、その例としてALTANA AGがフィンランドの革新企業NORDTREATへ出資したことが挙げられます。
中東・アフリカおよび南米のブチル化トリフェニルホスフェート市場
南米および中東・アフリカは新興市場にとどまっており、インフラ整備が新たな需要を生み出している一方で、規制の執行はまだ初期段階にあります。多国籍企業通常、政策の明確化が進むまで過剰投資を避けるため、輸入を通じてこれらの地域に対応しています。

規制環境
ブチル化トリフェニルホスフェート(BTPP)に対する規制監視は、当局が有機リン系難燃剤への対応を強化する中で、引き続き厳格化が進んでいる。欧州連合では、2024年11月にTPHP(CAS 115-86-6)がREACH高懸念物質(SVHC)候補リストに追加され、0.1重量%のSVHCしきい値において、ポリマーおよび電子機器のバリューチェーンに対する下流製品の情報伝達義務および文書化要件が強化された。
北米でもコンプライアンス経路の厳格化が進んでいる。カナダ環境・気候変動省は、カナダ環境保護法(CEPA)附則1にTPHPを追加することを提案する公開協議を実施し、2026年1月21日に終了した。これは将来的なリスク管理措置の可能性を示すものである。米国では、EPAがリン系化学物質に関するTSCAプログラム活動を継続的なリスク評価作業を通じて継続しており、物質固有の規制が最終決定される前から、使用者および輸入業者に対するコンプライアンス監視の圧力が高まっている。
バリューチェーン分析
BTPPのバリューチェーンは、p-tert-ブチルフェノールやオキシ塩化リンなどの上流原料から始まり、混合tert-ブチル化トリフェニルホスフェートエステル(BPDPまたはPhosflex 71B型混合物)が製造され、添加剤パッケージサプライヤーや配合業者に販売される。中流の参加者には、特殊リン酸エステルメーカーや調合業者が含まれ、下流の転換工程は、PVCコンパウンダー、エンジニアリング熱可塑性樹脂コンパウンダー(PC/ABS、PPO合金)、および機能性流体配合業者にまで及び、BTPPは難燃性可塑剤ならびに耐摩耗・高荷重添加剤として使用される。
供給はアジアに集中しており、複数の中国系特殊化学品メーカーが世界のプラスチックおよび潤滑油顧客向けに輸出している。REACH登録およびハザードラベリングは、EUへの保管、輸送、輸入文書に影響を与え、対応能力のある販売代理店の重要性を高め、TPHPを含む混合物のトレーサビリティ要件を厳しくしている。電子機器、ワイヤー・ケーブル、および安全性が重視される用途における購買資格審査サイクルでは、安定した仕様、不純物管理、および強固な規制関連ドキュメントを提供できるサプライヤーが優位となる。
競争環境
ブチル化トリフェニルリン酸エステル市場は業界再編を特徴としています。イノベーションはPFASフリーおよびバイオ由来分子に傾いています。サプライヤーはまた、プラスチックマトリクスに固定化することで溶出や環境への暴露を抑制する反応型または高分子型グレードの実験も行っています。原材料の価格変動により川上統合の動きが促進されており、一部のプレイヤーは自家フェノール製造設備への投資や長期リン鉱石契約の締結によってコスト変動をヘッジしています。安全性が重要な市場での認定に18ヶ月以上を要することがあるため、顧客の固定化率は依然として高く、切り替え障壁を高め長期契約を促進しています。
ブチル化トリフェニルリン酸エステル業界リーダー
LANXESS
ICL
PCC Group
Radco Industries, Inc.
Tina Organics ( P ) Ltd.
- *免責事項:主要選手の並び順不同
ブチル化トリフェニルホスフェート市場
- ADEKA Corporation
- China Zhang Jia Gang YaRui Chemical Co., Ltd
- ICL
- LANXESS
- PCC Group
- Radco Industries, Inc.
- Shandong Ruixing Flame Retardant Technology Co. LTD.
- Tina Organics ( P ) Ltd.
- Zhangjiagang Fortune Chemical Co., Ltd.
- ZhangJiaGang YaRui Chemical Co. Ltd.
- Zhejiang Wansheng Co., Ltd.

市場機会と将来展望
規制当局が実効性のある制限措置および製品レベルの義務化に向けて動く中、短期的な機会は再配合およびコンプライアンス支援にある。EUによるTPHPのSVHC指定は、サプライチェーンの透明性、混合アリールホスフェートエステルにおける一貫した組成管理、および下流での情報伝達義務を支える文書化に対する需要を高めている。同時に、EUの電子機器関連規制の厳格化は、OEMおよびEMS/組立サプライチェーンに対し、ハロゲンフリーソリューションの再検証と、適格な添加剤供給元の確保を促している。
製品開発の空白領域は、リン酸エステル系ファミリー内で、より移行性・暴露性の低いソリューションを中心に開かれつつあり、添加剤の溶出を減らし、持続可能性プログラムに適合する反応性またはポリマー型のアプローチも含まれる。ECHAの動向は、より広範なカテゴリーレベルの監視を示しており、2026年7月の改正案では、有機リン系難燃剤12カテゴリーに対する通知要件(0.1重量%しきい値)が提案されており、適用開始は2027年が見込まれている。これは、複数の管轄地域および製品タイプにわたって顧客を支援できるサプライヤーの価値を強調している。
Recent Industry Developments in ブチル化トリフェニルホスフェート市場
- 2026年7月:ECHAは改正案ECHA/RAC/2026/11を公表し、有機リン系難燃剤12カテゴリーに対して0.1重量%のしきい値で通知要件を提案した。適用開始日は2027年1月とされている。この変更により、リン酸エステル添加剤サプライヤーおよび、一貫した物質特定・報告プロセスを必要とする下流のポリマー・電子機器バリューチェーンにおけるコンプライアンス業務負担が増加する。
- 2026年5月:欧州委員会は、REACH附属書XVIIの改正を公表し、TCEP、TCPP、デカBDEを含む特定の難燃剤について、産業用電子機器における使用を制限した。OEMおよびEMS/組立サプライチェーンは、ハロゲンフリーソリューションの検証を強化し、適格な添加剤供給元の確保を進めている。
- 2024年4月:欧州連合は、中国から輸入されるBTPPを含む特定のアルキルリン酸エステルに対してアンチダンピング関税を課した。この措置は、EUバイヤーの陸揚げコスト計算を再構築し、在庫計画や供給ルートの多様化を含む代替調達戦略の魅力を高めた。


ブチル化トリフェニルホスフェート市場 レポートの範囲と調査方法論
市場の定義と範囲
本市場は、主に難燃性添加剤および可塑剤として、産業用途および最終用途産業全体で使用されるブチル化トリフェニルホスフェートの販売から生じる収益を対象とし、米ドルで報告され、グローバルレベルで集計されている。
範囲の除外事項:垂直統合された拠点内での内部移転は除外し、ブチル化トリフェニルホスフェートに該当しない無関係なリン酸エステルは対象としない。
セグメンテーション概要
- 機能別
- 難燃剤
- 可塑剤
- 用途別
- 潤滑剤
- ポリ塩化ビニル化合物および樹脂
- その他の用途(エンジニアリングプラスチック、コーティングおよび接着剤など)
- エンドユーザー産業別
- 自動車・輸送
- 航空宇宙・防衛
- 電気・電子
- 建築・建設
- 産業機械・金属加工
- 海洋・オフショア
- 消費財
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋のその他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州のその他
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカのその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場関係者への聞き取りを行う前に需要プールの枠組みを設定し、現実的な基準を定めるために使用された。国連コムトレード貿易統計、USITC関税表、米国国際貿易庁の資料、欧州化学品庁(ECHA)の登録資料、OECDの化学物質情報などの公開資料を参照し、製品識別、貿易上の可視性、および規制動向の明確化に役立てた。
また、輸入業者の開示情報、企業年次報告書、投資家向け説明資料、技術データシート、プラスチック添加剤および難燃剤に関連する業界団体の刊行物も確認した。相互確認のため、企業財務・インテリジェンス関連の有料サブスクリプションを選択的に利用し、配合開発や代替への取り組みの動向を把握するために特許データベースも活用した。ここに記載したデスクソースは例示にすぎず、調査中はデータポイントの検証・明確化のために他の資料も使用した。
一次インタビューおよび調査
一次調査は、潤滑油、PVCコンパウンド、およびその他の用途にわたって、BTPPがどのように購入・仕様指定されているかを検証することに重点を置いた。これらの決定は価格実現と数量の両方に影響するためである。生産者、販売代理店、配合業者、および下流ユーザーの組み合わせに聞き取りを行い、アジア太平洋、欧州・中東・アフリカ、および南北アメリカ地域を対象としたインタビューを実施し、地域ごとの価格動向と供給の引き締まり状況を一貫した基準で比較できるようにした。
一次調査現地作業の回答者分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 最高経営責任者(CXO):13% | アジア太平洋:45% |
| ミッドティア:55% | 部門/事業リーダー:40% | 欧州・中東・アフリカ:34% |
| 小規模企業:17% | マネージャー:47% | 南北アメリカ:21% |
市場規模算定と予測
当社の規模算定は、需要のトップダウン再構築から始まり、最終用途の活動および化学添加剤の使用強度を用いて、潤滑油生産量、PVC配合量、および選定された産業生産指標をBTPP消費量に変換する。需要プールが形成された後、契約構造、グレード構成、および典型的な出荷規模を反映した地域別の平均販売価格を用いて、価値換算を行う。
総計を現実的に保つため、サプライヤーの生産能力に関する指標、稼働率に関する流通経路からのフィードバック、および一部の高可視性用途分野における推定量に乗じたサンプル価格見積もりなど、選択的なボトムアップ検証によって出力結果を裏付ける。開示情報が乏しい場合は、類似のリン酸エステル添加剤からの代理比率を用いてギャップを処理し、代替、規制主導の再配合、および調達シフトに関するインタビューでのフィードバックに基づいてそれらの比率を調整する。
予測にあたっては、ハロゲン系難燃剤の規制による代替ペース、原材料コストの price pass-through(価格転嫁)、および主要消費部門における成長速度を個別に反映できるよう、シナリオ分析を用いている。将来見通しは、予想されるPVC配合トレンド、潤滑油添加剤の配合量変化、および地域的な生産能力の追加・ボトルネック解消に関する専門家の意見を踏まえて精緻化される。
データ検証と更新サイクル
推定値は、需要指標、価格検証、および供給側の指標を横断する三角測量によって検証され、数値が確定される前に変動の異常フラグが確認される。数値に不整合が見られる場合は、単位換算を再確認し、主要な前提を見直し、必要に応じて回答者に再度連絡を取り、その変化が実際のものかタイミングによるものかを確認する。
各レポートは年次で更新され、重大な規制の動き、生産能力の変化、または持続的な価格変動などの重要な事象が発生した場合には、中間更新が行われる。提供に先立ち、アナリストがモデル入力と記述内容全体について改めて確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのブチル化トリフェニルホスフェート市場規模と他の公表推定値との比較
BTPPの公表されている市場規模がしばしば一致しないのは、各ソースが異なる製品範囲、価格前提、および通貨換算のタイミングを使用しており、その選択がモデル全体に影響を及ぼすためである。また、ある推定値が貿易上の可視性に依拠し、別の推定値が用途別需要指標や専門家による補正要因に依拠している場合にも差異が生じる。
差異の一般的な要因は範囲の定義であり、一部の刊行物ではBTPPをより広範な有機リン系難燃剤や混合リン酸エステルとまとめて分類しており、これが総額を過大に見せる可能性がある。もう一つの要因は価格設定の論理であり、単一のグローバル平均販売価格では、アジアにおける契約価格と北米・欧州における特殊出荷の価格差を捉えられず、その結果、総計が実際の購買パターンから外れていく。一部の推定値は関連するリン酸エステル可塑剤を組み込んでいるが、Mordor Intelligenceは、記載された機能および用途に販売されるBTPPのみを対象とし、地域別の平均販売価格はインタビューを通じて再確認している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 29.61 M (2026) | |
| 貿易系出版社A | USD 19.70 M (2024) | より早い基準年を使用しており、報告された出荷量および貿易関連の可視性に大きく依拠していると見られる。これにより、貿易代理指標では明確に捉えられない国内消費や小口の特殊需要が過小評価される可能性がある。 |
| 業界ポータルB | USD 53.50 M (2025) | その範囲は、BTPPを関連するリン酸エステル添加剤と混在させている可能性が高く、積極的な採用前提や、地域を問わず一律の平均販売価格の推移を適用している可能性がある。 |
3つの数値の間の差異は、主に製品がどれだけ狭く定義されているか、そして価格が地域や用途に応じてどれだけローカライズされているかによって説明される。範囲がBTPPに特化した状態を維持し、インプットが用途別需要および現実的な価格帯と相互検証される場合、結果として得られる規模は追跡しやすく、年ごとに再現しやすいものとなる。


レポートで回答されている主要な質問
ブチル化トリフェニルリン酸エステル市場の現在の規模はどのくらいですか?
ブチル化トリフェニルリン酸エステル市場規模は2026年に2,961万米ドルであり、3.49%のCAGRで2031年までに3,515万米ドルに達すると予測されています。
ブチル化トリフェニルリン酸エステルの需要をリードしている地域はどこですか?
アジア太平洋地域は世界需要の38.10%を占め、電子機器製造および建設活動に支えられて2031年にかけて4.10%のCAGRで成長すると予測されています。
最も速い成長が期待される用途セグメントはどれですか?
建材一体型太陽光発電およびリチウムイオン電池が厳格な防火安全添加剤を必要とすることから、太陽光発電および蓄エネルギー用途が最高の予測CAGR5.23%を示しています。
なぜ潤滑剤はこの市場における新興の機会となっているのですか?
産業機器および海洋プラットフォームが進化する安全基準を満たすために耐火性流体を指定していることから、潤滑剤および油圧添加剤の需要は4.84%のCAGRとなっています。
規制は競争環境をどのように形成していますか?
ハロゲン系難燃剤の禁止および有機リン酸エステルに対する厳格化する審査により、サプライヤーはより安全な、しばしばバイオベースの化学品への投資を余儀なくされており、強力な規制対応力と研究開発能力を持つ企業が有利となっています。
最終更新日:



