
ブラジル超音波診断装置市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 246.51 百万米ドル |
| 市場規模 (2026) | 258.59 百万米ドル |
| 市場規模 (2031) | 328.47 百万米ドル |
| 成長率 (2026 - 2031) | 4.90 % |
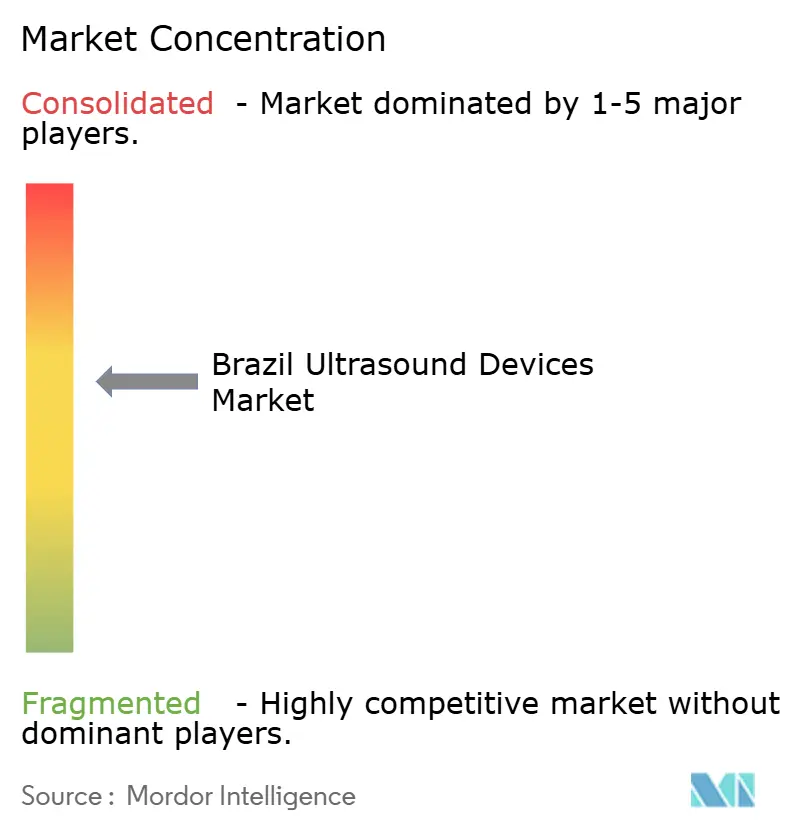
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル超音波診断装置市場分析
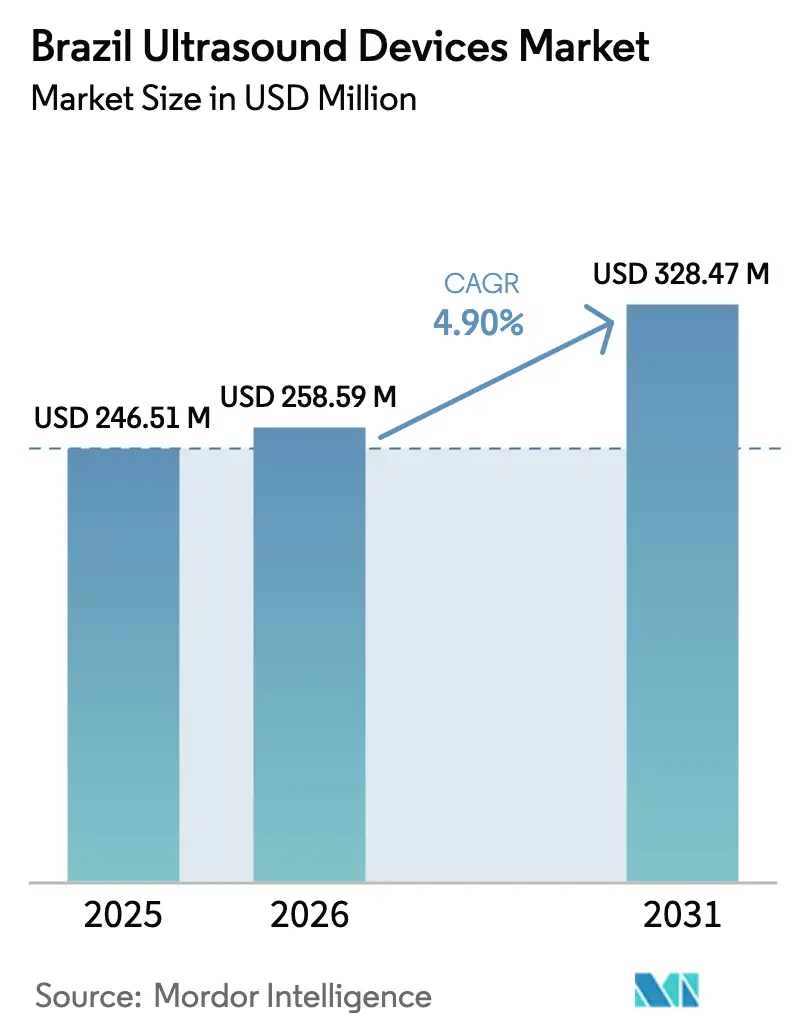
ブラジル超音波診断装置市場規模は、2025年のUSD 246.51百万から2026年にはUSD 258.59百万に成長し、2026年から2031年にかけてCAGR 4.90%で2031年までにUSD 328.47百万に達すると予測されています。
遠隔医療プログラムが画像診断サービスを遠隔地の自治体へ展開するとともに、AI統合が混雑した都市部の病院における生産性を向上させることが、成長の基盤となっています。プレミアムなカート型システムが依然として設備投資予算を主導していますが、臨床医が認定超音波技師を必要としないベッドサイド診断を求める中、ハンドヘルド型スキャナーは二桁の伸びを示しています。地域別の消費は、現在の設置数の54%が集中する南東部に大きく偏っていますが、政府のインセンティブが北部および北東部における導入を加速させています。また、価格に敏感な公的入札は、適切な画像品質と積極的なファイナンシングパッケージを組み合わせる中国サプライヤーへの参入経路を拡大しています。
主要レポートの知見
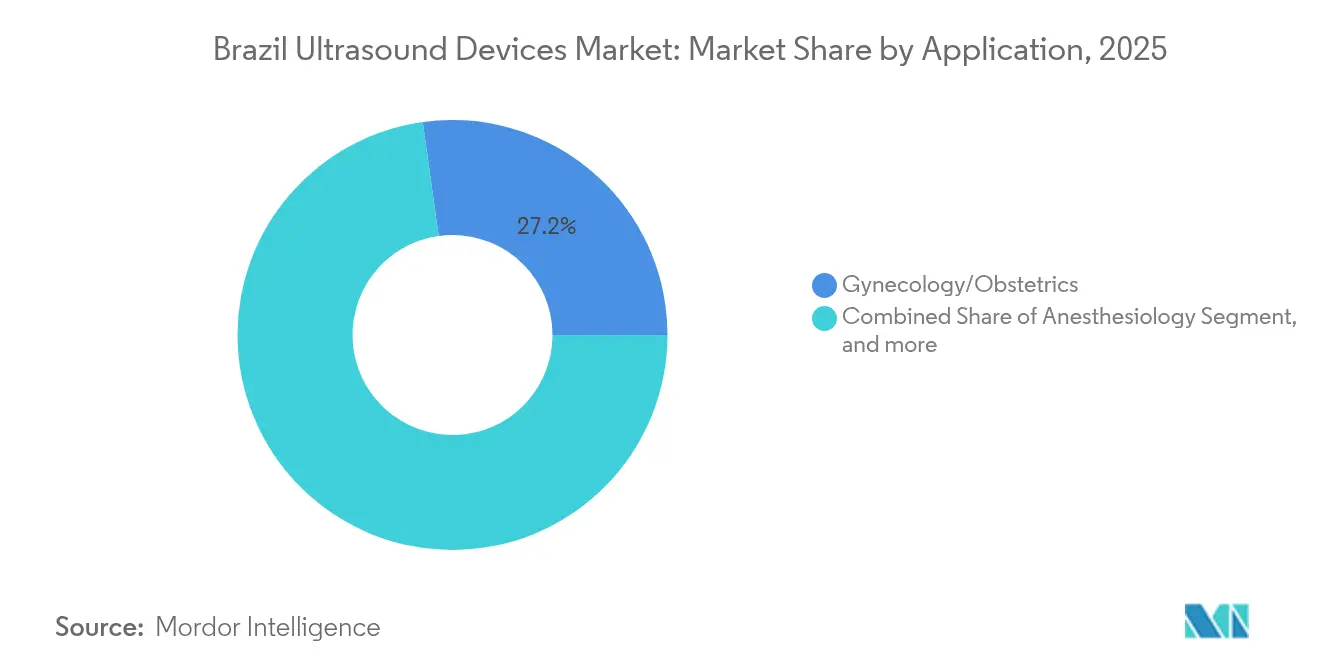
- 用途別では、婦人科・産科が2025年の収益シェアで27.21%をリードし、麻酔科は2026年から2031年にかけてCAGR 7.78%で成長する見込みです。
- 技術別では、3D・4D画像診断が2025年のブラジル超音波診断装置市場規模の45.60%を占め、AI対応・自動化超音波システムは同期間においてCAGR 8.79%が見込まれています。
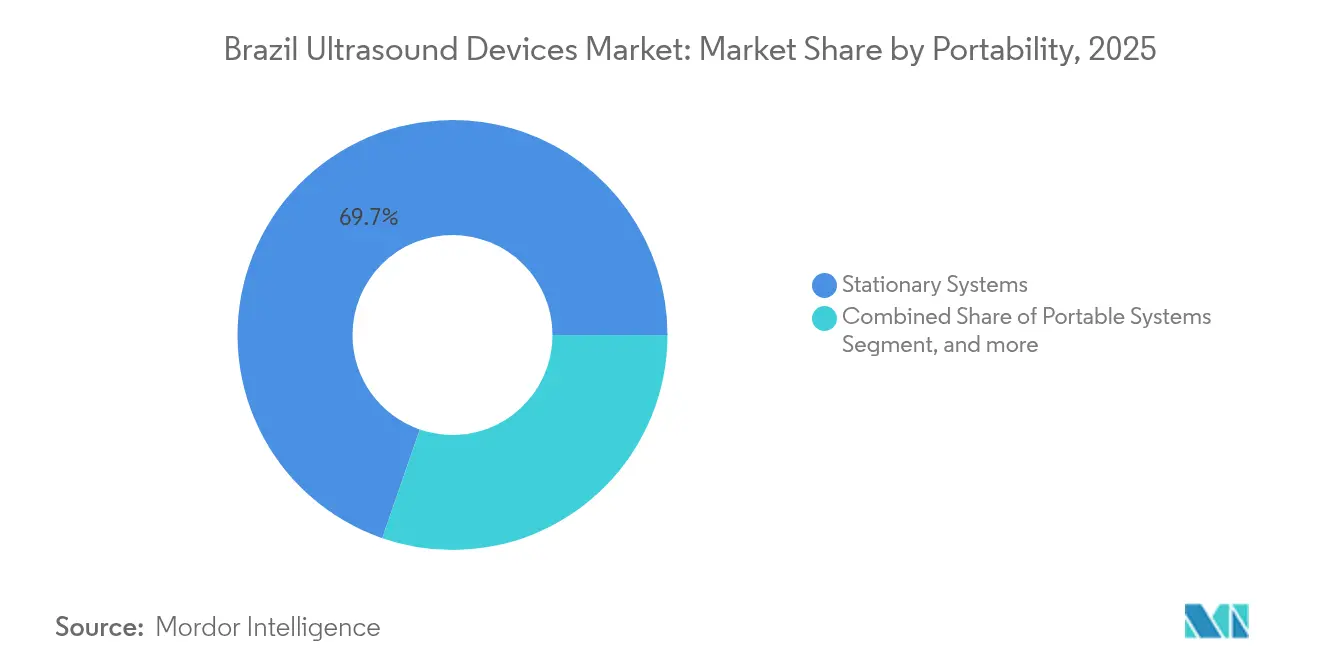
- 携帯性別では、据置型システムが2025年のブラジル超音波診断装置市場規模の69.70%を占め、ハンドヘルド・ワイヤレス型スキャナーはCAGR 10.72%で2031年に向けて成長しています。
- エンドユーザー別では、病院が2025年のブラジル超音波診断装置市場シェアの42.74%を占め、画像診断センターはCAGR 7.23%で2031年まで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ブラジル超音波診断装置市場のトレンドと洞察
促進要因の影響分析*
| 促進要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラジルのSUS「テレサウデ・ブラジル」ネットワークを通じた遠隔超音波診断カバレッジの拡大 | +1.2% | 北部・北東部 | 中期(2~4年) |
| 民間診断チェーンおよび画像診断ハブの台頭 | +0.9% | 南東部・南部 | 長期(4年以上) |
| プロスポーツ選手に対する義務的な心臓スクリーニング | +0.6% | 全国規模 | 短期(2年以内) |
| OB-GYN超音波診断需要を牽引する高い10代の妊娠率 | +0.5% | 北部・北東部 | 中期(2~4年) |
| AI対応携帯型超音波システムの採用拡大 | +1.0% | 全国規模 | 短期(2年以内) |
| スクリーニングプログラムを拡大する官民連携 | +0.6% | 北東部・北部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
SUS「テレサウデ・ブラジル」ネットワークを通じた遠隔超音波診断カバレッジの拡大
地域の保健センターが画像を大学病院に送信し、認定放射線科医が結果を検証しています。2024年には、遠隔皮膚科の症例の60.3%が、紹介なしにプライマリーケアで解決され、超音波診断セッションが模倣できる同一モデルが実証されました。[1]ジョアン・カステロ=ブランコ、「パラー州におけるテレヘルスセンターのパフォーマンス」、teleconsulta.fiocruz.br ネットワークへのプライマリーケアの参加率はすでに84.4%に達しており、アマゾン流域には12の専用テレヘルスハブが運営されています。低帯域幅画像圧縮とストア・アンド・フォワードプロトコルを組み合わせることで、ブラジル超音波診断装置市場は従来のサービス契約では到達できなかった自治体へのアクセスを獲得します。このイニシアチブはまた、看護師が専門医が後に遠隔で解釈するスキャンを取得できるようにすることで、認定超音波技師の不足を緩和します。中期的な影響として、利用量の増加が見込まれ、遠隔地のクリニックにおけるプローブカバーやジェルなどの消耗品に対する繰り返し需要が生まれると期待されています。
民間診断チェーンおよび画像診断ハブの台頭
DASAのような都市型コングロマリットは、衛星採取拠点からの紹介を処理する地域ハブに高スループット機器を集約しています。ハブ・アンド・スポーク型の物流は利用率を80%超に引き上げ、プレミアムな3D・4Dコンソールが設備投資を迅速に回収することを可能にしています。2024年の子宮内デバイス留置の確認におけるハンドヘルド超音波の精度に関する研究では、感度92.9%が示され、多忙な産科クリニックにおける小型フォーマット画像診断の有効性が実証されました。チェーン各社は現在、産科スイートにハンドヘルドプローブを追加し、技術者が定期チェックのトリアージを行えるようにすることで、複雑な胎児評価のためにプレミアムルームを解放しています。長期的には、この運営モデルがブラジル超音波診断装置市場全体にわたる安定した更新サイクルを定着させます。
プロスポーツ選手に対する義務的な心臓スクリーニング
2025年シーズンに向けてFIFAが発行した勧告は、リスク因子が明らかになった際の選手評価において心臓超音波検査を位置付けています。ブラジルのクラブおよび連盟は、ロッカールームの制約に対応できる携帯型ユニットを調達しており、ブラジル超音波診断装置市場のニッチながら影響力のあるセグメントを牽引しています。学校を対象とした研究では、ハンドヘルド型スキャナーが子供の7.9%でリウマチ性異常の可能性を検出したものの、確認用機器で検証されたのは3.2%のみであり、迅速なトリアージの価値が強調されました。[2]ビクター・バッギッシュ、「FIFAの心臓スクリーニングに関するコンセンサス」、escardio.org 需要は主要都市のトレーニングセンターに集中しており、製造業者に対して左室計測を自動化するAIモジュールの促進への参入機会を提供しています。
OB-GYN超音波診断需要を牽引する高い10代の妊娠率
全国的な出生率は低下を続けているにもかかわらず、北部および北東部では10代の妊娠が地域平均を上回る水準で継続しています。産前プロトコルでは妊娠ごとに少なくとも3回のスキャンが義務付けられており、産科プローブに対する安定したスループットを確保しています。ハーバード大学T.H.チャン公衆衛生大学院の研究者は診断アクセスにおける格差の持続を指摘し、連邦政府が母子保健クリニックにおける超音波診断装置調達を補助する助成金の交付を促しています。[3]リファット・アトゥン、「ブラジルにおけるがん治療と医療制度の格差」、hsph.harvard.edu ベンダーは現在、遠隔地の町での稼働時間を保証するメンテナンスパッケージをカスタマイズしており、ブラジル超音波診断装置市場の対応可能な市場規模をさらに拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI超音波システムのクラスIII再分類 | -1.1% | 全国規模 | 短期(2年以内) |
| 認定超音波技師の慢性的な不足 | -0.9% | 全国規模 | 長期(4年以上) |
| 地域間における画像診断資源の不均等な分布 | -0.7% | 北部・北東部 | 中期(2~4年) |
| 輸入依存度と為替変動リスク | -0.5% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AI超音波システムのクラスIII再分類
ANVISAの決議RDC 751/2022は、AI対応デバイスをクラスIIからクラスIIIに引き上げ、完全な登録書類と工場検査を義務付けました。申請期間が長期化し、輸入業者が承認待ちの間にユニットを在庫として抱えるため、運転資金の必要額が増加しました。小規模なイノベーターは製品投入の遅延リスクに直面しており、ブラジル超音波診断装置市場全体の公的入札における競争の選択肢が狭まっています。この負担は、企業がブラジルの要件に合わせて品質管理ファイルを整備するまでの短期的な期間において最も強く感じられます。
認定超音波技師の慢性的な不足
ブラジルの医師数は人口1,000人当たり2.77人ですが、その分布は一般診療に偏っています。専門的な画像診断は依然として首都に集中しており、地区病院には認定超音波技師が不在のままです。機器が遊休状態にある場合でも処置の積み残しが増加し、スループットが低下しています。ベンダーはトレーニングモジュールやAIガイダンスで対応していますが、長期的な人材拡充には政策的介入が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:母子保健が市場をリード
婦人科・産科は2025年のブラジル超音波診断装置市場規模の27.21%を占め、義務的な産前スクリーニングプロトコルおよび北部・北東部における10代の妊娠率の高さによって支えられています。病院は産科病棟にプレミアムな3Dカップおよびカーブドプローブを割り当て、胎児異常検出が国際基準と同等に保たれるよう確保しています。スクリーニング頻度が安定した消耗品需要を支え、二次都市におけるベンダーのサービスフットプリントを強化しています。
麻酔科は、2026年から2031年にかけてCAGR 7.78%で最も成長の速い専門領域として続いています。超音波ガイド下神経ブロックへのシフトにより周術期のオピオイド使用が減少し、国家の患者安全目標に合致しています。携帯型リニアプローブにより麻酔科医は標的神経をリアルタイムで確認でき、日帰り手術センターが回転時間を短縮することを可能にしています。また、地域神経ブロックに関する超音波モジュールを義務付けた研修医プログラムのカリキュラムからも成長が恩恵を受けており、ブラジル超音波診断装置市場全体で診療医の習熟度が高まっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


技術別:AI統合が機能を再構築
3D・4D画像診断は2025年のブラジル超音波診断装置市場シェアの45.60%を占め、高精細な胎児スクリーニングおよび複雑な筋骨格系評価によって牽引されています。民間診断チェーンは、容積レンダリングを活用してサービスを差別化し、富裕層の都市消費者にプレミアムアポイントメントを提案しています。ワークステーションには、術前計画のために心臓弁を再構築する高度なワークステーションソフトウェアが含まれています。
AI対応プラットフォームは、クラスIII再分類がコンプライアンスの障壁を高めた後でも、CAGR 8.79%が見込まれています。ルーチン計測の自動化により、人手不足の小規模クリニックにおけるスキャン時間が短縮され、プライマリーケアでの用途が拡大しています。クラウド経由の更新により、ハードウェアの交換なしにCardiology(循環器科)および腹部モジュールが追加され、ブラジル超音波診断装置市場の既存設置台数ごとに長期的な収益ストリームが維持されます。
携帯性別:ハンドヘルド型デバイスがアクセスパラダイムを変革
据置型カートは2025年のブラジル超音波診断装置市場規模の69.70%を維持しており、これは三次病院が完全なドップラーパッケージおよび経食道プローブを依然として必要とするためです。多職種部門は、電子カルテに連携する統合レポートソフトウェアを活用し、ハイエンドコンソールへの継続的投資を正当化しています。
ハンドヘルド型スキャナーはCAGR 10.72%で成長しており、地域クリニックや救急チームがスマートフォンのようなインターフェースを採用しています。2024年のフィールドスタディでは、学校の看護師がハンドヘルド心臓超音波を用いて4週間以内に3,000人の子供をスクリーニングし、スケーラビリティを実証しました。バッテリーの改善により現在は6時間の連続使用が可能となり、防水ハウジングは熱帯地域でのフィールドワークに適しています。この汎用性が農村部でのフットプリントを強化し、ブラジル超音波診断装置市場に新たな公的資金を引き込んでいます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:病院がリードしながらも画像診断センターが最も急速に成長
公立・民間を含む病院は2025年のブラジル超音波診断装置市場シェアの42.74%を占めています。多職種ワークフローは、画像診断を外科的・救急的な診療経路に統合する院内放射線科医に依存しています。更新サイクルは画像品質のベンチマークを要求する認定審査に連動しており、プレミアムプローブへの繰り返し発注を確保しています。
画像診断センターおよび放射線科クリニックは、企業ネットワークが通勤鉄道駅付近に衛星サイトを開設するにつれ、CAGR 7.23%で成長すると予測されています。チェーン運営者は夜間の時間延長でスキャナーの稼働時間を最大化し、スループットとユニットエコノミクスを向上させています。官民協定により、これらのセンターにはSUSからの患者があふれ、ブラジル超音波診断装置市場内の支払者の多様化を広げ、キャッシュフローを安定させています。
地理的分析
南東部は経済的・人口統計学的な優位性を保ち、2024年の設置済みシステムの相当なシェアを占めています。サンパウロおよびリオデジャネイロは主要な民間チェーンおよびアカデミック病院の本社を擁し、紹介優位性を維持するために最先端の3D・4Dコンソールを調達しています。ボリュームの強さにもかかわらず、官民格差が依然として存在しており、周辺都市の産科病棟に中級カートを供給するための慈善プログラムが促進されています。
北東部は最も成長の速い地域です。連邦のインセンティブが、母体死亡率の高い自治体に対する機器ローンを補助しています。地域保健局はモバイルバンを産前アウトリーチに統合し、サルバドールの産科遠隔コンサルタントに接続しています。この構造が予防ケアカバレッジを高め、ブラジル超音波診断装置市場におけるバッテリーおよびプローブ部品の交換需要を刺激しています。
北部および中西部は合計でも依然として小さなシェアにとどまっていますが、遠隔医療回廊がアマゾン流域全体での物流上の障壁を縮小しています。パラー連邦大学が委託した12のブロードバンドハブが画像をベレン市の専門医に転送し、河川流域コミュニティの交通費を削減しています。ベンダーは湿度や輸送時の衝撃に耐える堅牢なキットをカスタマイズし、初回購入者という未開拓のコホートを開拓しています。
南部は一人当たり所得と保険普及率の高さから収益において2位にランクされています。州議会は患者を最寄りの空きスキャナーに誘導する統一紹介ポータルを先駆的に整備し、利用率を向上させています。クリチバのアカデミックセンターは異常スキャンを迅速審査のためにフラグ立てするAIトリアージアルゴリズムを試験しており、これは全国に広がりブラジル超音波診断装置市場を拡大する可能性の高い青写真となっています。
規制環境
ANVISAは超音波装置を医療機器として規制しており、クラスIおよびIIは通知、クラスIIIおよびIVはRDC 751/2022に基づくマーケティング認可により市場参入が行われる。ANVISA IN 96/2021は、診断用および治療用超音波機器に関する衛生要件を定めており、病院や画像診断センターが維持すべき受入試験や定期的な品質管理の要件も含まれる。クラスIIIおよびIVの機器については、製造業者はANVISAが発行するGMP証明書を保有しなければならない。
クラスIIIおよびIV機器に対するGMP認証は、監査対応力を通じて供給業者の適格性に影響を与え、それがブラジル全土における発売時期や入札参加にも影響を及ぼす可能性がある。
競争環境
グローバルな多国籍企業がプレミアムセグメントを支配していますが、中国メーカーは現地の技術支援要件を低価格で満たすことで着実にシェアを獲得しています。グローバルサプライヤーは技術的優位性を保持していますが、購買委員会はライフサイクルコストとスペック表の仕様を比較検討するケースが増えています。GE HealthCare、Koninklijke Philips、Siemens Healthineerは、現地フィールドサービスネットワークに支援されてハイエンドコンソールの入札を集団的に支配しています。2024年には、AdvaMedの新設医療画像診断部門に参加し、サイバーセキュリティパッチおよびサードパーティサービス保証に関するアドボカシーを調整しています。この連携により、市販後サーベイランス照会においてANVISAとの関与が合理化されています。
Mindrayは、ドップラーおよびタッチスクリーンインターフェースをバンドルしたカートモデルをヨーロッパ勢より20%低い価格で出荷し、バリューセグメントを牽引しています。現地販売代理店ネットワークがアフターセールスの物流を円滑にし、SUS調達リストへのブランド浸透を後押ししています。携帯型専門メーカーのButterfly NetworkおよびClarius Mobile Healthは、アプリベースのインターフェースで救急医師を標的とし、通信企業とのパートナーシップがブラジル超音波診断装置市場における遠隔医療ワークフローに訴求するクラウドストレージパッケージを確保しています。
資本集中度は中程度であり、主要ブランドがユニット収益の約55%を占め、サブシステムを輸入して国内でプローブを追加する国内アセンブラーに余地を残しています。為替変動はすべてのベンダーに部品コストのヘッジを強いり、価格表の更新が遅延し、公的購入者との交渉サイクルが長期化することがあります。
ブラジル超音波診断装置産業のリーダー企業
GE HealthCare
Siemens Healthineers AG
Koninklijke Philips N.V.
Canon Medical Systems Corporation
Fujifilm Sonosite Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
グローバル企業による現地生産は供給の安定性を支えている。Philipsは2025年に、人工知能を完全統合したCT 5300スキャナーの国内生産を開始した。GE HealthCareは2026年のブラジル戦略において、デジタルヘルスとAI統合を優先しており、サンパウロにエンジニアリング拠点を持つことで支援されている。一方、Canon Medical Systemsはカンピーナスに拠点を構え、国内市場に対応している。
需要側では、SUS Telessaude Brasilネットワークの拡大と継続的な官民協力が、AI対応ポータブル超音波機器や遠隔超音波診断ワークフローの導入を形作っている。2025年のHospital das Clínicasとの官民パートナーシップであるOpenCare5Gプロジェクトなどは、遠隔画像診断展開への実践的な道筋を示している。
最近の業界動向
- 2026年4月:Philipsは、サンパウロで開催された第56回Jornada Paulista de Radiologia(JPR 2026)においてFlash 5100 Point of Care超音波システムを展示し、臨床的意思決定を支援した。このイベントは、ブラジル向けに接続性とAIを活用したベッドサイド画像診断へのPhilipsの重点を強調するものであった。
- 2026年2月:GE HealthCareは、外傷評価および大規模死傷者事態への備えのためのAI搭載超音波技術の推進に向け、BARDAとの契約を3,500万米ドル拡大すると発表した。この契約は、先進画像診断能力への官民投資を拡大し、同地域におけるGEのAI超音波ポートフォリオを広げるものである。
- 2026年1月:GE HealthCareは、Dasaがブラジルで初めてViewPoint 6超音波レポートソフトウェアを導入し、超音波データを電子カルテ(EMR)システムと統合し、レポート作成の効率を改善したと発表した。この導入は、主要な診断ネットワークにおける超音波ワークフローの合理化への動きを示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場はブラジルで診断目的に販売される超音波画像診断システムを対象とし、各医療現場を含む。市場規模は、当該期間における国内の製造業者レベルの収益として測定される。
対象範囲の除外事項:サービス(設置のみの作業、保守のみの契約、トレーニングのみの費用)、および新規機器の収益として記録されない中古品や再生品の再販は除外する。
セグメンテーション概要
- 用途別
- 麻酔科
- 循環器科
- 婦人科・産科
- 放射線科・一般画像診断
- 筋骨格系
- 血管
- 重症救急
- 泌尿器科
- 消化器科
- 技術別
- 2D超音波画像診断
- 3D・4D超音波画像診断
- ドップラー超音波(カラー・スペクトラル)
- 高密度焦点式超音波(HIFU)
- 造影超音波
- AI対応・自動化超音波
- ポイント・オブ・ケア超音波(PoCUS)
- 携帯性別
- 据置型システム
- 携帯型システム
- ハンドヘルド・ワイヤレス型スキャナー
- エンドユーザー別
- 公立病院(SUS)
- 民間病院
- 画像診断センター・放射線科クリニック
- プライマリー・産科クリニック
- 外来手術センター
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ブラジルの国別状況、需要の背景、および画像診断機器の購買に影響を与える運用実態を把握するために用いられた。ブラジル保健省の刊行物、DATASUSのデータセット、IBGEの指標、ANVISAの規制情報など、公的な保健統計や医療制度に関する資料を活用した。これらの資料は、診断サービスがどのように提供され、能力がどこに集中しているかを確認するのに役立った。
また、査読済みの臨床専門誌、画像診断・放射線学関連の団体ウェブサイト、企業の年次報告書、投資家向け説明資料、病院の資本支出や診断医療へのアクセスに関する信頼できる報道も確認した。必要に応じて、企業財務情報やニュースインテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データも利用した。これにより、供給業者の存在、製品サイクルのタイミング、超音波機器の貿易強度を相互確認することができた。これらのデスクリサーチ資料は例示的なものであり、収集、検証、および明確化のために他にも多くの公的資料を活用した。
一次インタビューおよび調査
一次調査では、ブラジル特有の購買サイクル、据置型と携帯型システムの構成比、そして公的および民間の医療提供経路における需要の違いを検証することに重点を置いた。製造業者や販路関係者、さらに病院管理者や臨床利用者などの画像診断関係者に広く聞き取りを行い、デスクリサーチによる仮説を修正・確定した。単一国市場であるため、グローバルな地域区分ではなく、ブラジル国内の主要な需要拠点間で回答のバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:27% | 経営幹部(CXO):14% |
| ミドルティア:59% | 機能/部門リーダー:37% |
| 小規模プレーヤー:14% | マネージャー:49% |
市場規模の算定と予測
市場規模の算定は、ブラジルの需要をトップダウンで再構築することから始まり、診療活動と能力に関する指標から画像診断機器需要を導き出し、現実的な価格帯を用いて台数需要と金額に変換する。モデルを実用的に保つため、既設ベースの更新サイクル、公立病院(SUS)とその他医療提供者間の購買シェア、据置型と携帯型の設置割合、用途主導の利用強度、供給可用性の代理指標としての輸入依存度などの入力値を用いた。
これらの合計値は、ブラジルへの供給業者収益配分、典型的なシステム構成に関する販路調査、携行性と技術別のサンプル平均販売価格などの選択的なボトムアップ推定によって裏付けを行った。小規模事業者に関するボトムアップデータが不完全な場合には、輸入パターンとインタビューの回答結果に基づく保守的なシェア想定でギャップを補完し、その後、全体の需要プールとの整合性チェックを行った。
予測にあたっては、最も安定した入力値の単純な時系列平滑化を伴うシナリオ分析を用い、調達タイミング、更新サイクル、携帯型システムへの構成比の変化に関するインタビューの合意を踏まえて経路を調整した。目的は、各ステップを追跡可能にし、数値を過度に適合させることなく、年ごとの変動の要因を説明できるようにすることであった。
データ検証と更新サイクル
成果物は、承認前に段階的な分散チェックを通じて検証され、量、価格、または構成における異常な変動は疑問視され、修正された。医療支出動向、画像診断能力拡大の兆候、輸入動向の変化などの独立した指標とモデル結果を比較し、外れ値については元資料と再確認した。
数式、前提条件、換算については第二の分析者によるレビューを行い、主要変数が想定範囲を外れた場合には回答者への再確認を行う。本レポートは年次で更新され、重要な事象が発生した場合には中間更新を行い、最新情報を反映するよう納品前に最終レビューを実施する。
Mordor Intelligenceによるブラジル超音波機器市場規模と他の公表推定値との比較
公表されている市場規模は、同じ国を対象としていても異なることがある。それは、著者が異なる機器の境界線、時間的な切り取り、そして輸入システムに対する価格算定の考え方を採用しているためである。また、公共部門の購買がどのように扱われるか、そしてその推定値が需要活動から構築されているのか、供給業者側の収益から構築されているのかによっても差が生じる。
ブラジルにおける主な差異の要因としては、携帯型・ポータブルシステムがまとめて扱われているかどうか、公共入札が発注日ベースか納品日ベースでカウントされているか、そして輸入機器が価値構成の大部分を占める場合の通貨換算タイミングの扱い方などが挙げられる。この表に示される幅は、主に対象範囲とタイミングの選択によって説明され、Mordor Intelligenceのモデルでは、ブラジルに販売された新規超音波システムの収益をカウントし、保守更新が多い年に総額を過大に見せる可能性のある単独のサービスのみの収益は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 246.51 M (2025) | |
| グローバルコンサルティング会社A | USD 126.20 M (2023) | より早い基準年を採用しており、超音波システムのより小さな部分集合に対象範囲を絞っているように見受けられ、他の調査でより高価格のカート型システムが含まれている場合、価値を過小に評価する可能性がある。 |
| 業界専門誌B | USD 209.20 M (2030) | より積極的な成長経路を報告しており、より速いASPの上昇や携帯型システムのより早い採用を前提としている可能性があり、更新サイクル主導の見通しに比べて将来年の値を高める可能性がある。 |
全体として、この比較は差異が生じる実務上の2つの要因を示している。すなわち、機器収益として何を計上するか、そして価格と構成比の変化をどの程度の速さで想定するかである。モデルを明確な需要指標に結び付け、その上で供給業者や販路からの意見と相互確認することにより、推定値を再現可能で、年をまたいだ整合性を取りやすいものに保っている。


レポートで回答される主要な質問
ブラジル超音波診断装置市場の現在の市場規模は?
ブラジル超音波診断装置市場規模は2026年にUSD 258.59百万であり、2031年までにUSD 328.47百万に達すると予測されています。
最も高い収益を生み出す用途セグメントはどれですか?
婦人科・産科が義務的な産前スクリーニングプロトコルに支えられ、2025年の収益の27.21%をリードしています。
ハンドヘルド型超音波スキャナーが普及している理由は何ですか?
ハンドヘルド型ユニットは、認定超音波技師が不足している農村クリニックや救急部門に画像診断サービスを拡大するため、CAGR 10.72%で成長しています。
ANVISAのクラスIII再分類は製造業者にどのような影響を与えますか?
新規則により完全な登録書類と工場検査が義務付けられ、承認タイムラインが長期化し、AI対応プラットフォームのコンプライアンスコストが増加しています。
最も急速に普及している技術は何ですか?
AI対応超音波システムは自動化された計測がスキャン時間を短縮し、人材不足を緩和することで、CAGR 8.79%を記録しています。
最終更新日:



