
ブレーキフルード市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
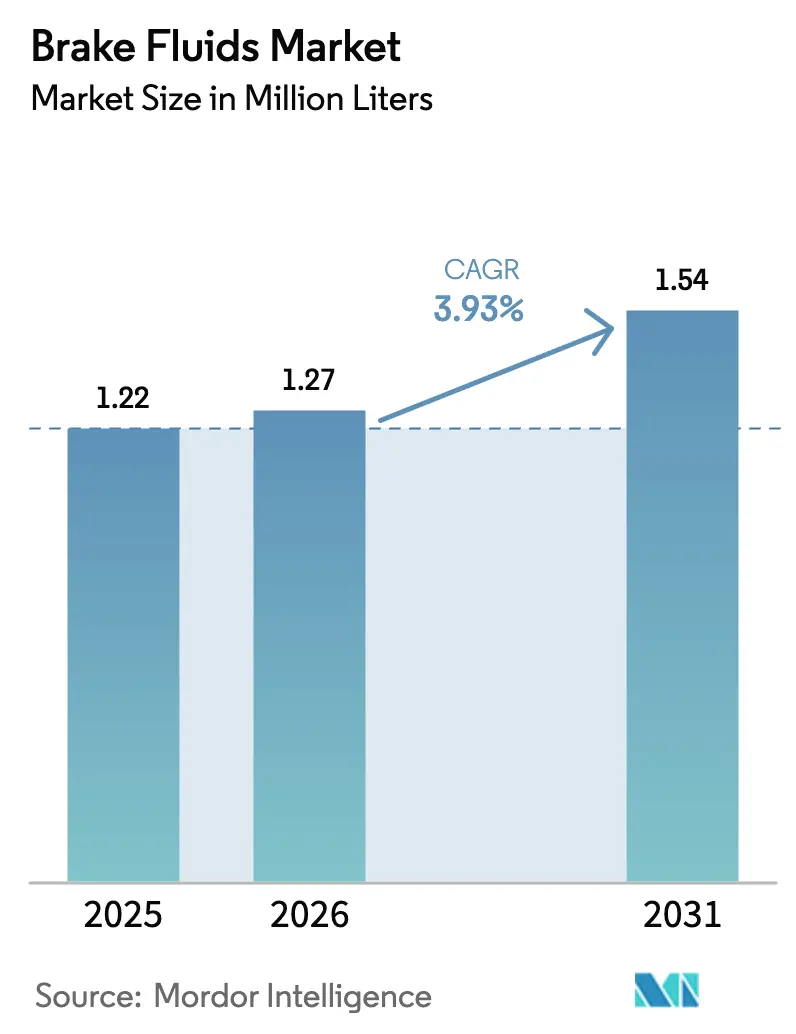
| 市場取引高 (2026) | 1.27 百万リットル |
| 市場取引高 (2031) | 1.54 百万リットル |
| 成長率 (2026 - 2031) | 3.93 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブレーキフルード市場分析
ブレーキフルード市場規模は、2025年の122万リットルから2026年には127万リットルへと成長し、2026年~2031年の年平均成長率(CAGR)3.93%で2031年までに154万リットルに達すると予測されています。構造的な変化が進行中ですが、アジア太平洋における堅調な車両保有台数の拡大と、二輪車へのアンチロックブレーキシステム(ABS)の継続的な普及が、ブレーキフルード市場の近期成長を支えています。中国における新エネルギー車(NEV)の登録台数増加(2024年には1,125万台に達した)は、ほとんどのバッテリー電気自動車(BEV)が冗長性確保のために油圧バックアップを維持しているため、純正装備(OE)充填量を健全な水準に保っています。同時に、先進運転支援システム(ADAS)の採用拡大により、自動車メーカーはより高い沸点を持つDOT 4およびDOT 5.1フルードを指定するようになっており、製品のプレミアム化が進んでいます。2026年4月からすべての二輪車を対象としたインドの全国ABS義務化などの規制要因も、需要をさらに拡大させています。しかし、BEVにおけるブレーキバイワイヤへの移行加速と、回生ブレーキによる延長されたサービス間隔が、特に欧州および北米における上昇余地を制限しています。競争の激しさも依然として高く、グリコールエーテル原料価格の変動や持続可能性を重視した処方変更によるコスト増加を背景に、大手潤滑油メーカーはティア2ブレンダーからの価格圧力にさらされています。
主要レポートのポイント
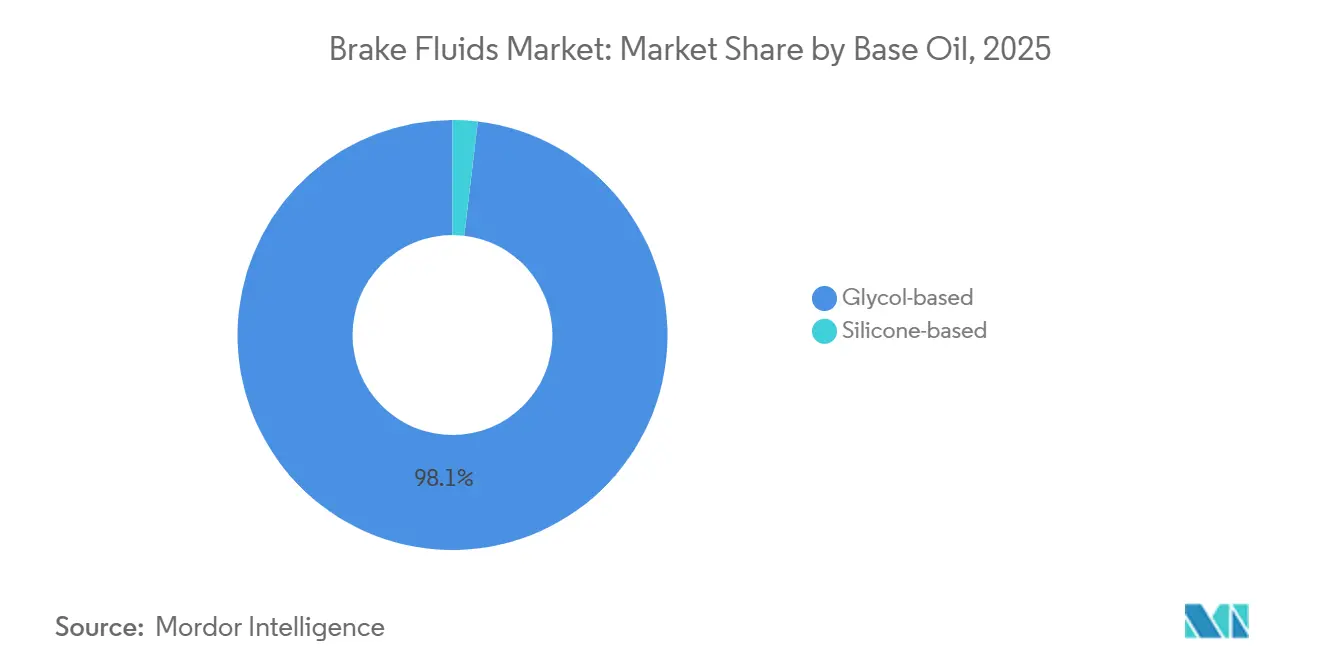
- 基油別では、グリコール系が2025年のブレーキフルード市場シェアの98.12%を占め、シリコーン系DOT 5は2031年までに年平均成長率(CAGR)12.10%で成長すると予測されています。
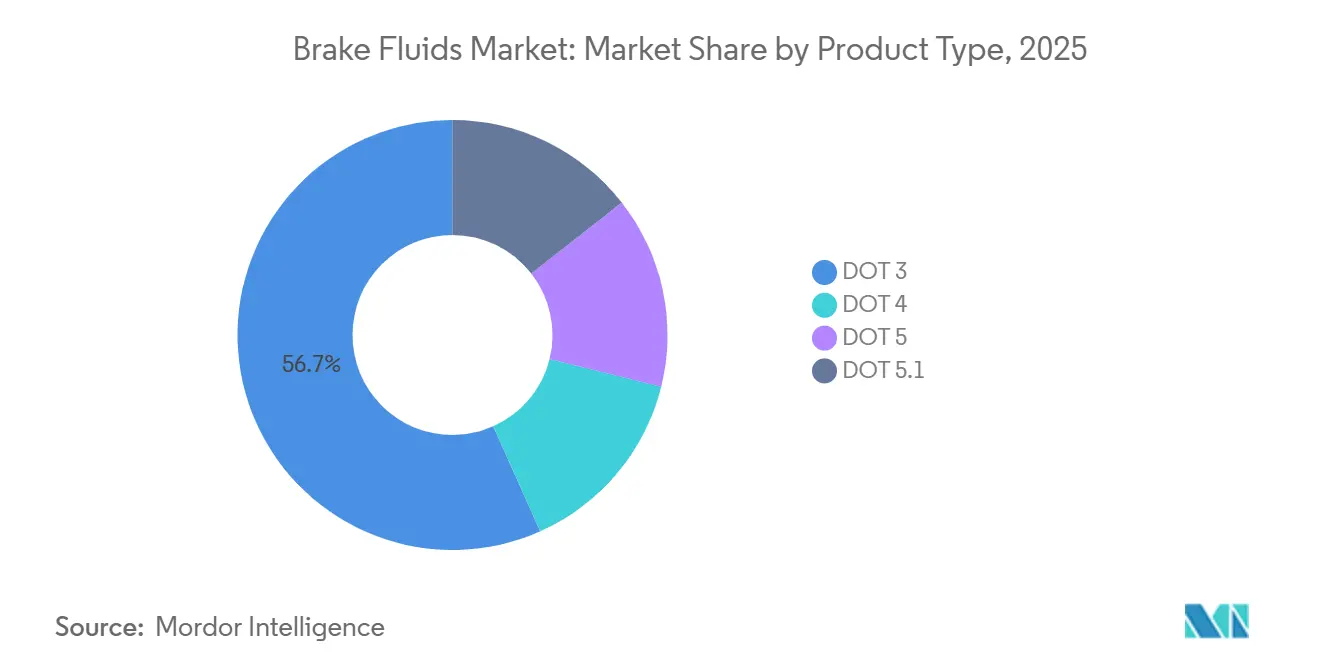
- 製品タイプ別では、DOT 3が2025年のブレーキフルード市場シェアの56.69%を占め、DOT 5.1は2026年~2031年にかけて年平均成長率(CAGR)11.98%で成長すると予測されています。
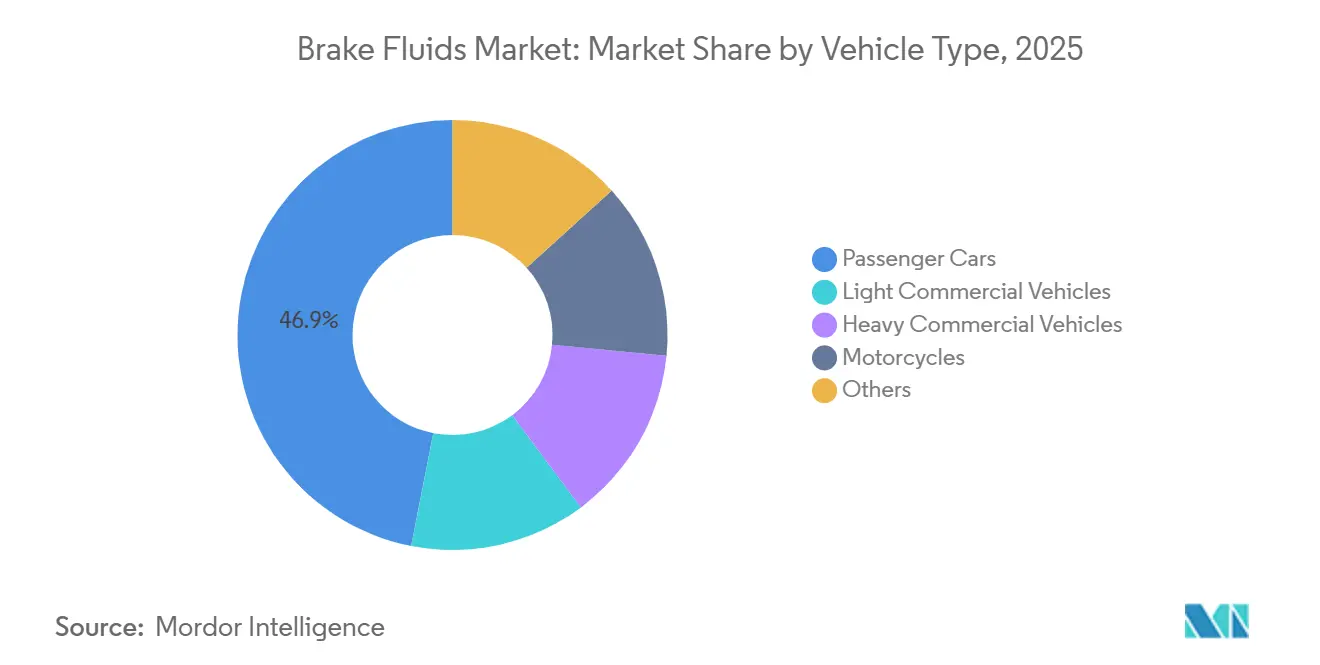
- 車両タイプ別では、乗用車が2025年のブレーキフルード市場規模の46.92%を占め、二輪車は2031年までに年平均成長率(CAGR)5.22%で拡大する見込みです。
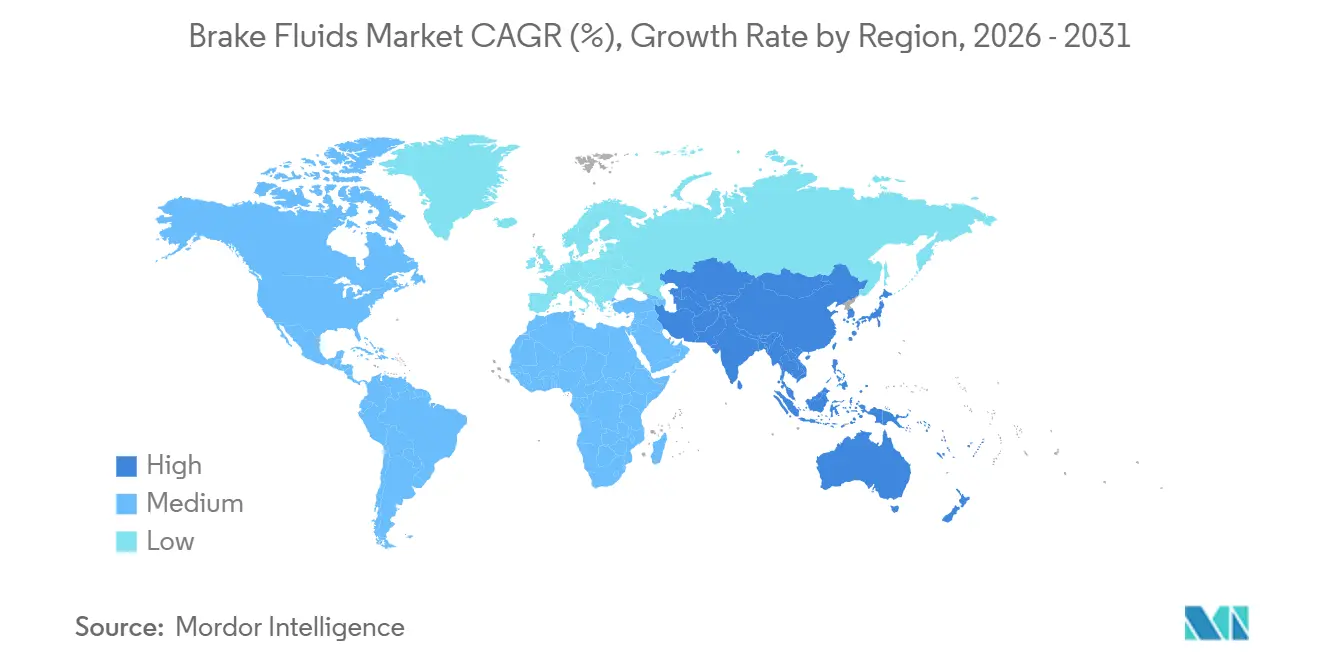
- 地域別では、アジア太平洋が2025年のブレーキフルード市場規模の47.34%を占め、同地域は2026年~2031年にかけて年平均成長率(CAGR)5.19%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済国における世界の車両保有台数の急増 | +1.2% | アジア太平洋中核部(中国、インド、ASEAN)、南米への波及 | 中期(2~4年) |
| OEMによる高沸点DOT 4/5.1フルードの採用加速 | +0.9% | 欧州および北米での早期採用を伴うグローバル | 短期(2年以内) |
| 二輪車およびLCVセグメントにおけるABS/ESC義務化の強化 | +1.1% | インド、ASEAN諸国、南米の一部市場 | 短期(2年以内) |
| ADAS高速応答ブレーキ向け低粘度フルードへの規制主導の移行 | +0.5% | 北米、欧州、アジア太平洋のプレミアムセグメント | 中期(2~4年) |
| 製品リーチを拡大するニッチなEコマースアフターマーケットプラットフォーム | +0.3% | 北米および欧州で最も強い浸透を示すグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済国における世界の車両保有台数の急増
中国の車両保有台数は2025年半ばまでに4億6,000万台(NEV 3,689万台を含む)に達し、油圧ブレーキシステムの最大の集積地としての地位を確固たるものにしています。インドは2025年度に3,103万台の車両を生産し、そのうち76.57%が二輪車であり、より頻繁なフルード交換を必要とする構成となっています。中国における中古車の移転件数は2024年に3,750万台を超え、アフターマーケットの取引量がブランドロイヤルティの低い独立系ワークショップへとシフトしています。タイおよびインドネシアは引き続き小型商用車(LCV)の成長を牽引し、ドラムブレーキが主流の地域での需要を維持しています。これらの車両動態が組み合わさることで、車両1台当たりの消費量が緩やかになる中でも、ブレーキフルード市場は成長を続けています。
OEMによる高沸点DOT 4/5.1フルードの採用加速
Boschは2024年9月にホウ酸塩フリーのDOT 4 Eを発売し、有害物質表示を回避しながら乾燥沸点を230°C超に引き上げました。Continentalは2024年11月にATE SecuBrakeを発売し、基材の80%以上を再生可能原料から調達しています。これらの製品は、特に欧州のREACH規制の下でグローバルコンプライアンスを簡素化し、後方互換性のためにワークショップが上位グレードを採用することを促進しています。Valvoline社の2025年EVパフォーマンスフルードは、回生ブレーキに関連する腐食や騒音の問題を解決するためにDOT 5.1ブレンドを調整するサプライヤーの姿勢を示しています。その結果、プレミアム仕様は車両の世代交代だけが示唆するよりも速いペースでDOT 3を置き換えていく見込みです。
二輪車およびLCVセグメントにおけるABS/ESC義務化の強化
インドは2026年4月以降に製造されるすべての二輪車にABSを義務付け、短期間のうちに数百万台の二輪車をDOT 3からDOT 4へ移行させることになります[1]報道情報局、「2026年4月からの二輪車へのABS義務化」、pib.gov.in 。この義務化により、デュアルチャンネルABSがリザーバー容量を増加させるため、車両1台当たりのフルード量も増加します。タイおよびベトナムはLCV向けに電子スタビリティコントロール(ESC)を導入していますが、都市部以外での施行は依然として一貫性を欠いています。偽造フルードは安全上のリスクをもたらし、追加の品質保証措置を引き起こす可能性があり、これはブランドサプライヤーがワークショップとの信頼関係を構築する機会となります。規制主導のアップグレードは、価格感応度にもかかわらず、ブレーキフルード市場に測定可能な数量を追加します。
ADAS高速応答ブレーキ向け低粘度フルードへの規制主導の移行
2025年後半に発効した改訂版SAE J1703粘度制限は、ADASおよび自律緊急ブレーキにおける100ms未満の作動を確保するため、−40°Cにおける動粘度を1,500 mm²/s未満とすることを要求しています。国連欧州経済委員会(UN ECE)規則13-Hは回生ブレーキを認め、迅速な油圧補償を要求しており、暗黙的にDOT 5.1を優遇しています。Valvoline社はEV向けに低温・騒音減衰処方で対応し、BoschおよびPagidはより広い熱的範囲でのシール適合性を強調しています。2027年までに先進国の新車の60%以上にADASが搭載されるようになると、低粘度フルードがプレミアム価格帯を獲得するでしょう。高度な添加剤システムへの投資ができないサプライヤーは、市場での地位を失うリスクがあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| BEVにおけるブレーキバイワイヤおよび回生システムへの移行によるフルードサービス充填量の減少 | -0.8% | 欧州、中国、北米で最も強い影響を受けるグローバル | 中期(2~4年) |
| 原材料(グリコールエーテル)価格の変動によるティア2ブレンダーのマージン圧迫 | -0.4% | 輸入原料に依存する地域で深刻なグローバル | 短期(2年以内) |
| 有害化学物質の輸送および表示に関する厳格な要件 | -0.2% | 欧州、北米、アジア太平洋での段階的採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
BEVにおけるブレーキバイワイヤおよび回生システムへの移行によるフルードサービス充填量の減少
ZFは2023年後半に油圧回路を完全に排除したドライブレーキバイワイヤモジュールを発表し、より短い制動距離と軽量なアセンブリを実現すると発表しました。Autocarの2025年レビューは、2028年~2030年までにプレミアムBEVへのこのようなシステムの主流採用を予測しています。油圧が維持される場合でも、回生ブレーキは摩擦ブレーキの使用を低下させ、フルード交換間隔を24ヶ月から最大48ヶ月に延長し、車両1台当たりのアフターマーケット需要を半減させます。中国のNEV車両保有台数はすでに3,689万台を超えており、数量の侵食の初期兆候を示していますが、デュアルシステム設計は依然として基本的な使用量を確保しています。したがって、サプライヤーはEV専用処方への投資と非自動車グリコールチャネルへの多角化によってリスクをヘッジする必要があります。
原材料(グリコールエーテル)価格の変動によるティア2ブレンダーのマージン圧迫
DOT 3およびDOT 4ブレンドの最大80%を構成するジエチレングリコールおよびトリエチレングリコールは、製油所の操業停止やポリエステル需要に連動するエチレンオキサイドコストを追跡します。スポット価格は2024年~2025年に四半期ごとに20~30%変動し、長期契約を持たない独立系ブレンダーに課題をもたらしました。BASFは2024年3月に、安定供給を確保し変動を緩和するため、湛江に年産4万6,000メトリックトンのメチルグリコールプラントの建設を開始しました[2]BASF、「湛江統合サイト拡張」、basf.com 。中小規模の事業者は低品質処方に頼ってきましたが、この慣行はワークショップの信頼を損ない、ISO 4925監査の下で規制当局の精査を招く可能性があります。持続的な変動は前方統合戦略を促し、化学セグメントの規模の経済を持つ生産者を優遇します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
基油別:
グリコールの優位性がニッチなシリコーンの侵入に直面グリコール系フルードは2025年の世界数量の98.12%を支配し、レガシーシステムとの互換性とシリコーン代替品に比べた低い着地コストによって牽引されました。グリコール系製品は通常、腐食防止剤を含むポリグリコールエーテルを組み合わせ、水分の滞留を防ぐ信頼性の高い吸湿性能を発揮します。グリコール処方に関連するブレーキフルード市場規模は着実に拡大すると予測されていますが、スペシャルティニッチが成熟するにつれてそのシェアはわずかに低下するでしょう。シリコーン系DOT 5は、ビンテージ二輪車や軍用車両において限定的ながら注目すべき存在感を示しました。その疎水性は水分による腐食を回避し、複数年のサービス間隔をサポートします。しかし、非圧縮性と高粘度が歴史的にABSとの広範な互換性を妨げてきました。
シリコーンの見通しは変化しています。ブレーキバイワイヤプラットフォームのエンジニアは、電子作動がプログレッシブなペダルフィールの必要性を低下させるため、シリコーンの熱安定性に可能性を見出しています。このセグメントは小さなベースからではあるものの、2031年まで健全な年平均成長率(CAGR)12.10%で成長すると予測されています。Motulなどのサプライヤーは、年間を通じた耐久性を求めるパフォーマンス愛好家向けにプレミアムシリコーンブレンドを位置付けています。一方、BASFの新しい原料施設はグリコール生産者のコストリーダーシップを強化し、数量の置き換えを困難にしています。デュアルケミストリーポートフォリオを提供するブレンダーは、コアのグリコールフランチャイズを侵食することなく新興需要を取り込む最良の立場にあるでしょう。


製品タイプ別:
プレミアムシフトの中でDOT 3の侵食が加速DOT 3は2025年の世界数量の56.69%を占めましたが、その205°Cの乾燥沸点はスタビリティコントロールシステムによる熱負荷の増大にもはや対応できていません。コモディティとしての位置付けと価格感応度により、DOT 3はドラムブレーキ用途、特にインド、ASEAN、アフリカの一部における旧型車両において依然として重要です。しかし、インドにおける2026年4月の二輪車ABS義務化により、この基盤の大部分が急速にDOT 4へ移行し、今後24ヶ月でDOT 3需要の段階的な減少が見込まれます。レーシングおよびハイパフォーマンスのニッチ市場では、DOT 3はすでに時代遅れとみなされており、より高い沸点を持つブティックブレンドが好まれています。
DOT 4とDOT 5.1は仕様が収束しつつありますが、粘度が差別化要因となっています。DOT 5.1の−40°Cにおける900 mm²/s制限は、北欧およびアルプス気候でのよりスムーズなADAS作動を可能にします。自動車メーカーが車両プラットフォームの将来性確保のためにDOT 5.1を選択するにつれ、その数量は2031年まで年平均成長率(CAGR)11.98%で増加する見込みです。プレミアム化は価値を付加します:DOT 4に対する15~20%の価格プレミアムは北米および欧州で持続可能であることが証明されています。したがって、DOT 5.1に関連するブレーキフルード市場規模は全体的な需要よりも速く成長し、高度な添加剤パッケージを持つ処方業者のマージンを拡大することが期待されます。主に地域ブレンダーであるDOT 3サプライヤーは、縮小する対象市場に直面しており、輸出または産業用グリコールチャネルへの転換を余儀なくされる可能性があります。
車両タイプ別:
乗用車がリード、二輪車が加速乗用車は2025年の世界フルード需要の46.92%を生み出し、より大きなリザーバー容量と四輪ディスクブレーキの普及を反映しています。先進市場でのBEV普及が交換頻度を抑制しているものの、内燃機関が新車販売を依然として支配しているアジア太平洋では、OE充填量が依然として相当な規模を維持しています。ディスクブレーキ装備のSUVは、より大きなキャリパーにより車両1台当たりのフルード要件をさらに引き上げています。したがって、ブレーキフルード市場は成長が緩やかになる中でも乗用車から規模を引き出し続けています。
二輪車は最も急速に成長する機会を提供しています。インドだけで2025年度に2,376万台を生産し、迫りくるABS義務化が油圧需要を押し上げるでしょう。二輪車向けブレーキフルード市場規模は2031年まで年平均成長率(CAGR)5.22%で拡大すると予測されており、全体的なペースを上回っています。デュアルチャンネルABSはリザーバー容量を追加し、少なくともDOT 4を義務付け、即時の仕様アップグレードをもたらします。小型商用車(LCV)および大型商用車(HCV)は新興市場において油圧ドラムブレーキに依存しており、使用量を貨物輸送量に結び付けています。欧州および中国に参入するエアオーバー油圧ハイブリッドは熱管理を最適化し、繰り返しの下り坂ブレーキイベントに対応するためにDOT 5.1を必要とし、価値を数量から処方の複雑さへとシフトさせています。
地域分析
アジア太平洋地域ブレーキフルード市場
アジア太平洋地域は2025年のブレーキフルード市場規模の47.34%を占め、2031年にかけて5.19%のCAGRで成長する軌道にある。中国の4億6,000万台の車両保有台数がOEおよびアフターマーケットの需要量を支え、インドのABSに関する規制の勢いが高グレードフルードへの需要を押し上げている。タイやインドネシアを中心とするASEAN市場は引き続きLCV生産能力を拡大し、定期的なフルード交換を必要とするドラムブレーキ構造を維持している。東南アジアの湿度および粉塵の多い環境もサービス間隔を短縮させ、需要量の成長を後押ししている。
北米および欧州ブレーキフルード市場
北米および欧州はBEVの普及加速に伴い、交換サイクルが長期化するという課題に直面している。それでも、仕様のプレミアム化が需要量の減少を部分的に相殺している。米国の自動車メーカーは2025年後半以降、ADAS搭載の新型モデルにDOT 5.1を標準採用しており、平均販売価格が上昇している。欧州のREACH規制はホウ酸塩フリー配合の採用を加速させており、BoschやContinentalなどの先行企業がマージン確保に向けた取り組みを強化している。国連欧州経済委員会規則13-Hは回生制動を備えた車両における油圧バックアップを義務付けており、ブレーキバイワイヤの試験導入が拡大する中でも基本的なフルード使用量を確保している。
中東・アフリカおよび南米ブレーキフルード市場
南米および中東・アフリカはブレーキフルード市場において比較的小さなシェアを占めるが、ニッチな条件がアップサイドをもたらしている。ブラジルのエタノール比率の高い燃料混合物は蒸気ラインに浸透してブレーキシステムを汚染する可能性があり、より頻繁なフルード交換を促している。中東の湾岸協力会議市場では、夏季に50℃を超える周囲温度のため、高い乾燥沸点が求められる。アフリカの成長するEコマース物流セクターは油圧ドラムを維持するLCVフリートに依存しており、局所的な需要急増を生み出している。包装サイズを最適化し、偽造品の浸透に対抗するサプライヤーは、これらの未開拓地域において競争優位を確保できる。
規制環境
ブレーキフルードは、配合、ラベリング、市場アクセスに影響を与える性能基準と化学物質管理規則の組み合わせによって規制されている。米国では、NHTSAがFMVSS 116(49 CFR 571.116)を管轄しており、DOT 3/DOT 4/DOT 5の性能要件を規定し、容器の密封およびラベリング規則を含んでおり、アフターマーケットブランドが大規模に販売するためにはこれを満たす必要がある。国際的には、ISO 4925:2026が2026年6月8日に発行され、油圧ブレーキおよびクラッチシステムで使用される非石油系ブレーキフルードの仕様が更新され、検証済みのドライおよびウェット沸点と粘度性能の必要性が強化された。
欧州では、REACHやCLP(EC 1272/2008)などの化学物質規制からもコンプライアンス圧力が生じており、危険性分類と安全データシート(SDS)の正確性が製品の位置付けを左右し、特にホウ酸塩を含む化学組成はより厳格なラベリングを引き起こす可能性がある。これは競争環境で強調されているホウ酸塩を含まない再生可能成分配合のDOT 4製品への業界シフトを後押しし、OEMおよび修理工場チャネルの両方に供給するブレンダーへの文書化・監査要件を高めている。
バリューチェーン分析
バリューチェーンは上流において、グリコールエーテル、ポリアルキレングリコール、(使用される場合の)ホウ酸エステル、および腐食防止剤、酸化防止剤、潤滑性向上剤などの添加剤パッケージを供給する石油化学および特殊化学品メーカーから始まる。中流では、ブレーキフルードメーカーおよび大手潤滑油メーカーが厳格に管理された混合・精製(ろ過/蒸留)工程を行い、その後ドライおよびウェット沸点と低温粘度に重点を置いた試験で性能を検証し、その試験基準は通常FMVSS 116およびISO 4925に準拠する。一貫した高純度グリコール原料へのアクセスは依然として重要な制約であり、グリコールエーテル関連原料の価格変動は二次サプライヤーのブレンダーにとって繰り返される利益圧迫要因である。
下流では、製品はOEM充填・部品ネットワーク、全国流通業者、電子商取引市場、および修理工場に届き、そこでは取付作業の実務や模倣品リスクがブランドの成果に影響を与える。OEM承認および地域固有の認証・ラベリングは、より高グレードのDOT 4/DOT 5.1製品にとっての主要な関門であり、密封容器や正確なラベリングを含む包装とコンプライアンスは、チャネルでの拒否を防ぎ修理工場の信頼を守るために必要である。ブレーキシステムサプライヤーとフルード配合業者の共同開発は、欧州におけるREACH/CLPの下でのより厳格な文書管理と組み合わさり、試験、監査、安定した原料調達に資金を投じられるサプライヤーへの影響力の集中を進めている。
競合状況
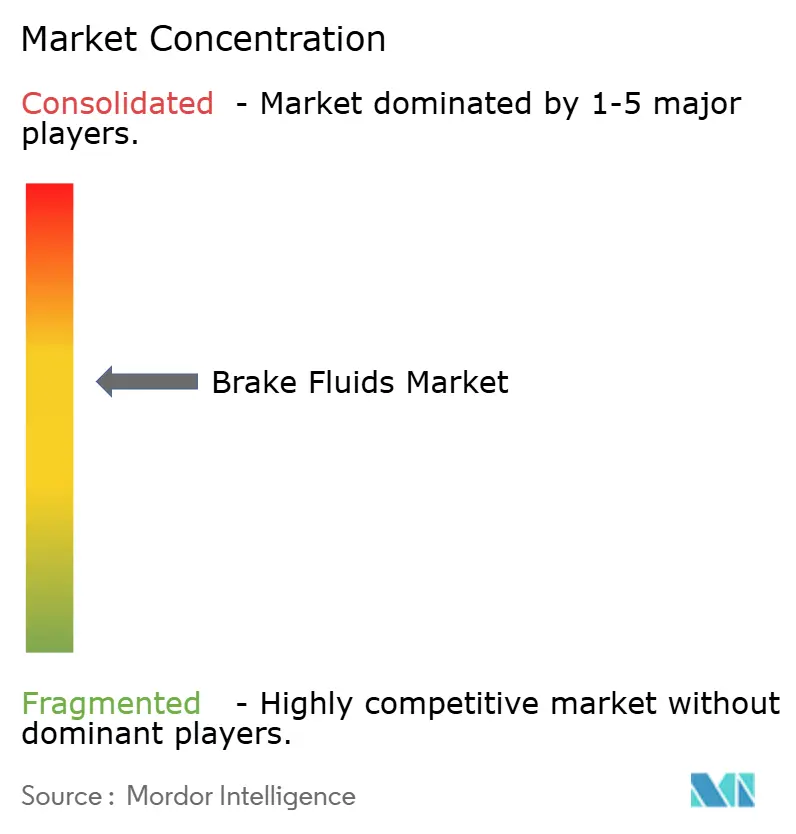
世界の供給は中程度に集中しており、上位5社のサプライヤー(BP Castrol、ExxonMobil、FUCHS、TotalEnergies、Valvoline)が2025年の数量の約55%を支配しています。多国籍企業はOEホモロゲーション、広範な販売代理店ネットワーク、および社内添加剤技術を活用してプレミアム価格を維持しています。ティア2ブレンダーはDOT 3および標準DOT 4の価格を下回ることで競争していますが、原料の変動と化学物質輸送規制の強化によりコストリーダーシップが侵食されています。
持続可能性による差別化が重要性を増しています。ContinentalのATE SecuBrakeは80%以上の再生可能原料を使用し、BoschのDOT 4 EはGHSの生殖毒性表示を回避するためにホウ酸塩を除去しています。このような特徴は欧州で最大25%の価格プレミアムを実現しており、ESG指標が調達スコアカードに組み込まれるにつれて北米にも波及する可能性があります。垂直統合も一つのトレンドです:BASFの湛江プラントはメチルグリコールの供給を確保し、スポット市場の変動から同社を保護し、アジアでの競争力のある入札を可能にしています。M&Aがエコシステムを再形成しています:ABC Technologiesによる2025年のTI Fluid Systemsの買収によりTI Automotiveが誕生し、設計段階でフルード仕様に影響を与えるレバレッジを持つ統合されたブレーキラインおよびリザーバーメーカーが誕生しました。LIQUI MOLYのBrake Fluid Tronicなどのデジタルサービス機器もワークショップに労働力節約を求めて普及しており、機器のアルゴリズムが高沸点製品を推奨する場合にプレミアムフルードの採用を間接的に促進しています。
ホワイトスペースのイノベーションはEV特有のニーズを対象としています。Valvoline社のEVパフォーマンスフルードシリーズは、BEVの静粛なキャビン環境に対応するため低温粘度と騒音減衰を最適化しています。Motulは300°C以上の乾燥沸点を求めるサーキット走行ユーザー向けにレーシンググレードのブレンドを販売しています。これらのニッチ市場はまだ世界の数量を左右するほどではありませんが、価格のベンチマークとブランド認知を設定し、主流サプライヤーに研究開発パイプラインを維持させています。全体として、再生可能原料、デジタル診断、EV向け化学品に投資するサプライヤーが、ブレーキフルード市場の進化に伴いシェアを獲得する最良の立場にあります。
ブレーキフルード業界のリーダー企業
Exxon Mobil Corporation
TotalEnergies
BP p.l.c (Castrol)
FUCHS
Valvoline Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ブレーキフルード市場
- BASF
- BP p.l.c (Castrol)
- Chevron Corporation
- Continental AG
- Dow
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd.
- HELLA GmbH & Co. KGaA
- Lucas Oil Products, Inc.
- Morris Lubricants
- Motul
- Ravensberger Schmierstoffvertrieb GmbH
- Repsol
- Robert Bosch LLC
- Sinopec Corp.
- TotalEnergies
- Valvoline Inc.

市場機会と将来展望
基準の更新と規制の収斂は、より厳しい粘度目標と電子ブレーキ性能要件を満たしながら、地域を超えたコンプライアンスを簡素化できるサプライヤーに対して新たな余地を開いている。2026年6月8日に発行されたISO 4925:2026は、非石油系ブレーキフルードの更新された世界的基準を定めている。中国も2025年12月に自動車用ブレーキフルードに関するGB 12981-2025を発行しており(2027年1月1日施行)、大量市場向けに試験方法と文書の整合をサプライヤーに促している。並行して、SAE J1704-2025(2025年10月発行)には摩擦誘起摩耗試験が追加され、電子ブレーキシステムおよびブレーキ・バイ・ワイヤの動作条件をより良く反映し、沸点のみに依存しない差別化を支えている。
供給側では、コスト安定化と地域内原料調達の確保が実用的な機会として残っており、特に車両保有台数が多くプレミアム化が進むアジア太平洋地域において顕著である。BASFは2024年3月、中国湛江に年間46,000メトリックトンのメチルグリコールプラントの建設を開始し、主要なブレーキフルード前駆体を供給する予定であり、こうした上流統合や長期的な調達アプローチは、ブレンダーがコストを安定させOEMの一貫性要件を支えるのに役立つ。需要側では、2026年4月からのインドにおける全二輪車へのABS義務化が大量セグメントにおけるDOT 4へのグレード移行を支え、一方でEUのREACH/CLPに起因する再配合の取り組みは、ホウ酸塩を含まないまたは低危険性のラベリング経路と強力なSDS管理を有するサプライヤーを優位に立たせている。
Recent Industry Developments in ブレーキフルード市場
- 2026年7月:Valvoline Global Operationsは、Horse Powertrain(Geely、Renault、Aramcoの合弁事業)との協業を拡大し、潤滑油ソリューションを供給しアジア太平洋地域でのアフターマーケット展開を強化した。この提携は、世界のブレーキフルード消費量を主導する地域でのチャネルアクセスを強化し、修理工場や流通業者のポートフォリオに影響を与える可能性のあるバンドル型フルード戦略を後押しする。
- 2025年11月:Ravensberger Schmierstoffvertrieb GmbHは、DOT 4承認を取得し、342℃のドライ沸点を掲げる高性能用途向けレーシングブレーキフルードR 340+を発売した。これは性能基準を設定するプレミアムニッチを強化し、より高グレードのフルードを愛好家や専門修理工場の需要へと引き込む可能性がある。
- 2024年11月:Continental AGは、80%以上の再生可能ベースストックで配合され、ホウ酸エステルを使用せずに設計されたDOT 4ブレーキフルード「ATE SecuBrake」を発表した。この製品は持続可能性主導の調達を支え、REACHおよびCLPのラベリング要件に影響される市場においてコンプライアンスに適合しやすい経路を提供する。


ブレーキフルード市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、道路車両における原設備充填およびアフターマーケットの補充を通じて販売・消費されるフルード量で測定される、油圧ブレーキシステムで使用されるブレーキフルードを対象とする。これには、現行の安全性・性能基準を満たす一般的なDOTグレードおよびベース化学組成が含まれる。
対象範囲の除外事項:ブレーキシステムのハードウェア、ブレーキパッドおよびロータ、およびブレーキフルードとして使用されないより広範な自動車用潤滑油は除外する。
セグメンテーション概要
- 基油別
- グリコール系
- シリコーン系
- 製品タイプ別
- DOT 3
- DOT 4
- DOT 5
- DOT 5.1
- 車両タイプ別
- 乗用車
- 小型商用車
- 大型商用車
- 二輪車
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ブレーキフルード需要がどこから発生し、車両保有台数やサービスサイクルとどのように連動する傾向があるかをマッピングすることでモデルのガードレールを設定した。OICAや各国の運輸機関による車両生産・登録統計、道路安全および検査に関する刊行物、DOTおよびブレーキフルード性能基準を発行する標準化団体などの公開資料を使用した。また、主要地域における化学中間体および完成フルードの国境を越えた流れを理解するため、UN Comtradeなどの貿易・税関統計も確認した。
グレード構成や、特定用途におけるDOT 3からDOT 4への製品移行のペースを把握するため、企業の年次報告書、投資家向け資料、製品技術データシートを活用した。配合や適合性に関する主張の大きな変化を捉えるため特許データベースを確認した。これらの変化は平均交換サイクルを変える可能性があるためである。入手可能な場合は、企業財務やニュースを扱う有料サブスクリプション資料を用いて、プラント拡張、流通の変化、地域の需要動向を確認した。これらのソースは例示であり網羅的ではなく、データ収集、相互確認、明確化のために他の多くの公開・有料資料も使用した。
一次インタビューおよび調査
一次調査は、実際の消費パターンの検証、特に一台当たりの原設備充填量、交換頻度、車両カテゴリー別のDOTグレードシェアを左右する要因の検証に重点を置いた。主要消費地域にわたるフルード配合業者、流通業者、サービスチャネルの専門家、フリート保守担当者と対話し、デスクリサーチのギャップを埋め、モデルの最終決定前に前提を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 最高幹部(CXO):16% | アジア太平洋:48% |
| ミドルティア:50% | 機能/部門責任者:25% | 欧州・中東・アフリカ:29% |
| 小規模企業:21% | マネージャー:59% | 南北アメリカ:23% |
市場規模算定と予測
当社の規模算定は、世界の車両保有台数、年間走行距離の傾向、サービス間隔のガイダンスを地域別の年間ブレーキフルード消費量に変換する、トップダウン型の需要プール再構築を用いて構築されている。市場はリットル単位で報告されるため、モデルは車種別の車両保有台数、必要に応じた油圧ブレーキ浸透率の推定、およびサービス1回当たりの標準的な排出・充填量を基準としている。
総計を現実的に保つため、サンプリングしたチャネル量に関する議論、流通業者の構成に関する知見、および主要地域における想定価値の妥当性確認を行う単純なASP×量変換など、選択的なボトムアップ検証で結果を裏付けた。モデリング中に検証・更新された主要インプットには、組織系対独立系チャネルでサービスを受ける車両の割合、DOT 3、DOT 4、およびより高グレードの構成比、高温多湿地域における平均交換頻度、そして依然として油圧バックアップシステムに依存する安全機能への新車製造のシフトが含まれる。予測に際しては、車両保有台数の成長、二輪車および乗用車のサービス強度、より長い交換間隔の採用ペースに関する専門家の見解に基づくシナリオ分析を用い、これを2031年までの地域別ボリューム見通しに組み込んだ。小規模市場でボトムアップの情報が乏しい場合は、代替のサービス強度指標を適用し、その後輸入依存度と車両保有台数のパターンに対して出力を再確認した。
データ検証と更新サイクル
検証は段階的な確認を通じて行われ、承認前に大きな偏差を説明できるようにした。アナリストは、地域別の出力を車両保有台数の成長、サービス・検査の頻度、貿易流動の方向性などの独立した指標と比較し、想定された消費量が妥当であることを確認した。異常値が現れた場合、交換間隔、グレード構成、気候調整されたサービス頻度などの前提を見直し、場合によっては一次調査の連絡先に再度確認を求めた。
ロジック、計算、単位が地域や年をまたいで一貫するよう、複数段階の社内レビューが実施された。報告書は毎年更新され、規制変更、車両生産の急激な変動、または供給の混乱など、可用性や価格に影響を与える重大な出来事が発生した場合には臨時更新が行われる。提出前には、最新の確認済みインプットを反映するよう最終的なアナリストレビューが完了する。
Mordor Intelligenceのブレーキフルード市場推定と他の公開推定との比較
ブレーキフルードの公開市場規模はしばしば一致しないが、これは各チームが異なる単位、境界、更新タイミングを選択し、それらの選択がモデルに反映されるためである。誰もが同じ最終用途を説明している場合でも、一部の推定は米ドルでの価値を重視し、他はリットルでの量を優先するため、差が大きく見えることがある。
主要なギャップは通常、対象範囲がブレーキフルードのみに限定されているか、隣接する油圧フルードを含めるよう拡張されているか、OEM充填がアフターマーケット消費と区別されているか、そして車両の経年に伴うDOTグレード構成の扱い方から生じる。Mordor Intelligenceは、車両保有台数の変化、サービス間隔の動向、グレード構成の変化を追跡することで、まず市場をリットルに変換し、その上で想定される価格ロジックを確認することで、単一の世界的ASP傾向を適用することから生じ得る過大評価を減らしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2025年) | |
| 貿易出版社A | 3.52億米ドル(2024年) | 価値優先の推定であり、公開されている概要では油圧クラッチフルードや非自動車用途が含まれているかどうかが明確でなく、ブレーキフルードのみの視点と比較して対象プールを過大に見せる可能性がある。 |
| グローバルデータ出版社B | 1.82億米ドル(2024年) | 車両用ブレーキフルードという枠組みを用い、用途が混在しており収益重視であり、量から価値への年ごとの変換は想定される平均価格と通貨タイミングに大きく依存する。 |
表が示すように、差異は主に何が計上され、リットルがどのようにドルに変換されるかによって生じており、根底にある車両活動に関する見解の不一致によるものではない。需要を車両保有台数、サービスサイクル、DOTグレードの採用に結びつけた透明性のあるモデルは、状況が変化した際に推定を再現しやすく、検証しやすいものにする。


レポートで回答される主要な質問
2031年までのブレーキフルードの世界需要はどの程度になるか?
消費量は2026年水準から年平均成長率(CAGR)3.93%で拡大し、2031年には154万リットルに達すると予測されています。
どの地域がブレーキフルードの最大数量を生み出しているか?
アジア太平洋が2025年需要の47.34%でリードしており、中国とインドに牽引されて2031年まで年平均成長率(CAGR)5.19%で成長し続けると予測されています。
どの製品グレードが人気を集めているか?
DOT 4およびDOT 5.1は、ABSおよびADAS向けのより高い沸点と低温粘度要件を満たすため、DOT 3を置き換えつつあります。
ブレーキバイワイヤは将来のフルード販売にどのような影響を与えるか?
完全なドライブレーキバイワイヤシステムは油圧回路を排除し、中期的にCAGR予測で最大0.8パーセントポイント、世界のブレーキフルード数量を減少させる可能性があります。
最終更新日:



