
Tamaño y Participación del Mercado de Fluidos de Freno
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 1.27 Millones de litros |
| Volumen del Mercado (2031) | 1.54 Millones de litros |
| Growth Rate (2026 - 2031) | 3.93 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Fluidos de Freno por Mordor Intelligence
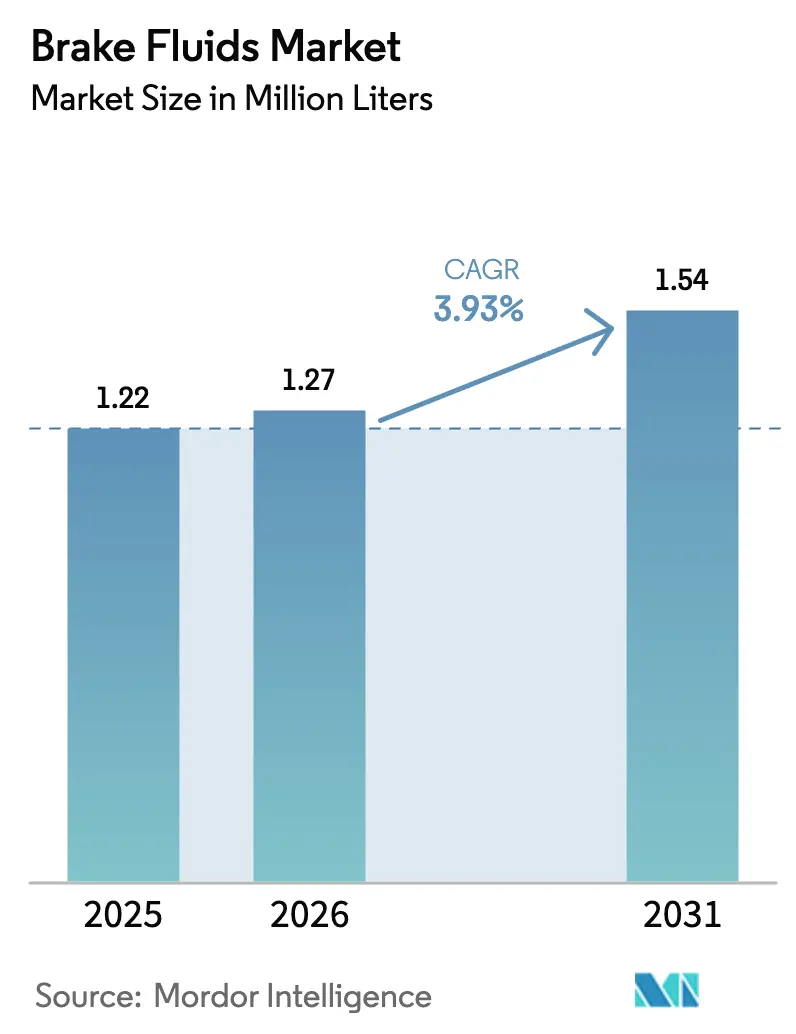
Se espera que el tamaño del Mercado de Fluidos de Freno crezca de 1,22 millones de litros en 2025 a 1,27 millones de litros en 2026, y se prevé que alcance 1,54 millones de litros en 2031 a una CAGR del 3,93% durante 2026-2031. Se están produciendo cambios estructurales, aunque la sólida expansión del parque vehicular en Asia-Pacífico y el despliegue continuo de sistemas de frenos antibloqueo (ABS) en motocicletas respaldan el crecimiento a corto plazo en el mercado de fluidos de freno. El aumento de los registros de vehículos de nueva energía (NEV) en China, que ascendieron a 11,25 millones de unidades en 2024, mantiene saludables los volúmenes de llenado de equipos originales (OE), ya que la mayoría de los vehículos eléctricos de batería (BEV) aún conservan respaldos hidráulicos por redundancia. Al mismo tiempo, la creciente adopción de sistemas avanzados de asistencia al conductor (ADAS) está impulsando a los fabricantes de automóviles a especificar fluidos DOT 4 y DOT 5.1 de mayor punto de ebullición, intensificando la premiumización del producto. Los impulsores regulatorios, como el mandato nacional de ABS en India para todas las motocicletas a partir de abril de 2026, amplían aún más la demanda. Sin embargo, el acelerado cambio hacia el freno por cable en los BEV y los intervalos de servicio extendidos creados por el frenado regenerativo limitan el potencial alcista, especialmente en Europa y América del Norte. La intensidad competitiva también sigue siendo alta: los grandes fabricantes de lubricantes enfrentan presión sobre los márgenes por parte de los mezcladores de nivel 2 a medida que los precios de las materias primas de éter de glicol fluctúan y las reformulaciones orientadas a la sostenibilidad añaden costos.
Conclusiones Clave del Informe
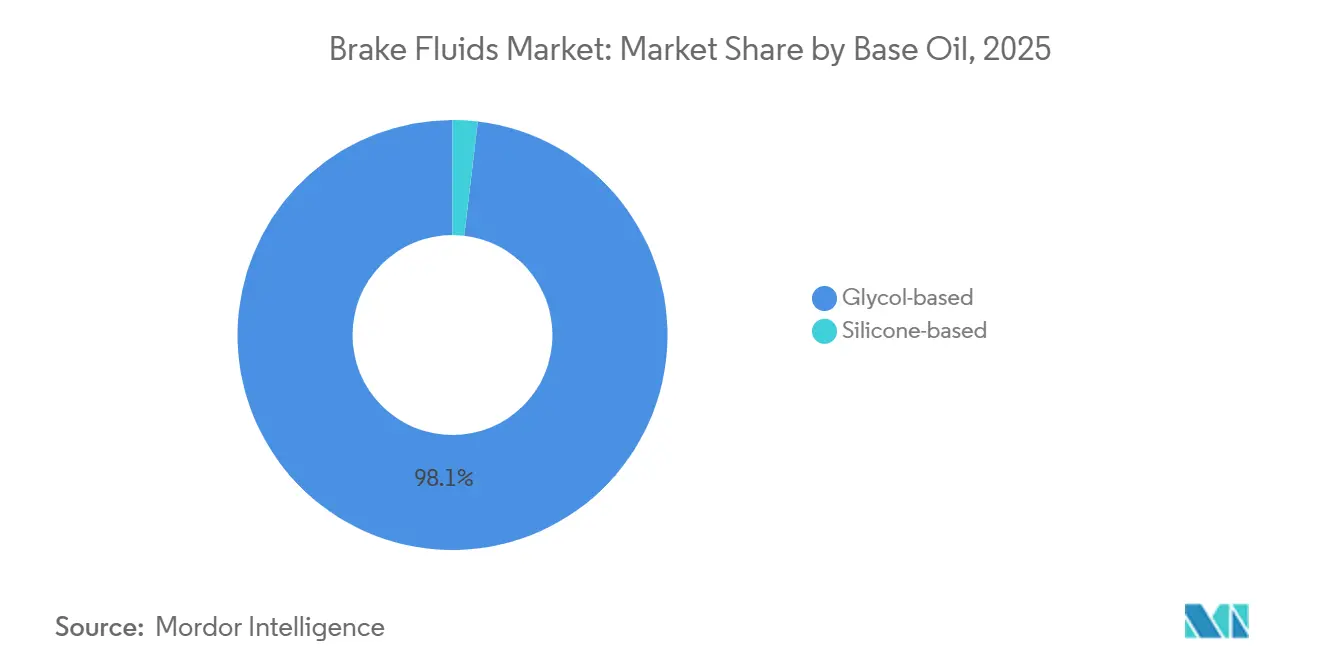
- Por aceite base, los fluidos de base de glicol representaron el 98,12% de la participación del mercado de fluidos de freno en 2025, mientras que el DOT 5 de base de silicona tiene previsto avanzar a una CAGR del 12,10% hasta 2031.
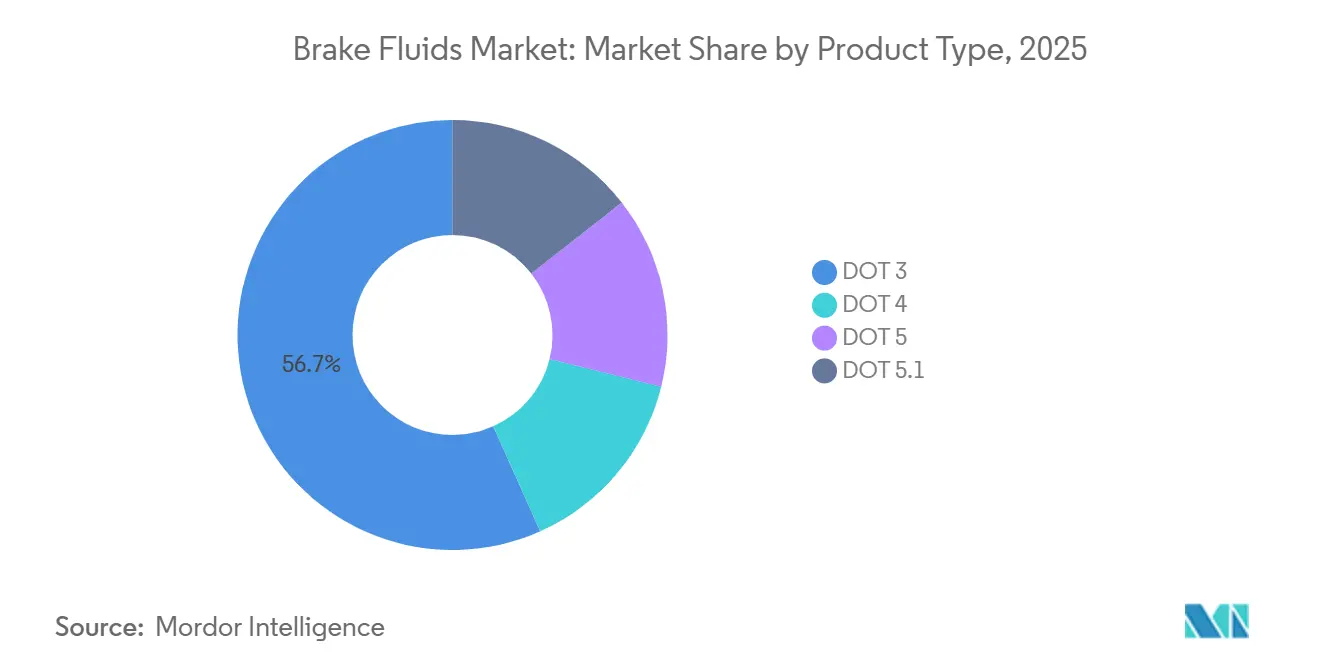
- Por tipo de producto, el DOT 3 capturó el 56,69% de la participación del mercado de fluidos de freno en 2025; se proyecta que el DOT 5.1 aumente a una CAGR del 11,98% durante 2026-2031.
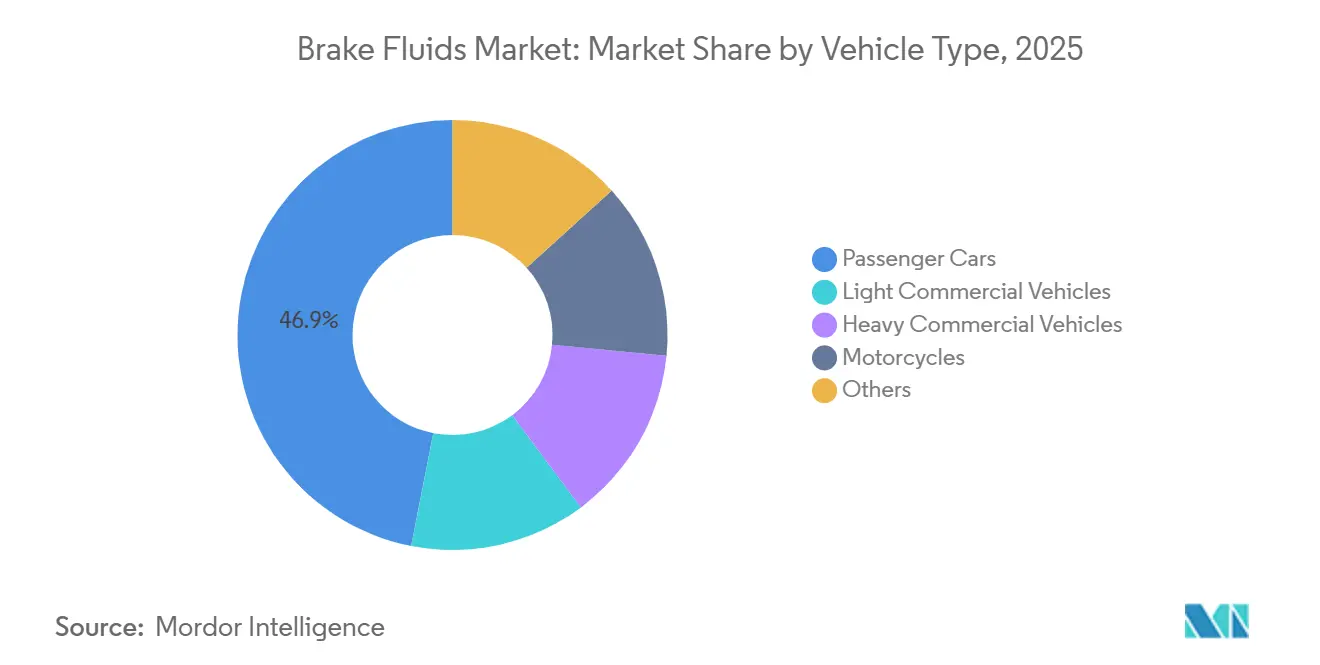
- Por tipo de vehículo, los automóviles de pasajeros representaron el 46,92% del tamaño del mercado de fluidos de freno en 2025, mientras que las motocicletas están previstas para expandirse a una CAGR del 5,22% hasta 2031.
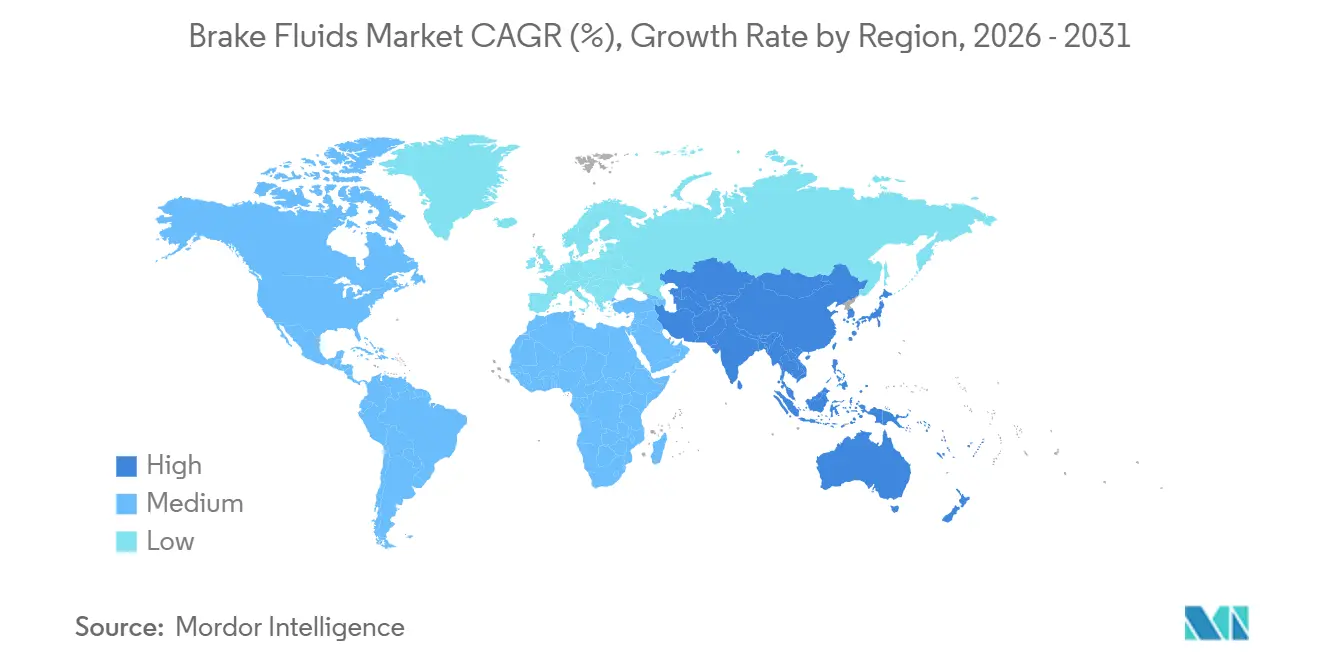
- Por geografía, Asia-Pacífico representó el 47,34% del tamaño del mercado de fluidos de freno en 2025, y se espera que la región registre una CAGR del 5,19% entre 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del Parque Vehicular Global en Economías Emergentes | +1.2% | Núcleo de Asia-Pacífico (China, India, ASEAN), con extensión a América del Sur | Mediano plazo (2-4 años) |
| Adopción Acelerada de Fluidos DOT 4/5.1 de Alto Punto de Ebullición por parte de los Fabricantes de Equipos Originales | +0.9% | Global, con adopción temprana en Europa y América del Norte | Corto plazo (≤ 2 años) |
| Endurecimiento de los Mandatos de ABS/ESC en los Segmentos de Motocicletas y Vehículos Comerciales Ligeros | +1.1% | India, países de la ASEAN, mercados selectos de América del Sur | Corto plazo (≤ 2 años) |
| Impulso Regulatorio hacia Fluidos de Baja Viscosidad para Frenos de Respuesta Rápida de ADAS | +0.5% | América del Norte, Europa, segmentos premium en Asia-Pacífico | Mediano plazo (2-4 años) |
| Plataformas de Comercio Electrónico de Nicho en el Mercado de Posventa que Amplían el Alcance del Producto | +0.3% | Global, con mayor penetración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Parque Vehicular Global en Economías Emergentes
El parque vehicular de China alcanzó 460 millones de unidades a mediados de 2025, incluidos 36,89 millones de NEV, consolidando la posición del país como el mayor reservorio de sistemas de frenos hidráulicos. India produjo 31,03 millones de vehículos en el ejercicio fiscal 2025, de los cuales el 76,57% fueron motocicletas, una configuración que requiere cambios de fluido más frecuentes. Las transferencias de vehículos usados en China superaron los 37,5 millones en 2024, desplazando los volúmenes del mercado de posventa hacia talleres independientes con menor fidelidad a las marcas. Tailandia e Indonesia continúan impulsando el crecimiento de los vehículos comerciales ligeros (LCV), sosteniendo la demanda donde dominan los frenos de tambor. En conjunto, estas dinámicas de flota mantienen el crecimiento del mercado de fluidos de freno incluso cuando el consumo por vehículo se modera.
Adopción Acelerada de Fluidos DOT 4/5.1 de Alto Punto de Ebullición por parte de los Fabricantes de Equipos Originales
Bosch introdujo el DOT 4 E libre de boratos en septiembre de 2024, elevando los puntos de ebullición en seco por encima de 230 °C y evitando el etiquetado de sustancias peligrosas. Continental le siguió con el ATE SecuBrake en noviembre de 2024, formulando más del 80% de la base a partir de materias primas renovables. Estos lanzamientos simplifican el cumplimiento normativo global, en particular bajo el reglamento REACH de Europa, e impulsan a los talleres a adoptar grados superiores por compatibilidad retroactiva. Los Fluidos de Rendimiento para VE de Valvoline de 2025 muestran cómo los proveedores están adaptando las mezclas de DOT 5.1 para resolver problemas de corrosión y ruido vinculados al frenado regenerativo. Como resultado, las especificaciones premium están destinadas a desplazar al DOT 3 más rápido de lo que el recambio de flota por sí solo dictaría.
Endurecimiento de los Mandatos de ABS/ESC en los Segmentos de Motocicletas y Vehículos Comerciales Ligeros
India exigirá ABS en todas las motocicletas fabricadas después de abril de 2026, obligando a millones de motocicletas a pasar de DOT 3 a DOT 4 en un corto período[1]Oficina de Información de Prensa, "ABS obligatorio para motocicletas a partir de abril de 2026," pib.gov.in . El mandato también aumenta los volúmenes de fluido por vehículo porque el ABS de doble canal incrementa la capacidad del depósito. Tailandia y Vietnam han introducido el control electrónico de estabilidad (ESC) para los LCV, aunque la aplicación fuera de los centros urbanos sigue siendo inconsistente. Los fluidos falsificados representan riesgos de seguridad y pueden desencadenar medidas adicionales de garantía de calidad, lo que crea una oportunidad para que los proveedores de marca generen confianza con los talleres. En conjunto, las actualizaciones impulsadas por la regulación añaden un volumen mensurable al mercado de fluidos de freno a pesar de la sensibilidad al precio.
Impulso Regulatorio hacia Fluidos de Baja Viscosidad para Frenos de Respuesta Rápida de ADAS
Los límites de viscosidad actualizados de la norma SAE J1703, vigentes desde finales de 2025, requieren viscosidades cinemáticas inferiores a 1.500 mm²/s a −40 °C para garantizar una actuación inferior a 100 ms en ADAS y frenado de emergencia autónomo. El Reglamento 13-H de la UN ECE reconoce el frenado regenerativo y exige una compensación hidráulica rápida, favoreciendo implícitamente al DOT 5.1. Valvoline responde con formulaciones de baja temperatura y amortiguación de ruido para vehículos eléctricos, mientras que Bosch y Pagid enfatizan la compatibilidad de los sellos en un rango térmico más amplio. A medida que la penetración de ADAS supere el 60% de las nuevas construcciones en las regiones desarrolladas para 2027, los fluidos de baja viscosidad capturarán puntos de precio premium. Los proveedores que no puedan invertir en sistemas de aditivos avanzados corren el riesgo de quedar marginados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El Cambio hacia Sistemas de Freno por Cable y Regenerativos en los BEV Reduce el Llenado de Servicio de Fluido | -0.8% | Global, con mayor impacto en Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Volatilidad del Precio de las Materias Primas (Éter de Glicol) que Presiona los Márgenes de los Mezcladores de Nivel 2 | -0.4% | Global, aguda en regiones dependientes de materias primas importadas | Corto plazo (≤ 2 años) |
| Requisitos Estrictos de Transporte y Etiquetado de Productos Químicos Peligrosos | -0.2% | Europa, América del Norte, con adopción gradual en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Cambio hacia Sistemas de Freno por Cable y Regenerativos en los BEV Reduce el Llenado de Servicio de Fluido
ZF presentó un módulo de freno por cable en seco a finales de 2023 que elimina por completo los circuitos hidráulicos, prometiendo distancias de frenado más cortas y conjuntos más ligeros. La revisión de Autocar de 2025 anticipa la adopción generalizada de tales sistemas en los BEV premium para 2028-2030. Incluso cuando se conservan los sistemas hidráulicos, el frenado regenerativo reduce el uso de los frenos de fricción, extendiendo los intervalos de cambio de fluido de 24 a hasta 48 meses, lo que reduce a la mitad la demanda del mercado de posventa por vehículo. La flota de NEV de China ya supera los 36,89 millones de unidades, lo que indica señales tempranas de erosión del volumen, aunque los diseños de sistema dual aún aseguran un uso base. Por lo tanto, los proveedores deben cubrirse invirtiendo en formulaciones específicas para vehículos eléctricos y diversificándose hacia canales de glicol no automotrices.
Volatilidad del Precio de las Materias Primas (Éter de Glicol) que Presiona los Márgenes de los Mezcladores de Nivel 2
El dietilenglicol y el trietilenglicol, que constituyen hasta el 80% de las mezclas de DOT 3 y DOT 4, siguen los costos del óxido de etileno que oscilan con las interrupciones en las refinerías y la demanda de poliéster. Los precios al contado variaron entre un 20-30% trimestre a trimestre durante 2024-2025, desafiando a los mezcladores independientes sin contratos a largo plazo. BASF inició la construcción de una planta de metilglicol de 46.000 toneladas métricas en Zhanjiang en marzo de 2024 para asegurar el suministro propio y mitigar la volatilidad[2]BASF, "Expansión del Sitio Integrado de Zhanjiang," basf.com . Los actores más pequeños han recurrido a formulaciones de bajo costo, pero esta práctica erosiona la confianza entre los talleres y puede atraer el escrutinio regulatorio bajo las auditorías de la norma ISO 4925. La volatilidad persistente fomenta estrategias de integración hacia adelante y favorece a los productores con economías de escala en el segmento químico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aceite Base:
El Dominio del Glicol Enfrenta la Incursión de Nicho de la SiliconaLos fluidos de base de glicol controlaron el 98,12% del volumen global en 2025, impulsados por la compatibilidad con los sistemas heredados y un costo de entrega inferior en comparación con las alternativas de silicona. Los productos de base de glicol típicamente combinan éteres de poliglicol con inhibidores de corrosión, ofreciendo un rendimiento higroscópico confiable que previene la acumulación de humedad. Se prevé que el tamaño del mercado de fluidos de freno asociado con las formulaciones de glicol se expanda de manera constante, aunque su participación disminuirá marginalmente a medida que los nichos especializados maduren. El DOT 5 de base de silicona registró una presencia limitada pero notable en motocicletas antiguas y vehículos militares. Su propiedad hidrofóbica evita la corrosión provocada por la humedad, respaldando intervalos de servicio de varios años. No obstante, la incompresibilidad y la mayor viscosidad históricamente han dificultado la compatibilidad generalizada con ABS.
Las perspectivas de la silicona están cambiando. Los ingenieros de plataformas de freno por cable ven potencial en la estabilidad térmica de la silicona porque la actuación electrónica disminuye la necesidad de una sensación de pedal progresiva. Se proyecta que el segmento crezca a una saludable CAGR del 12,10% hasta 2031, aunque desde una base pequeña. Proveedores como Motul han posicionado mezclas de silicona premium para entusiastas del rendimiento que buscan resiliencia durante todo el año. Mientras tanto, la nueva instalación de materias primas de BASF refuerza el liderazgo en costos para los productores de glicol, haciendo que el desplazamiento de volumen sea una tarea cuesta arriba. Los mezcladores que ofrezcan carteras de doble química estarán mejor posicionados para capturar la demanda emergente sin canibalizar su franquicia principal de glicol.


Por Tipo de Producto:
La Erosión del DOT 3 se Acelera en Medio del Cambio hacia lo PremiumEl DOT 3 representó el 56,69% del volumen global en 2025, pero su punto de ebullición en seco de 205 °C ya no satisface las crecientes cargas térmicas de los sistemas de control de estabilidad. La posición de producto básico y la sensibilidad al precio mantienen al DOT 3 relevante en las aplicaciones de frenos de tambor, particularmente en flotas más antiguas en India, la ASEAN y partes de África. Sin embargo, el mandato de ABS para motocicletas de abril de 2026 en India convertirá rápidamente una gran parte de esta base a DOT 4, lo que llevará a una reducción anticipada en la demanda de DOT 3 durante los próximos 24 meses. Los nichos de carreras y alto rendimiento ya tratan al DOT 3 como obsoleto, favoreciendo mezclas especializadas con puntos de ebullición más altos.
El DOT 4 y el DOT 5.1 están convergiendo en especificaciones, pero la viscosidad sigue siendo el diferenciador. El límite de 900 mm²/s del DOT 5.1 a −40 °C permite una actuación más suave de ADAS en climas nórdicos y alpinos. Con los fabricantes de automóviles eligiendo el DOT 5.1 para preparar las plataformas de vehículos para el futuro, se prevé que su volumen aumente a una CAGR del 11,98% hasta 2031. La premiumización añade valor: las primas de precio del 15-20% sobre el DOT 4 han demostrado ser sostenibles en América del Norte y Europa. Por lo tanto, se espera que el tamaño del mercado de fluidos de freno asociado al DOT 5.1 crezca más rápido que la demanda general, ampliando los márgenes para los formuladores con paquetes de aditivos avanzados. Los proveedores de DOT 3, en su mayoría mezcladores regionales, enfrentan un mercado objetivo en contracción y pueden pivotar hacia canales de exportación o de glicol industrial.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, las Motocicletas se AceleranLos automóviles de pasajeros generaron el 46,92% de la demanda global de fluidos en 2025, lo que refleja mayores capacidades de depósito y la prevalencia de frenos de disco en las cuatro ruedas. Aunque la penetración de los BEV en los mercados desarrollados reduce la frecuencia de reemplazo, los volúmenes de llenado OE siguen siendo sustanciales en Asia-Pacífico, donde los motores de combustión interna aún dominan las nuevas ventas. Los SUV equipados con frenos de disco elevan aún más los requisitos de fluido por vehículo debido a los calibradores más grandes. Por lo tanto, el mercado de fluidos de freno continúa derivando escala de los automóviles de pasajeros incluso cuando el crecimiento se modera.
Las motocicletas presentan la oportunidad de mayor crecimiento. Solo India produjo 23,76 millones de unidades en el ejercicio fiscal 2025, y el inminente mandato de ABS impulsará la demanda hidráulica al alza. Se prevé que el tamaño del mercado de fluidos de freno para motocicletas se expanda a una CAGR del 5,22% hasta 2031, superando el ritmo general. El ABS de doble canal añade volumen al depósito y exige al menos DOT 4, creando una actualización de especificación inmediata. Los vehículos comerciales ligeros (LCV) y los vehículos comerciales pesados (HCV) dependen de los frenos de tambor hidráulicos en los mercados emergentes, vinculando el uso a la intensidad del transporte de carga. Los híbridos de aire sobre hidráulico que ingresan a Europa y China optimizan la gestión térmica y requieren DOT 5.1 para manejar eventos repetidos de frenado en descenso, desplazando el valor del volumen hacia la complejidad de la formulación.
Análisis Geográfico
Mercado de Líquidos de Frenos en Asia-Pacífico
Asia-Pacífico capturó el 47,34% del tamaño del mercado de líquidos de frenos en 2025 y está en camino de alcanzar una CAGR del 5,19% hasta 2031. El parque vehicular de 460 millones de unidades de China ancla los volúmenes de equipos originales y posventa, mientras que el impulso regulatorio de India en torno al ABS impulsa la demanda de líquidos de mayor calidad. Los mercados de la ASEAN, en particular Tailandia e Indonesia, continúan ampliando la capacidad de vehículos comerciales ligeros y mantienen arquitecturas de frenos de tambor que exigen una sustitución periódica del líquido. Las condiciones de alta humedad y polvo en el Sudeste Asiático también acortan los intervalos de servicio, reforzando el crecimiento en volumen.
Mercado de Líquidos de Frenos en América del Norte y Europa
América del Norte y Europa se enfrentan a una adopción más rápida de vehículos eléctricos de batería, lo que alarga los ciclos de cambio. No obstante, la premiumización de las especificaciones compensa parcialmente la caída en volumen. Los fabricantes de automóviles estadounidenses han estandarizado el DOT 5.1 para los nuevos modelos equipados con ADAS desde finales de 2025, elevando los precios de venta promedio. Los requisitos REACH de Europa aceleran la adopción de formulaciones sin boratos, lo que anima a los pioneros como Bosch y Continental a defender sus márgenes. El Reglamento 13-H de la UN ECE garantiza respaldos hidráulicos en vehículos con frenado regenerativo, protegiendo el uso básico de líquidos incluso a medida que se amplían las pruebas de freno por cable.
Mercado de Líquidos de Frenos en Oriente Medio y África, y América del Sur
América del Sur y Oriente Medio y África en conjunto representan una porción menor del mercado de líquidos de frenos; sin embargo, las condiciones de nicho ofrecen potencial de crecimiento. La mezcla de combustible con alto contenido de etanol de Brasil penetra en las líneas de vapor y puede contaminar los sistemas de frenado, lo que impulsa una sustitución más frecuente del líquido. Los mercados del Consejo de Cooperación del Golfo en Oriente Medio requieren puntos de ebullición en seco elevados debido a temperaturas ambientales superiores a 50 °C en verano. El creciente sector logístico de comercio electrónico en África depende de flotas de vehículos comerciales ligeros que conservan tambores hidráulicos, lo que genera picos de demanda localizados. Los proveedores que adapten los tamaños de envase y combatan la penetración de productos falsificados pueden asegurar ventajas competitivas en estas regiones desatendidas.
Panorama regulatorio
Los líquidos de frenos se rigen por una combinación de normas de rendimiento y regulaciones de gestión química que afectan la formulación, el etiquetado y el acceso al mercado. En Estados Unidos, la NHTSA administra la FMVSS 116 (49 CFR 571.116), que especifica los requisitos de rendimiento DOT 3/DOT 4/DOT 5 e incluye normas de sellado de envases y etiquetado que las marcas del mercado de repuestos deben cumplir para vender a gran escala. A nivel internacional, la norma ISO 4925:2026 se publicó el 8 de junio de 2026, actualizando las especificaciones para líquidos de frenos no derivados del petróleo utilizados en sistemas hidráulicos de freno y embrague, y reforzando la necesidad de un rendimiento validado de punto de ebullición en seco y húmedo, así como de viscosidad.
En Europa, la presión de cumplimiento también proviene de regulaciones químicas como REACH y CLP (CE 1272/2008), donde la clasificación de peligros y la exactitud de las fichas de datos de seguridad (FDS) determinan el posicionamiento del producto, en particular para las químicas que contienen borato, que pueden desencadenar un etiquetado más estricto. Esto ha respaldado el cambio de la industria hacia formulaciones DOT 4 libres de borato y con contenido renovable destacadas en el panorama competitivo, al mismo tiempo que aumenta las exigencias de documentación y auditoría para los mezcladores que abastecen tanto a los canales de OEM como a los de taller.
Análisis de la cadena de valor
La cadena de valor comienza en el segmento upstream con los productores petroquímicos y de productos químicos especializados que suministran éteres de glicol, polialquilenglicoles, ésteres de borato (cuando se utilizan) y paquetes de aditivos como inhibidores de corrosión, antioxidantes y mejoradores de lubricidad. En el segmento midstream, los fabricantes de líquidos de frenos y las principales empresas de lubricantes llevan a cabo procesos de mezcla y purificación estrictamente controlados (filtración/destilación), y luego validan el rendimiento mediante pruebas centradas en los puntos de ebullición en seco y húmedo y la viscosidad a baja temperatura, con alineación de pruebas comúnmente referenciada a la FMVSS 116 y la ISO 4925. El acceso a flujos de glicol constantes y de alta pureza sigue siendo una limitación clave, y la volatilidad en los insumos relacionados con éteres de glicol es un punto de presión recurrente sobre los márgenes de los mezcladores de nivel 2.
En el segmento downstream, los productos llegan a las redes de llenado de OEM y repuestos, distribuidores nacionales, plataformas de comercio electrónico y talleres de servicio, donde las prácticas de instalación y los riesgos de falsificación influyen en los resultados de marca. Las aprobaciones de OEM y la certificación y el etiquetado específicos de cada región son las principales barreras para los productos DOT 4/DOT 5.1 de mayor grado, mientras que el empaque y el cumplimiento normativo, incluidos los envases sellados y el etiquetado correcto, son necesarios para evitar el rechazo en el canal y proteger la confianza del taller. La codesarrollo entre proveedores de sistemas de frenos y formuladores de líquidos, junto con un control de documentación más estricto bajo REACH/CLP en Europa, está concentrando la influencia entre los proveedores que pueden financiar pruebas, auditorías y un abastecimiento estable de materias primas.
Panorama Competitivo
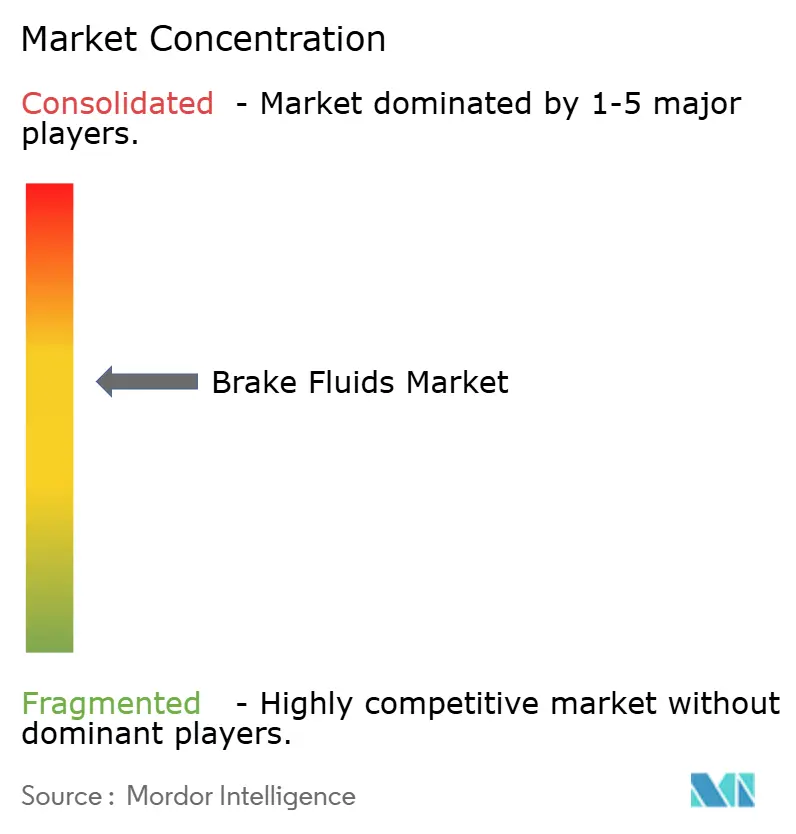
El suministro global sigue moderadamente concentrado, con los 5 principales proveedores — BP Castrol, ExxonMobil, FUCHS, TotalEnergies y Valvoline — controlando aproximadamente el 55% del volumen de 2025. Las multinacionales se apoyan en la homologación OE, amplias redes de distribución y ciencia de aditivos propia para mantener precios premium. Los mezcladores de nivel 2 compiten reduciendo los precios del DOT 3 y el DOT 4 estándar, pero el liderazgo en costos se está erosionando debido a la volatilidad de las materias primas y al endurecimiento de las normas de transporte de productos químicos.
La diferenciación por sostenibilidad está ganando relevancia. El ATE SecuBrake de Continental utiliza más del 80% de materias primas renovables, mientras que el DOT 4 E de Bosch elimina los boratos para evitar el etiquetado de toxicidad reproductiva del SGH. Estas características generan primas de precio de hasta el 25% en Europa y es probable que migren a América del Norte a medida que las métricas ESG entren en los cuadros de mando de adquisiciones. La integración vertical es otra tendencia: la planta de Zhanjiang de BASF asegura el suministro de metilglicol, aislando a la empresa de las fluctuaciones del mercado al contado y permitiendo licitaciones competitivas en Asia. Las fusiones y adquisiciones están remodelando el ecosistema; la adquisición de TI Fluid Systems por parte de ABC Technologies en 2025 creó TI Automotive, un fabricante integrado de líneas de freno y depósitos con influencia para incidir en las especificaciones de fluidos en la etapa de diseño. Los dispositivos de servicio digital, como el Brake Fluid Tronic de LIQUI MOLY, también llegan a los talleres que buscan ahorros de mano de obra, impulsando indirectamente la adopción de fluidos premium donde los algoritmos del dispositivo recomiendan productos de mayor punto de ebullición.
La innovación en espacios en blanco apunta a las necesidades específicas de los vehículos eléctricos. La gama de Fluidos de Rendimiento para VE de Valvoline optimiza la viscosidad a baja temperatura y la amortiguación de ruido para abordar el entorno de cabina silenciosa de los BEV. Motul comercializa mezclas de grado de carreras para usuarios de días de pista que exigen puntos de ebullición en seco superiores a 300 °C. Estos nichos aún no mueven el volumen global, pero establecen referencias de precios y percepción de marca, obligando a los proveedores convencionales a mantener activos los canales de I+D. En general, los proveedores que inviertan en materias primas renovables, diagnósticos digitales y químicas adaptadas a los vehículos eléctricos están mejor posicionados para capturar participación a medida que el mercado de fluidos de freno evoluciona.
Líderes de la Industria de Fluidos de Freno
Exxon Mobil Corporation
TotalEnergies
BP p.l.c (Castrol)
FUCHS
Valvoline Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Líquidos de Frenos
- BASF
- BP p.l.c (Castrol)
- Chevron Corporation
- Continental AG
- Dow
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd.
- HELLA GmbH & Co. KGaA
- Lucas Oil Products, Inc.
- Morris Lubricants
- Motul
- Ravensberger Schmierstoffvertrieb GmbH
- Repsol
- Robert Bosch LLC
- Sinopec Corp.
- TotalEnergies
- Valvoline Inc.

Oportunidades de mercado y perspectivas futuras
Las actualizaciones de normas y la convergencia regulatoria están abriendo espacio para los proveedores que puedan cumplir con objetivos de viscosidad más estrictos y con las necesidades de rendimiento de los frenos electrónicos, al mismo tiempo que simplifican el cumplimiento normativo en todas las regiones. La norma ISO 4925:2026, publicada el 8 de junio de 2026, establece un nuevo referente global actualizado para los líquidos de frenos no derivados del petróleo. China también emitió la norma GB 12981-2025 en diciembre de 2025 para líquidos de frenos de vehículos motorizados (vigente a partir del 1 de enero de 2027), lo que impulsa a los proveedores a alinear los métodos de prueba y la documentación para mercados de gran volumen. En paralelo, la norma SAE J1704-2025 (publicada en octubre de 2025) añadió una prueba de desgaste inducido por fricción que refleja mejor las condiciones de funcionamiento de los sistemas de freno electrónico y de freno por cable (brake-by-wire), lo que favorece la diferenciación más allá del punto de ebullición por sí solo.
Del lado de la oferta, la estabilización de costos y el acceso localizado a materias primas siguen siendo una oportunidad práctica, especialmente en Asia-Pacífico, donde el parque vehicular es amplio y la premiumización está ganando terreno. BASF inició en marzo de 2024 la construcción de una planta de metilglicoles con capacidad de 46,000 toneladas métricas anuales en Zhanjiang, China, para suministrar precursores clave de líquidos de frenos, y enfoques similares de integración upstream o abastecimiento a largo plazo pueden ayudar a los mezcladores a estabilizar costos y cumplir con los requisitos de consistencia de los OEM. Del lado de la demanda, el mandato de ABS de India para todas las motocicletas a partir de abril de 2026 respalda la migración de grado hacia DOT 4 en un segmento de gran volumen, mientras que el trabajo de reformulación impulsado por REACH/CLP de la UE favorece a los proveedores con rutas de etiquetado libres de borato o de menor peligrosidad y una sólida gestión de FDS.
Recent Industry Developments in Mercado de Líquidos de Frenos
- Julio de 2026: Valvoline Global Operations amplió su colaboración con Horse Powertrain (la empresa conjunta de Geely, Renault y Aramco) para suministrar soluciones de lubricantes y respaldar una presencia más amplia en el mercado de repuestos de Asia-Pacífico. La alianza refuerza el acceso a canales en una región que lidera el consumo mundial de líquidos de frenos y refuerza las estrategias de líquidos combinados que pueden influir en las carteras de talleres y distribuidores.
- Noviembre de 2025: Ravensberger Schmierstoffvertrieb GmbH lanzó su líquido de frenos de competición R 340+ con aprobación DOT 4 y un punto de ebullición en seco declarado de 342 °C para aplicaciones de alto rendimiento. Esto refuerza los nichos premium que establecen referentes de rendimiento y pueden impulsar la demanda de líquidos de mayor grado entre entusiastas y talleres especializados.
- Noviembre de 2024: Continental AG presentó ATE SecuBrake, un líquido de frenos DOT 4 formulado con más del 80 % de materias primas renovables y diseñado sin ésteres de borato. El producto respalda las adquisiciones orientadas a la sostenibilidad y ofrece una vía favorable al cumplimiento normativo en mercados influenciados por las consideraciones de etiquetado de REACH y CLP.


Mercado de Líquidos de Frenos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el líquido de frenos utilizado en sistemas de frenado hidráulico, medido por el volumen de líquido vendido y consumido en el llenado de equipo original y las reposiciones del mercado de repuestos en vehículos de carretera. Incluye los grados DOT comunes y las químicas base que cumplen con las referencias de seguridad y rendimiento vigentes.
Exclusiones del alcance: excluimos el hardware del sistema de frenos, las pastillas y discos de freno, y los lubricantes automotrices más amplios que no se utilizan como líquido de frenos.
Descripción general de la segmentación
- Por Aceite Base
- Base de glicol
- Base de silicona
- Por Tipo de Producto
- DOT 3
- DOT 4
- DOT 5
- DOT 5.1
- Por Tipo de Vehículo
- Automóviles de Pasajeros
- Vehículos Comerciales Ligeros
- Vehículos Comerciales Pesados
- Motocicletas
- Otros
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Países de la ASEAN
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Países Nórdicos
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció las pautas para el modelo al identificar de dónde proviene la demanda de líquido de frenos y cómo suele evolucionar en función del parque vehicular y los ciclos de servicio. Utilizamos fuentes públicas como estadísticas de producción y matriculación de vehículos de organizaciones como la OICA y organismos nacionales de transporte, publicaciones sobre seguridad vial e inspección, y organismos de normalización que publican referencias de rendimiento DOT y de líquidos de frenos. También revisamos estadísticas comerciales y aduaneras como UN Comtrade para comprender los flujos transfronterizos de intermedios químicos y líquidos terminados en las principales regiones.
Nos basamos en informes anuales de empresas, presentaciones para inversores y fichas técnicas de productos para comprender la combinación de grados y el ritmo de las transiciones de producto, como el paso de DOT 3 a DOT 4 en determinadas aplicaciones. Se revisaron bases de datos de patentes para detectar cambios importantes en formulaciones y declaraciones de compatibilidad, ya que dichos cambios pueden alterar los ciclos promedio de reemplazo. Cuando estuvieron disponibles, se utilizaron materiales de suscripción pagada que cubren las finanzas de las empresas y noticias para confirmar ampliaciones de plantas, cambios de distribución y señales de demanda regional. Estas fuentes son ilustrativas y no exhaustivas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas y encuestas primarias
El trabajo primario se centró en validar los patrones reales de consumo, especialmente cuánto líquido se utiliza por vehículo en el llenado de fábrica, con qué frecuencia se reemplaza y qué determina la participación de los grados DOT según la categoría de vehículo. Conversamos con una combinación de formuladores de líquidos, distribuidores, expertos en canales de servicio y contactos de mantenimiento de flotas en las principales regiones consumidoras, de modo que se pudieran cerrar las brechas de la investigación documental y ajustar los supuestos antes de finalizar el modelo.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 29% | Directivos (CXO): 16% | APAC: 48% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 25% | EMEA: 29% |
| Actores más pequeños: 21% | Gerentes: 59% | América: 23% |
Dimensionamiento y pronóstico del mercado
Nuestro dimensionamiento se construye mediante una reconstrucción del grupo de demanda de arriba hacia abajo, en la que el parque vehicular global, las tendencias de kilómetros recorridos anuales y las pautas de intervalos de servicio se convierten en un volumen anual de consumo de líquido de frenos por región. Dado que el mercado se reporta en litros, el modelo se basa en el parque de vehículos por tipo, la penetración estimada de frenos hidráulicos cuando es necesario, y los volúmenes típicos de drenaje y llenado por evento de servicio.
Para mantener los totales realistas, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como discusiones muestreadas sobre el volumen de los canales, información sobre la combinación de distribuidores y una conversión simple de PVP promedio por volumen para verificar la coherencia del valor implícito para las principales regiones. Los insumos clave que se probaron y actualizaron durante la modelización incluyen la proporción de vehículos atendidos en el canal organizado frente al independiente, la combinación de grados DOT 3, DOT 4 y superiores, la frecuencia promedio de reemplazo en climas cálidos y húmedos, y el cambio en la fabricación de vehículos nuevos hacia funciones de seguridad que aún dependen de sistemas de respaldo hidráulico. Para la elaboración de pronósticos, utilizamos un análisis de escenarios guiado por opiniones de expertos sobre el crecimiento del parque vehicular, la intensidad de servicio de motocicletas y automóviles de pasajeros, y el ritmo de adopción de intervalos de drenaje más largos, lo cual se incorpora luego a la perspectiva de volumen regional hasta 2031. Cuando las señales de abajo hacia arriba fueron escasas en mercados más pequeños, aplicamos indicadores de intensidad de servicio como proxy y luego verificamos el resultado frente a los patrones de dependencia de importaciones y del parque vehicular.
Validación de datos y ciclo de actualización
La validación se realizó mediante verificaciones paso a paso para que las grandes variaciones pudieran explicarse antes de la aprobación final. Los analistas compararon los resultados regionales con señales independientes, como el crecimiento del parque vehicular, la cadencia de servicio e inspección, y la dirección de los flujos comerciales, para confirmar que el consumo implícito era razonable. Cuando aparecía un valor atípico, se revisaban supuestos como los intervalos de drenaje, la combinación de grados o la frecuencia de servicio ajustada por clima, y en algunos casos se volvía a contactar a fuentes primarias para confirmar el cambio.
Se siguió una revisión interna de varios pasos para que la lógica, los cálculos y las unidades se mantuvieran coherentes entre regiones y años. Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando ocurren eventos importantes, como cambios normativos, cambios abruptos en la producción de vehículos o interrupciones en el suministro que puedan afectar la disponibilidad y los precios. Antes de la entrega, se realiza una revisión final del analista para que el resultado refleje los últimos insumos confirmados.
Comparación de la estimación de Mordor Intelligence del mercado de líquidos de frenos con otras estimaciones publicadas
Los tamaños de mercado publicados para los líquidos de frenos a menudo no coinciden porque los equipos eligen diferentes unidades, límites y momentos de actualización, y esas decisiones se reflejan en el modelo. La dispersión puede parecer grande incluso cuando todos describen el mismo uso final, ya que algunas estimaciones se basan en el valor en USD y otras priorizan el volumen en litros.
Las brechas clave suelen surgir de si el alcance se limita únicamente a los líquidos de frenos o se amplía para incluir líquidos hidráulicos afines, si el llenado de OEM se separa del consumo del mercado de repuestos, y cómo se gestiona la combinación de grados DOT a medida que envejecen los vehículos. Al hacer seguimiento de los cambios en el parque vehicular, el comportamiento de los intervalos de servicio y los cambios en la combinación de grados, Mordor Intelligence convierte primero el mercado a litros y luego verifica la lógica de precios implícita, lo que reduce la sobreestimación que puede derivarse de aplicar una única tendencia global de precio de venta promedio.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 0.00 mil millones USD (2025) | |
| Editorial Comercial A | 3.52 mil millones USD (2024) | Estimación centrada en el valor, y el resumen público no aclara si se incluyen los líquidos hidráulicos de embrague o usos no automotrices, lo que puede inflar el grupo direccionable frente a una visión limitada solo a líquidos de frenos. |
| Editorial de Datos Globales B | 1.82 mil millones USD (2024) | Utiliza un enfoque de líquido de frenos vehicular con usos finales combinados y un enfoque en los ingresos, y la conversión año a año de volumen a valor depende en gran medida de los precios promedio asumidos y del momento cambiario. |
La tabla muestra que las diferencias se deben principalmente a lo que se contabiliza y a cómo se convierten los litros en dólares, más que a un desacuerdo sobre la actividad vehicular subyacente. Un modelo transparente que vincula la demanda con el parque vehicular, los ciclos de servicio y la adopción de grados DOT facilita la reproducción de la estimación y su verificación cuando cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál será la demanda global de fluido de freno en 2031?
Se prevé que el consumo alcance 1,54 millones de litros en 2031, expandiéndose a una CAGR del 3,93% desde los niveles de 2026.
¿Qué región genera los mayores volúmenes de fluido de freno?
Asia-Pacífico lidera con el 47,34% de la demanda de 2025 y seguirá creciendo a una CAGR del 5,19% hasta 2031, impulsada por China e India.
¿Qué grados de producto están ganando popularidad?
El DOT 4 y el DOT 5.1 están desplazando al DOT 3 porque cumplen con los requisitos de mayor punto de ebullición y viscosidad a baja temperatura para ABS y ADAS.
¿Cómo influirá el freno por cable en las ventas futuras de fluidos?
Los sistemas de freno por cable completamente secos eliminan los circuitos hidráulicos, lo que podría reducir los volúmenes globales de fluido de freno hasta en 0,8 puntos porcentuales en las previsiones de CAGR a mediano plazo.
Última actualización de la página el:



