
Taille et parts du marché des liquides de frein
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Volume du Marché (2026) | 1.27 Millions de litres |
| Volume du Marché (2031) | 1.54 Millions de litres |
| Taux de croissance (2026 - 2031) | 3.93 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des liquides de frein par Mordor Intelligence
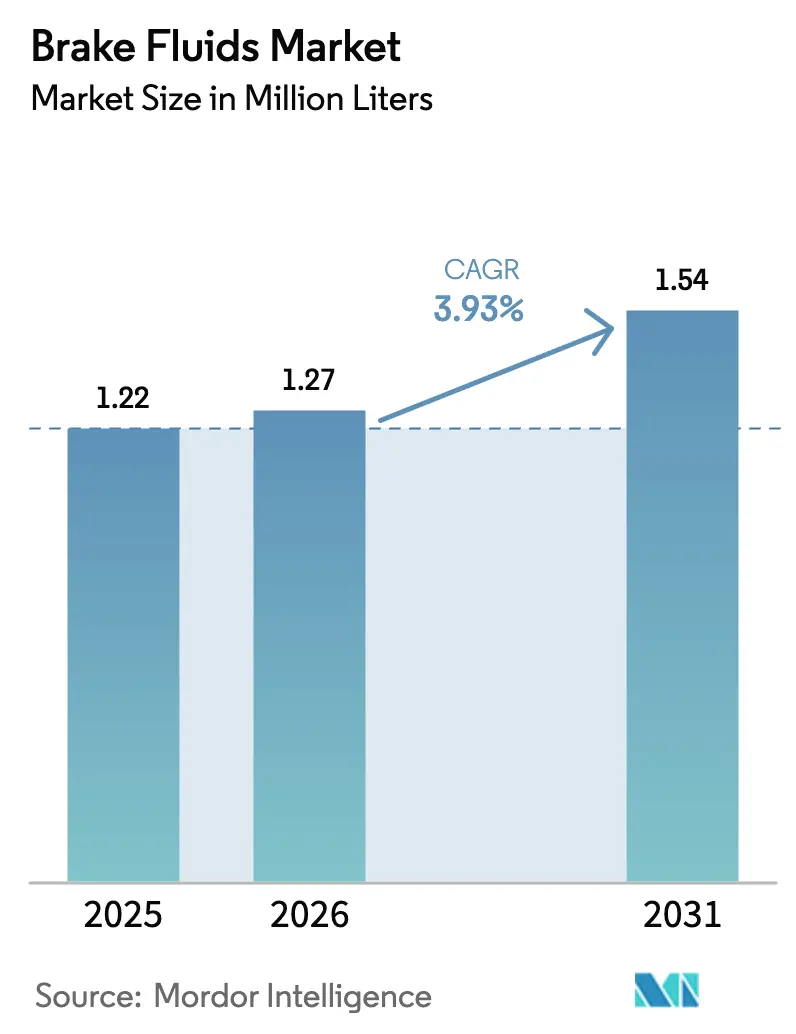
La taille du marché des liquides de frein devrait passer de 1,22 million de litres en 2025 à 1,27 million de litres en 2026 et devrait atteindre 1,54 million de litres d'ici 2031, à un CAGR de 3,93 % sur la période 2026-2031. Des mutations structurelles sont en cours, mais l'expansion robuste du parc automobile en Asie-Pacifique et le déploiement continu des systèmes de freinage antiblocage (ABS) sur les deux-roues soutiennent la croissance à court terme du marché des liquides de frein. La hausse des immatriculations de véhicules à nouvelle énergie (VNE) en Chine, qui ont atteint 11,25 millions d'unités en 2024, maintient des volumes de remplissage en première monte (OE) solides, car la plupart des véhicules électriques à batterie (BEV) conservent encore des systèmes hydrauliques de secours pour la redondance. Parallèlement, l'adoption croissante des systèmes avancés d'aide à la conduite (ADAS) pousse les constructeurs automobiles à spécifier des liquides DOT 4 et DOT 5.1 à point d'ébullition plus élevé, renforçant la premiumisation des produits. Des facteurs réglementaires, tels que le mandat national d'ABS en Inde pour tous les deux-roues à partir d'avril 2026, élargissent encore la demande. Cependant, l'accélération du passage au freinage par câble dans les BEV et les intervalles de maintenance prolongés créés par le freinage régénératif limitent le potentiel de hausse, notamment en Europe et en Amérique du Nord. L'intensité concurrentielle reste également élevée : les grands groupes lubrifiants subissent une pression sur les marges de la part des mélangeurs de niveau 2, tandis que les prix des matières premières à base d'éther de glycol fluctuent et que les reformulations axées sur la durabilité augmentent les coûts.
Principaux enseignements du rapport
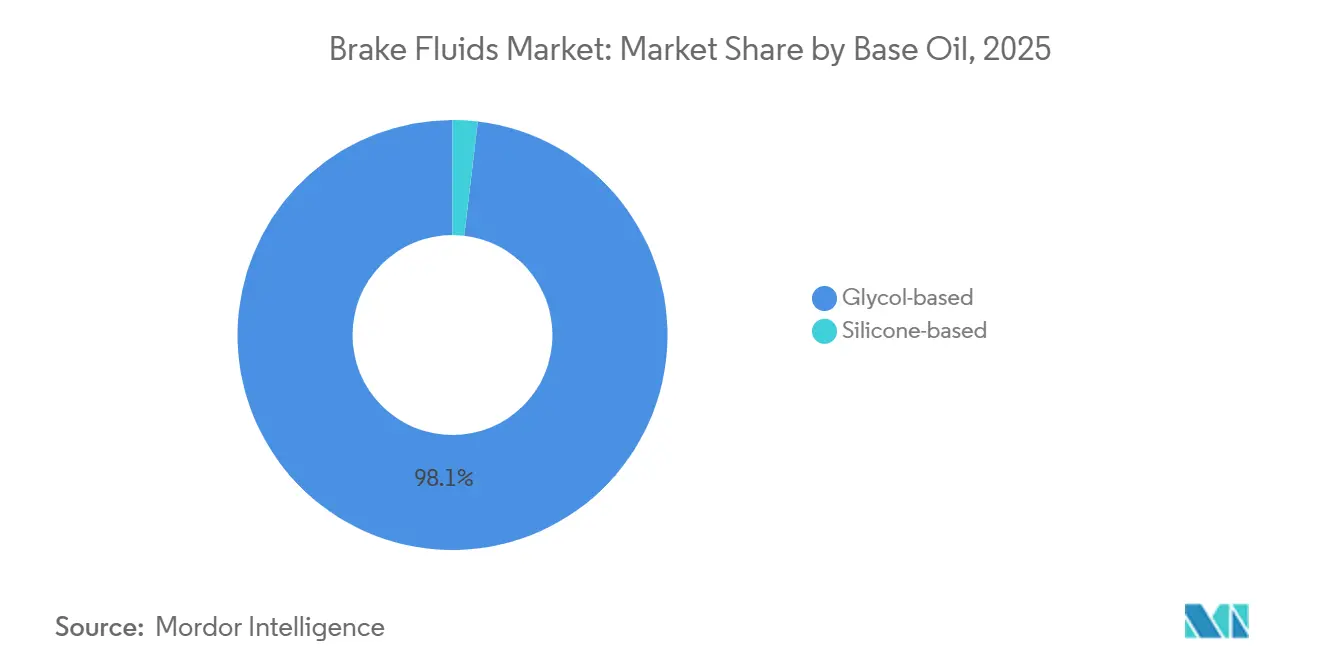
- Par huile de base, les liquides à base de glycol détenaient 98,12 % des parts du marché des liquides de frein en 2025, tandis que le DOT 5 à base de silicone devrait progresser à un CAGR de 12,10 % jusqu'en 2031.
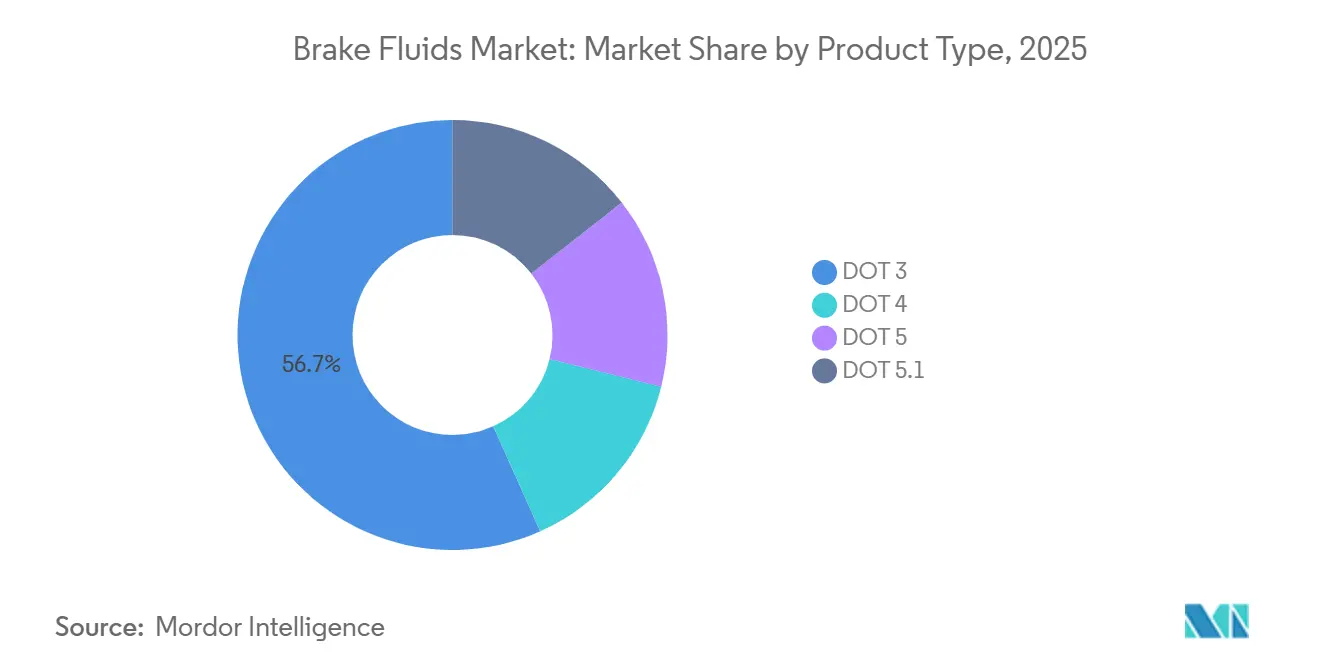
- Par type de produit, le DOT 3 représentait 56,69 % des parts du marché des liquides de frein en 2025 ; le DOT 5.1 devrait croître à un CAGR de 11,98 % sur la période 2026-2031.
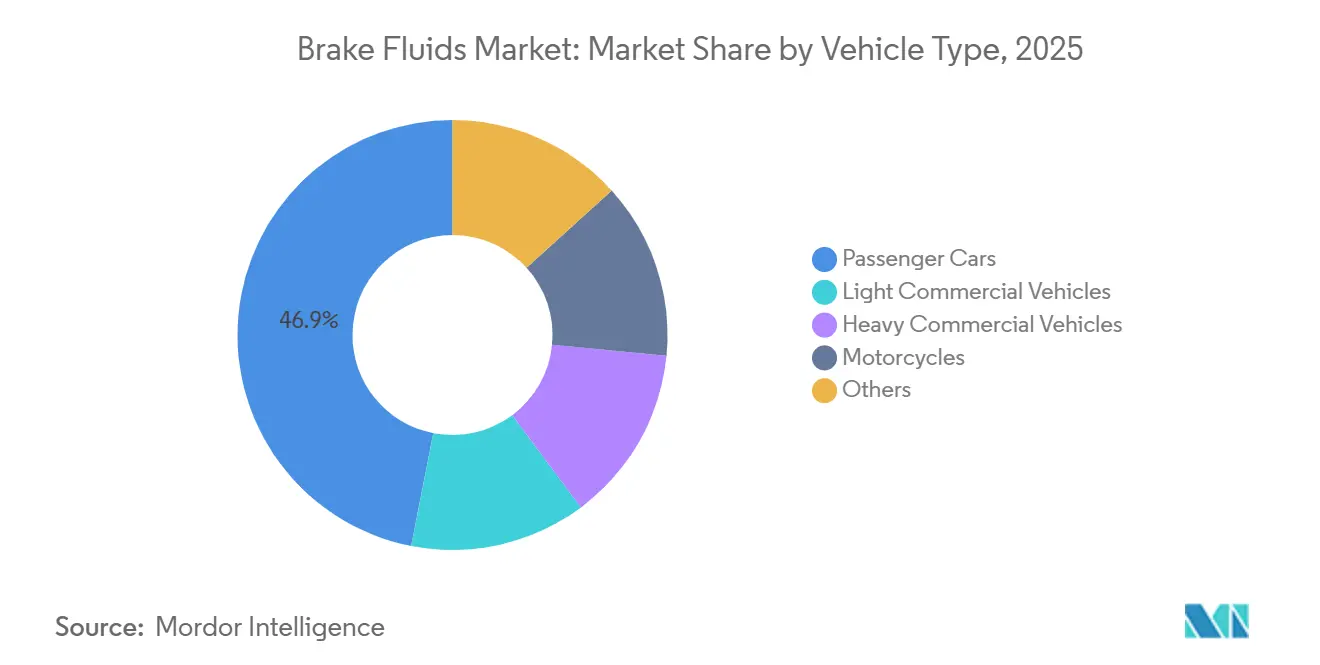
- Par type de véhicule, les voitures particulières représentaient 46,92 % de la taille du marché des liquides de frein en 2025, tandis que les motocyclettes devraient se développer à un CAGR de 5,22 % jusqu'en 2031.
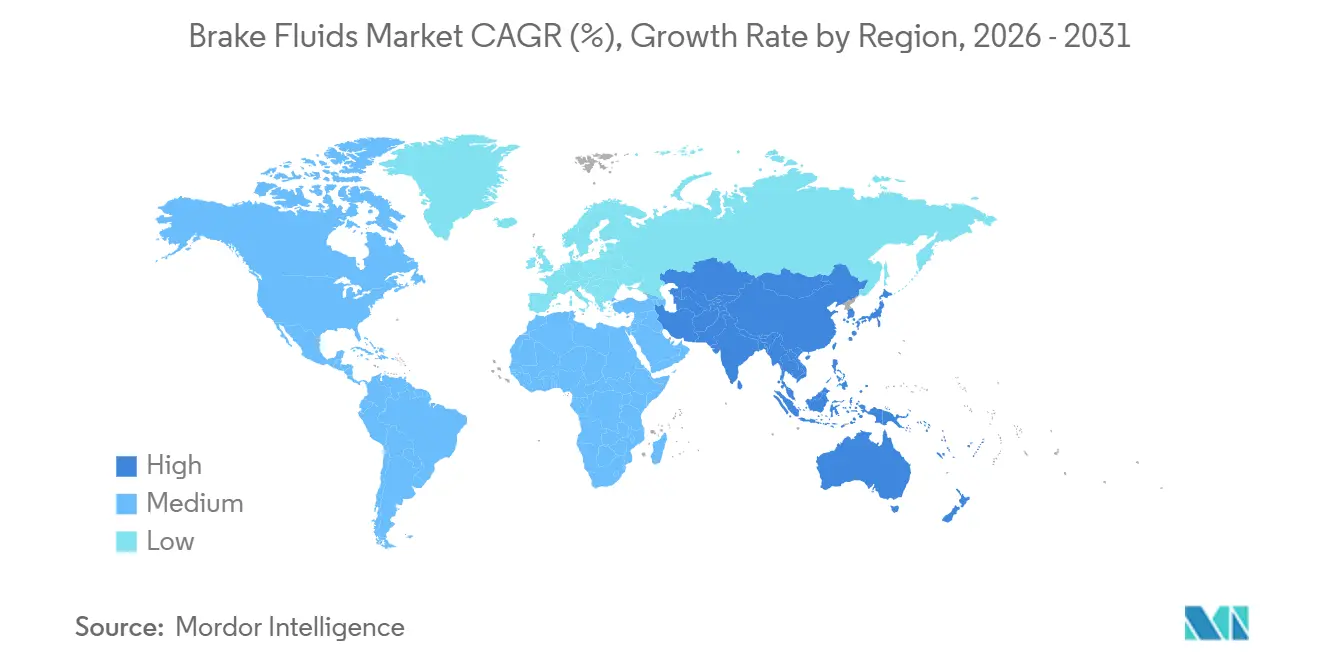
- Par géographie, l'Asie-Pacifique représentait 47,34 % de la taille du marché des liquides de frein en 2025, et la région devrait afficher un CAGR de 5,19 % entre 2026 et 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion rapide du parc mondial de véhicules dans les économies émergentes | +1.2% | Cœur Asie-Pacifique (Chine, Inde, ASEAN), débordement vers l'Amérique du Sud | Moyen terme (2-4 ans) |
| Adoption accélérée des liquides DOT 4/5.1 à point d'ébullition élevé par les équipementiers | +0.9% | Mondial, avec adoption précoce en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Renforcement des mandats ABS/ESC dans les segments deux-roues et véhicules commerciaux légers | +1.1% | Inde, pays de l'ASEAN, marchés sélectifs d'Amérique du Sud | Court terme (≤ 2 ans) |
| Impulsion réglementaire vers des liquides à faible viscosité pour les freins à réponse rapide des ADAS | +0.5% | Amérique du Nord, Europe, segments premium en Asie-Pacifique | Moyen terme (2-4 ans) |
| Plateformes de vente en ligne de pièces détachées de niche élargissant la portée des produits | +0.3% | Mondial, avec la pénétration la plus forte en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide du parc mondial de véhicules dans les économies émergentes
Le parc automobile chinois a atteint 460 millions d'unités à mi-2025, dont 36,89 millions de VNE, consolidant la position du pays comme le plus grand réservoir de systèmes de freinage hydraulique au monde. L'Inde a produit 31,03 millions de véhicules au cours de l'exercice 2025, dont 76,57 % étaient des deux-roues, une configuration nécessitant des changements de liquide plus fréquents. Les transferts de véhicules d'occasion en Chine ont dépassé 37,5 millions en 2024, orientant les volumes du marché secondaire vers des ateliers indépendants avec une fidélité à la marque plus faible. La Thaïlande et l'Indonésie continuent de stimuler la croissance des véhicules commerciaux légers (VCL), soutenant la demande là où les freins à tambour dominent. Combinées, ces dynamiques de parc maintiennent la croissance du marché des liquides de frein, même si la consommation par véhicule se modère.
Adoption accélérée des liquides DOT 4/5.1 à point d'ébullition élevé par les équipementiers
Bosch a lancé le DOT 4 E sans borate en septembre 2024, portant les points d'ébullition à sec au-delà de 230 °C tout en évitant l'étiquetage des substances dangereuses. Continental a suivi avec l'ATE SecuBrake en novembre 2024, formulant plus de 80 % de la base à partir de matières premières renouvelables. Ces lancements simplifient la conformité mondiale, notamment au regard du règlement REACH européen, et incitent les ateliers à adopter des grades supérieurs pour la compatibilité ascendante. Les liquides EV Performance Fluids 2025 de Valvoline montrent comment les fournisseurs adaptent les mélanges DOT 5.1 pour résoudre les problèmes de corrosion et de bruit liés au freinage régénératif. En conséquence, les spécifications premium sont appelées à supplanter le DOT 3 plus rapidement que le seul renouvellement du parc ne le dicterait.
Renforcement des mandats ABS/ESC dans les segments deux-roues et véhicules commerciaux légers
L'Inde exigera l'ABS sur tous les deux-roues fabriqués après avril 2026, forçant des millions de motocyclettes à passer du DOT 3 au DOT 4 dans un délai court[1]Bureau de presse et d'information, "ABS obligatoire pour les deux-roues à partir d'avril 2026," pib.gov.in . Le mandat augmente également les volumes de liquide par véhicule, car l'ABS à double canal accroît la capacité du réservoir. La Thaïlande et le Vietnam ont introduit le contrôle électronique de stabilité (ESC) pour les VCL, bien que l'application en dehors des centres urbains reste incohérente. Les liquides contrefaits présentent des risques pour la sécurité et peuvent déclencher des mesures supplémentaires d'assurance qualité, ce qui crée une opportunité pour les fournisseurs de marque de renforcer la confiance auprès des ateliers. Collectivement, les mises à niveau imposées par la réglementation ajoutent un volume mesurable au marché des liquides de frein malgré la sensibilité aux prix.
Impulsion réglementaire vers des liquides à faible viscosité pour les freins à réponse rapide des ADAS
Les limites de viscosité SAE J1703 mises à jour, en vigueur à partir de fin 2025, exigent des viscosités cinématiques inférieures à 1 500 mm²/s à −40 °C pour garantir une actionnement en moins de 100 ms dans les ADAS et le freinage d'urgence autonome. Le règlement UN ECE 13-H reconnaît le freinage régénératif et exige une compensation hydraulique rapide, favorisant implicitement le DOT 5.1. Valvoline répond avec des formulations à basse température et à amortissement du bruit pour les véhicules électriques, tandis que Bosch et Pagid mettent l'accent sur la compatibilité des joints sur une enveloppe thermique plus large. À mesure que la pénétration des ADAS dépasse 60 % des nouvelles constructions dans les régions développées d'ici 2027, les liquides à faible viscosité capteront des prix premium. Les fournisseurs incapables d'investir dans des systèmes d'additifs avancés risquent la marginalisation.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le passage au freinage par câble et aux systèmes régénératifs dans les BEV réduit le remplissage de liquide en service | -0.8% | Mondial, avec l'impact le plus fort en Europe, en Chine et en Amérique du Nord | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières (éther de glycol) comprimant les marges des mélangeurs de niveau 2 | -0.4% | Mondial, aiguë dans les régions dépendantes des matières premières importées | Court terme (≤ 2 ans) |
| Exigences strictes en matière de transport et d'étiquetage des produits chimiques dangereux | -0.2% | Europe, Amérique du Nord, avec adoption progressive en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le passage au freinage par câble et aux systèmes régénératifs dans les BEV réduit le remplissage de liquide en service
ZF a dévoilé un module de freinage par câble sec fin 2023, supprimant entièrement les circuits hydrauliques, promettant des distances d'arrêt plus courtes et des assemblages plus légers. La revue Autocar de 2025 anticipe une adoption grand public de tels systèmes dans les BEV premium d'ici 2028-2030. Même lorsque les systèmes hydrauliques sont conservés, le freinage régénératif réduit l'utilisation des freins à friction, repoussant les intervalles de changement de liquide de 24 à 48 mois, ce qui divise par deux la demande du marché secondaire par véhicule. Le parc de VNE en Chine dépasse déjà 36,89 millions d'unités, indiquant des signes précoces d'érosion des volumes, bien que les conceptions à double système sécurisent encore une utilisation de base. Les fournisseurs doivent donc se couvrir en investissant dans des formulations spécifiques aux véhicules électriques et en se diversifiant vers des canaux de glycol non automobiles.
Volatilité des prix des matières premières (éther de glycol) comprimant les marges des mélangeurs de niveau 2
Le diéthylène et le triéthylène glycol, qui constituent jusqu'à 80 % des mélanges DOT 3 et DOT 4, suivent les coûts de l'oxyde d'éthylène qui fluctuent avec les arrêts de raffineries et la demande de polyester. Les prix au comptant ont varié de 20 à 30 % d'un trimestre à l'autre au cours de la période 2024-2025, mettant à l'épreuve les mélangeurs indépendants sans contrats à long terme. BASF a posé la première pierre d'une usine de méthyl-glycol de 46 000 tonnes métriques à Zhanjiang en mars 2024 pour sécuriser son approvisionnement captif et atténuer la volatilité[2]BASF, "Extension du site intégré de Zhanjiang," basf.com . Les acteurs plus petits ont eu recours à des formulations à bas prix, mais cette pratique érode la confiance des ateliers et peut attirer un contrôle réglementaire dans le cadre des audits ISO 4925. La volatilité persistante encourage les stratégies d'intégration verticale et favorise les producteurs disposant d'économies d'échelle dans le segment chimique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par huile de base :
la domination du glycol face à l'incursion de niche du siliconeLes liquides à base de glycol contrôlaient 98,12 % du volume mondial en 2025, portés par la compatibilité avec les systèmes existants et un coût rendu inférieur à celui des alternatives à base de silicone. Les produits à base de glycol combinent généralement des éthers de polyglycol avec des inhibiteurs de corrosion, offrant des performances hygroscopiques fiables qui empêchent l'accumulation d'humidité. La taille du marché des liquides de frein associée aux formulations à base de glycol devrait se développer régulièrement, bien que sa part diminue marginalement à mesure que les niches spécialisées arrivent à maturité. Le DOT 5 à base de silicone a enregistré une présence limitée mais notable dans les motocyclettes de collection et les véhicules militaires. Sa propriété hydrophobe évite la corrosion déclenchée par l'humidité, soutenant des intervalles de maintenance pluriannuels. Néanmoins, l'incompressibilité et la viscosité plus élevée ont historiquement entravé la compatibilité généralisée avec l'ABS.
Les perspectives du silicone évoluent. Les ingénieurs des plateformes de freinage par câble voient un potentiel dans la stabilité thermique du silicone, car l'actionnement électronique diminue le besoin d'une sensation de pédale progressive. Le segment devrait croître à un CAGR sain de 12,10 % jusqu'en 2031, bien qu'à partir d'une base réduite. Des fournisseurs tels que Motul ont positionné des mélanges de silicone premium auprès des passionnés de performance recherchant une résilience toute l'année. Pendant ce temps, la nouvelle installation de matières premières de BASF renforce le leadership en termes de coûts pour les producteurs de glycol, faisant du déplacement de volume une tâche difficile. Les mélangeurs proposant des portefeuilles à double chimie seront les mieux placés pour capter la demande émergente sans cannibaliser leur franchise principale de glycol.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport


Par type de produit :
l'érosion du DOT 3 s'accélère dans un contexte de montée en gammeLe DOT 3 détenait 56,69 % du volume mondial en 2025, mais son point d'ébullition à sec de 205 °C ne satisfait plus les charges thermiques croissantes des systèmes de contrôle de stabilité. La position de produit de base et la sensibilité aux prix maintiennent le DOT 3 pertinent dans les applications à freins à tambour, notamment dans les parcs plus anciens en Inde, en ASEAN et dans certaines parties de l'Afrique. Pourtant, le mandat ABS pour les deux-roues d'avril 2026 en Inde convertira rapidement une grande partie de cette base vers le DOT 4, entraînant une baisse anticipée de la demande de DOT 3 au cours des 24 prochains mois. Les niches de course et de haute performance traitent déjà le DOT 3 comme obsolète, privilégiant des mélanges de boutique avec des points d'ébullition plus élevés.
Le DOT 4 et le DOT 5.1 convergent dans leurs spécifications, mais la viscosité reste le facteur différenciant. La limite de 900 mm²/s du DOT 5.1 à −40 °C permet un actionnement ADAS plus fluide dans les climats nordiques et alpins. Les constructeurs automobiles choisissant le DOT 5.1 pour pérenniser leurs plateformes de véhicules, son volume devrait augmenter à un CAGR de 11,98 % jusqu'en 2031. La premiumisation ajoute de la valeur : des primes de prix de 15 à 20 % par rapport au DOT 4 se sont avérées durables en Amérique du Nord et en Europe. La taille du marché des liquides de frein associée au DOT 5.1 devrait donc croître plus rapidement que la demande globale, élargissant les marges pour les formulateurs disposant de packages d'additifs avancés. Les fournisseurs de DOT 3, principalement des mélangeurs régionaux, font face à un marché adressable en rétrécissement et pourraient se tourner vers l'exportation ou les canaux de glycol industriel.
Par type de véhicule :
les voitures particulières en tête, les motocyclettes en accélérationLes voitures particulières ont généré 46,92 % de la demande mondiale de liquide en 2025, reflétant des capacités de réservoir plus élevées et la prévalence des freins à disque sur quatre roues. Bien que la pénétration des BEV dans les marchés développés atténue la fréquence de remplacement, les volumes de remplissage en première monte restent substantiels en Asie-Pacifique, où les moteurs à combustion interne dominent encore les nouvelles ventes. Les SUV équipés de freins à disque augmentent encore les besoins en liquide par véhicule en raison de leurs étriers plus grands. Ainsi, le marché des liquides de frein continue de tirer son échelle des voitures particulières, même si la croissance se modère.
Les motocyclettes représentent l'opportunité à la croissance la plus rapide. L'Inde seule a produit 23,76 millions d'unités au cours de l'exercice 2025, et le mandat ABS imminent poussera la demande hydraulique à la hausse. La taille du marché des liquides de frein pour les motocyclettes devrait se développer à un CAGR de 5,22 % jusqu'en 2031, dépassant le rythme global. L'ABS à double canal ajoute du volume au réservoir et impose au moins le DOT 4, créant une mise à niveau immédiate des spécifications. Les véhicules commerciaux légers (VCL) et les véhicules commerciaux lourds (VCH) s'appuient sur des freins à tambour hydrauliques dans les marchés émergents, liant l'utilisation à l'intensité du fret. Les hybrides air-sur-hydraulique entrant en Europe et en Chine optimisent la gestion thermique et nécessitent le DOT 5.1 pour gérer les événements de freinage répétés en descente, déplaçant la valeur du volume vers la complexité de formulation.
Analyse géographique
Marché des Liquides de Frein en Asie-Pacifique
L'Asie-Pacifique a capturé 47,34 % de la taille du marché des liquides de frein en 2025 et est en bonne voie pour un CAGR de 5,19 % jusqu'en 2031. Le parc automobile de 460 millions de véhicules en Chine ancre les volumes OE et après-vente, tandis que la dynamique réglementaire de l'Inde autour de l'ABS stimule la demande de liquides de qualité supérieure. Les marchés de l'ASEAN, notamment la Thaïlande et l'Indonésie, continuent d'accroître leur capacité de véhicules utilitaires légers et maintiennent des architectures à freins à tambour qui nécessitent un remplacement régulier du liquide. Les conditions de forte humidité et de poussière en Asie du Sud-Est raccourcissent également les intervalles d'entretien, renforçant ainsi la croissance des volumes.
Marché des Liquides de Frein en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe font face à une adoption plus rapide des véhicules électriques à batterie, ce qui allonge les cycles de remplacement. Néanmoins, la premiumisation des spécifications compense partiellement la pression sur les volumes. Les constructeurs automobiles américains ont standardisé le DOT 5.1 pour les nouveaux modèles équipés de systèmes ADAS depuis fin 2025, augmentant les prix de vente moyens. Les exigences REACH en Europe accélèrent l'adoption de formulations sans borate, encourageant les premiers acteurs comme Bosch et Continental à défendre leurs marges. Le règlement UN ECE 13-H garantit des systèmes hydrauliques de secours dans les véhicules à freinage régénératif, protégeant l'utilisation de base du liquide même à mesure que les essais de freinage électronique se développent.
Marché des Liquides de Frein au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble une part plus modeste du marché des liquides de frein, mais des conditions de niche offrent des perspectives de croissance. Le mélange de carburant riche en éthanol au Brésil s'infiltre dans les conduites de vapeur et peut contaminer les systèmes de freinage, entraînant un remplacement plus fréquent du liquide. Les marchés du Conseil de Coopération du Golfe au Moyen-Orient exigent des points d'ébullition à sec élevés en raison de températures ambiantes dépassant 50 °C en été. Le secteur logistique du commerce électronique en pleine croissance en Afrique s'appuie sur des flottes de véhicules utilitaires légers qui conservent des tambours hydrauliques, créant des pics de demande localisés. Les fournisseurs qui adaptent les tailles d'emballage et luttent contre la pénétration des contrefaçons peuvent obtenir des avantages concurrentiels dans ces régions insuffisamment desservies.
Paysage réglementaire
Les liquides de frein sont régis par une combinaison de normes de performance et de règles de gestion des produits chimiques qui affectent la formulation, l'étiquetage et l'accès au marché. Aux États-Unis, la NHTSA administre la norme FMVSS 116 (49 CFR 571.116), qui spécifie les exigences de performance DOT 3/DOT 4/DOT 5 et inclut des règles d'étanchéité des contenants et d'étiquetage que les marques de rechange doivent respecter pour vendre à grande échelle. Sur le plan international, la norme ISO 4925:2026 a été publiée le 8 juin 2026, mettant à jour les spécifications des liquides de frein non pétroliers utilisés dans les systèmes de freinage et d'embrayage hydrauliques, et renforçant la nécessité d'une performance validée du point d'ébullition sec et humide et de la viscosité.
En Europe, la pression de conformité provient également de réglementations chimiques telles que REACH et CLP (EC 1272/2008), où la classification des dangers et l'exactitude des fiches de données de sécurité (FDS) façonnent le positionnement des produits, en particulier pour les formulations contenant du borate qui peuvent déclencher un étiquetage plus strict. Cela a soutenu la transition du secteur vers des formulations DOT 4 sans borate et à teneur renouvelable, mise en avant dans le paysage concurrentiel, tout en augmentant les exigences de documentation et d'audit pour les mélangeurs approvisionnant à la fois les canaux OEM et les ateliers.
Analyse de la chaîne de valeur
La chaîne de valeur commence en amont avec les producteurs pétrochimiques et de produits chimiques de spécialité fournissant des éthers de glycol, des polyalkylène glycols, des esters de borate (le cas échéant) et des packages d'additifs tels que les inhibiteurs de corrosion, les antioxydants et les améliorants de lubrifiance. En milieu de chaîne, les fabricants de liquides de frein et les grands acteurs des lubrifiants réalisent des étapes de mélange et de purification (filtration/distillation) étroitement contrôlées, puis valident la performance par des tests centrés sur les points d'ébullition sec et humide et la viscosité à basse température, avec un alignement des tests généralement référencé aux normes FMVSS 116 et ISO 4925. L'accès à des flux de glycol constants et de haute pureté reste une contrainte clé, et la volatilité des intrants liés aux éthers de glycol constitue un point de pression récurrent sur les marges pour les mélangeurs de second rang.
En aval, les produits atteignent les réseaux de remplissage OEM et de pièces, les distributeurs nationaux, les places de marché en ligne et les ateliers de service, où les pratiques d'installation et les risques de contrefaçon influencent les résultats des marques. Les homologations OEM ainsi que les certifications et l'étiquetage spécifiques à chaque région constituent les principales barrières pour les produits DOT 4/DOT 5.1 de qualité supérieure, tandis que l'emballage et la conformité, y compris les contenants scellés et un étiquetage correct, sont nécessaires pour éviter le rejet par les canaux de distribution et préserver la confiance des ateliers. La co-développement entre les fournisseurs de systèmes de freinage et les formulateurs de liquides, associé à un contrôle documentaire plus strict au titre de REACH/CLP en Europe, concentre l'influence auprès des fournisseurs capables de financer les tests, les audits et un approvisionnement stable en matières premières.
Paysage concurrentiel
L'offre mondiale reste modérément concentrée, les 5 premiers fournisseurs - BP Castrol, ExxonMobil, FUCHS, TotalEnergies et Valvoline - contrôlant environ 55 % du volume de 2025. Les multinationales s'appuient sur l'homologation en première monte, de larges réseaux de distribution et une science des additifs en interne pour maintenir des prix premium. Les mélangeurs de niveau 2 concurrencent en sous-cotant les prix du DOT 3 et du DOT 4 standard, mais le leadership par les coûts s'érode en raison de la volatilité des matières premières et du durcissement des règles de transport chimique.
La différenciation par la durabilité gagne en importance. L'ATE SecuBrake de Continental utilise plus de 80 % de matières premières renouvelables, tandis que le DOT 4 E de Bosch supprime les borates pour éviter l'étiquetage de toxicité reproductive du SGH. Ces caractéristiques commandent des primes de prix allant jusqu'à 25 % en Europe et sont susceptibles de migrer vers l'Amérique du Nord à mesure que les indicateurs ESG entrent dans les critères d'achat. L'intégration verticale est une autre tendance : l'usine de Zhanjiang de BASF sécurise l'approvisionnement en méthyl-glycol, isolant l'entreprise des fluctuations du marché au comptant et permettant des appels d'offres compétitifs en Asie. Les fusions-acquisitions remodèlent l'écosystème ; l'acquisition de TI Fluid Systems par ABC Technologies en 2025 a créé TI Automotive, un fabricant intégré de conduites de frein et de réservoirs avec un levier pour influencer les spécifications de liquide au stade de la conception. Les dispositifs de service numérique, tels que le Brake Fluid Tronic de LIQUI MOLY, atteignent également les ateliers à la recherche d'économies de main-d'œuvre, stimulant indirectement l'adoption de liquides premium là où les algorithmes des appareils recommandent des produits à point d'ébullition plus élevé.
L'innovation dans les espaces blancs cible les besoins spécifiques aux véhicules électriques. La gamme EV Performance Fluids de Valvoline optimise la viscosité à basse température et l'amortissement du bruit pour répondre à l'environnement de cabine silencieux des BEV. Motul commercialise des mélanges de grade course auprès des utilisateurs de journées sur circuit qui exigent des points d'ébullition à sec supérieurs à 300 °C. Ces niches ne font pas encore basculer le volume mondial, mais elles établissent des références de prix et de perception de marque, forçant les fournisseurs grand public à maintenir des pipelines de R&D actifs. Dans l'ensemble, les fournisseurs qui investissent dans des matières premières renouvelables, des diagnostics numériques et des chimies adaptées aux véhicules électriques sont les mieux positionnés pour capter des parts à mesure que le marché des liquides de frein évolue.
Leaders du secteur des liquides de frein
Exxon Mobil Corporation
TotalEnergies
BP p.l.c (Castrol)
FUCHS
Valvoline Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Liquides de Frein
- BASF
- BP p.l.c (Castrol)
- Chevron Corporation
- Continental AG
- Dow
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International Ltd.
- HELLA GmbH & Co. KGaA
- Lucas Oil Products, Inc.
- Morris Lubricants
- Motul
- Ravensberger Schmierstoffvertrieb GmbH
- Repsol
- Robert Bosch LLC
- Sinopec Corp.
- TotalEnergies
- Valvoline Inc.

Opportunités de marché et perspectives d'avenir
Les mises à jour des normes et la convergence réglementaire ouvrent des espaces vacants pour les fournisseurs capables de répondre à des objectifs de viscosité plus stricts et aux besoins de performance des systèmes de freinage électroniques, tout en simplifiant la conformité entre les régions. La norme ISO 4925:2026, publiée le 8 juin 2026, établit une nouvelle référence mondiale actualisée pour les liquides de frein non pétroliers. La Chine a également publié la norme GB 12981-2025 en décembre 2025 pour les liquides de frein des véhicules à moteur (effective à compter du 1er janvier 2027), ce qui incite les fournisseurs à aligner leurs méthodes d'essai et leur documentation pour les marchés à grand volume. Parallèlement, la norme SAE J1704-2025 (publiée en octobre 2025) a ajouté un essai d'usure induite par frottement qui reflète mieux les conditions de fonctionnement des systèmes de freinage électroniques et du frein électrique (brake-by-wire), favorisant une différenciation au-delà du seul point d'ébullition.
Du côté de l'offre, la stabilisation des coûts et l'accès localisé aux matières premières restent une opportunité concrète, en particulier en Asie-Pacifique où le parc de véhicules est important et où la premiumisation gagne du terrain. BASF a démarré en mars 2024 la construction d'une usine de méthylglycols d'une capacité de 46 000 tonnes métriques par an à Zhanjiang, en Chine, afin de fournir des précurseurs clés pour les liquides de frein, et des approches similaires d'intégration en amont ou d'approvisionnement à long terme peuvent aider les mélangeurs à stabiliser leurs coûts et à répondre aux exigences de cohérence des OEM. Du côté de la demande, l'obligation de l'ABS en Inde pour tous les deux-roues à partir d'avril 2026 favorise la migration vers la qualité DOT 4 dans un segment à fort volume, tandis que les travaux de reformulation motivés par REACH/CLP dans l'UE favorisent les fournisseurs disposant de voies d'étiquetage sans borate ou à moindre danger et d'une solide gouvernance des FDS.
Recent Industry Developments in Marché des Liquides de Frein
- Juillet 2026 : Valvoline Global Operations a élargi sa collaboration avec Horse Powertrain (la coentreprise de Geely, Renault et Aramco) pour fournir des solutions de lubrifiants et soutenir une présence plus large sur le marché de la rechange en Asie-Pacifique. Ce partenariat renforce l'accès aux canaux dans une région qui est en tête de la consommation mondiale de liquides de frein et consolide les stratégies de fluides groupés susceptibles d'influencer les portefeuilles des ateliers et des distributeurs.
- Novembre 2025 : Ravensberger Schmierstoffvertrieb GmbH a lancé son liquide de frein de compétition R 340+ avec homologation DOT 4 et un point d'ébullition sec déclaré de 342 °C pour les applications hautes performances. Cela renforce les niches premium qui définissent les références de performance et peuvent tirer les liquides de qualité supérieure vers la demande des passionnés et des ateliers spécialisés.
- Novembre 2024 : Continental AG a introduit ATE SecuBrake, un liquide de frein DOT 4 formulé avec plus de 80 % de bases renouvelables et conçu sans esters de borate. Ce produit soutient les achats guidés par la durabilité et offre une voie favorable à la conformité sur les marchés influencés par les considérations d'étiquetage REACH et CLP.


Marché des Liquides de Frein Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre le liquide de frein utilisé dans les systèmes de freinage hydraulique, mesuré en volume de liquide vendu et consommé à travers le remplissage d'origine et les compléments d'appoint sur le marché de la rechange pour les véhicules routiers. Il inclut les qualités DOT courantes et les chimies de base répondant aux références de sécurité et de performance en vigueur.
Exclusions du périmètre : Nous excluons le matériel des systèmes de freinage, les plaquettes et disques de frein, ainsi que les lubrifiants automobiles plus larges qui ne sont pas utilisés comme liquide de frein.
Aperçu de la segmentation
- Par huile de base
- À base de glycol
- À base de silicone
- Par type de produit
- DOT 3
- DOT 4
- DOT 5
- DOT 5.1
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux légers
- Véhicules commerciaux lourds
- Motocyclettes
- Autres
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a établi les garde-fous du modèle en cartographiant l'origine de la demande de liquide de frein et sa corrélation habituelle avec le parc de véhicules et les cycles d'entretien. Nous avons utilisé des sources publiques telles que les statistiques de production et d'immatriculation des véhicules provenant d'organisations comme l'OICA et des agences nationales de transport, des publications sur la sécurité routière et les inspections, ainsi que des organismes de normalisation publiant des références de performance pour les DOT et les liquides de frein. Nous avons également examiné des statistiques commerciales et douanières telles que UN Comtrade afin de comprendre les flux transfrontaliers d'intermédiaires chimiques et de liquides finis dans les régions clés.
Nous nous sommes appuyés sur les rapports annuels d'entreprises, les présentations aux investisseurs et les fiches techniques de produits pour comprendre la répartition des qualités et le rythme des transitions de produits, comme le passage du DOT 3 au DOT 4 dans certaines applications. Les bases de données de brevets ont été consultées pour repérer les changements majeurs dans les formulations et les revendications de compatibilité, car ces évolutions peuvent modifier les cycles de remplacement moyens. Lorsque disponibles, des supports payants couvrant les données financières et l'actualité des entreprises ont été utilisés pour confirmer les expansions d'usines, les changements de distribution et les signaux de demande régionaux. Ces sources sont illustratives et non exhaustives, et de nombreuses autres références publiques et payantes ont également été utilisées pour la collecte de données, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation des schémas de consommation réels, notamment la quantité de liquide utilisée par véhicule lors du remplissage d'origine, la fréquence de son remplacement, et les facteurs déterminant la répartition des qualités DOT par catégorie de véhicule. Nous nous sommes entretenus avec un ensemble de formulateurs de liquides, de distributeurs, d'experts des canaux de service et de contacts de maintenance de flottes dans les principales régions consommatrices, afin de combler les lacunes de la recherche documentaire et d'ajuster les hypothèses avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 16 % | APAC : 48 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 29 % |
| Petits acteurs : 21 % | Managers : 59 % | Amériques : 23 % |
Dimensionnement et prévisions du marché
Notre dimensionnement est construit à partir d'une reconstruction descendante du bassin de demande, où le parc mondial de véhicules, les tendances de kilométrage annuel parcouru et les recommandations d'intervalles d'entretien sont convertis en un volume annuel de consommation de liquide de frein par région. Étant donné que le marché est exprimé en litres, le modèle s'appuie sur le parc de véhicules par type, une estimation de la pénétration du freinage hydraulique lorsque nécessaire, et des volumes typiques de vidange et de remplissage par intervention d'entretien.
Pour garder des totaux réalistes, nous avons corroboré les résultats avec des vérifications ascendantes sélectives, telles que des discussions échantillonnées sur les volumes des canaux, des informations sur la répartition des distributeurs, et une simple conversion prix de vente moyen multiplié par volume pour vérifier la cohérence de la valeur implicite pour les principales régions. Les principaux intrants testés et actualisés au cours de la modélisation incluent la part des véhicules entretenus dans le circuit organisé par rapport au circuit indépendant, la répartition entre DOT 3, DOT 4 et qualités supérieures, la fréquence moyenne de remplacement dans les climats chauds et humides, et l'évolution de la construction des nouveaux véhicules vers des fonctions de sécurité qui restent dépendantes de systèmes hydrauliques de secours. Pour les prévisions, nous avons utilisé une analyse de scénarios guidée par les avis d'experts sur la croissance du parc de véhicules, l'intensité d'entretien des deux-roues et des véhicules particuliers, et le rythme d'adoption des intervalles de vidange plus longs, qui est ensuite intégré dans les perspectives de volume régionales jusqu'en 2031. Lorsque les signaux ascendants étaient limités sur les marchés plus petits, nous avons appliqué des indicateurs d'intensité de service par substitution, puis revérifié le résultat par rapport à la dépendance aux importations et aux schémas du parc de véhicules.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications étape par étape afin que les écarts importants puissent être expliqués avant validation finale. Les analystes ont comparé les résultats régionaux à des signaux indépendants tels que la croissance du parc de véhicules, la cadence des services et des inspections, et la direction des flux commerciaux, afin de confirmer que la consommation implicite était raisonnable. Lorsqu'une valeur aberrante apparaissait, des hypothèses telles que les intervalles de vidange, la répartition des qualités ou la fréquence d'entretien ajustée au climat étaient revisitées, et dans certains cas, des contacts primaires ont été recontactés pour confirmer le changement.
Une révision interne en plusieurs étapes a été suivie afin que la logique, les calculs et les unités restent cohérents entre les régions et les années. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements réglementaires, des variations brusques de la production de véhicules, ou des perturbations d'approvisionnement pouvant affecter la disponibilité et les prix. Avant la livraison, une dernière révision par un analyste est effectuée afin que le résultat reflète les intrants les plus récemment confirmés.
Estimation du marché des liquides de frein de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les liquides de frein correspondent souvent mal car les équipes choisissent des unités, des périmètres et un calendrier de mise à jour différents, et ces choix se répercutent sur le modèle. L'écart peut sembler important même lorsque tout le monde décrit le même usage final, car certaines estimations reposent sur la valeur en USD tandis que d'autres privilégient le volume en litres.
Les principaux écarts proviennent généralement du fait que le périmètre soit limité aux seuls liquides de frein ou étendu pour inclure les fluides hydrauliques adjacents, du fait que le remplissage OEM soit séparé de la consommation sur le marché de la rechange, et de la manière dont la répartition des qualités DOT est traitée à mesure que les véhicules vieillissent. En suivant les évolutions du parc de véhicules, le comportement des intervalles d'entretien et les changements dans la répartition des qualités, Mordor Intelligence convertit d'abord le marché en litres, puis vérifie la logique de tarification implicite, ce qui réduit la surestimation pouvant résulter de l'application d'une tendance unique de prix de vente moyen à l'échelle mondiale.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 0,00 milliard USD (2025) | |
| Éditeur commercial A | 3,52 milliards USD (2024) | Estimation axée sur la valeur, et le résumé public ne précise pas si les liquides d'embrayage hydraulique ou les usages non automobiles sont inclus, ce qui peut gonfler le bassin adressable par rapport à une vision limitée aux liquides de frein. |
| Éditeur mondial de données B | 1,82 milliard USD (2024) | Utilise un cadrage centré sur le liquide de frein pour véhicules avec des usages finaux mixtes et une orientation revenus, et la conversion année après année du volume en valeur dépend fortement des prix moyens supposés et du calendrier des devises. |
Le tableau montre que les différences sont principalement dues à ce qui est comptabilisé et à la manière dont les litres sont convertis en dollars, plutôt qu'à un désaccord sur l'activité sous-jacente des véhicules. Un modèle transparent qui relie la demande au parc de véhicules, aux cycles d'entretien et à l'adoption des qualités DOT rend l'estimation plus facile à reproduire et à tester lorsque les conditions évoluent.


Questions clés auxquelles le rapport répond
Quelle sera la taille de la demande mondiale de liquide de frein d'ici 2031 ?
La consommation devrait atteindre 1,54 million de litres en 2031, progressant à un CAGR de 3,93 % par rapport aux niveaux de 2026.
Quelle région génère les volumes de liquide de frein les plus élevés ?
L'Asie-Pacifique est en tête avec 47,34 % de la demande de 2025 et continuera de croître à un CAGR de 5,19 % jusqu'en 2031, portée par la Chine et l'Inde.
Quels grades de produits gagnent en popularité ?
Le DOT 4 et le DOT 5.1 supplantent le DOT 3 car ils répondent aux exigences de point d'ébullition plus élevé et de viscosité à basse température pour l'ABS et les ADAS.
Comment le freinage par câble influencera-t-il les ventes futures de liquide ?
Les systèmes de freinage par câble entièrement secs éliminent les circuits hydrauliques, ce qui pourrait réduire les volumes mondiaux de liquide de frein jusqu'à 0,8 point de pourcentage sur les prévisions de CAGR à moyen terme.
Dernière mise à jour de la page le:



