
結合研磨材市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 25.23 十億米ドル |
| 市場規模 (2031) | 32.39 十億米ドル |
| 成長率 (2026 - 2031) | 5.12 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる結合研磨材市場分析
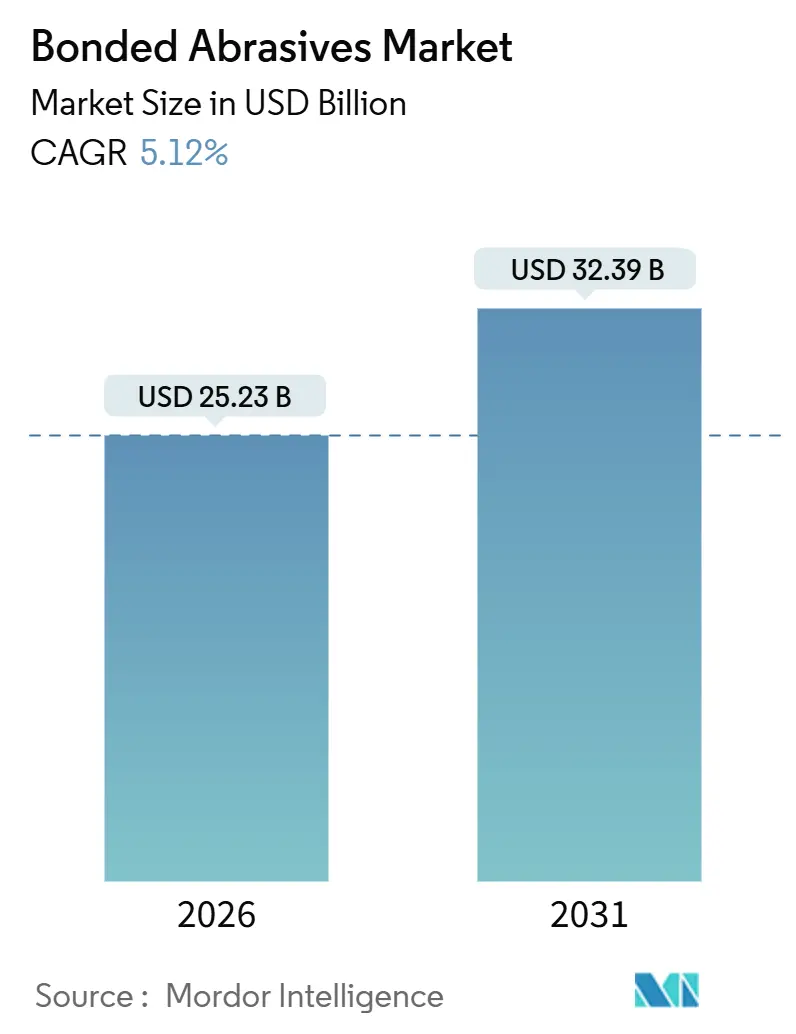
結合研磨材市場規模は2026年にUSD 252億3,000万と推定され、予測期間(2026〜2031年)に5.12%のCAGRで2031年までにUSD 323億9,000万に達する見込みです。車両パワートレインにおける電動化の継続、北米・欧州における航空宇宙分野のリショアリング、アジア太平洋における社会インフラ主導の金属加工拡大が、精密研削ホイールへの需要を総体的に支えています。ビトリファイドボンド製品は重負荷円筒研削・平面研削ラインで主導的地位を占める一方、レジンボンドは周速25 m/sを超える高速加工設備に浸透しています。電動モーターおよびバッテリーハウジングにおける幾何公差の厳格化により、立方晶窒化ホウ素(CBN)およびセラミック砥粒の適用範囲が拡大しており、AI対応ツールルーム自動化がドレッシングサイクルを短縮することで生産性を向上させています。薄刃切断ホイールおよび高純度炭化ケイ素分野では地域プレーヤーが生産能力を拡大しており、世界売上高の40〜45%を依然として支配する既存大手との競争が激化しています。
主要レポートのポイント
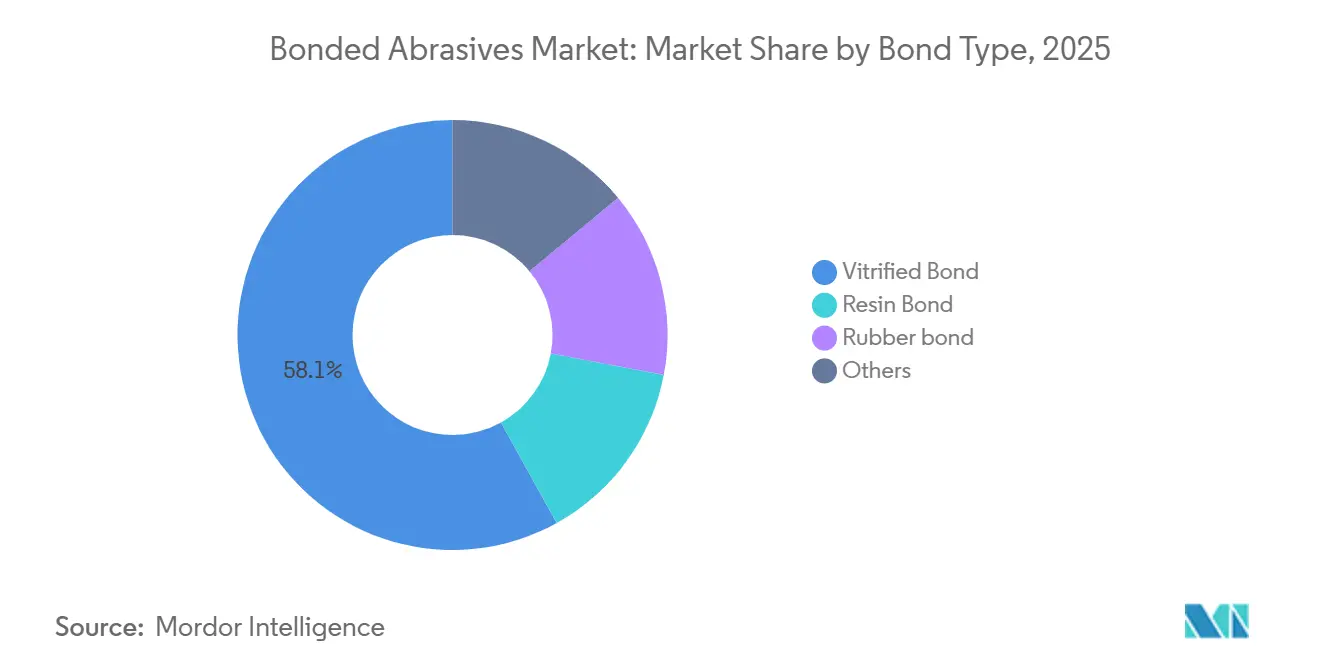
- 結合タイプ別では、ビトリファイドボンドが2025年の結合研磨材市場シェア58.06%をリードし、2031年までに5.49%のCAGRを記録する見込みです。
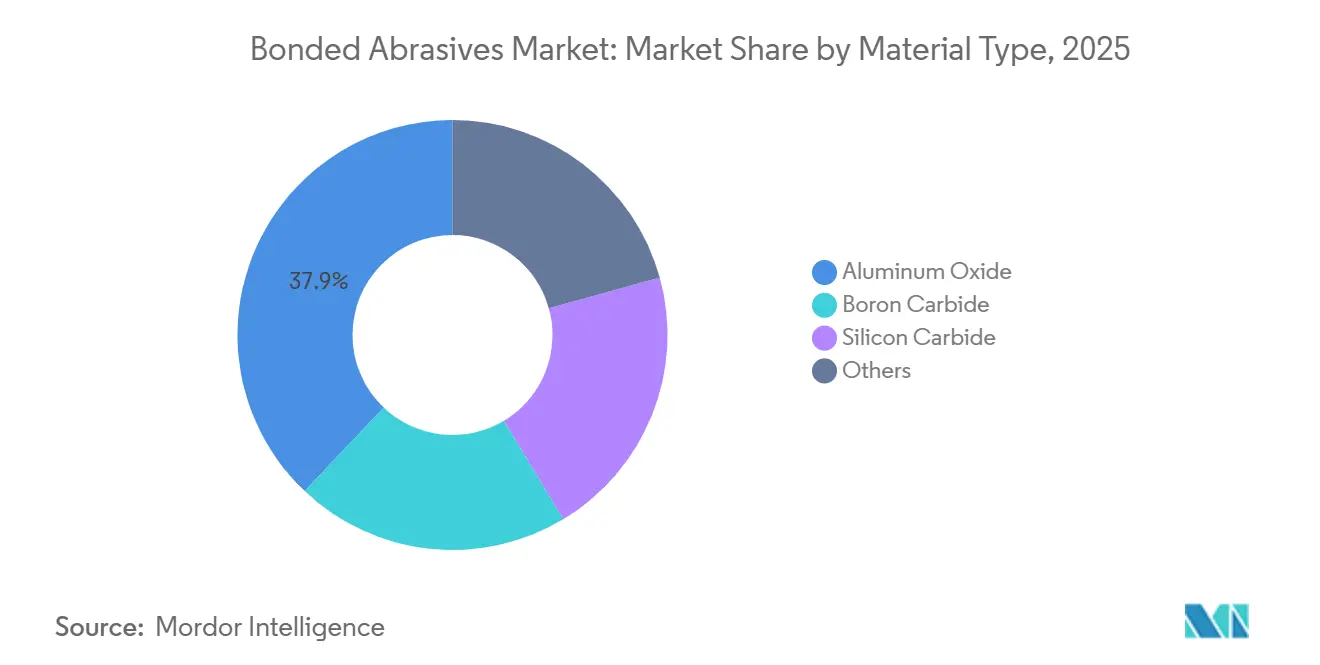
- 材料タイプ別では、酸化アルミニウムが2025年の結合研磨材市場規模の37.93%を占め、2031年まで5.46%のCAGRで成長しています。
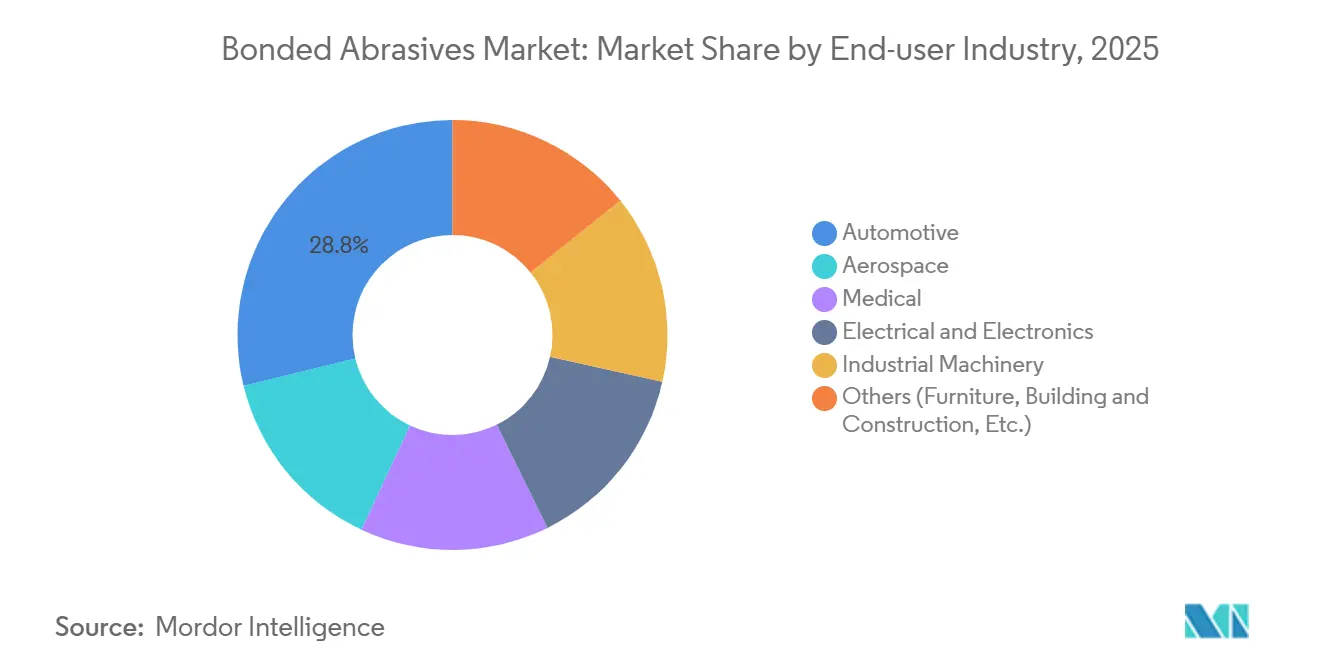
- エンドユーザー産業別では、自動車が2025年に28.79%の売上高を占め、2026〜2031年に5.56%のCAGRで拡大する見込みです。
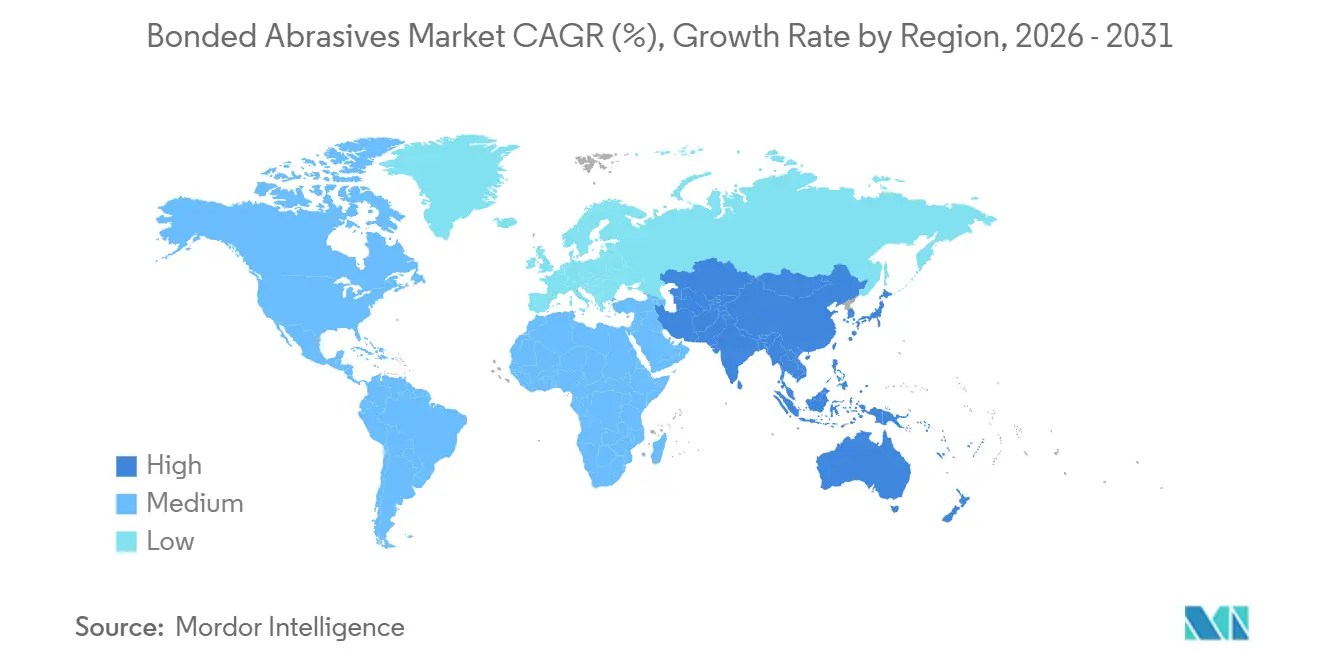
- 地域別では、アジア太平洋が2025年に56.48%の売上高を獲得し、同地域は2031年まで5.71%のCAGRを記録する予測です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジアにおけるインフラ主導の金属加工ブーム | +1.5% | アジア太平洋中核部、中東・アフリカへの波及 | 長期(4年以上) |
| レジノイドホイールによる25 m/s超の高速研削ラインの実現 | +1.0% | グローバル、北米・欧州の航空宇宙ハブに集中 | 中期(2〜4年) |
| EVパワートレインにおける精密セラミックおよびCBN砥粒へのシフト | +1.3% | グローバル、中国・欧州・北米のEV製造クラスターが主導 | 中期(2〜4年) |
| AIドリブンのツールルーム自動化(自己研磨セットアップ) | +0.8% | 北米・欧州の先進製造業、アジア太平洋で新興 | 短期(2年以内) |
| 米国・欧州航空宇宙加工能力のリショアリング | +0.9% | 北米・欧州、中西部・南部・マウンテンウェスト地域に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおけるインフラ主導の金属加工ブーム
地域の粗鋼生産量は増加しており、インドは2024年度に1億4,430万トンを生産し、前年比13.4%増となりました。ベトナムおよびインドネシアでの新規設備が建設プロジェクト向けの平圧延製品の生産量を増加させています[1]。鉄鋼生産量の増加は、ビレット研削、構造梁仕上げ、鉄筋切断の増加につながり、結合研磨材市場の需要を直接押し上げます。中国の製鉄所稼働率は軟化していますが、Wood Mackenzieはインド、タイ、フィリピンが2031年まで供給量を吸収すると予測しており、ホイール消費量は南方向にシフトしています。日本と韓国は半導体ウェハーおよびマイクロフィニッシング作業向けのCBNおよびダイヤモンドホイールの購入国として留まっており、安定したプレミアムニッチを支えています。各国政府はインフラ予算を地下鉄、港湾浚渫、橋梁拡張に投入しており、酸化アルミニウムホイールへの複数年にわたる受注を確保しています。その結果、世界的プレーヤーおよびローカルプレーヤーの双方に予測可能な長期収益の視認性をもたらしています。
レジノイドホイールによる25 m/s超の研削ラインへの対応
自動車用クランクシャフトおよび航空宇宙用タービン加工は、ビトリファイドホイールでは安全に耐えられない周速で稼働することが増えており、弾性フェノール系マトリックスを持つレジンボンドが好まれています。査読済みの試験では、レジンボンドダイヤモンドホイールが生産現場で125 m/sを維持し、サイクルタイムを30%短縮するとともにニッケル超合金の熱影響域を低減することが示されています。航空宇宙OEMはRa ≤ 0.4 µmの表面仕上げを維持しながら仕上げパス数を削減しています。電気自動車のモーターシャフトは5 µm以内の真円度を必要とし、この公差は耐衝撃性レジンホイールで達成しやすくなっています。自動車ティア1サプライヤーはこれらのホイールを使用してシャフト1本あたり60秒以下のタクトタイムを達成し、スループットを維持しています。周速がさらに上昇する中、需要の弾力性はISO 21940バースト試験基準に基づいてホイールを認証できるサプライヤーに有利に働いています。
EVパワートレイン向けの精密セラミックおよびCBN
CBNは、誘導焼入れ鋼シャフトにおいて酸化アルミニウムと比較して研削力が低く、最大15%精細な表面仕上げを実現し、二次研磨工程を不要にします。15,000 rpmを超えて回転する電動モーターにはそのような仕上げが必要であり、EVメーカーは現在購買入札においてCBNホイールを指定しています。負荷によってマイクロ破砕するセラミック砥粒は、アルミニウムハウジングに対して自己研磨作用を生み出し、目詰まりを防止します。薄肉アルミニウム鋳造品のバッテリーパック加工にはこの自己研磨作用が有益であり、従来の研磨材と比較してホイール寿命をほぼ20%延長します。そのため、結合研磨材市場は高付加価値の超砥粒フォーマットにシフトし、数量成長が鈍化しても平均販売単価を押し上げています。
AIドリブンのツールルーム自動化
フラウンホーファーIEMのRoboGrinderは振動センサーと音響センサーを使用してフィードおよび速度をリアルタイムで調整し、パイロット運転においてサイクルタイムを40%短縮し、ドレッシング頻度を15%削減しました。チャルマーズ大学のGrinding 4.0デジタルツインはホイール摩耗を98.1%の精度で予測し、最適なドレッシングインフィード深さおよびドレッシング長さを導きます。工場は夜間シフト中に無人生産を実現し、労務費を削減してスピンドル稼働率を改善しています。ホイールIDおよび摩耗履歴を通信するRFIDチップを内蔵できるサプライヤーは、サービスベースの収益ストリームを確立する位置にあります。早期採用者はスクラップ削減7ポイントを報告しており、高精度ホイールへのデータドリブンな需要を強化しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 炭素税に直面するエネルギー集約型焼成炉 | -0.6% | 欧州・北米、中国でも新興 | 中期(2〜4年) |
| 酸化チタンおよびフェノール樹脂価格の年間18%超の変動 | -0.4% | グローバル、輸入依存により北米・欧州で深刻 | 短期(2年以内) |
| インドおよび中国の研削工場における微小粒子状物質(PM2.5)規制の厳格化 | -0.5% | アジア太平洋、インドおよび中国の製造拠点に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型焼成炉と炭素税
ビトリファイドホイールは1,200℃以上で焼成され、1トンあたり3〜5 MWhを消費し、相当量のCO2を排出します。欧州委員会は2030年までに55%の排出削減を義務付けており、セラミック工場はそれぞれ1,000万ユーロを超えるコストがかかる電気または水素キルンへの改修を余儀なくされています[2]。米国の産業政策は電化炉に対する税額控除を提供していますが、中小規模の生産者は依然としてUSD 800万〜1,200万の初期資本に直面しています。中国のデュアルコントロール上限規制により、河南省および山東省の操業はすでにピークシーズンの生産を縮小させられており、ホイールのリードタイムが8週間に延長されています。エネルギーサーチャージの上昇は営業利益率を圧迫し、ビトリファイド製品が主流の地域での結合研磨材市場の拡大を抑制する可能性があります。
酸化チタンおよびフェノール樹脂の年間18%超の価格変動
二酸化チタンおよびフェノール樹脂のスポット価格は2024〜2025年に年間で18%超の変動を示し、ヘッジカバーを持たないレジンボンドホイールメーカーを圧迫しました。米国の溶融アルミナ生産量は約2万2,000トンで推移しており、輸入依存度は95%を超え、中国が粗砥粒トン数の91%を供給しています。運賃の急騰と関税がコストの不確実性を増幅させています。BASFはルイジアナ州でMDI生産能力を58%増強して樹脂原料を安定化させる計画ですが、新ラインは2026年まで稼働しません。生産者はバイオベース樹脂の試験を増やしていますが、規模は依然として限定的であるため、価格リスクは短期的な逆風として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
結合タイプ別:
ビトリファイドボンドが精密性の優位を維持ビトリファイドボンドは2025年に58.06%の結合研磨材市場シェアを確保し、2031年まで5.49%のCAGRを記録する見込みです。その剛性と多孔質の構造は、重い法線力がかかる場合でも、クランクシャフト、カムシャフト、タービンブレードの焼けを防ぎ、形状を維持します。ビトリファイド製品はインプロセス調整を可能にし、長時間の生産運転中に表面品位を一定に保ちます。Chalmers Grinding 4.0などの研究パートナーシップは、ドレッシング間隔を予測することで部品あたりの工具コストを削減し、ホイール稼働率を15ポイント向上させています。
200℃以下で硬化するレジンボンドは、弾性マトリックスが衝撃を吸収し、破滅的なバーストを防止する高速加工用途を獲得しています。自動車EV生産ラインでは、周速80 m/s超でのモーターシャフト研削においてその耐衝撃性が評価されています。ラバーボンドは一桁台のシェアとニッチな地位ながら、振動減衰によって仕上げが向上する薄刃切断ディスクおよびセンタレス研削において不可欠な存在です。金属ボンドおよびシェラックボンドは超精密光学部品の用途を担い、多様な結合研磨材市場を補完しています。
材料タイプ別:
酸化アルミニウムが鉄系研削を支える酸化アルミニウムは2025年の結合研磨材市場規模の37.93%を占め、炭素鋼および合金鋼の費用対効果の高い研削によって牽引され、2031年まで5.46%のCAGRが予測されています。輸入集中がタリフショックにユーザーをさらしていますが、コストと靭性のバランスで他の従来砥粒に代替されないため、数量は引き続き安定しています。炭化ケイ素は非鉄金属、セラミックス、複合材料を対象とし、脆性のある刃先が清潔に切削します。CUMIが現在建設中の高純度工場は、99.5%の純度が求められる半導体ウェハーラッピングに対応します。
CBNおよびエンジニアリングセラミック砥粒は、低い研削力と自己研磨作用が部品品位を向上させるEV、航空宇宙、医療インプラント分野に浸透しています。炭化ホウ素(B4C)はサファイアウェハーおよび防弾用途に対応していますが、脆性と価格により限定的な普及にとどまっています。粉塵およびVOC排出に関する規制圧力が、研削温度を低下させ環境適合性を改善するクールカット型エンジニアリングポアの採用を生産者に促しています。
エンドユーザー産業別:
自動車がリード、医療精密加工が台頭自動車は2025年の結合研磨材市場売上高の28.79%を吸収し、最大のセグメントとなっており、EVの公差厳格化と高速化を背景に5.56%のCAGRで拡大しています。EV組立では、ドライブシャフトの同軸度を5 µm以下に仕上げるためにCBNホイールが必要であり、アルミニウムハウジングではスミアなし切削に向けてセラミック砥粒へのシフトが進んでいます。航空宇宙分野がこれに続き、機隊老齢化に伴うグローバルなショップビジット増加を背景に、超合金タービンブレード向けのレジンボンドCBNホイールを消費しています。
医療機器メーカーはチタンおよびコバルトクロム製インプラントの超滑面加工への需要をますます高めており、低温で稼働するコットンファイバーおよびレジンユニタイズドホイールの高付加価値ニッチを拡大しています。電子機器メーカーは炭化ケイ素ウェハーをRa 0.1 µm未満に仕上げるためにダイヤモンドおよびCBNディスクを指定しています。産業機械、建設加工、汎用エンジニアリングが需要を補完し、極限精度よりもホイール寿命と切削コストを優先しています。
地域別分析
アジア太平洋地域のボンド砥石市場
アジア太平洋地域は2025年のボンド砥石市場収益の56.48%を占め、2031年までの年平均成長率(CAGR)は5.71%と世界最速のペースが予測されている。インドは2024年の粗鋼生産量が13.4%増の1億4,430万トンに達したことで主要な消費国となっており、薄型ホイールおよび炭化ケイ素ラインへの設備投資が現地需要の高まりを裏付けている。TyrolitのプネーへのPune工場新設により、CBNおよびダイヤモンドホイールへの地域アクセスが強化され、欧州からの輸送時間が2週間に短縮された。東南アジアでは橋梁や鉄道回廊への公的資金が投入されており、構造用鋼材向けのコスト効率の高い酸化アルミニウムホイールの需要を牽引している。日本と韓国は半導体ウェーハ研削においてプレミアムニッチを保持しており、CBNおよびダイヤモンド砥粒に依存している。
北米のボンド砥石市場
北米では、航空宇宙産業の国内回帰がCBN需要を刺激している一方、炭素税および高い電力料金がビトリファイド製品の生産コストを押し上げている。米国エネルギー省の税額控除は窯の電化を促進しているが、投資規模を達成できるのは大規模工場に限られている。溶融アルミナ輸入の91%が中国を原産地とするため、関税リスクは依然として深刻あり、オーストラリアおよびガイアナからの代替サプライチェーンの構築が進んでいる。
欧州のボンド砥石市場
欧州は北米と同様の課題を抱えている。EUの産業炭素管理戦略は2030年までにCO2を55%削減することを義務付けており、Saint-Gobainがフランスで水素窯のパイロット事業を進める一方、イタリアの中規模メーカーはLNGから電力への転換を検討している。ドイツ、イタリア、フランスは合わせて自動車および航空宇宙分野の研削加工量を維持しているが、コスト圧力により一部の下流加工が東欧にシフトしている。
南米および中東・アフリカのボンド砥石市場
南米および中東・アフリカは合わせて研磨材市場収益に占める割合が低い。ブラジルの自動車組立工場では依然としてビトリファイド酸化アルミニウムホイールでクランクシャフトを研削しており、サウジアラビアのインフラプロジェクトではパイプライン製造向けの切断デスクが購入されている。南アフリカの鉱業では、ホイール寿命が仕上げ精度よりも重視される場面でドリルビットの研磨にレジンボンドホイールが使用されている。
バリューチェーン分析
ボンド砥石のバリューチェーンは、砥粒とボンドシステムの製造に用いられる上流の鉱物や中間材から始まり、ボーキサイト由来アルミナや電融アルミナ、炭化珪素用のシリカ・カーボン原料、さらにビトリファイドボンド用のフェノール樹脂やセラミック原料といった化学原料が含まれる。砥粒生産とビトリファイド砥石の焼成はエネルギー集約的な工程であり、本レポートの背景情報では、特に高温焼成を要するビトリファイド製品において、窯焼成のエネルギー負荷と貿易措置が着地コストとリードタイムに与える影響が強調されている。
ミッドストリームでは、砥石メーカーが砥粒、ボンド、充填材、補強材を組み合わせ、ビトリファイド、レジン、ゴム、特殊ボンド製品を製造する。その後、特定の速度・安全要件を満たすよう砥石を認定し、自動車、航空宇宙、産業機械、電子機器向けの産業ディストリビューターおよびOEM経路に供給する。流通は、アプリケーションエンジニアリングと自動化対応への依存を強めており、これは2025年6月のSaint-Gobain Surface SolutionsとAV&Rの提携(ロボットによる表面仕上げシステムと砥石製品を連携させ、ドイツにあるSaint-Gobainの欧州グラインディング技術センターで共同テストを実施)に反映されている。ポートフォリオの統合も一因であり、Mirkaによる2025年のHermesボンド砥石事業の買収は、そのボンド砥石製品の幅を広げた。
競争環境
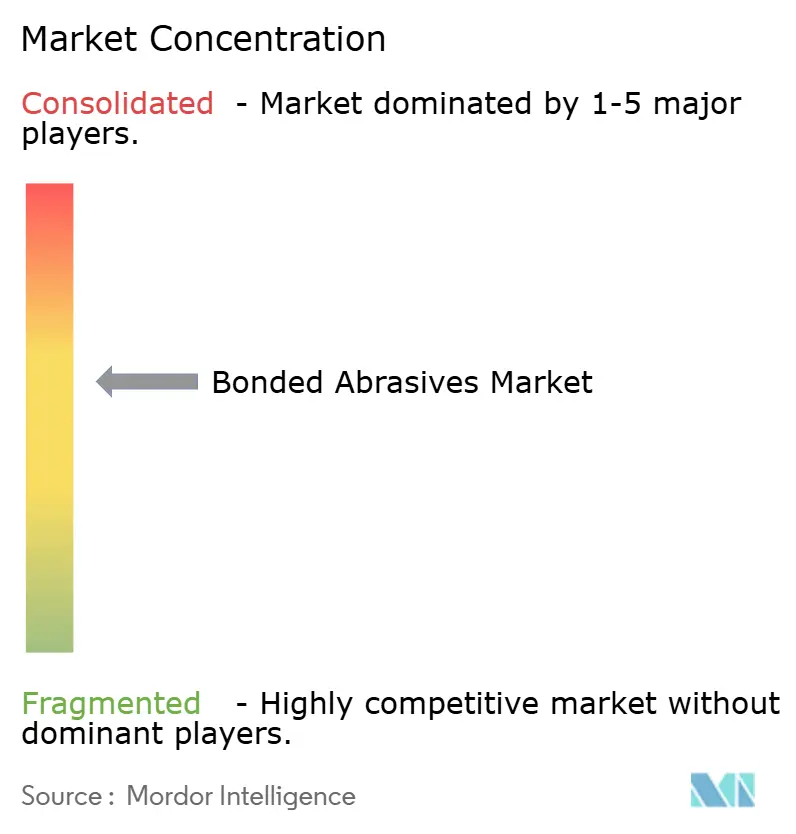
世界の結合研磨材競争は中程度に集中しています。3M、Saint-Gobain、Bosch、Tyrolit AG、CUMIが2025年売上高の約42%を占めました。3Mは2024年に169の新研磨製品を発売し、ロボットセル向けのCubitron 3ベルトはより低い圧力でより高い除去速度を実現します。Saint-Gobainはフランス工場のスコープ1排出量を30%削減しEU目標を達成するために水素対応トンネルキルンへの投資を行っています。Boschは20拠点の炭化物リサイクルループを運営し、原材料の価格変動を相殺するエンドユーザーに50%の炭素削減とコスト削減を提供しています。
CUMIは2022年にドイツのRhodiusをEUR 5,500万で買収し、世界最薄の切断ホイール技術を獲得するとともに欧州流通網を拡大しました。同社は2025年度に5,000万枚ホイール工場と月産6トンの高純度SiCフルネース向けにINR 350クロールの設備投資を続けています。Tyrolit AGのプネー工場は2026年までに稼働し、ローカライズされたCBNおよびダイヤモンド生産を通じて5年以内にアジア市場で二桁シェアを目指しています。
特にインドおよび中国の新興挑戦者は薄刃ホイールラインを拡大し、低エネルギーコストを活用して既存大手に価格面で圧力をかけています。技術差別化はセンサー組み込みホイールおよびウェア予測クラウドアナリティクスへとシフトしています。AIドリブンのプロセスコントロールを提供するサプライヤーは、スクラップ最小化を追求する航空宇宙ブレード修復ラインでの契約を獲得しています。溶融アルミナおよびSiCにおける原材料の後方統合が、地政学的貿易リスクに対するヘッジとして重要性を増しています。
結合研磨材業界のリーダー企業
-
3M
-
Saint-Gobain
-
Tyrolit AG
-
CUMI
-
Robert Bosch Power Tools GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
ボンド砥石市場 このレポートでカバーされる企業
- 3M
- Asahi Diamond Industrial (ADI)
- August Rüggeberg GmbH & Co. KG
- CUMI
- Fujimi Incorporated.
- Henan Huanghe Whirlwind CO.,Ltd.
- Hermes Schleifmittel GmbH
- Klingspor India Pvt. Ltd.
- Marrose Abrasives
- Mirka Ltd
- Osborn (DRONCO)
- Precision Abrasives Pvt. Ltd.
- Rhodius
- Robert Bosch Power Tools GmbH
- Saint-Gobain
- SAK ABRASIVES LIMITED
- Tyrolit AG
- VSM AG
- Weiler Abrasives
市場機会と将来展望
コンプライアンス主導の再認証とローカライゼーションは、高速および精密研削でのスループットを維持しつつ、化学的・製品安全性能を実証できる供給業者にホワイトスペースを生み出す。欧州では、REACHに関連する2026年の動向として、2026年6月1日発効の金属系砥石製品向けニッケル放出制限の新設や、2026年7月1日発効の中国製輸入レジンボンド研磨工具に対する追加コンプライアンス審査があり、試験、トレーサビリティ、文書化の必要性が高まっている。これは、EVパワートレインと航空宇宙加工に関する本レポートの需要テーマと整合しており、より厳しい許容誤差と高い周速度がCBNおよびエンジニアリングセラミック砥粒の採用を後押ししている。
サプライチェーンの再調整は、リードタイムを短縮し、輸入砥粒や完成砥石のコスト変動へのエクスポージャーを軽減できる地域の競争力拠点や生産能力増強にも機会を生み出している。中国が2026年4月1日発効で砥石およびボンド砥石材料に対する輸出税還付を撤廃したことは、標準品の着地コストにさらなる考慮要素を加え、生産拠点の現地化と調達先の多様化を進める根拠を強めている。再編の動きとしては、Mirkaが2026年1月に完了したHermesボンド砥石資産買収(競争力拠点として位置付けられるドイツ・ウーテルゼン工場を含む)や、CUMIがインドで進めている拡張プログラム(ボンド/コーテッド砥石とエレクトロミネラル)が挙げられ、これは本レポートで強調されているアジア太平洋の大きな消費基盤に沿った追加生産能力を目指すものである。
最近の産業開発事情 ボンド砥石市場
- 2026年4月:3Mは、Precision Grinding and Finishing事業をNimbusに売却することを発表し、当該事業はWinterthur Technology Groupとして運営される予定である。この変更により、専門的な研削・仕上げポートフォリオの所有権と運営方針が移行し、高性能研削用途における顧客の調達選択肢や競争動向に影響を与える。
- 2025年9月:Mirka Ltdは、Hermes Schleifmittel GmbHのボンド従来型砥石資産の買収を完了した。この取引により、Mirkaのボンド砥石ポートフォリオが拡大し、ダイヤモンドおよびCBN製品と並んで、ドイツにおける従来型ボンド砥石の製造・エンジニアリング基盤が強化された。
- 2025年6月:Tyrolit AGは、CBNおよびダイヤモンド砥石を製造するインド初の工場建設をプネーで開始した。このプロジェクトは、精密研削用スーパー砥石のより迅速な地域供給を支え、生産をアジア太平洋の需要拠点に近づける。
ボンド砥石市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における結合砥粒市場は、砥粒が結合材によって固定された研磨製品から生じる収益を対象としており、産業および製造現場における材料除去、切断、研削、または仕上げに使用されるものを含みます。
対象外の範囲:コーティング研磨材(サンドペーパーロールおよびシートなど)および結合材なしで販売される散粒砥粒は、本市場規模の算定から除外されます。
セグメンテーション概要
- 結合タイプ別
- ビトリファイドボンド
- レジンボンド
- ラバーボンド
- その他
- 材料タイプ別
- 酸化アルミニウム
- 炭化ホウ素
- 炭化ケイ素
- その他
- エンドユーザー産業別
- 自動車
- 航空宇宙
- 医療
- 電気・電子
- 産業機械
- その他(家具、建設・建築等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、結合砥粒の需要量を通常牽引する需要ドライバーをマッピングし、開されている供給シグナルと照合することから始まります。背景情報の構築にあたっては、研磨鉱物に関する米国地質調査所、輸出入の方向性に関する国際貿易センターの貿易マップ、製造活動および関連生産系列に関する米国国勢調査局などの国家統計ポータルなどの情報源を参照しています。
エンドユーザーの動向に関する前提を裏付けるため、車両生産に関する国際自動車工業会、産業・投資指標に関する国際エネルギー機関、研削粉塵曝露に関連する安全・製品コンプライアンスの手がかりとして適宜OSHAおよびNIOSHのページからの情報も参照しています。製品ミックスおよび生産能力の動向を把握するために企業の年次報告書、投資家向け資料、プレスリリースを活用し、企業財務および出荷レベルの貿易確認には有料サブスクリプションを選択的に使用しています。これらの例は網羅的なものではなく、データポイントの収集、検証、および明確化のためにその他の公開情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチでは明確に把握できない項、特にボンドタイプのミックス変化、典型的な価格動向、および稼働率の変化に伴う研磨材消費の変化を検証するために活用されます。金属加工および自動車分野に特化したメーカー、販売代理店、大手エンドユーザーを対象に調査を実施しており、地域標準やプロセス選択における地域差が最終モデルに反映されるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってカバレッジのバランスを保っています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋地域:43% |
| 中位層:52% | 部門・ユニットリーダー:33% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレーヤー:19% | マネージャー:54% | 南北アメリカ地域:25% |
市場規模算定と予測
市場規模の算定はトップダウンおよびボトムアップのアプローチを組み合わせて構築されています。トップダウンの視点では、国レベルの製造業および金属加工活動から出発し、普及率および使用強度を用いて結合砥粒の需要プールを再構します。需要プールが形成された後、ボンドタイプ別および研削・切断に使用される一般的な製品形態別の現実的な価格帯を適用して金額に換算します。
モデルでは、産業生産および製造出力のトレンド、自動車・機械の生産台数、研磨鉱物の供給可能性シグナル、高負荷作業におけるホイールの平均交換サイクル、ならびにビトリファイド・レジン・ゴムボンド間のミックス変化が分散の大部分を占めています。エンドユーザーの稼働率および設備投資は長期平均よりも速く変動する可能性があるため、予測は専門家のフィードバックに裏付けられたシナリオ分析を用いて形成されています。小規模国でクリーンなボトムアップ構築が困難な場合は、類似の産業構造から比率を借用し、販売代理店の確認および貿易フローの方向性を通じて調整することで、合計値の整合性を維持しています。
データ検証と更新サイクル
アウトプットは、輸出入の動向、報告された生産能力拡張、金属加工活動の変化など、独立したシグナルとの論理的整合性を確認する複数のチェックを通じて検証されます。国別の結果が乖離している場合は、普及率、使用率、または価格帯に関する前提を再検討し、関連するインタビュー対象者に迅速な確認を求めます。
最終承認前に、別のアナリストが段階的にファイルをレビューし、数式の誤り、単位エラー、および地域の二重計上を確認します。レポートは年次で更新され、主要な工場増設、貿易混乱、または産業生産の急激な変化などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終レビューを実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの結合砥粒市場規模と他の公表推計値との比較
結合砥粒について、同一のテーマであっても異なる市場規模が公表されることは通常のことです。その差異は通常、結合製品として何がカウントされるか、どのエンドユーザーが重視されるか、および年度をまたいだ価格と通貨のタイミングの扱い方に起因しています。
ここでの最大の差異要因は対象範囲と需要の再構築方法であり、一部の推計では隣接する研磨材カテゴリーを含めたり、特の切断・仕上げ製品を異なる方法で扱ったりしています。エンドユーザーの生産指標を追跡し、ボンドタイプの価格帯を四半期ごとに更新することで、Mordor Intelligenceは2026年の数値を定義された結合砥粒のみの需要プールに紐付け、並行して取引されるコーティング研磨材や散粒砥粒によるインフレを回避しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 250.23億米ドル(2026年) | |
| グローバルコンサルタントA | 186.2億米ドル(2026年) | 金属加工向け研削ホイールに偏った狭い対象範囲を使用しており、電気・電子および中小規模産業ユーザーのカバレッジが薄いため、需要プールおよび想定平均価格が圧縮されています。 |
| 業界出版社B | 283.0億米ドル(2025年) | より早い基準年を基点とし、より高い単価前提を適用しており、製品境界には非結合研磨材と重複する一部の結合切断・仕上げ品目が含まれているようであり、合計値を押し上げる可能性があります。 |
全体として、表中の範囲は主に各出版社が含める内容、選択した年度、および価格の繰り越し方法によって説明されます。当社のアプローチは、市場合計が可視的な活動ドライバーから構築され、貿易および供給シグナルと照合され、インタビューフィードバックがミックスまたは交換行動の不一致を示した場合に修正されるため、再現性が維持されています。
レポートで回答される主要な質問
現在の結合研磨材市場規模はいくらですか?
結合研磨材市場規模は2026年にUSD 252億3,000万に達し、2031年までにUSD 323億9,000万と予測されています。
結合タイプ別でどのセグメントがリードしていますか?
ビトリファイドボンドが2025年に58.06%の結合研磨材市場シェアで主導しています。
最も成長が速い地域はどこですか?
アジア太平洋が最も速い成長を示し、2026〜2031年に5.71%のCAGRが予測されています。
炭素税は生産者にどのような影響を与えていますか?
欧州および北米の工場はキルンの改修を余儀なくされており、施設あたりUSD 800万〜1,200万の資本需要が増大し、利益率が圧迫されています。