
骨材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
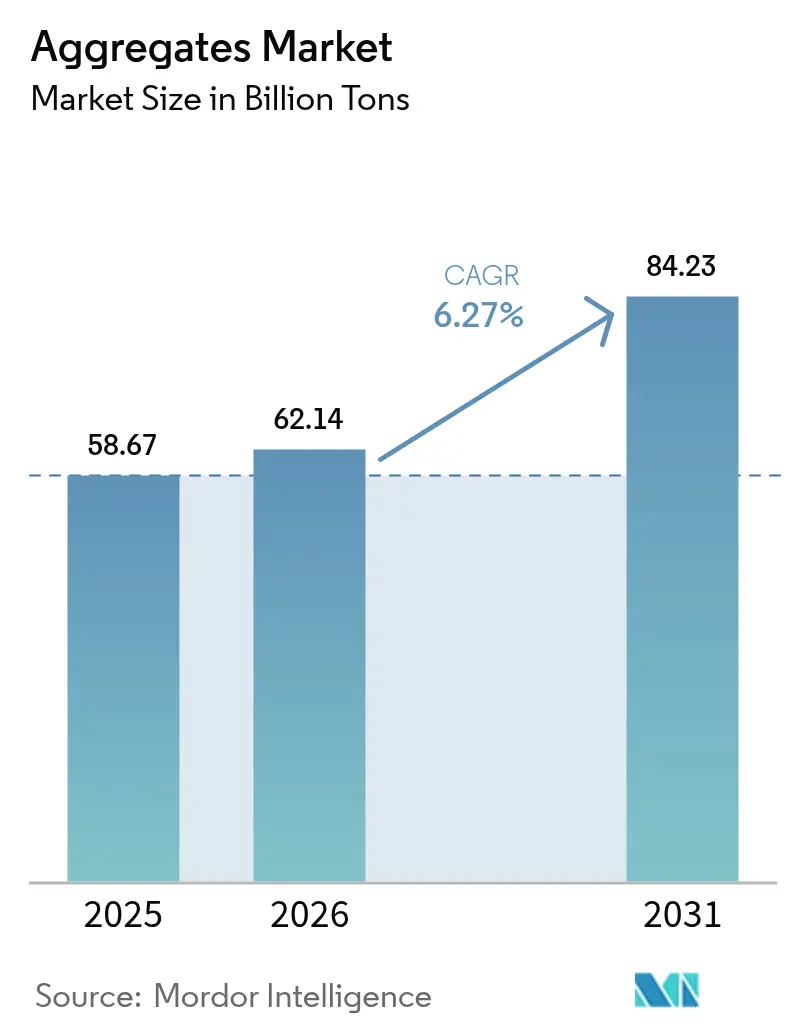
| 市場取引高 (2026) | 62.14 十億トン |
| 市場取引高 (2031) | 84.23 十億トン |
| Growth Rate (2026 - 2031) | 6.27 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる骨材市場分析
骨材市場規模は、2025年の586億7,000万トン、2026年の621億4,000万トンから、2031年までに842億3,000万トンへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.27%を記録すると予測されています。公共投資プログラム、低炭素調達規則、急速な都市移住が相まって、採石・リサイクル石材の長期需要を押し上げています。米国、インド、サウジアラビアにおける国家インフラ計画は、政策予算を安定した入札パイプラインへと転換し、確保された埋蔵量とマルチモーダル物流を持つ生産者に有利に働いています。レディーミクスコンクリートへの依存度の高まりは、粒径と含水率に関する品質基準を引き上げており、洗浄・篩別された原料への需要を強めています。主要購買地域において排出量報告が任意から義務へと移行しているため、環境製品宣言を公表する骨材サプライヤーは価格プレミアムを獲得しています。
主要レポートのポイント
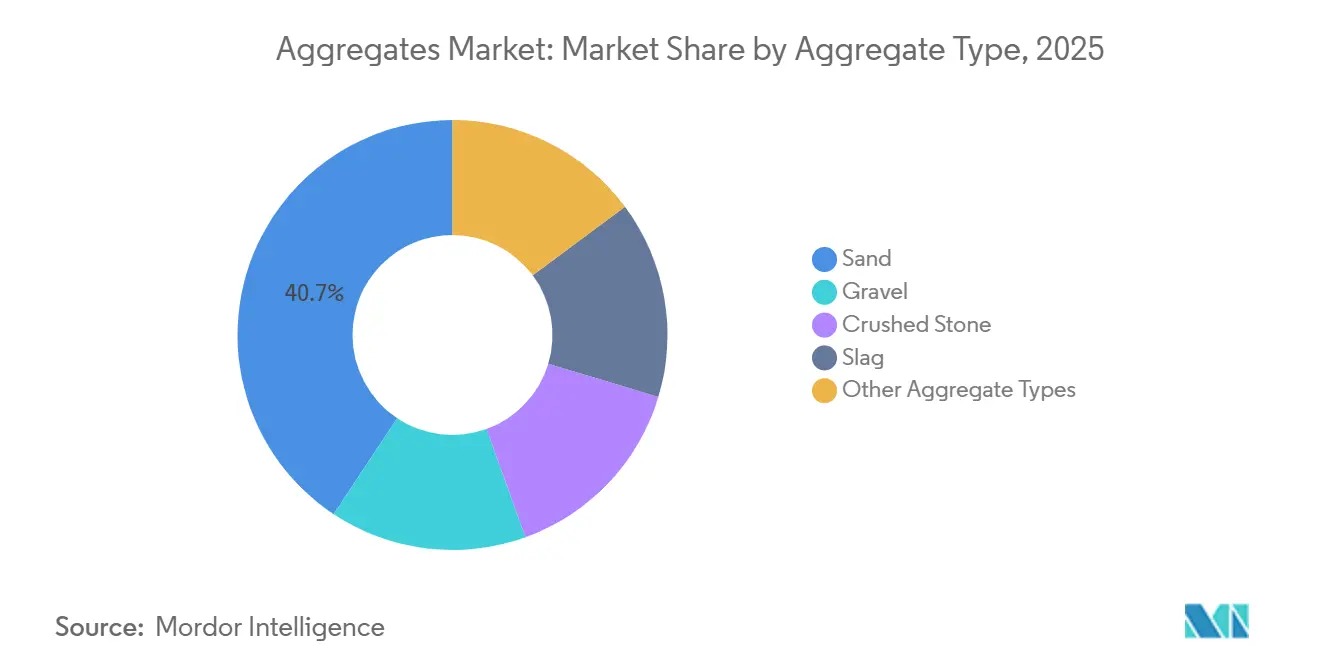
- 骨材タイプ別では、砂が2025年に40.69%の収益シェアでトップとなり、その他の骨材タイプは2031年にかけて7.90%のCAGRで拡大する見込みです。
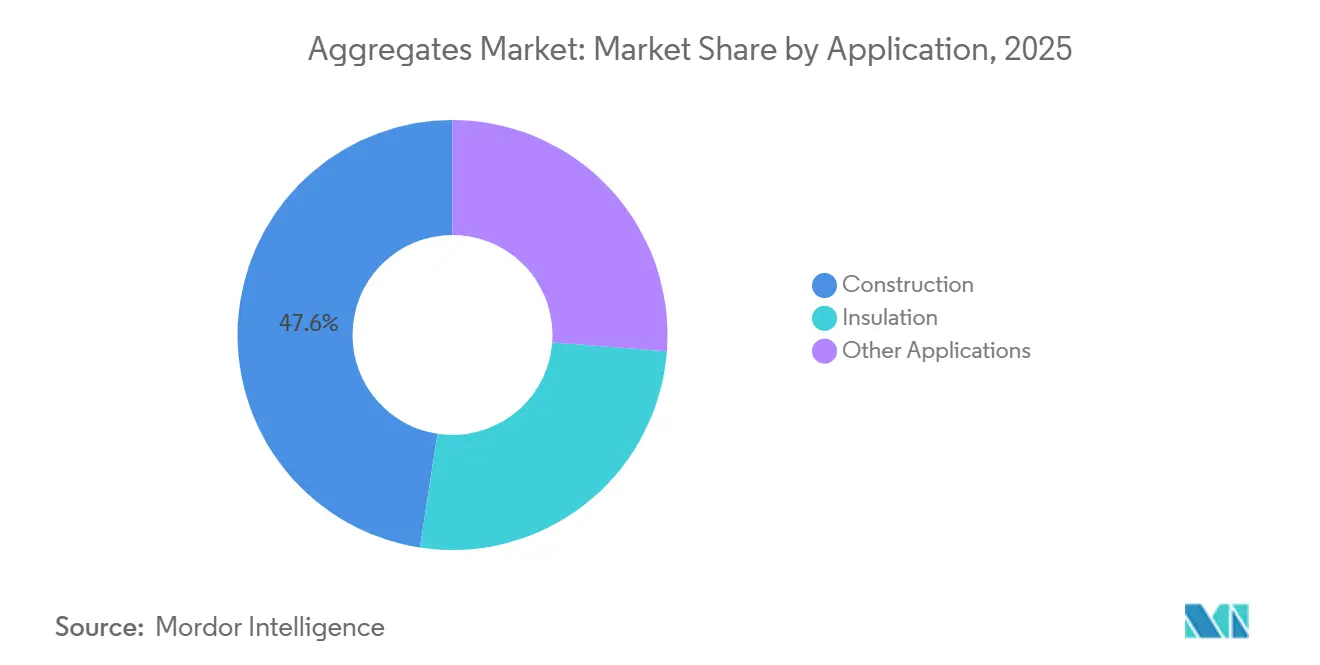
- 用途別では、建設が2025年の骨材市場シェアの47.59%を占め、その他の用途は2031年にかけて7.82%のCAGRで成長すると予測されています。
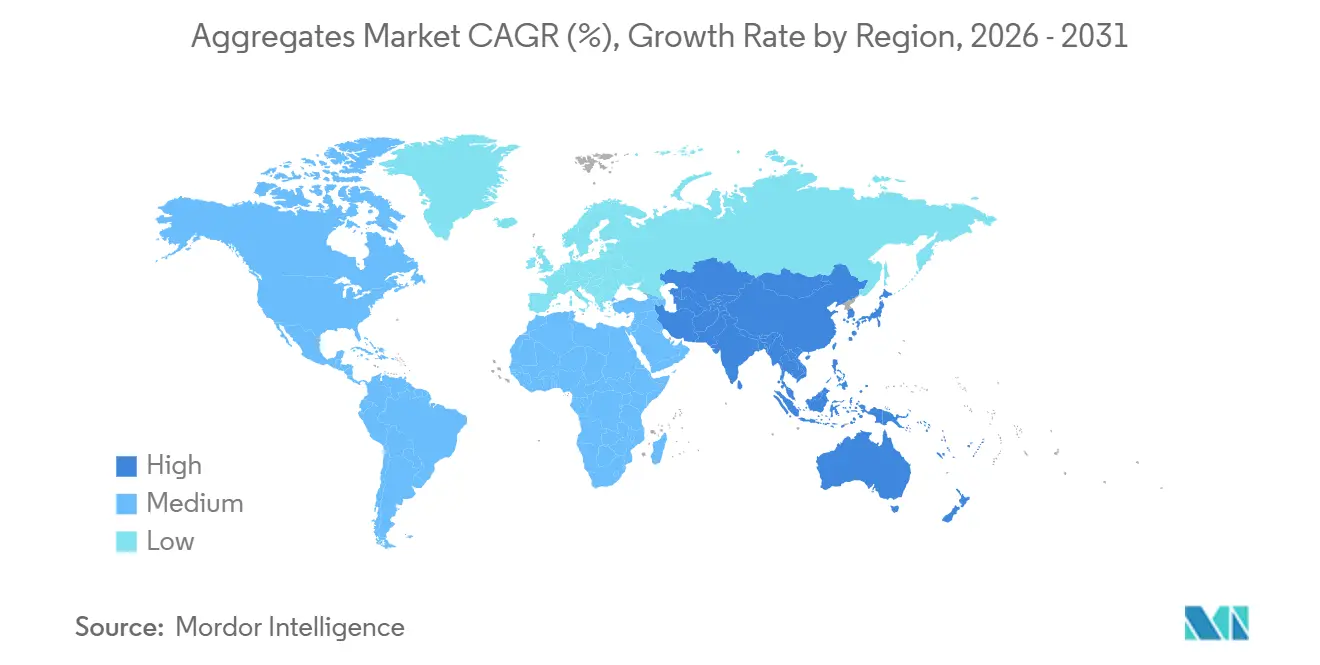
- 地域別では、アジア太平洋地域が2025年に骨材産業の52.60%を占め、2031年にかけて7.46%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラ大型プロジェクトの継続的なパイプライン | +1.8% | アジア太平洋、中東、北米に集中したグローバル規模 | 長期(4年以上) |
| レディーミクスおよびハイスペックコンクリート混合物への加速するシフト | +1.2% | アジア太平洋と欧州の都市中心部が牽引するグローバル規模 | 中期(2〜4年) |
| 低炭素建築材料に対する政府のインセンティブ | +0.9% | 北米とEU、一部のアジア太平洋市場での早期採用 | 中期(2〜4年) |
| 都市部における都市化主導の需要成長 | +1.5% | アジア太平洋がコア、中東・アフリカへの波及 | 長期(4年以上) |
| 小型モジュール炉プログラム向けの重量放射線遮蔽骨材 | +0.3% | 北米、欧州、原子力拡張を進める一部のアジア太平洋諸国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ大型プロジェクトの継続的なパイプライン
インフラ予算の長期化により採石場への投資は10年単位の見通しが立つようになり、骨材市場を強化しています。インフラ投資・雇用法のもと、米国は道路・橋梁・公共設備に多額の資金を配分し、2025年までに骨材契約が急増しました。一方、インドの国家インフラパイプラインは高速道路や貨物回廊への多大な投資を誘しており、堅固な砕石基盤の必要性を強調しています。湾岸地域では、サウジアラビアの野心的なNEOMプロジェクトをはじめとする大型プロジェクト群が2030年までに相当量の石材を消費すると予測されており、地域の埋蔵量に負荷をかけています。これらの多大な投資は、大容量クラッシャーや自動コンベヤーへの設備投資を正当化し、時間当たり生産量を向上させるだけでなく、生産者が請負業者と長期供給契約を締結して価格・数量リスクを効果的に管理することを促しています。
レディーミクスおよびハイスペックコンクリート混合物への加速するシフト
2025年までに、レディーミクストコンクリートは主要都市のコンクリート打設量の相当部分を占めると予測されています。骨材の篩い公差±3%、含水率上限5%を遵守するバッチングプラントは、洗浄・粒度調整済み材料への明確な選好を示しています。連邦道路局の改訂ガイドラインは焼成クレイブレンドを推奨しており、セメント含有量を削減しつつ1立方メートル当たりの骨材量を増加させています。欧州規格EN 206は反応性シリカ試験を義務付けており、コンプライアンスコストは発生するものの耐久性を向上させます。一方、現場試験室と自動粒度調整設備に投資する生産者は優位性を獲得し、ばらつきにペナルティを課す公共入札において優先入札者の地位を確立しています。
低炭素建築材料に対する政府のインセンティブ
2025年、具体化炭素報告は単なる目標から法的義務へと移行しました。インフレ抑制法は低炭素コンクリートへの取り組みに多額の資金を配分しており、検証済みの環境宣言の必要性を強調しています[1]環境保護庁、「低炭素コンクリート助成金」、epa.gov。一方、カナダは野心的な目標を設定しており、2030年までに連邦プロジェクトの具体化炭素を大幅に削減することを目指しており、これがリサイクル骨材の採用を後押ししています。一般調達局は現在、採掘エネルギーと物流からの排出量を文書化できるサプライヤーを優先しています。このシフトは、再生可能電力を活用する採石場に有利な機会をもたらしています。運搬トラックを電動化したり、クラッシャーラインに太陽光パネルを統合したりする生産者は、価格プレミアムを享受し、10年以内に設備投資を回収しています。
都市化主導の需要成長
2025年から2050年にかけて、国連はアジアとアフリカを中心に都市居住者が大幅に増加すると予測しており、この成長の大部分を占めています。新たな都市居住者は一人当たり、主に住宅と交通インフラのために石材消費に貢献しています。2025年、インドのスマートシティミッションは地方中核都市での需要急増を促しました。東南アジアの大都市圏は、砂、砂利、砕石に大きく依存した交通・衛生プロジェクトに投資しました。特に、高層建築は低層建築に比べて1平方メートル当たりのコンクリート消費量が多く、骨材の一人当たり需要を強めています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラストマイル輸送コストの高さと燃料コストの変動性 | -1.1% | 採石場が分散し鉄道インフラが限られた地域で深刻なグローバル規模 | 短期(2年以下) |
| 新規採石場に対する長期かつ厳格な環境許認可 | -0.8% | 北米とEU、一部のアジア太平洋市場でも顕在化 | 中期(2〜4年) |
| 河川砂採掘への規制強化による地域的な供給不足 | -0.6% | アジア太平洋(インド、中国、東南アジア)、沿岸・河川地帯に局在 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
ラストマイル輸送コストの高さと燃料コストの変動性
重量があり付加価値の低い骨材の輸送は、トラック輸送で50キロメートルを超えると不経済になります。ディーゼルは配送コストの相当部分を占めており、原油価格の変動はヘッジプログラムを持たない運送業者の利益率を圧迫しています。鉄道輸送は150キロメートル以降でコスト効率が高まりますが、多くの採石場に鉄道引込線がないため、米国の石材輸送に占める鉄道の割合はわずかにとどまっています。欧州ではディーゼル税が高いため、事業者は電気・水素燃料の運搬トラックの試験運用を開始しました。2025年には、スウェーデンとドイツの採石場にパイロットフリートが正式に納入されました。自社フリートを保有し帰り荷を最適化できる統合型企業は、物流の変動から恩恵を受ける立場にあります。
新規採石場に対する長期かつ厳格な環境許認可
北米と欧州では、許可取得に環境審査、公聴会、異議申し立てが必要となり、4〜6年を要するようになっています[2]欧州骨材協会、「持続可能な採石慣行」、uepg.eu。2024年、米国では国家環境政策法に基づく手続きにより、石灰岩採掘場の拡張にさらに18ヶ月が追加されました。ドイツでは、新規砂利採掘場は撹乱面積の2倍の生物多様性オフセットを提供しなければならず、初期資本コストの増加につながっています。このような規制上の課題は、新規市場参入者を阻害するだけでなく、既存許可を持つ既存プレーヤーの地位を強化します。このダイナミクスは地域の価格競争を抑制し、供給の応答性を低下させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
骨材タイプ別:
砂の優位性が低下する中でリサイクル材料が台頭砂は2025年に骨材産業の40.69%のシェアを占め、モルタルおよびコンクリート仕上げにおける中心的な役割を反映しています。その他の骨材タイプは、天然砂採取を制限する政策置を背景に、カテゴリー中最高となる7.90%のCAGRを記録すると予測されています。インドにおける細骨材需要に占める人工砂のシェアは、河川砂禁止による供給逼迫を主因として2025年に大幅に上昇しました。砕石は引き続き道路路盤および鉄道バラストの主要材料として選ばれています。砂利は、丸みを帯びた粒子が浸透性を高める排水層にその用途を見出しています。潜在的な水硬性により耐久性を向上させるスラグ骨材は、鉄鋼生産の動向に影響を受け続けています。
2025年までに、欧州連合廃棄物枠組み指令はドイツおよびオランダにおけるリサイクルコンクリートの使用促進を目指し、建設・解体廃棄物の回収目標を設定しています。反応性および塩化物試験を義務付けるISO 10426品質規格への準拠は、標準化された試験室プロトコルの普及を促しています。解体現場近くに移動式クラッシャーを導入する生産者は、輸送距離を削減するだけでなく排出量も抑制しており、この指標は公共調達機関による監視が強まっています。自治体の調達部門がリサイクル材含有率の高い契約を優先するにつれ、骨材における代替材料市場は着実な成長が見込まれています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


用途別:
建設が支配的な中で特殊用途が加速2025年、建設は世界全体の数量の47.59%を占め、道路プロジェクトだけで1キロメートル当たり相当量の基盤層を使用しました。鉄道改良工事は高強度花崗岩バラストに依存し、摩耗値を一定の閾値以下に維持しました。2025年に導入されたより厳格なR値基準を満たすため、建築断熱材は軽量発泡粘土とパミスを採用しました。一方、洋上風力と原子力を含むその他の用途は、音響パネルの重要性の高まりとともに、2031年にかけてCAGR 7.82%で拡大すると予測されています。
洋上風力は骨材市場を押し上げる見込みであり、各タービン基礎には相当量の洗掘防護岩が必要です。また、小型モジュール炉は放射線遮蔽に重晶石または磁鉄鉱石を採用しており、価格は標準建設材料を大幅に上回っています。これらの特殊ニッチはトン数では小規模かもしれませんが、商品化が進んだ建設供給で見られる厳しいマージンを相殺できるマージン上の優位性を提供しています。密度と鉱物組成を認証できる生産者は、これらの有利なセグメントで優位な立場に置かれています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域骨材市場
アジア太平洋地域は2025年の世界市場ボリュームの52.60%を占め、2031年にかけて7.46%のCAGRで成長すると予測されています。現行の五カ年計画のもと、中国の国内需要は都市鉄道および再生可能エネルギーグリッドへの投資に支えられ安定しています。インドのバーラトマーラ幹線道路整備計画は、2027年までに相当量の砕石を消費する見込みです。インドネシア、ベトナム、フィリピンは、交通および衛生インフラプロジェクトに向けて多額の資金を共同でコミットしています。特に、ジャカルタのMRT延伸工事では相当量のバラストが発注されています。河川砂採取に対する散発的な環境規制に直面しているにもかかわらず、これらの取り組みは同地域における骨材産業を強に支えています。
北米骨材市場
2025年、北米はインフラ投資・雇用法の施行を契機として、ボリュームの顕著な増加を記録しました。米国単独でも相当量を消費しており、需要はテキサス州、カリフォルニア州、フロリダ州に集中しています。これらの州は人口および物流の両面において重要な成長回廊となっています。カナダでは、気候適応施策によりブリティッシュコロンビア州およびアルバータ州での需要が高まりました。同時に、メキシコにおけるニアショアリングの潮流が、ヌエボレオン州およびグアナファト州における工業団地建設の急増を促しています。鉄道インフラの供給不足を背景に、市場はトラック輸送に大きく依存しており、燃料価格の変動に対して敏感な構造となっています。
欧州・中東・アフリカおよび南米骨材市場
欧州の骨材産業は2025年も安定を維持しました。ドイツはボリューム首位を維持しつつも、投資の大部分を鉄道電化に振り向けており、これは道路舗装の補修と比較して石材の使用量が少ない分野です。2024年から2026年にかけて、英国のHS2プロジェトは相当量の砕石を使用し、地域の採石場を支えました。一方、北欧諸国は北極圏インフラに資源を配分しており、吸水率2%未満の耐凍害性骨材が求められています。南米およびサブサハラアフリカは市場ボリュームこそ小さいものの、有望な成長機会を提供しています。2030年までに、サウジアラビアのNEOMメガシティおよびUAEのエキスポ2030準備工事が年間需要の急増をもたらし、地域のサプライチェーンに大きな負荷をかけると予測されています。

バリューチェーン分析
骨材のバリューチェーンは、資源特定と許認可取得から始まり、抽出工程(硬岩に対する掘削・爆破、砂利に対する採取・処理、再生骨材に対する建設・解体廃棄物からの回収)へと進む。破砕、篩分け、洗浄などの処理工程により、採石場から出た原石が等級付けされた製品に変わり、生コンクリートや高規格コンクリートの需要がより厳格な許容範囲(例えば、バッチングプラントで引用される約5%の含水率上限や狭い篩分け許容範囲)を求める中で、現場でのQA/QC(粒度、含水率、反応性試験)がより重要になっている。処理後、フローはストックパイル管理と受注管理を経て、フルフィルメントへと進む。配送は通常、短距離トラック輸送で行われ、インフラが整っている場合は鉄道やバージ(艀)が経済的な到達範囲を広げるために利用される。
下流の需要は、生コンクリート製造業者、アスファルト製造業者、公共事業を実施する土木請負業者に集中している。調達は、環境製品宣言(EPD)や排出量報告などの文書によってますます左右されるようになっている。骨材は重量が大きく低価値であるため、物流が主なコストおよび信頼性のボトルネックとなり、多くの市場でトラックによる配送は約50km以上では経済的に成立せず、燃料価格の変動に対する感度が高まっている。マルチモーダルなアクセスとデジタル配車を有する企業は、待機時間を削減し、戻り便の効率を改善できる。供給側では、長期にわたる許認可取得期間(北米および欧州ではしばしば4~6年)と追加の審査手続きが新規供給能力の制約となる一方、再生骨材は、移動式クラッシャーを使用して解体現場に近接することで運搬距離を短縮し、自治体の循環型経済要件に適合するという利点を享受できる。
競合環境
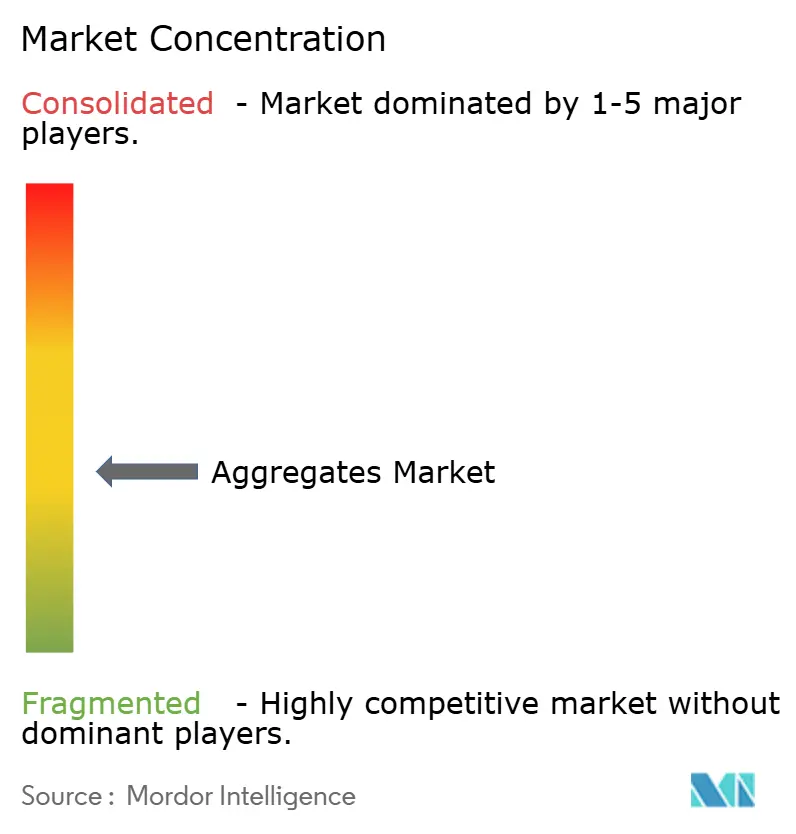
骨材市場は中程度に分散しています。技術採用がリーダーと遅れをとる企業を分けています。ドローン調査は在庫誤差を削減し、予測アルゴリズムはクラッシャーの稼働率を向上させ、GPS配車はアイドル燃料消費を削減します。デジタル化を遅らせる中規模事業者は、請負業者がリアルタイム在庫ポータルを持つサプライヤーを好むため、入札リストが縮小するリスクに直面しています。一方、リサイクル骨材と炭素ネガティブ材料において成長余地が見えています。廃棄物管理企業とクリーンテックスタートアップが都市リサイクルハブで既存プレーヤーに挑戦していますが、解体現場近くにモバイルクラッシャーユニットを展開する採石場事業者はシェアを守っています。既存プレーヤーは、先進複合材料での関連性を維持する特殊骨材への投資によってこのリスクを監視しています。資本配分は現在、許認可期間が短く、炭素強度の低い電力グリッドを持ち、大型プロジェクトに近接した地域の埋蔵量へと傾いており、原材料数量から強靭性への戦略的転換を示しています。
骨材産業リーダー
HOLCIM
CRH
Heidelberg Materials AG
Cemex S.A.B DE C.V.
Vulcan Materials Company
- *免責事項:主要選手の並び順不同
骨材市場
- Breedon Group plc
- Buzzi S.p.A.
- Cemex S.A.B DE C.V.
- China Resources Building Materials Technology Holdings
- CRH
- Eurocem Limited
- Heidelberg Materials AG
- HOLCIM
- Luck Stone
- Martin Marietta Materials
- Quikrete Holdings, Inc.
- Rogers Group Inc.
- Vulcan Materials Company

市場機会と将来展望
機会は、購買者や規制当局が追跡可能性および環境報告を厳格化する分野、また供給制約が天然砂からの代替を促す分野に集中している。欧州連合では、改正建設製品規則(EU)2024/3110が2026年1月に完全適用となり、性能宣言書には地球温暖化係数(Global Warming Potential)やバイオベース含有率などの特定の環境データを含めることが求められるようになった。これにより、入札に向けて検証済みの環境データセットを提供できる骨材供給業者の価値が高まる。同時に、欧州委員会が2026年7月に設定したデジタルプロダクトパスポート登録制度の整備期限は具体的なマイルストーンを追加し、出荷全体にわたって製品識別子をEPDおよび性能情報と結び付けられる生産者および流通業者にとって有利となる。
循環型骨材や特殊・高性能用途の分野にも新たな余地が広がっている。アジア太平洋地域の一部における河砂の取締強化は、すでに人工砂や再生代替品を主流のコンクリート供給に押し上げており、北米および欧州における新規採石場の許認可上の摩擦は、都市部の再生ハブと解体現場付近の移動式破砕の戦略的重要性を高めている。従来型建設を超えて、洋上風力発電の基礎構造やSMR関連の放射線遮蔽(バライトまたはマグネタイト)は、密度、鉱物組成、均一な粒度を証明できる事業者にとって、より高マージンの道を生み出している。供給側の競争は、骨材を下流のソリューションに結び付ける統合型サービスを拡大する大手建材グループ、例えばラテンアメリカ全域でのHolcimの取引や、北米のインフラ関連建材における規模拡大を追求するCRHの動きによって、さらに形成されており、単独の量的販売から、まとめた供給とサービスモデルへの移行を強めている。
Recent Industry Developments in 骨材市場
- 2026年6月:CRHは、Arcosa, Inc.の全株式(100%)を85億米ドルで取得する契約を締結し、米国を中心とする建材および重要インフラ製品のプラットフォームを追加した。この取引により、骨材からインフラ供給チェーンへの下流での取り込み機会が強化され、公共事業主導の需要へのCRHの露出が高まる。完了は承認を条件とし、2027年第1四半期を予定している。
- 2024年11月:Summit Materials, Inc.は、Quikrete Holdings, Inc.により、負債を含めて115億米ドルで取得されるという最終契約を締結した。この統合により、骨材とセメントおよび生コンクリート事業が単一の所有者のもとで結び付けられ、社内供給の安全性の向上とコンクリートバリューチェーン全体での価格調整の連携が支援される。
- 2024年7月:Heidelberg Materials AGは、フィラデルフィア圏市場における大手独立系骨材・アスファルト製造業者であるHighway Materials, Inc.を取得する最終購入契約を発表した。この資産パッケージには、4つの砕石採石場、9つのホットミックスアスファルトプラント、2つのクリーンフィル事業、コンクリート再生施設、および建設サービス事業が含まれ、米国の主要都市圏における Heidelberg Materials の垂直統合型フットプリントが拡大する。


骨材市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、砂、砂利、砕石、スラグ、および類似の材料を含む、建設および関連用途向けに供給されるバルク骨材を対象とし、コンクリート、アスファルト、現場作業での使用のために処理・販売される。
対象範囲の除外:セメント、アスファルトバインダー、生コンクリート、および下流の建設サービスは、これらの活動の中で骨材が使用される場合であっても除外される。
セグメンテーション概要
- 骨材タイプ別
- 砂
- 砂利
- 砕石
- スラグ
- その他の骨材タイプ(リサイクル、人工など)
- 用途別
- 建設
- 建築物
- 鉄道
- 道路
- その他
- 断熱材
- その他の用途
- 建設
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、骨材の需要背景を構築し、それを公共の建設・インフラ指標に結び付けることから始まる。使用される資料には、建設出力に関する国家統計局、道路・鉄道プログラムに関する運輸・公共事業省、採石および鉱物生産の系列に関する地質調査機関などが含まれる。
関連する場合には、石材および砂の分類における国境を越えた移動に関する税関・貿易統計ポータルも参照し、消費パターンや規格を公表する建材協会も参照する。企業の年次報告書、投資家向け説明資料、および信頼できる報道は、供給能力の追加、プラント稼働率に関するコメント、価格動向を大まかに理解するために使用される。一部では、企業財務および業界インテリジェンスの有料サブスクリプション、および輸出入出荷レベルのデータベースを使用して、報告された量と貿易信号を相互確認する。これらのデスクソースは網羅的なものではなく例示的なものであり、データ収集、検証、および明確化のために他の公開資料も使用されている。
一次インタビューおよび調査
一次情報は、採石場運営者、骨材処理業者、流通業者、請負業者、消費と配送パターンを追跡する事業側の購買者との一次インタビューおよび調査から得られる。これはグローバル市場であるため、現地調査はAPAC、EMEA、アメリカ地域を対象とし、量の前提、地域ミックスの変化、許認可、運搬距離、季節的な需要変動といった実務上の制約を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):12% | APAC:38% |
| ミドルティア:45% | 部門・機能責任者:32% | EMEA:35% |
| 小規模プレーヤー:20% | マネージャー:56% | アメリカ地域:27% |
市場規模算定と予測
市場規模算定は主にトップダウン方式で行われ、建設活動およびインフラ整備が骨材需要に変換され、その後、一般的な材料強度とミックスの前提を用いてトン数に変換される。この方法で需要プールが形成された後、最終的な市場合計は地域ごとの建設サイクル、および砂、砂利、砕石、その他材料の分割によってフィルタリングされる。
モデルの妥当性を保つため、主要国におけるサンプル採石場能力の集計、出荷量に関するチャネルチェック、暗示される価値水準が妥当かどうかを確認するための一般的なトン当たり価格帯を用いた妥当性チェックなど、選択的なボトムアップ的近似値によって出力を裏付けている。この市場で重要な入力要素には、住宅および非住宅の着工件数、追加または改修された道路キロメートル数、コンクリートへの取り込みの代理指標としてのセメントおよび生コンクリート生産量、採石許認可の活動状況、供給範囲を制限する一般的な運搬距離の経済性が含まれる。予測は、建設支出見通しおよびインフラパイプラインのタイミングに関連付けたシナリオ分析を用いて作成され、その後、回答者が稼働率、許認可の遅延、および一部地域における再生・人工骨材への代替について期待する内容に基づいて調整される。小規模な国においてボトムアップ信号が欠けている場合は、類似の建設集約度を持つ市場の比率が適用され、検証時に見直される。
データ検証と更新サイクル
検証は、結果を確定する前に、建設出力の成長、インフラ予算の執行、採石生産動向などの独立した信号に対してモデルを照合することで行われる。大きな差異が生じた場合は、前提の再検討が行われ、そのギャップが価格設定、材料ミックス、または一時的な政策変更に関連している場合には、フォローアップの通話が実施される。
複数段階のアナリストレビューが用いられ、論理、計算、単位が地域と年度を通じて一貫していることが確認される。本レポートは毎年更新され、重大な事象(例えば、大規模な景気刺激策、砂採取に対する新たな規制、燃料・輸送コストの急激な変化)が発生した場合には、中間更新が行われる。提供前には最終確認が完了し、クライアントには提供時点で最も最新の見解が提供される。
Mordor Intelligenceの骨材市場規模と他の公表推計との比較
骨材の公表市場規模は、基礎となる測定単位が常に同じでないこと、また対象となる製品範囲が天然、再生、人工材料の間で変動しうることから、しばしば異なる値となる。タイミングも重要であり、建設サイクルや通貨の前提が、需要の傾向が類似していても報告される合計値を変化させる可能性がある。
この表が示す大きな差異は、主に本調査が量重視(トンベース)であり、対象範囲を骨材そのものに集中させているのに対し、他のいくつかの資料は価格設定の前提を含む収益価値を公表しており、輸送条件によって地域ごとに大きく変動する可能性があるためである。差異はまた、スラグや再生材料の含有量が完全に計上されているかどうか、路盤材とコンクリート用途がどのようにマッピングされているか、最新の建設パイプライン更新が反映されているかどうかによっても生じる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 62.14 B (2026) | |
| 業界出版社A | USD 569.40 B (2024) | 米ドル価値で報告されており、価格設定、輸送、インフレの影響を含む可能性があり、また地域によって再生材料や近接材料の扱いが異なる場合がある。 |
| グローバル出版社B | USD 455.86 B (2024) | 2024年を基準年とする価値ベースの規模算定であり、収益の構築は、想定される平均販売価格の推移や、粗粒・細粒分がどのように価格設定され統合されるかによって変動する可能性がある。 |
比較から明らかなように、単位の選択と対象範囲の前提が差異を説明する主な要因となっており、Mordor Intelligenceのモデルでは、主要な骨材カテゴリーの市場規模がトンで算定されており、価格の一時的な急騰が収益数値を押し上げる際に合計値が過大評価されることを回避している。建設活動に結び付けられた明確な需要指標と、供給能力および貿易信号に対する繰り返しの相互確認により、この推計は追跡可能性を保ち、毎年同じ手順で再現することができる。


レポートで回答される主要な質問
世界の骨材市場は2031年までに何トンに達するか?
予測によると、2031年までに842億3,000万トンに達し、2026年の621億4,000万トンから6.27%のCAGRを反映している。
現在、骨材需要に最も貢献している地域はどこか?
アジア太平洋地域は2025年の世界総量の52.60%を占め、最も成長の速い地域でありけている。
骨材産業における砂セグメントの規模はどの程度か?
砂は2025年の骨材市場シェアの40.69%を占め、単一カテゴリーとして最大のシェアを持つ。
リサイクル骨材の採用拡大を支えるトレンドは何か?
砂採掘規制の強化と循環経済目標が、リサイクル・製造代替品に対して2031年までに7.90%のCAGRをもたらすと予測されている。
燃料価格は骨材サプライヤーにどのような影響を与えているか?
ディーゼル価格の変動により納入コストが増加するため、垂直統合型生産者は燃料をヘッジし、マージン保護のために電動運搬トラックの試験導入を進めている。
建設以外で最も急速に成長しているアプリケーションはどれか?
洋上風力発電と原子力シールドは、重量石材の需要により、その他のアプリケーションを2031年までに7.82%のCAGRへと押し上げている。
最終更新日:



