
耐摩耗コーティング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| Growth Rate | 4.94 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる耐摩耗コーティング市場分析
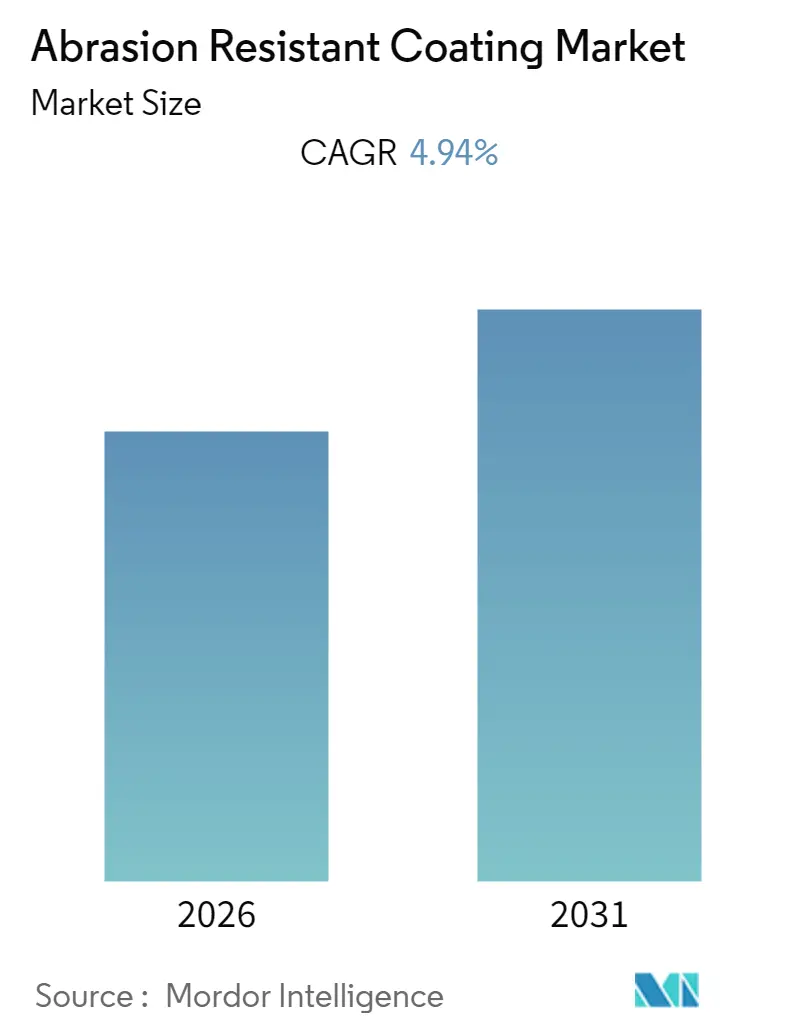
2026年の耐摩耗コーティング市場規模は2025年の値から成長し、2031年の予測値に向けて、2026年から2031年にかけてCAGR 4.94%で拡大すると推定されています。
- 再生可能エネルギー源の採用拡大により、市場成長にさまざまな機会がもたらされる可能性があります。
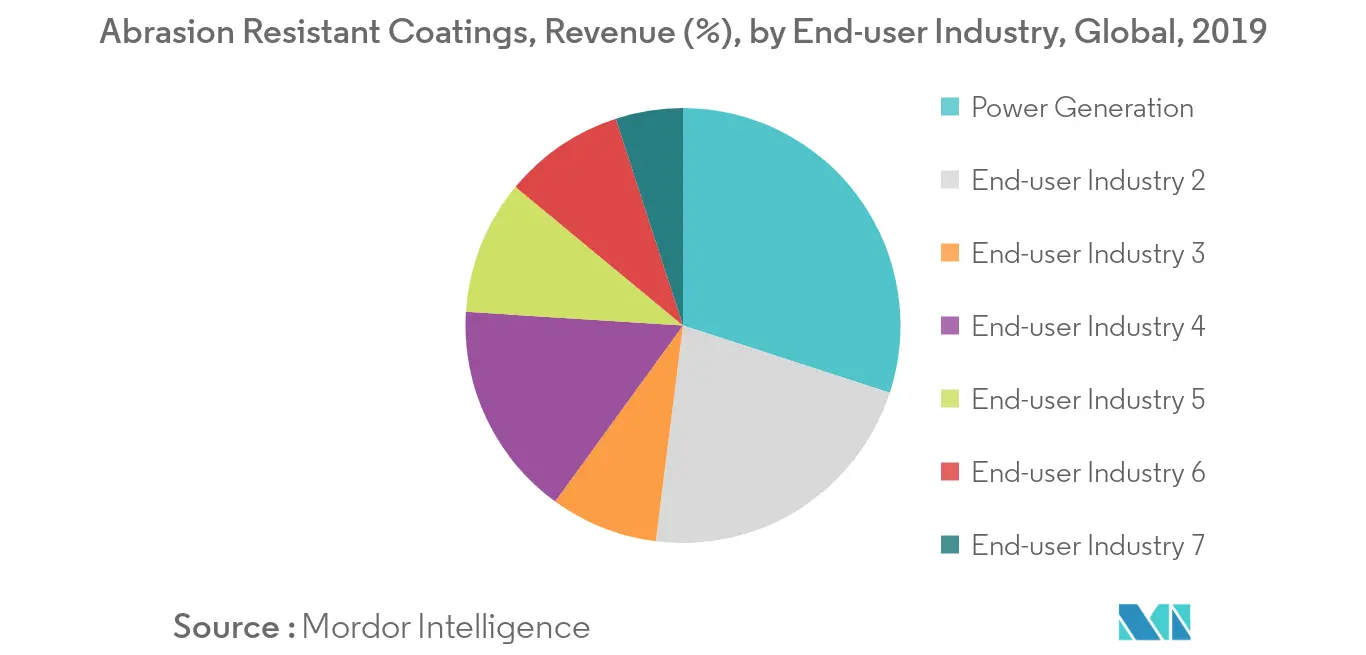
- エンドユーザー産業別では、高温ポリマー系コーティングへの需要と人気の高まりにより、発電セグメントが市場を支配すると予想されており、これが発電産業における世界の耐摩耗コーティング市場の成長を促進しています。
- アジア太平洋地域は、中国やインドなどの国々からの最大消費量により、世界市場を支配しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
世界の耐摩耗コーティング市場のトレンドとインサイト
発電産業からの需要増加
- 発電エンドユース産業において、耐摩耗コーティングは風力タービンブレード、コンクリート製冷却塔、バルブ、格納容器、原子力部品、発電機、ダム構造物、タービンなどの用途に使用されています。この産業における耐摩耗コーティングの使用は、主に気象条件に耐えるためのものです。
- 風力エネルギー産業では、フッ素ポリマー系耐摩耗コーティングが風力ブレードに使用されており、従来の塗料やゲルコートと比較してブレードの稼働寿命を20年延長します。UV安定性を向上させ、汚れの付着を最小限に抑え、優れた耐摩耗性と低反射率を提供します。
- コーティングは主に表面摩耗を低減または排除するために使用され、特に潤滑剤が適さない用途領域において重要です。例えば、潤滑剤やグリースは高温環境や放射性環境、また稼働時間が長い場所では使用できません。コーティングは製品の寿命を延ばすことを主な目的として設計されています。
- 腐食に加え、これらのコーティングは摩耗や損耗にも耐性があります。これにより、製品の信頼性が最大5年間向上します。さらに、世界中での上流・下流産業の拡大、掘削機器やパイプラインへのコーティングの必要性の高まり、脆弱な環境における製品性能向上の必要性も市場成長を促進すると予想されています。
- 上記のすべての要因により、耐摩耗コーティング市場は予測期間中に急速に成長すると予想されています。
アジア太平洋地域が市場を支配
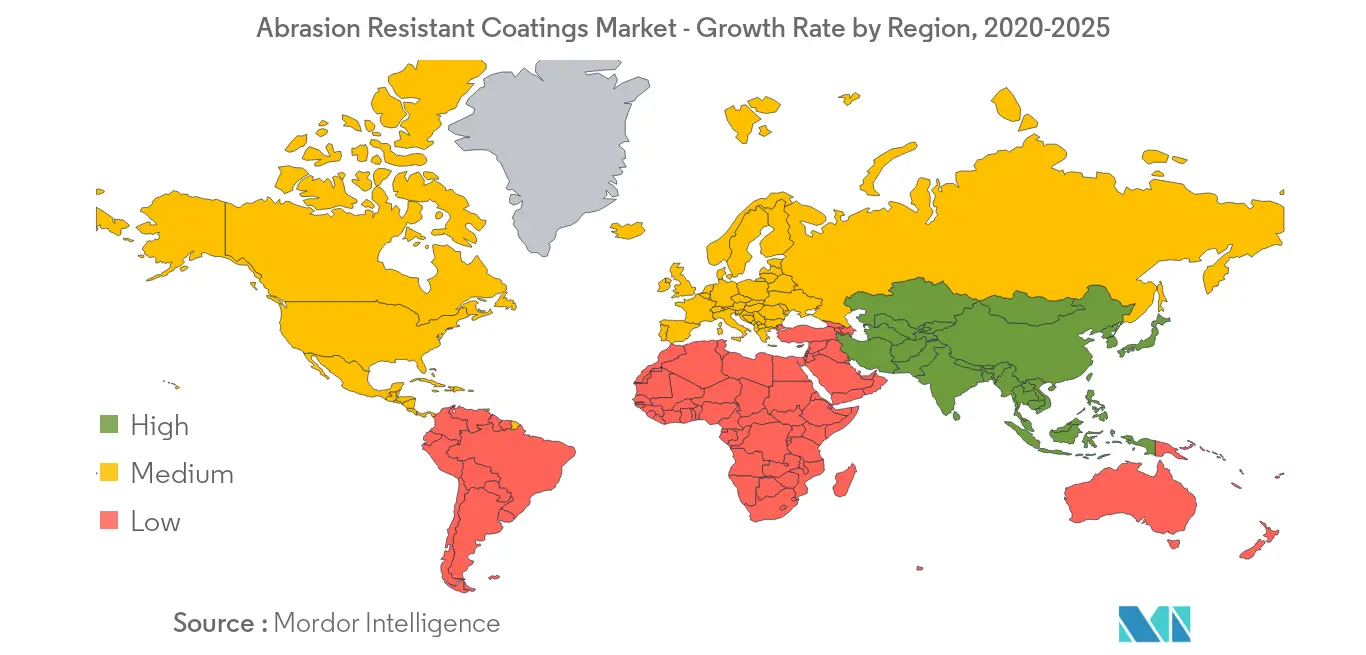
- アジア太平洋地域は、最も急成長する耐摩耗コーティング市場の地域となる見込みです。同地域における発電産業の成長ポテンシャルの高さが、耐摩耗コーティング市場の需要を押し上げています。
- 「中国製造2025」計画のもと、中国は2025年までに国内市場に10%以上の国産商用航空機を供給することが期待されています。これにより、予測期間中の耐摩耗コーティング市場への需要が促進されると予想されます。
- 建設産業はインドで2番目に大きな産業であり、2019年には約8%の活発な生産高で有望な成長を示しました。インドの建設産業は予測期間末までに世界第3位の市場として台頭すると予測されています。バーラトマーラ計画、UDAN、AMRUTなどの政府施策が主要な成長ドライバーとなり、このセグメントは2023年までに約7,000億米ドルの規模に達すると推定されています。急成長する建設産業は、予測期間中にインドにおける当該市場の需要を促進すると予想されます。
- 防衛セクターへの投資増加と造船会社による再編努力も、同地域の耐摩耗コーティング市場を牽引するその他の要因です。
- 上記の要因に加え、政府の支援も相まって、予測期間中の耐摩耗コーティング市場への需要増加に貢献しています。
規制環境
VOC排出規制および化学物質規制への準拠は、海洋、輸送、産業インフラなどの最終用途産業における耐摩耗性コーティング製剤および施工方法に引き続き影響を与えている。米国では、EPAが2025年1月にクリーンエア法に基づき、エアロゾルコーティングに関する国家揮発性有機化合物排出基準を改正し、メンテナンスおよび特殊用途で使用されるVOC規制コーティングシステムへの準拠要件を強化した。
性能要件および化学物質管理要件は、規格や国際規則によっても強化されている。国際海事機関(IMO)は2024年5月に決議MSC.557(108)を採択し、海水バラストタンク用保護コーティングの性能基準を改正した。この改正は2026年1月1日から適用され、海洋環境における耐摩耗性・耐食性保護コーティングに関連する。化学物質報告に関しては、米国EPAがTSCA(有害物質規制法)に基づく最終措置を実施し、データおよびコンプライアンスの業務フローに影響を与えている。2026年4月には、PFAS報告規則の提出期間を2027年1月31日開始とすることを定め、2026年5月には、特定物質を対象としたTSCA重要新規用途規則(Significant New Use Rules)を2026年7月21日発効で発出し、一部のコーティング用化学組成に対する追跡可能性およびサプライヤー宣言要件を強化した。
バリューチェーン分析
耐摩耗性コーティングのバリューチェーンは、エポキシ、ポリウレタン、フッ素ポリマー、ポリエステル樹脂、セラミックおよび炭化物系粉末、顔料(酸化チタンを含む)、溶剤、機能性添加剤といった上流の原料および機能性インプットから始まる。これらの材料は、配合業者およびメーカー(例:Akzo Nobel N.V.、PPG Industries、The Sherwin-Williams Company、Arkema Group、Jotun)に渡り、次に直接産業チャネルおよび認定販売業者を通じた流通に進み、最終的に液体、粉体、または熱溶射プロセスを用いる施工業者に渡って、石油・ガス、海洋、発電、輸送、鉱業、建設の各分野の最終ユーザーに届けられる。
資格認定および検証はミッドストリームにおける重要な工程であり、ASTM D4060やEN ISO 7784-3といった広く使用される耐摩耗性・耐久性試験方法、およびAMPPなどの団体が支援する業界標準・実務によって性能が検証されるのが一般的である。このチェーンは、特にエポキシ樹脂、溶剤、顔料における原材料価格の変動や供給制約にも影響を受けやすく、これにより調達方針が交渉価格や緊密なサプライヤー関係へと移行する場合があり、高性能製剤における在庫配置とマルチソーシングの重要性が高まっている。
競合環境
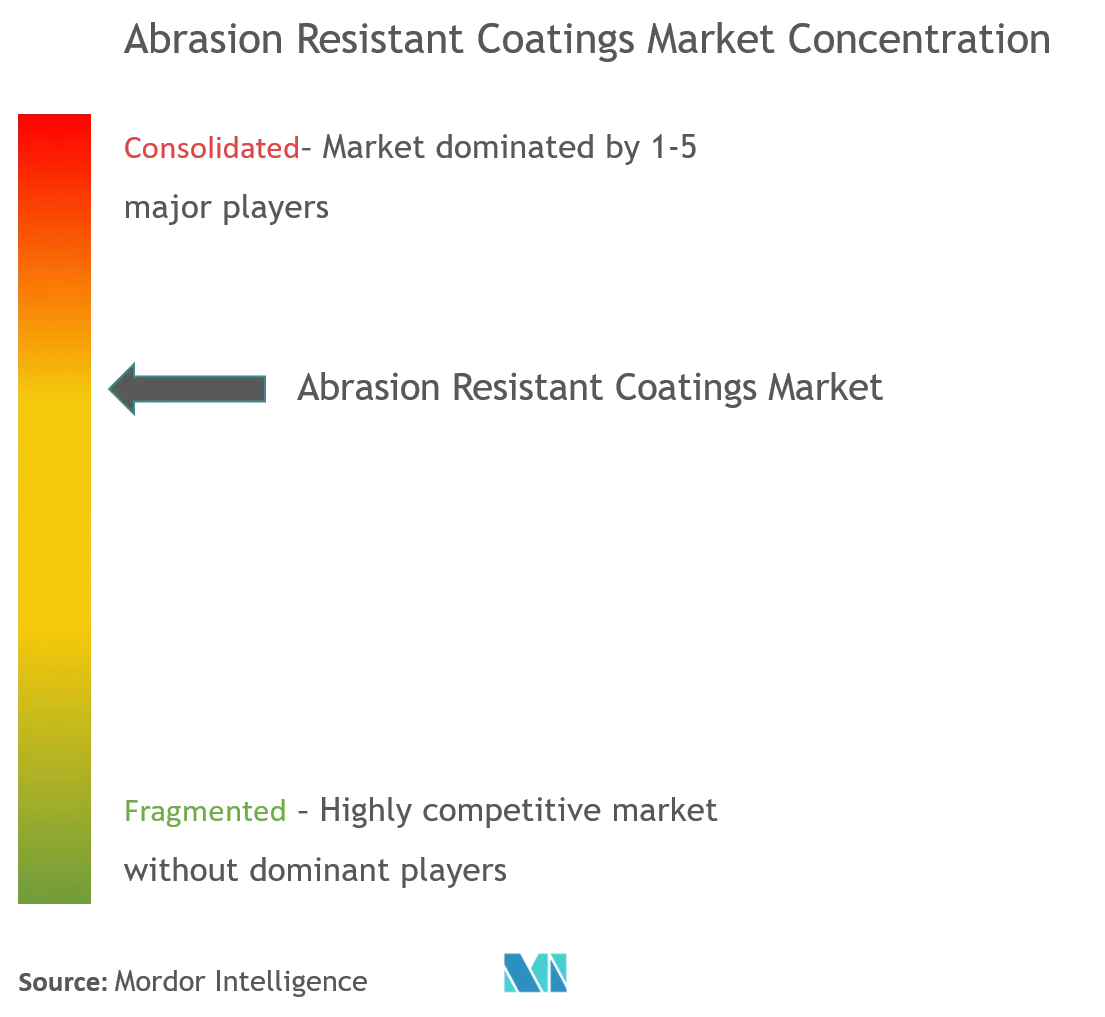
耐摩耗コーティング市場は、少数の主要プレーヤーが市場の大部分を支配する部分的に統合された性質を持っています。主要企業には、Akzo Nobel N.V.、Saint-Gobain Performance Plastics(Saint-Gobain)、Arkema Group、Jotun、The Sherwin-Williams Companyなどがあります。
耐摩耗コーティング産業のリーダー企業
Arkema Group
The Sherwin-Williams Company
Jotun
Saint-Gobain Performance Plastics (Saint-Gobain)
Akzo Nobel N.V.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
再生可能エネルギーおよび発電関連資産は、大型でメンテナンス負荷の高い表面におけるUV暴露、風化、浸食にも対応する耐摩耗性システムに機会を創出している。本レポートでは、風力タービンブレードなどの発電関連部品が主要な適用分野として挙げられており、従来の塗料やゲルコートに比べて耐久性を向上させるためにブレードに使用されるフッ素ポリマー系システムが含まれ、厳しい環境下での長寿命運用を支えている。
高性能インプットに関する製剤および生産能力への投資も、機会の一つの分野である。特に、コーティングが機械的耐摩耗性とVOCおよび特定物質に関する規制強化とのバランスを取る必要がある領域において重要である。2026年3月、Arkemaは中国の常熟拠点においてKynar PVDF生産能力を20%拡大すると発表し(2028年稼働開始予定)、さらにケンタッキー州カルバートシティの拠点においても2026年第2四半期から追加の生産能力増強を行うとしており、フッ素ポリマー系コーティングシステムの供給選択肢を拡大している。2026年4月には、Nouryonが中国広州においてLevasilコロイダルシリカの生産能力を触媒用途および高性能コーティング用途向けに拡大し、産業用コーティング製剤における耐摩耗性・耐久性能を高めるために使用される機能性充填剤・添加剤の供給拡大を支えている。
最近の業界動向
- 2026年3月:AkzoNobelは新造フェリー3隻向けに船舶用コーティングを供給していることを発表し、車両デッキの耐摩耗性・耐食性保護のためにInterzone 954GFを使用することを含む。この契約は、機械的摩耗と化学的暴露が重なる海洋環境において高耐久性保護システムへの需要が継続していることを示している。
- 2025年1月:ISOは旅客用鉄道車両のコーティングに関するISO 9466:2025を発行し、施工プロセスおよび受入基準を含めた。この改訂は、耐摩耗性が重要となる輸送車両におけるコーティング性能の資格認定および検査要件のより標準化された運用を支える。
- 2024年5月:国際海事機関(IMO)は決議MSC.557(108)を採択し、海水バラストタンク用保護コーティングの性能基準を改正した。適用は2026年1月1日からとなる。このスケジュールにより、船主、造船所、コーティングサプライヤーは、海洋用保護コーティングに関する改訂基準に製品承認および施工方法を適合させる必要がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、耐摩耗性コーティング市場は、産業およびインフラ環境における資産の摩擦、摺動、衝撃、粒子浸食による摩耗を低減することを主な目的として選定されるコーティング材料から得られる収益として定義される。
対象範囲の除外事項:コーティングシステムとして販売されない表面硬化処理やめっき、および耐摩耗性が購入要件でない装飾用塗料は除外する。
セグメンテーション概要
- タイプ
- 金属/セラミックコーティング
- 炭化物コーティング
- 酸化物コーティング
- 窒化物コーティング
- その他
- ポリマーコーティング
- ポリエステル
- フッ素ポリマー
- エポキシ
- ポリウレタン
- その他
- 金属/セラミックコーティング
- エンドユーザー産業
- 石油・ガス
- 海洋
- 発電
- 輸送
- 鉱業
- 建設
- その他
- 地域
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、実際の設備において摩耗がどこで発生し、コーティングがどこで規定されているかを特定することから始まる。これにより、後続のインタビューを適切な用途事例に集中させることができる。一般的に参照する公的情報源としては、USGS(鉱物・鉱業活動)、米国EIA(石油・ガス活動指標)、国際エネルギー機関(発電動向)、UN Comtrade(関連化学品・コーティング原料の貿易フロー)、および仕様言語に影響を与える試験方法に関するASTMまたはISOの発行物が挙げられる。
企業の年次報告書、投資家向け資料、技術データシートは、製品の位置付け、一般的な施工方法、樹脂・充填剤コストに応じた価格変動の傾向を把握するために使用する。クロスチェックのためには、企業財務およびインテリジェンスに関する有料サブスクリプション、また新しい耐摩耗性化学組成への関心の動向を追跡するための特許データベースも利用する。上記に挙げた情報源は網羅的なものではなく、データ収集、検証、明確化の過程で他の公開情報源やデータセットも使用した。
一次インタビューおよび調査
一次調査は、広範な需要指標を、最終用途別・地域別のコーティング特有の需要へと変換するために用いられ、また、デスクリサーチでは確認できない前提を検証するためにも用いられる。コーティング配合業者、施工業者、流通業者、および最終用途産業の調達・メンテナンス担当チームに聞き取りを行い、APAC、EMEA、アメリカ地域全体で回答を均衡させることで、地域ごとの事業環境が反映されるようにしている。これらの議論はまた、入札条件において何が耐摩耗性として数えられるか、環境によって再塗装サイクルがどのように変化するか、仕様が厳格化した際に価格がどのように動くかを確認するのにも役立つ。
一次調査対象者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:38% | 経営幹部(CXO):16% | APAC: 48% |
| 中堅企業:45% | 機能・部門責任者:40% | EMEA:34% |
| 小規模企業:17% | マネージャー:44% | アメリカ:18% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップを組み合わせて構築されており、産業活動指標を対応可能なコーティング需要プールに変換し、その後コーティングの構成比や支出前提を適用して収益額を導出する。耐摩耗性コーティングについては、モデルは主に鉱業生産量および資本支出サイクル、石油・ガスのスループットおよびメンテナンス頻度、海洋・港湾資産の維持管理、発電所のメンテナンススケジュール、より高い耐摩耗仕様への資産移行比率などの変数によって左右される。その上で、典型的な再塗装間隔および、ポリマー系と金属・セラミック系システムの比率を適用し、需要が過大評価されないようにしている。
これらの合計値は、サンプル抽出したキログラム当たりまたはリットル当たりの価格帯を高摩耗資産における推定消費量に乗じるなど、選択的なボトムアップ近似によって裏付けられる。ギャップを特定するために、施工業者および流通業者とのチャネルチェックも実施する。小規模な地域サプライヤーが明確な収益構成を報告していない場合は、生産能力の指標、カタログから得られる製品構成の手掛かり、インタビューに基づく比率レンジを用いてギャップを補い、その結果を需要プールに正規化する。
予測にあたっては、短期的な傾向の平滑化を組み合わせたシナリオ分析を用いる。これは、鉱業、海洋、エネルギー分野でメンテナンス支出が同一年内でも異なる動きを示すことがあるためである。基本シナリオは、予想される産業生産量、資本支出の方向性、仕様の厳格化を組み合わせたものであり、再塗装サイクルや価格推移といった前提が各主要地域において現実的であるかどうかについて専門家によるレビューを経て調整される。
データ検証および更新サイクル
検証は複数のチェックを通じて行われ、最終数値が実世界の指標と整合するようにしている。産業生産の方向性、エネルギー・鉱業活動の傾向、仕様採用に影響を与える公表されたコーティング性能に関する主張といった独立した指標と比較して結果を検証する。異常値については承認前にレビューを行う。インタビューにおいて、メンテナンス支出の変化や高摩耗分野における新たな規制仕様といった大きな変化が示唆された場合は、情報源に再度連絡を取り、前提を調整する。
レポートは年次で更新され、原材料価格の急激な変動や鉱業・石油ガス分野における大規模な資本支出の遅延など、市場の方向性を変える可能性のある重大な事象が発生した場合には、中間更新も行う。提供前には、最新の入手可能なデータに沿った最新の見解をクライアントが得られるよう、アナリストによる最終確認を実施する。
Mordor Intelligenceの耐摩耗性コーティング市場規模と他社発表推計値の比較
耐摩耗性コーティングの公表市場規模が大きく異なることがあるのは、各発行元が耐摩耗保護として何を数え、どこに適用されるかを異なる基準で線引きしているためである。価格および数量に関する前提も、それぞれ異なる時期に更新されている。
また、一部の調査では、耐摩耗性主導のメンテナンス需要に紐づけるのではなく、広範な保護コーティング需要を出発点として小さな割合を適用する手法を取っており、これも差異の要因となる。よく見られるギャップの要因は、汎用保護コーティング、フロアコーティング、または耐摩耗性能を目的として選定されるわけではない防食専用ライニングといった隣接カテゴリーへの対象範囲拡大である。一部の予測は、積極的な価格上昇や楽観的な産業成長の前提に依拠しており、これにより見出し値が急速に押し上げられる場合がある。また、めっきや表面処理の収益を組み込み、その合計値として報告している推計もある。Mordor Intelligenceでは、対象を摩耗低減を目的として規定されたコーティングシステムに限定し、再塗装サイクルおよび最終用途活動の確認を用いて、再現可能な需要プールに紐づいた合計値を維持している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.30 B (2026) | |
| 業界調査発行元A | USD 14.20 B (2025) | 複数の適用技術や隣接する耐摩耗保護処理を取り込む可能性のある、より広範な定義を用いており、また、最終用途別の再塗装サイクルの規律を明確に示さないまま、より高い2025年基準値から出発している。 |
| 業界調査発行元B | USD 12.30 B (2026) | 広範な技術および基材リストを対象とし、10年間という長期の成長期間を重視しており、中間的な需要確認が限られている場合、産業資本支出や価格に関する成長前提を増幅させる可能性がある。 |
公表値の差異は、主に何が耐摩耗保護として含まれるか、また価格や産業活動がどの程度強く変動すると想定されているかによって説明される。市場規模算定の各段階を、摩耗主導のメンテナンス指標、典型的な再塗装挙動、最終用途特有の需要シグナルに紐づけることで、状況が変化した際にも追跡しやすく再現しやすい推計を維持している。


レポートで回答される主要な質問
現在の耐摩耗コーティング市場の規模はどのくらいですか?
耐摩耗コーティング市場は、予測期間(2026年~2031年)中にCAGR 4.94%を記録すると予測されています
耐摩耗コーティング市場の主要プレーヤーは誰ですか?
Arkema Group、The Sherwin-Williams Company、Jotun、Saint-Gobain Performance Plastics(Saint-Gobain)、およびAkzo Nobel N.V.が耐摩耗コーティング市場で事業を展開している主要企業です。
耐摩耗コーティング市場で最も急成長している地域はどこですか?
欧州は予測期間(2026年~2031年)中に最も高いCAGRで成長すると推定されています。
耐摩耗コーティング市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋地域が耐摩耗コーティング市場で最大の市場シェアを占めています。
この耐摩耗コーティング市場レポートはどの年をカバーしていますか?
本レポートは、耐摩耗コーティング市場の過去の市場規模として2019年、2020年、2021年、2022年、2023年、2024年をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年の耐摩耗コーティング市場規模を予測しています。
最終更新日:



