
バイオサーファクタント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.18 十億米ドル |
| 市場規模 (2031) | 4.16 十億米ドル |
| 成長率 (2026 - 2031) | 5.52 % |
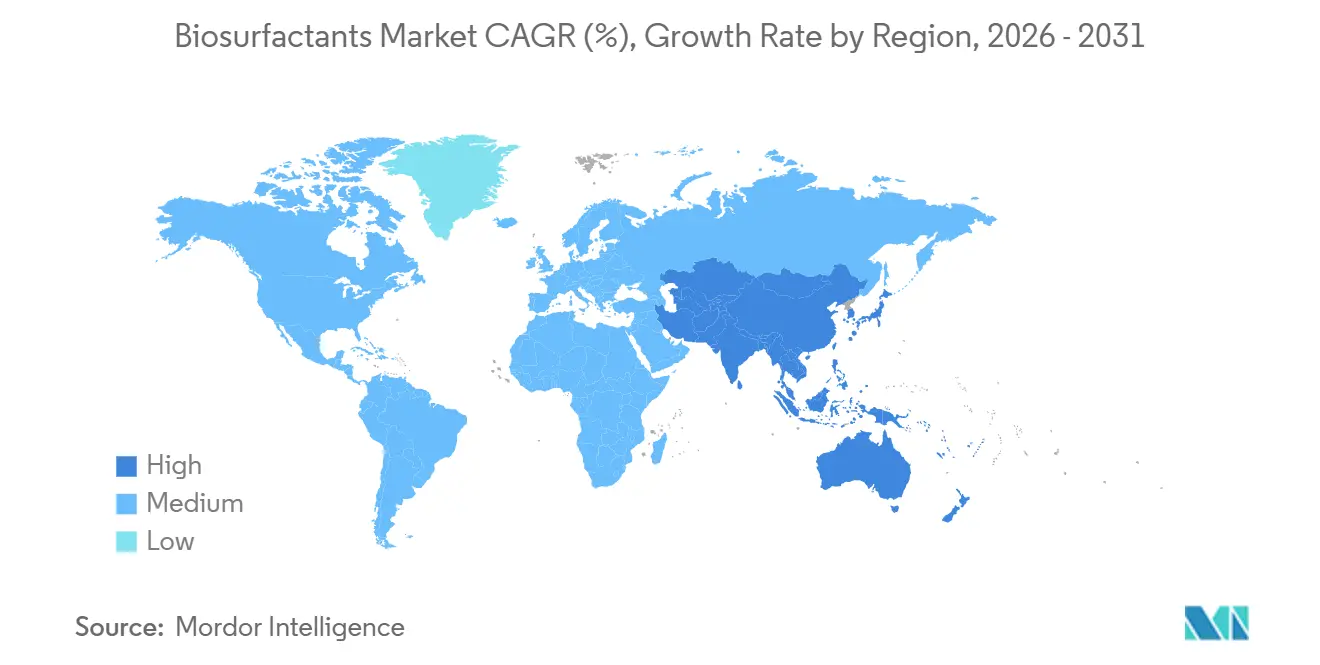
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
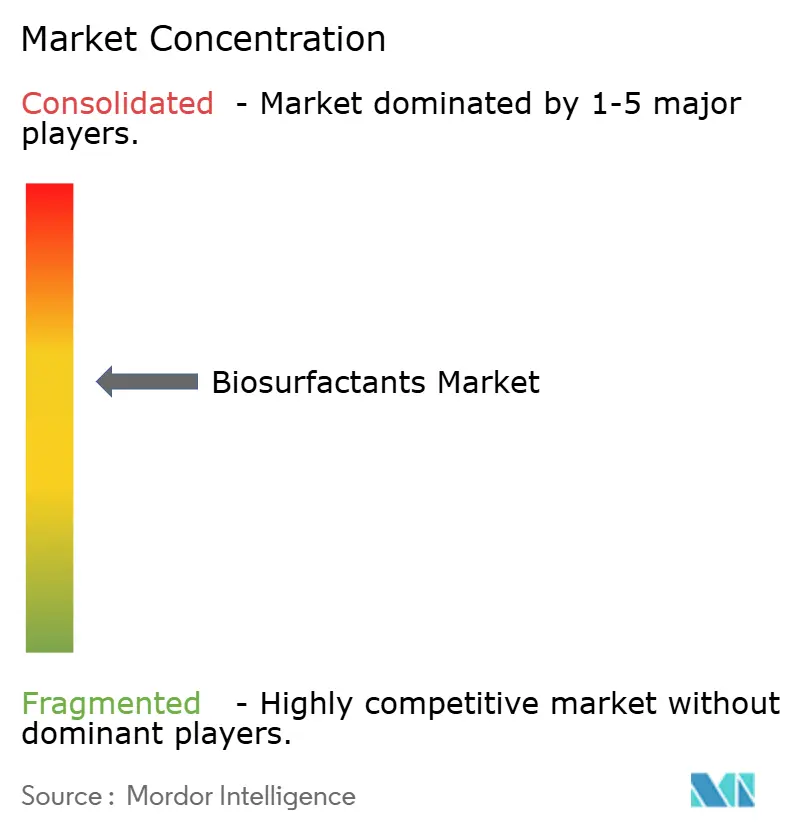
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオサーファクタント市場分析
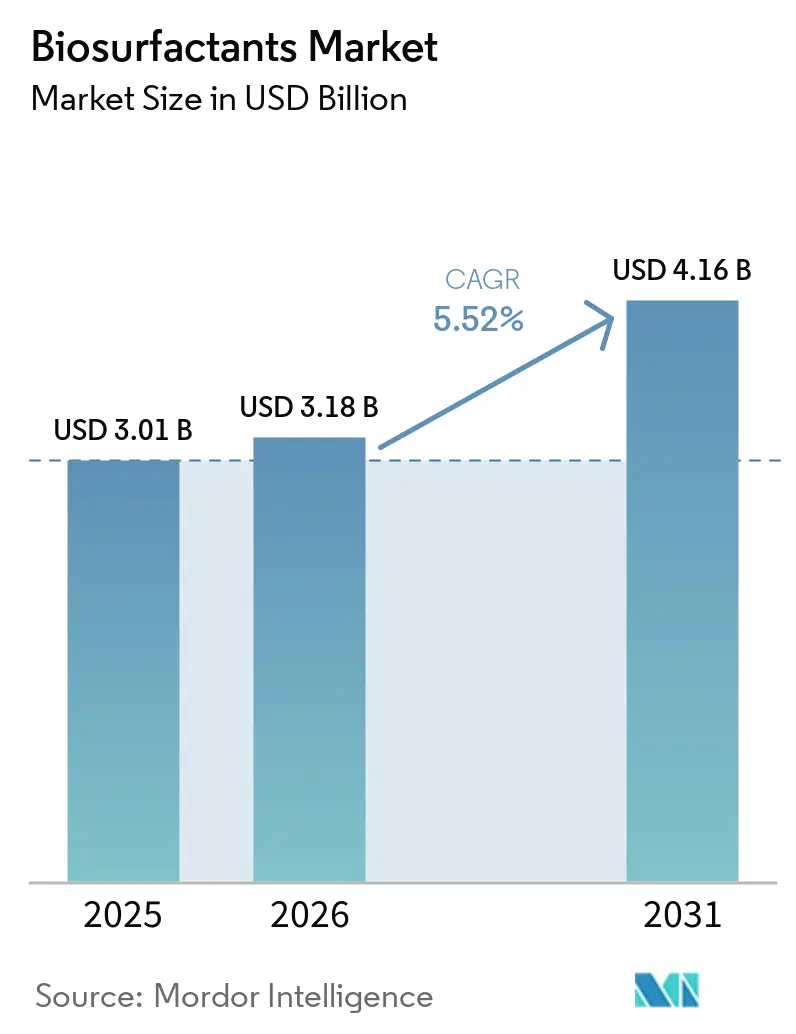
バイオサーファクタント市場規模は、2025年の30億1,000万米ドルから2026年には31億8,000万米ドルに増加し、2026年~2031年にかけてCAGR 5.52%で成長して2031年には41億6,000万米ドルに達する見込みです。2025年にはヨーロッパが世界販売の半分以上を占めました。これはREACH附属書XVIIが難生分解性界面活性剤に関する規制を強化し、迅速な代替を促したためです。Evonikのスロベンスカー・ルプチャ工場で達成されたコスト均等化の拡大により、石油系界面活性剤との歴史的な価格プレミアムが縮小し、洗剤・工業用洗浄剤の製剤業者が採用を拡大するよう促しました。ユニリーバが2028年までに全界面活性剤の半分を再生可能原料から調達するという公約を先頭に、FMCG(日用消費財)ブランドのコミットメントが長期的な引き取り契約を支えています。合成生物学的な菌株エンジニアリングにより、BASFのルートヴィヒスハーフェン工場でのソホロリピド収率が2倍となり、発酵サイクルが短縮され、調整された親水性・親油性バランス値を持つデザイナー分子への移行が加速しています。アジア太平洋地域のパーソナルケアブームは、特に中国、インド、急成長するASEANのeコマースチャネルにおいて、消費者が温和なグリコリピドを必要とする「クリーンビューティー」製品へとアップグレードするにつれ、数量成長のペースを設定しています。
主要レポートのポイント
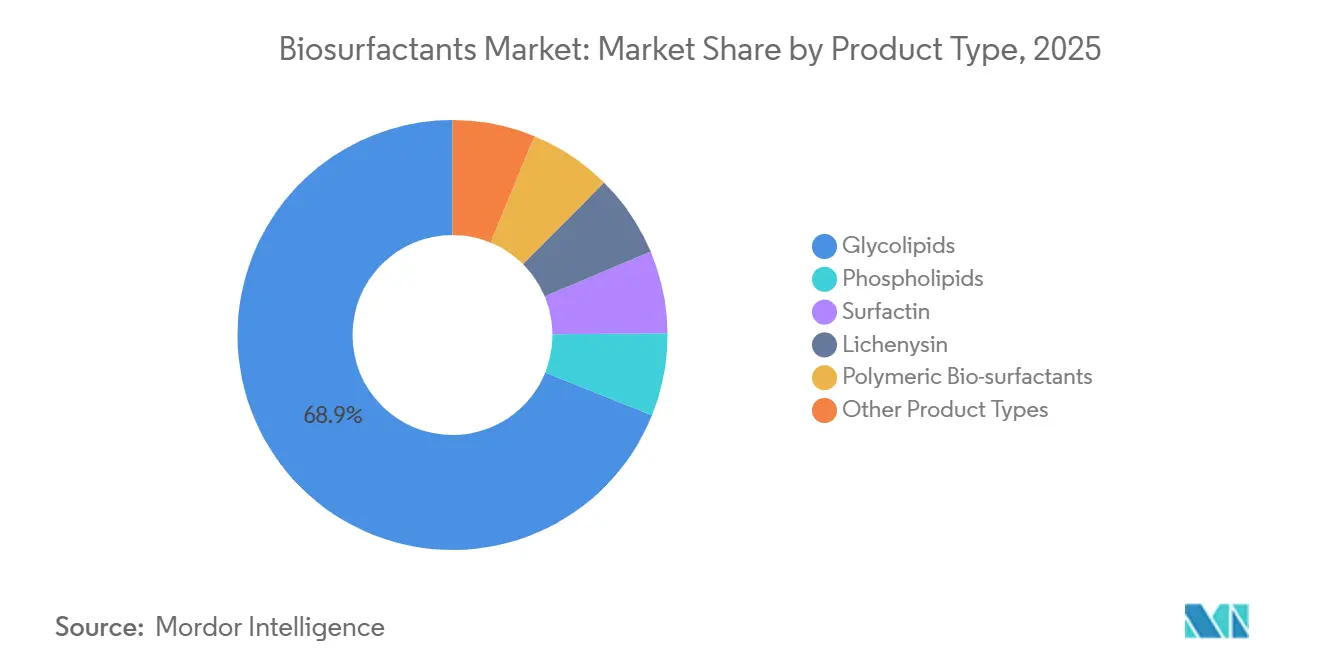
- 製品タイプ別では、グリコリピドが2025年に68.91%の収益シェアでトップとなり、同セグメントは2031年にかけてCAGR 5.81%でも前進しています。
- 原料別では、植物油が2025年のバイオサーファクタント市場シェアの41.17%を占め、産業廃棄グリセロールは2031年にかけてCAGR 7.62%で拡大すると予測されています。
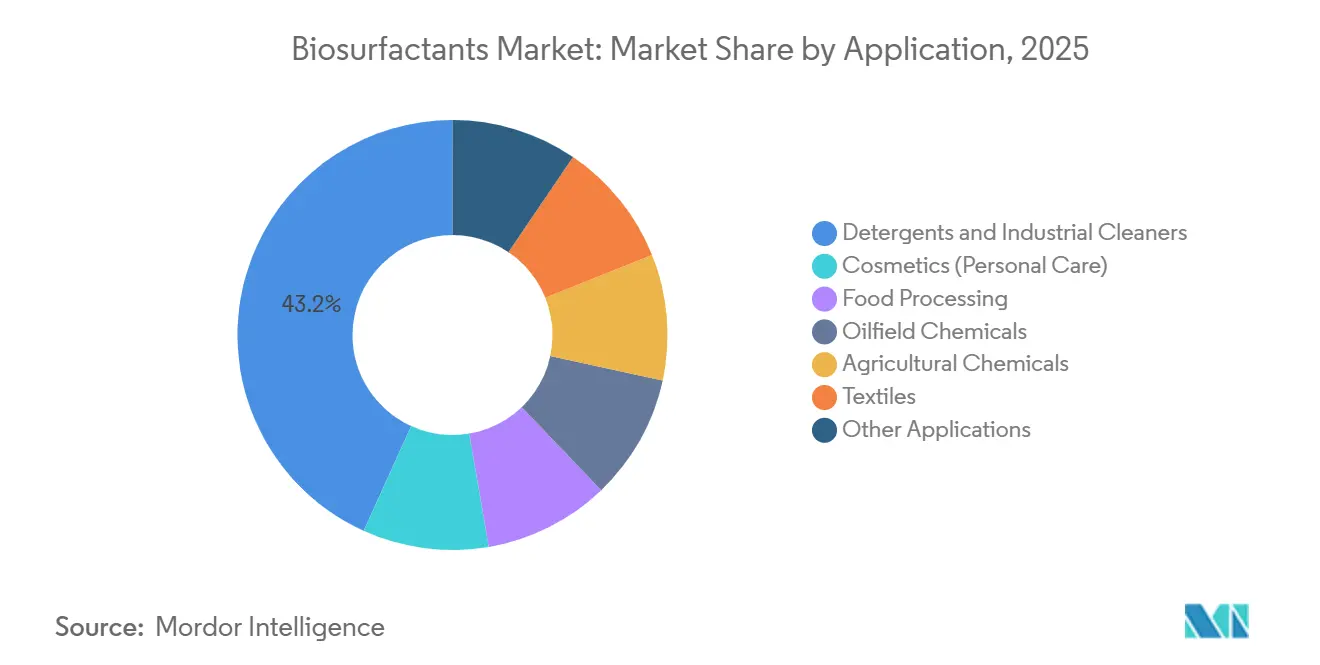
- 用途別では、洗剤・工業用洗浄剤が2025年のバイオサーファクタント市場規模の43.22%を占め、油田化学品が2031年にかけてCAGR 5.98%と最も速い成長率を記録しています。
- 地域別では、ヨーロッパが2025年に51.75%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 6.04%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア太平洋地域におけるパーソナルケア・化粧品需要の拡大 | +1.2% | アジア太平洋地域が中心、中東への波及 | 中期(2~4年) |
| 生分解性界面活性剤に関する規制の推進(EU、米国) | +1.4% | ヨーロッパおよび北米、ASEANへの採用拡大 | 長期(4年以上) |
| FMCG大手によるブランドレベルのサステナビリティコミットメント | +1.1% | グローバル、ヨーロッパおよび北米が主導 | 中期(2~4年) |
| 発酵スケールアップによるコスト曲線の低下 | +0.9% | グローバル、ヨーロッパおよび北米での早期利益 | 短期(2年以内) |
| 合成生物学が可能にする「デザイナー」バイオサーファクタント | +0.7% | 北米およびヨーロッパ、ボストン・バーゼルの研究開発拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域におけるパーソナルケア・化粧品需要の拡大
2025年、中国の化粧品支出は急増し、著しい水準に達しました。「クリーンビューティー」基準を満たすことに熱心な国内ブランドは、ソホロリピドを用いたクレンザーの再処方を開始しました。一方、インドでは、ヒンドゥスタン・ユニリーバのグリコリピド配合ハンドウォッシュが2025年10月の発売からわずか90日で市場シェアを獲得し、パーソナルケア販売が増加しました。韓国の規制当局は2025年2月にリーブオン化粧品へのラムノリピドの使用を承認しました。この動きにより、高い利益率を誇るプレミアムKビューティーセラムへの道が開かれました。日本の輸出業者はASEANからの需要増加を活用し、バイオサーファクタント配合製品を輸出しました。この輸出増加が2025年の地域トイレタリー販売を押し上げました。戦略的な動きとして、Crodaは2025年11月に上海で合弁事業を設立し、この急成長する消費者市場に対応するためのグリコリピド生産能力を確立しました。
生分解性界面活性剤に関する規制の推進(EU、米国)
家庭用製品は現在、REACH附属書XVIIの規定により、28日以内に60%の生分解を達成することが義務付けられている。ラムノリピドはこの要件を満たしているが、多くのエトキシレートは満たしていない。2025年3月、米国環境保護庁はラムノリピドおよびソホロリピドをセーファーチョイス成分リストに追加した[1]。この認定により、洗剤製品は棚ラベル上の優位性を得ることができ、購買意欲の向上につながる。2025年1月より、カリフォルニア州の洗浄製品知る権利法により、ブランドは成分を完全に開示することが義務付けられ、より明確な植物由来の名称への移行が促進される。一方、欧州でのPFAS段階的廃に向けた提案は、処方者をバイオベースのサーファクタントへと誘導し、フルオロサーファクタントへの依存を低減させている。これらの取り組みが相まって、景気後退期においても需要を下支えしている。
FMCG大手によるブランドレベルのサステナビリティコミットメント
プロクター・アンド・ギャンブルは再生可能界面活性剤の使用を増加させ、2030年までにさらに拡大することを目指しています。この動きはグリコリピドとラムノリピドの年間需要に直結しています。一方、ヘンケルは2029年までに欧州の洗濯製品から化石炭素系界面活性剤を段階的に廃止することを約束し、業界大手との複数年にわたる引き取り契約でその戦略を強化しています。ユニリーバはクリーンフューチャーイニシアチブのもと、パイロット発酵槽に投資し、ヨーロッパとインドでの能力拡大に向けた重要な一歩を踏み出しました。コルゲート・パルモリーブは北米でパルモリーブ食器用洗剤を再処方し、ソホロリピドを配合しました。ISO 14040に基づいて評価されたこの変更により、原料から棚までの炭素排出量が削減されました。Stepanはバイオベース製品への問い合わせの増加を観察しており、取締役会レベルのESG目標に沿った調達戦略の転換を裏付けています。
合成生物学が可能にするデザイナーバイオサーファクタント
CRISPR編集されたシュードモナス菌株は現在、炭素フラックスをラムノリピドへと誘導し、力価を高め、発酵時間を短縮しています。Ginkgo BioworksとStepanは、ヤロウィア・エンジニアリングの自動化によるコスト削減を目指しています。無細胞酵素法は、商業化時に設備投資の削減をもたらすことが期待されています。HLB値が8から14の新しいサーファクチン類似体は、製剤業者に複数の界面活性剤をブレンドする必要性を最小化する、より大きな柔軟性を提供します。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系界面活性剤に対する高い製造コスト | -0.8% | グローバル、価格感応度の高い市場(南米、中東・アフリカ)で最も深刻 | 短期(2年以内) |
| 食品・医薬品グレードの厳格な純度規格 | -0.5% | グローバル、北米およびヨーロッパで規制強度が最高 | 中期(2~4年) |
| 製造菌株に関する特許の障壁 | -0.4% | グローバル、米国およびヨーロッパに訴訟が集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油系界面活性剤に対する高い製造コスト
ラムノリピドは依然としてLASに対して割増価格を維持しています。下流の精製工程はキャッシュコストの相当部分を消費し、クロマトグラフィーとスプレードライが費用を増加させています。特にグリセロールや残渣が不足している場合、原料価格の急騰によりマージンが圧迫されます。潜在的な可能性にもかかわらず、規模の経済を達成することは困難であり、最大のバイオサーファクタント工場は石油化学ユニットに大きく後れを取っています。
食品・医薬品グレードの厳格な純度規格
FDAのGRASガイドラインはエンドトキシンに上限を設けています。この義務により追加の脱発熱原物質処理工程が必要となり、コストが増加します[2]。一方、欧州食品安全機関(EFSA)は残留溶媒の限度を強制しており、真空工程の組み込みが必要となります。医薬品モノグラフは重金属に厳格な閾値を設定しており、鉛を2 ppm未満に制限しています。この要件はプロセスをさらに複雑にし、追加のクロマトグラフィー工程を必要とします。バッチの3分の1が±5%のCMC仕様を外れるため、一貫性の課題が生じ、再加工または廃棄につながります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
グリコリピドが性能と温和さでリーダーシップを維持2025年、グリコリピドは収益の68.91%を占め、2031年にかけてCAGR 5.81%でも前進しています。ラムノリピドが臨界ミセル濃度を達成したことにより、バイオサーファクタント市場におけるシェアは増加する見込みです。ヨーロッパの洗濯液に支えられたソホロリピドは、グリコリピドセグメントの注目すべき部分を占めました。一方、サーファクチンは熱安定性を活かして、油田・掘削液用途でシェアを確保しました。
規制承認が採用増加を促進しています。2025年3月、日本の医薬品医療機器総合機構(PMDA)が市販スキンケアへのソホロリピドを承認し、欧州化学品庁(ECHA)は2024年の事前登録を受けてラムノリピドの登録プロセスを迅速化しました。Kanekaは化粧品セラム向けに高純度グレードを導入しており、これは大幅な価格プレミアムを誇り、プレミアム化のトレンドを裏付けています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
原料別:
廃棄グリセロールが循環経済の観点から加速植物油は2025年に依然として41.17%のシェアを占めていましたが、バイオサーファクタント市場は産業廃棄グリセロールへと傾いており、2031年にかけてCAGR 7.62%が見込まれています。精製油を粗グリセロールに置き換えることで発酵原料コストが大幅に削減され、バイオサーファクタントの出荷価格の低下につながりました。EU再生可能エネルギー指令IIIにより、グリセロールベースの製品が高度なバイオベース化学品として指定され、炭素クレジットの解放につながりました。一方、糖蜜やホエー透過液の季節的な制限が物流上の課題をもたらし、それらの市場シェアを注目すべき水準で安定させています。
用途別:
油田化学品が最高の成長勢いを記録洗剤・工業用洗浄剤が2025年の販売の43.22%でトップとなりましたが、石油増進回収プロジェクトが最も速い需要を生み出し、油田セグメントに2031年にかけてCAGR 5.98%をもたらします。Stepanのラムノリピドブレンドはパーミアン盆地の回収率を向上させ、優れた界面張力低減を示しました。ソホロリピドの皮膚適合性は、アジア全域のシャンプーや洗顔料での使用増加を支えています。食品・医薬品は純度の課題が解決されるまでニッチな分野にとどまりますが、SyensqoのGRAS認定リン脂質ブレンドがベーカリーや乳製品の新たな機会を開いています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
ヨーロッパ バイオサーファクタント市場
ヨーロッパは2025年に51.75%の収益シェアを占めた。これはREACH規制、PFASの段階的廃止に向けた提案、およびエコラベル付き洗剤に対する消費者需要の高まりが相互に作用した結果である。ドイツ、イギリス、フランスが同地域の消費を牽引しており、主にEvonikおよびBASFのマルチモーダル拠点からの調達が行われている。さらに、企業サステナビリティ報告指令によって義務付けられた炭素集約度の開示が、小売業者によるバイオサーファクタントを原料とするプライベートブランド製品の取り扱い拡大を促進している。
北アメリカ バイオサーファクタント市場
北アメリカは売上高に大きく貢献しており、EPAのセーファーチョイス認定の恩恵を受けている。この認定により、店頭での目立つ表示が可能となっている。Procter & Gambleによる再生可能サーファクタントへの迅速な事業拡大と、Colgate-Palmoliveによる米国およびメキシコへのソフォロリピドの導入が相まって、調達需要が高まっている。さらに、カナダのエコロゴ認証は、業務用清掃用品分野においてニッチな契約を開拓している。
アジア太平洋 バイオサーファクタント市場
アジア太平洋地域は2031年に向けて最も高い6.04%の成長率を記録する見込みである。この急成長は、中国における化粧品への旺盛な需要と、インドにおけるパーソナルケア分野の力強い成長によって牽引されている。日本によるプレミアムリーブオン製品へのラムノリピドの承認と、韓国のASEAN市場向け輸出チャネルの拡大が、地域全体の消費を押し上げている。供給の安定確保に向けて、Crodaと上海企業による合弁事業が2027年に操業を開始する予定であり、相当規模の生産能力を有する見通しである。
中東・アフリカおよび南メリカ バイオサーファクタント市場
南アメリカならびに中東・アフリカの合算地域は、控えめなシェアにとどまっている。価格感応度の高さが成長を抑制しているものの、粗グリセロールが豊富な地域や油田向け用途が普及している地域を中心に存在感を高めている。ブラジルのバイオディーゼル推進施策は年間相当量のグリセロールを産出しており、これが国内生産者にとって経済的な発酵原料として活用されている。一方、サウジアラムコはビジョン2030の目標に沿って、バイオサーファクタントを用いた掘削流体の実証実験を進めている。
規制環境
欧州では、バイオサーファクタントはEU化学品規制の枠組みに含まれ、REACH(化学物質の登録、評価、認可及び制限に関する規則)が市場に投入される界面活性剤化学品の物質登録及び制限を規定している。この分野は洗剤規則によっても形成されており、2026年3月に公表された規則(EU) 2026/405が規則(EC) 648/2004に代わるものとして、洗剤及び界面活性剤(微生物由来成分を含むものを含む)を、生分解性及び情報開示要件を強化した最新のコンプライアンス枠組みに取り込んでいる。
米国では、規制の経路は最終用途によって異なる。家庭用洗浄剤としての位置付けについては、米国EPAのSafer Choiceプログラムがラムノリピッド及びソホロリピッド(2025年3月)を掲載し、より安全な化学組成の製品パッケージ及び流通での訴求を支援している。特定のバイオサーファクタント用途は、適用可能な場合の許容量免除制度を伴う米国EPA農薬登録の対象となることもある。食品接触及び摂取に近い用途については、バイオサーファクタント専用の法規ではなく、既存の食品添加物及び安全性評価の枠組みの中で引き続き評価されており、EUではEFSAが食品用途向けの物質を個別に評価している。
バリューチェーン分析
バイオサーファクタントのバリューチェーンは、再生可能な原料(植物油、糖類、モラセス、乳清パーミエート、さらに近年では産業廃棄グリセリンやその他の農産食品副流)から始まり、微生物株の開発と発酵工程へと続く。その後、多くの場合コストと収率の主要なボトルネックとなる下流の回収・精製工程を経て、洗剤、パーソナルケア、コーティング剤、油田システム向けの用途対応済みブレンドへの調合へとつながる。規模の経済性は、長期的な調達契約を通じて一貫した低コストの基質を確保すること、及び発酵力価の向上とサイクルの短縮にかかっており、一方でクロマトグラフィー、脱パイロジェン処理、噴霧乾燥の要件は、食品及び医薬品に近い用途で使用される高純度グレードのコストを増加させる可能性がある。
下流の流通及び市場アクセスは、基本のバイオサーファクタントを性能特化型システムに変換する原料サプライヤー及び処方業者によって媒介されることが多い。認定は、顧客による試験、LCA文書、及び北米のEPA Safer Choiceを含むエコラベルやプログラムとの適合性によって推進される。最近のチェーン形成の動きには、プラットフォーム主導の分子カタログや廃棄物由来原料の位置付けが含まれ、例えばAmphiStarがAmphiNovaバイオサーファクタントプラットフォームを発表(2026年4月)し、KensingがAmphiStarと提携してパーム油を使用しないアップサイクル型バイオサーファクタント製品を北米で導入(2026年4月)したことなどが挙げられ、パートナーシップがバイオテクノロジー原料を規格管理されたサプライチェーンへ移行させる様子を裏付けている。
競合状況
バイオサーファクタント市場は中程度に集約されています。新興プレーヤーは石油増進回収に最適化された特定のコンジェナーブレンドでバリューニッチを開拓しています。米国エネルギー省が資金提供する無細胞生合成研究は、設備投資を半減させることでコスト曲線を塗り替える可能性がありますが、商業化は予測期間を超えています。米国環境保護庁セーファーチョイス、ISO 14024エコラベルなどの認証が標準となっています。
バイオサーファクタント産業のリーダー企業
-
BASF
-
Evonik Industries AG
-
Croda International Plc
-
Syensqo
-
Saraya.Co.Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
バイオサーファクタント市場 このレポートでカバーされる企業
- AGAE Technologies, LLC
- AmphiStar Biosurfactants
- BASF
- Biotensidon GmbH
- Croda International Plc
- Dispersa Inc.
- Ecover
- Evonik Industries AG
- Givaudan
- GlycoSurf
- Jeneil Biotech
- Kaneka Corporation
- Saraya.Co.Ltd
- Stepan Company
- Syensqo
- TeeGene Biotech
- TensioGreen
- WHEATOLEO
市場機会と将来展望
コンプライアンス主導の代替は中心的な機会であり続けており、特に欧州ではREACHに関連する生分解性への期待と洗剤に関する規制の更新が、界面活性剤ポートフォリオへの基準を高めている。2026年3月に公表され、規則(EC) 648/2004に代わる規則(EU) 2026/405は、洗剤及び界面活性剤サプライヤーに対し、試験データ、成分文書、及び処方構成を再評価する新たなコンプライアンス上の契機を与えている。これにより、性能要件を満たしつつ生分解性及び情報開示に関する説明を簡素化できるバイオサーファクタントの余地が生まれている。
第二の機会は、循環型かつパーム油を使用しない原料への移行であり、これによりコスト及びスコープ3負荷を低減しつつ、FMCG及びプライベートブランドの購買企業からの受容性を向上させることができる。目に見える市場活動としては、アップサイクル型微生物由来バイオサーファクタントの商業化に注力するAmphiStarとKensingの提携(2025年6月発表)、及び2026年4月に北米で発表されたパーソナルケア及びHI&I用途向けのKensing Regenyl及びRevolisの発売があり、地域で調達される副流物へのシフトとサプライラインの短縮を示唆している。技術面では、プラットフォーム主導の設計及び発酵力価の向上、例えば欧州の大規模生産拠点で強調されている合成生物学による収率向上が、高級パーソナルケアや高性能産業用洗浄システムなど、調整されたHLBと低刺激性を必要とする用途におけるバイオサーファクタントの活用を支えている。
最近の産業開発事情 バイオサーファクタント市場
- 2026年4月:Kensingは、パーソナルケア及びHI&I用途向けに北米で完全アップサイクル・パーム油不使用として位置付けられたRegenyl及びRevolisバイオサーファクタントプラットフォームを導入した。この動きは、既存の原料サプライヤーを通じて廃棄物由来のバイオサーファクタント原料への商業的アクセスを拡大し、循環型原料と主流の処方パイプラインとの結び付きを強化するものである。
- 2025年7月:AmphiStarは、バイオベースの廃棄物からのバイオサーファクタント生産を拡大するため、欧州イノベーション評議会から1,250万ユーロを受領した。これには助成金要素と株式投資が含まれる。この資金は、石油系界面活性剤に対するコスト優位性を改善できる可能性のある廃棄物からバイオサーファクタントへの経路の規模拡大及びリスク低減を支援する。
- 2024年5月:Evonikは、スロバキアにおける商業規模のラムノリピッドバイオサーファクタント工場を正式に開所した。この施設の稼働開始及び立ち上げにより、グリコリピッド系バイオサーファクタントの欧州における供給可能性が強化され、洗剤及び産業用洗浄処方における採用拡大が支援された。
バイオサーファクタント市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、バイオサーファクタント市場は、生物学的プロセスを通じて製造されたバイオベースのサーファクタント原料から生み出される収益であり、世界の主要エンドユーズ産業における配合製品への使用を目的として販売されるものと定義される。
調査範囲の除外事項:従来の石油化学系サーファクタント、市場価格が設定されていない社内振替価格、および複数の原料を既に含む川下の配合製品収益は除外する。
セグメンテーション概要
- 製品タイプ別
- グリコリピド
- リン脂質
- サーファクチン
- リケニシン
- 高分子バイオサーファクタント
- その他の製品タイプ
- 原料別
- 植物油(大豆、パーム、菜種)
- 産業廃棄グリセロール
- 農業残渣(糖蜜、ホエー)
- その他(動物性脂肪、合成糖)
- 用途別
- 洗剤・工業用洗浄剤
- 化粧品(パーソナルケア)
- 食品加工
- 油田化学品
- 農業用化学品
- 繊維
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、需要の中心を特定し、後の検証に向けた最初の仮定セットを作成するために活用された。米国EPA、欧州化学品庁、米国国際貿易委員会、国連食糧農業機関、およびバイオサーファクタントの性能と製造経路を論じた査読済み学術誌などの公開情報源を参照した。
これらに加え、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道資料を精査し、生産能力の動向、用途の普及状況、および価格の方向性を把握した。必要に応じて、企業財務情報の有料サービスおよび特許データベースを活用し、特定のバイオサーファクタントファミリーに関する投資の焦点と技術活動を追跡・確認した。これらのデスクリサーチ情報源はあくまで例示であり、データ収集およびクロスチェックの過程では追加の公開・独自情報源も活用した。
一次インタビューおよびサーベイ
一次調査は、製品ラベルや契約構造が地域や用途によって異なる場合があるため、バイオサーファクタントが実際にどのように販売・消費されているかを検証することに重点を置いた。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる原料サプライヤー、処方業者、流通業者、大手エンドユーザーを対象にインタビューおよびサーベイを実施し、稼働率、輸入依存度、および実現価格に関するギャップを解消するために各インプットを照合した。
仮定がモデルに重大な影響を与える場合には、フォローアップの電話を実施し、最終的な合計値日常的な調達・販売の実務担当者の報告内容と整合するよう努めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | アジア太平洋地域:41% |
| 中間層:47% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:36% |
| 中小規模プレイヤー:15% | マネージャー:48% | 南北アメリカ地域:23% |
市場規模の算定と予測
中核となる規模算定は、用途レベルの消費指標、主要配合品におけるバイオベースサーファクタントの普及率、および生産能力と生産量シグナルから導き出される供給可能量を用いたトップダウン構築から始まる。この構造が整った後、サンプリングされたサプライヤーの収益レンジ、流通チャネルチェック、および高ボリューム用途の一部における平均販売単価×数量の妥当性確認といった選択的なボトムアップ推計によって裏付けを行う。
モデルに有意な影響を与えるインプットとしては、既存および計画中のバイオサーファクタント生産能力、典型的な稼働率レンジ、原料の入手可能性とコスト動向、洗剤よびパーソナルケアにおける用途普及、規制およびブランド主導のサステナビリティコミットメント、ならびに合成サーファクタントに対するプレミアム(またはプレミアムの縮小)が挙げられる。予測はシナリオ分析を用いて作成され、各地域には、インタビュー対象者が生産能力の立ち上がり、代替速度、および価格設定について予測する内容に沿ったベースケースと感度レンジが設定される。
ボトムアップのシグナルが不完全な場合、ギャップは輸出入の方向性、生産能力のタイミング、および用途ミックスに基づく保守的なレンジで対処し、複数の独立したチェックが同じ方向を示す場合にのみ調整を行う。
データ検証と更新サイクル
合計値が単一のデータ系列や一つの強力なインタビューに依存しないよう、承認前にいくつかのチェックを実施する。モデルのアウトプットは、生産能力の追加、貿易の方向性、主要エンドユーズ産業における需要動向といった独立したシグナルと照合され、大きな乖離が生じた場合はその原因となる特定の仮定まで遡って追跡される。
計算の正確、調査範囲の一貫性、および前年比変動の合理性について、第二のアナリストによるレビューが完了した後、データポイントが異常に見える場合には対象者への再コンタクトを実施する。レポートは年次で更新され、大規模なプラントの稼働開始、規制の変更、原料価格の急激な変動など、重要なイベントが発生した場合には中間更新を行う。納品前には、クライアントが最新の更新された見解を受け取れるよう、アナリストによる最終確認を実施する。
Mordor Intelligenceのバイオサーファクタント市場規模と他の公表推計値との比較
バイオサーファクタントの公表数値が常に一致するわけではない。これは、原料収益と配合製品価値など異なる観点から市場を集計できること、また基準年と通貨タイミングが必ずしも統一されていないことに起因する。差異はまた、各出版社が隣接カテゴリーをどのように扱うか、価格をどのようにトレンド化するか、デスクの仮定をフィルタリングするためにどの程度の一次検証を使用するかによっても生じる。
生産能力立ち上がりのタイムライン、バイヤーと対話から得られた実現価格、および用途ミックスの分割は、通常この業界における最大のギャップ要因となる。これら三つの要素が、供給がどの程度の速さで販売可能な数量に転換されるか、またその価値がどの水準になるかを決定するためである。一部の外部数値は、より古い基準年またはより広いサーファクタント関連スコープを使用しているように見受けられ、近期のプラント稼働率の制約や地域固有の普及速度を反映しない一律の成長率を適用している可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 3.18 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 3.31 ビリオン 米ドル(2024年) | 異なる基準年と短い予測期間を使用しており、規模算定は生産能力稼働率と立ち上がりタイミングに近期の合計値を明示的に結び付けることなく、過去のセグメンテーション分割に依拠している傾向がある。 |
| 産業出版社B | 4.61 ビリオン 米ドル(2024年) | 基準年においてより広い価値捕捉またはより高い想定平均販売単価を適用している可能性が高く、合製品価値または隣接するバイオベースサーファクタントブレンドがバイオサーファクタント原料と並んで計上されているかどうかについての明確性が限られている。 |
生産能力追加と稼働率チェック、続いて用途レベルの普及検証が、Mordor Intelligenceを原料レベルの収益に整合させ、より広いサーファクタント価値プールへの乖離を防ぐ根拠となっている。総合すると、表中の数値の乖離は主に基準年の選択とブレンドおよび川下価値の包含範囲によって説明され、需要が拡大しているという点での見解の相違によるものではない。
レポートで回答される主要な質問
2031年までにバイオサーファクタントの世界需要はどの程度になるか?
バイオサーファクタント市場は2026年の31億8,000万米ドルからCAGR 5.52%で拡大し、2031年までに41億6,000万米ドルに達すると予測されています。
どの製品タイプが商業的採用をリードしているか?
グリコリピドは2025年に68.91%の収益を占め、洗剤のラムノリピドとパーソナルケアのソホロリピドに支えられています。
規制は採用にどのような影響を与えるか?
REACH附属書XVIIの生分解性規則と米国環境保護庁のセーファーチョイスラベルが合わさって、製剤業者が石油系界面活性剤から切り替えるよう促しています。
どの地域が最も速く成長するか?
アジア太平洋地域は中国とインドが主導し、パーソナルケア消費の急成長を背景にCAGR 6.04%を記録すると予測されています。