
ベルギーサイバーセキュリティ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
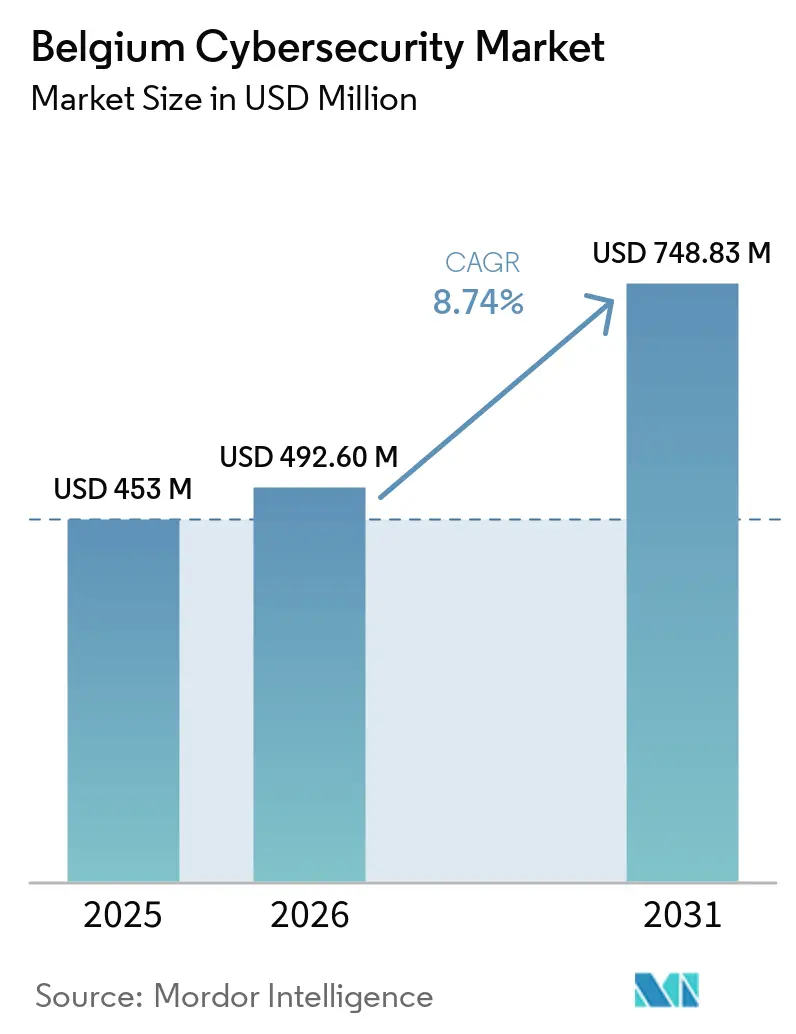
| 基準年の市場規模 (2025) | 453 百万米ドル |
| 市場規模 (2026) | 492.60 百万米ドル |
| 市場規模 (2031) | 748.83 百万米ドル |
| 成長率 (2026 - 2031) | 8.74 % |
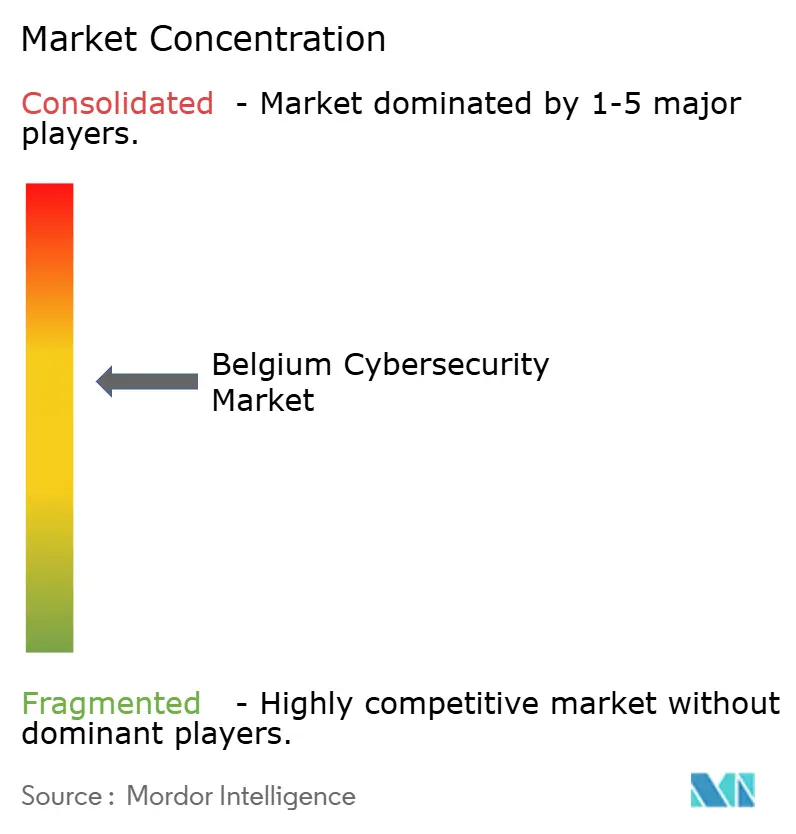
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベルギーサイバーセキュリティ市場分析
ベルギーサイバーセキュリティ市場規模は、2025年の4億5,300万USDから2026年には4億9,260万USDへと成長し、2026年から2031年にかけて8.74%のCAGRで2031年には7億4,883万USDに達する見込みです。堅固なデジタル経済政策、EU NIS2指令の早期国内法への転換、および強力なソブリンクラウドプログラムが企業のセキュリティ予算を押し上げており、高度化する攻撃の増加がサイバーリスクに対する取締役会レベルの注目を促しています。ベンダー競争は中程度に留まっており、ThalesやFortinet等のグローバルサプライヤーは人工知能アナリティクスをベルギー向けポートフォリオに組み込む一方、NVISOやAikido Securityを含む国内プレイヤーはカスタマイズされたコンプライアンスおよびマネージドサービスに注力しています。エンドユーザー需要は金融サービスが牽引していますが、規制強化に伴いヘルスケア、製造業、および公共部門のワークロードが最も急速な支出増加を示しています。特にデジタルヨーロッパプログラムの下での3億9,000万ユーロの配分という政府資金が、中小企業の防衛力強化を支援し、国内の人材不足の一部を補っています。
主要レポートのポイント
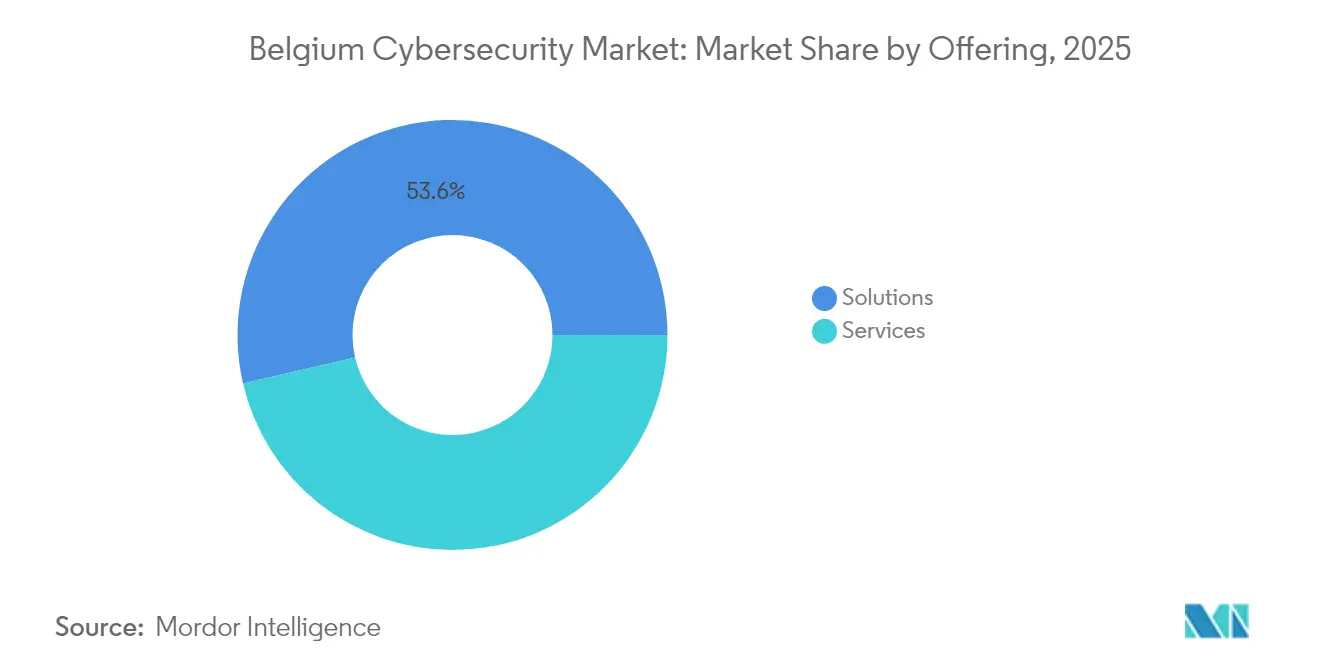
- 提供内容別では、ソリューションが2025年に53.62%の収益シェアを維持し、サービスは2031年にかけて10.08%のCAGRで加速する見通しです。
- 展開モード別では、クラウドセキュリティが2025年のベルギーサイバーセキュリティ市場シェアの最高56.48%を占め、2031年に向けて12.44%のCAGRで拡大する見込みです。
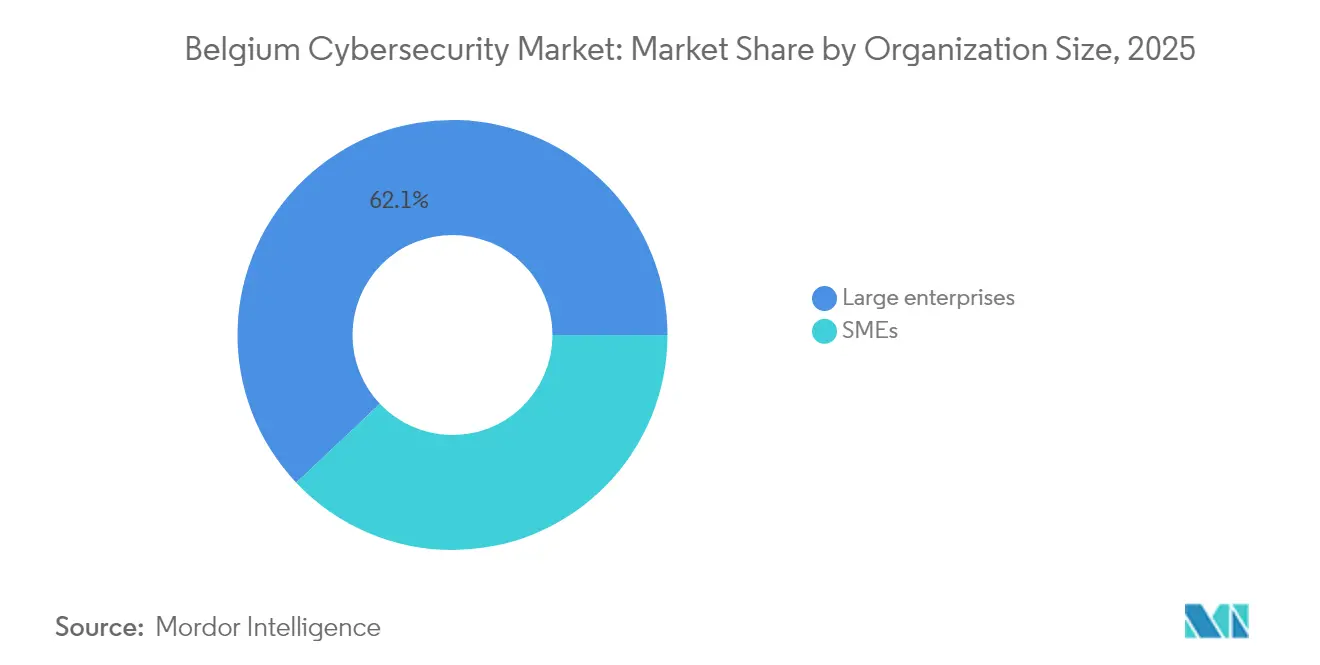
- 組織規模別では、大企業が2025年のベルギーサイバーセキュリティ市場規模の62.05%を占め、中小企業セグメントは2026年から2031年にかけて11.05%のCAGRで成長すると予測されています。
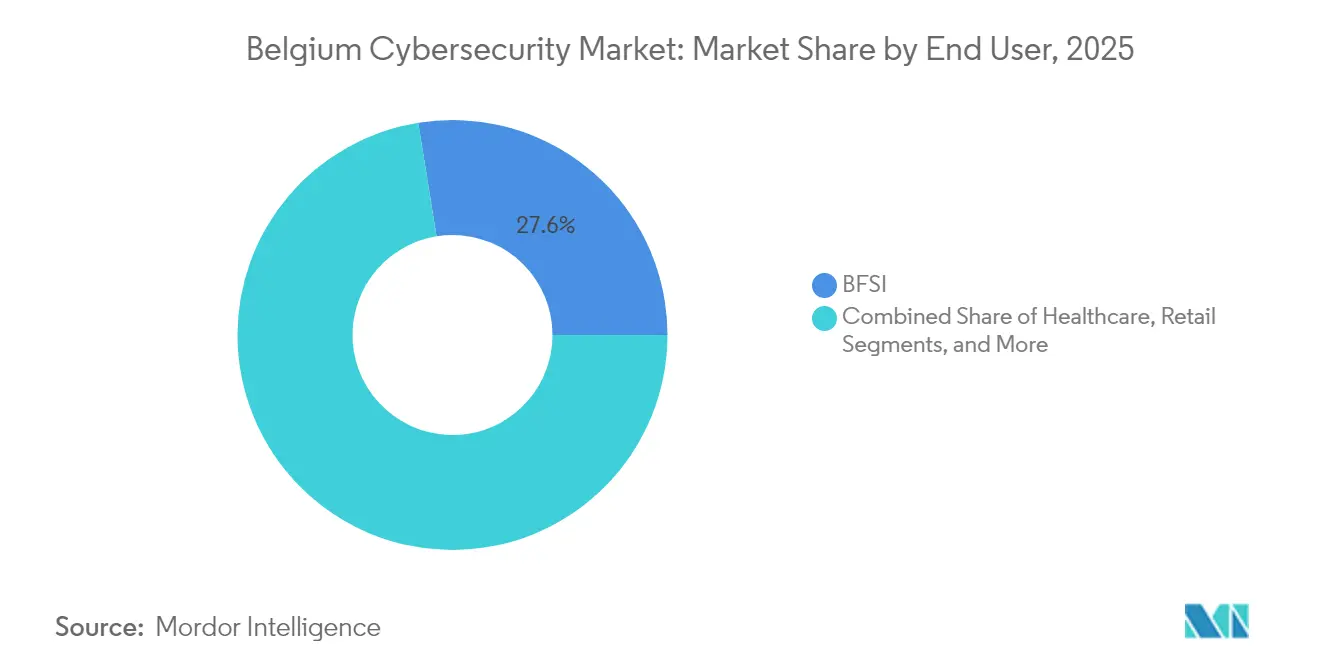
- エンドユーザー別では、BFSIが2025年収益の27.55%をリードし、ヘルスケアは2031年にかけて最も高い11.18%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EU NIS2主導の必須セキュリティアップグレード | +2.1% | ブリュッセル、アントワープ、ゲントに集中する全国規模 | 短期 (2年以内) |
| デジタルネイティブでない中小企業リーダーシップにおけるサイバーセキュリティ意識の低さ | +1.8% | 特にワロン地域および農村部フランデレンを含む全国規模 | 中期 (2〜4年) |
| ベルギーの中小企業におけるクラウド導入の加速 | +1.4% | ブリュッセル、アントワープでの早期普及を含む全国規模 | 中期 (2〜4年) |
| 地域MSSPエコシステムの台頭(例:Proximus ICT) | +1.2% | ブリュッセルにハブが集中する全国規模 | 長期 (4年以上) |
| AI搭載の脅威ハンティングプラットフォームによるSOCコスト削減 | +0.9% | ブリュッセル、アントワープの企業に焦点を当てた全国規模 | 中期 (2〜4年) |
| ゼロトラストアーキテクチャに対するサイバー保険プレミアムのインセンティブ | +0.8% | BFSIセクターに集中する全国規模 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
EU NIS2主導の必須セキュリティアップグレード
ベルギーは2024年10月にNIS2指令の施行を開始し、2,410の重要および重要関連事業体に対して体系的なリスク管理コントロールの実施と24時間以内のインシデント報告を義務付けました。最大1,000万ユーロ(1,173万USD)または全世界売上高の2%に相当する制裁金がサイバーリスクを取締役会の議題へと移行させ、複数年にわたるプラットフォーム刷新プロジェクトを促進しています。ベルギーサイバーセキュリティセンターのCyberFundamentalsフレームワークは、コンプライアンスの摩擦を軽減しベンダー選定サイクルを短縮する段階的な認証パスを提供しています。UZAアントワープなどの病院は、集中型SOCを運用し、必須スタッフ意識向上キャンペーン後にフィッシングメールのクリック率を30%から8%に削減しました。公共事業者、郵便事業者、デジタルサービスプロバイダーが整合計画を完了するにつれ、支出の勢いは2027年まで維持されると予想されます。
ベルギーの中小企業におけるクラウド導入の加速
2023年にベルギーの中小企業の74.5%が基本的なデジタル強度を達成し、EU平均を上回り、クラウドネイティブセキュリティスタックへの安定した需要を生み出しています。Proximus・Google Cloudイニシアティブを中心とするソブリンクラウド契約は、弾力的なワークロードを提供しながらローカリティコントロールを組み込み、規制分野での採用を促進しています。NewBなどのデジタル専業銀行は、PSD2準拠の強力な認証システムと組み合わせたクラウドファーストアーキテクチャを運用し、フィンテック同業他社の先例を築いています。中小企業はIT予算の10〜15%をサイバーセキュリティに充て、主にSaaS提供のアイデンティティ、データ保護、マイクロセグメンテーションツールに振り向けています。これらのプラットフォームに組み込まれたAI対応脅威アナリティクスは、運用の複雑さを軽減し、中小企業と大企業の能力格差を縮小しています。
地域MSSPエコシステムの台頭
Proximus Adaおよびその他のブリュッセル中心のサービスハブは、希少なセキュリティ人材を集約し、24時間365日のモニタリング、インシデントレスポンス、コンプライアンス・アズ・ア・サービスパッケージを提供しています。[1] Orange CyberdefenseとCrowdStrikeのパートナーシップは、中規模の製造業者や物流事業者にマネージド検知・レスポンス(MDR)を拡張しています。MSSPはNIS2を中心とした地域規制の知識を組み込み、リスク許容度に合わせた段階的なサブスクリプションモデルを提供するケースが増加しています。需要は、規制基準を満たす必要がありながらも専用SOC人員を配置できない従業員250名未満の組織において最も強くなっています。
AI搭載の脅威ハンティングプラットフォームによるSOCコスト削減
AI自動化により、調査サイクルおよびアラートごとの処理コストが削減されています。Proximusの365guardは地域パターンを継続的に学習することでSMSスパムをブロックし、FortiSOARは統合ケース管理のために800以上のプレイブックを提供しています。[2] ベルギーの病院は、臨床システムのスナップショットを取得してリアルタイムで不審な行動にフラグを立てる異常検知エンジンを展開し、アナリストの増員なしに患者記録を保護しています。導入は、アラート件数が多くコンプライアンスタイムラインが短い金融およびヘルスケア分野で最も速く進んでいます。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 深刻な1万人規模のサイバーセキュリティ人材不足 | -1.9% | ブリュッセル、アントワープに集中する全国規模 | 長期 (4年以上) |
| フランデレン製造業における旧式の産業用OTへの高い依存 | -1.3% | フランデレン地域、製造業回廊 | 長期 (4年以上) |
| 公共部門IT刷新サイクルにおける予算飽和 | -0.8% | 連邦・地域政府に焦点を当てた全国規模 | 中期 (2〜4年) |
| プラットフォーム統合を制限する地域ベンダー景観の断片化 | -0.7% | 中小企業セクターに集中する全国規模 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
深刻な1万人規模のサイバーセキュリティ人材不足
予測によると、ベルギーは2026年までに約21,000人のテクノロジー専門家が不足し、サイバー関連職種が最も採用困難となる見込みです。セキュリティアナリストの平均給与は8万5,000ユーロ(9万1,800USD)を超え、地元企業はブリュッセルに本部を置く多国籍企業やEU機関と競合しています。スキル不足はOTセキュリティ、クラウドアーキテクチャ、AIベースのアナリティクス分野で最も深刻です。企業はMSSP契約の規模拡大やKU Leuvenのサイバーセキュリティエンジニアリング修士課程などの大学プログラムへの資金提供で対応しています。これらの措置にもかかわらず、労働力パイプラインが安定するまでには数年を要し、賃金インフレとプロジェクト遅延が高水準で推移する見込みです。
フランデレン製造業における旧式の産業用OTへの高い依存
石油化学、食品、金属工場における多くのプロセス制御ネットワークは未セグメント化のまま旧式プロトコルで稼働しており、重要インフラを水平移動攻撃にさらしています。インターネット向けスキャンにより、フランデレン全域で脆弱なプログラマブルロジックコントローラーおよびHMIダッシュボードが明らかになっています。[3] オペレーターは、ほぼ継続的な生産サイクルを維持しなければならない設備のパッチ適用や交換を躊躇しており、リスクウィンドウを長期化させています。Soteriaなどの専門インテグレーターがパッシブモニタリングセンサーと異常検知ノードを後付けで導入していますが、完全な修復は10〜15年の設備投資更新サイクルと重なることが多く、短期的なセキュリティ支出を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
人材不足拡大に伴うサービスの加速ソリューションは2025年収益の53.62%を維持し、NIS2基準を満たすために調達されたファイアウォール、エンドポイント、アイデンティティスイートに支えられています。金額ベースでは、ソリューションは2025年のベルギーサイバーセキュリティ市場規模の2億4,290万USDを占めました。しかし、アウトソーシングが人材不足を補い予測可能なコストを提供するため、成長はサービスへと傾き、10.08%のCAGRを示しています。マネージド検知・レスポンス、インシデント対応準備態勢評価、コンプライアンスワークショップが新規契約の大半を占めています。ベネルクス全域におけるEye Securityの拡大は、中規模企業向けのカスタマイズされたMDRパッケージへの高まる関心を示しています。
サービス収益は、クライアントが継続的モニタリング、脅威インテリジェンスフィード、レッドチーミング演習を要求するにつれて増加しました。ベルギーサイバーセキュリティ市場におけるマネージドサービスのシェアは、2031年までに48.35%に近づき、製品販売との差が縮まると予測されています。ベンダーの成功は、規制コントロールに直接対応するまとまりのあるサービスバンドルに自動化、アナリティクス、フロントラインの専門知識を統合できるかどうかにかかっています。
注記: 個別セグメントのシェアはレポート購入時に全て入手可能
展開モード別:
クラウドセキュリティがデジタルトランスフォーメーションを主導クラウド提供のコントロールが2025年支出の56.48%を占め、ベルギーサイバーセキュリティ市場規模の2億5,590万USDに相当し、12.44%のCAGRで成長すると予測されています。Proximusが運営するソブリンクラウドゾーンは、Googleの切断サービスと組み合わせ、データレジデンシー要件に対応し規制対象ワークロードを可能にします。オンプレミス投資は防衛、重要インフラ、一部の公共機関で継続していますが、新規予算への配分は縮小しています。
クラウドの採用は、コンテナセキュリティ、マイクロセグメンテーション、DevSecOpsパイプラインを活用して製品サイクルを加速させるフィンテックおよびヘルスケアスタートアップの間で最も速く進んでいます。Amazon Web Services、Microsoft Azure、プライベートクラウド資産にわたる統合ポリシー施行を求める大企業では、マルチクラウドおよびハイブリッドガバナンスフレームワークの採用が進んでいます。自動化されたポスチャ管理ツールが、リソースに制約のあるチームが設定ミスやポリシードリフトを可視化するのに役立っています。
組織規模別:
企業優位の中で成長を牽引する中小企業大規模組織は2025年支出の62.05%を占め、統合されたSOCと多層防御プラットフォームに支えられています。大企業はアタックサーフェス管理とゼロトラストセグメンテーションへの投資を継続していますが、その段階的な予算成長率は中小企業を下回っています。NIS2の適用範囲がエネルギー、物流、デジタルサービス分野の中規模企業にまで拡大したことで、中小企業は最高11.05%のCAGRを生み出しています。
サブスクリプションベースのSaaSモデルとバンドルされたMDR契約により、従業員250名未満の組織でも企業レベルのコントロールが財政的に実現可能になっています。Aikido Securityへの資金調達ラウンドは、直感的な開発者中心のセキュリティツールが中小企業の要件に合致するという投資家の信念を示しています。ワロン地域の政府バウチャースキームが導入コストをさらに軽減し、農村部の市町村全体での需要を刺激しています。
注記: 個別セグメントのシェアはレポート購入時に全て入手可能
エンドユーザー別:
最も成長の速いバーティカルとして台頭するヘルスケアBFSIは2025年売上高の27.55%に貢献し、コンプライアンス主導の態勢が従業員一人当たりの支出をヨーロッパで最も高い水準に維持しています。KBCなどの銀行はPSD2の強力な顧客認証規則を満たすため、行動バイオメトリクスとAI主導の不正アナリティクスを自動化しています。しかし、ヘルスケアは電子健康記録の展開とランサムウェアへの露出を背景に、2031年にかけて11.18%のCAGRを記録すると予測されています。
病院は2024年の一連の障害を受け、フィッシング耐性プラットフォームと不変バックアップサービスを展開しています。フランデレンの産業企業はOTネットワークセグメンテーションを優先し、通信事業者は大容量DDoSスクラビングセンターで国内光ファイバーバックボーンを守っています。小売チェーンはトランザクション量の増加に伴い、販売時点管理エンドポイントとEコマースAPIを強化しています。
注記: 個別セグメントのシェアはレポート購入時に全て入手可能
地理的分析
ブリュッセルはEU機関、グローバル本部、ベルギーの主要なサイバー人材プールを擁しています。この集中により、ソリューションインテグレーター、インシデントレスポンス企業、研究機関の最も密集したクラスターが国内に形成されています。Thalesだけでもベルギーの11拠点に1,200名の従業員を配置し、首都に旗艦のCyberITおよびCyberOTコンピテンスセンターを持ちます。同市は2026年11月から生体認証デジタルIDカードの試験運用を開始し、暗号化、鍵管理、市民データ保護フレームワークへの新たな投資を呼び込む予定です。
アントワープとゲントはフランデレンの産業回廊の拠点であり、製造業者は旧式のOTリスクに直面し、港湾当局は海上物流チェーンのセキュリティ確保に取り組んでいます。AIプロジェクトのために2,000億ユーロを動員することを目的としたInvestAIプログラム助成金は、生産ラインの予知保全とサイバーレジリエンスのための資金を確保しています。アントワープ港湾当局はサイバーフュージョンセンターを拡張し、船舶追跡システムの監視と貨物フォワーダーとの脅威インテリジェンス共有の自動化を実現しています。
ワロン地域は2024〜2029年のデジタルワロニアロードマップの下で中小企業のデジタル化を重視しており、サイバーセキュリティ監査費用の最大80%を払い戻す「Chèque-Entreprise」補助金を提供しています。フランスおよびルクセンブルクとの国境を越えた連携により、地域MSSPが多言語クライアントベースにサービスを提供し、司法管轄をまたいだコンプライアンスツールを標準化することが可能になっています。再生可能エネルギー貯蔵とスマートグリッドオーケストレーションの新興プロジェクトは、リアルタイムのSCADA環境と統合するニッチなOTセキュリティソリューションの需要を生み出しています。
規制環境
ベルギーのサイバーセキュリティ義務は、EUサイバー規則の国内法化と運用化によって再構築されつつあり、ベルギーサイバーセキュリティセンター(CCB)がSafeonwebガイダンスおよびNIS2関連の規制情報を通じて中心的な国家機関として機能している。2024年4月26日法(NIS2法)は、必須事業者および重要事業者に対するリスク管理およびインシデント報告義務を正式化しており、2026年半ば時点でSafeonwebには7,825の組織が登録され、早期採用者を超えた広範な制度的浸透を示している。
コンプライアンス体系は、セクターおよび重要インフラ要件にも及んでおり、これには2025年12月19日の重要事業者のレジリエンスに関する法律、ならびにベルギーで適用されるDORA(2025年1月17日から)、サイバー連帯法(2025年2月4日)、サイバーレジリエンス法(2024年12月10日)などのEU法制、さらに段階的に実施されるAI法(2024年から2026年)が含まれる。2026年、ベルギーは王令により全面改訂された国家サイバー緊急計画を改訂・採択し、サイバーヨーロッパ2026演習(2026年6月)に参加し、危機対応の連携を強化し、規制対象セクター全体でインシデント対応準備への期待を高めた。
競争環境
ベルギーサイバーセキュリティ市場には、グローバルプラットフォームベンダー、地域サービスプロバイダー、ニッチ専門企業のバランスのとれた組み合わせが存在します。Thales、Fortinet、Palo Alto Networks、Ciscoは規模とマルチクラウド統合を活用して複雑なエンタープライズ展開を獲得しています。NVISOなどの国内チャンピオンはペネトレーションテストとインシデントフォレンジックに注力し、SweepnaticのExternal Attack Surface Mappingは2023年の買収後にOutpost24のヨーロッパでのリーチを拡大しています。
人工知能の能力が主要な差別化要因となっています。ThalesはGoogle Cloudと協力してChronicle SecOpsアナリティクスをベルギーのSOCに組み込み、サブミニット単位のアラートトリアージを実現しています。Proximus Adaは独自のAIデータレイクとパートナーテレメトリーをバンドルし、エンドポイントの脅威を自動封じ込めする行動異常エンジンへのフィードとして活用しています。Orange CyberdefenseがMDR人員を倍増させ、SophosがSecureworksのテレメトリーを統合して全世界28,000人のMDR顧客をサポートするにつれ、マネージドサービスの競争が激化しています。
製造業およびエネルギー向けのOTセキュリティ、ならびにNIS2条項を自動化されたコントロールライブラリに変換するコンプライアンス・アズ・ア・サービスソリューションにホワイトスペースの機会が残っています。ニッチ技術ベンダーとMSSPのパートナーシップは、能力ギャップを埋め、統合されたアウトカムベースの提供物に対する中規模市場の需要を満たすために加速すると予想されます。
ベルギーサイバーセキュリティ業界のリーダー
-
IBM Corporation
-
Cisco Systems, Inc.
-
Thales
-
Sweepatic
-
RHEA Group
- 注:主要企業の掲載順は順位を示すものではありません。
ベルギーサイバーセキュリティ市場 このレポートでカバーされる企業
- IBM Corporation
- Cisco Systems
- Thales Group
- Palo Alto Networks
- Check Point Software
- Dell Technologies
- Fujitsu
- Sweepatic
- RHEA Group
- Orange Cyberdefense
- Proximus
- Accenture
- Deloitte Belgium
- Atos (Eviden)
- Secutec
- Telenet Security
- Sopra Steria
- NTT Data Belgium
- CrowdStrike
- Fortinet
市場機会と将来展望
NIS2への整合、ベルギーサイバーセキュリティセンター(CCB)が主導する危機対応準備プログラム、そしてEU全域の要件(サイバーレジリエンス法、DORA、サイバー連帯法、およびAI法の展開)の重層化は、コンプライアンスに対応したセキュリティ管理策および証跡整備型サービスへの持続的な需要を支えている。Safeonwebに登録された組織の規模(2026年半ば時点で7,825)は、監査支援、インシデント報告ワークフロー、規制当局向け文書を中心とした管理型検知・対応サービスの対象範囲をさらに拡大している。
サイバーレジリエンス法に関連する製品セキュリティおよび中小企業支援は、具体的な機会領域として際立っており、中小企業がCRA義務を満たすのを支援するため、EU資金によるSECUREプロジェクトが1,650万ユーロのカスケード資金を提供し、プロジェクトごとに最大3万ユーロの助成金を提供している。追加の需要領域は、LLMが攻撃者のワークフローに組み込まれるにつれてAIセキュリティ管理策の周辺で形成されつつあり、特にレガシー環境を運用する行政機関において、資格情報のセキュリティ、パッチ管理、インシデント対応の自動化への関心が高まっている。ベンダーおよびMSSPのパッケージ提供チャネルも、フランダース・インベストメントの取り組みやワロン地域のエコシステム更新を通じて形成されつつあり、これらは中小企業や重要事業者向けの地域対応型コンプライアンス、トレーニング、技術的強化サービスを支えている。
最近の産業開発事情 ベルギーサイバーセキュリティ市場
- 2026年6月:Cisco Systems Inc. - Cisco Catalyst SD-WAN Managerの脆弱性が積極的に悪用されており、ベルギーサイバーセキュリティセンターの助言に基づきセキュリティ更新が促された。このパッチ適用は企業ネットワークを強化し、ベルギーのデジタルインフラの保護におけるCiscoの役割を持続させる。
- 2026年4月:Cisco Systems Inc. - ベルギーのAI企業ML6と提携し、AIアプリケーションを保護するCiscoのAI Defense Design Partner Programに参加した。ML6との提携は、ベルギーにおけるCiscoのAIセキュリティ能力を拡大し、保護されたAIワークロードの採用を加速させる。
- 2026年4月:Cisco Systems Inc. - Cisco Catalyst SD-WAN ManagerおよびSecure Firewallの脆弱性が積極的に悪用されていることが確認され、ベルギーサイバーセキュリティセンターの助言に基づき即座のパッチ適用が求められた。迅速な是正措置はネットワーク運用の継続性を維持し、ベルギーのサイバー防衛に対するCiscoの取り組みを強化する。
ベルギーサイバーセキュリティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ベルギーサイバーセキュリティ市場とは、IT環境全体にわたるサイバー脅威の防止・検知・対応・復旧を支援するサイバーセキュリティソリーションおよびサービスから、ベルギー国内で生み出される収益として定義されます。
対象外の範囲:本規模算定は、一般的なITハードウェア、基本的な接続サービス、およびサイバーセキュリティの成果に直接結びつかない非セキュリティコンサルティングを除外しています。
セグメンテーション概要
- 提供内容別
- ソリューション
- アプリケーションセキュリティ
- クラウドセキュリティ
- データセキュリティ
- アイデンティティ・アクセス管理
- インフラストラクチャ保護
- 統合リスク管理
- ネットワークセキュリティ機器
- エンドポイントセキュリティ
- その他のソリューション
- サービス
- プロフェッショナルサービス
- マネージドサービス
- ソリューション
- 展開モード別
- クラウド
- オンプレミス
- 組織規模別
- 中小企業
- 大企業
- エンドユーザー別
- BFSI
- ヘルスケア
- ITおよび通信
- 産業・防衛
- 小売
- エネルギー・公益事業
- 製造業
- その他
データソース・市場規模算定・検証
デスクリサーチ
デスクリサーチは、何を計上するかの基本ルールを設定し、ベルギーにおける需要コンテキストを固定するために活用されます。デジタル経済指標についてはEurostat、脅威パターンおよび準備態勢に関するトピックについてはENISAの刊行物、サイバーセキュリティに関連する政策・コンプライアンスの方向性についてはEuropean CommissionおよびBelgian連邦ポータルなどの公開情報源を使用しました。
モデルを実用的に保つため、入手可能な国家統計リリース、公的機関によるサイバーセキュリティインシデント勧告、および一般的なセキュリティ管理領域を明確にする信頼性の高い協会・標準化機関のウェブサイトも参照しました。企業の開示資料、投資家向けプレンテーション、信頼性の高い報道資料は、製品フォーカスの変化、サービスミックス、価格動向を把握するために使用し、企業財務、特許調査、ニュースおよび財務情報に関する有料サブスクリプションを選択的に活用して主要な変化を把握しました。ここに記載されている情報源はあくまで例示であり、データポイントの収集・検証・明確化のために追加の公開情報源および有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、ベルギーで実際に購入されているものと、ソリューションおよびサービス全体での予算の動きを確認するために活用されました。サプライヤー、チャネルパートナー、エンタープライズバイヤーを組み合わせてヒアリングを行い、規制対象産業および非規制対象産業のセキュリティリーダーと仮定を検証することで、デスクリサーチのギャップを補完しました。
本調査は国別市場であるため、インタビューはベルギーに焦点を当て、マネージドセキュリティの採用、クラウドセキュリティ支出のタイミング、コンプライアンス主導の更新サイルなど、一般的な購買行動を中心に確認を行いました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:13% |
| 中位層:40% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:22% | マネージャー:48% |
市場規模算定と予測
規模算定は、国レベルのITおよびデジタル活動シグナルを用いてベルギーの現実的なサイバーセキュリティ支出プールを再構築し、ソリューション収益とサービス収益のブロックに分割するトップダウンアプローチから始まります。合計値を実用的に保つため、ユーザー単価またはエンドポイント単価のサンプルチェック、ディールサイズに関するチャネルフィードバック、公開収益開示がより明確な領域でのサプライヤー積み上げなど、選択的なボトムアップ推計によって裏付けを行いました。
モデルインプットとして追跡した市場の特徴的指標には、セキュリティワークロードにおけるクラウド展開ミックス、マネージドセキュリティサービスの普及率、コンプライアンス主導の更新タイミング、報告された攻撃波後のンシデントレスポンスおよびモニタリング需要、セキュリティサービスの典型的な契約期間などが含まれます。直接的なボリュームインプットが一貫して入手できない場合は、一次インタビューからの範囲を使用し、デスク指標を用いて絞り込みを行ったため、最終的な数値は単一の仮定に依存していません。
予測については、シナリオ分析を用いることで、予算成長が規制対応サイクル、クラウド移行ペース、バイヤーをマネージドサービスへと向かわせる人員制約などの実際のドライバーと連動するようにしました。その後、どのレバーが今後数年間にわたって最も機能し続ける可能性が高いかについて専門家のフィードバックで確認した後、シナリオをベースケースに統合しました。
データ検証と更新サイクル
アウトプットは、供給シグナル、バイヤーフィードバック、独立した市場指標を用いたトライアンギュレーションによって確認されます。また、セグメントがより広いIT支出コンテキストと比較して急成長または低成長している理由を把握するための分散チェックも実施しています。コンプライアンス期限の変更や大規模な侵害による支出急増など、明確なイベントで説明できない異常値が見つかった場合は、仮定を再検討し、ターゲットを絞ったコールバックを実施します。
承認前に、モデルは多段階のアナリストレビューを経て、調査期間全体にわたって算術、通貨の一貫性、タイミングロジックが整合されます。レポートは年次で更新され、重要なイベントが需要や価格に変化をもたらした場合は中間更新が行われます。クライアントが最新の更新済みビューを受け取れるよう、最終的な納品前チェックが完了します。
Mordor Intelligenceのベルギーサイバーセキュリティ市場規模と他の公表推計値との比較
ベルギーサイバーセキュリティの公表市場規模は、類似したテーマを扱っていても異なって見える場合があります。これは、計上される収益ラインとベースイヤーのタイミングが必ずしも同一ではないためです。また、一方の推計がより広範なITセキュリティ隣接業務と製品収益を混在させている場合や、サービスをコア支出の一部としてではなく小規模な付加要素とし扱っている場合にも差異が生じます。
主な差異は、マネージドセキュリティサービスおよびプロフェッショナルサービスがソリューション収益と並んで完全に計上されているかどうかから生じます。Mordor Intelligenceは、ベルギーサイバーセキュリティを、ソフトウェアのみの狭義の見方ではなく、積極的な保護と対応のために販売されるセキュリティソリューションと関連サービスを合算したベンダー収益として扱っています。もう一つの一般的な要因は、サブスクリプションおよびサービスの価格推移の前提であり、一部の推計は価格を一定に保つ一方、他の推計はより速いクラウドセキュリティ採用とコンプライアンス主導のアップグレードを織り込んでいます。通貨換算のタイミングと更新頻度も重要であり、急速に変化する脅威環境は四半期ごとの購買行動を変化させ、年間合計値をシフトさせる可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 492.6 ミリオン 米ドル(2026年) | |
| 地域コンサルタントA | 430.0 ミリオン 米ドル(2026年) | 通常、サイバセキュリティ製品およびプラットフォームの収益に焦点を当てており、マネージドサービスをより広範なITアウトソーシングの一部として扱うことが多く、サービス比重の高い市場では計上合計が減少します。 |
| 業界団体B | 540.0 ミリオン 米ドル(2026年) | 隣接するITリスクおよびコンプライアンス活動を含む支出ベースの見方を報告することが多く、規制期限時により高い予算増加率を適用する場合があり、年間数値が上方に押し上げられる可能性があります。 |
表中の差異は主に、サイバーセキュリティ収益と近接するITサービスとの分類方法の違い、および予測年における価格と採用の変化速度の違いによって説明されます。ソリューションとサービスを合算した定義された対象範囲に対して手順を追跡可能な状態に保ち、バイヤーおよびサプライヤーのチェックで検証することで、最終的な見解はバランスが取れており、意思決定に向けて再現性のあるものとなっています。
レポートで回答されている主要な質問
2026年のベルギーサイバーセキュリティ市場の規模はどのくらいですか?
ベルギーサイバーセキュリティ市場規模は2026年に4億9,260万USDに達し、2031年までに7億4,883万USDへと拡大する見込みです。
最も成長の速いセグメントはどれですか?
サイバーセキュリティサービスが最も高い勢いを示しており、組織がモニタリングおよびコンプライアンス業務をアウトソーシングするにつれ、10.08%のCAGRで拡大すると予測されています。
なぜベルギーではクラウドセキュリティが優勢なのですか?
中小企業のデジタル化の急速な進展と、データレジデンシーを確保するソブリンクラウドの提供により、クラウド提供のコントロールが2025年支出の56.48%を占め、12.44%のCAGR予測となっています。
EU NIS2指令は支出にどのような影響を与えますか?
NIS2は必須のリスクコントロールと厳格な罰則を課し、サイバーセキュリティを取締役会レベルの問題へと引き上げ、市場のCAGRに推定2.1パーセントポイントを加算しています。
市場成長を妨げる主な課題は何ですか?
ベルギーは約10,000人のサイバーセキュリティ専門家の長期的な不足に直面しており、人件費の上昇とプロジェクトタイムラインの延長をもたらしています。