
自動車用ベルトおよびホース市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
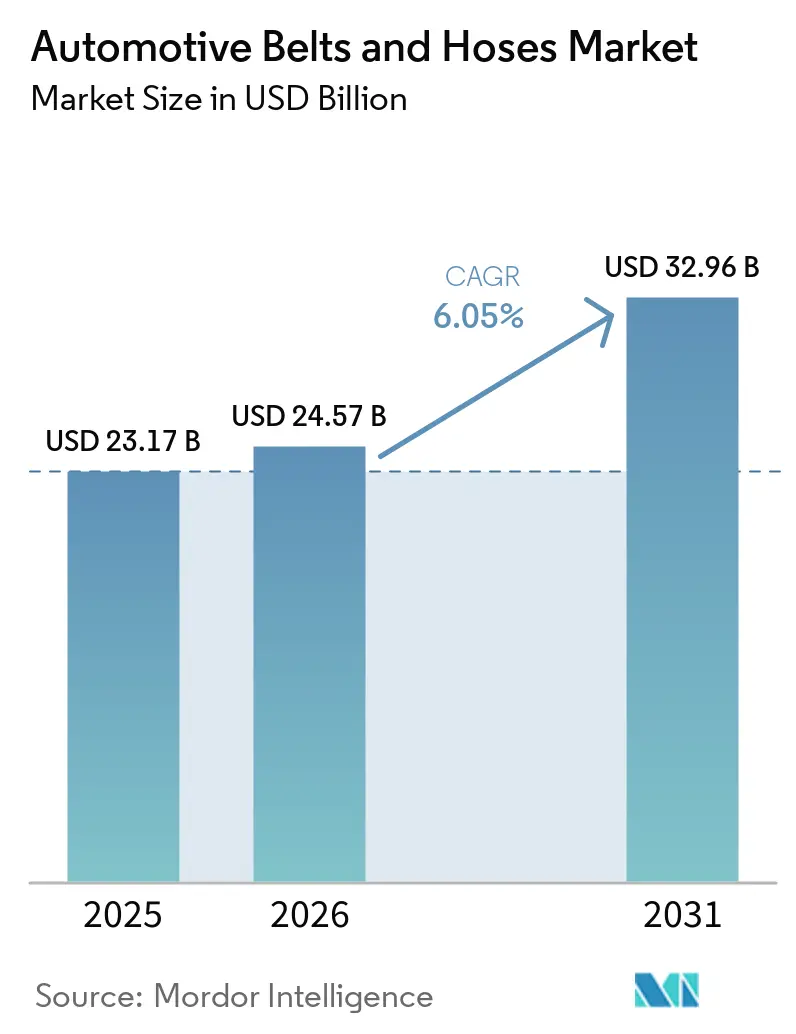
| 市場規模 (2026) | 24.57 十億米ドル |
| 市場規模 (2031) | 32.96 十億米ドル |
| 成長率 (2026 - 2031) | 6.05 % |
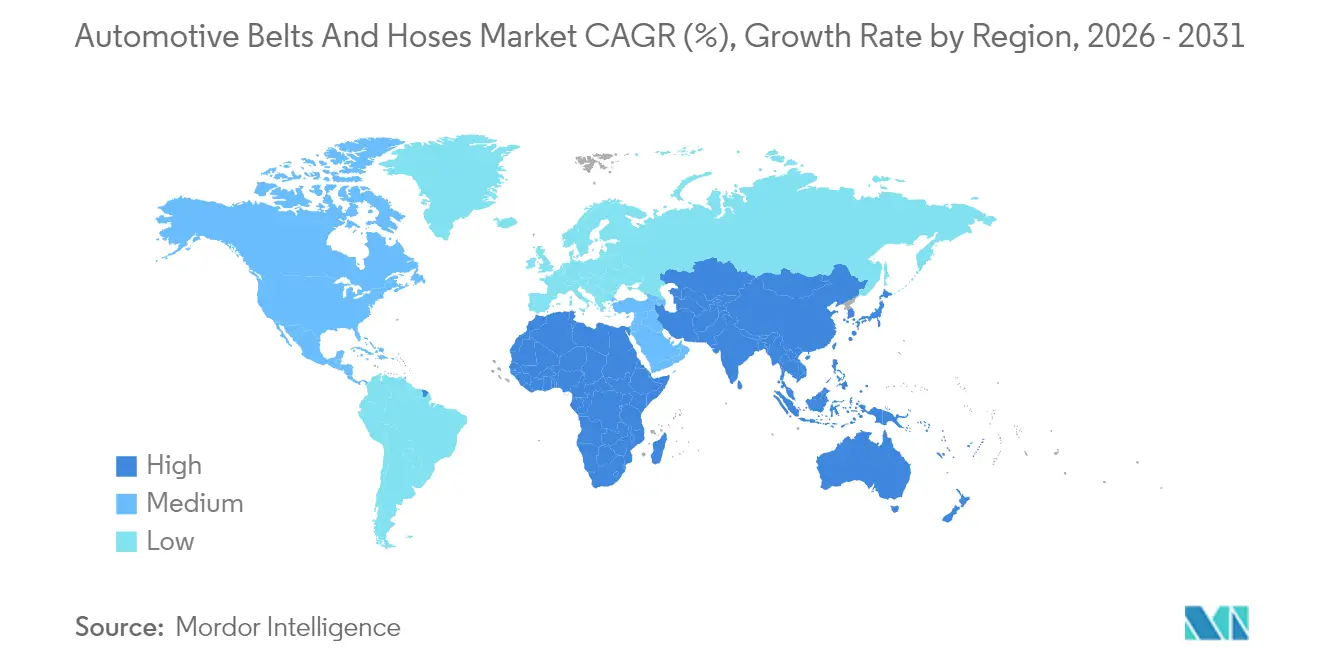
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
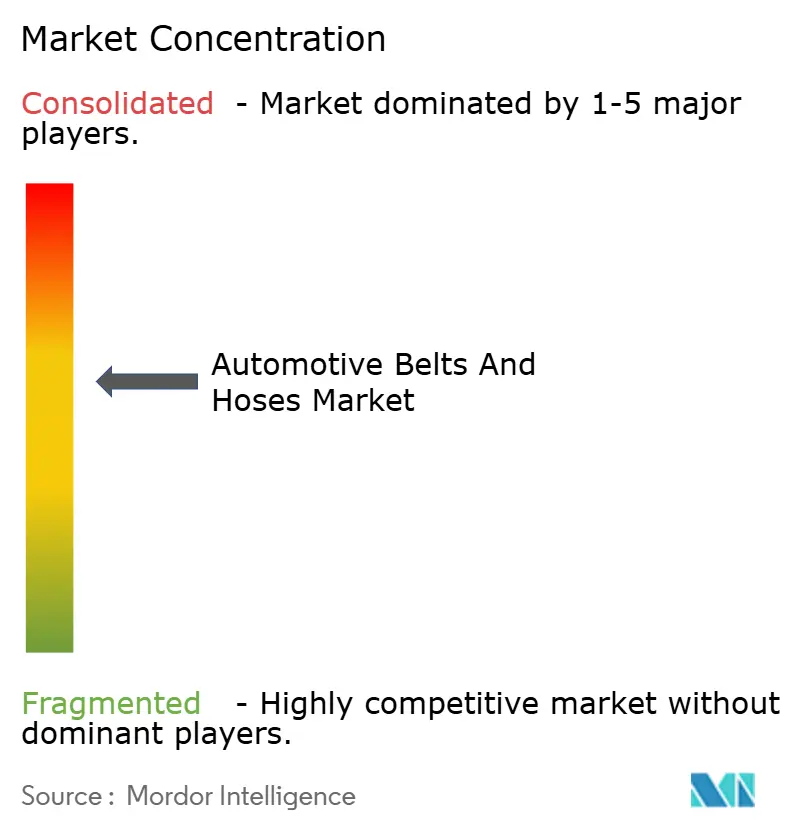
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ベルトおよびホース市場分析
自動車用ベルトおよびホース市場規模は、2025年の231億7,000万米ドルから2026年には245億7,000万米ドルへと成長し、2026年から2031年にかけての年平均成長率6.05%で2031年までに329億6,000万米ドルに達すると予測されています。パワートレインの電動化、燃費規制の強化、および厳格な排出ガス規制が部品仕様を再編し、軽量かつ耐熱性に優れた製品への需要を押し上げています。アジア太平洋地域はOEM生産の拡大と急速に成熟しつつあるアフターマーケットを背景に、引き続き世界の生産量の中核を担っています。一方、北米および欧州におけるプレミアム化トレンドが平均販売価格を引き上げています。米国では平均10年超となった車両寿命の長期化が交換サイクルを持続させ、アフターマーケットチャネルを強化しています。2024年の天然ゴム価格急騰を主因とする原材料インフレはサプライヤーの利益率を圧迫しつつも、長期的なコスト構造を安定させるバイオベースエラストマーの探索を加速させています。競争の激しさは中程度にとどまっており、ティア1サプライヤーはEV対応の熱マネジメントソリューションの提供と、新興国市場における模倣品流入に対するブランドポジションの防衛に注力しています。
レポートの主要ポイント
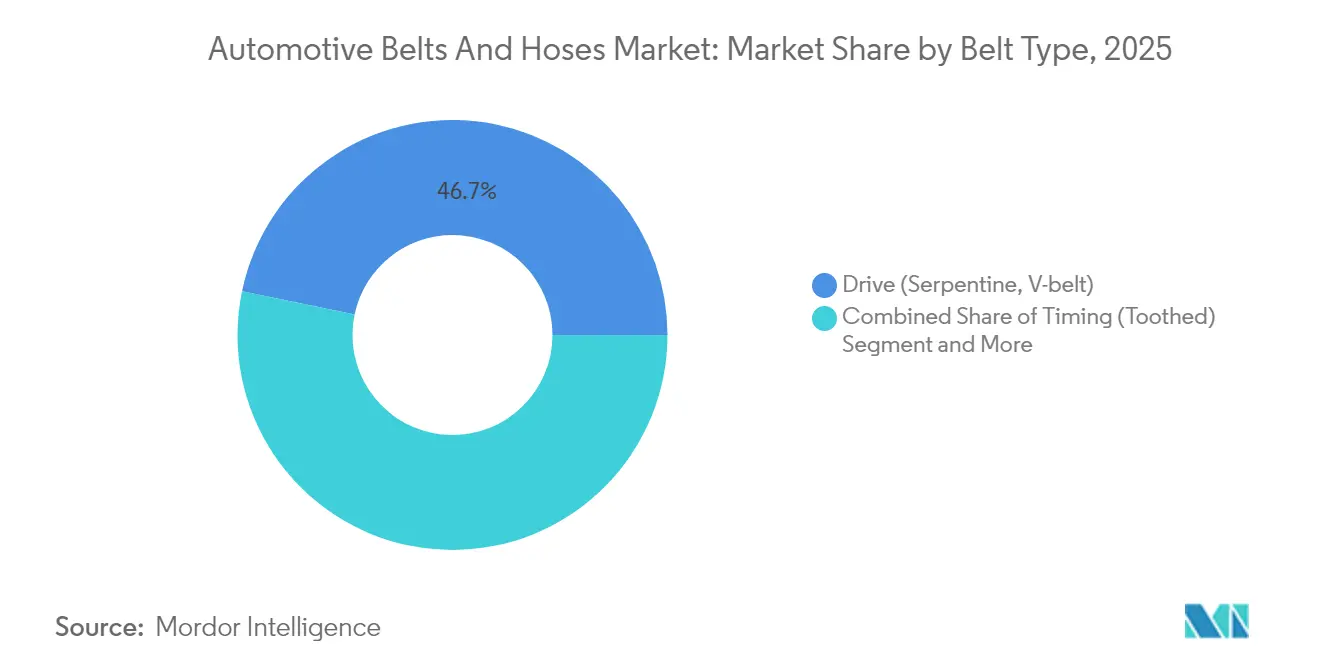
- ベルトタイプ別では、ドライブベルトが2025年の自動車用ベルトおよびホース市場シェアの46.73%を占め、アクセサリー・ストレッチフィットベルトが2031年にかけて最も高い年平均成長率6.25%を記録する見込みです。
- ホースタイプ別では、加熱・冷却ホースが2025年の自動車用ベルトおよびホース市場規模の29.12%のシェアを保持し、排出ガスおよびEV熱マネジメントホースが2031年にかけて年平均成長率6.32%で拡大しています。
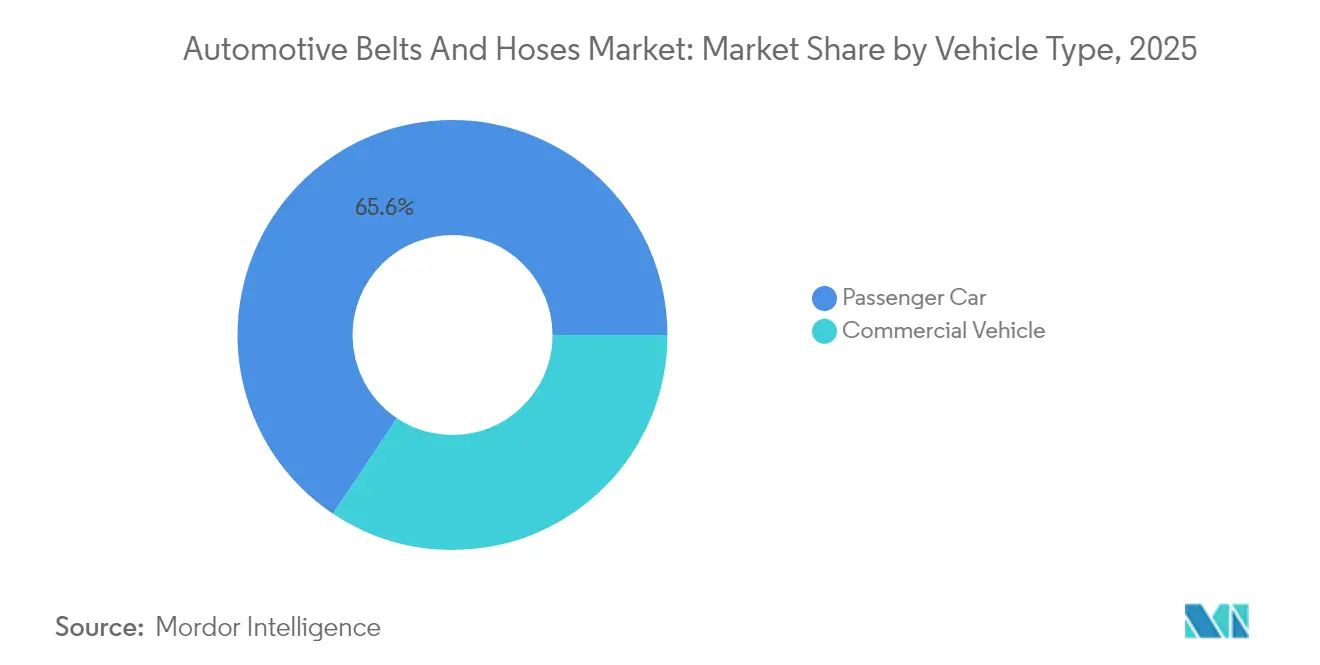
- 車両タイプ別では、乗用車が2025年の自動車用ベルトおよびホース市場シェアの65.62%を占め、商用車は2031年にかけて年平均成長率6.38%で拡大する見込みです。
- 販売チャネル別では、アフターマーケットが2025年の自動車用ベルトおよびホース市場シェアの56.15%を占め、2031年にかけて年平均成長率6.29%で成長しています。
- 地域別では、アジア太平洋地域が2025年の自動車用ベルトおよびホース市場シェアの44.08%でトップとなり、中東・アフリカ地域が予測期間中に年平均成長率6.42%で最も速い成長を遂げる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアにおける保有車両台数の増加 | +1.2% | アジア太平洋地域(中東・アフリカへの波及を含む) | 中期(2〜4年) |
| ターボダウンサイジングによる高温シリコーンホース需要の増加 | +0.9% | 世界全体(先進国市場に集中) | 短期(2年以内) |
| BEV・テスラ方式による補機ベルトの廃止 | +0.8% | 世界全体(北米およびEUが主導) | 長期(4年以上) |
| OTA予知保全 | +0.7% | 北米およびEU(アジア太平洋地域へ拡大中) | 長期(4年以上) |
| ティア1によるNVH低減への取り組み | +0.6% | 世界全体 | 中期(2〜4年) |
| 水素ICEプロトタイプ | +0.3% | EUおよび日本(パイロットプログラム) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアにおける保有車両台数の増加がサービス用ベルト交換需要を押し上げる
中国、インド、およびASEAN諸国における車両保有台数の急速な拡大が、交換需要に複合的な効果をもたらしています。保証期間が終了するにつれ、独立系整備工場がビジネスを獲得し、ブランドベルトおよびホースの機会が増加しています。タイのEV3.5プログラムにおける中国OEMのEV生産への投資は、2027年までに年間最大52万5,000台を目標としており、地域の勢いを象徴しています[1]。バッテリー電気自動車モデルでさえ、空調および熱マネジメント用のベルト駆動部品を保持しており、高性能ベルトの継続的な重要性を確保しています。インドなどの市場における規制上の点検義務が交換間隔を制度化し、模倣品の使用を抑制する一方、インドの自動車アフターマーケットは2028年までに飛躍的に成長する軌道にあります[2]。ローカライズされた流通を拡大できるサプライヤーは、整備工場がますます高度化するパワートレインに対応した信頼性の高い部品を求める中で最大の恩恵を受けるでしょう。
ターボダウンサイジングによる高温シリコーンホース需要の増加
小排気量エンジンの高ブースト圧化により、チャージエア経路は極度の熱とパルセーションにさらされる。従来のゴムは150℃を超えると柔軟性を失うが、シリコーンは200℃を超えても機械的強度を維持し、ターボ効率を低下させるマイクロリークを防止する。これらの動向は、耐久性の高い流体処理部品が不可欠な自動車用油圧システムとも関連している。採用が最も進んでいるのは欧州と北米であり、厳格な燃費規制が小型ターボエンジンの普及を促進している。商用車オペレーターもシリコーンを好む傾向があり、延長されたサービスインターバルにより総所有コストが低減される。この転換は、シリコーンとフルオロシリコーンライナーを接合してオイル浸透を防ぐ自動化多層押出ラインを持つホースメーカーに恩恵をもたらす。ターボチャージングが近期の排出ガス目標達成に不可欠であり続ける中、シリコーンホースは市場全体の成長を上回るペースで拡大すると予測される。
BEV・テスラ方式による補機ベルト廃止が軽量ベルト需要を促進
電気自動車アーキテクチャは従来のサーペンタインシステムを統合または廃止しますが、残存するベルト用途は最小限のサービス介入で高い電力密度を実現しなければなりません。テスラの電動コンプレッサー統合はベルト数を削減しますが、熱マネジメント需要を高め、ストレッチフィットおよびマイクロV設計のOEM採用を加速させています。Continental AGはこれに対応し、引張強度を犠牲にすることなく再生可能材料を使用したCONTI NXTマルチVベルトを投入しました。残存する各ベルトは、より広い温度変動に耐えながら騒音・振動・ハーシュネスを最小限に抑える必要があるため、ユニットあたりの価値が上昇します。EPDMおよびアラミド強化構造がシェアを獲得し、完全電動プラットフォームでは全体的なユニット数量が減少するにもかかわらず、ティア1サプライヤーはプレミアム価格を設定できます。予測期間を通じて、OEMが効率向上を追求する中、軽量ベルトは補機駆動用途において増大するシェアを獲得すると予測されます。
OTA予知保全がアフターマーケット交換需要を促進
コネクテッドビークルプラットフォームはベルトの張力とホースの圧力を分析して故障を予測し、故障が発生する前に交換をスケジュールします。フリートはこのデータを活用して計画外のダウンタイムを削減し、予知アルゴリズムが推奨するOE同等部品への需要を高めています。欧州のアフターマーケットはサービスワークフローの急速なデジタル化が進んでおり、このトレンドはオペレーターあたりの平均フリート規模が拡大している米国でも同様に見られます。RFIDタグまたはQRコード認証を統合した部品はリモート診断と連携し、模倣品への代替を抑制します。無線アップデートにより交換ウィンドウがさらに精緻化され、従来の3〜5年サイクルが短縮され、プレミアムサプライヤーに追加的な数量をもたらします。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICE廃止によるタイミングベルト総市場規模の縮小 | -1.8% | 世界全体(EUおよびカリフォルニア州が主導) | 長期(4年以上) |
| 原材料価格の変動 | -1.1% | 世界全体 | 短期(2年以内) |
| 模倣品による有名ブランドシェアの侵食 | -0.7% | アジア太平洋地域および新興市場 | 中期(2〜4年) |
| ベルト故障訴訟 | -0.4% | 北米およびEU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2030年以降のICE廃止によるタイミングベルト総市場規模の縮小
規制当局は将来のパワートレインからカムシャフト同期を排除する積極的な電動化目標に収束しつつあります。米国環境保護庁は2032年までにフリート平均85g CO₂/マイルを目標としており、このレベルはOEMに対してゼロ排気管技術を優先することを事実上義務付けています。欧州連合のユーロ7スケジュールは2026年に開始され、さらに厳格な累積生涯排出量制限が設けられます。電気自動車モデルが普及するにつれ、タイミングベルトの需要は低下し、特に交換サイクルが安定したアフターマーケット収益を歴史的に牽引してきた成熟市場において顕著です。ステランティスがタイミングベルト故障を最長10年間保証するなど、OEMの保証延長は顧客の懸念を和らげますが、部品の有限な将来を浮き彫りにしています。タイミングベルトサプライヤーは、チェーン駆動ハイブリッドキット、高密度補機ベルト、またはセンサー内蔵製品への多角化を通じて、引き続き市場での存在感を維持しなければなりません。
原材料価格の変動が利益率を圧迫
タイおよび中国での悪天候による収穫量の減少で天然ゴムの生産量が縮小し、2024年には世界価格が5分の2上昇しました。天然ゴム生産国協会は、2025年の生産成長率をわずか0.3%と予測しており、需要成長率1.8%と比較して持続的な需給逼迫を示しています。合成ゴムは原油価格の変動と貿易関税がスチレンブタジエンコストを押し上げるため、限定的な代替手段にとどまります。自動車用ベルトおよびホースは天然ゴムを主要原材料として大幅に使用しているため、部品メーカーはOEMが吸収を拒むコスト急騰にさらされています。サプライヤーは長期契約によるヘッジとグアユールなどのバイオベース代替品の探索を進めていますが、材料の代替は性能要件によって制約されています。プランテーションの供給が回復するか、代替ポリマーが商業規模に達するまでの今後2年間、利益率への圧力は続く見込みです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ベルトタイプ別:
ストレッチフィット革新にもかかわらずドライブベルトが主導ドライブベルトは2025年に46.73%の最大収益シェアを生み出し、オルタネーター、ウォーターポンプ、およびコンプレッサー駆動における不可欠な地位を裏付けています。内燃機関およびハイブリッド車両の設置ベースが依然として大きいため、ドライブベルトの自動車用ベルトおよびホース市場規模は着実に拡大すると予測されています。アクセサリー・ストレッチフィットベルトは数量では小規模ながら、保証リスクを削減するメンテナンスフリーアセンブリに対するOEMの要求により年平均成長率6.25%で拡大しています。これらのベルトはテンショナーを排除し、質量を削減し、燃費を改善します。EPDMやHNBRなどのプレミアムエラストマーが平均ユニット価格を引き上げることで、自動車用ベルトおよびホース市場が恩恵を受けています。Continental AGのConti Unipowerエラスティックシリーズは、厳格なNVH基準を満たしながらもテンショナーレスシステムへのこの転換を示しています。
自動車メーカーは、幅1ミリメートルあたりの電力伝達効率が高いため、スペースが制約された電動プラットフォームにマイクロVおよびポリVプロファイルを採用しています。タイミングベルトは既存の保有車両に引き続き対応しますが、電動化の加速に伴い長期的な軌道は下向きに傾いています。サプライヤーはタイミングベルトキットをウォーターポンプ交換と組み合わせることでリスクを軽減しており、この慣行はサービス訪問時のバスケットサイズを拡大します。Gates Industrial Corpのハイブリッド向けタイミングチェーンキットは、ベルトメーカーが従来のベルト需要の減少を相殺するために隣接技術に多角化する方法を示しています。世界的なICE生産が続く限り、ドライブベルトはサプライヤー収益の中核を担い続けますが、戦略的投資は将来のパワートレインアーキテクチャに沿ったストレッチフィットおよびマイクロV変種にますます向けられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ホースタイプ別:
熱マネジメントがイノベーションを牽引加熱・冷却ホースは2025年の自動車用ベルトおよびホース市場シェアの29.12%を保持し、すべての推進タイプにわたる普遍的な必要性を再確認しています。電気自動車モデルはバッテリー、インバーター、およびモーターの精密な熱制御への需要を高め、誘電冷却液に対応する多層EPDMまたはシリコーン構造への仕様転換を促しています。排出ガスおよびEV熱マネジメントホースの自動車用ベルトおよびホース市場規模は、OEMが高電圧部品専用の冷却ループを設置するにつれ、ホースカテゴリーの中で最速となる年平均成長率6.32%で成長すると予測されています。
燃料ラインはハイブリッドおよび従来型車両において引き続き重要ですが、2030年以降は徐々に縮小する見込みです。ブレーキホースは回生制動条件下でより高い破裂強度を要求する新たな安全基準から恩恵を受けています。一方、ターボチャージャーホースは依然としてディーゼル動力に依存する商用車のダウンサイジングトレンドを活用しています。高度なフルオロシリコーンライニング技術を持つホースサプライヤーは、上昇する温度および耐薬品性の閾値を満たしています。電動ラックの普及に伴いパワーステアリングホースは減少していますが、大型トラックが需要を維持し、予測期間を通じて数量を安定させています。
車両タイプ別:
商用車が成長を加速乗用車は2025年に65.62%のシェアで収益を主導しており、これは純粋なユニット生産量を反映しています。それにもかかわらず、商用車はeコマースの拡大がフリート稼働率を高め、予防保全を促進することで、自動車用ベルトおよびホース市場全体を上回る年平均成長率6.38%で成長する軌道にあります。高走行距離の使用サイクルはベルトおよびホースの摩耗を加速させ、交換機会を増加させます。このセグメントはまた、高温シリコーンおよび低透過性燃料ホースの採用を強制するユーロ7およびEPA第2フェーズ規制からも恩恵を受けています。
フリートオペレーターはダウンタイムを抑制するためにプレミアムな信頼性を求め、より長いサービス間隔を持つブランド部品への購買を誘導しています。Continental AGのエリートトラックベルトラインは、衝撃荷重に耐えるアラミドコードを統合することでこれらの要件に対応しています。ホース面では、デュアルレイヤーのチャージエア設計がより高いターボブーストによる熱ストレスに対応しています。電動小型商用車はバッテリーおよびキャビン熱マネジメント用の新たなループを追加し、ベースライン数量は低いものの特殊ホースの新たな収益源を開拓しています。インフラ支出が発展途上地域で増加するにつれ、商用車の交換サイクルは乗用車を上回るペースで拡大すると予想されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
アフターマーケットの優位性が強化アフターマーケットは2025年に収益の56.15%を占め、OEM装着を上回る年平均成長率6.29%で成長すると予測されています。平均車両年齢の長期化、新車購入の延期、および新興国における流通の改善がアフターマーケットの成長余地を拡大しています。予知保全プラットフォームが予防的な部品交換を処方するにつれ、アフターマーケットセグメントの自動車用ベルトおよびホース市場規模は拡大します。OEMチャネルは設計および材料基準への影響力を維持しますが、電動化によりベルト数が減少すると車両あたりの数量は低下します。
整備工場がサプライヤーカタログと保証サポートに依存するため、アフターマーケットではブランドエクイティがより重要になります。Continental AGは2024年に700の新しい部品番号を追加し、独立系整備工場が正確適合部品を調達しやすくしました。Gates Industrial CorpとDayco IP Holdings LLCはQRコード認証を展開して模倣品の侵入に対抗し、消費者の信頼を守っています。人件費の上昇も、整備士とドライバーの双方が繰り返し作業を避けようとするため、より長い寿命を約束する高品質ベルトおよびホースを後押ししています。
地域分析
アジア太平洋地域の自動車用ベルトおよびホース市場
アジア太平洋地域は2025年の世界収益の44.08%を占め、中国の生産規模とインドの急増するサービス需要に支えられています。中国本土はスマートEVの主導権へと移行しており、電気自動車は2025年に飛躍的な成長が見込まれ、高度なバッテリー冷却ホースへの需要を触媒しています。タイのEV3.5プログラムなどのASEANインセンティブは、中国のOEMがローカライズされた組立拠点を設立するにつれ、地域のベルトおよびホースの需要量を増大させています。さらに、発達したゴムサプライチェーンの存在が国内部品製造を支え、サプライヤーを国際物流の混乱から部分的に保護しています。
北米および欧州の自動車用ベルトおよびホース市場
北米は車両平均車齢12.5年という恩恵を受け、サービス部品の消費期間が長くなることで堅調な需要を維持しています。米国はまた、コネクテッド診断のペースを牽引しており、アフターマーケット支出をプレミアムOE同等部品へと誘導しています。カナダは電動軽トラクの普及を積極的に推進しており、GoodyearがオンタリオでEV向けタイヤおよびホース製品を製造するために5億7,500万カナダドルを投資したことがその証左です。欧州は、より高い耐熱性と低透過性を持つプレミアム素材を必要とする厳格なユーロ7目標により、相当なシェアを占めています。ただし、ベルトを不要とする電動アーキテクチャが普及するにつれ、成長は抑制されています。
中東・アフリカの自動車用ベルトおよびホース市場
中東・アフリカは2031年までのCAGR 6.42%で最も高い地域成長を記録しています。特に湾岸協力会議諸国におけるインフラ整備が、ベルトおよびホースをより頻繁に交換する商用車フリートを拡大させています。アフリカ諸国は中古車輸入の増加から恩恵を受けており、これらの車両はすぐにサービス市場に参入し、交換部品を必要とします。物流回廊の整備とeコマースプラットフォームの発展により、ブランド部品の納期が短縮され、需要をさらに刺激しています。政府主導の産業化により、モロッコ、南アフリカ、エジプトでの現地組立が促進され、アフターマケットの伸びを補完するOEM装着需要が加わっています。
規制環境
自動車用ベルトおよびホースに関する規制要件は、車両排出ガス規制とエラストマーの化学・材料管理とのつながりをますます強めている。欧州連合では、REACH(EC No 1907/2006)がゴム化合物や添加剤に関する物質報告および代替決定を促し、成形品に対するECHA候補リスト(SVHC)通知基準0.1%w/wも適用される。これらの材料規制に加え、OEMの調達および製品承認は、安全性が重要なホースアセンブリの工程能力とトレーサビリティを管理するため、IATF 16949:2016の品質マネジメント要求事項(APQP/PPAP)を通じて行われるのが一般的である。
米国では、EPAが2026年1月にTSCAに基づく1,3-ブタジエンのリスク評価を確定した。これはホースおよびベルト構造全般で使用される合成ゴムの主要な上流モノマーである。ASTM D2000やSAEのエラストマー仕様体系(ゴム特性を分類するための規格)などの規格・仕様フレームワークは、検証やサプライヤー認定における基準として依然重要であり、ターボダウンサイジングや電動化に伴う熱管理要件によって高まる耐熱性、透過性、耐久性目標へのより厳格な管理を支えている。
バリューチェーン分析
バリューチェーンは天然ゴムおよび合成ゴム、補強コード(アラミド、ポリエステル)、性能添加剤から始まる。その後、配合・混練、押出またはカレンダー加工、成形・加硫を経て、最終的にベルトドライブおよび多層ホースシステム(チャージエアやEV熱管理ループ向けの低透過性ライナーを含む)への組立へと進む。OEM向けチャネルでは共同開発、PPAPに基づく検証、プラットフォーム別部品番号が重視される一方、アフターマーケット需要はブランド流通、カタログ化、および作業場での取付やワランティ管理を支援する模倣品対策認証によって支えられている。
最近の動向として、サプライヤーは製造の地域化を進め、既存のEPDMプログラムとEV向け熱管理材料の両方に対応するため能力を強化している。例として、Continentalがドイツ・コルバッハでのベルト製造能力拡張に4,500万ユーロを投資(2024年9月)、Mitsuboshi Beltingがタイミングベルト生産の現地化のためインドで合弁事業を設立(2024年1月)したことが挙げられ、これらは組立拠点やサービス市場近接への配置を反映している。M&Aや提携も下流アクセスを再構築しており、Daycoはメキシコの特殊ホースメーカーを買収(2024年5月)し、ラテンアメリカでのアフターマーケット展開を拡大した。Cooper StandardがRenault Groupと共同で取り組むEmblemeプロジェクト(2025年7月)のような持続可能性主導の協業も、低炭素材料や再設計されたシーリング・流体配管システムに対する顧客需要の高まりを示している。
競争環境
自動車用ベルトおよびホース市場における競争の激しさは、規模、材料科学の専門知識、およびグローバルなサプライフットプリントを中心に展開しています。Continental AG、Gates Industrial Corp、Dayco IP Holdings LLC、Sumitomo Riko Co Ltd、およびGoodyear Tire & Rubber Coがリーダーシップを共有し、OEM供給量の半分以上を集合的に占めていますが、地域専門業者には十分な余地が残されています。Continental AGは電動化優先事項に合わせた製品フォーカスの強化と投資誘致のため、2025年末までに自動車部門をスピンオフする計画です[3]。Gates Industrial Corpはフリート管理ポータルに診断データを提供するセンサー内蔵ベルトに投資し、予知保全トレンドに対応しています。Dayco IP Holdings LLCの新メキシコ工場は近距離調達を支援し、米国OEMへの輸送時間を短縮し関税リスクを低減しています[4]。
材料革新は重要な競争の場となっています。サプライヤーはバイオベースエラストマーと高温複合材料の商業化を競っています。Sumitomo Riko Co Ltdはバッテリー電気冷却ループに適した軽量ホース向けのカーボンナノチューブ強化の専門知識を活用しています。Goodyear Tire & Rubber Coは持続可能なゴム代替品としてグアユールを探索しており、この動きは価格変動を緩衝する可能性があります。一方、ホログラフィックラベルやブロックチェーン追跡を含む模倣品防止技術は、偽造ベルトが業界に多大なコストをもたらす中で不可欠となっています。Gates Industrial Corpのシリアルナンバー認証とContinental AGのQRコードベース検証が主要なアプローチを代表しています。
合併、戦略的提携、およびローカライズされた製造が引き続き市場構造を再編しています。日本・タイ合弁企業はASEAN EV生産目標に対応するために生産能力を拡大し、欧州サプライヤーはデカップリングリスクを軽減するために「中国向け中国製」戦略を採用しています。投資はまた、スクラップを削減しエネルギー効率を改善する自動化コンパウンディングおよび押出ラインにも流れています。水素ICEおよび燃料電池ホース仕様への迅速な転換能力が、規制アジェンダが脱炭素化経路を拡大するにつれて長期的な勝者を決定する可能性が高いです。
自動車用ベルトおよびホース業界リーダー
-
Sumitomo Riko Co. Ltd
-
Toyoda Gosei Co. Ltd
-
Continental AG
-
Gates Industrial Corp
-
Dayco IP Holdings LLC
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ベルトおよびホース市場
- Continental AG
- Gates Industrial Corp
- Sumitomo Riko Co Ltd
- Toyoda Gosei Co Ltd
- Dayco IP Holdings LLC
- Goodyear Tire & Rubber Co
- Schaeffler AG
- Hutchinson SA
- Yokohama Rubber Co Ltd
- ACDelco (General Motors)
- Nichirin Co Ltd
- Bando Chemical Industries
- SKF Group
- Optibelt GmbH
- Mitsuboshi Belting Ltd
- Fenner Drives (Michelin)
- CRP Industries
- Trelleborg AB
市場機会と将来展望
電動化により、急速な熱サイクルに対応し、最新の冷却液との化学的適合性を維持し、低導電性要件を満たす一方でOEMの検証・保証目標も達成しなければならない冷却液・熱管理ホース材料に明確な空白領域が生まれている。Teknor Apexが2026年6月に発表した、新エネルギー車の冷却液ホース用途向けSarlink TPVの改良に関する更新情報(OEMとの複数年にわたる検証を含む)は、需要が従来のゴムを超えた代替エラストマー系へ移行していることを示す具体的な兆候である。これは、電池、インバーター、モーター冷却回路向けにTPVや多層構造をより厳格な清浄度・寸法管理で工業化できるサプライヤーに有利に働く。
規制主導の再処方や材料代替も、特に添加剤規制や化学物質管理の強化がコンパウンド設計を制約する場面において、プレミアムなベルト・ホースプラットフォームに新たな余地を生み出している。ContiTechが2026年1月に発表した、高トルクドライブタイミングベルトをクロロプレンゴムからEPDMへ移行させるシリーズは、コンプライアンスと耐久性への圧力が他のベルトファミリーや地域にも適用可能な材料移行につながることを示している。同時に、アフターマーケットは正規品同等の交換部品にとって高付加価値のチャネルであり続けており、QRコードやシリアル認証を利用するサプライヤー(市場文脈で既に言及されている主要ブランド企業に反映されている)は、新興国における価格維持と模倣品代替の抑制に実践的な手段を持っている。
Recent Industry Developments in 自動車用ベルトおよびホース市場
- 2026年6月:Sumitomo Rikoは、自動車製品の設計・評価・技術サービスを強化するため、ハリヤーナ州にSumiRiko Research & Development India Pvt. Ltd.を設立すると発表し、2026年9月に業務を開始する予定である。この動きにより、インドの急成長するOEM・サプライヤーエコシステム近隣に現地エンジニアリング能力が追加され、先進的なホースおよび熱管理仕様の検証サイクルの迅速化を支援する。
- 2025年9月:Continentalはアフターマーケット向けにKRRキットを導入し、サービス業務の効率化を目的としたパッケージ修理ソリューションを拡充した。キット展開の拡大は作業場の効率を高め、ブランドサプライヤーが適合部品を一括提供し部品選定を簡素化することでシェア維持に役立つ。
- 2024年3月:Daycoはメキシコの新工場で自動車用ベルトの本格生産を開始し、北米向け供給のニアショアリングを強化した。現地生産によりリードタイムが短縮され、OEMおよびアフターマーケットプログラムの物流リスクが低減し、部品番号の増加やサービス需要への迅速な対応を支援する。
自動車用ベルトおよびホース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は車両内での動力または流体の伝達に使用される自動車用ベルトおよびホースを対象とし、OEM装着および補修需要向けに販売され、主要自動車地域における収益ベースで測定される。
対象外:非自動車用産業ベルトおよびホース、ならびにポンプ、クランプ、完全モジュールアセンブリなどの他の流体システム部品は除外する。
セグメンテーション概要
- ベルトタイプ別
- ドライブ(サーペンタイン、Vベルト)
- タイミング(歯付き)
- アクセサリー・ストレッチフィット
- マイクロV・ポリV
- ホースタイプ別
- 燃料供給
- ブレーキ
- パワーステアリング
- 加熱・冷却
- ターボチャージャー・チャージエア
- エアコン冷媒
- 排出ガス・EV熱マネジメント
- 車両タイプ別
- 乗用車
- 商用車
- 販売チャネル別
- OEM
- アフターマーケット
- 地域別
- 北米
- 米国
- カナダ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- トルコ
- エジプト
- 南アフリカ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、地域別の車両生産台数および保有台数の明確な把握から始まり、部品表におけるベルトおよびホースの位置づけと標準的な交換サイクルのマッピングを行った。生産台数についてはOICAなどの公開情報源、政府の輸送・車両登録統計、ホースおよびベルト関連HSコードの税関貿易データポータル、ならびにSAE論文やその他の査読済み出版物からの技術的参考資料を活用した。
モデルの精度を維持するため、製品カタログ、適合ガイド、リコール、サービスブレティン、ならびに主要部品メーカーおよびディストリビューターの年次報告書や投資家向け資料も精査した。企業財務情報およびニュースの有料サブスクリプショは、収益の方向性および主要な生産能力・拠点変更の妥当性確認のみに使用した。これらのデスクリサーチソースは例示的なものであり、データ収集、クロスチェック、および明確化のために追加の公開情報源も活用した。
一次インタビューおよびサーベイ
OEM向けサプライヤー、アフターマーケットディストリビューター、サービスチェーン関係者、ならびに材料・工具専門家との一次討議を実施し、実際にベルトおよびホースとして計上されるものを確認した。また、APAC、EMEA、アメリカ大陸全体にわたるOEM対アフターマーケット比率、平均販売価格の動向、およびEV関連の設計変更に関する前提条件を検証し、市場合計値の確定前にデスクインプットのギャップを解消した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:15% | APAC:39% |
| 中位層:49% | 部門・ユニットリーダー:28% | EMEA:36% |
| 中小プレイヤー:16% | マネージャー:57% | アメリカ大陸:25% |
市場規模算定と予測
コアモデルは、車両生産台数、使用中の車両保有台数、ならびにベルトおよび主要ホースファミリーのサービスインターバルパターンから需要を再構築するトップダウン方式で構築し、地域固有の価格ロジックを用いてその需要を金額に換算することから始まる。この全体像が形成された後、サンプリングされたサプライヤーの収益分割、アフターマーケット流通量のチャネルチェック、一般的なベルトおよびホースタイプのASP×数量チェックなど、選択的なボトムアップ推計によって裏付けを行った。これらのチェックが一貫して同一方向を示した場合にのみ合計値を調整した。
ここで重要なインプットには、地域別の車両生産台数、ベルト対ホースの平均交換頻度、OEM対アフターマーケットのシェア変動、材料・コンパウンドコストの転嫁、ならびに熱マネジメントおよびクーラント配管製品へのミックス変化をもたらす電動化トレンドが含まれる。予測にあたっては、短期サイクルの価格変動と長期サイクルの車両生産変化を同時に処理できるようシナリオ分析を活用し、最も現実的なパスを選択するために専門家フィードバックを用いた。ボトムアップ指標にギャップがある場合は、単一データポイントを市場全体に引き伸ばすのではなく、インタビューで検証された地域・車両タイプのプロキシを用いてブリッジした。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終数値が単一のデータセットではなく実際の市場シグナルに基づいたものとなるよう担保している。車両1台当たりの推計消費量をサービスおよび交換規範と照合し、前年比の動向を車両生産台数および保有台数の変化と比較した上で、承認前に地域レベルで外れ値を再確認する。
作業は別のアナリストによる段階的なレビューを経た後、単位の一貫性、通貨タイミング、および前提条件のドリフトに関する最終スキャンが実施される。レポートは年次で更新され、価格、生産、またはアフターマーケット活動に影響を与える重大なイベントが発生した場合には中間更新が行われる。納品前に最終確認を完了し、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの自動車用ベルトおよびホース市場規模と他の公表推計値との比較
タイトルが類似していても、含まれる製品ファミリー、車カバレッジ、および価格基準が必ずしも一致していないため、ベルトおよびホースについて異なる市場規模が公表されることは通常である。また、ある調査が隣接するゴム部品を合計に含めている場合や、通貨換算のタイミングおよびインフレ転嫁の処理方法が異なる場合にも差異が生じる。
一部の推計はより広範なホースアセンブリおよびより広い流通形態に範囲を拡大しており、報告される合計値が急速に増加する可能性がある。Mordor Intelligenceの規模算定では、OEMおよびアフターマーケット向けに販売される自動車用ベルトおよび定義されたホースカテゴリーのみを計上し、その他のエンジンルーム部品および完全モジュール組立品は市場価値の対象外としている。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 23.17 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 26.49 ビリオン 米ドル(2025年) | エンジンシステムの視点を採用しており、より多くのホースサブタイプおよび車両クラスを集約する傾向があり、類似SKUに対して異なる地域価格体系を適用する場合もある。 |
| 業界出版社B | 41.79 ビリオン 米ドル(2025年) | ベルトおよびホース関連部品とチャネルのより広範なセットにカバレッジを拡大しており、高い合計値はコアのベルトおよびホースと隣接するゴム・ポリマー部品との分離が少ないことを示唆している。 |
表中の差異は主に、製品リストの管理の厳密さと、現地ミックスからUSD合計への価格換算方法によって説明される。計上ルールを明確に保ち、車両1台当たりの消費ロジックを確認し、業界回答者との前提条件の再検証を行うことで、最終推計値は追跡可能であり、年々再現しやすい状態を維持している。
レポートで回答される主要な質問
2031年の自動車用ベルトおよびホース市場の予測値はいくらですか?
市場は2026年から2031年にかけて年平均成長率6.05%で成長し、2031年までに329億6,000万米ドルに達すると予測されています。
2031年にかけて自動車用ベルトおよびホースで最も速い成長が期待される地域はどこですか?
中東・アフリカは年平均成長率6.42%で拡大し、他の地域を上回ると予測されています。
アクセサリー・ストレッチフィットベルトが普及している理由は何ですか?
OEMはテンショナーを排除し燃費目標に沿った、メンテナンスフリーで軽量なベルトを好んでおり、このセグメントの年平均成長率6.25%を牽引しています。
車両年齢はベルトおよびホースのアフターマーケット需要にどのような影響を与えますか?
米国では現在12.5年となっている平均車両年齢の上昇が交換サイクルを長期化させ、アフターマーケット販売を押し上げています。
将来のホース仕様を形成している材料トレンドは何ですか?
OEMは優れた耐熱性、化学的適合性、およびNVH性能のためにEPDMおよびシリコーン構造をますます指定しています。
サプライヤーはどのように自動車用模倣ベルトに対抗していますか?
Gates Industrial CorpやContinental AGなどの企業は、整備工場が取り付け前に正規部品を確認できるようにQRコードまたはシリアルナンバー認証システムを展開しています。