
オーディオアンプ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
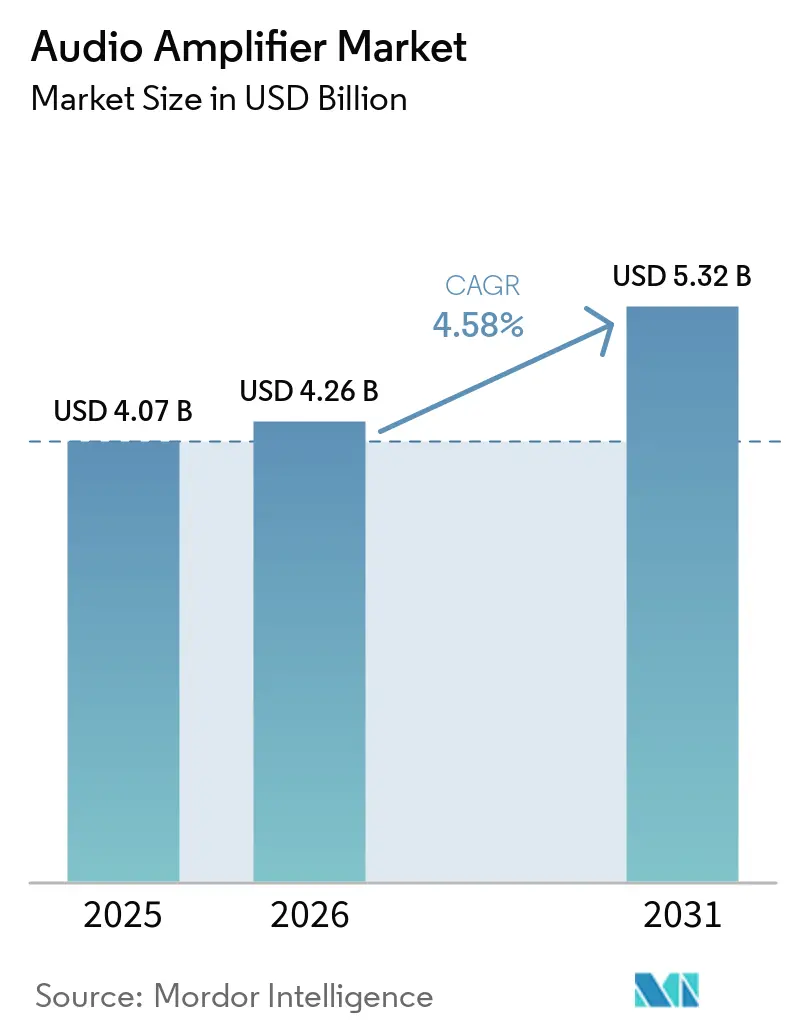
| 市場規模 (2026) | 4.26 十億米ドル |
| 市場規模 (2031) | 5.32 十億米ドル |
| 成長率 (2026 - 2031) | 4.58 % |
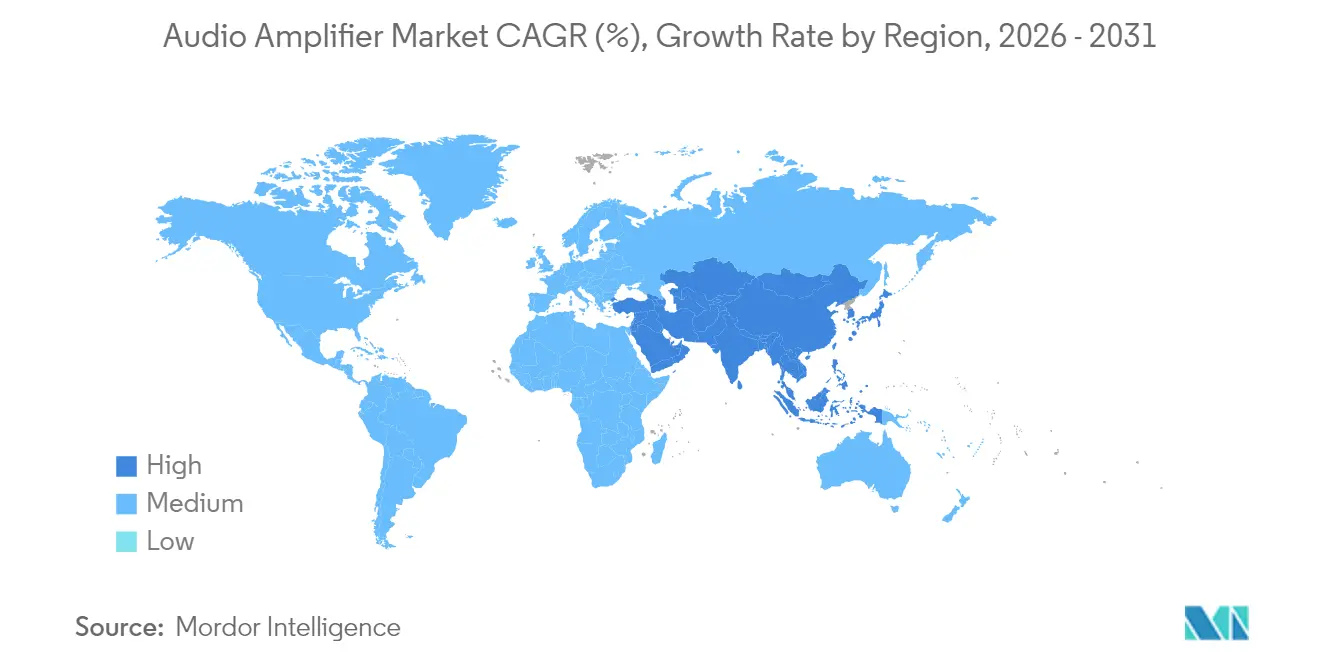
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
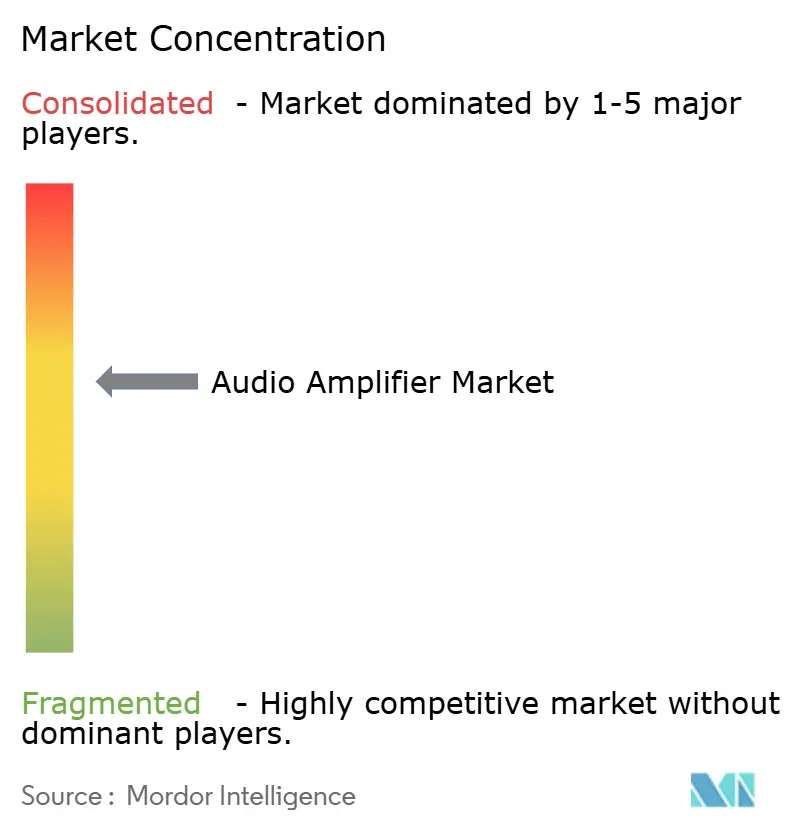
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーディオアンプ市場分析
オーディオアンプ市場規模は2025年に40億7,000万USDと評価され、2026年の42億6,000万USDから2031年には53億2,000万USDに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは4.58%です。電気自動車、没入型ホームシアターシステム、プロフェッショナルライブイベント会場からの堅調な需要が、サプライチェーンの変動にもかかわらず安定した収益拡大を支えています。窒化ガリウム(GaN)デバイスは効率の上限を引き上げ、熱設計上の制約を緩和しており、一方でワンインダクター変調技術は部品表コストの合理化を進めています。自動車メーカーは静粛な電動キャビンを活かすべくマルチチャンネルクラスDアンプを搭載しており、真のワイヤレスステレオおよびウェアラブルにおける小型化の優先事項は、OEMを高度に統合されたオーディオシステムオンチップ(SoC)プラットフォームへと誘導し続けています。HARMANによるSound Unitedの買収やBoseによるMcIntosh Groupの買収に代表される業界再編は、プレミアムブランドの確保とクロスバーティカルなシナジー獲得をめぐる競争を示しています。一方、中国のガリウム精製における支配的地位は価格の不確実性をもたらしており、ベンダーはデュアルソーシングおよび基板リサイクルの取り組みによってこれに対処し、オーディオアンプ市場の長期的な魅力を維持しています。
主要レポートのポイント
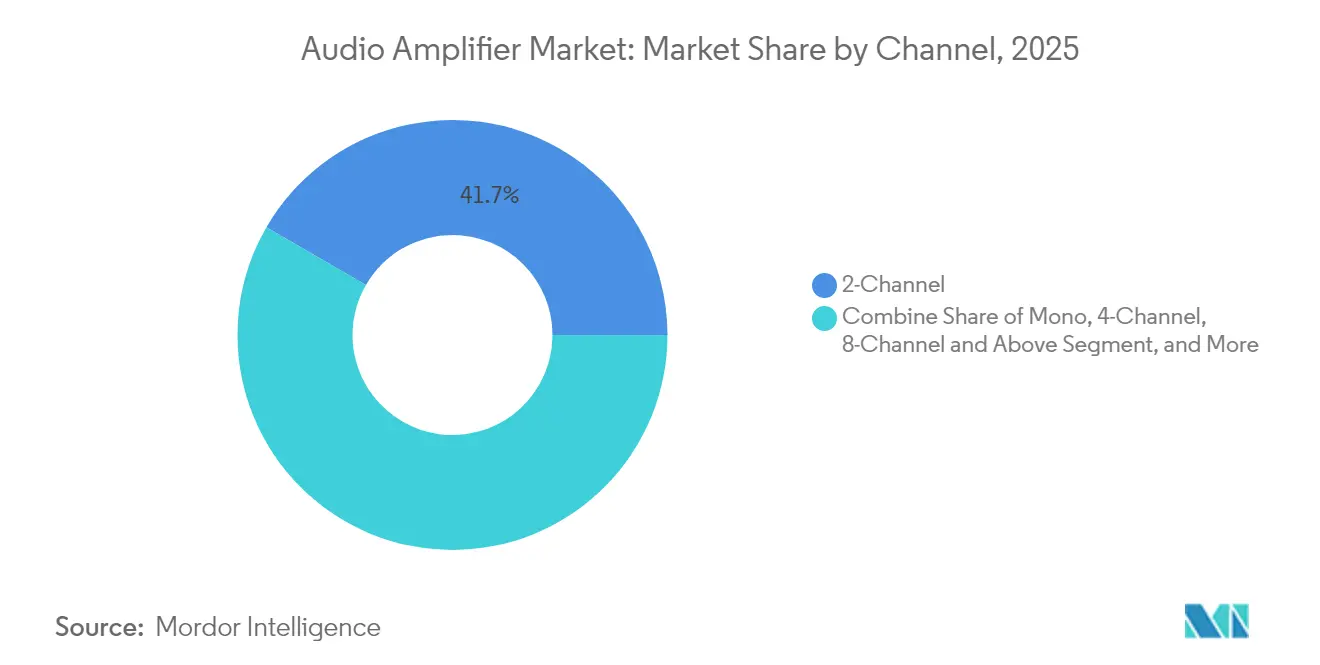
- チャンネル構成別では、2チャンネルモデルが2025年のオーディオアンプ市場において41.65%の収益シェアをリードし、8チャンネル以上のユニットは2031年に向けて5.71%のCAGRで拡大しています。
- デバイス統合別では、スタンドアロン型アンプICが2025年のオーディオアンプ市場規模の54.75%を占め、統合型オーディオSoCは2031年まで最速の5.99%CAGRを記録しています。
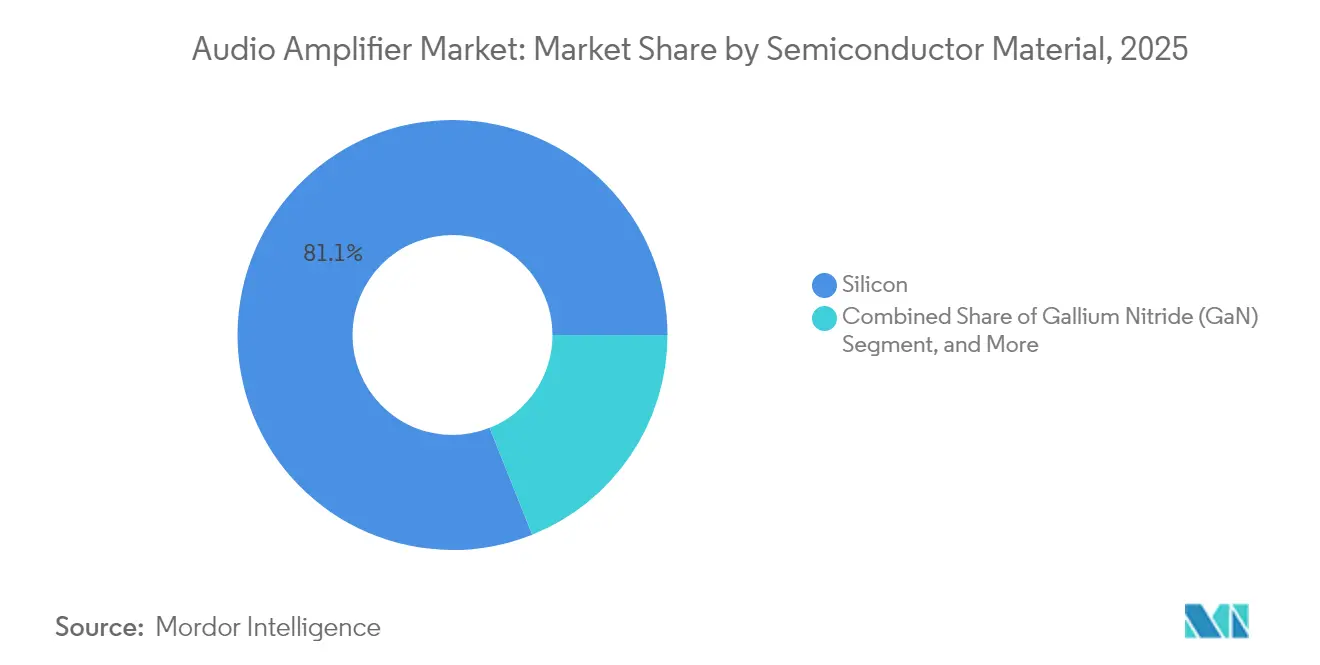
- 半導体材料別では、シリコンが2025年のオーディオアンプ市場シェアの81.05%を維持していますが、GaNセグメントは2031年まで年率7.17%の成長が見込まれています。
- エンドユーザーアプリケーション別では、コンシューマーエレクトロニクスが2025年のオーディオアンプ市場規模の58.35%を占め、自動車EV向け展開は予測期間中に5.22%のCAGRを記録しています。
- 地域別では、アジアが2025年のオーディオアンプ市場の47.85%を占め、中東は2031年に向けて5.03%のCAGRで際立っています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電気自動車およびコネクテッドビークルへの移行 | +1.2% | グローバル(APACおよび北米がリード) | 中期(2〜4年) |
| TWSおよびウェアラブルにおける小型化ニーズ | +0.9% | グローバル、APACハブ | 短期(2年以内) |
| スマートホームオーディオエコシステムの普及 | +0.8% | 北米および欧州、APACへ拡大 | 中期(2〜4年) |
| プロオーディオにおけるGaNベーススイッチングデバイス | +0.7% | 北米および欧州が早期採用 | 長期(4年以上) |
| 没入型オーディオ(Dolby Atmos)の普及 | +0.6% | 北米および欧州がコア | 中期(2〜4年) |
| ライブイベントインフラへのインセンティブ | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電気自動車およびコネクテッドビークルへの移行が車載インフォテインメント向けオーディオアンプを促進
電動パワートレインはエンジンノイズを排除し、自動車メーカーはマルチチャンネルクラスDアンプとゾーン別サウンドマネジメントによってキャビンのオーディオ体験を向上させています。BMWのHypersonXサウンドスケープは43の独自信号を使用し、Neue KlasseEVラインにブランドの音響シグネチャーを構築しています。HARMANのSeatSonicソリューションはさらに各乗客のオーディオをパーソナライズし、各シートゾーン専用のアンプを活用しています。ソフトウェア定義型車両が普及するにつれ、アンプのファームウェアアップグレードが製品ライフサイクルを延長し、Texas Instrumentsのワンインダクター変調は部品点数を削減して自動車メーカーのコスト目標を達成しています。
TWSおよびウェアラブルにおける小型化ニーズが高効率統合型アンプを牽引
真のワイヤレスステレオイヤーバッドおよびスマートウォッチは基板スペースとバッテリー寿命に厳しい制約を課しており、ベンダーはDSP、接続機能、増幅を統合したSoCへと誘導されています。Analog DevicesのADAU1797はDSP処理能力を2倍にしながらクラスDステージを統合してバッテリー駆動時間を延長しました。Nordic SemiconductorのnRF54L15も同様に、22nmノード上に1.5MB NVM、256KB RAM、LEオーディオサポートをパッケージ化し、システム統合の負担を軽減しています。Silicon InterventionのフラクタルクラスDトポロジーはバック調整と出力ステージを組み合わせてアイドル損失を削減しており、これは終日使用のウェアラブルにとって重要な指標です。
スマートホームオーディオエコシステムの普及がマルチチャンネルアンプ需要を促進
ネットワーク化された家庭では、ストリーミングエコシステムや音声アシスタントと自動的に同期するアンプが求められています。YamahaのAVENTAGEレシーバーはソフトウェアアップデートによりWorks with Sonosの認証を取得し、ファームウェアの俊敏性が普及率にとって重要であることを確認しました。2025年1月、英国を拠点とする3Dサウンド技術のイノベーターであるAudioscenic Ltd.は、Dell Inc.との協業を発表し、5×5Wアレイにわたるビームフォーミングを活用した新しいAI強化モニターを導入しました。これは、AVRだけでなくPC周辺機器もマルチチャンネル増幅を採用していることを示しています。買収後、HarmanのHEOSプラットフォームはSamsungの家電製品に統合され、エコシステムのロックインが主要な成長レバーであることが確認されました。
GaNベーススイッチングデバイスがハイパワープロオーディオの効率向上を実現
GaN FETはシリコンMOSFETよりも高速にスイッチングし、発熱が少ないため、EPCがクラスDプロオーディオモジュールで実証したように、機械式ヒートシンクなしでチャンネルあたり500Wを実現します。その結果、アンプの密度が高まり、ラック重量が軽減され、ツアーリグの柔軟性が向上します。Infineonは、脱炭素化の要請がグローバルエネルギー基準を厳格化する中、GaNが2025年に大量市場の変曲点を超えると予測しています。しかし、中国のガリウム輸出規制はサプライリスクプレミアムを浮き彫りにし、OEMを戦略的な備蓄とリサイクルへと促しています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| スマートフォンSoCの統合によるディスクリート市場の縮小 | -0.8% | グローバル(APAC製造) | 短期(2年以内) |
| GaN基板のサプライ制約 | -0.6% | 北米および欧州が最も影響を受ける | 中期(2〜4年) |
| ブルートゥースヘッドフォンによる従来型ハイファイの代替 | -0.5% | 北米および欧州 | 長期(4年以上) |
| EUエコデザインのスタンバイ電力制限 | -0.3% | EU主体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スマートフォンSoCの統合がディスクリートアンプのアドレス可能市場を縮小
アプリケーションプロセッサーにクラスD出力が組み込まれるようになり、ミッドレンジスマートフォンにおけるスタンドアロンICの単体需要が侵食されています。QorvoのQ3 2025年の収益はAndroid OEMがRFとオーディオフロントエンドをシングルダイ製品に統合したことで12.4%減少しました。タブレットや薄型軽量PCにおける同様の設計選択はディスクリートサプライヤーを圧迫しており、熱的制約や出力電力の制約がSoCによる代替を妨げる自動車、スマートホームハブ、プロオーディオラックへのピボットを余儀なくされています。
GaN基板のサプライ制約がBOMコストを上昇
USGSによると、中国は2022年にグローバルのガリウム供給の98%を精製しており、輸出禁止措置が取られた場合、米国のGDPに34億USDの損失をもたらす恐れがあります。ダイの量はチャンネル数に比例して増加するため、価格急騰はアンプのBOMに直接波及します。リサイクルGaNスクラップや欧州のパイロットファブへの多様化が圧力を緩和する可能性がありますが、2027年以前に意味のある生産能力は確保できないため、OEMはコンティンジェンシーとしてより高コストのシリコン設計でヘッジせざるを得ない状況です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
チャンネル構成別:
マルチチャンネルシステムがプレミアムポジショニングを牽引8チャンネル以上のセグメントは、ホームシネマと自動車キャビンの両方におけるDolby Atmosの展開に牽引され、2031年まで5.71%の成長が予測されています。専用のハイトおよびサラウンドパスウェイがシャーシあたりのアンプ数を増加させ、DSPファームウェア内のダイナミックチャンネルマッピングがステレオコンテンツとの後方互換性をサポートしています。一方、コスト重視のサウンドバーやデスクトップスピーカーは、2025年のオーディオアンプ市場シェアの41.65%を占めた2チャンネルの地位を維持しています。
スマートホームハブがAV、照明、セキュリティ制御を統合するにつれ、マルチチャンネルモデルのオーディオアンプ市場規模は拡大し、集中型アンプノードが有利になると予想されます。プロフェッショナルツアーベンダーは、モノラルサブウーファー用途から没入型フェスティバルリグまで設定可能なモジュラーラックアンプを展開し、様々なイベント規模にわたるアセット活用を最適化しています。これらのアーキテクチャの柔軟性は、チャンネル密度が高まるほど効率上の優位性が増すクラスDトポロジーに有利です。
注記: 個別セグメントのシェアはレポート購入時に入手可能


デバイス統合別:
SoCソリューションがディスクリートの優位性に挑戦スタンドアロン型ICは依然として2025年収益の54.75%を占めており、自動車およびプロオーディオの設置では高電圧レールと大きな熱余裕が必要とされます。しかし、SoCはウェアラブルや超薄型ノートパソコンがPCB実装面積とシングルパッケージの部品表を重視するため、5.99%のCAGRで拡大しています。ベンダーは先進プロセスノードを活用してDSPコア、Bluetooth LEラジオ、クラスD出力を同一チップ上に配置し、I/Oルーティング損失を最小化しています。
SoCによるオーディオアンプ市場規模の拡大はTWSイヤーバッドで顕著であり、エンベロープトラッキングとハイブリッドANCアルゴリズムがオンダイメモリ帯域幅の恩恵を受けています。逆に、ディスクリートマルチチップモジュールは、基板レベルの放熱と交換可能なステージがサービス要件となるコンサートレンタル機器など、依然として有効です。サプライヤーは共有シリコンIPを活用しながら、レガシークライアント向けにピン互換のディスクリートアップグレードを提供し、デュアルポートフォリオのバランスを取っています。
半導体材料別:
サプライ制約にもかかわらずGaN採用が加速シリコンは81.05%の収益シェアを維持していますが、GaNの7.17%のCAGRは、既存のシリコンスーパージャンクションMOSFETが提供できる以上の効率向上を求める設計者の意欲を反映しています。かさばるヒートシンクを排除することでラックアンプのシャーシをスリム化し、シート下への自動車搭載を可能にします。GaN設計のオーディオアンプ市場規模の拡大は、スタンバイ損失削減に向けた規制の取り組みとも一致しています。
それでも、ガリウムの希少性によって増幅されたコスト差により、シリコンのオーディオアンプ市場シェアの侵食は緩やかです。シリコン制御ICとGaN出力アレイを組み合わせたハイブリッドドライバーステージは、エンジニアリングチームがワイドバンドギャップの特性に慣れながらリスクを軽減します。炭化ケイ素はニッチな超高電圧放送送信機に使用されていますが、価格とスイッチング速度のトレードオフにより、商業用AVでは依然として限定的です。
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザーアプリケーション別:
自動車EVセグメントが成長軌道をリードコンシューマーエレクトロニクスは2025年の売上の58.35%を占め、スマートフォン、テレビ、スマートスピーカーの買い替えサイクルによって牽引されている。一方、電気自動車は最も急速に成長しているユースケースであり、OEMが座席ごとのドライバーとエンジンサウンドシンセシス機能を備えた14チャネルアーキテクチャを搭載するにつれ、年率5.22%で拡大している。静粛なキャビンはリスナーの感度を高め、低ノイズパワーステージの採用を促進している。一方、低ノイズアンプ(LNA)市場における18〜40 GHzセグメントの規模は、5G mmWave無線、Kaバンド端末、および高解像度車載レーダーシステムが量産段階に移行するにつれ、2031年までに16.53%のCAGRで拡大すると予測されている。
したがって、オーディオアンプ業界のサプライヤーは、ティア1インフォテインメントインテグレーターと共同開発を進め、アンプファームウェアとバーチャルエンジンサウンドライブラリをバンドルしている。プロフェッショナル向けツアーおよびインスタレーション市場は、イベント会場の改修を背景に回復しているが、複数年にわたるプロジェクトのリードタイムにより、そのシェアの変動は比較的小さい。産業用IoT音声アラートシステムおよびキオスクサイネージは、低い電力定格ながら高い耐久性基準で仕様化されることが多く、増分的な需要量を加えている。
地域分析
アジア太平洋地域オーディオアンプ市場
アジア太平洋地域は、垂直統合された民生用電子機器サプライチェーンの強みと急増する国内EV納車台数を背景に、2025年の収益の47.85%を占めました。中国本土が数量面でのアンカー役を担い、日本と韓国はクラスDシリコンおよびGaNウェーハ加工におけるプレミアムイノベーションを牽引しています。地域内スマートフォン大手の自社SoCロードマプは、地域全体のディスクリート部品需要の変動に大きな影響を与えています。
北米・欧州オーディオアンプ市場
北米はプロフェッショナルオーディオおよびホームシアター消費において相当な規模を占めており、ライブイベントツアーがパンデミック後に回復し、ラックアンプのアップグレード需要を牽引しています。規制の明確性と強固な特許執行により、GaNスタートアップが世界のOEMにダイをライセンス供与する環境が整っています。欧州も同様の成熟度を示していますが、厳格なエコデザイン電力予算上限を課しており、コンプライアンス対応として省エネファームウェアが先行導入され、その後世界規模で展開されることが多くなっています。
中東・アフリカおよびラテンアメリカオーディオアンプ市場
中東は絶対規模では小さいものの、スタジアム、ホテル、エンターテインメント地区に没入型サウンドシステムを導入するホスピタリティ大型プロジェクトに支えられ、2031年までに5.03%のCAGRを記録すると予測されています。政府の多角化推進アジェンダは、公共情報サービス向けの分散型オーディオを統合したスマートシティ建設に資金を投じており、商業用AVチャネルにおけるアンプ出荷を加速させています。アフリカおよびラテンアメリカは、価格に敏感な民生用電子機器の輸入を主な原動力とし、ポータブルPAシステムへの需要を支える地域の生演奏文化が補完する形で、安定した一桁台の成長を記録しています。

競合ランドスケープ
オーディオアンプ市場は適度に集約されており、上位5ブランドが収益の50%弱を支配し、多数のニッチプレーヤーが専門的な垂直市場にサービスを提供しています。HARMANによるSound Unitedブランドの3億5,000万USD買収は、Samsungのリーチをカーオーディオからプレミアムホームオーディオエコシステムへと拡大し、クロスデバイスの一貫性のために共通DSPスタックを活用しています。[1]Masimo Corporation、「MasimoはコンシューマーオーディオビジネスをHARMAN Internationalに売却」、news.harman.com BoseによるMcIntosh Groupの買収は、ハイエンドの威信と職人的なアンプの伝統をポートフォリオにもたらし、主流のスマートスピーカーにオーディオファイル向け機能をアップセルするポジショニングを実現しています。[2]Kif Leswing、「BoseがMcIntoshを買収」、cnbc.com
Texas InstrumentsやAnalog Devicesなどの半導体スペシャリストは、混合信号SoC内に増幅機能を組み込む統合戦略を追求し、スタンドアロン基板ベンダーを迂回しています。プロオーディオの老舗QSCはAcuity Brandsによる12億1,500万USDの買収に合意し、スマートビルディングプラットフォームがオーディオ、照明、在室データを統合バックボーン上で統合するにつれ、隣接市場の収束を示しています。[3]Joao Martins、「QSCはAcuity Brandsに買収される」、audioxpress.com 小規模なイノベーターはGaNドライバーIP、AI音響プロファイリングアルゴリズム、またはモジュラーアンプカードをターゲットとし、フル製造をスケールするのではなく、ティア1 OEMに技術をライセンス供与することが多いです。
競争戦略は現在、効率的なワイドバンドギャップ電源ステージ、ファームウェアアップグレード可能なDSPパイプライン、音声アシスタントまたはスマートホームエコシステムとの緊密な連携という3つのレバーに依存しています。半導体ロードマップとブランドエンドポイントの両方を支配するベンダーは、垂直市場にわたってR&Dを償却し、同様の規模の経済を持たない中堅競合他社を圧迫することができます。それでも、Auracast LEオーディオなどのオープンスタンダードイニシアチブはマルチチャンネルストリーミングを民主化し、俊敏な新規参入者がクラウドベースのチューニングサービスでニッチセグメントに対応することを可能にしています。
オーディオアンプ業界リーダー
Yamaha Corporation
Harman International
Sound United LLC
Kenwood Corporation
Sony Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
オーディオアンプ市場
- Yamaha Corporation
- Harman International (Crown, JBL, Mark Levinson)
- Sound United LLC (Marantz, Denon, Polk)
- Kenwood Corporation
- Sony Corporation
- Cambridge Audio (Audio Partnership PLC)
- Vervent Audio Group (Naim Audio, Focal)
- Bryston Ltd
- Allen and Heath Limited
- QSC LLC
- Bose Corporation
- DD Audio (Resonance Inc.)
- JL Audio
- Dynacord (Bosch Sicherheitssysteme GmbH)
- Luxman Corporation
- NAD Electronics International
- Peachtree Audio
- Pioneer Corporation (Onkyo)
- Rotel
- Mark Levinson Laboratories

Recent Industry Developments in オーディオアンプ市場
- 2025年5月:HARMAN InternationalはSound Unitedのコンシューマーオーディオ部門の3億5,000万USD買収を完了し、Bowers & Wilkins、Denon、Marantz、Polkブランドを統合しました。
- 2025年5月:YamahaはAVENTAGE AVRのRX-A8A、RX-A6A、RX-A4A、RX-A2AモデルにWorks with Sonosの相互運用性を認証するファームウェアを発行しました。
- 2025年4月:BMWはOperating System XプラットフォームのもとでNeu KlasseEV向けHypersonX 43信号音響コンセプトを発表しました。
- 2025年1月:Texas InstrumentsはCES 2025でTAS6754-Q1クラスDアンプとAM275x-Q1 MCUラインをデビューさせ、ワンインダクター変調と空間オーディオ処理を紹介しました。


オーディオアンプ市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
本調査では、オーディオアンプ市場を、コンシューマーエレクトロニクス、自動車、プロフェッショナルウンド、および産業機器にわたって、低電力オーディオ信号をスピーカーまたはヘッドフォンに適したレベルまで増幅することを主な機能とする、新規製造された集積回路、モジュール、およびボードから生じる年間売上として定義する。金額は、流通業者のマークアップ前のメーカー販売価格に基づくUSD建てで表示される。
スコープ除外:ブティックハイファイ向けに使用されるレガシー真空管アンプ、および二次市場で販売される改修済みギターアンプは集計対象外とする。
セグメンテーション概要
- チャンネル構成別
- モノ
- 2チャンネル
- 4チャンネル
- 6チャンネル
- 8チャンネル以上
- デバイス統合/フォームファクター別
- スタンドアロン型オーディオアンプIC
- 統合型オーディオSoC/コーデック
- アンプモジュールおよびボード
- 半導体材料別
- シリコン
- 窒化ガリウム(GaN)
- 炭化ケイ素(SiC)
- その他(GaAsなど)
- エンドユーザーアプリケーション別
- コンシューマーエレクトロニクス
- スマートフォンおよびタブレット
- ノートパソコンおよびPC
- スマートテレビおよびセットトップボックス
- ウェアラブルおよびヒアラブル
- ポータブルスピーカーおよびホームオーディオ
- 自動車
- 乗用車
- 商用車
- 電気自動車
- プロフェッショナルオーディオおよび放送
- PAシステムおよびツアーサウンド
- スタジオおよびレコーディング機器
- 放送機器
- 通信インフラ
- 産業用およびIoTデバイス
- その他
- コンシューマーエレクトロニクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋その他
- 中東およびアフリカ
- 中東
- 湾岸協力会議加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アジア、欧州、および南北アメリカにわたって、アンプICデザイナー、ティア1自動車インフォテインメントエンジニア、専門オーディオOEMバイヤー、および流通業者にインタビューを実施した。これらの対話により、チャネル在庫回転率、現実的なASP低下、および二次データのみでは把握できない将来のデザインイン確率が検証された。
デスクリサーチ
調査は、国際電気通信連合、OICA車両生産統計、HSコード8542に関するUN Comtrade税関コードおよびJEITA半導体出荷指数など、公的機関が公表する統計から着手し、スマートフォン、自動車、およびオーディオハードウェアのユニットフローを基準として設定した。Questelを通じて収集した業界誌および特許は、GaNおよびSiCの新規デザインウィンの把握に活用され、D&B Hooversの企業ファイリングは平均販売価格(ASP)レンジの把握に役立てた。Dow Jones Factivaのニュースアーカイブは、OEMの製品投入パイプラインからの短期需要動向を補完した。ここで挙げたソースは、より広範なデスクトップ調査プールの一例であり、クロスチェックのために多数の追加情報源が参照された。
市場規模推計と予測
トップダウンモデルは、エンドプロダクトの出荷台数(スマートフォン、自動車、サウンドバー、ミキシングコンソール)を、普及率およびデバイスあたりの平均アンプ数を通じてアドレス可能なアンプユニット数に変換し、確認済みのASPバンドを乗じることで算出する。一部のボトムアップ検証、すなわちサプライヤー売上の積み上げおよびチャネル監査により、合計値を較正している。主要変数に、スマートフォン生産台数、乗用車生産台数、ホームオーディオへの一人当たり支出、GaNデバイスの採用率、および地域別省エネ規制が含まれる。2030年までの予測は、これらのドライバーに連動した多変量回帰に基づき、シナリオ分析によってコンシューマーエレクトロニクスの景気循環的な変動を重ね合わせている。チャネルデータのギャップは、一次調査のセンチメントで調整した3年間の平均的な過去トレンドを用いて補完している。
データ検証と更新サイクル
アウトプットは、WSTSアナログIC合計値および税関貿易統計との差異スキャンを経て、異常値が検出された場合は承認前に再インタビューを実施する。レポートは毎年更新され、工場火災や主要なデザインウィンなどの重要事象が発生した場合は中間更新を行う。公開の1週間前に最終レビューを実施し、クライアントが最新の見解を受け取れるよう確保している。
MordorのオーディオアンプベースラインがなぜHighな信頼性を持つか
公表数値がしばしば乖離するのは、各社が機能スコープ、デバイスクラス、通貨年度、および更頻度を異なる形で選択するためである。スコープを専用オーディオ増幅シリコンに限定し、通貨換算を一定に保ち、毎年更新することで、Mordorはそれらの乖離を低減している。
主要なギャップ要因としては、競合他社がより広範なパワーアンプカテゴリをバンドルしていること、地域別分割なしにヘッドラインASPに依存していること、またはGaNの最近の急増を見逃した古いベースイヤーを使用していることが挙げられる。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 4.07 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 5.30 ビリオン 米ドル(2024年) | グローバルコンサルタンシーA | RFおよびクラスEパワーステージならびにアフターマーケットキットを含む |
| 4.10 ビリオン 米ドル(2022年) | 業界ポータルB | ベースイヤーが古く、GaN/SiCアンプICを除外している |
この比較は、スコープの拡大や古いベースラインを排除した場合、市場規模がMordorの数値に近い水準に収束することを示しており、意思決定者が信頼できる透明性の高い変数と再現可能なステップを裏付けている。


レポートで回答される主要な質問
オーディオアンプ市場の現在の価値はいくらですか?
オーディオアンプ市場は2026年に42億6,000万USDと評価されており、2031年までに53億2,000万USDに達すると予測されています。
オーディオアンプ市場内で最も急成長しているセグメントはどれですか?
8チャンネル以上のアンプは、Dolby Atmosおよび没入型オーディオの普及に牽引され、最高の5.71%のCAGRを記録しています。
窒化ガリウムデバイスはアンプ設計にどのような影響を与えていますか?
GaNトランジスタはより高い電力密度を可能にし、かさばるヒートシンクを排除することで筐体サイズを縮小し効率を向上させますが、サプライチェーンリスクは依然として残っています。
電気自動車が将来のアンプ需要にとって重要な理由は何ですか?
EVの静粛なキャビンはオーディオ品質へのプレミアムを生み出し、自動車メーカーはより多くのアンプチャンネルとパーソナライズされたサウンドゾーンを追加するよう促されています。
最終更新日:



