
アジア太平洋風力発電市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2022 - 2024 |
| Growth Rate | 10.29 % |
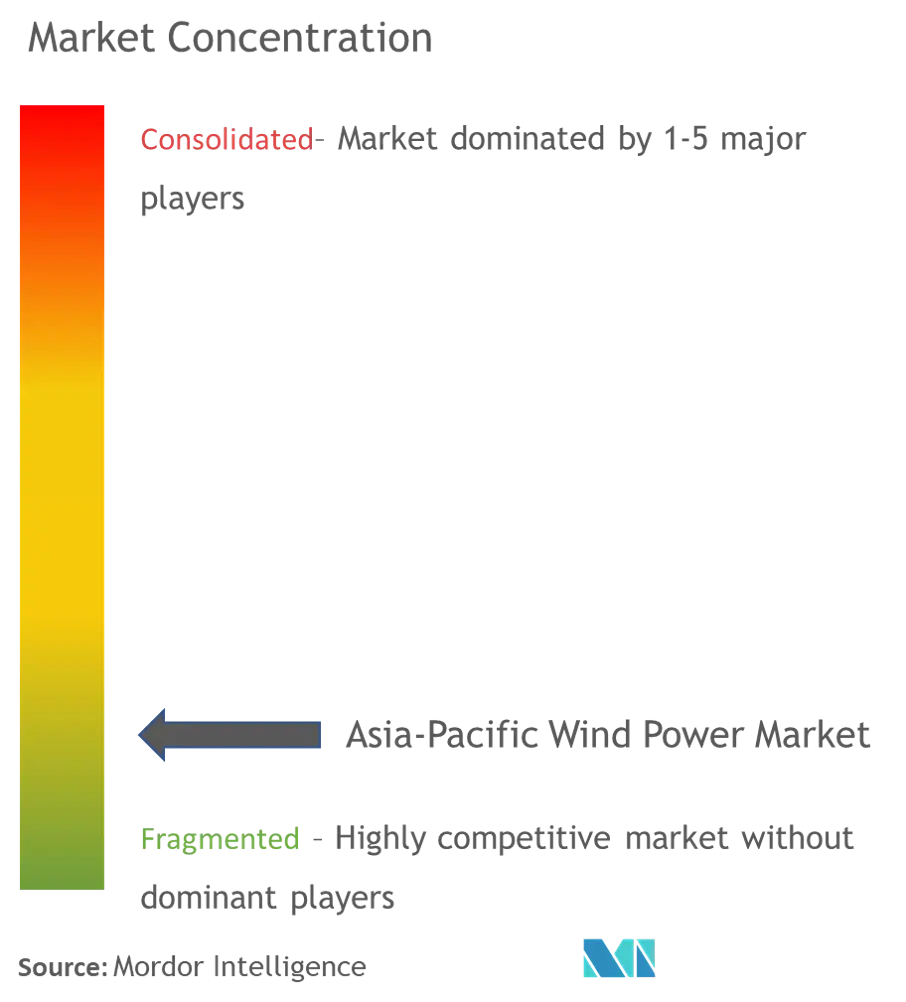
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋風力発電市場分析
アジア太平洋風力発電市場規模は、予測期間中にCAGR10.29%を記録する見込みです。
2020年の市場はCOVID-19による大きな影響を受けませんでした。現在、市場はパンデミック前の水準に回復しています。
- 長期的には、有利な政府政策、風力発電プロジェクトへの投資増加、および風力エネルギーのコスト低下が成長を促進する主要因であり、風力エネルギーの普及拡大につながり、風力エネルギーの需要に対してプラスの貢献をしています。
- 一方、ガス火力発電や太陽光発電などの代替エネルギー源の普及拡大が市場成長を阻害する可能性があります。
- 洋上風力タービンの効率に関する技術的進歩および生産コストの低下は、アジア太平洋地域の市場参加者に十分な機会をもたらすと期待されています。
- 中国は風力発電市場を支配しており、21.2GWの新規設備容量追加により最大の陸上市場であり続けています。政府の政策とインセンティブにより中国は投資の有望な拠点となっており、今後数年間で風力発電市場は発展すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アジア太平洋風力発電市場のトレンドと洞察
陸上セグメントが市場を支配
- 過去5年間で、陸上風力発電技術は、より低い風速のより多くのサイトをカバーするために、設置されたメガワット容量あたりの発電量を最大化するよう進化しました。また近年、風力タービンはより大型化し、ハブ高さが高くなり、直径が広がり、風力タービンブレードも大型化しています。
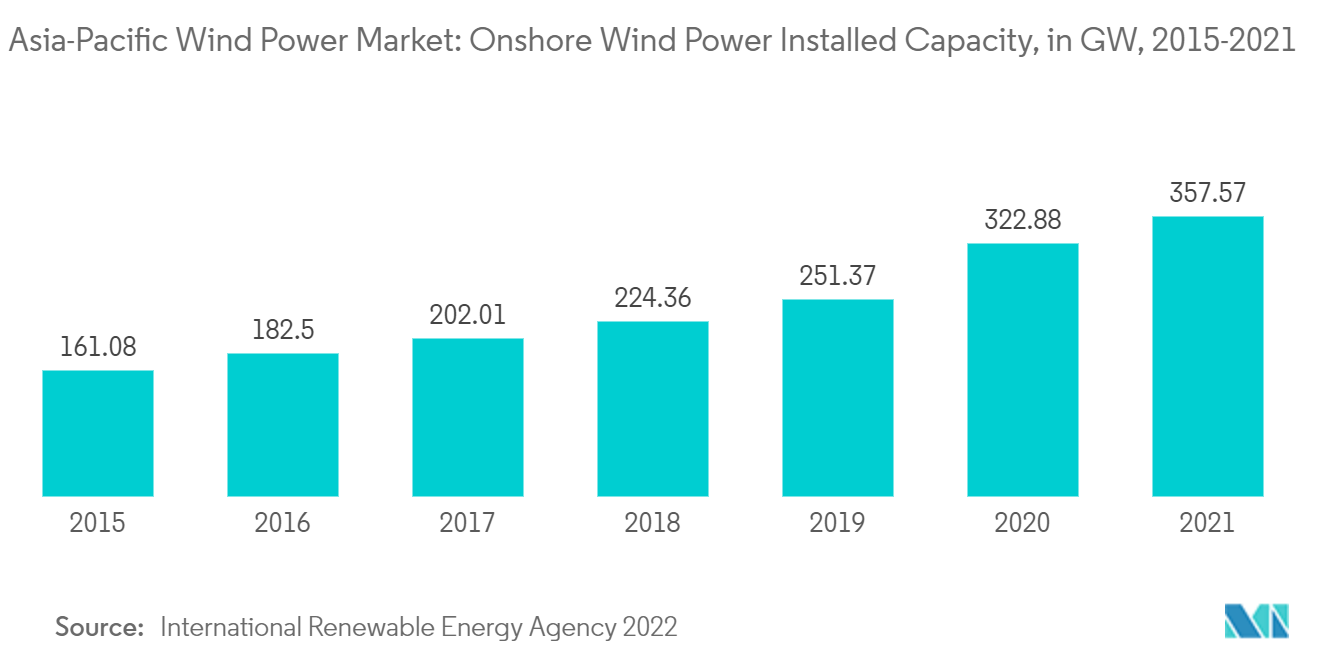
- 2021年、アジアの陸上風力エネルギー設備は357.574GWに達しました。アジアにおける新規設備は2026年に10GWを超え、2030年までに約15GWに達する見込みです。2050年までに、アジアは新規風力発電設備を9倍に増加させ、洋上613GWおよび陸上2,646GWの風力発電合計設備容量に達すると予測されています。
- 今後、中国北部地域には豊富な陸上風力ポテンシャルがあります。青海省、新疆ウイグル自治区、内モンゴル自治区、および東北地方は最も高い電力密度(平均値400〜600ワット毎平方メートル(W/m²))を有しており、新規陸上設備のほとんどがこれらの地域に展開される見込みです。
- さらに、2022年11月、Vestas Wind Systems A/Sは台湾においてwpd AGから21MWの受注を獲得しました。これには2つの風力プロジェクトにおける91.5mタワーを備えたV117-4.2MW風力タービン5基の供給が含まれます。この受注には、最適化されたパフォーマンスを確保するための風力発電所の長期サービス契約も含まれています。
- また、2022年12月、TagEnergyとVestasは、オーストラリア・ビクトリア州における756メガワットプロジェクト「ゴールデンプレーンズ風力発電所」の第1フェーズに向けたエンジニアリング・調達・建設サービスの提供に関するパートナーシップを発表しました。完成後、Vestasはプロジェクトのエネルギー生産を最適化するための30年間のサービス・メンテナンス契約を提供します。
- これらすべての要因から、陸上セグメントは今後数年間で市場において大きな牽引力を獲得し、最も成長の速いセグメントになると予想されます。
中国が市場を支配
- 中国では、発電量の約70%が火力エネルギー源によるものです。火力源による汚染の増加を受け、同国は発電における清潔なエネルギーおよび再生可能エネルギーの割合を高める取り組みを進めています。
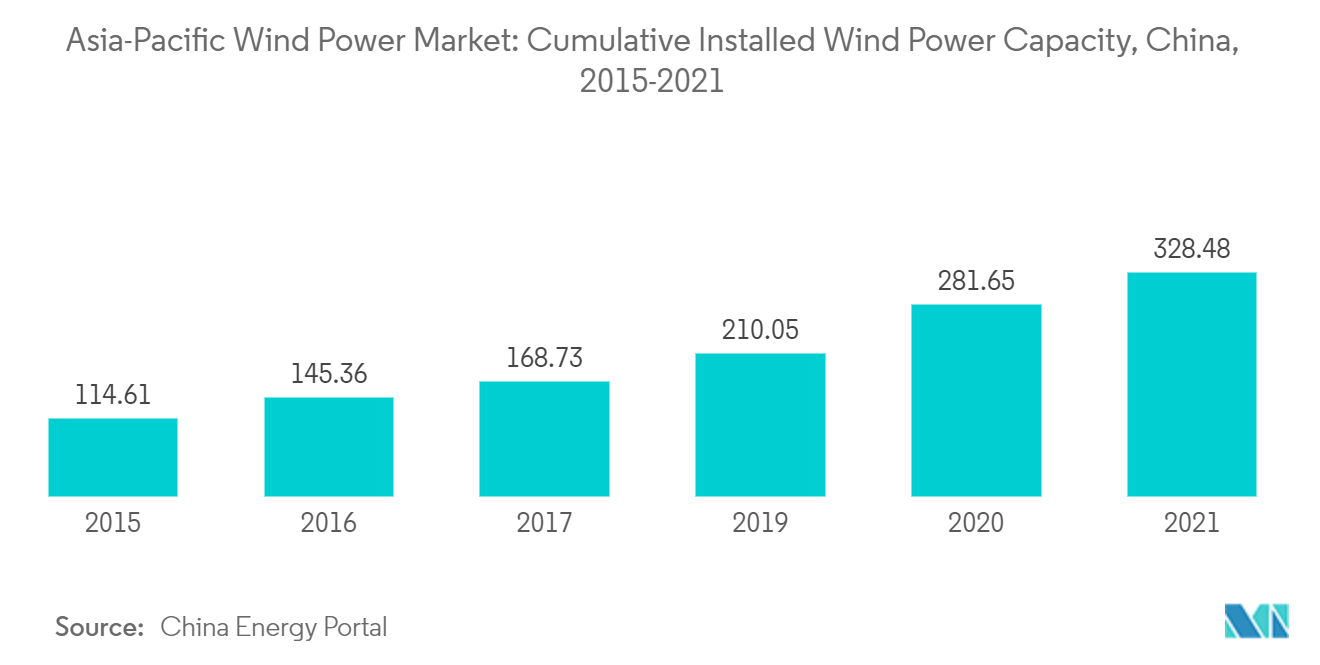
- 中国エネルギーポータルによると、2014年〜2021年の間、中国の総設置風力容量はCAGR15.71%を記録しました。第14次五カ年計画(2021年〜2025年)の一環として、同国は2025年までに国内電力消費の33%を供給し、非水力再生可能エネルギーが18%を担うことを目指しています。さらに、2030年までに再生可能エネルギー発電量を3,300TWhに増加させることを目指しています。
- 2021年時点で、中国の設置風力発電容量は328.48ギガワットでした。風力発電所は風力資源が豊富な北部および西部の省に集中していますが、系統連系の遅延および不適切な系統管理が引き続き主要な課題となっています。
- さらに、2022年10月、中国政府はノルウェー全土に電力を供給できる世界最大の風力発電所の建設計画を発表しました。中国広東省の都市・潮州は、台湾海峡における43.3ギガワット施設の野心的な計画を明らかにしました。
- また、2022年5月、中国海洋石油集団(CNOOC)は中国海南省のCNOOC青島建設サイトにおいて洋上浮体式風力発電プラットフォームの建設を開始しました。このプロジェクトは、CNOOC北京の新エネルギー部門に関連するCNOOC融豊能源有限公司によって開発されます。
- 上記の点から、中国は予測期間中にアジア太平洋風力エネルギー市場を支配すると予想されます。
規制環境
アジア太平洋全域で、風力発電の規制は競争入札の導入、より明確な料率設定手法、そして系統接続規則(グリッドコード)への準拠強化に重点を移している。台湾は2026年4月に洋上風力オークションのラウンド3.3を開始し、最大3.6GWを提供することで、従来の固定価格買取制度からオークション主導の容量配分および資金調達可能なオフテイク構造への地域全体の移行を強めている。
規制当局はまた、プロジェクトの成立性と系統統合に影響する規則を更新している。日本は2026年4月1日発効で洋上風力の promotion zone(促進区域)指定ガイドラインを改訂した。インドは中央電力規制委員会(CERC)の再生可能エネルギー料率規制2024(2024年7月から2027年3月31日まで)のもとで新たな規制期間に入り、料率決定の枠組みを定めている。ベトナムでは、産業貿易省が小規模再生可能エネルギー発電所向けの回避コスト料率算定方法に関するCircular 20/2026/TT-BCT(2026年6月2日発効)、およびBOT発電事業の価格決定に関するCircular 30/2026/TT-BCT(2026年7月28日発効)を発出した。技術的コンプライアンスは、陸上風力発電所の系統接続に関する中国のGB/T 19963.1-2021のような規格に加え、グリッドコード評価・性能測定に用いられるIEC試験仕様によって強化されている。
バリューチェーン分析
アジア太平洋の風力バリューチェーンは、上流の原材料(鋼材、樹脂、希土類永久磁石)、部品製造(ブレード、ナセル、ギアボックス、発電機、コンバータ、タワー、基礎)、そして中流のエンジニアリングと物流(EPC、重量物輸送、港湾、設置船およびクレーン)にまで及ぶ。下流の作業には、系統接続、コミッショニング、運転・保守(O&M)、および廃止時サービスが含まれる。洋上プロジェクトでは、変電所、海底輸出ケーブルおよびアレイ内ケーブル、海洋建設といった特殊要素が加わり、港湾の準備状況と設置能力がスケジュールを左右する制約となり得る。
地域の実行状況は、能力構築の進展とボトルネックの両方を示している。日本では2026年3月にJ-POWERが220MWの北九州ひびきなだ洋上風力発電所の商業運転開始を発表し、節目を迎えた。台湾では2026年3月に1,022MWのHai Long 3プロジェクトで最初の風車設置が行われ、進展が見られた。同時に、GWECは2024年時点で陸上需要の89%、洋上需要の91%を中国が占めるという集中リスクを指摘し、中国以外の市場では、陸上で2025年から、洋上ではすでに、パワーコンバータの供給が逼迫する制約になると警告している。こうした動きは、コンバータ、海底ケーブル、浮体式基礎、ナセル組立に関する現地製造・サービスの価値を高めるとともに、国境を越えたサプライチェーンへの依存を減らすため、港湾および系統接続工事への注目も高めている。
競合状況
アジア太平洋風力発電市場は中程度に分散しています。主要企業(順不同)には、Acciona Energia SA、Orsted AS、EDF SA、General Electric Company、Siemens Gamesa Renewable Energyが含まれます。
アジア太平洋風力発電産業リーダー
Acciona Energia SA
Orsted AS
EDF SA
General Electric Company
Siemens Gamesa Renewable Energy
- *免責事項:主要選手の並び順不同


市場機会と将来展望
アジア太平洋の風力市場における近い将来の機会は、系統、港湾、現地サプライチェーンにおける実行上の摩擦を減らすことで、政策枠組みと許認可済みのパイプラインを建設可能なプロジェクトへ転換することに集中している。台湾は2026年4月に開始されたラウンド3.3洋上風力オークション(最大3.6GW)を通じて調達の軸を提供しており、1,022MWのHai Long 3洋上風力プロジェクトにおける2026年3月の最初の風車設置という節目は、パイプライン承認が設置段階へと移行していることを示している。日本も洋上風力オークションの枠組みを調整し、単純な最低価格による決定ではなく、持続可能性と実行能力をより重視するようにしており、調達設計を実際の遂行ニーズに合わせている。
2つ目の機会は、開発事業者が系統混雑やシステムバランス調整のニーズに対応する中で、ハイブリッド型の風力プラス蓄電池、および大規模な陸上パークの規模拡大に関わる。TotalEnergiesは2026年4月、カザフスタンにおける1GWのMirny陸上風力プロジェクトについて最終投資決定を行い、これには600MWhのBESSが含まれており、この地域で風力と蓄電池を組み合わせる商業的重要性を示している。オーストラリアでは、大規模プロジェクトが環境および連邦承認の手続きを通じて進展を続けており、2026年5月にはビクトリア州でWestWind Energyの1.5GWのWarracknabeal Energy Parkが州の環境承認を得て、2026年7月にはクイーンズランド州でRWEの1.1GWのTheodore Wind FarmがEPBC法に基づく連邦承認を得た。新興市場と成熟市場の両方において、GWECおよびCarbon Trustが指摘するサプライチェーンの現地化ギャップ、特にコンバータ、ケーブル、洋上構造物は、部品製造、港湾サービス、O&Mプラットフォームにとっての空白地帯を生み出し、より高い設置率と可用性の向上を支える余地となっている。
最近の業界動向
- 2026年6月:GE Vernovaは、インド・グジャラート州の100MWのBotad Wind Farmに向けて、3.8MW-154mの陸上風力タービン28台を供給する契約をPowerica Limitedと締結した。この取引は主要な州市場における新規の陸上プロジェクト建設を支え、現地認証および供給準備に沿った受注確保に対するOEMの重点を反映している。
- 2026年1月:Orstedは、台湾における920MWのGreater Changhua 2b and 4洋上風力プロジェクトの全66台の風車の設置を完了した。この作業により、プロジェクトは設置段階からコミッショニングおよび系統統合の段階へ移行し、台湾の洋上プロジェクト遂行実績を強化するとともに、商業運転開始へ向けた進展を維持している。
- 2024年7月:インドの中央電力規制委員会は、2027年3月31日まで適用される再生可能エネルギー料率規制2024の規制期間を開始した。この枠組みは、風力を含む再生可能エネルギーの料率設定手法を制度化し、規制された料率決定に紐づくプロジェクトの資金調達可能性と調達の一貫性を改善する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、アジア太平洋全域における風力発電の容量増加分および既設容量として定義され、ギガワット単位で追跡され、系統に接続された陸上および洋上の風力発電プロジェクトを対象とする。
対象範囲外:自家消費型のオフグリッド小型風力システム、電力販売による電気料金収入、および風力以外の再生可能エネルギー資産(太陽光や水力など)は規模算定から除外される。
セグメンテーション概要
- 立地
- 陸上
- 洋上
- 地域
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アジア太平洋全域における容量動向、政策的背景、および建設スケジュールに関する事実的基盤を確立するために用いられた。主に、IRENAの再生可能エネルギー容量データ、IEAの各国電力・再生可能エネルギー指標、各国のエネルギー省庁および規制当局のダッシュボード、系統運用者による接続・給電に関する更新情報、風力関連機器の移動に関する貿易統計といった公的なエネルギー統計およびプログラム関連文書に依拠した。
データセットを市場モデルで利用可能にするため、プロジェクトの発表およびコミッショニングに関する情報は、企業の年次報告書、投資家向け説明資料、信頼できる報道と照合された。さらに、企業財務データに関する有料サブスクリプションデータベースおよび別途の特許データベースを選択的に使用し、単一の情報源への過度な依存を避けながら、サプライヤーの存在、製造拠点、技術動向を検証した。これらのデスクリサーチの情報源は例示的なものであり、データ収集、検証、明確化のために他にも多くの公的な参照資料が検討された。
一次インタビューおよび調査
一次調査は、発表されたものと実際にコミッショニングされたものとの違い、およびプロジェクトが許認可から系統接続に至るまでの速度を検証することに重点を置いた。アジア太平洋の主要市場において、開発事業者、タービンおよび部品サプライヤー、EPC企業、系統・政策関係者に聞き取りを行い、国別の前提を確認し、建設のタイミングおよび接続準備状況に関する実務的な確認によって残るギャップを埋めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:26% | 経営幹部(CXO):14% |
| ミドルティア:56% | 部門・機能責任者:42% |
| 小規模プレイヤー:18% | マネージャー:44% |
市場規模算定と予測
規模算定は、公表されている設置、許認可、系統接続の各系列データから各国の容量増加分を再構築し、それをアジア太平洋全体としてGW単位で集計するトップダウン方式で行われる。総計の妥当性を保つため、結果は選択的なボトムアップ方式の概算、具体的にはサンプル抽出したプロジェクトパイプラインを想定コミッショニング量に変換したもの、サプライヤーの出荷方向の確認、および国別の平均タービンMW定格を用いて単位当たりの活動をGWに変換したものと照合される。
モデルに用いられる主要な入力データには、年間新規設置量、累積設置容量、発表済みの洋上オークション容量、受注からコミッショニングまでの一般的なリードタイム、平均タービンMW定格の推移傾向、およびコミッショニングを遅延させ得るカーテイルメントまたは系統準備状況の兆候が含まれる。予測は、政策目標、入札スケジュール、過去の建設実績などの変数に関する回帰分析による裏付けを伴うシナリオ分析を用いて行われ、その後インタビューで得られた専門家の合意によって調整される。小規模な国々でボトムアップの兆候が不完全な場合、入札量や地域内シェアの過去のパターンなどの代替指標を用いてギャップを処理し、その後、既知の系統拡張計画との整合性チェックを行う。
データの検証と更新サイクル
検証は、モデル化されたGW総計を、地域の再生可能エネルギー容量総計、各国のコミッショニング追跡データ、および近い将来の建設を示唆する既知のオークションスケジュールといった独立した指標と照合することによって行われる。異常値は精査され、許認可や系統接続の進捗と一致しない急激な変動を示す国がある場合には、前提を再確認する。
承認前に、モデルおよび記述内容は、年ごとの変動チェックおよび陸上と洋上の総計間の整合性チェックを含む複数段階のアナリストレビューを経る。レポートは年次で更新され、大規模なオークション政策の変更、系統制約、または主要プロジェクトの大幅な遅延といった重大な事象が発生した場合には、臨時の更新が行われる。提供前には最終確認が行われ、クライアントには入手可能な最新の見解が提供される。
Mordor Intelligenceによるアジア太平洋風力発電市場規模と他社公表推計との比較
アジア太平洋の風力発電に関する公表市場規模が大きく異なって見えることがあるのは、一部の情報源が米ドルの価値ベースで語り、他の情報源が既設容量として市場を報告しているためであり、これによって何が計上されるか、また成長がどのように説明されるかが変わってくる。差異はまた、その数値が単年の新規設置量、既設容量の総計、あるいは開発・建設・運用活動の組み合わせのいずれに紐づいているかによっても生じる。
差異の一般的な要因は対象範囲であり、一部の推計はプロジェクトの資本支出とサービス支出を組み込み、多くの国にわたって想定コスト曲線と通貨変換のタイミングを適用している。こうした広範な米ドル総計は、タービン価格や洋上資本支出が変動すると急速に変化しうるが、Mordor Intelligenceの数値は既設容量のギガワットとして表され、陸上および洋上の風力に限定され、コミッショニングおよび系統接続の証拠に基づいている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00億米ドル(2024年) | |
| 地域コンサルティング会社A | 46.50億米ドル(2024年) | 米ドルの支出ベースの定義を使用しており、プロジェクトの開発、設置、運用活動を含む場合があるため、総計はコミッショニングされた容量のみではなく、資本支出の前提や通貨換算のタイミングによって増減する。 |
| 業界出版社B | 35.37億米ドル(2024年) | 風力タービンを製品として捉えることに重点を置いており、機器販売の価値を捉えられる一方で、balance-of-plant(付帯設備)を除外している場合があり、容量追跡に用いられる同じコミッショニングの時期軸と整合しない可能性がある。 |
この比較から、差異は主に何を測定しているかによって生じており、一方はGW単位の容量、他方は米ドル単位の収益であることが分かる。目的が建設の勢いおよび国別の貢献を理解することである場合、容量ベースの視点は設置、プロジェクトのタイムライン、系統接続の確認事項に対して追跡可能であり続け、利用者にとって年ごとの検証もより容易になる。


レポートで回答される主要な質問
現在のアジア太平洋風力発電市場規模はどのくらいですか?
アジア太平洋風力発電市場は予測期間(2026年〜2031年)中にCAGR10.29%を記録する見込みです。
アジア太平洋風力発電市場の主要プレーヤーは誰ですか?
Acciona Energia SA、Orsted AS、EDF SA、General Electric Company、Siemens Gamesa Renewable Energyがアジア太平洋風力発電市場で事業を展開する主要企業です。
このアジア太平洋風力発電市場レポートはどの年をカバーしていますか?
本レポートはアジア太平洋風力発電市場の過去市場規模として2021年、2022年、2023年、2024年、2025年をカバーしています。また、2026年、2027年、2028年、2029年、2030年、2031年のアジア太平洋風力発電市場規模を予測しています。
最終更新日:



