
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
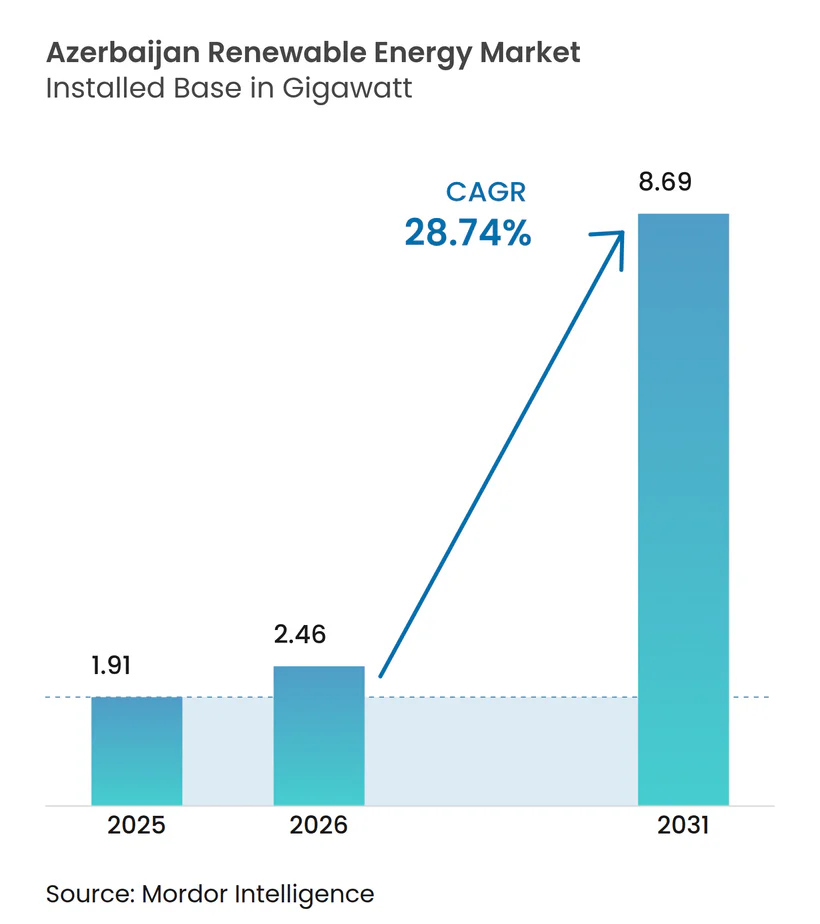
| 基準年の市場規模 (2025) | 1.91 ギガワット |
| 市場取引高 (2026) | 2.46 ギガワット |
| 市場取引高 (2031) | 8.69 ギガワット |
| 成長率 (2026 - 2031) | 28.74 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 東南アジア
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによるアゼルバイジャン再生可能エネルギー市場分析
アゼルバイジャン再生可能エネルギー市場規模は、2025年の19億1,000万ワット相当から2026年には24億6,000万ワット相当に拡大し、2026年から2031年にかけてCAGR 28.74%で、2031年までに86億9,000万ワット相当に達すると予測されています。
豊富な太陽光・風力資源、増大する外国直接投資、および政府による2030年までに再生可能エネルギーの設備容量を30%とする目標が導入を加速させています。2024年にバクーでCOP29を開催したことも、世界的な注目度を高め、譲許的資金調達へのアクセスを拡大しました。Masdar、ACWA Power、bp、SOCAR Greenを含む主要開発事業者は、2025年までに10億米ドル以上を拠出する意向を示しており、ソブリン保証に裏付けられた長期電力購入契約(PPA)への信頼を示しています。カスピ海の再生可能エネルギー発電をヨーロッパの送電網に接続する計画中の海底高圧直流(HVDC)ケーブルは、南部ガス回廊を模した輸出経路となることが期待されており、国内ガスを輸出に振り向けながら国家エネルギーミックスを多様化するというアゼルバイジャンの二重戦略を支えています。しかし、老朽化したソ連時代の送電インフラ、ガス価格補助金、および解放されたカラバフにおける土地利用をめぐる対立が、近期の実行リスクとなっています。[1]
主要レポートのポイント
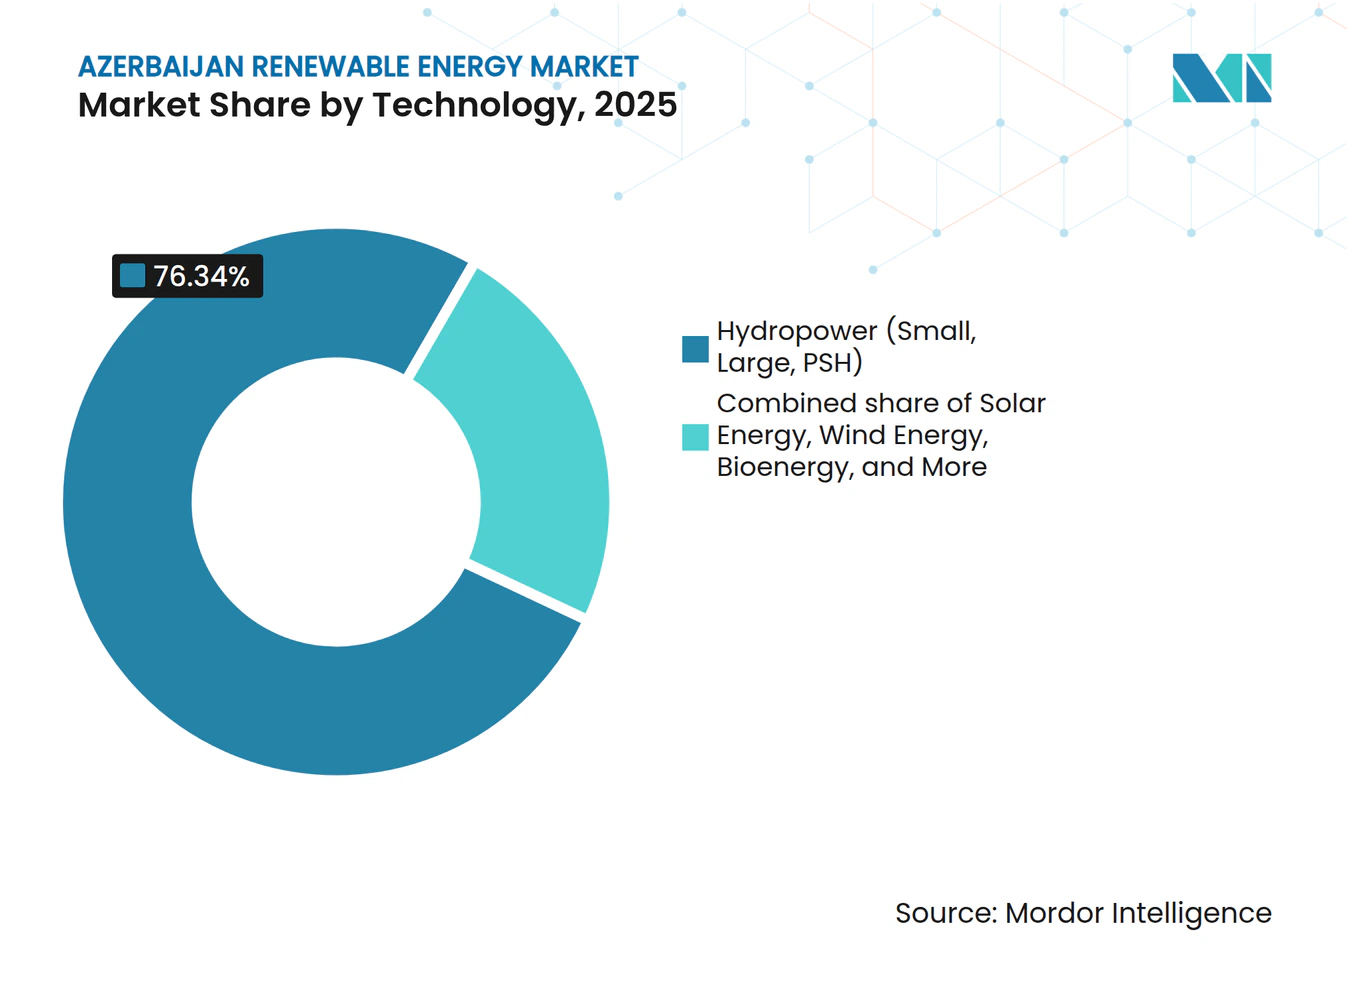
- 技術別では、2025年のアゼルバイジャン再生可能エネルギー市場において水力発電が76.34%のシェアで首位を占め、一方で太陽エネルギーは2031年にかけてCAGR 62.4%で拡大すると予測されています。
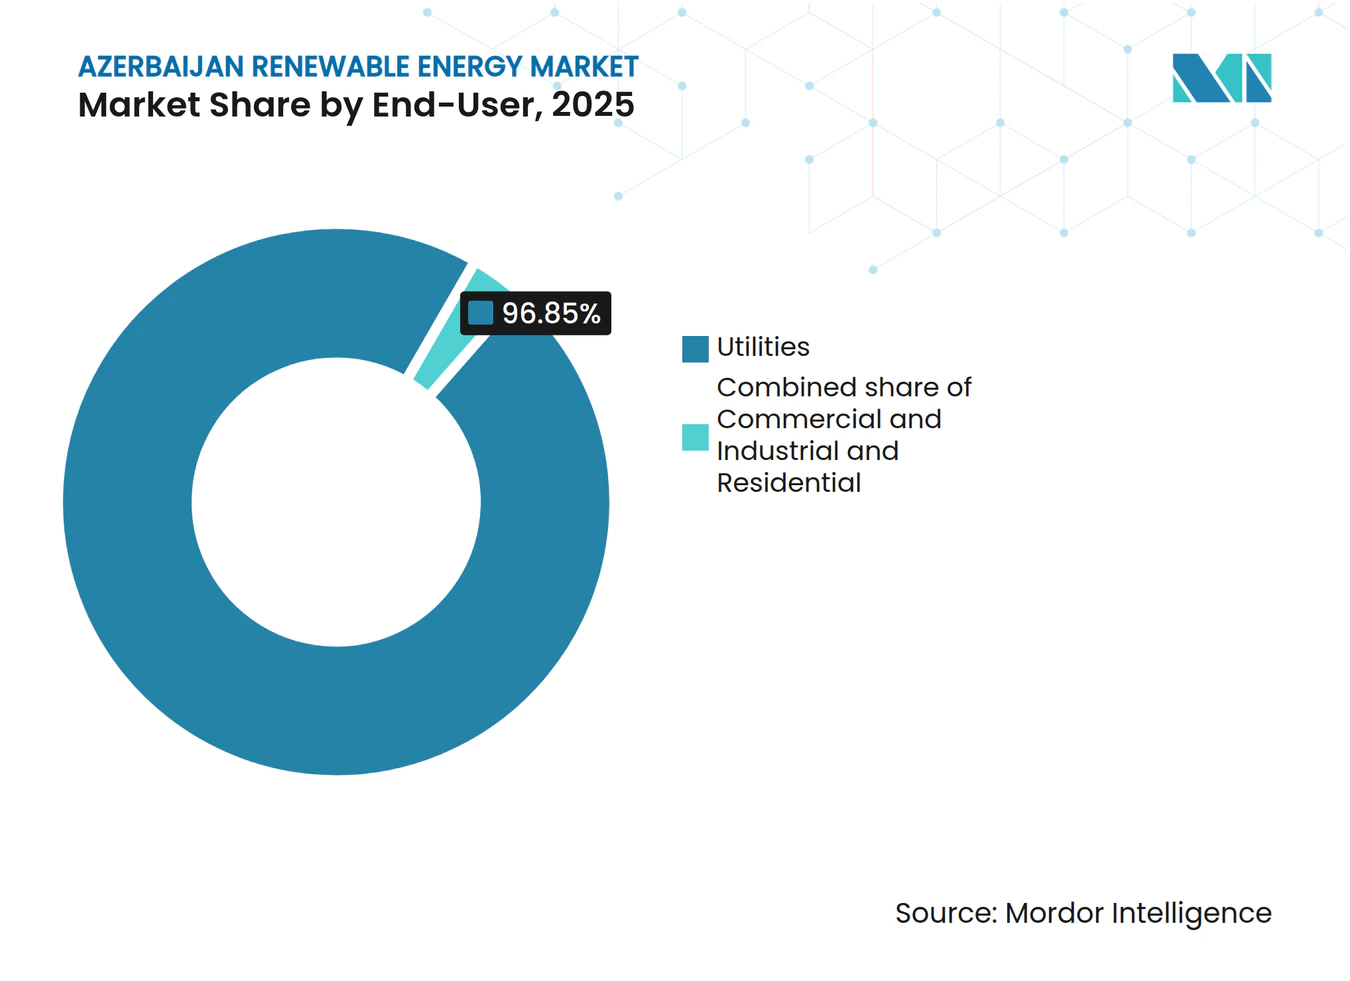
- エンドユーザー別では、2025年のアゼルバイジャン再生可能エネルギー市場シェアにおいて電力会社が96.85%を占め、一方で住宅用設備容量は2031年にかけてCAGR 38.9%で成長すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アゼルバイジャン再生可能エネルギー市場のトレンドと考察
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 2030年までに再生可能エネルギー設備容量30%の目標 | +8.00% | アブシェロン、カラバフ、ナヒチェバンを優先ゾーンとする国家規模 | 中期(2~4年) |
| 豊富な太陽光・風力資源(陸上135GW、洋上157GW) | +6.50% | 国家規模、カスピ海の浅海域に集中する洋上エネルギー | 長期(4年以上) |
| 外国独立発電事業者の資金流入と長期PPA(Masdar、ACWA、bp) | +7.50% | 国家規模、アブシェロン、ビラスヴァル、ジャブライルへの初期集中 | 短期(2年以内) |
| 欧州向けグリーンエネルギー回廊輸出機会 | +4.50% | 国家規模、カスピ海と黒海を結ぶ送電インフラ | 長期(4年以上) |
| COP29の開催が気候資金調達へのアクセスを促進 | +3.00% | 国家規模、コーカサス地域のイニシアチブへの波及効果あり | 短期(2年以内) |
| デジタル油田のノウハウが再生可能エネルギーの運用・保守コストを低減 | +2.50% | 国家規模、SOCARおよびbpの運用専門知識を活用 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
2030年までに再生可能エネルギー設備容量30%の目標
この目標は、既存資産を超える1,500MWの新規建設を必要とします。競争入札、固定価格制度、およびソブリン保証により資金調達リスクが低減されており、COP29期間中に100MWの太陽光発電ロットが1kWh当たり0.0354米ドルで落札されたことがその証左です。[2] 大統領指針では、2027年までに1,300MWが稼働状態になると示されており、法定期限に先立って導入が加速されています。開発事業者は、石油生産が減少局面に入る期間と一致することから、この法的枠組みの安定性を重視しています。多国間機関はその後、1.2GWのプロジェクトを引き受けており、貸し手の強い信頼を示しています。この枠組みは、アゼルバイジャン再生可能エネルギー市場における設備・サービスへの予測可能な需要を確保するものです。
豊富な太陽光・風力資源
同国の総技術的ポテンシャル292GWは、国内需要を一桁以上上回っています。アブシェロン半島では年間の日射量が1,600~2,000kWh/m²に達し、設備利用率は約20%を支えています。カスピ海の浅海域における洋上風力ポテンシャルは157GWに達し、既存のエネルギーインフラが整備されているため、物流の共有によりバランス・オブ・プラントコストが低減されます。気象データは、陸上風力と太陽光の発電プロファイルが相補的であることを示しており、総合的な設備利用率の向上を可能にしています。これらの天然資源の賦存量がアゼルバイジャン再生可能エネルギー市場の長期的な成長軌道を支えています。
外国独立発電事業者の資金流入と長期PPA
Masdar、ACWA Power、およびbpは、2024年中に新規プラント向けとして合計50億3,000万米ドル超の投資を誓約しました。[3] 長期契約に対応したPPAが通貨リスクをヘッジし、バーチャルスワップによりbpは専用送電線を建設することなくサンガチャル・ターミナルへの電力供給が可能となっています。地域製造要件が雇用創出を促進し、Baker Hughesは再生可能エネルギーシステムの卓越センターを設立しています。グローバルな調達パイプラインによるコスト削減が入札競争力を向上させ、アゼルバイジャン再生可能エネルギー市場を予測軌道上に維持しています。
欧州向けグリーンエネルギー回廊輸出機会
1,200kmの高圧直流(HVDC)リンクについて、ジョージア経由でルーマニアおよびハンガリーへ1,000MWのクリーンエネルギーを送電するための実現可能性調査が進行中です。この回廊により、地域需要を超える洋上風力の発電量を収益化し、ガス以外への輸出収入の多様化が図られ、欧州エネルギー安全保障においてアゼルバイジャンの役割が強化されます。想定される通過収入はプロジェクトの内部収益率を押し上げ、大規模風力発電所への早期投資決定を促します。EUのREPowerEUアジェンダとの整合性が補助金受給適格性を高め、回廊関連プロジェクトの信用スプレッドプレミアムを低減させます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した送電網と限られた連系線容量 | -5.00% | 国家規模、アブシェロンおよびカラバフの送電回廊において深刻 | 短期(2年以内) |
| ガス価格補助金が再生可能エネルギーの競争力を歪める | -3.50% | 国家規模、工業用および住宅用料金に特に影響 | 中期(2~4年) |
| 入札・許認可の遅延 | -2.00% | 国家規模、再生可能エネルギー国家機関(AREA)およびエネルギー省の承認手続きに集中 | 短期(2年以内) |
| 解放されたカラバフにおける土地利用をめぐる対立 | -1.50% | カラバフおよび東ザンゲズル地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
老朽化した送電網と限られた連系線容量
ソ連時代の設備が変動性再生可能エネルギーの系統統合を妨げており、線路損失は依然9%を超えています。解放地区における変電所の再建は需要の伸びに追いつかず、発電所の系統連系日程が遅延しています。国際融資によりIEC 61850規格に準拠したデジタル変電所の展開が資金調達されていますが、完成は2030年以降に延びる見通しです。国境を越えた送電容量の不足も余剰発電の輸出を制限しており、アゼルバイジャン再生可能エネルギー市場の近期における規模拡大を抑制しています。
ガス価格補助金が競争力を歪める
天然ガス補助金は2018年にGDPの約2%に相当し、現在も小売料金の上限となっています。[4] 安価なガス由来の電力は再生可能エネルギーとのコスト格差を縮小させ、分散型システムのプロジェクト融資適格性を複雑にしています。政府は家計負担を保護するために段階的な補助金の撤廃を目指していますが、時期の不確実性が依然としてPPA交渉に重くのしかかっています。補助金改革の明確化はアゼルバイジャン再生可能エネルギー市場の潜在力を最大限に引き出すために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:水力発電の遺産の中で台頭する太陽エネルギー
太陽光発電容量は2025年の3億9,000万ワット相当から2031年には37億2,000万ワット相当へと拡大する見込みで、CAGR 62.4%は他のすべてのセグメントを上回っています。Masdarのビラスヴァルおよびネフトチャラの発電所により、2027年までに太陽光発電の設備容量がアゼルバイジャン再生可能エネルギー市場規模の約15%に達することが期待されています。水力発電の14億6,000万ワット相当の基盤が最大のシェアを確保していますが、主要河川地点が飽和状態に近づくにつれてその成長は鈍化しています。PowerChinaとの揚水発電実現可能性調査は、太陽光発電のさらなる普及に不可欠な柔軟性資産へのシフトを示しています。
アゼルバイジャン再生可能エネルギー市場における風力エネルギーのシェアは、ACWA Powerの240MW陸上発電所が2025年に稼働を開始し、続いてMasdarが段階的に20億ワット相当の洋上展開を進めることで加速すると見込まれています。洋上基礎工事、港湾物流、および送電網強化により初期段階の設備容量は控えめにとどまりますが、浮体式プラットフォーム技術により2028年以降には深海域のポテンシャルを開放できます。バイオエネルギーは農業残渣を原料とする3億8,000万ワット相当の潜在力にもかかわらず、固定価格買取制度の欠如とサプライチェーンの断片化を反映して依然として休眠状態にあります。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー別:電力会社の独占と住宅用の台頭
電力会社は現在、Azerenerjiの単一購買者モデルに支えられ、アゼルバイジャン再生可能エネルギー市場規模のほぼ全体を占めています。長期的には、バクーおよびガンジャで実施されているネットメータリング試験事業に支えられた住宅用プロシューマーが、屋上設置システムのコストが1kW当たり600米ドルを下回るにつれて、その独占的地位を侵食していくと見込まれています。
世界銀行の高普及シナリオの下では、アゼルバイジャン再生可能エネルギー市場における住宅ユーザーのシェアは2031年までに3.25%に達すると予測されています。商業・工業用の普及は、ガス補助金が段階的に廃止されるか、または通過を可能にするバーチャルPPA枠組みが生まれるまで限定的にとどまるでしょう。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地理的分析
アブシェロン半島とバクー・スムガイット回廊は、送電網容量、負荷密度、およびブラウンフィールド用地が一致し、統合コストが低いことから、新規建設の主要拠点となっています。カスピ海の洋上ゾーンは157GWの技術的ポテンシャルを有しており、初期の海底調査が浮体式プラットフォームの設計に情報を提供しています。西部地区はジョージアとの近接性を活かし、1,000MWの輸出ルートを開くEUグリーンエネルギー回廊の計画に向けて連携を強めており、プロジェクトのキャッシュフロー改善が期待されています。
ナヒチェバン自治共和国は孤立した送電網を運営していますが、太陽光ピーク電力の収益化と地域の信頼性向上のため、トルコおよびイランとの国境を越えた電力交換を見据えています。解放されたカラバフは、統合マスタープランのために236万アゼルバイジャン・マナトが充当される指定グリーンエネルギーゾーンとして大統領の支持を受けています。ザンギランのスマートビレッジは、ハイブリッドマイクログリッドが農村経済を再建できることを実証しています。
山岳地帯の北西部地区では小規模水力発電とバイオマスを探索しており、地域的に多様な資源ミックスが形成されています。沿岸コミュニティでは土地が希少な地域で浮体式太陽エネルギーを調査しています。この空間的な広がりが雇用を分散させ、全国的な普及を支援することで、アゼルバイジャン再生可能エネルギー市場全体の強靭性を強化しています。
規制環境
アゼルバイジャンは主に、発電における再生可能エネルギー源の利用に関する法律(2021年)に基づき再生可能エネルギーを規制しており、官民パートナーシップ法(2022年)、電気エネルギー法(2023年)、エネルギー資源の効率的利用に関する法律(2021年)がこれを補完している。エネルギー省がセクター政策を策定し、アゼルバイジャンエネルギー規制庁(AERA)が市場のコンプライアンス、料率提案、紛争解決を監督する。アゼルバイジャン再生可能エネルギー庁(AREA)が再生可能エネルギープロジェクトの推進とオークションプロセスを調整しており、これがユーティリティ規模の参入における中核的な経路となっている。
再生可能エネルギー電力の料率は料率(価格)審議会によって管理されており、小水力、風力、太陽光/その他にわたる差別化された卸売区分が2026年に向けて参照される。投資インセンティブは、アゼルバイジャン2030国家優先事項(クリーン環境とグリーン成長の柱を含む)や、大統領令第2462号(2024年2月1日)などの仕組みによって支えられている。この大統領令は投資促進文書の対象となる戦略的投資プロジェクト分野を定義し、再生可能エネルギー生産を適格活動の一つとして含めている。これにより、プロジェクトの適格性が国家承認の支援経路に結び付けられる。
競争環境
市場集中度
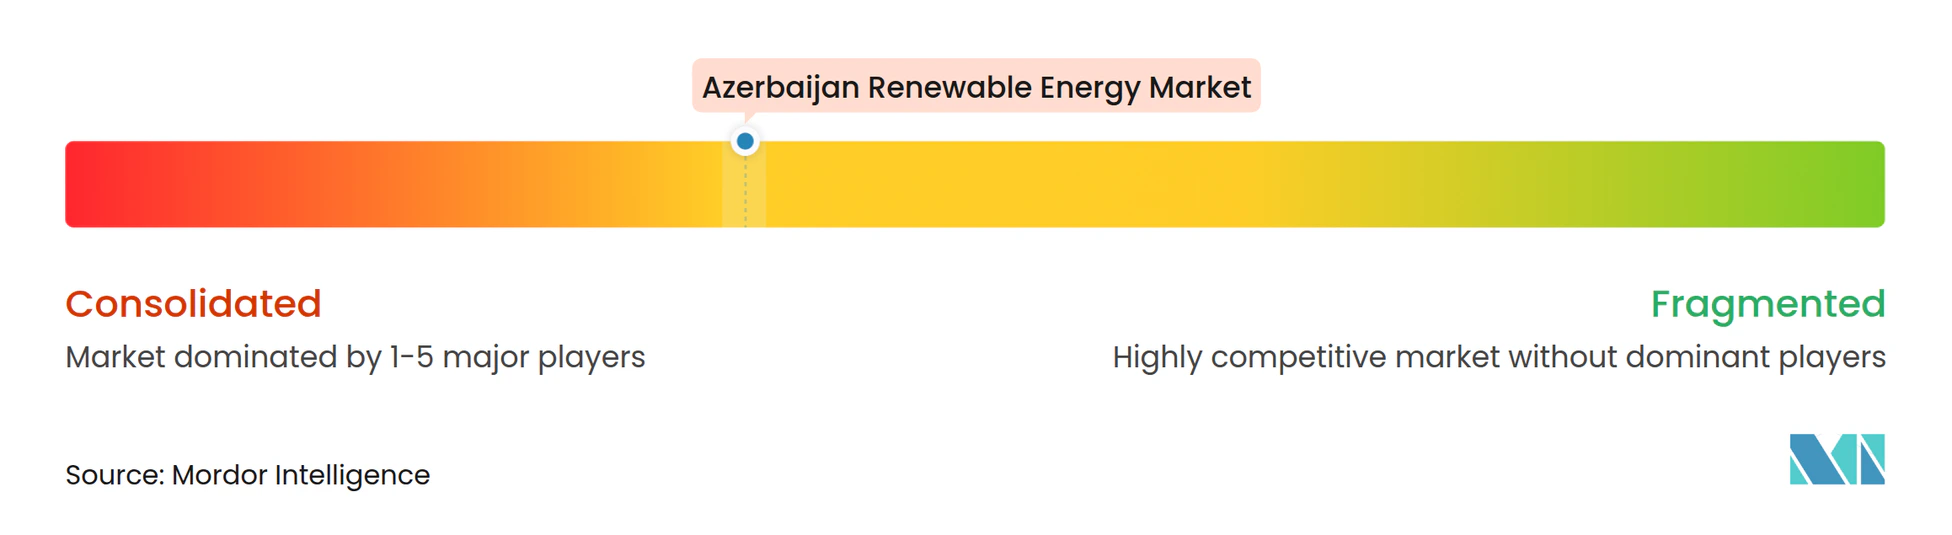
市場は中程度の断片化が維持されており、Masdar、ACWA Power、およびbpが電力会社向けパイプラインを主導する一方、SOCARおよびAzerenerjiが国家支援を提供しています。国際企業が技術と資金を供給し、合弁事業が地域の能力構築を確保しています。開発事業者は、Baker Hughesが再生可能エネルギーによる揚水作業向けに改良された電気浸漬ポンプを設置したことに見られるように、デジタル資産管理を通じて差別化を図っています。
グローバルなモジュール価格の下落と貸し手によるアゼルバイジャンのソブリン保証の受け入れにより、コストカーブは低下しています。先行企業が既存変電所近傍の優良立地を確保しており、後発参入者への参入障壁となっています。Siemens GamesaやVestasなどの技術サプライヤーは今後予定されている洋上風力ラウンドに向けてポジションを確立しており、地元の鉄鋼加工業者はバランス・オブ・プラント工事を目指しています。
蓄電池統合、需要応答ソフトウェア、およびコミュニティ太陽光サービスにホワイトスペースのニッチが浮かび上がっています。補助金撤廃および系統コードに関する政策の明確化が相対的な競争優位性に影響します。戦略的パートナーシップがアゼルバイジャン再生可能エネルギー市場を引き続き形成しています。
アゼルバイジャン再生可能エネルギー産業のリーダー企業
-
Azerenerji JSC
-
Abu Dhabi Future Energy Company PJSC (Masdar)
-
ACWA Power
-
bp Azerbaijan(シャファグ・ソーラー合弁事業)
-
SOCAR再生可能エネルギー部門
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
ユーティリティ規模の建設は、国家が支援するPPAおよび構造化された調達によって引き続き支えられており、オークションと直接交渉が開発業者にとっての二つの主要な参入手段として機能している。統合上の制約を軽減する系統支援型ソリューション、特に電池蓄電システムやIEC 61850型の近代化プログラムに沿ったデジタル変電所の高度化には、依然として大きな空白領域が存在する。これは、報告されている9%を超える系統損失や、可変発電の拡大に伴う安定性の必要性を踏まえたものである。Azerenerjiを中心とするシングルバイヤー構造もまた、バンカブルな契約モデルに対する明確な相手方を生み出しており、専用の私的送電線を用いずに発電と需要を一致させるバーチャル移転構造も含まれる。
パイプラインは地上設置型太陽光発電やオンショア風力を超えて拡大しており、オフショア風力と浮体式太陽光発電の取り組みが第二の開発トラックを形成している。明確な兆候として、2025年4月に中国企業との間で、260MWの太陽光発電、100MWの浮体式太陽光発電所、30MWの電池蓄電システムをカバーする協定が締結され、2GWのオフショア風力プロジェクトの評価・開発に関する協定も結ばれた。これは、アゼルバイジャンが表明している資源基盤(オンショア技術的潜在量135GW、オフショア157GW)と、2030年までに再生可能エネルギー容量30%を目指す目標を支えるものである。同時に、黒海経路や実施計画に関する閣僚レベルの取り組みを含む、カスピ海から欧州へのグリーンエネルギー回廊の作業も進行しており、輸送、バランシング、コンプライアンス対応の計測・決済といった輸出関連プロジェクトの設計ニーズが引き続き注目されている。
最近の業界動向
- 2026年5月:アゼルバイジャンエネルギー省は、国家転換プログラムのもとで12件の再生可能エネルギープロジェクトの運転開始を完了させる方針を表明した。この発表は、個別のフラッグシップ発電所から複数プロジェクト同時実行への転換を示し、各地域における系統接続作業、給電調整、運転開始サービスの近い将来の需要を高めた。
- 2025年6月:bpアゼルバイジャンのShafag Solar合弁事業は、Jabrayilにおける240MWのShafag太陽光発電プロジェクトについて最終投資決定に達し、Azerenerjiとのバーチャル電力移転構造の検討を進めた。このモデルは、国家系統のバランシングを利用して企業・産業用需要と新規再生可能発電を一致させる方法を広げ、標準的なユーティリティPPAを超える追加的なオフテイク構造を支えている。
- 2024年6月:アゼルバイジャン大統領は、MasdarとSOCARとともに開発された合計1GWの再生可能エネルギープロジェクト群を落成させた。これには、Bilasuvar太陽光発電所(445MW)、Neftchala太陽光発電所(315MW)、Absheron-Garadaghオンショア風力プロジェクト(240MW)が含まれる。このポートフォリオの開始により、ユーティリティ規模のパイプラインが強化され、より大規模な可変再生可能電力ブロックを統合するための送電強化とシステム運用能力の要件が高まった。
研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、アゼルバイジャン再生可能エネルギー市場は、主要な再生可能エネルギー技術およびユーザーカテゴリー別にギガワット単位で追跡される、接続済みかつ稼働中の国レベルの再生可能エネルギー設備容量として定義される。
対象除外範囲:化石燃料ベースの発電、従来型火力発電設備容量、および再生可能エネルギー設備容量の追加に直接関連しない限り、より広範な系統・送電整備は対象外とする。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱エネルギー
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・工業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
まず、公開エネルギー統計およびプロジェクト開示情報を用いて、設備容量の実績、計画中の追加容量、および政策目標に関する事実基盤を構築する。アゼルバイジャンについては、IRENAの国別設備容量シリーズ、IEAのエネルギー指標、国家エネルギー省の最新情報、ならびに力会社またはシステムオペレーターの公表資料などのソースを活用し、稼働済みのものと開発中のものを特定する。
設備容量の動向を再現可能なモデルに変換するため、規制文書、入札公告、および投資家向けプレゼンテーション、監査済み申告書、信頼性の高い報道機関からの主要プロジェクトのマイルストーンも精査する。特許データベースは、例えば系統統合ニーズや蓄電池連携型再生可能エネルギーなど、技術動向を把握するために選択的に活用する。設備フローが近期の建設タイミングの説明に役立つ場合は、輸出入の出荷レベルデータベースを参照することもある。ここに記載するデスクリサーチのソースは例示であり、分析中のクロスチェックおよび確認のために他の公開資料も活用する。
一次インタビューおよびサーベイ
アゼルバイジャンにおけるプロジェクト開発者、電力会社、規制当局、金融機関、エンジニアリング専門家、および調達チームとのインタビューおよびサーベイを実施する。これらの情報は、プロジェクトの日程、設備利用率、入札価格、系統接続、および延を検証し、公開記録のギャップを解消して最終モデルを三角測量するために活用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:18% |
| 中位層:52% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:23% | マネージャー:50% |
市場規模算定と予測
中核となる規模算定は、トップダウンアプローチを用いて構築されており、国内の再生可能エネルギー設備容量を稼働スケジュール、公式設備容量登録簿、およびプロジェクトパイプラインの状況更新から年ごとに再構築する。その合計値を、本調査で対象とする技術にマッピングする。合計値が形成された後、追跡中のユーティリティスケールプロジェクトの集計、開発者別のサンプリングによる設備容量追加、および典型的なプロジェクト規模に関するチャネルチェックなど、選択的なボトムアップ推計によって裏付けを行い、必要に応じてタイミングを調整する。
モデルで使用する主要インプットには、ステータス別の可視パイプライン(公表済み、許可済み、建設中、稼働済み)、平均的な建設から稼働までのリードタイム、系統接続の準備状況シグナル、政策目標日程および調達サイクル、ならびに技術別の典型的な設備利用率が含まれる。これらのチェックは、想定される発電方向がセクターの動向と一致していることを確認するために使用される。予測においては、系統接続や許認可の遅延を、より迅速な実行シナリオと分離できるよう、シナリオ分析を活用する。最終的な軌道は、現実的に資金調達可能なものに関する一次フィードバックに基づいて選択される。プロジェクトレベルの詳細が不完全な場合は、同国の文脈における類似の最近のプロジェクトに基づいた保守的なタイミング仮定でギャップを補完し、専門家による検証の際に再度それらの仮定を見直す。
データ検証と更新サイクル
アウトプットは、公式設備容量シリーズ、公開稼働公告、および既知のプロジェクトパイプラインに対する前年比追加容量の整合性などの独立したシグナルと照合して確認される。建設タイムラインと整合しない急激な変化を検出するための分散チェックを実施し、数値が承認れる前に、インプット、計算式、および換算について第二のアナリストによるレビューを行う。
レポートは年次サイクルで更新され、大規模な入札落札、主要なキャンセル、または稼働遅延など、近期の設備容量カーブを変動させる重大なイベントが発生した場合には中間更新が実施される。納品前に最終レビューを完了し、クライアントが設備容量と予測仮定に関する最新の整合された見解を受け取れるようにする。
Mordor Intelligenceのアゼルバイジャン再生可能エネルギー市場規模と他の公表推計値との比較
アゼルバイジャン再生可能エネルギーに関する公表数値がしばしば一致しない理由は、一部の調査会社が設備容量で市場規模を算定する一方、他社が独自の価格および稼働率の仮定を用いて収益に換算しているためである。また、稼働中のプラントのみを計上するか、初期段階の公表プロジェクトを市場の一部として含めるかによても差異が生じる。
稼働追跡データおよび公式設備容量シリーズは、Mordor Intelligenceの推計値を、予測パイプライン価値や設備販売を混在させることなく、所定の年における稼働済み設備容量(GW)に基づいて維持するための根拠となる。残余の差異は通常、通貨換算のタイミング、小規模分散型プロジェクトの取り扱い、および揚水発電やその他の隣接資産が合計に含まれるかどうかに起因する。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 1.91 GW(2025年) | |
| グローバルコンサルタンシーA | 1.40 ビリオン 米ドル(2026年) | 収益ベースの視点を採用しているため、市場価値は想定される設備投資および価格サイクルに依存し、設備容量の追加が類似していても、予測期間および技術の対象範囲によって合計値が変動する可能性がある。 |
| インダストリーポータルB | 0.03 ビリオン 米ドル(2024年) | より狭い収益プールを算定しているとみられ、再生可能エネルギー活動の一部(例えば、小規模契約や限定的な技術)のみを捕捉している可能性があり、国レベルの設備量フットプリントを過小評価することがある。 |
この表は、最大の要因が使用される年だけでなく、市場を定義するために使用される単位および境界にもあることを示している。モデルを稼働済み設備容量、文書化されたプロジェクトステータス、および精査されたタイミング仮定に基づいて維持することで、推計値は読者が追跡・再現できる明確なインプットに対してトレーサブルな状態を保つ。
レポートで回答される主要な質問
2031年までにアゼルバイジャンの再生可能エネルギー設備容量はどの程度になるか?
総設備容量はCAGR 28.74%に支えられ、2025年の19億1,000万ワット相当から86億9,000万ワット相当に達すると予測されています。
最も高い成長率を示す技術は何か?
太陽エネルギーは、過去最低水準のモジュール価格と融資可能なPPAに牽引され、CAGR 62.4%での拡大が見込まれています。
洋上風力はどのような役割を果たすか?
浅海域サイトについて最大20億ワット相当の実現可能性調査が進行中であり、カスピ海全体では157GWの長期ポテンシャルがあります。
グリーンエネルギー回廊が重要な理由は何か?
この回廊により5~10GWの再生可能電力をヨーロッパへ輸出できる可能性があり、収益の多様化とEUのエネルギー安全保障への貢献が期待されます。
投資の主な障壁は何か?
老朽化した送電インフラ、ガス価格補助金、および許認可の遅延が現在、導入スピードを抑制しています。
主要な開発事業者はどこか?
Masdar、ACWA Power、bp、およびSOCAR Greenが最大のプロジェクトパイプラインと長期PPAを保有しています。