
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
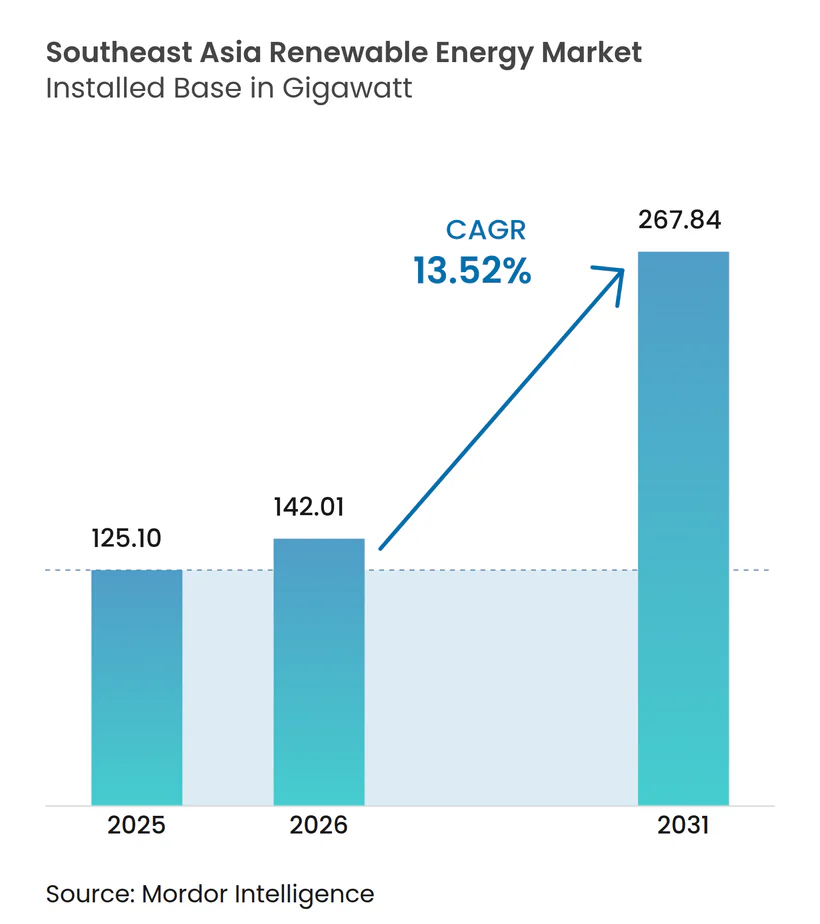
| 基準年の市場規模 (2025) | 125.10 ギガワット |
| 市場取引高 (2026) | 142.01 ギガワット |
| 市場取引高 (2031) | 267.84 ギガワット |
| 成長率 (2026 - 2031) | 13.52 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
- アジア
- アジア
- アゼルバイジャン
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アフリカ
- アメリカ合衆国
- アラブ首長国連邦
- アルジェリア
- アルゼンチン
- イギリス
- イスラエル
- イタリア
- イラン
- インド
- インドネシア
- ウズベキスタン
- エジプト
- エチオピア
- オーストラリア
- オーストリア
- オランダ
- カザフスタン
- カナダ
- ギリシャ
- コロンビア
- サウジアラビア
- シンガポール
- ジンバブエ
- スイス
- スウェーデン
- スペイン
- スロバキア
- チュニジア
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ベネズエラ
- ベラルーシ
- ペルー
- ポーランド
- ボツワナ
- ポルトガル
- マレーシア
- メキシコ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ヨーロッパ
- ルーマニア
- ロシア
- 韓国
- 中国
- 中東とアフリカ
- 南アジア
- 南アフリカ
- 南アメリカ
- 日本
- 北米
Mordor Intelligenceによる東南アジア再生可能エネルギー市場分析
東南アジア再生可能エネルギー市場は2025年に125.10ギガワットと評価され、2026年の142.01ギガワットから予測期間(2026年~2031年)において年平均成長率(CAGR)13.52%で成長し、2031年までに267.84ギガワットに達すると推定されています。
ASEAN加盟8カ国においてネットゼロ目標に向けた政策の整合化が急速に進み、投資が加速する一方、LNG価格の持続的な変動により、ガス火力発電と比較した太陽光プラス蓄電ソリューションのコスト競争力が向上しています。[1] 太陽エネルギーはモジュールコストの低下と成熟したサプライチェーンに支えられ、設備容量の最大シェアを維持しており、風力エネルギーはフィリピンにおける大規模洋上コンセッションおよびベトナムにおける陸上パイプラインの拡大を受けて最も急成長しているセグメントとなっています。輸出志向型産業における企業のRE100プログラムは、特にタイの自動車クラスターおよびベトナムの電子機器工業団地において商業・産業(C&I)需要を促進しています。本地域の競合環境は中程度に分散した状況を維持しており、ACENやGulf EnergyなどのローカルデベロッパーがØrstedやVena Energyなどのグローバルプレーヤーと激しい争いを繰り広げながらギガワット規模の入札に参加しています。
主要レポートの要点
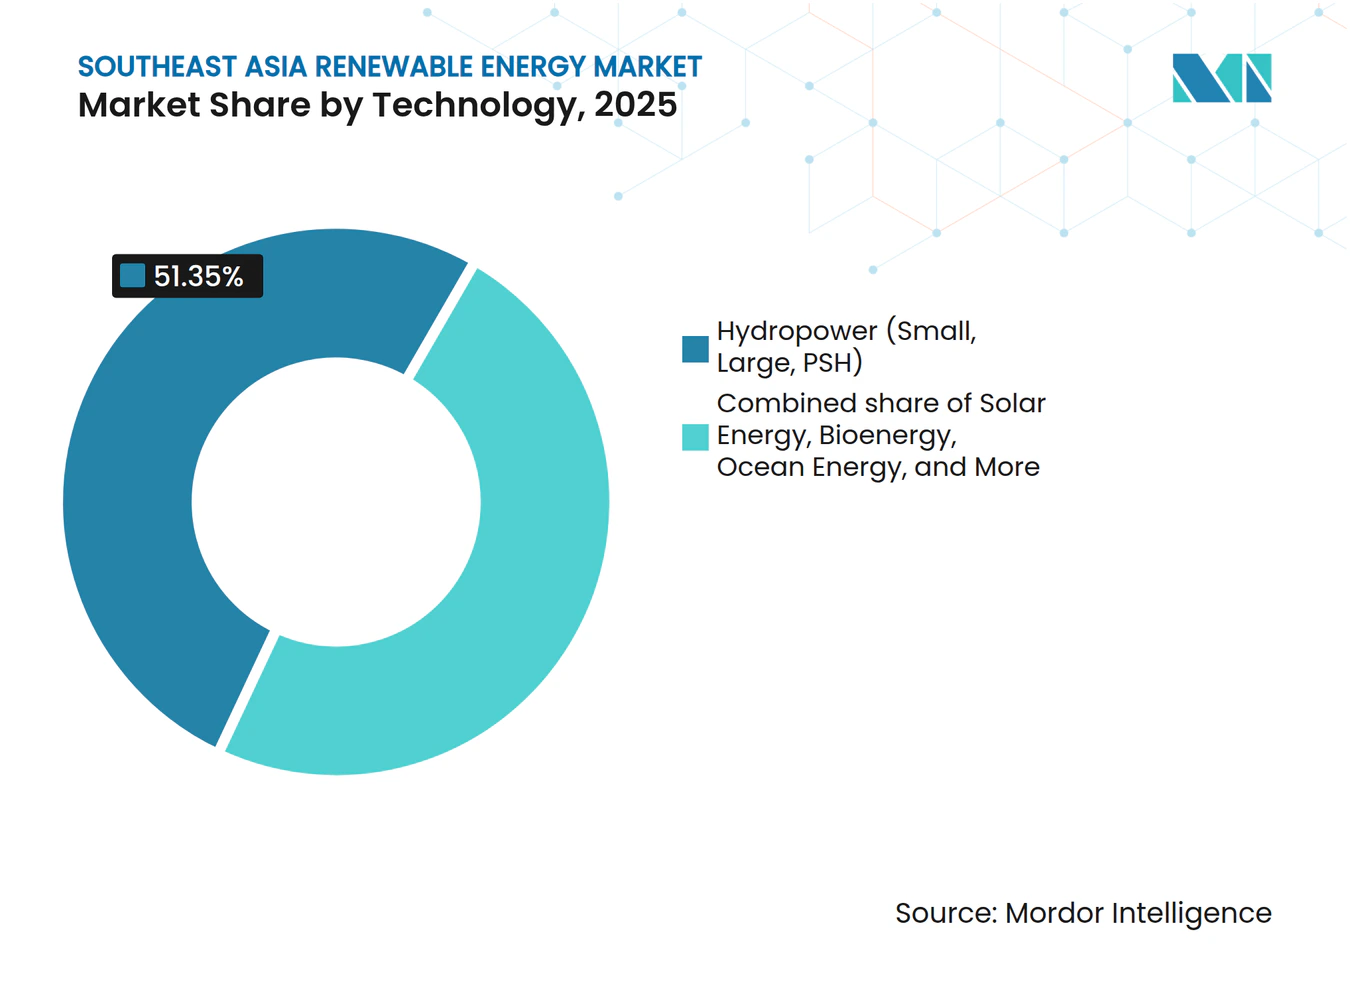
- 技術タイプ別では、水力発電が2025年の東南アジア再生可能エネルギー市場シェアの51.35%を占めてトップとなり、海洋エネルギーは2031年までに年平均成長率(CAGR)134.85%での拡大が予測されています。
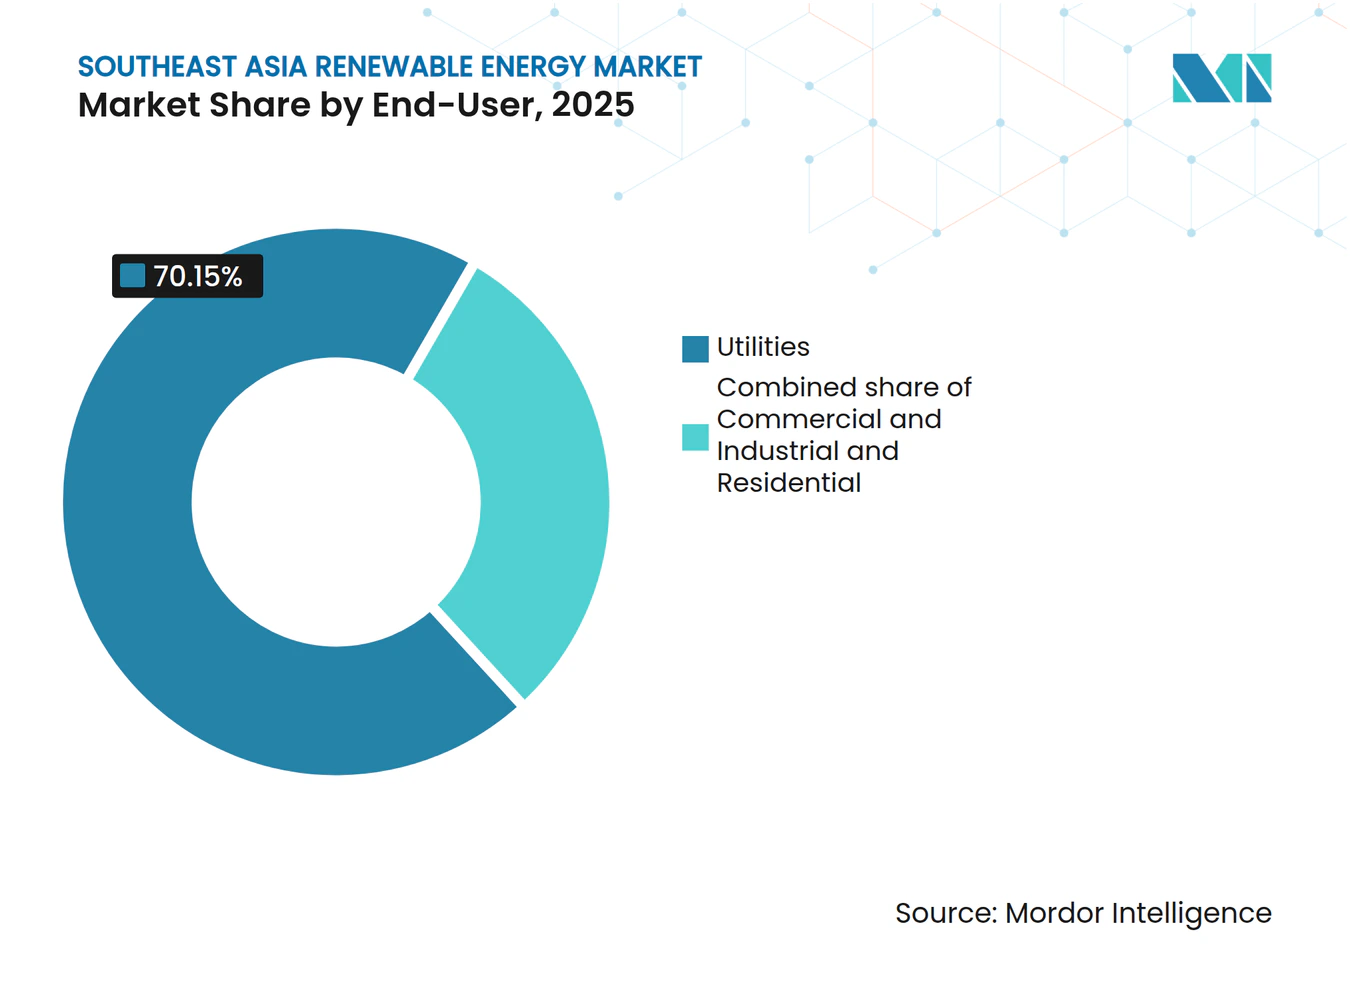
- エンドユーザーセクター別では、電力会社セグメントが2025年の東南アジア再生可能エネルギー市場規模の70.15%を占め、商業・産業向け電力購入契約(PPA)は2031年にかけて年平均成長率(CAGR)16.14%で成長すると予測されています。
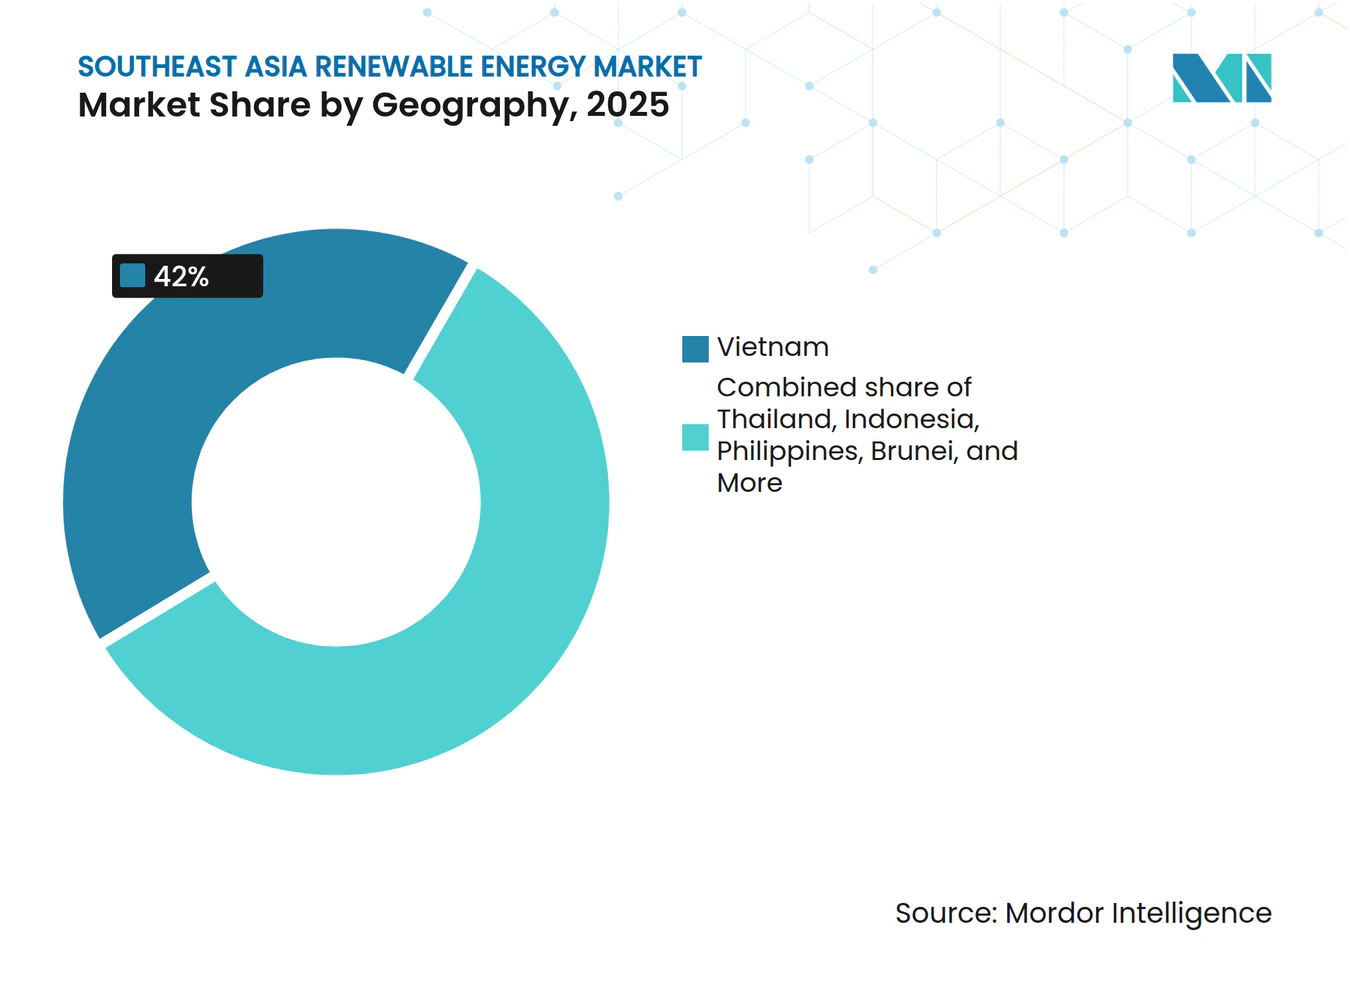
- 地域別では、ベトナムが2025年に41.55%の設備容量シェアを占める一方、ブルネイは2026年から2031年の間に年平均成長率(CAGR)101.32%の成長が見込まれています。
- ACEN、B.Grimm Power、Gulf Energyは合計しても2025年の地域設備容量の10%未満を支配するにとどまり、競合フィールドの分散した状況を裏付けています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | 年平均成長率(CAGR)予測への(概算)%インパクト | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ASEANグリーンエネルギー資金調達の急成長 | +2.80% | 地域(シンガポール、ベトナム、インドネシア、フィリピン) | 中期(2〜4年) |
| 企業RE100調達の急速な拡大 | +2.30% | ベトナム、タイ、マレーシア | 短期(2年以内) |
| LNG価格変動による太陽光プラス蓄電のコスト競争力向上 | +2.10% | インドネシア、タイ、フィリピン | 中期(2〜4年) |
| 越境電力取引イニシアチブ | +1.90% | ラオス、タイ、マレーシア、シンガポール | 長期(4年以上) |
| ネットゼロを主導するギガワット規模の入札 | +2.50% | インドネシア、フィリピン | 中期(2〜4年) |
| 系統連系フローティングソーラーパイロット | +1.20% | インドネシア、タイ、フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シンガポール拠点ファンドが牽引するグリーンエネルギー資金調達の急成長
シンガポールのグリーン債券フレームワークは、2030年までに350億シンガポールドルのサステナブル債券発行を目指し、ASEAN全域の再生可能エネルギープロジェクトへの越境資本フローを触媒として機能しています。[2] テマセクなどのソブリン投資ビークルがブラックロックの14億米ドルの気候ファンドと連携し、分散型太陽光デベロッパーへの民間資本を誘導することで、従来は未開拓であった商業・産業(C&I)屋上太陽光市場の活性化が進んでいます。ノルウェー気候投資基金によるインドネシアのXuryaへの5,500万米ドルの株式投資は、外国投資家が産業用電力プロファイルに適した小規模でスケーラブルなアレイを好むことを示しています。地元銀行も追随しており、DBSのRE100宣言は、金融機関が企業融資にグリーン調達条項を組み込んでいることを示すシグナルとなっており、再生可能エネルギーの調達が基本要件となるエコシステムが形成されています。
ベトナムおよびタイにおける輸出主導型産業全体での企業RE100調達の急速な拡大
ベトナムは、中国から移転する多国籍企業が従来の予測を上回る需要を示したことを受け、2030年の太陽エネルギー目標を73GWに引き上げました。タイも同様の動きを見せており、50億ワット(5GW)のフィードインタリフラウンドでは、自動車・電子機器メーカーが検証済みのクリーン電力を必要とする工業ゾーンを明示的に対象として指定しています。アジア開発銀行によるタイの12件の太陽光プラス蓄電プロジェクト向け8億2,000万米ドルの融資は、蓄電がパイロットから24時間供給の前提条件へと移行していることを裏付けています。通常15年から20年にわたる長期の企業向け電力購入契約(PPA)は、変動するLNG連動料金を下回る価格が設定されており、輸出業者にコストの確実性とサプライヤー行動規範への準拠の両方を提供しています。
太陽光プラス蓄電の均等化発電原価(LCOE)競争力を高めるLNG価格変動の加速
スポットLNG価格は2024年を通じて10年平均の2倍以上で推移し、インドネシアおよびタイにおけるガス発電の均等化コストは同等の太陽光プラス蓄電プロジェクトを上回る水準に達しました。インドネシアの国営電力会社PLNは小売料金を保護するために80億米ドルの補助金を吸収しており、政府の化石燃料依存削減への決意を強めています。産業需要家はエネルギー価格リスクをヘッジするために再生可能エネルギーを固定化する動きを見せており、これによりプロジェクトファイナンスモデルが系統サービス収入とエネルギー販売を活用できるため、4時間蓄電池と組み合わせた太陽光発電のファイナンシング(資金調達)が可能となっています。タイでは、エネルギー集約型輸出業者が予算安定のために再生可能エネルギーを優先しており、これにより商業・産業(C&I)需要が従来の電力会社規模の偏重を超えて押し上げられています。
越境電力取引イニシアチブ(ラオス・タイ・マレーシア・シンガポール)による地域需要の拡大
LTMS-PIPの300MWパイロット事業は、多国間・非同期系統取引の技術的実現可能性を実証しました。[3] 国土が狭小ながら経済力の高い国家であるシンガポールは、2035年までに4GWの再生可能エネルギーを輸入することを約束しており、隣接する経済圏における大規模水力発電・太陽光発電プロジェクトを実質的に保証する役割を果たしています。Sarawak Energyはマレーシアの水資源豊かな州をクリーン電力の輸出拠点として位置付けており、ラオスは余剰水力電力を南方に送電することで収益化を図っています。より広域のASEAN電力グリッド構想の下で整合された送電ルール(ホイーリングルール)は投資家リスクを低減し、デベロッパーが単一の国内需要曲線ではなく複数市場の電力引取先を前提にプロジェクトを設計できるようにしています。
抑制要因のインパクト分析*
| 抑制要因 | 年平均成長率(CAGR)予測への(概算)%インパクト | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ベトナム南部回廊における系統混雑と出力抑制 | −1.8% | ベトナム(ニントゥアン省、ビントゥアン省) | 短期(2年以内) |
| インドネシアにおける入札移行の不確実性 | −1.5% | インドネシア | 中期(2〜4年) |
| フィリピンにおける土地確保・用地取得の課題 | −1.2% | フィリピン | 中期(2〜4年) |
| 限定的な風力タービン製造基盤 | −1.0% | 地域(ベトナム、フィリピン、タイ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベトナム南部回廊における系統混雑と出力抑制リスク
ベトナムの再生可能エネルギー導入は500kV幹線系統の整備を上回るペースで進んでおり、ニントゥアン省およびビントゥアン省の太陽光発電所は、需要地が数百キロメートル北方に位置するために出力を抑制することを余儀なくされています。第8次電力開発計画はこのボトルネックを認識していますが、新規送電線の整備スケジュールは依然として不明確なままです。デベロッパーはキャッシュフローに5〜10%の出力抑制を前提として織り込んでおり、これにより必要な料金またはリターンが増加します。政府は暫定的な救済措置として産業への直接電線電力購入契約(PPA)を検討していますが、これは混雑を解消するのではなく移転させるにとどまります。送電網の整備が追いつくまでの間、資金提供者は送電余裕のある地域を選好する可能性があります。
フィリピンにおけるユーティリティ規模プロジェクトの土地確保と用地取得の課題
複雑な土地権原と小規模地権者の土地がサイト集約を遅延させ、ソフトコストを増大させるとともにファイナンスクローズのタイムラインを長期化させています。アボイティス・パワーは土地問題をグリッドアクセスと並んで最大の開発リスクとして挙げており、1,000件を超える付与済みサービス契約が依然として非稼働状態にあることが、その行き詰まりを示しています。2040年までに太陽光発電容量発電量の50%という目標を達成するためには46,140ヘクタールが必要とされ、農地との競合が激化しています。グリーンレーン制度は書類手続きを合理化しますが、重複する土地権原を解消することはできず、より根本的な地籍制度改革が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
水力発電が設備容量を牽引、海洋エネルギーがほぼゼロの基盤から急成長水力発電は2025年の設備容量の51.35%を占め、ラオスの大型ダムおよびマレーシアのサラワク州の大型ダムが余剰電力を隣国に輸出していることが主な支えとなっています。太陽光発電(PV)は2019年から2020年のブームを経てベトナムのエネルギーの約35%を供給しており、モジュールの過剰供給によって価格が1ワット当たり0.15米ドル以下に押し下げられたことが恩恵をもたらしています。陸上風力はベトナム中部高原に集中して8〜10%を貢献している一方、洋上風力はギガワット規模のコンセッションが付与されているにもかかわらず建設前の段階にとどまっています。海洋エネルギーはフィリピンおよびインドネシアにおける潮力・波力パイロット事業が著しく成長する見込みであり、2031年までに年平均成長率(CAGR)134.85%が予測されています。
海洋技術の現在の合計容量は10MW未満であるため、わずかな追加容量でも3桁の成長率をもたらします。メガワット当たりの資本支出は洋上風力の3〜4倍に相当し、海底ケーブルの地域サプライチェーンが不足していることが、近期の商業化を抑制しています。バイオエネルギーはインドネシアのパーム油製造工場廃液およびタイのもみ殻燃焼を主な供給源として4〜5%を供給しており、「その他」に分類される地熱エネルギーはインドネシアおよびフィリピンを中心として約2GWを供給しています。


注記: 各個別セグメントのシェアはレポート購入時に入手可能
エンドユーザーセクター別:
電力会社が優位を占め、企業向け電力購入契約(PPA)が調達を再構築電力会社は2025年の設備容量の70.15%を所有しており、インドネシアおよびフィリピンにおけるギガワット規模の入札を背景に年平均成長率(CAGR)15.92%で成長すると予測されています。競争入札により、料金は旧来のインセンティブと比較して20〜30%圧縮され、デベロッパーはエンジニアリング・調達・建設コストの合理化を迫られています。商業・産業用屋根置き太陽光はベトナムの政令80/2024号およびタイの直接電力購入契約(PPA)ルールに後押しされて市場の20〜25%を獲得しており、輸出製造業者が10〜15年の固定価格契約を締結することを可能にしています。
住宅用屋根置きシステムは、フィリピンおよびタイにおけるシステム規模の上限規制や小規模所有者向け銀行融資の不足から、5〜8%に留まっています。シンガポールは異なる状況を示しており、ソーラー設置義務付けの屋根設計の下で1,500棟以上の組合管理公共住宅(HDB)ブロックにパネルが設置されており、需要創出における政策の役割を示しています。

注記: 各個別セグメントのシェアはレポート購入時に入手可能
地域分析
ベトナム再生可能エネルギー市場
2025年における東南アジア再生可能エネルギー市場でのベトナムの41.55%のシェアは、2019年から2020年にかけての16 GWの太陽光発電の急増に起因しているが、現在は昼間の30〜40%の出力抑制が収益を圧迫している。EVNによる30億米ドルの送電網整備は2027年に完了予定であり、混雑緩和が期待される。また、政令80/2024号により1 GWの企業向けPPA需要が開放され、入札の遅延を部分的に補う形となっている。La Ganの3.5 GWを含む洋上風力は、2027年以降の発電源の多様化に貢献する可能性があるが、台風耐性タービンはヨーロッパの基準と比較して資本支出を15〜20%押し上げる。
インドネシア、フィリピン、タイ、マレーシア、シンガポールおよびブルネイ再生可能エネルギー市場
インドネシアとフィリピンは、ネットゼロ公約を果たすために入札制度に依存している。インドネシアの200億米ドルの公正エネルギー移行パートナーシップは資金執行が遅れており、PPA交渉は通常9〜12ヶ月を要する。フィリピンの2024年における3.6 GWの入札は土地の先行取得に関するボトルネックに直面しているが、太陽光および風力の低い料金は競争力の向上を示している。インドネシアの145 MWのチラタ浮体式太陽光発電プロジェクトは貯水池の可能性を示しており、地上設置型プロジェクトと比較して系統連系コストを30〜40%削減できる。 タイとマレーシアは成熟した規制環境を有している。タイの直接PPA法およびマレーシアの企業向け再生可能エネルギー供給スキームは、グリーン電力のヘッジを求める多国籍メーカーを引き付けている。タイはまた、変動する再生可能エネルギー源を調整するための揚水発電の導入を検討しており、マレーシアのサラワク州は水力発電の余剰電力を半島部の送電網に出している。シンガポールは土地不足を4 GWの電力輸入目標と公共住宅への屋上太陽光発電の義務化で補っており、一方ブルネイは2024年のほぼゼロの再生可能エネルギー状況から、初の54 MWの陽光発電所を基盤として2031年までに101.32%のCAGRが見込まれている。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
規制環境
東南アジア全域の政策枠組みは、オークション、直接電力購買契約(DPPA)、およびASEAN協力の下での越境取引の連携を中心に構築されつつある。地域レベルでは、ASEANエネルギー協力行動計画(APAEC)2026-2030が承認され、ASEANパワーグリッドの協調的実施と、複数国間ウィーリングおよび再生可能電力取引に関する規則の調和化に向けた取り組みが強化されている。
国レベルでは、政府および規制当局が再生可能エネルギーの導入と調達を可能にする規則の整備を続けている。ベトナムは、電力法に基づく再生可能エネルギーおよび新エネルギー発電開発の指針となる枠組みとして政令58/2025/ND-CP(2025年3月発効)を発布し、企業オフテイクメカニズムを含む体系的な投資経路を支援している。マレーシアでは、エネルギー委員会(ST)が2026年1月1日発効のソーラー加速移行行動プログラム(Solar ATAP)ガイドラインを導入し、グリッド輸出オプションを備えた消費者主導型ソーラーの拡大を図るとともに、マレーシア再生可能エネルギー証書(mREC)を統合するためグリーン電力タリフ(GET)ガイドライン(2025年7月14日)も更新した。準国レベルでは、サバ州が2024年1月3日以降、固有のフィードイン承認およびタリフ適格性規則を運用している。
競合環境
市場集中度
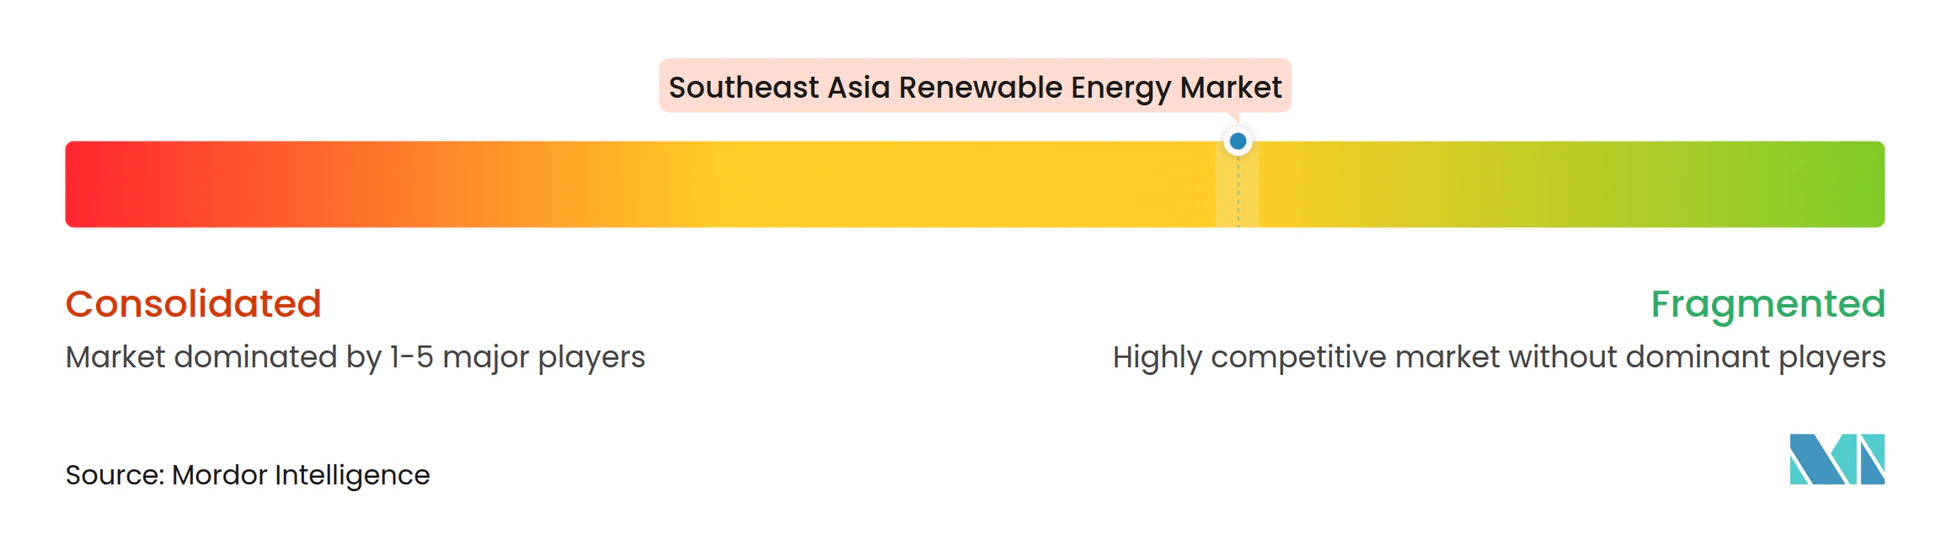
東南アジア再生可能エネルギー市場の競争は中程度であり、激化しつつあります。設備容量の10%を超えるデベロッパーは存在しません。フィリピンのACEN、タイのGulf Energy、タイのB.Grimmなどの地域のリーディングカンパニーは、国内のリレーションシップを活用して土地確保と許認可を迅速に行っています。ØrstedやVena Energyなどの国際大手企業はプロジェクトファイナンスの専門知識と洋上風力の経験を持ち込み、ライセンス取得を乗り越えるためにローカルパートナーと組むことが多いです。技術的な焦点は重要な差別化要因であり、Sunseapは商業・産業(C&I)向け屋根置き太陽光、Nexif Energyは複数国にまたがる風力、Masdarは浮体式太陽光に集中しており、PLNとの共同プロジェクトがその証左となっています。
合弁事業が標準的な手法となっています。コペンハーゲン・エナジーとペトログリーンの合弁会社であるブハウィンド・エナジーは、イロコス・ノルテ最初の1GW洋上風力発電所に3,300億フィリピンペソを投資しており、リスク分担が大規模プロジェクトを解放する仕組みを示しています。サプライチェーンのローカライゼーションはコスト面での優位性をもたらしており、ベトナムにおけるCS Windのタワー工場やインドネシアにおける潜在的なナセル組立ラインは、リードタイムと輸入関税を削減しています。しかし、タービン不足は地域全体で続いており、地域製造が拡大するまでの間、プロジェクトは価格の急騰とスケジュールリスクにさらされています。
東南アジア再生可能エネルギー産業リーダー企業
-
B.Grimm Power PCL
-
Gulf Energy Development PCL
-
ACEN Corp (Ayala Group)
-
Vena Energy
-
BCPG PCL
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア再生可能エネルギー市場 このレポートでカバーされる企業
- ACEN Corp (Ayala Group)
- B.Grimm Power PCL
- Gulf Energy Development PCL
- BCPG PCL
- Trung Nam Group
- JinkoSolar Holding Co. Ltd
- Canadian Solar Inc.
- Trina Solar Co. Ltd
- Sindicatum Renewable Energy Co.
- Sunseap Group Pte Ltd (EDP Renewables)
- Sembcorp Industries Ltd
- Nexif Energy
- Orsted A/S
- Vena Energy
- Citicore Renewable Energy Corp
- Siemens Gamesa Renewable Energy SA
- Vestas Wind Systems A/S
- First Gen Corporation
- Sarawak Energy Berhad
- PT Pertamina Geothermal Energy Tbk
- Masdar
市場機会と将来展望
ユーティリティスケールのソーラーと蓄電の組み合わせは、複数のASEAN電力システムにおいて依然として主要なホワイトスペースであり、特に変動性再生可能エネルギーおよび混雑管理がプロジェクトの融資適格性に影響を与える地域でその傾向が顕著である。フィリピンでは、Meralco PowerGen Corporation(MGEN)が2026年7月にヌエバ・エシハ州でMTerraソーラーのフェーズ1を開所し、1,373 MWの太陽光発電と825 MW(3,300 MWh)の蓄電池ストレージを組み合わせた。これは、蓄電を伴うグリッド規模のハイブリッド構成が構想から実行段階へと移行していることを示している。
企業間および越境オフテイクの枠組みも、追跡可能なクリーン電力を求める輸出主導型の産業需要にとって、投資可能なパイプラインを拡大している。ベトナムは2026年6月26日に発布された政令243/2026/ND-CPによりDPPAメカニズムを改良し、2025年の以前の政令を修正して、大口消費者と契約する再生可能エネルギー生産者の実施経路を明確化した。地域間接続の面では、ラオス人民民主共和国のモンスーンウィンドパワープロジェクトが2025年8月に、ベトナムへの600 MWの越境再生可能電力供給契約として商業運転を開始し、単一国オフテイクだけでなくASEANパワーグリッドに連結した需要を中心に構成されたプロジェクトの投資適格性を強化した。KNホールディングスは2026年6月、統合型蓄電池エネルギーストレージおよび付帯変電所工事を伴う、ダクラクにおける304 MWの浮体式ソーラープロジェクトの建設を開始した。
最近の産業開発事情 東南アジア再生可能エネルギー市場
- 2026年7月:Meralco PowerGen Corporation(MGEN)は、フィリピン・ヌエバ・エシハ州でMTerraソーラーのフェーズ1を開所し、1,373 MWの太陽光発電と825 MWの蓄電池エネルギーストレージを導入した。同プロジェクトは、蓄電を核とするグリッド統合手法としてユーティリティスケールのハイブリッド構成を確立するものである。
- 2026年5月:Gulf Energy Development PCLは、合計契約発電容量939 MWの27件の再生可能エネルギープロジェクトに投資するため、600億タイバーツの融資枠を確保した。ポートフォリオには、843 MWの太陽光発電および太陽光プラスBESS、96 MWの廃棄物発電が含まれる。
- 2025年5月:ACENとCopenhagen Infrastructure Partners(CIP)は、フィリピン初の大規模海上風力プロジェクトの開発で提携した。この体制は、ACENの現地開発プラットフォームとCIPの海上風力の専門知識・資本を組み合わせ、コンセッション主導のプロジェクト構築を推進するものである。
東南アジア再生可能エネルギー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、東南アジア全域で追加・稼働している再生可能エネルギーの設備容量(ギガワット単位)として定義され、太陽光、風力、水力、バイオエネルギー、地熱、および海洋エネルギープロジェクトを対象とします。
対象外の範囲:従来型の火力発電設備容量、および試運転に至っていない計画段階のプロジェクトは除外します。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力会社
- 商業・産業
- 住宅
- 地域別
- ベトナム
- インドネシア
- フィリピン
- タイ
- マレーシア
- シンガポール
- その他の東南アジア
データソース、市場規模の算定、および検証
デスクリサーチ
デスクワークは、現在存在する再生可能エネルギーの設備容量、その成長速度、および変化を牽引している技術を把握することから始まります。IEAの別・地域別エネルギーデータ、IRENAの再生可能エネルギー設備容量データセット、ASEANのエネルギー関連出版物、ならびにエネルギー省や系統運用者などの各国規制当局・省庁資料など、経時的に一貫性を保つ公開電力統計および政策リリースを活用します。
次に、電力会社・開発事業者の発表、入札・オークション通知、EPC事業者およびOEMのプレスリリース、ならびに年次報告書や投資家向け資料などを用いて、プロジェクトの方向性と建設実現可能性を相互検証します。特定のプラントやプログラムが公開記録で追跡困難な場合は、企業財務情報の有料サブスクリプションおよび別途の特許データベースを活用し、スケジュール、技術的焦点、および妥当な建設ペースを確認します。これらのデスクソースはあくまで例示であり、データ収集・明確化・検証の過程では他の多くの公開資料も参照しています。
一次インタビューおよびサーベイ
一次調査は、設備容量パイプラインの妥当性を検証し、実際に建設される可能性が高いものと単なる発表にとどまるものを把握するために実施しました地域全体にわたる開発事業者、電力会社、EPC企業、機器サプライヤー、融資機関、およびセクターアドバイザーと幅広く対話し、許認可、系統制約、および料金設計における国別の差異を把握しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:32% | CXO:12% |
| 中位層:52% | 部門・ユニットリーダー:38% |
| 中小規模プレイヤー:16% | マネージャー:50% |
市場規模の算定と予測
規模の算定は、各国の電力統計および技術別再生可能エネルギー設備容量系列を用いて設置済み再生可能エネルギー設備容量を再構築するトップダウン方式で構築し、その結果をレポートの対象範囲および期間に整合させます。総設備容量が形成された後、主にサンプリングされたプロジェクト試運転リスト、入札落札量、および公開されているプロジェクトパイプラインの簡易集計を用いた選択的なボトムアップ検証を行い、想定される追加容量が現実的かどうかを確認します。
モデルを形成するいくつかの実務的なインプットには、技術別の年間再生可能エネルギー試転率、系統接続の準備状況、オークションおよびフィードインタリフのスケジュール、標準的な建設リードタイム、ならびに既存資産の更新または寿命延長に関する想定が含まれます。水力発電については、小規模プロジェクトと大規模プロジェクトの区分が重要です。これは、納期リスクと許認可サイクルが通常異なるためです。ある年の国別データ系列が欠損している場合は、近接する年および確認済みのプロジェクトマイルストーンに基づく補間で補完し、その後、専門家のフィードバックを用いてアウトプットを再確認します。
予測には、過去の追加容量に対する単純なトレンドフィッティングに支えられたシナリオ分析を使用します。シナリオは主に、政策の継続性、系統整備の速度、および資金調達環境を反映しています。最終的な予測は説明可能な状態に保たれており、各年を技術別・国別の設備容量追加にさかのぼって追跡できるようになっており、地域の専門家が実現可能と考える水準に対して検証されています。
データ検証と更新サイクル
検証は一連のクロスチェックを通じて実施され、モデル化された設備容量トレンドが、国別の発電ミックスの更新、オークションカレンダー、および系統連系の進捗状況などの独立したシグナルと比較されます。外れ値は国ごとに精査され、明確な試運転イベントや政策変更によって説明できない急増が見られた場合は、前提を見直し、関連するインプット系列を修正します。
承認前に、モデルおよびレポートは多段階の内部レビューを経ることで、定義、単位、および期間が技術間・国間で一貫して保たれます。レポートは年次で更新され、大規模な入札キャンセル、急激な政策リセット、または大規模な試運転遅延など、重要なイベントが発生した場合には中間更新が実施されます。納品直前には、アナリストが主要データセットおよび関連ニュースを最新の状態で確認し、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの東南アジア再生可能エネルギー市場規模と他の公表推計値との比較
東南アジアの再生可能エネルギーに関する公表市場規模は、金額ベースで市場を算定するソースと設置済み設備容量を追跡するソースとで異なる場合があります。結果はまた、各出版社が対象範囲に何を含めるかによっても異なります。差異は、混合プロジェクトの取り扱い方法、試運転タイミングの処理方法、および発表済みパイプラインが現在のベースに組み込まれているかどうかによって生じる可能性があります。
本調査では、主な差異は通常、揚水発電および海洋エネルギーが主流の太陽光、風力、水力、バイオエネルギー、地熱と並んで含まれているかどうか、およびMordor Intelligenceが適用するルールである、財務クローズ時点ではなく試運転完了後にのみ設備容量をカウントするかどうかから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 125.10 GW(2025年) | |
| 業界団体A | 118.00 ビリオン 米ドル(2025年) | 多くの場合、太陽光、風力、水力、地熱に限定されており、揚水発電および初期段階の海洋エネルギーが除外される可能性があり、同年の計上設備容量プールが縮小します。 |
| グローバルコンサルタンシーB | 150.00 ビリオン 米ドル(2025年) | 計画中および建設中のプロジェクトをベースに組み込み、MW当たりの想定資本費用を高めに設定して設備容量を価値に換算する場合があり、試運転のみを計上する方式と比較して規模が過大評価される可能性があります。 |
この比較は、繰り返し現れる2つの要因を示しています。それは、一般的でない技術に関する対象範囲の選択と、プロジェクトをカウントするタイミングのルールです。試運転済みの設置設備容量にモデルを固定し、政策および系統シグナルに対して想定される年間追加容量を検証することで、同じインプットを用いて翌年も説明・再現可能な数値を導き出しています。
レポートで回答されている主要な質問
2031年までの東南アジアにおける再生可能エネルギーの予測設備容量はいくらですか?
東南アジア再生可能エネルギー市場は、年平均成長率(CAGR)13.52%で成長し、2031年までに267.84GWに達すると予測されています。
現在、東南アジアの再生可能エネルギー設備容量で首位に立つ国はどこですか?
ベトナムは2019年から2020年にかけての太陽光ブームを主な要因として、2025年に地域設備容量の41.55%を占めました。
なぜ東南アジアで企業向け電力購入契約(PPA)が普及しているのですか?
ベトナムの政令80/2024号およびタイの類似規制により、輸出製造業者は長期的な再生可能エネルギー供給を確保でき、将来のEU炭素国境調整措置(CBAM)の回避にも役立ちます。
フローティングソーラーはインドネシアのグリッド拡張計画にどのようなメリットをもたらしますか?
145MWのチラタ発電所などのプロジェクトは既存の水力発電貯水池を活用しており、送電接続コストを最大40%削減し、高コストな土地取得を回避しています。
本地域で洋上風力が直面する主なボトルネックは何ですか?
地域の限定的なタービン製造、現地化義務、台風耐久設計要件が資本支出を増大させ、調達タイムラインを延長させています。