
アジア太平洋地域甘味ビスケット市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 27.42 十億米ドル |
| 市場規模 (2026) | 29.27 十億米ドル |
| 市場規模 (2031) | 40.55 十億米ドル |
| Growth Rate (2026 - 2031) | 6.74 % |
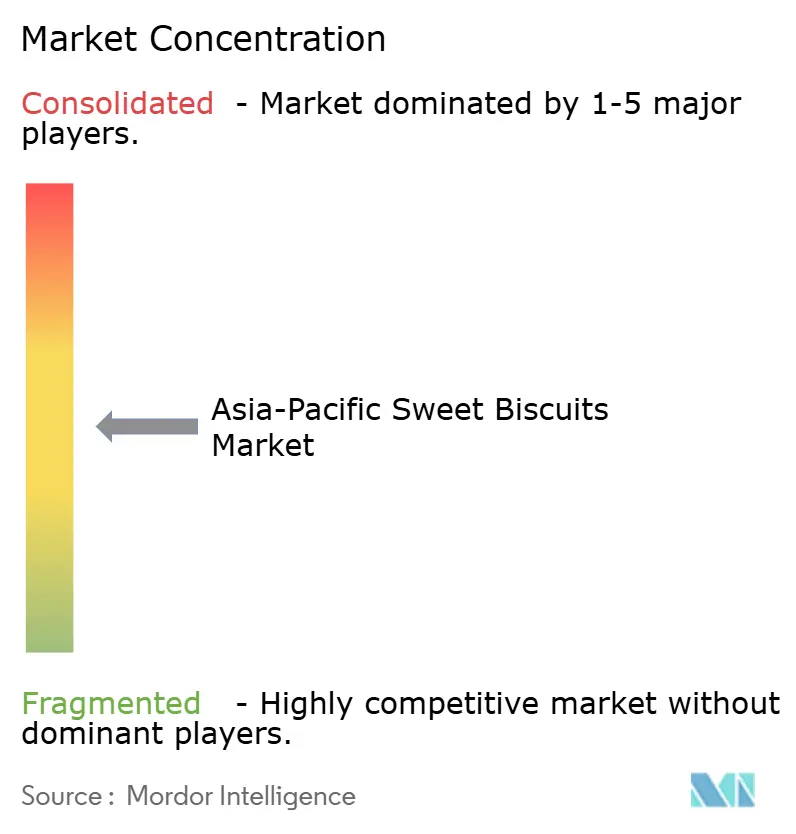
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域甘味ビスケット市場分析
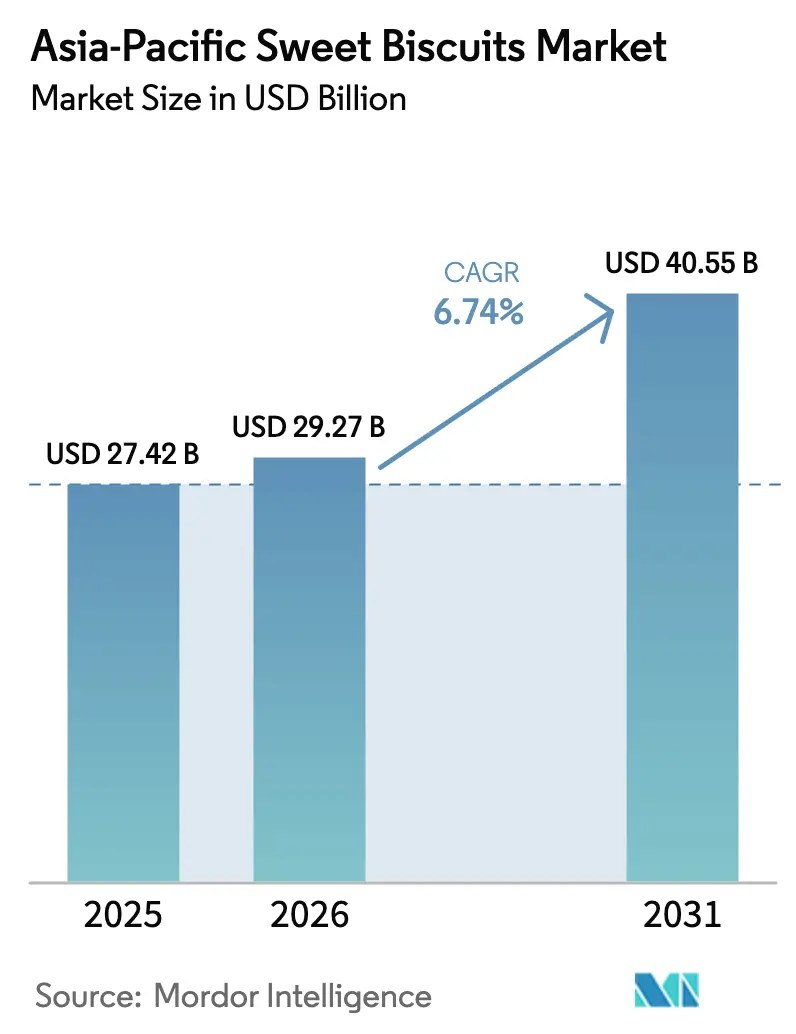
アジア太平洋地域甘味ビスケット市場規模は、2025年の274億2,000万米ドルから2026年には292億7,000万米ドルへと拡大し、2026年〜2031年のCAGR 6.74%で2031年には405億5,000万米ドルに達すると予測されています。この成長には複数の市場牽引要因が寄与しています。域内の中間所得層人口の拡大により可処分所得水準が上昇し、甘味ビスケットを含む包装済みスナックへの支出が増加しています。クッキーが市場を牽引していますが、プレミアム感と革新的なフレーバーにより、サンドイッチビスケットが勢いを増しています。包装材としてはプラスチックが最も広く使用されていますが、環境への懸念を背景に、リサイクル可能な箱などの持続可能な選択肢へのシフトが顕著に見られます。原材料面では、小麦ベースのビスケットが引き続き主流ですが、オーツ麦やその他のより健康的な代替素材を用いたイノベーションが増加しています。プレーンフレーバービスケットが最大の市場シェアを保持していますが、消費者が多様性を求めるなかでフレーバーバリエーションが急速に成長しています。流通の状況も変化しています。スーパーマーケットやコンビニエンスストアなどの従来の小売チャネルが依然として売上の大部分を占めています。
レポートの主要ポイント
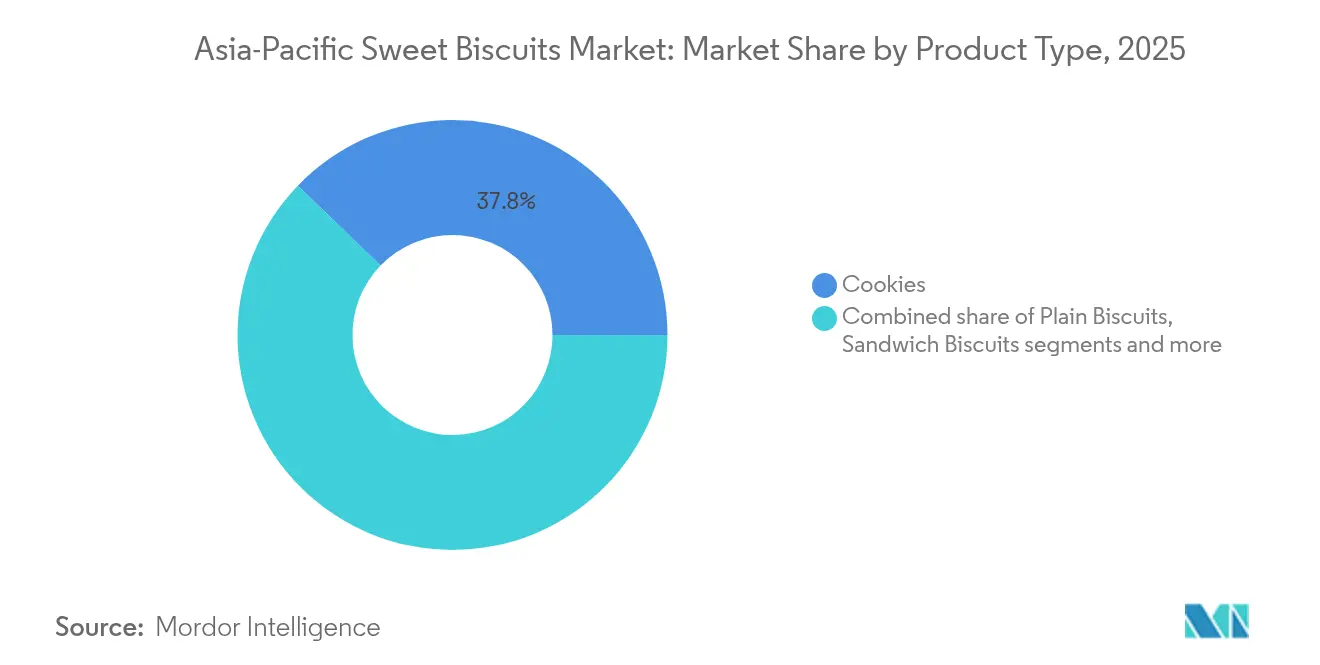
- 製品タイプ別では、クッキーが2025年の甘味ビスケット市場シェアの37.78%をリードし、サンドイッチビスケットは2031年にかけてCAGR 6.86%で拡大しています。
- 包装別では、プラスチックパケットが2025年の甘味ビスケット市場規模の40.65%を占め、箱は2031年にかけてCAGR 6.98%で成長する見込みです。
- 原材料ベース別では、小麦が2025年の甘味ビスケット市場シェアの70.05%を占め、オーツ麦ベース製品は2031年にかけてCAGR 8.31%で拡大すると予測されています。
- フレーバープロファイル別では、プレーンバリアントが2025年の甘味ビスケット市場規模の52.88%を占め、フレーバーラインは2031年にかけてCAGR 6.95%で上昇しています。
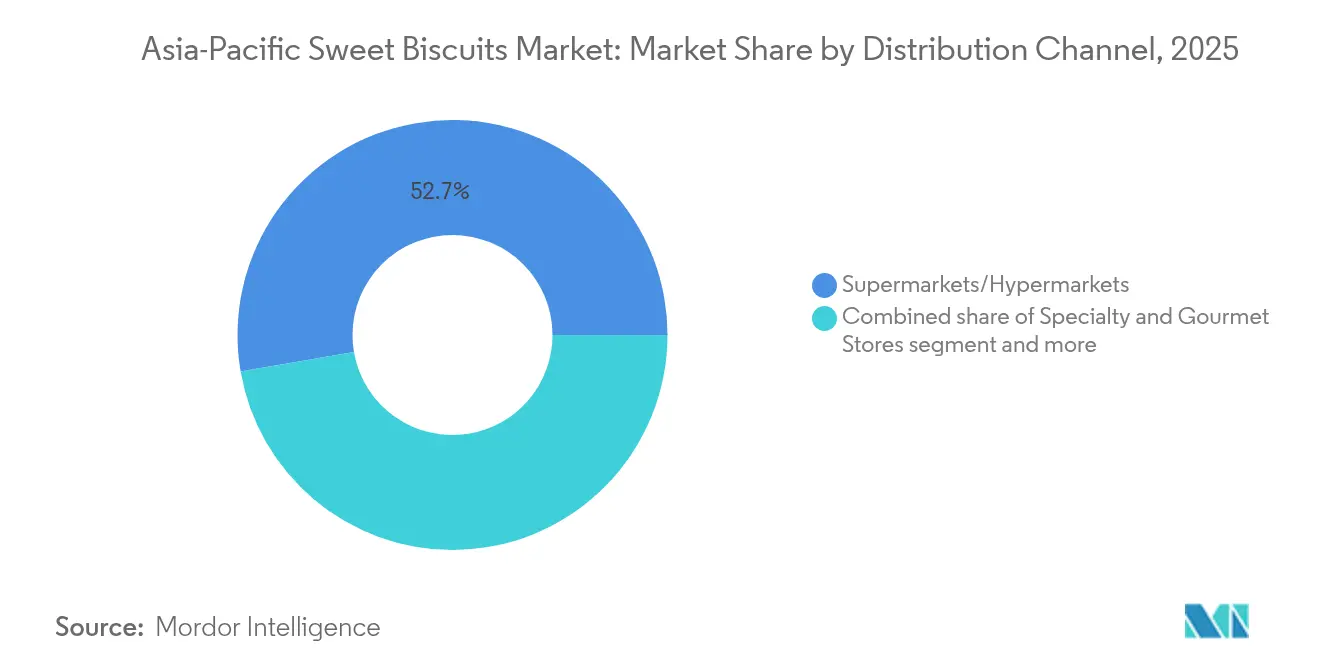
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2025年の収益シェアの52.72%を獲得し、オンライン小売は2031年にかけてCAGR 6.82%で上昇しています。
- 地域別では、中国が2025年の甘味ビスケット市場の28.12%のシェアを維持し、インドは2026年〜2031年にかけて最速のCAGR 8.02%を達成する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
牽引要因影響表*
| 牽引要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 嗜好性の高いスナック機会に対する需要の増加 | +1.2% | 中国、インド、東南アジアへの影響が大きい | 中期(2〜4年) |
| 製品イノベーションとフレーバーバリエーション | +0.9% | アジア太平洋地域中核市場、新興市場への波及 | 短期(2年以内) |
| 贈答文化が甘味ビスケット需要を促進 | +0.8% | 祭典シーズンの中国、インド、東南アジア | 長期(4年以上) |
| 小分け包装の利便性と手頃な価格 | +1.1% | インド、インドネシア、フィリピン、ベトナム | 中期(2〜4年) |
| 子ども向けおよびファミリー志向のマーケティング | +0.7% | 都市部を重視 | 長期(4年以上) |
| 拡大する中間層と消費能力の向上 | +1.5% | インド、インドネシア、ベトナム、タイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
嗜好性の高いスナック機会に対する需要の増加
アジア太平洋地域では、スナックは単なる空腹を満たすためのものではなく、感情的な安らぎを得たり、社会的なつながりを深めたりする手段となっています。この行動変化により、インフレが消費者支出に影響を与えているなかでも、プレミアム甘味ビスケットの需要が大幅に増加しています。多くの消費者が、自分へのご褒美や贈り物として、チョコレートコーティング、クリーム入り、アルチザンビスケットなどの嗜好性の高いバリエーションを選んでいます。Mondelēz Internationalの「2024年スナッキング状況報告」によると、アジア太平洋地域の消費者の58%が主食よりもスナックを楽しみにしていることが示されています[1]出典:Mondelez International Inc.、2024年スナッキング状況報告、
mondelezinternational.com。日本における抹茶や桜バリアントなどの季節限定フレーバーも、地域の嗜好や好みに応えるものとして人気を集めています。ブランドはこのトレンドを活用し、消費者の共感を呼ぶ文化的に関連性の高い期間限定フレーバーを投入しています。例えば、Oreo(Mondelēz)は東南アジアで「Oreoブラックピンク限定版」を発売し、ベリー風味のクリームとコレクタブルパッケージを特徴とするこの商品はソーシャルメディアで瞬く間に人気を博し、衝動買いを促しました。
拡大する中間層と消費能力の向上
アジア太平洋地域では、インドネシア、ベトナム、タイなどの国々で中間層人口が急速に拡大しており、甘味ビスケットを含む包装済み・嗜好性食品への支出が増加しています。可処分所得が増えるにつれ、消費者はより高品質で知名度の高いビスケットブランドを選ぶようになり、コスト上昇にもかかわらずプレミアム製品への明確なトレンドが生じています。米国農務省(USDA)によると、東南アジアの人口は2023年から2033年にかけて8%増加すると予測されており、ブランドスナックへの需要が大幅に増加する見込みです[2]出典:米国農務省、"東南アジア:米国農業の成長ポテンシャル"、ers.usda.gov。この需要に対応するため、Mondelezのような企業は地元にビスケット製造工場を建設しています。例えば、ベトナムにあるMondelezの工場では、地元の味覚と予算に合わせてカスタマイズされたOreoおよびLUビスケットを製造しており、これらの製品をより幅広い消費者層にとって魅力的かつ手の届くものにしています。アジア太平洋地域の可処分所得は、購買力平価に基づくGDP一人当たりで約21,590米ドルです。この所得水準の上昇は、より多くの消費者がプレミアムスナックへの支出を賄えるようになることを意味し、甘味ビスケットなどの高品質で嗜好性の高い製品をより頻繁に楽しめるようになることを示しています。
子ども向けおよびファミリー志向のマーケティング
アジア太平洋地域では、家族構成の変化と若年層人口の増加が甘味ビスケットの需要を牽引しており、特に子ども向けおよびファミリー向けとしてマーケティングされた製品を通じてその傾向が顕著です。フィリピン、インド、インドネシアなどの国々には若い世代が多く、子どもは家庭でのスナック購入における重要な影響者となっています。これにより、ブランドはファミリー層に訴求する製品とマーケティングキャンペーンの開発に注力するようになっています。例えば、フィリピン通信社が指摘するように、子どもは特にビスケット、シリアル、飲料などの品目において、食料品購入の意思決定に重要な役割を果たすことが多いです。この需要に応えるため、Monde Nissinなどの企業は生産能力の拡大に多大な投資を行っています。注目すべき例として、北部ルソン島への75億5,000万フィリピンペソの投資があり、これはSkyFlakesやグラハムビスケットなどの人気ファミリー向け製品の供給増加を目的としています。これらの製品は多くの場合、絆、共有、栄養をテーマにマーケティングされており、子どもへの訴求と保護者の懸念への対応のバランスを取っています。
贈答文化が甘味ビスケット需要を促進
中国の旧正月、ディワリ、ハリ・ラヤ、イードなど、アジア太平洋地域における文化的・宗教的な祭典は、プレミアム甘味ビスケット、特にお祝いの贈り物としての需要を高める上で重要な役割を果たしています。贈り物はこれらの祭典における重要な慣習であり、ビスケットの販売が大幅に増加します。ブランドは祭りの雰囲気を反映した目を引くパッケージと独自のフレーバーを持つ特別版を発売することが多く、これらの製品は店頭で際立ち、思いやりのある視覚的に魅力的な贈り物を探している消費者にアピールするよう設計されています。例えば、中国では旧暦新年の贈り物としてDanisaのデンマークバタークッキーやFerreroの祭典向けアソートが人気の選択肢となっています。同様に、インドではParleやBritanniaなどのブランドがディワリ期間中に祭典デザインとメッセージを施した特別ギフトボックスを発売しています。こうした季節限定の商品は、ブランドの売上向上に貢献するだけでなく、文化的な伝統に寄り添い、祭典の体験を豊かにする限定品を提供することで、消費者とのより深いつながりを築くことを可能にしています。
抑制要因影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 砂糖削減規制による成長の抑制 | -0.6% | 規制を主導するインドネシア、タイ、シンガポール | 短期(2年以内) |
| 原材料費の上昇 | -0.8% | 特に中小規模メーカーへの影響 | 短期(2年以内) |
| 伝統的な塩味スナックとの競合 | -0.4% | インド、中国、東南アジア | 中期(2〜4年) |
| 健康意識の高まり | -0.5% | 日本、オーストラリア、アジア太平洋地域全域の都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
砂糖削減規制による成長の抑制
アジア太平洋地域全域で、各国政府は砂糖消費量を削減するためのより強力な措置を講じており、甘味ビスケット市場に課題をもたらす規制が導入されています。栄養グレードラベリング制度を有するシンガポール、砂糖税を導入したタイ、包装前面への警告表示を検討しているインドネシアなどの国々がこの取り組みを主導しています。これらの規制は、砂糖含有量に上限を設け、明確なラベリングを義務付けることで、肥満や糖尿病などの公衆衛生上の問題に取り組むことを目的としています。国際糖尿病連合(International Diabetes Federation)の報告によると、2024年の日本における成人糖尿病患者数は9,320万人に達しています[3]出典:国際糖尿病連合、「日本における糖尿病(2024年)」、idf.org 。その結果、メーカーはこれらの新基準を満たすために製品の処方を見直すよう迫られています。これには代替甘味料の使用や砂糖含有量の削減が伴うことが多く、生産コストを増加させる可能性があります。こうした変更はビスケットの味に影響を与える可能性があり、この食品カテゴリーにおける消費者購買の主要な決定要因となっています。米国農務省(USDA)および地域の保健機関の報告によると、これらの政策はブランドに対して規制要件の遵守と消費者が期待する味の維持の間でバランスを見つけることへの圧力をかけています。このバランスを取ることの難しさは、需要を牽引する上で味が重要な役割を果たしている市場におけるイノベーションを鈍化させ、成長を制限する可能性があります。
伝統的な塩味スナックとの競合
アジア太平洋地域の多くの国において、日本の米菓、インドのムルック、東南アジアのエビせんべいなどの伝統的な塩味スナックは依然として高い人気を誇り、甘味ビスケット市場の成長に課題をもたらしています。これらのスナックは地域の文化と深く結びついており、日常的な消費により馴染みがあり適していると見なされることが多いです。多くの消費者は、特にレンズ豆、豆類、海藻などの原材料を使用している場合に、これらの塩味の選択肢をより健康的または腹持ちが良いと認識しているため、好んで選びます。地元のベンダーや小規模生産者が手頃な価格でフレーバー豊かな選択肢を持って市場を支配しており、甘味ビスケットブランドが棚スペースや消費者の支出をめぐって競争することをより困難にしています。特に農村部や価格に敏感な地域での塩味スナックへの強い嗜好は、甘味ビスケットが拡大する機会を制限しています。これを克服するために、甘味ビスケットブランドは独自のフレーバーの創出、革新的な製品の導入、あるいは甘味と塩味の要素を融合させてより幅広い消費者層を引き付けることに注力する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
クッキーがリードしサンドイッチビスケットが加速2025年、クッキーは甘味ビスケット市場の37.78%を占め、広範な人気とOreoなどの人気製品による強いブランド認知度に牽引されています。これらのクッキーは一貫した味と品質により、あらゆる年齢層の消費者に好まれる定番スナックとなっています。クリームやチョコレートフィリングを特徴とするサンドイッチビスケットは、CAGR 6.86%の予測で他のフォーマットよりも速い成長が見込まれています。メーカーは、嗜好性の高いスナック選択肢を求める大人に訴求するため、コーヒーフレーバークリームや層状テクスチャーなどのユニークなフレーバーの組み合わせ開発に注力しています。この戦略は、イノベーションが消費者の関心を牽引する製菓市場で見られるトレンドと一致しています。
プレーンビスケットは価格に敏感な地域における重要な選択肢として安定した販売量を確保し、チョコレートコーティングビスケットは温度耐性コーティングの進歩に支えられて都市部での人気を高めています。たんぱく質強化、グルテンフリー、機能性ビスケットなどの新しいフォーマットは、健康志向の売り場で徐々にニッチを開拓しています。これらの新興カテゴリーは現在市場シェアの2%未満ですが、消費者が健康とウェルネスを優先するなかで注目を集めています。このシフトはメーカーに製品ラインナップを多様化し、進化する消費者の嗜好に応える機会を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


包装タイプ別:
プラスチックが主流を維持しながら箱が持続可能性の勢いを獲得フレキシブルプラスチックは2025年に40.65%のシェアで包装市場を支配しており、その主な理由はコスト効率の高さとアジア太平洋地域の湿潤な気候において不可欠な防湿性の強さです。しかし、環境への懸念の高まりと使い捨てプラスチックに関する規制の厳格化により、メーカーはより持続可能な包装オプションの採用を迫られています。繊維ベースの箱は人気を集めており、小売業者の持続可能性基準を満たし企業がエコ税を回避するのに役立つとして、CAGR 6.98%での成長が見込まれています。例えば、MondelēzとSaica Groupは、マルチパック1個あたりのバージンプラスチック使用量を最大25%削減するリサイクル可能な紙製ソリューションを導入し、業界のエコフレンドリーな包装のベンチマークを設定しています。
一方、金属缶は市場において、特に贈答用途において引き続き重要な役割を果たしています。これらの缶は、プレミアムかつ再利用可能な包装オプションを提供することから、祭典シーズンに特に人気があり、メーカーはより高い価格を設定することができます。持続可能な包装へのシフトは規制によってのみならず、環境意識の高い消費者からの需要の高まりによっても牽引されています。その結果、業界は規制要件と消費者の嗜好の両方を満たすための革新的で持続可能な包装ソリューションの開発にますます注力しています。
原材料ベース別:
小麦の基盤がオーツ麦イノベーションに挑戦される小麦粉は甘味ビスケットの主要原材料であり、広範な入手可能性と加工の容易さから処方全体の70.05%を占めています。しかし、消費者の嗜好は徐々に健康的な選択肢へとシフトしており、オーツ麦ベース製品の台頭につながっています。より多くの人々が心臓の健康と食物繊維豊富な食事に注目するなか、これらの製品は強力なCAGR 8.31%で成長しています。日本の食事ガイドラインでは男性の1日あたりの食物繊維摂取量として20グラム超を推奨しており、これが甘味ビスケットにおけるBARLEYmaxやβグルカンなどの原材料使用を促進しています。このトレンドにより、オーツ麦はニッチな原材料から業界における主流の選択肢へと移行しつつあります。
オーツ麦に加えて、モロコシやキビなどの代替穀物も特にグルテンフリーや低グリセミック指数(GI)製品において注目を集めています。これらの穀物は、革新的で栄養価の高い選択肢にプレミアムを支払う意欲のある健康志向の都市部消費者に特に訴求しています。メーカーはこれらの穀物を活用して、より健康的なスナックへの高まる需要に対応しており、これは機能性食品や特殊食品のより広いトレンドと一致しています。このシフトは製品ラインナップを多様化するだけでなく、より豊かで健康意識の高い顧客層を取り込む助けとなっています。
流通チャネル別:
従来の小売がリードしデジタルチャネルが急成長スーパーマーケット/ハイパーマーケットは2025年の売上の52.72%を占め、プロモーションを展示し甘味ビスケットを飲料などの補完製品の近くに戦略的に配置して追加購入を促す能力に牽引されています。これらの店舗は幅広い製品バリエーションと利便性から消費者に好まれる選択肢であり続けています。店内プロモーションと割引がさらに売上を押し上げ、これらのアウトレットを甘味ビスケットの主要チャネルとしています。物理的な存在感により、消費者は購入前に製品を探索・比較することができ、これはオンラインショッピングの普及が比較的低い地域で特に魅力的です。
しかし、オンラインチャネルはCAGR 6.82%の予測で急速に成長しており、インドなどの国々における電子商取引市場の急拡大に支えられています。ダイレクト・トゥ・コンシューマーウェブサイトとクイックコマースプラットフォームは、より低い出品手数料と幅広い製品ラインナップを提供することから勢いを増しています。これらのプラットフォームは地域メーカーが忠実な顧客基盤を惹きつけるためにサブスクリプションスナックボックスなどの革新的な提供を試みることも可能にしています。一方、インドネシアやフィリピンなどの市場のコンビニエンスストアは即時消費ニーズに応え、自動販売機や業務用販売は従来の小売フォーマット以外の追加的な収益源を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
フレーバープロファイル別:
プレーンが過半数を維持しフレーバーバリアントが加速プレーン甘味ビスケットは2025年の市場シェアの52.88%を占め、主にその手頃な価格と異なる年齢層にわたる広範な人気によるものです。これらのビスケットはシンプルさと親しみやすさを提供し、多くの消費者にとって定番の選択肢となっています。しかし、フレーバービスケットへの需要は、消費者がますますユニークでエキサイティングな味覚体験を求めるなかで急速に成長しています。チョコレート、バニラ、フルーツ風味のバリエーションなどのフレーバーオプションは、市場成長のほぼ半分を牽引し、2031年にかけてCAGR 6.95%で上昇すると見込まれています。抹茶、パンダン、トロピカルフルーツなど地域の嗜好に触発されたフレーバーが人気を集めており、ブランドがアジア太平洋地域の多様な消費者の嗜好に対応するのに役立っています。
革新的な組み合わせとテクスチャーも、フレーバービスケットの魅力を高める上で重要な役割を果たしています。外側がサクサクで内側にクリーミーまたは柔らかいフィリングを組み合わせた製品は、多感覚的な食体験を提供することから特に人気があります。BiscoffとCadburyのコラボレーションなどのコブランド製品は、伝統的なフレーバーに現代的なひねりを加え、忠実な顧客と新規顧客の両方を惹きつけています。これらのイノベーションは製品の知覚価値を高めるだけでなく、競争の激しい市場においてブランドが際立つのを助けています。その結果、フレーバービスケットは甘味ビスケット市場における重要な成長ドライバーとなり、嗜好性と多様性を求める消費者に訴求しています。
地域分析
中国スイートビスケット市場
中国は2025年のスイートビスケット市場において28.12%という大きなシェアを占めており、これは大規模な生産能力、効率的なサプライチェーン、および堅調な輸出実績によって支えられています。同国のスナック産業はすでに売上高が1 トリリオン人民元を超えており、国内消費を促進する全国バウチャー制度などの施策によって後押しされています。企業は小規模都市への展開を拡大しており、Mingming Henmangが14,000店舗以上を運営している事例に見られるように、流通の改善と地域ブランドの成長を支援しています。
インドスイートビスケット市場
インドは2031年までに8.02%という最も高い予測CAGRで成長すると見込まれており、可処分所得の増加とスマートフォンの急速な普及がその原動力となっています。これらの要因が、農村部・都市部の双方においてパッケージスナックへの需要拡大を促しています。ITC社は2,000 ビリオン インドルピー規模の5カ年投資計画を発表しており、そのうち35%〜40%がFMCG事業の拡大に充てられ、主力ブランドの強化と健康志向の製品ラインの導入に注力しています。さらに、Mondelēzがロータス・ベーカリーズと提携してビスコフをインド国内で生産するなど、インドのコスト競争力のある造環境を活用しながら、消費者に多様なフレーバーを提供する取り組みも進んでいます。
ASEANスイートビスケット市場
東南アジアは各市場において多様な成長機会を提供しています。インドネシアでは、小売食品セクターが非常に高い水準に達しており、ベーカリー製品は年率10%超の成長を遂げています。ただし、包装前面表示ラベルやハラール認証への対応が生産コストの増加要因となっています。ベトナムでは、ビスケット市場において統合の余地が見られ、Orion Food Vinaがチョコパイセグメントで支配的なシェアを保持しており、強固な流通ネットワークと頻繁な製品革新によって支えられています。一方タイでは、砂糖税規制への対応と、特にミレニアル世代を中心とした健康志向の消費者ニーズに応えるため、プレミアム製品や低糖質オプションに注力する企業が増えています。
規制環境
アジア太平洋全域で販売される甘味ビスケットは、糖分開示とパッケージ前面表示のガイダンスを重視する各国固有の食品安全、成分、ラベリング規制のもとで扱われている。中国では、ビスケットメーカーはGB 7100-2015(ビスケットに関する国家食品安全標準)とGB/T 20980-2021(ビスケットの一般品質要件を定める)の両方に準拠する必要があり、これが国内販売および輸出向けの原材料選定とQA文書に影響を与えている。
インドでは、ビスケットはインド標準局の規格(IS 1011)と、食品安全および表示に関するインド食品安全基準局(FSSAI)の要件によって規制されており、これらが許可される添加物、衛生管理システム、パッケージ表示に関する主張を規定している。オーストラリアとニュージーランドでは、オーストラリア・ニュージーランド食品基準(FSANZ)の食品基準コードが原材料および表示の準拠を規定しており、コードは随時編纂・更新されている(2025年10月版を含む)。一方シンガポールでは、食品販売法(Sale of Food Act)の枠組みのもとで食品が規制されている。これらの規則により、メーカーは複数市場にわたって再処方(特に糖分関連の変更)、より明確な表示、パッケージおよび表示に関する主張のより厳格な管理を進めることが求められている。
バリューチェーン分析
アジア太平洋の甘味ビスケットのバリューチェーンは、主原料の調達から始まる。小麦粉(主要な基材)、砂糖、脂肪・食用油、そしてプレミアム製品向けの乳製品・カカオ原料が対象となり、続いて軟包装フィルム、紙製の箱、ギフト用の缶などの包装材料の調達が行われる。原材料と包装の選定は、国家標準や食品規範における仕様や試験要件(中国のGB 7100-2015およびGB/T 20980-2021、インドのBISおよびFSSAIの枠組みを含む)と密接に結びついている。これはサプライヤー資格審査、入荷時品質検査、バッチ追跡性に影響を及ぼす。
製造工程は、混合、成形、焼成、冷却が中心であり、サンドイッチタイプやチョコレートコーティングタイプについてはコーティングまたはフィリングの工程が加わり、その後、高温多湿な気候下での賞味期限保護を目的とした高速包装が行われる。軟包装フィルムが依然として主流であるが、ブランドは近代的小売業態やギフト用途向けにリサイクル可能な箱型パッケージの導入を増やしている。流通は、近代的小売業態(スーパーマーケットやハイパーマーケットなど)、コンビニエンスチャネル、そしてeコマースおよびクイックコマースを含む拡大するオンライン層を通じて行われ、大手企業は都市部での近代的小売業態における視認性と農村部への浸透力を組み合わせて出荷量を拡大している。西アジア関連の混乱に関する最近の企業コメントも、メーカーが原材料の変動性に対処するためにサプライチェーンの機動性と価格戦略を活用していることを示しており、調達戦略と物流の強靭性が、安定的な生産と店頭在庫の確保を維持するための重要な要素となっている。
競争環境
甘味ビスケット市場は中程度に細分化されており、合併や新施設の設立による成長の機会を企業に提供しています。インドでは、ITC Limitedが強力なマーケティング戦略とSunfeastおよびDark Fantasyブランドのための農村流通網を活用することで最大の食品プレイヤーとして台頭しています。これにより、ITC Limitedは2024年の収益でBritanniaを上回ることができました。Parle ProductsやOrionなどの地域プレイヤーは、グローバル競合他社から市場シェアを守るためにマイクロプライシング戦略に注力しています。
グローバル企業は競争力を維持するために生産能力の増強と研究開発への投資に注力しています。例えば、Mondelēzは2024年に中国のEvirthを買収し、30億米ドル規模のケーキ・ペストリーセグメントでの地位を強化しました。同社は東南アジア市場向けにカスタマイズしたスナックを開発するためのシンガポールのセンター・オブ・エクセレンスを開設しました。また、企業は需要予測のためのAI(人工知能)や稼働停止時間の削減と効率改善に役立つメンテナンスのための拡張現実(AR)などの先進技術を採用しています。
持続可能性は、甘味ビスケット市場における企業にとって重要な重点領域となっています。バージンプラスチックの使用削減、再生可能エネルギーの採用、トレーサブルな穀物調達の確保に向けた取り組みは、特にミレニアル世代の小売業者要件や消費者の嗜好と合致しています。持続可能性を優先する企業は、店舗でのより良い棚スペースの確保と潜在的な規制上のペナルティの回避によって優位性を得ています。これらのエコフレンドリーな取り組みは環境目標を達成するだけでなく、市場シェアにおける具体的な成長を達成する助けとなっています。
アジア太平洋地域甘味ビスケット業界リーダー
Mondelez International Inc.
ITC Limited
Britannia Industries Ltd.
Parle Products Pvt. Ltd.
Fujiya Co. Ltd.
- *免責事項:主要選手の並び順不同
アジア太平洋地域スイートビスケット市場
- Mondelez International Inc.
- Ravi Foods Pvt. Ltd
- ITC Limited
- Britannia Industries Ltd.
- Parle Products Pvt. Ltd.
- Fujiya Co. Ltd.
- Arnott's Group
- Meiji Co., Ltd.
- Lotte Co., Ltd.
- Orion Corp.
- Ezaki Glico Co. Ltd.
- Ito Biscuits Co., Ltd.
- PT Mayora Indah Tbk
- Bourbon Corporation
- Universal Robina Corporation (URC)
- Unibic Foods India Private Limited
- Surya Food & Agro Ltd.
- Guangdong Jiashili Food Group Co., Ltd.
- Nabati Group
- SAJ Food Products Pvt Ltd.

市場機会と将来展望
プレミアム化とマスプレミアム価格戦略は、主要都市部において差別化された甘味ビスケットの余地を生み出しており、特にクッキーやサンドイッチビスケットでは、フィリング、コーティング、コラボレーションフレーバーがより高い認知価値を支えている。継続的な企業活動もこの動きに合致している。ITCは2026年度のFMCG食品部門で強い成長を報告し、Sunfeast Dark Fantasyを近代的小売チャネルにおける第1位のビスケットブランドとして挙げており、これは近代的小売主導のプレミアム品揃え拡大とより高付加価値のパック戦略を後押ししている。
インドはまた、幅広い流通網と高頻度の小売網に支えられ、バリュー層とプレミアム層の両方を拡大する上で実行力の高い市場を提供している。同時に、BritanniaやParleといった大手既存企業は、幅広いポートフォリオと価格構造によってシェアを守り続けている(Parleは2025年度の増収を報告)。東南アジア全域では、糖分関連の表示や政策圧力の高まりに伴い、機会は現地化されたイノベーションと規制対応型の再処方に結びついている。糖分プロファイルを調整しながら味を維持し、リサイクル可能な箱へのより多くのプレミアム製品の移行を含むパッケージの持続可能性を高めることができるブランドは、近代的小売における追加の棚スペース確保や、ギフト・季節販促におけるより強固な位置付けを得やすい傾向にある。
Recent Industry Developments in アジア太平洋地域スイートビスケット市場
- 2026年7月:Mondelez International Inc.は、ビスケット部門におけるプレミアム化への継続的な注力を発表し、インドにおけるBiscoffブランドの販売網を拡大し、限定版OREOおよびBTS Cookiesを展開した。インドにおけるプレミアムビスケットの拡大は、現地生産を活用しつつ高マージンSKUへのアクセスを広げるものである。これはMondelezの急成長市場におけるプレミアムポジショニングを強化し、コラボレーションフレーバーへの地域需要を支えている。
- 2026年7月:Mondelez Indonesiaは、Lotte Mall Kuninganでのインタラクティブキャンペーンを通じて、インドネシアで限定版OREOおよびBTS Cookiesを発売した。製品はCikarang工場で製造されている。インドネシアでの発売はブランド間コラボレーションと消費者エンゲージメントを拡大するものである。ハラール認証を持つ現地生産拠点は、地域への浸透とエンゲージメントを強化している。
- 2026年6月:Mondelez International Inc.は、80市場にわたる限定版OREOおよびBTS Cookiesのグローバルパートナーシップと発売を発表した。OREOとBTSの世界的なアジア太平洋展開は、アジア太平洋を含む複数市場での存在感を拡大するものである。この世界規模のブランド横断キャンペーンは、地域全体でのブランド価値と流通のさらなる拡大を支えている。


アジア太平洋地域スイートビスケット市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、アジア太平洋全域において小売および類似の消費者チャネルを通じて消費される甘味ビスケットの価値を市場として対象とする。数値は、各国でパッケージ製品がどのように販売されているかを反映した価格レベルで計上されている。
対象範囲外:塩味ビスケットおよびクラッカー、包装せずに販売される焼き菓子クッキー、小売販売価値を一貫して追跡できないフードサービス限定のビスケットデザートは除外している。
セグメンテーション概要
- 製品タイプ別
- プレーンビスケット
- クッキー
- サンドイッチビスケット
- チョコレートコーティングビスケット
- その他
- 包装タイプ別
- 箱
- プラスチックパケット/スタンドアップパウチ
- その他(缶、瓶など)
- 原材料ベース別
- 小麦
- オーツ麦
- その他
- フレーバープロファイル別
- プレーン
- フレーバー
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンスストア
- 専門店・高級食品店
- オンライン小売
- その他の流通チャネル
- 地域別
- 中国
- 日本
- インド
- 韓国
- インドネシア
- タイ
- ベトナム
- オーストラリア
- ニュージーランド
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、各国の需要状況を把握し、公的な食品カテゴリー内で甘味ビスケットの販売がどのように報告されているかを確認することから始まった。小麦および砂糖の需給指標についてはFAOSTAT、ビスケットおよび関連製品の貿易フローについては国連Comtrade、価値成長を示すCPIおよび家計支出系列については各国統計局といった情報源を活用した。
また、食品・飲料業界団体(各国で入手可能な範囲)、税関および食品規制当局によるラベリングおよび原材料に関する最新情報、スナック消費の変化や糖分削減に関する査読付き学術誌からの情報も確認した。企業の年次報告書や投資家向け説明資料は、ブランドの浸透度やチャネル露出の検証に役立った。企業財務に特化した有料サブスクリプションと、輸出入の出荷単位データベースを別途用いて、規模や貿易方向性の相互確認に選択的に活用した。ここに挙げたデスクリサーチの情報源は例示的なものであり、収集、相互検証、明確化のために他の公開文書やデータ表も使用した。
一次インタビューおよび調査
一次調査は、近代的小売、伝統的小売、オンラインチャネルにおいて甘味ビスケットの価値がどのように創出されているかを検証し、その後、国別に価格設定とミックスの変化についてストレステストを行うことに重点を置いた。APAC全域のメーカー、原材料・包装関係者、流通業者、小売業者、カテゴリー専門家に聞き取りを行い、需要変化や価格階層に関する前提が、各関係者が自社の事業環境について報告した内容を反映するようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップ層:30% | CXO:18% |
| ミドル層:52% | 部門/ユニットリーダー:38% |
| 小規模企業:18% | マネージャー:44% |
市場規模算定と予測
市場規模算定はトップダウン方式で構築され、食品カテゴリーの価値指標、家計消費指標、貿易方向性の確認を用いて国別に包装甘味ビスケットの需要プールを再構築し、それをAPAC全体として集約した。総計の妥当性を維持するため、サンプル抽出したブランドの価格帯、観測されたパックサイズ、チャネルミックスの確認を用いた選択的なボトムアップ推定も実施し、国別の異常値を調整した。
モデルに影響を与えた主要な入力要素には、小売価格の上昇(食品CPI)、価格設定の先行指標としての小麦および砂糖のコスト動向、近代的小売と伝統的小売間のシェア移動、包装スナックのオンライン普及率、クッキーおよびサンドイッチビスケットへの製品ミックスの移行が含まれる。予測は、軽量な多変量構造を用いたシナリオ分析によって作成された。基準成長率は可処分所得の動向と価格の推移に基づき設定され、その後、プロモーション強度やプレミアム化に関する専門家の見解によって検証された。小規模国について直接的な公開データが得られない場合は、比較可能な市場を用いて比率を推定し、インタビューでのフィードバックで再確認した上で地域集計に加えた。
データ検証と更新サイクル
モデルの出力は、貿易動向、インフレ系列、チャネル拡大指標といった独立した信号間の三角測量によって検証された。これにより、実質的な需要成長を価格上昇のみによる伸びと区別しやすくなる。国別の結果が想定範囲を外れた場合は、前提を再検討し、根拠となるデータを再確認し、必要に応じて関係者へのフォローアップの連絡を行い、差異を解消した。
承認前には、別のアナリストが計算、単位の整合性、国別集計のロジックを確認する複数段階のレビューをモデル全体に対して実施する。その後、地域のスナックカテゴリーの動向に対する最終的な妥当性確認を行う。レポートは年次で更新され、大きな価格変動、規制変更、小売業の構造的変化などの重大な事象が発生した場合には、その都度更新を行う。納品直前には、最新の視点をクライアントに提供するため、アナリストによる最終確認を実施する。
Mordor Intelligenceによるアジア太平洋甘味ビスケット市場規模と他の公表推計との比較
アジア太平洋の甘味ビスケットに関する公表値は、各グループが異なる製品範囲、対象国、価格水準を選択し、その後異なるインフレおよび通貨換算のタイミングを適用するため、一見矛盾しているように見えることがある。この表は、その差異を把握しやすくし、それを何が計上され、どのように投影されたかに結びつけるものである。
この表は、通常、対象範囲と価格設定のロジックに起因する顕著な差異を示している。Mordor Intelligenceのモデルでは、対象はアジア太平洋における小売甘味ビスケットに限定されている。国別集計は、甘味と塩味を混在させたり隣接するスナック品目を含むような広範なビスケットバスケットを使用するのではなく、チャネルミックスと観測された価格階層に基づいて調整されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 27.42 B (2025) | |
| 業界誌A | USD 29.41 B (2024) | より早い基準年を使用しており、甘味ビスケットを広範なビスケットまたはスナックビスケットのグルーピングから明確に区別せず、単純な数値の外挿に依拠しているように見える。これは塩味製品が含まれる場合に総計を膨らませる可能性がある。 |
| グローバルコンサルティング会社B | USD 30.73 B (2026) | より後の基準年から出発しており、インフレ後の価格経路をより積極的に用いる、あるいはより広範なチャネル対象範囲の前提を用いることによって差が生じている可能性があり、公表タイミングが外国為替換算や現地価格の正規化に影響を与える可能性がある。 |
総合すると、これらの差異は主に、製品バスケットに何が含まれるか、どの国が完全に計上されているか、そして基準年において価格と通貨がどのように扱われているかによって説明される。各手順を国レベルの需要指標にまで追跡可能な状態に保ち、それをチャネルおよび価格の実態と照合することで、最終的な総計は市場状況が変化した際に再現・更新しやすくなる。


レポートで回答される主な質問
アジア太平洋地域甘味ビスケット市場の現在の規模は?
市場は2026年に290億2,700万米ドルと評価されており、CAGR 6.74%で2031年には405億5,000万米ドルへと成長すると予測されています。
地域における甘味ビスケット販売において最も速く拡大している国はどこですか?
インドは2026年から2031年にかけてCAGR 8.02%という最高の成長軌道を示しており、所得の上昇と電子商取引の急速な拡大によって促進されています。
最大の成長機会を提供する製品セグメントはどれですか?
サンドイッチビスケットはCAGR 6.86%で拡大すると予測されており、プレミアムフィリングと革新的なフレーバーの組み合わせが利益率を向上させることから恩恵を受けています。
最高の成長を達成する見込みの小売チャネルはどれですか?
オンライン小売はCAGR 6.82%で上昇しており、インターネット普及率の拡大とクイックコマースモデルが中規模都市の消費者へリーチを広げることで支えられています。
最終更新日:



