
東南アジア製パン製品市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
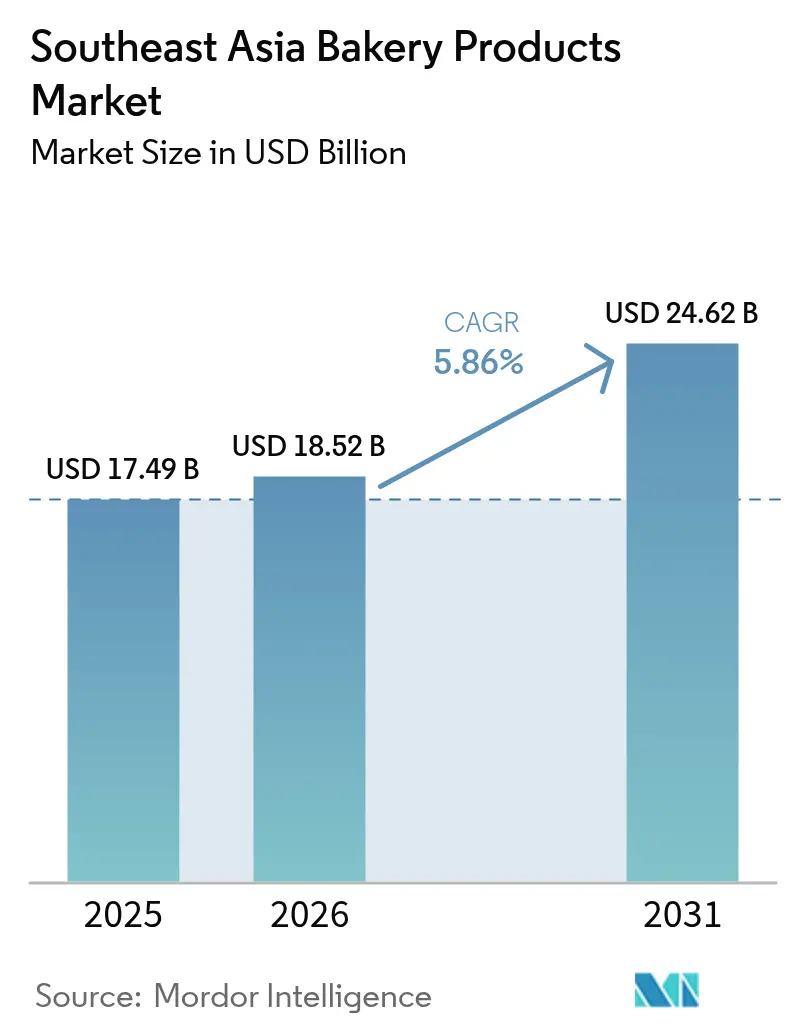
| 基準年の市場規模 (2025) | 17.49 十億米ドル |
| 市場規模 (2026) | 18.52 十億米ドル |
| 市場規模 (2031) | 24.62 十億米ドル |
| Growth Rate (2026 - 2031) | 5.86 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア製パン製品市場分析
2026年の東南アジア製パン製品市場規模は180億5,200万米ドルと推定され、2025年の174億9,000万米ドルから成長し、2031年には246億2,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.86%で成長しています。人口動態の勢い、可処分所得の増加、都市部における西洋式消費への顕著な傾向がこの拡大を支えています。市場の安定した上昇トレンドは、インドネシア、ベトナム、フィリピンにおける中間層の拡大をも反映しており、これらの国々の消費者は日常の食の選択において嗜好性と健康志向のバランスをますます重視するようになっています。国内製パンメーカーは近代的な小売展開に合わせて生産を拡大しており、グローバルブランドはフランチャイズを活用して店舗数を加速的に増やしています。同時に、地域の製粉投資と多様化した小麦調達による供給側の効率化がコストの変動を抑制し、大手・中堅プレーヤーの利益率を向上させています。
レポートの主要ポイント
- 製品タイプ別では、ケーキ、ペストリー、スイートパイが2025年の東南アジア製パン製品市場シェアの42.10%をリードし、次いでクラッカーとセイボリービスケットが2031年にかけてCAGR 7.26%で成長すると予測されています。
- 形態別では、フレッシュベーカリーが2025年の東南アジア製パン製品市場規模の60.55%を占め、支配的な地位にあります。冷凍ベーカリーは、より広い地理的リーチを可能にするコールドチェーン投資の拡大に支えられ、最も速い成長が見込まれています。
- 流通チャネル別では、専門店と職人ベーカリーが2025年の売上の40.20%を占め、オンライン小売業者は2026年から2031年にかけて最も高い予測CAGRである10.92%を記録すると見込まれています。
- 地域別では、インドネシアが2025年の金額の27.60%を占め、ベトナムは2026年から2031年にかけてCAGR 7.22%で成長する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
東南アジア製パン製品市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 近代的な食料品小売業態の普及拡大 | +1.2% | インドネシア、フィリピン、ベトナム(タイへの波及あり) | 中期(2〜4年) |
| 衝動買いを促す製パン製品向けビデオコマースの急速な台頭 | +0.8% | ベトナム、タイ、シンガポール(都市部での早期採用) | 短期(2年以内) |
| 製粉能力の拡大による原材料コストの低下 | +0.9% | インドネシア、フィリピン、マレーシア(地域サプライチェーンへの恩恵あり) | 長期(4年以上) |
| 農村部へのリーチを可能にするマイクロ小売のデジタル化 | +0.7% | インドネシア、ベトナム、ミャンマー(第2・第3層都市に注力) | 中期(2〜4年) |
| 健康志向の製品改良(高食物繊維、腸内環境改善) | +0.6% | シンガポール、マレーシア、タイ(プレミアムセグメントに注力) | 長期(4年以上) |
| 小麦輸入先の多様化に向けた政府の推進 | +0.4% | 地域全体(インドネシア、フィリピンへの主要な影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
近代的な食料品小売業態の普及拡大
スーパーマーケットとハイパーマーケットの店舗網は大都市圏および第2層都市で拡大を続けており、包装パンやペストリーブランドに優良な棚スペースと安定した冷蔵設備を提供しています。近代的な流通チャネルの整然としたレイアウトは商品の視認性を高め、日付管理された在庫ローテーションを可能にし、再封可能な包装などの付加価値機能をサポートします。小売チェーンがプラノグラムを洗練させるにつれ、店内ベーカリーは焼きたての香りと衝動買いを促すディスプレイを組み合わせることで繁盛しています。大手チェーンはプライベートブランドラインも拡充し、小規模な伝統的小売店が対応しにくい品質基準を標準化しながら手頃な価格を提供しています。こうした小売の近代化トレンドは、東南アジア製パン製品市場の構造的な成長エンジンであり続けています。
衝動買いを促す製パン製品向けビデオコマースの急速な台頭
ライブストリームコマースはエンターテインメントと即時購買を融合させ、ベーカリーが商品の新鮮さと職人技をリアルタイムで実演することを可能にします。都市部でのスマートフォン普及率が80%を超える中、消費者は限定ケーキ、季節のクッキー、または1個買うと1個無料のバンドルを紹介する短くインタラクティブなセッションに引き寄せられています。統合された決済ゲートウェイがチェックアウトの手間を省き、ラストマイル配送業者が数時間以内に配達することで商品の品質と自発的な満足感を維持しています。カリスマ的なホストと画面上のベーキングパフォーマンスに投資するブランドは、従来の広告と比較して低い顧客獲得コストで新たな顧客層を獲得しています。その結果、ビデオコマースの体験的な魅力が東南アジア製パン製品市場の消費者基盤を拡大しています。
製粉能力の拡大と小麦調達先の多様化
インドネシアのBogasariとフィリピンのUniversal Robinaは最近、日次製粉処理量を拡大し、単位コストを圧縮するスケールメリットを実現しています。従来の供給元を超えて小麦の産地を広げる並行した政策推進は、原材料価格の変動を緩衝し、世界的な供給ショック時の交渉力を強化します。製粉能力の向上と調達先の多様化が相まって、競争力のある価格の小麦粉を下流のベーカリーに安定的に供給し、海上運賃市場が変動する際にも利益の安定性を支えます。長期的には、これらのサプライチェーンの改善が予測可能な利益率と消費者向けの適切な価格設定に転換し、バリュー層全体での需要成長を強化します。
デジタルマイクロ小売と健康志向の製品改良
デジタル化プラットフォームは現在、数十万のワルンやサリサリストアをリアルタイム注文システムに接続し、ベーカリーが農村部や都市周辺地区に混載荷物を効率的に配送することを可能にしています。同時に、製品改良の取り組みにより、高食物繊維、腸内環境改善、グルテンフリーのパンが導入され、味を犠牲にすることなく健康志向の消費者のニーズを満たしています。原材料のイノベーターは、グリーンバナナ粉、難消化性デンプンを豊富に含む大麦、植物性タンパク質を活用して製品ラインナップを拡充しています。ラストマイルリーチの拡大と明確に示された機能的便益という二重の推進力が、利便性と栄養の両方に新たに注目する家庭への浸透を高めています。このシナジーは東南アジア製パン製品市場の金額売上を引き続き押し上げています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エルニーニョによる運賃急騰を伴う小麦輸入価格の変動 | -1.8% | 地域全体(フィリピン、インドネシア、ベトナムへの深刻な影響) | 短期(2年以内) |
| 新規SKUに対するハラール認証のボトルネック | -0.9% | インドネシア、マレーシア、ブルネイ(イスラム教徒消費者セグメントへの波及あり) | 中期(2〜4年) |
| 冷凍生地向けコールドチェーンインフラの不足 | -0.7% | ミャンマー、ベトナム、地域全体の農村部 | 長期(4年以上) |
| タイ・マレーシアにおける砂糖税議論の高まり | -0.4% | タイ、マレーシア(地域への波及効果の可能性あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
エルニーニョによる運賃急騰を伴う小麦輸入価格の変動
海上輸送ルートの混乱によりコンテナ運賃が上昇し、インドネシア、フィリピン、ベトナム向けの輸入小麦に予期せぬコスト層が加わっています。国内の代替穀物が依然として限られているため、製粉業者はその負担の少なくとも一部をベーカリーに転嫁し、主食パンの店頭価格を圧迫しています。小売プロモーションや容量削減は数量の減少を緩和しますが、運転資金が薄い中小メーカーにとっては利益率の圧迫が続いています。ヘッジ戦略と多様化したサプライヤー契約がリスクを部分的に相殺しますが、短期的な変動は東南アジア製パン製品市場に引き続き重くのしかかっています。
認証、物流、財政上のハードル
インドネシアの厳格なハラール認証制度は、新規SKUごとに約4ヶ月の承認リードタイムを要し、コンプライアンスコストを引き上げ、イノベーションパイプラインを遅延させています。同時に、断片的なコールドチェーンインフラが冷凍生地の第2都市への流通を妨げ、主要都市圏以外での品揃えの幅を制限しています。財政面では、タイとマレーシアが高ショ糖レシピの原材料コストを引き上げる砂糖税の審議を再開しており、製品改良を促す一方で価格上昇も引き起こしています。これらの要因が相まって、特に国境を越えた急速な規模拡大を目指すSMEの成長勢いを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:プレミアム化と機能的需要の融合
ケーキ、ペストリー、スイートパイは2025年の東南アジア製パン製品市場の42.10%を占め、祭りや個人的な節目における祝祭的な売上を押し上げました。地域チェーンはヨーロッパのパティスリーの美学を再現しながら、パンダンやドリアンなどの馴染みのある風味を重ね合わせ、高い関連性を維持しています。同時に、クラッカーとセイボリービスケットは最も速い数量増加を記録しており、外出先でのスナック習慣と少量摂取の嗜好を背景にCAGR 7.26%の期待に支えられています。メーカーは砂糖を減らしたグレーズを施したマルチグレインベースを組み合わせて訴求力を広げ、電子商取引のバンドルがリモートワーク習慣のためのパントリー備蓄を促進しています。地域の輸出業者もハラール認証済みセイボリービスケットを中東のイスラム教徒ディアスポラチャネルに向けて販売し、東南アジア製パン製品市場の輸出機会を強化しています。
高まる健康意識が、ベータグルカンを豊富に含む大麦やイヌリンなど高食物繊維・腸内環境改善成分への製品改良を促しています。ブランドは消化器系の快適さと血糖値の調整をパッケージ前面のラベルで強調し、プレミアムな棚価格を確保しています。かつてはニッチだったグルテンフリーのラインナップは、特に裕福な消費者が新しい穀物を試すシンガポールとタイで主流の関心を集めるようになっています。専門原材料サプライヤーとの共同ブランディングが知覚される信頼性を高めています。これらのダイナミクスは、クラッカーセグメントが東南アジア製パン製品市場全体を上回る成長を続ける一方、嗜好性の高いケーキが安定した、ただし成長の遅い金額基盤を維持することを示唆しています。
形態別:冷凍インフラの不足にもかかわらずフレッシュが優位
フレッシュラインは2025年の売上の60.55%を生み出し、東南アジア人が朝焼きのパンやペストリーを文化的に重視していることを示しています。スーパーマーケットの店内ベーカリー、繁華街の職人系店舗、カフェチェーンは通勤ピーク時に合わせて焼き上げ時間を調整し、香りに誘われた来客数を最大化しています。地域の穀物ブレンドと熱帯果物のフィリングが利便性を犠牲にすることなく風味の独自性を提供しています。東南アジア製パン製品市場におけるフレッシュパンの市場規模は、都市の密度が徒歩圏内の小売クラスターを促進するにつれてさらに拡大すると見込まれています。
冷凍生地とパーベイク製品は7.34%を占めており、断片的なコールドチェーンノードによって制約されています。しかし都市部のクイックサービスレストランは、より少ない労働力投入で24時間対応を維持するために冷凍解凍在庫を採用しています。冷蔵トラックとマイクロフルフィルメントセンターへの投資が加速しており、物流プロバイダーはSMEベーカリーに従量課金制のパレットを提供しています。このようなインフラと、ホームベーキングキットへの需要の高まりが相まって、冷凍セグメントは長期的にシェアの差を縮め、東南アジア製パン製品市場全体での品揃えアクセスを強化する位置づけにあります。
流通チャネル別:デジタルチャネルと専門チャネルがアクセスを再構築
専門店と職人ベーカリーは2025年に流通シェアの40.20%を獲得し、手作りのポジショニングと即時の新鮮さを活かしています。オープンキッチンや香りを演出するベントなどのインテリアデザインが体験的な共鳴を強化し、1回の来店あたりの平均購入額を高めています。カフェ文化がペストリーと飲料のバンドルをさらに定着させ、朝食以降も店舗への来客を維持しています。デジタルオプションが普及する中でも実店舗の共鳴が継続的なロイヤルティを獲得し、東南アジア製パン製品市場の安定した柱を支えています。
CAGR 10.92%と予測されるオンライン小売業者は、フードデリバリープラットフォームとクイックコマースハブの拡大に乗っています。フラッシュセールイベントと期間限定バウチャーがオフピーク時の注文を刺激し、ベーカリーの生産負荷を平準化しています。毎週のパンボックスを提供するサブスクリプションモデルが、利便性と分量の予測可能性を求める若い家族の間で支持を集めています。一方、スーパーマーケットは個包装ローフの品揃えを拡充し、コンビニエンスストアは目線の高さで棚の視認性を確保するすぐに食べられるクロワッサンに注力しています。伝統的な職人技とデジタルの利便性のこの融合はオムニチャネルの複雑さをもたらしますが、より広い消費機会を解放しています。
地域分析
2025年、2億7,000万人の人口と拡大する中間層に支えられたインドネシアは、市場金額の27.60%という大きなシェアを占めました。都市部の消費者はチェーン系コンビニエンスストアに集まり、農村部の消費者はデジタル「ワルン」プラットフォームを活用し、ブランドスナックへの道を開いています。国内大手製粉企業のBogasariは小麦の処理量を巧みに管理し、外国為替変動に対する緩衝材となり価格の安定を確保しています。ハラールコンプライアンスに関する厳格な規制監督のもと、多国籍企業はラベル承認プロセスを迅速化するために地域合弁事業を選択するケースが増えています。その結果、東南アジアにおけるインドネシアの製パン製品市場は数量・金額ともに成長を続けています。CAGR 7.22%が見込まれるベトナムは、790億3,000万米ドルの食品加工産業、活発なカフェ文化、ソーシャルコマースの急増という波に乗っています。西洋系ベーカリーチェーンが地域ブランドと共存し、コーヒーやココナッツなどの地元原材料を製品に取り入れています。Z世代の強いブランドロイヤルティがライブストリームを通じて販売されることの多い限定版リリースを促進し、プレミアム価格設定を支えています。一方、政府は小麦粉中のアフラトキシン限度値など食品安全基準を強化し、業界水準を引き上げています。
シンガポールとマレーシアはそれぞれ独自の役割を担っています。シンガポールはイノベーションハブとして、マレーシアはハラール輸出の拠点として機能しています。シンガポールの小売業者はリアルタイム分析をカテゴリー管理に活用し、棚効率を高めるマイクロアソートメントの調整を実現しています。マレーシアでは、国家支援のハラール補助金が自動化を促進し、コンプライアンスとコスト削減のバランスを取っています。タイの砂糖削減戦略の推進が全粒粉パンの採用を加速させる一方、地域生産能力が限られるミャンマーは輸入ミックスに依存しています。これらの各国の動向が相まって、東南アジアの製パン製品市場に豊かで相互に連関した需要の景観を生み出しています。
規制環境
食品安全、ラベリング、添加物に関する規制遵守が東南アジア全域のベーカリー事業を形作っており、コーデックス委員会(Codex Alimentarius)のラベリング指針への準拠と、貿易における技術的障壁の低減を目的としたASEANの調和化の取り組みが基盤となっている。2026年の重要な起点はシンガポールであり、同国のシンガポール食品庁(SFA)は2025年食品(改正)規則に関連する変更を実施し、包装済み食品に対する要件を強化した。これには、シンガポール国内で製造された製品に対する原産国表示の更新などが含まれる。
リスクベースの監督は、市場アクセスと日々の工場運営においても、より顕在化しつつある。シンガポールは、食品施設の安全保証(SAFE: Safety Assurance for Food Establishments)フレームワークの第1段階を開始し、体系的な食品安全管理・等級付けの手法の下でベーカリーを対象とした。これにより、近代的な小売業や外食産業向けブランドに対して、文書化された管理体制、トレーサビリティ、監査対応の重要性が増している。ASEAN各市場では、即時消費を想定した生鮮ベーカリー製品と、常温保存可能な包装済み製品を区別する要件が多く、ラベリング、保管、流通に関する対応負荷が異なっている。
バリューチェーン分析
東南アジアのベーカリー・バリューチェーンは、主に小麦を中心とした輸入農産物投入から始まり、現地の製粉、原材料・包装資材の供給、製造(工業的プラントおよび職人的生産)、そして近代的小売、専門ベーカリー、コンビニエンス店舗、オンライン配送を含む多チャネル流通へと展開する。大手企業は、インドネシアのPT Nippon Indosari Corpindo Tbkのような大規模製粉業者や集中型ベーキング施設に依存しており、原材料販売業者は製品の一貫性維持と市場全体でのSKU拡大の支援に寄与している。
実行上のリスクは、原材料コストの変動と業務継続性に集中しており、腐敗性の高さと物流の分断化が、需要予測やスケジュール管理が不十分な場合に損失を増幅させる。コールドチェーンの不備は、主要大都市圏以外での冷凍生地や半焼成品の流通を制約し、インドネシアやフィリピンなど群島地形の国々では、ラストマイルのコストとサービスの複雑性が増大する。2025年4月にマレーシアで発生した混乱、すなわちThe Italian Baker(Massimo Bread)がガスパイプライン事故により工場への供給が途絶し、一時的に生産停止に陥った事例は、高生産量ベーカリーがユーティリティおよび輸送の耐久性にいかに敏感であるかを浮き彫りにしている。これを受けて、主要メーカーはFIFOおよびJIT手法とGPS対応物流、そしてより高度なデジタル生産データ取得を組み合わせ、廃棄削減と供給の安定化を図る動きを強めている。
競合状況
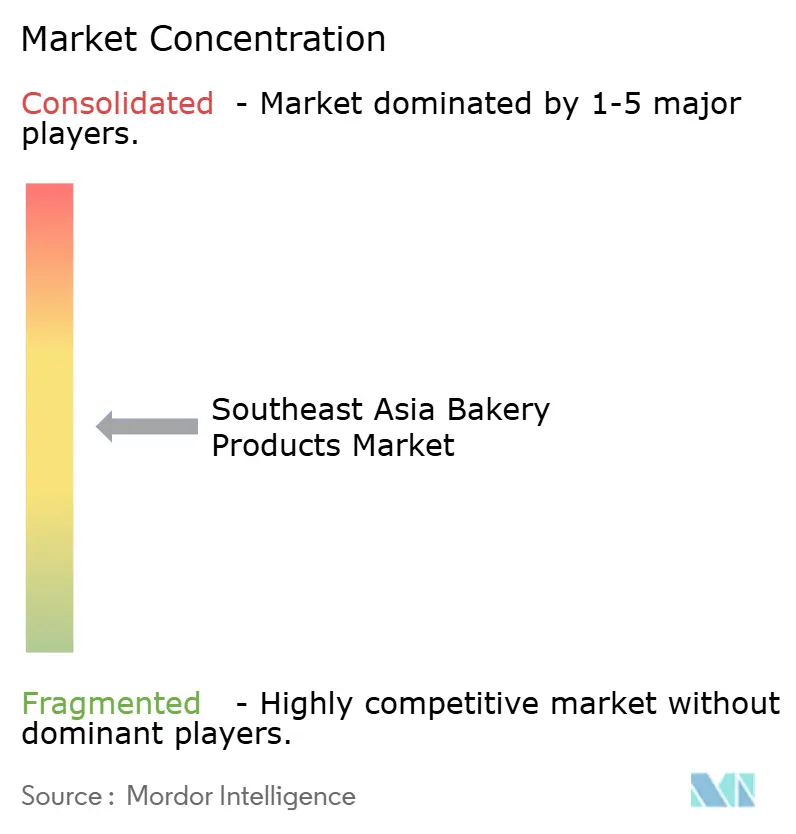
集中度スコア5/10で、東南アジア製パン製品市場は中程度に分散しています。PT Nippon Indosari Corpindo、QAF Ltd、Mayora Indahなどの国内大手が、統合された生産体制、独自の流通網、積極的なブランド構築キャンペーンを活用して市場を牽引しています。一方、Mondelez InternationalやSPC Groupなどの国際的なプレーヤーは、カフェベーカリー形式のフランチャイズ展開とグローバルレシピの地域の味覚への適応によって存在感を示しています。中堅の競合他社はクラウドキッチンモデルを実験することでさらに市場を揺さぶり、賃料コストを効果的に削減しています。自動化への戦略的投資も顕著で、Monde Nissinはダバオ施設をアップグレードし、Universal Robinaはサリアヤ工場を拡張し、いずれも生地処理の効率化とスループット向上のためにロボティクスを導入しています。デジタル面では、予測発注アルゴリズムからQRコードによるトレーサビリティまで、規制要件と消費者が求める透明性に対応するイニシアチブが展開されています。国境を越えた合併・買収(M&A)は地域規模の達成に向けた戦略的手段として有効であることが証明されており、Lotus BakeriesがBiscoff輸出向けにタイ生産拠点を設立したことがその好例です。特に植物性テクスチャライザーや長期保存包装に関する知的財産申請の顕著な増加が見られ、差別化された利益率の追求を示しています。
ブランドは機能性スナックや農村部のマイクロ小売など、特に未開拓の領域を積極的に探索しています。第3層都市向けに製品サイズと価格をカスタマイズする一方、富裕層エリアではプレミアムな低GIケーキを提供しています。サステナビリティが競争上の優位性として浮上しており、市場のパイオニアはリサイクル可能な包装を採用し、パーム油のトレーサビリティを確保しています。これらすべての戦略的動向が、東南アジア製パン製品市場のダイナミックで機会に満ちた競合状況を裏付けています。
東南アジア製パン製品産業のリーダー企業
QAF Limited
President Bakery Public Company Limited
PT Nippon Indosari Corpindo TBK
Mondelēz International, Inc
Mayora Indah Tbk
- *免責事項:主要選手の並び順不同


市場機会と将来展望
現在の市場動向から特に注目される機会分野は2つある。(1) ハラール認証ベーカリー製品の国境を越えた拡大、および(2) 小麦粉の品質、コスト、供給の継続性を管理するための垂直統合の強化である。2026年6月、HSS Holdings Bhdは、ハラールベーカリー製品への需要に関連して、インドネシア、フィリピン、タイにわたる事業拡大策を示し、ハラール認証への準拠と認証処理能力を、複数市場での成長を後押しする商業的レバーとして強化した。同時に、事業者はより大規模な製造拠点とOEM参加も計画しており、RT Pastryの2026年6月の発表がその一例で、垂直統合とOEM事業を支えるために、6万から8万平方フィートの生産拠点を2026年第4四半期完成予定で計画している。
規制の調和化は、配合変更を少なく抑えつつ地域全体でSKU展開を進める余地も生み出している。2026年4月、ASEANは食品添加物の最大使用量に関する附属書Iの改訂版を公表し、ベーカリー製品を含む品目について、加盟国間で配合を標準化するための、より明確な基準点を提供した。これは、より広範な流通や近代的小売への登録拡大を進めるメーカーを支えるものであり、こうした場ではラベリングの一貫性、添加物規制への準拠、トレーサビリティへの期待がより高い。また、多国籍企業や大規模な現地生産者による自動化やデジタル品質管理への目立った投資とも補完的な関係にある。
最近の業界動向
- 2026年5月:QAF Limitedの子会社であるGardenia Foods (S) Pte Ltdは、ベーカリー生産をシンガポールからマレーシアのジョホールバルへ移転すると発表した。Pandan Loop工場は2026年6月30日に稼働を停止する予定である。この動きにより、製造は低コストの地域拠点へ統合される一方、シンガポールはブランド、イノベーション、監督業務の拠点として位置付けられ続ける。また、シンガポールおよび近隣の輸出経路への供給に関するリードタイムと流通設計も再構築される。
- 2026年4月:President Bakery Public Company Limited(Farmhouse)は、チャチェンサオ州における新たな製粉工場に対して、10億タイバーツ(約3,900万米ドル)の投資を発表した。建設は2026年半ばに開始予定で、完成目標は2028年である。製粉能力の追加は垂直統合を強化し、小麦粉の品質とコスト変動に対する管理を改善する。このプロジェクトは、より広範なベーカリーおよび食品製造の処理能力を支える上流機能の拡充にもつながる。
- 2026年4月:PT Nippon Indosari Corpindo Tbk(Sari Roti)は、2026年4月7日の年次株主総会で、インドネシアのKBLI 2025分類更新に対応した事業活動を追加するため、定款変更の承認を株主から得た。許可された事業活動の正式な範囲を拡大することは、同社の「Growth BEYOND Bread」という方向性を後押しし、中核である包装パンを超えた隣接分野への展開を可能にする。この変更により、インドネシア国内での関連食品分野におけるパートナーシップおよび投資の柔軟性が高まる。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、当市場は東南アジア全域で販売されるベーカリー製品の価値を対象としており、日常的な主食品から嗜好性の高い焼き菓子まで、商業的に生産されるものおよび職人的な店舗で生産され、消費者によって購入されるものを含む。
対象範囲の除外事項:焼き菓子ではない非ベーカリー系スナックに加え、完成したベーカリー製品ではなく原材料として販売される小麦や小麦粉などの上流コモディティは除外する。
セグメンテーション概要
- 製品タイプ別
- パン
- スイートビスケット
- クラッカー&セイボリービスケット
- ケーキ、ペストリー&スイートパイ
- モーニンググッズ
- その他
- 形態別
- フレッシュ
- 冷凍
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- コンビニエンス/食料品店
- 専門店&職人ベーカリー
- オンライン小売店
- その他チャネル
- 地域別
- インドネシア
- マレーシア
- フィリピン
- シンガポール
- タイ
- ベトナム
- ミャンマー
- その他の東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、東南アジアにおけるベーカリー消費の背景にある需給シグナルを説明するための公開データから開始した。所得、インフレ、小売動向については各国統計局および中央銀行の発表データを、食料入手可能性のシグナルについてはFAOSTATの食料バランスシートを、選定された主要投入財や加工食品カテゴリーの貿易フローについてはUN Comtradeを、食品ラベリングおよび安全規則が公表されている農業・食品基準当局の資料を利用した。
モデルを実践的なものとするため、生産能力の増強、ブランド拡大、流通網に関する企業の年次報告書、投資家向け資料、報道発表も確認し、続いて業界団体による国別の小売・外食産業に関する解説を参照した。複数国にわたる企業財務スナップショット、特許活動の兆候、選定された物流フローの出荷レベルの確認といった、まとめにくい項目については、企業インテリジェンスと貿易記録を統合するアナリスト向けサブスクリプションを利用した。ここに記載されている情報源は例示に過ぎず、数値のクロスチェックや前提条件の明確化のために、追加の公開情報および内部資料も利用した。
一次インタビューおよび調査
デスクリサーチによる示唆が現場レベルで実際に成立しているかを検証するため、一次的なヒアリングを実施した。特に価格設定行動、チャネルミックスの変化、そして生鮮対冷凍の動向が国によってどのように変化しているかに重点を置いた。主要な東南アジア市場において、メーカー、販売業者、小売・ベーカリー事業者、原材料エコシステムの参加者など多様な関係者と対話を行い、観察された購買頻度やパックサイズのパターンに合わせて前提条件を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | 経営幹部(CXO):12% |
| ミドルティア:52% | 機能部門/事業部門責任者:29% |
| 中小プレイヤー:14% | マネージャー:59% |
市場規模算定と予測
市場規模はまず、人口、都市化、食料支出のシグナルをベーカリー需要プールに変換するトップダウン手法を用いて再構築し、その後、国ごとのチャネル構造および製品ミックスを通じて調整した。この結果を確実なものとするため、サンプル抽出したブランドの価格帯、観察されたパックサイズ、近代的小売の拡大やベーカリー店舗密度から得られた数量代理指標に基づくボトムアップ推計と比較検証した。
本市場において重要であった入力要素には、パンやビスケットといった主要品目の平均単価の動き、国別の生鮮対冷凍の浸透度、近代的小売と従来型店舗のシェア比較、オンザゴー消費のためのベーカリー購買頻度、そしてインフレの価格転嫁の時期が含まれる。直接的なボトムアップの視認性が弱い部分については、インタビューからのフィードバックによる範囲を用いてギャップを補い、特定カテゴリーの輸入依存度や店舗数の増加といった目に見えるシグナルに結び付けた上で、最終的な数値を一つの整合性あるUSDシリーズに正規化した。予測にあたっては、可処分所得の成長、コモディティ主導のコスト圧力、チャネルの変化を軸としたシナリオ分析を用い、その上で選択された経路を、今後数年間の価格および数量成長について一次回答者が現実的とみなした水準に合わせた。
データ検証と更新サイクル
算出結果は、想定される一人当たり支出やカテゴリー別配分を、小売食品インフレ、近代的小売の拡大、関連する貿易シグナルといった独立した指標と比較するクロスチェックを通じて検証した。国別の結果が異常に高いまたは低いように見える場合には、前提条件の見直しを行い、その後二次的なレビューを実施することで、最終的なシリーズが年次および地域を通じて内部的に整合性を保つようにした。
モデルおよび報告書の内容は、承認前に複数段階のアナリストレビューを経る。インタビュー結果と算出された合計値の間に大きな不一致がある場合には、回答者に再度連絡を取る。本レポートは年次で更新され、重要な事象が発生した場合には中間更新も行われる。また、納品直前には最終的なデータチェックを実施し、クライアントに最新の見解を提供する。
Mordor Intelligenceの東南アジアベーカリー製品市場規模と他の公表推計値との比較
タイトルが同じように見える場合でも、この市場に関する公表値には差異が生じ得る。これは、各調査が異なる製品範囲や対象国、そして生鮮ベーカリーと包装済み製品の価格の扱い方を採用しているためである。また、ある発行元が単年の推計値を報告する一方、別の発行元が異なる基準年を用いて、独自のマクロ経済的視点で将来予測を行う場合にも差異が生じる。
主な相違は、店頭生鮮ベーカリーおよび職人的販売の扱い方が国ごとに異なる点にある。Mordor Intelligenceでは、これらが定義されたベーカリー製品の範囲に合致し、国別の観察可能なチャネルおよび価格検証に結び付けられる場合にのみ、計上している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 18.52 B (2026) | |
| 業界データプロバイダーA | USD 10.20 B (2024) | より早い基準年を採用しており、対象国の設定によっては地域の一部を過小に計上する可能性がある。また、価格算定において、東南アジア全体で生鮮製品と包装製品のミックスを一貫して正規化していない場合がある。 |
| 戦略アドバイザリーB | USD 14.00 B (2029) | 将来年の機会値として報告されており、ベーカリーチェーンとより広範なベーカリー形態を混合している可能性がある。また、成長経路は、国ごとの同一のチャネル整合を伴わずに、より速いプレミアム化を前提としている場合がある。 |
表中の差異は主に、対象年の選択と、ベーカリーに含まれる範囲の違い、特に店頭生鮮販売とチェーン主導型フォーマットの扱いによって説明される。対象範囲の規則を明確にし、価格およびチャネルの前提を再現可能な検証に結び付けることで、状況の変化に応じて検証・更新しやすい数値を導き出すことができる。


レポートで回答される主要な質問
2026年の東南アジア製パン製品市場の規模はどのくらいですか?
東南アジア製パン製品市場の規模は2026年に185億2,000万米ドルであり、2031年までに246億2,000万米ドルに達することが見込まれています。
地域の売上をリードしている製品カテゴリーはどれですか?
ケーキ、ペストリー、スイートパイが首位を占め、2025年の売上の42.10%を獲得しています。
クラッカーとセイボリービスケットの予測成長率はどのくらいですか?
クラッカーとセイボリービスケットは2026年から2031年にかけてCAGR 7.26%を記録すると予測されており、全製品タイプの中で最も速い成長率です。
最も急速に拡大している流通チャネルはどれですか?
オンライン小売業者はフードデリバリーとクイックコマースの採用に牽引され、CAGR 10.92%という最も強い勢いを記録しています。
最終更新日:


