
ASEANスイッチギア市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
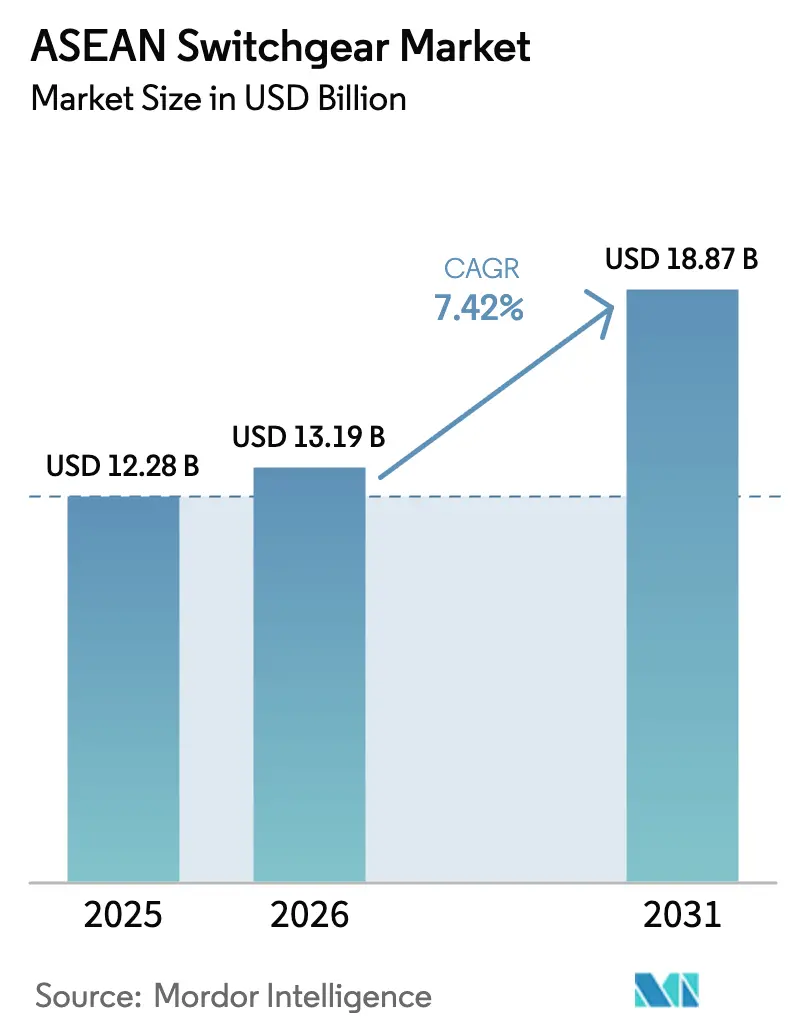
| 基準年の市場規模 (2025) | 12.28 十億米ドル |
| 市場規模 (2026) | 13.19 十億米ドル |
| 市場規模 (2031) | 18.87 十億米ドル |
| 成長率 (2026 - 2031) | 7.42 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるASEANスイッチギア市場分析
ASEANスイッチギア市場規模は2025年に122億8,000万米ドルと評価され、2026年の131億9,000万米ドルから2031年には188億7,000万米ドルに達し、予測期間(2026年~2031年)において年平均成長率7.42%で成長する見通しです。
系統近代化予算の増大、ハイパースケールデータセンターの建設、および産業電化プログラムが需要を下支えする一方、原材料価格の変動と政策の不透明性が短期的な支出サイクルを抑制しています。電力会社は変電所のアップグレードに向けてインテリジェントな中・高電圧機器を調達し続けており、商業施設の建設業者はスマートビルディングプラットフォームと統合可能な低電圧ソリューションを採用しています。メーカーはデジタル機能、SF₆フリー絶縁、および国内付加価値規制を満たす現地製造拠点を競争上の差別化要因としています。国境を越えるHVDC連系線および鉄道電化プロジェクトが屋外設置型・直流対応組立品の需要を拡大させており、ASEANスイッチギア市場は次世代電力インフラの焦点として位置づけられています。
主要レポートのポイント
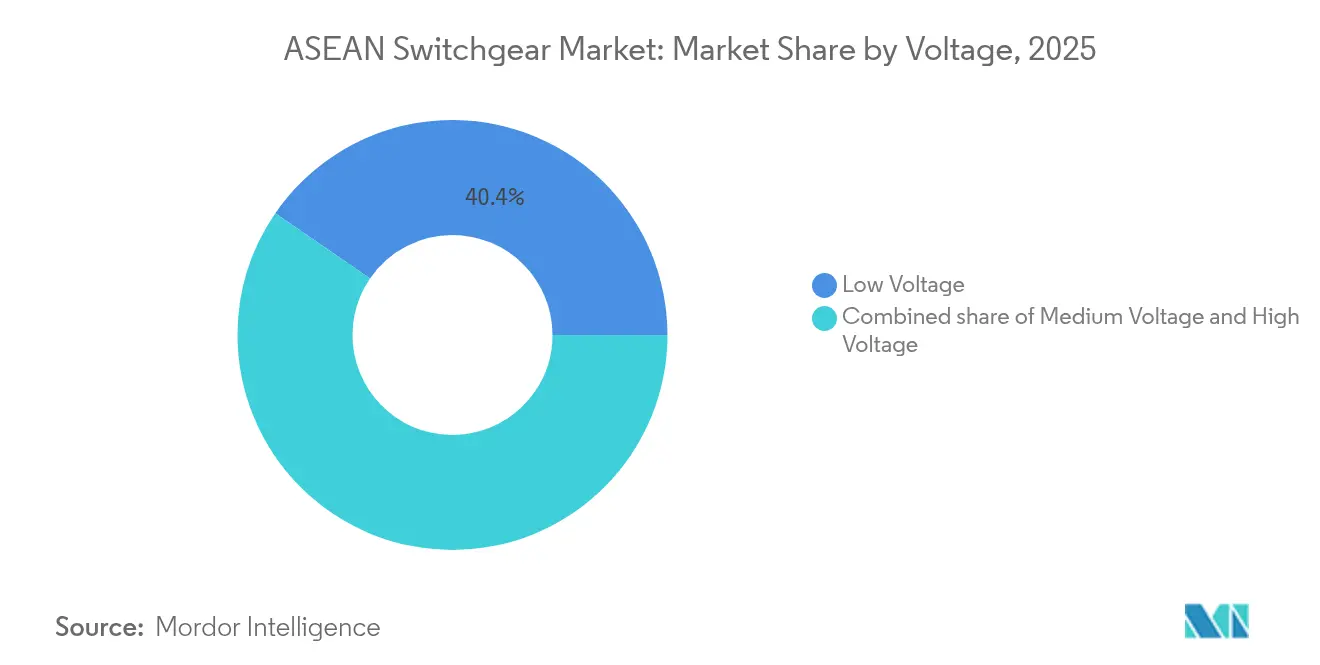
- 電圧クラス別では、低電圧製品が2025年の売上高シェアで40.42%をリードし、高電圧製品は2031年にかけて年平均成長率9.35%で最も急速な拡大を記録しました。
- 絶縁種別では、空気絶縁ユニットが2025年のASEANスイッチギア市場シェアの70.95%を占めており、SF₆フリーおよびハイブリッド代替品は2031年にかけて年平均成長率15.48%で成長する見込みです。
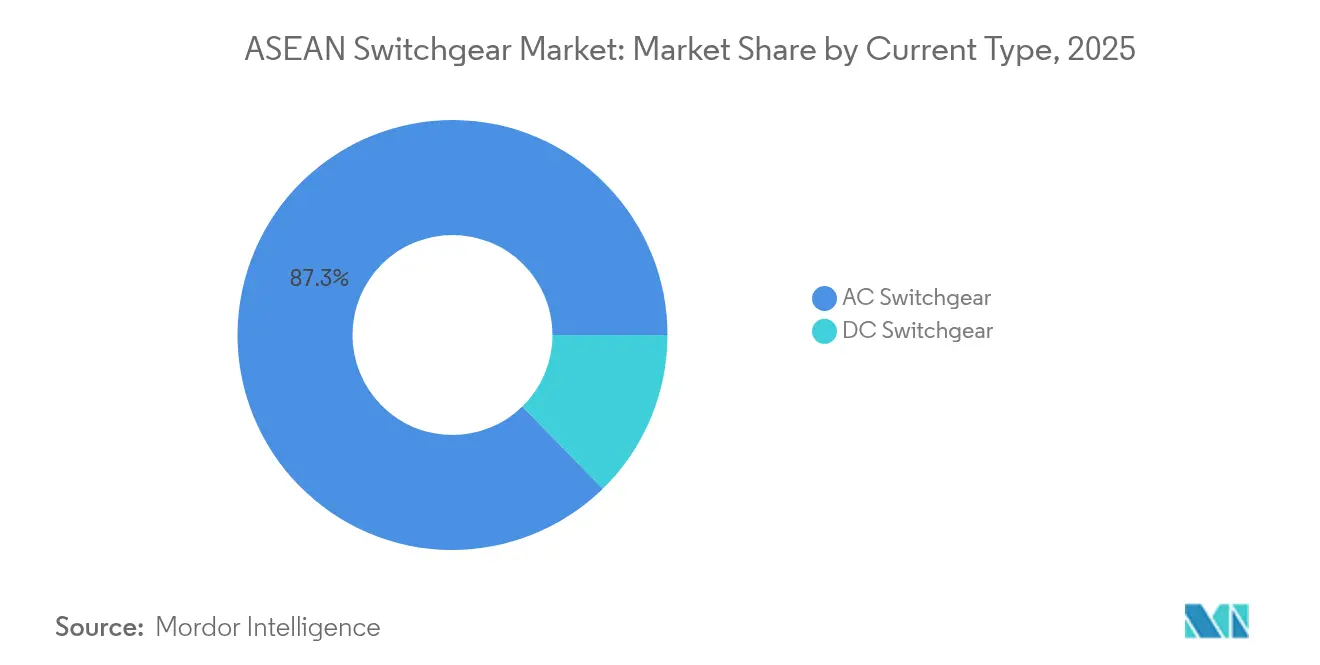
- 電流種別では、交流機器が2025年のASEANスイッチギア市場規模の87.32%を占めており、直流製品は2026年~2031年にかけて年平均成長率8.42%で成長する見通しです。
- 2025年時点で、屋内設置が売上高の80.74%を占め、屋外システムは2031年にかけて年平均成長率10.21%で拡大する見込みです。
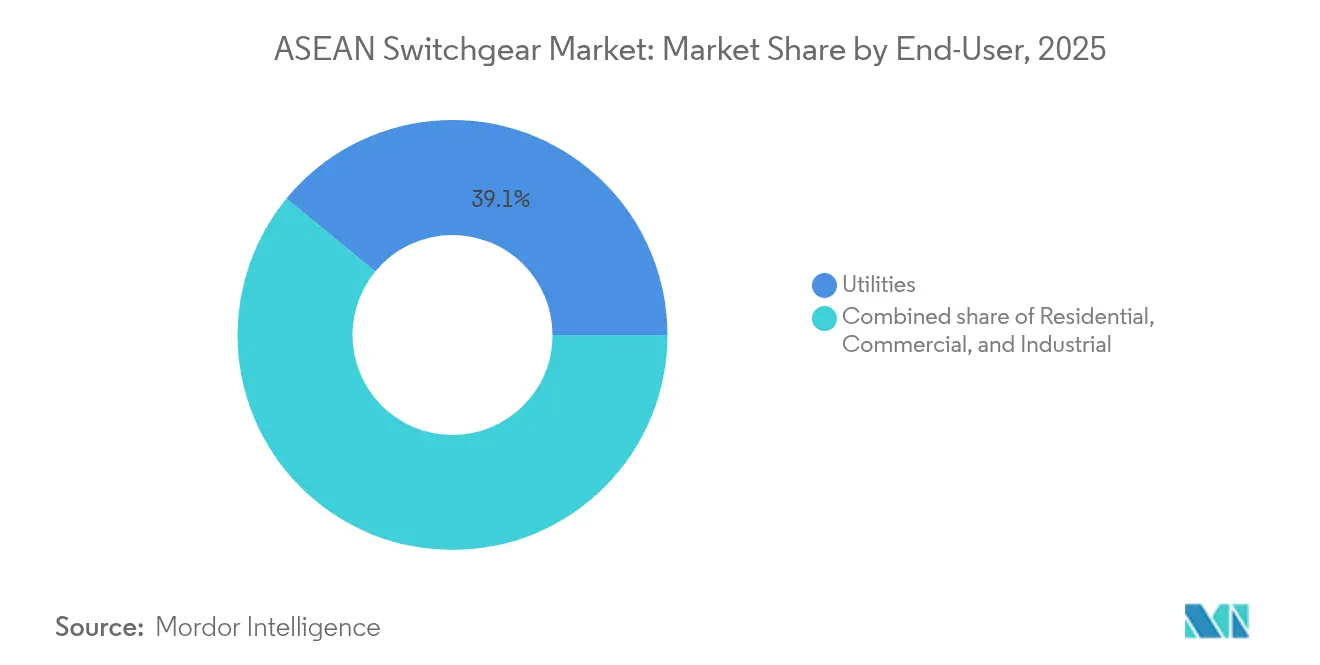
- エンドユーザー別では、電力会社が2025年の売上高の39.05%を占め、地域の系統投資7,640億米ドルを背景に年平均成長率8.16%での成長が予測されています。
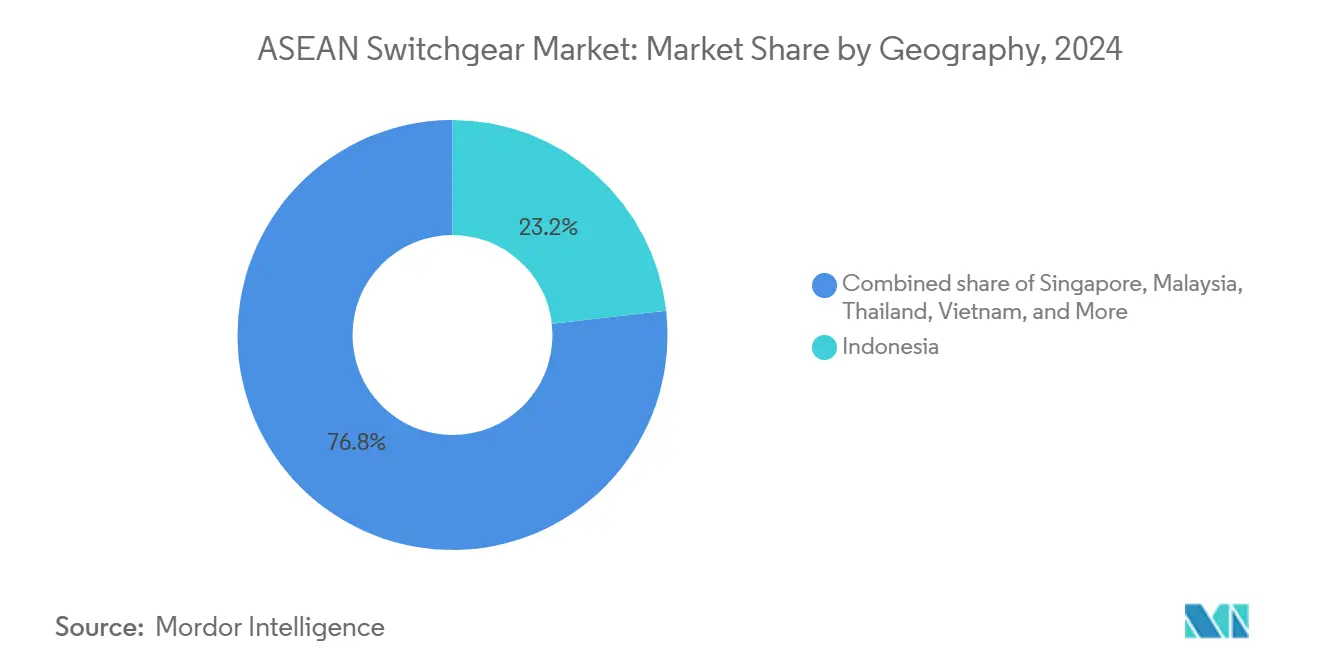
- 地域別では、インドネシアが2025年の売上高シェア22.85%でトップに立ち、マレーシアは2025年から2031年にかけて年平均成長率8.12%と最も高い成長率を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速な系統近代化およびASEAN電力グリッドプロジェクト | 2.10% | インドネシア、マレーシア、タイが中核で、ベトナム・フィリピンへの波及効果あり | 中期(2年~4年) |
| データセンターおよびAI負荷密度の急増 | 1.80% | シンガポール、マレーシア、インドネシアが主要市場で、タイへの拡大も進む | 短期(2年以内) |
| 産業電化および都市鉄道の拡張 | 1.20% | インドネシア、ベトナム、タイの製造拠点および都市中心部 | 中期(2年~4年) |
| インドネシアおよびベトナムにおける中電圧・高電圧スイッチギアの現地製造 | 0.90% | インドネシア、ベトナムを中心にASEAN全域へのサプライチェーン効果 | 長期(4年以上) |
| シンガポール主導のSF₆フリー調達義務化 | 0.80% | シンガポールが先行し、マレーシアとタイが追随 | 中期(2年~4年) |
| 海底HVDCインターコネクターによる超高電圧需要の増大 | 0.60% | シンガポール・マレーシア・ベトナム回廊および地域系統統合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
急速な系統近代化およびASEAN電力グリッドプロジェクト
132kV~500kVスイッチギアプラットフォームを指定する近期案件向けにすでに500億米ドルの資金が確保された国境をまたぐ送電線アップグレードに、7,640億米ドル超が割り当てられています。各国政府は、近年の気候関連停電への対応策としてレジリエンスを高めるため、デジタル制御、IEC 61850準拠、およびリモート診断を優先しています。マレーシアのRM 430億(97億米ドル)規模の系統刷新など国家プログラムでは、入札にサイバーセキュリティおよび状態監視条項が盛り込まれています。加盟国間の標準化は予備品管理を簡素化し、大規模な競争入札を可能にします。内蔵自動化機能を備えたモジュール式ガス絶縁スイッチギアおよびハイブリッドスイッチギアを提供するメーカーは、複数国にわたる枠組み契約を獲得する位置に立っています。現地電力会社はこれらの展開に技能訓練助成金を組み合わせており、知識移転を加速させてコミッショニングサイクルを短縮しています。
データセンターおよびAI負荷密度の急増
シンガポール、マレーシア、インドネシアにおけるデータセンター容量が1,000MWを超えており、ラック密度30kW~50kWに対応し可用性99.99%のデュアルフィード型スイッチギアへの需要が高まっています。[1]Bloomberg News, "Southeast Asia Data-Center Expansion Tops 1 GW", bloomberg.com AIトレーニングクラスターは高い高調波歪みをもたらすため、購買担当者は低インピーダンスバスバーおよびアクティブフィルタリングを仕様に盛り込むことを余儀なくされています。ハイパースケーラーは、活線作業中でも設置可能なモジュール式プラグアンドプレイラインナップを好み、停電時間を4ミリ秒未満に抑えています。都市中核部に拡大するエッジコンピューティングノードは、統合メータリングを備えたコンパクトな4kV~15kV機器の追加発注をもたらしています。サプライヤーは負荷シナリオをモデル化して残余耐用年数を予測するデジタルツインを通じて差別化を図り、事業者が厳格なサービスレベル合意を満たせるよう支援しています。
産業電化および都市鉄道の拡張
インドネシア、ベトナム、タイにおける自動車・電子機器・食品加工工場の電化が中電圧需要を押し上げており、工場が化石燃料ボイラーを電力代替品に置き換える年間採用率は25%超に達しています。[2]シュナイダーエレクトリック「ASEANの産業電化動向」se.com バンコクおよびジャカルタの鉄道延伸には、急速な負荷変動に対応可能な回生制動最適化スイッチギアを備えた25kV牽引電力システムが必要です。メーカーはSCADAゲートウェイを統合しており、交通機関が車両と変電所にわたって予知保全を重ね合わせることを可能にしています。ISO 50001エネルギー効率義務化により、工場はエネルギー管理ダッシュボードにデータを送る電力品質計測器を内蔵したスイッチギアの導入を促されています。これらのトレンドが相まって、OEMはハードウェアとソフトウェア分析を組み合わせたバンドル販売を推進し、アフターセールスのデジタルサービスを収益化しています。
インドネシアおよびベトナムにおける中電圧・高電圧スイッチギアの現地製造
インドネシアの40%現地調達規則により、ABBやSiemensなどのグローバルプレーヤーは組立ラインを新設し、輸入関税を最大15%削減しています。[3]インドネシア工業省「電力機器の現地調達規制」kemenperin.go.id ベトナムの税制優遇措置と工業団地インセンティブにより、標準製品の納期が20週間から12週間に短縮されています。国内生産は輸送コストを削減し、地域に合わせた耐震設計を生み出し、予備部品の入手可能性を高めます。技術移転パートナーシップは現地のエンジニアリング能力を向上させ、輸入品比で15%~20%のコスト削減が予算制約のあるプロジェクトへの競争力ある入札を可能にします。現地化は、防腐コーティングや高湿度絶縁クリアランスを含む熱帯気候向けのより迅速なカスタマイズにも貢献しています。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期設備投資の大きさとOEM納期の長さ | -1.50% | ASEAN全域に影響し、フィリピン・ミャンマーで特に深刻 | 短期(2年以内) |
| 銅およびアルミニウム価格の変動 | -1.10% | インドネシア・ベトナムの製造拠点を中心にコスト転嫁効果が波及 | 短期(2年以内) |
| 固定買取制度の政策転換による電力会社予算の遅延 | -0.70% | ベトナムへの主要な影響とタイ・フィリピンへの波及懸念 | 中期(2年~4年) |
| インドネシアの現地調達規則による海外供給の複雑化 | -0.40% | インドネシアに集中し、ASEAN全域のサプライチェーンへの影響あり | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
初期設備投資の大きさとOEM納期の長さ
特殊な245kV~500kVスイッチギアの現在の出荷期間は16ヶ月~24ヶ月であり、プロジェクトスケジュールを長引かせ、建設中の金利負担を増大させています。ハードウェアは変電所予算の25%を占める場合があり、中小規模の電力会社は設置を段階化せざるを得ず、最適でない負荷フローを受け入れる結果となっています。半導体不足はデジタルリレーおよびセンサーの入手可能性を制限し、納期をさらに延ばしています。開発事業者は支払いを分散させるためにプロジェクトを段階化することが多くなっていますが、コミッショニングの断片化はライフサイクルコストを高めます。一部のグローバルベンダーに集中した製造能力は、工場の混乱が地域の展開計画に与える影響を拡大させています。
銅およびアルミニウム価格の変動
アルミニウム価格は2024年の1トン当たり2,419米ドルから2025年には2,635米ドルに上昇し、中電圧スイッチギアの部品表の最大35%を占める導体コストを押し上げています。[4]Economist Intelligence Unit, "Base-Metal Price Forecast 2025," eiu.com 銅のスポット価格は1トン当たり9,560米ドル付近で推移し日々の変動が大きいため、OEMは四半期ごとに見積もりを改訂してリスクを買い手に転嫁することを余儀なくされています。地域メーカーはヘッジ規模が小さく、公的機関の固定予算を持つプロジェクトオーナーにとってプロジェクトの実現可能性を脅かす頻繁な価格改定につながっています。価格が急騰すると、エンドユーザーは発注を先延ばしにし、需要の波状化と工場稼働率の低下を招いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:
低電圧市場をリードしながら高電圧が勢いを増す低電圧組立品は2025年の売上高の40.42%を占め、1kV未満の電圧で稼働する建物・工場・住宅複合施設における広範な用途を示しています。しかし高電圧ソリューションは、電力会社が再生可能エネルギー統合のために275kV~500kV回廊を構築する中、年平均成長率9.35%で拡大しています。高電圧ユニットのASEANスイッチギア市場規模は、国境をまたぐ系統連系の拡大と洋上風力の系統接続を背景に、2031年までに63億3,000万米ドルを超えると見込まれています。中電圧機器は、一次フィーダーから施設負荷へ電力を分配するデータセンターキャンパスと工業団地にとって引き続き不可欠です。サプライヤーは土地が希少な都市変電所向けにコンパクトなガス絶縁スイッチギアを展開し、農村部の送電ヤードではコスト上の優位性から空気絶縁型が主流です。シンガポールでは、ハイパースケール事業者が厳格な稼働率要件に準拠するためスマートメータリングを備えた冗長480Vラインナップを採用しています。一方インドネシアの超高圧送電線網プログラムは長距離送電向けに500kVデッドタンク遮断器を指定しており、超高電圧スイッチギアへの需要を高めています。地域の計画担当者はますます低電圧フィーダーと蓄電池インターフェースを組み合わせており、幅広いポートフォリオを持つベンダーが有利なハイブリッド調達パッケージを生み出しています。
メーカーは熱帯の湿度下での絶縁劣化を予測するデジタルツインを展開し、電圧スペクトルの両端における信頼性を高めています。低電圧製品のASEANスイッチギア市場シェアは高電圧投資の増加に伴い若干縮小しますが、建設活動の拡大とともに低電圧の絶対量は増え続けるでしょう。電圧クラスをまたいで価格を段階化しつつファームウェア互換性を維持できるサプライヤーは、多国籍顧客による全社展開から恩恵を受ける可能性が高いといえます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


絶縁種別:
持続可能性が設計の好みをシフトさせる空気絶縁技術は取得コストの低さとメンテナンスへの親しみやすさから、2025年の売上高シェアの70.95%を占めています。しかしSF₆排出量を対象とした規制が、ガスおよび真空ベースのハイブリッドへの需要を高め、代替システムは2031年にかけて年平均成長率15.48%を記録しています。シンガポールの公共調達では新規変電所建設にSF₆フリー媒体を義務付けており、地域の電力会社が同様の基準の試験導入を進めるよう促しています。コンパクトなガス絶縁スイッチギアは都市部の土地不足問題に対処し、空気絶縁スイッチギアと比べて設置面積を最大90%削減します。メーカーは真空インタラプターの耐用回数3万回を訴求しており、初期費用は高いものの総保有コストを低減します。ハイブリッドソリューションは段階的な転換を可能にし、既存の空気絶縁スイッチギアのベイに真空インタラプターを適用しながら主母線を維持することで、資本予算の計画を容易にします。現行の政策が全加盟国に適用されれば、SF₆フリー技術に関連するASEANスイッチギア市場規模は2031年までに31億8,000万米ドルに達する可能性があります。
機器の仕様担当者は周囲温度が35℃を超える環境での熱的性能を考慮し、OEMは放熱設計の改良を迫られています。耐食性ハウジング、シリコーンゴムブッシング、結露防止ヒーターが標準オプションとなっています。環境製品宣言とリサイクルプログラムを提供するベンダーは入札評価でポイントを獲得します。長期的には、電力会社がプロジェクトの入札を比較する際に、ライフサイクルアセスメント指標が取得コストと同等の影響力を持つようになるかもしれません。
電流種別:
直流の増加が系統進化を示す交流アーキテクチャが2025年の設置台数の87.32%を占めて優位に立っており、定着したレガシーインフラの存在感を示しています。しかし直流機器は、1GWのシンガポール・マレーシア間連系などHVDC海底ケーブルや、データセンターにおける380V直流バスの普及拡大を背景に、年平均成長率8.42%で成長しています。直流ソリューションのASEANスイッチギア市場規模は、洋上政策主導の再生可能エネルギー普及とマイクログリッドのレジリエンス確保を目的としたプロジェクトがHVDC輸出線を選好して無効電力損失を削減する動きの中、2031年までに14億9,000万米ドルを突破すると予測されています。コロケーションキャンパスでは、変換段階を省くためにラックレベルで直流配電を採用し、エネルギー損失を5%~8%削減しています。メーカーはサブミリ秒の遮断とアークフリー動作を特徴とする固体直流遮断器を投入し、狭い空間での安全性を高めています。
交流系統インターフェースから直流マイクログリッドへ移行するハイブリッドノードが登場し、サーバーと蓄電池に電力を供給しています。標準化団体は相互運用性ガイドラインの策定を加速しており、ベンダーの認証プログラムを推進しています。交流の優位性は本土ネットワーク内の大量電力伝送に引き続き根付いていますが、政策主導の再生可能エネルギー普及とマイクログリッドのレジリエンス確保への取り組みは、特定のアプリケーションを中心に直流プラットフォームへの緩やかながら持続的なシフトを示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
設置別:
電力会社の支出急増が屋外建設を後押し屋内設置は2025年のシェアの80.74%を維持しており、プラントルームや商業スイッチボードへの従来型設置を反映しています。しかし屋外型は、電力会社が難しい地形を通じて送電回廊を拡大する中、年平均成長率10.21%で伸びています。プレハブ型電気室に収容されたガス絶縁スイッチギアはプラグアンドプレイ方式でヤード設置を実現し、土木工事の工程を25%短縮します。太陽光発電所と陸上風力発電設備は、IP55等級とUV耐性コーティングを備えた防水型キュービクルを採用しています。フィリピンおよびインドネシアの一部地域では耐震固定が注目を集めており、OEMはIEEE 693高性能レベルでキャビネットの試験を実施しています。延長保証パッケージとリモート状態監視は、屋外機器の過酷な使用環境を補うために役立ちます。再生可能エネルギーの普及が深まるにつれ、2031年には屋外システムのASEANスイッチギア市場シェアが24.6%に達すると見込まれています。
都市部の電力会社は審美性と騒音規制から屋内型の空気絶縁スイッチギアまたはガス絶縁スイッチギアを依然として好みますが、モジュール式スキッドソリューションは老朽化した変電所でのより迅速な更新を可能にします。設計者は市街地の安全条例に対応するために消火システムとアークフラッシュ検出カメラを統合しています。建物オーナーは、引出し式ドロワーを備えた屋内スイッチボードが平均修復時間を30分未満に短縮し、施設の稼働時間を維持できる点を評価しています。
エンドユーザー別:
電力会社が規模と革新を牽引電力会社は2025年の売上高の39.05%を占め、ASEAN全域で発表された7,640億米ドルの系統投資を背景に年平均成長率8.16%での成長が見込まれています。電力会社はデジタルリレー、SF₆フリー遮断器、およびサイバーセキュアな通信リンクを標準的な入札要件として指定しています。産業系購買者は自動化と電化を背景に第2位となっており、中電圧パネルへの需要を増加させています。タイとベトナムの自動車メーカーは、企業のカーボンリダクション目標を達成するためにエネルギー管理対応スイッチギアで工場を改修しています。商業ビルはビル管理システムに連携した低電圧スイッチボードを先導的に採用し、住宅デベロッパーは高層マンションの安全性向上に向けてアークフォルト検出機能を導入しています。
電力会社は固体遮断器やピアツーピアエネルギー取引ノードのパイロットプロジェクトを主催することで技術ロードマップにも影響を与えています。その購買力は標準化を形成し、ベンダーに複数国対応の認証リストの維持を促しています。一方、断片的な産業需要は、特に先進的な分析よりもコストを優先するプロジェクトにおいて、地域の製作会社が価格面で競争できる余地を提供しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
インドネシアおよびマレーシアの開閉装置市場
インドネシアは2025年に22.85%の収益シェアで首位を占め、47,758回路キロメートルのスーパーグリッド計画と堅調な製造業生産高がその原動力となっている。40%の現地調達義務が合弁事業を促進し、リードタイムの短縮と輸入関税の削減を実現している。政府が掲げる離島向け電化目標は、塩水飛沫耐性を備えVSATリンクを通じた遠隔監視が可能なモジュール式屋外開閉装置を必要としている。マレーシアはTenaga Nasional Berhadの430億リンギット規模の近代化プログラムと、50億米ドル相当の活況を呈するデータセンター予測分析パイプラインに牽引され、8.12%のCAGRという最高の成長軌道を示している。プロジェクトでは、複合用途の都市開発に対応するため、132 kV GISベイと22 kV リングメインユニットを組み合わせることが多い。
アジア太平洋地域の開閉装置市場
シンガポールは高信頼性用途に特化したプレミアムニッチ市場を形成しており、電力会社およびコロケーションプロバイダーはSF₆フリー機器と予測分析サービス契約を採用している。タイの鉄道・産業政策は中電圧需要を押し上げる一方、ベトナムの再生可能エネルギー推進は低電圧・高電圧双方の需要を喚起しているが、FIT改定による調達遅延が影響を緩和している。フィリピンは農村電化を推進しているものの、財政上の制約が大口発注を遅らせており、ミャンマーは制裁関連の供給障壁により購買が中国系ベンダーへと集中している。
ASEAN開閉装置市場
ASEANパワーグリッドを通じた地域統合により、加盟国間における標準化された275〜500 kV系統連系機器の需要が高まっている。通貨変動は入札時期に影響を与えており、自国通貨が米ドルに対して強含む局面では購買者が調達を前倒しする傾向がある。インドネシアおよびベトナムにおける現地生産は為替リスクに対するヘッジとして機能し、国内組立開閉装置の近隣市場における競争力を高めている。

規制環境
ASEANレベルの調整により、ASEANパワーグリッド(APG)の下での国境を越えた電力取引に関する技術要件が厳格化されている。2024年11月のAPGに関する覚書は、加盟国に対し、国境を越えた建設、運用、保守に関する法的枠組みの検討、評価、見直しを求め、相互接続主導の高圧開閉装置の仕様および認証経路の正式な基盤を構築している。
技術面では、ASEANエネルギーセンター(ACE)がASEAN相互接続マスタープラン調査(AIMS)IIIフェーズ3の下で、グリッドコードの調和と、相互接続のための最低運用技術基準および最低技術基準の策定を推進している。2025-2030年のロードマップは、準地域的なガイドラインと相互接続の技術的基盤を重視しており、2040年までに地域グリッドコードへ移行する道筋が示されている。これにより、各国の電力事業者やシステム運用者間で相互運用性のある規格準拠の開閉装置の重要性が高まっている。
競争環境
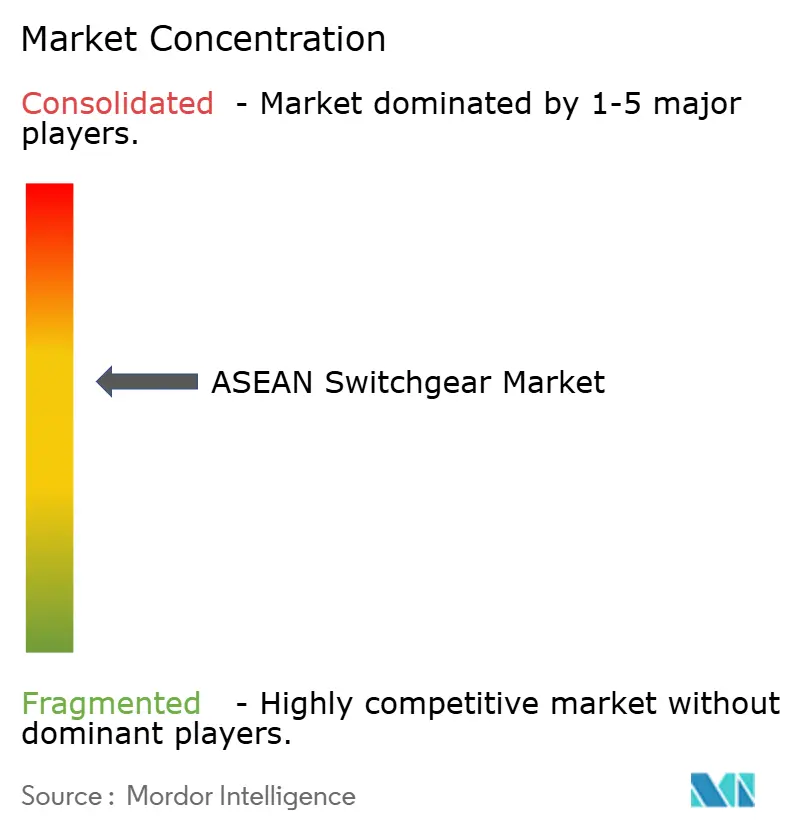
競争は適度に分散しており、Schneider Electric、ABB、Siemens、Hitachi Energy、Eatonの上位5社のグローバル企業が2024年のASEAN売上高の約45%を占めています。これらの企業はグローバルな研究開発とデジタルサービスのスタックを活用してプレミアムセグメントを守っています。Pekat Group、EPE Power、Lucy Electricなどの地域プレーヤーは、より短い納期を武器に価格重視のプロジェクトで市場シェアを拡大しています。PekatによるEPE Powerのマレーシアスイッチギア事業の1,520万米ドルの買収は、現地のエンジニアリングとアフターセールスサポートを強化する地域統合トレンドの典型的な事例です。SiemensとLilama(ベトナム)の合弁事業などは技術移転を促進し、輸入関税を回避することで多国籍企業のコスト優位性を侵食しています。
製品差別化の軸は環境性能と内蔵分析にあります。SchneiderのSF₆フリーラインナップ、ABBのエコガス絶縁スイッチギア、SiemensのSensformer対応モジュールは、入札の持続可能性条項に対応しています。一方、インドネシアの組立業者は熱帯湿度に最適化した空気絶縁スイッチギアのカスタムソリューションを10%~15%低価格で提供しています。サービス能力が競争の場となっており、Lucy Electricのジャカルタハブは予備部品の調達期間を48時間に短縮し、電力会社の運用・保守契約入札を強化しています。ベンダーはますますサブスクリプション型の複数年状態ベース保全をバンドル販売し、収益の予測可能性を高めて顧客の囲い込みを深めています。
デジタルエコシステムが競争上の優位性を拡大しています。Hitachi EnergyのLumada Asset PerformanceはIoTセンサーとAI分析を組み合わせ、予知障害アラートにより計画外停止を最大20%削減できます。中小企業はクラウドプラットフォームと連携して同様のダッシュボードの簡易版を提供しています。調達委員会はソフトウェアのオープン性とサイバーセキュリティ監査に基づいて入札を評価しており、IEC 62443準拠に備えたサプライヤーを優遇しています。
ASEAN スイッチギア業界リーダー
ABB Ltd
Siemens AG
三菱電機株式会社
Schneider Electric SE
Hitachi Energy Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ASEAN開閉装置市場
- Schneider Electric SE
- ABB Ltd.
- Siemens AG
- Hitachi Energy Ltd.
- Mitsubishi Electric Corp.
- Eaton Corp. plc
- Toshiba Energy Systems & Solutions
- HD Hyundai Electric
- Fuji Electric Co. Ltd.
- CG Power & Industrial Solutions
- Hyosung Heavy Industries
- Lucy Electric
- Larsen & Toubro (L&T)
- Nissin Electric Co.
- Powell Industries
- EPE Power (Malaysia)
- G&W Electric
- Chint Group
- S&C Electric Company
- Tavrida Electric

市場機会と将来展望
多国間の電力取引と国境を越えた相互接続プログラムは、ASEAN全域において標準化された高圧プラットフォーム、保護・制御統合、相互接続対応の変電所パッケージのためのホワイトスペースを生み出している。具体的な資金調達の兆しとして、2026年4月にアジア開発銀行(ADB)が、ASEANパワーグリッドのための初期段階の国境を越えた相互接続とグリッドインフラを支援するため、2,500万米ドル規模のマルチパートナーファンドを立ち上げた。このアプローチは調達を相互接続要件に結び付け、132-500kV級開閉装置および変電所オートメーションの入札活動を加速させている。
ACEが調整するAIMS IIIフェーズ3の下でのグリッドコードと最低運用技術基準の調和は、複数の法域で認証可能な再現性のある設計、およびリモート運用向けのIEC 61850対応デジタルベイに対するベンダーの需要も支えている。この政策の積み重ねは、多国間電力取引に重点を置くASEANエネルギー協力行動計画(APAEC)2026-2030、および再生可能エネルギーと地域電力取引の拡大に向けて25億米ドル規模で承認された2024年の世界銀行の持続可能エネルギー転換加速マルチフェーズ・プログラム的アプローチ(ASET-MPA)によって強化されている。これらの措置は、グリッド強化用開閉装置、屋外送電ヤード組立品、および該当する場合の相互接続関連DC定格機器に対する需要を後押ししている。
Recent Industry Developments in ASEAN開閉装置市場
- 2026年6月:シュナイダーエレクトリックは、マレーシアにおいてEnergy Transition Conference 2026でMCSeT中圧開閉装置を発表し、ネイティブのデジタルセンシングと予測分析機能を特徴とした。マレーシアにおけるSF6フリーのデジタル中圧開閉装置の展開は、地域全体でのデジタル開閉装置の普及を後押しし、データセンターおよび公益事業プロジェクト向けの現地エンジニアリング拠点を拡大している。
- 2026年5月:ABB Ltdは、インドネシアのSPLN規格に適合した中圧AIS開閉装置UniSec SPLNを発表し、現地調達率25%超を実現した。このインドネシア向け中圧AISソリューションは現地調達要件に対応し、ABBの競争的地位を強化するとともに、現地製造とサプライチェーンの現地化を後押ししている。
- 2026年4月:シュナイダーエレクトリックは、シンガポールへの導入向けとして初のGM AirSet SF6フリー中圧開閉装置の工場出荷前試験(FAT)を完了した。シンガポールにおけるSF6フリー中圧開閉装置の展開は、地域展開の妥当性を証明し、シュナイダーエレクトリックの地域拠点を拡大している。


ASEAN開閉装置市場 レポートの範囲と調査方法論
市場の定義と範囲
本調査では、市場を、電力網内の電気機器を制御、保護、絶縁するためにASEAN全域で販売・設置される開閉装置製品から得られる収益として定義する。
範囲の除外事項:変圧器、ケーブル、単体で販売される保護リレー、および開閉装置製品の収益に結び付かないEPC専業の建設価値を除外する。
セグメンテーション概要
- 電圧別
- 低電圧
- 中電圧
- 高電圧
- 絶縁種別
- ガス絶縁スイッチギア(GIS)
- 空気絶縁スイッチギア(AIS)
- その他
- 電流種別
- 交流スイッチギア
- 直流スイッチギア
- 設置別
- 屋内
- 屋外
- エンドユーザー別
- 電力会社
- 住宅
- 商業
- 産業
- 地域別
- シンガポール
- マレーシア
- インドネシア
- タイ
- ベトナム
- フィリピン
- ミャンマー
- その他のASEAN諸国
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ASEAN全域における電力需要とグリッド整備のマッピングから始め、それらのプログラム需要を送電・配電の機器要件に結び付けた。基本的な需要プールとそのタイミングを固めるため、ASEANエネルギーセンターの発行物、各国のエネルギー省庁および規制当局、電力事業者の年次報告書、世界銀行の指標、IEAの電力統計(国別に入手可能な範囲)といった公的・公式な情報源を利用した。
収益モデルを精緻化するため、通関の輸出入統計、公開入札、公表された関税またはグリッド投資計画といった貿易・調達の兆候を確認した。企業の開示資料、投資家向け説明資料、信頼できる報道は、製品構成の変化、価格動向、受注残に関するコメントの妥当性確認に用いた。企業財務データの有料サブスクリプションおよび出荷単位の貿易データベースは、いくつかの欠落データポイントを検証するために選択的に利用した。これらのデスクソースは網羅的なものではなく、検証と明確化のために他の公開文書やデータベースも参照した。
一次インタビューおよび調査
一次調査は、デスクリソースでは明確に示せない事項、特にプロジェクトが受注へと転換する速度、電圧クラスや設置環境による価格の違いを検証するために用いられた。主要なASEAN諸国において、OEM側、チャネル、電力事業者、産業用途の購買担当者などの回答者を対象にインタビューおよび調査を実施し、更新サイクル、入札の受注パターン、GISとAISの採用動向に関する前提を相互確認・調整できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:32% | CXO:16% |
| ミドルティア:52% | 機能・部門リーダー:33% |
| 小規模企業:16% | マネージャー:51% |
市場規模算定と予測
規模算定は、国・電圧レベル別のグリッド投資と容量増加をもとに、想定される開閉装置需要プールを再構築するトップダウン方式から始まり、それを一般的な価格帯を用いて収益に変換する。この結果を裏付けるため、サプライヤーおよびチャネルの集計、サンプル抽出したプロジェクトの部品構成比、対象を絞ったアプリケーションにおけるASPと出荷量の近似値といった、選択的なボトムアップ検証で結果を確認する。
モデルで使用される主要な入力には、送配電の資本支出計画と稼働開始スケジュール、再生可能エネルギーの相互接続活動、屋内GIS需要を押し上げる都市の負荷成長、老朽化した変電所の更新・改修サイクル、および各国における開閉装置組立品の輸入依存度が含まれる。価格点が直接観測できない場合は、インタビューおよび公開入札から範囲を取得し、基準年の一貫した通貨タイミングに正規化した。
予測は、プロジェクトパイプラインの転換と政策主導のグリッド更新を出荷量成長に結び付けるシナリオ分析を用いて構築され、材料、現地化、製品構成に基づく想定ASP変動をその上に重ねている。特定の国でセグメントの視認性が低い場合は、類似するASEAN市場からのプロキシ比率を適用し、確定前に一次専門家とその比率を再検証した。
データ検証と更新サイクル
算出結果は、グリッド資本支出の総額、変電所増設数、輸出入動向、報告された電力事業者の調達活動といった独立した指標間の三角検証によって検証された。大きな差異があった場合は見直しのためフラグを立て、電圧構成、プロジェクトの遅延、価格帯に関する前提を再検討する二次確認を実施し、必要に応じて回答者に再度連絡してその差異を説明してもらった。
最終承認前に、別のアナリストが数式、年次の整合性、国別集計ロジックを確認する段階的なレビューをモデル全体に対して行い、その後過去の成長パターンと比較して異常値を確認する。本レポートは年次で更新され、政策変更、大規模な入札サイクル、急激な通貨変動といった重要な事象が発生した場合には随時更新を行い、最終的な納品前チェックを経て、クライアントが最新の見解を得られるようにしている。
他の公表推計値と比較したMordor IntelligenceのASEAN開閉装置市場規模
ASEAN開閉装置に関する公表市場数値は、異なる調査が必ずしも同じ収益ストリーム、年次、国の組み合わせを対象としているわけではなく、一部は機器とサービスおよび建設価値を混在させているため、変動が生じることがある。当社は、観測可能な需要要因に近づけ、プロジェクト活動および貿易指標に対して総額を確認することで、規模算定の追跡可能性を保っている。
EPCプロジェクト価値と稼働開始サービスが一部の推計に混在することがあり、これにより総額が製品収益ベースの見方より高くなる場合がある。また、電圧の境界も、高圧送電機器がより広範な送電機器のカテゴリーの一部として扱われる場合、集計対象の範囲を変化させる。導入済み設備に関する前提は、更新サイクルが過度に積極的に設定されている場合に結果を変動させ、通貨換算のタイミングも多国地域では追加的なばらつきを生じさせる可能性がある。ターンキーのBESSコンテナ内に組み込まれたバッテリーエネルギー貯蔵用開閉装置はMordor Intelligenceの調査範囲外であり、これがより広範な電気設備一式(バランス・オブ・プラント)の総額が大きく見える実務上の理由の一つとなっている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 12.28 B (2025) | |
| 地域コンサルティング会社A | USD 13.84 B (2026) | より後の基準年を使用しており、EPCに連動する電気パッケージ価値を含む可能性のあるより広範な収益捕捉と、より速いパイプライン転換の前提を適用しているように見え、それが最初の予測年の合計を押し上げている。 |
| 業界出版社B | USD 146.50 B (2025) | 複数の電気機器カテゴリーを一つのASEAN配電数値に統合している可能性が高く、開閉装置以外の項目を取り込み、製品のみの開閉装置定義に対してプロジェクトパッケージ価値を二重計上する可能性がある。 |
3つの数値間の差は、主に成長期待の違いというより、カテゴリー定義と開閉装置の販売に関して何が集計対象とされているかを反映している。範囲を開閉装置製品収益に限定し、モデルをグリッド投資のタイミング、貿易フローの方向性、現実的な更新サイクルに結び付けることで、結果として得られる数値は整合性を取りやすく、年次で再現しやすくなる。


レポートで回答される主な質問
ASEANスイッチギア市場の2026年における市場価値はいくらですか?
2025年に続く継続的な系統アップグレードプログラムにより、2025年の122億8,000万米ドルから増加し、131億9,000万米ドルとなっています。
どの電圧クラスが最も急速に成長していますか?
高電圧機器は、国境をまたぐ送電プロジェクトを背景に年平均成長率9.35%で拡大しています。
SF₆フリースイッチギアソリューションはなぜ注目を集めていますか?
シンガポールが主導する国家義務化により、温室効果ガス排出量の削減を目指す動きが加速しており、電力会社は真空およびガス混合絶縁への移行を促されています。
インドネシアの現地調達規則は購買決定にどのような影響を与えていますか?
40%の国内付加価値要件により、OEMは現地組立を推進し、輸入関税の引き下げと納期の短縮を実現しています。
直流スイッチギア需要を牽引しているものは何ですか?
HVDCインターコネクターとデータセンターにおける380V直流バスの採用が、直流対応機器の年平均成長率8.42%を後押ししています。
どのエンドユーザーセグメントが支出をリードしていますか?
電力会社は計画されたネットワーク投資7,640億米ドルを背景に、最大かつ最も急成長する購買者であり続けています。
最終更新日:



