
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 40.27 ギガワット |
| 市場取引高 (2026) | 42.79 ギガワット |
| 市場取引高 (2031) | 57.97 ギガワット |
| 成長率 (2026 - 2031) | 6.26 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシア電力市場分析
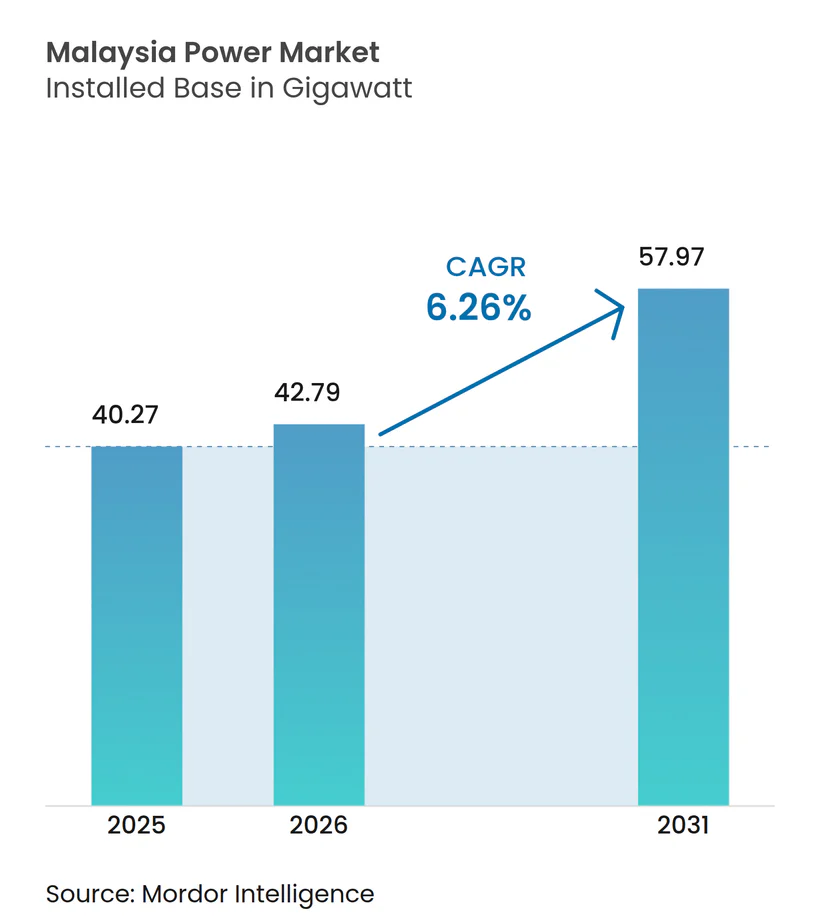
マレーシア電力市場の規模は2026年に42.79ギガワットと推定され、2025年の40.27ギガワットから成長し、2031年には57.97ギガワットを示す見込みであり、2026年から2031年にかけて6.26%のCAGRで成長する。
ハイパースケールデータセンタークラスターは11GWの新規負荷申請を占めており、この数値はわずか2年で2倍となり、Tenaga Nasional Berhad(TNB)に発電および送電網投資の加速を迫っている。(1)火力技術は2024年のマレーシア電力市場の75.6%を維持したが、再生可能エネルギーは2030年にかけて最も急速に成長しており、石炭を犠牲にして太陽光、水力、蓄電池プロジェクトに向けて資本を再配分しつつある。第三者アクセス規則は調達力を企業消費者へとシフトさせており、料金補助金改革はコスト回収に合わせた価格設定を進めることで分散型太陽光発電の経済性を改善している。ペナン、セランゴール、ジョホールにおける半導体製造およびクラウドインフラストラクチャーハブは持続的な産業需要を支えているが、天然ガス供給制約および東マレーシアの脆弱な送電網における出力抑制リスクが主要な不確実性要因となっている。
主要レポートのポイント
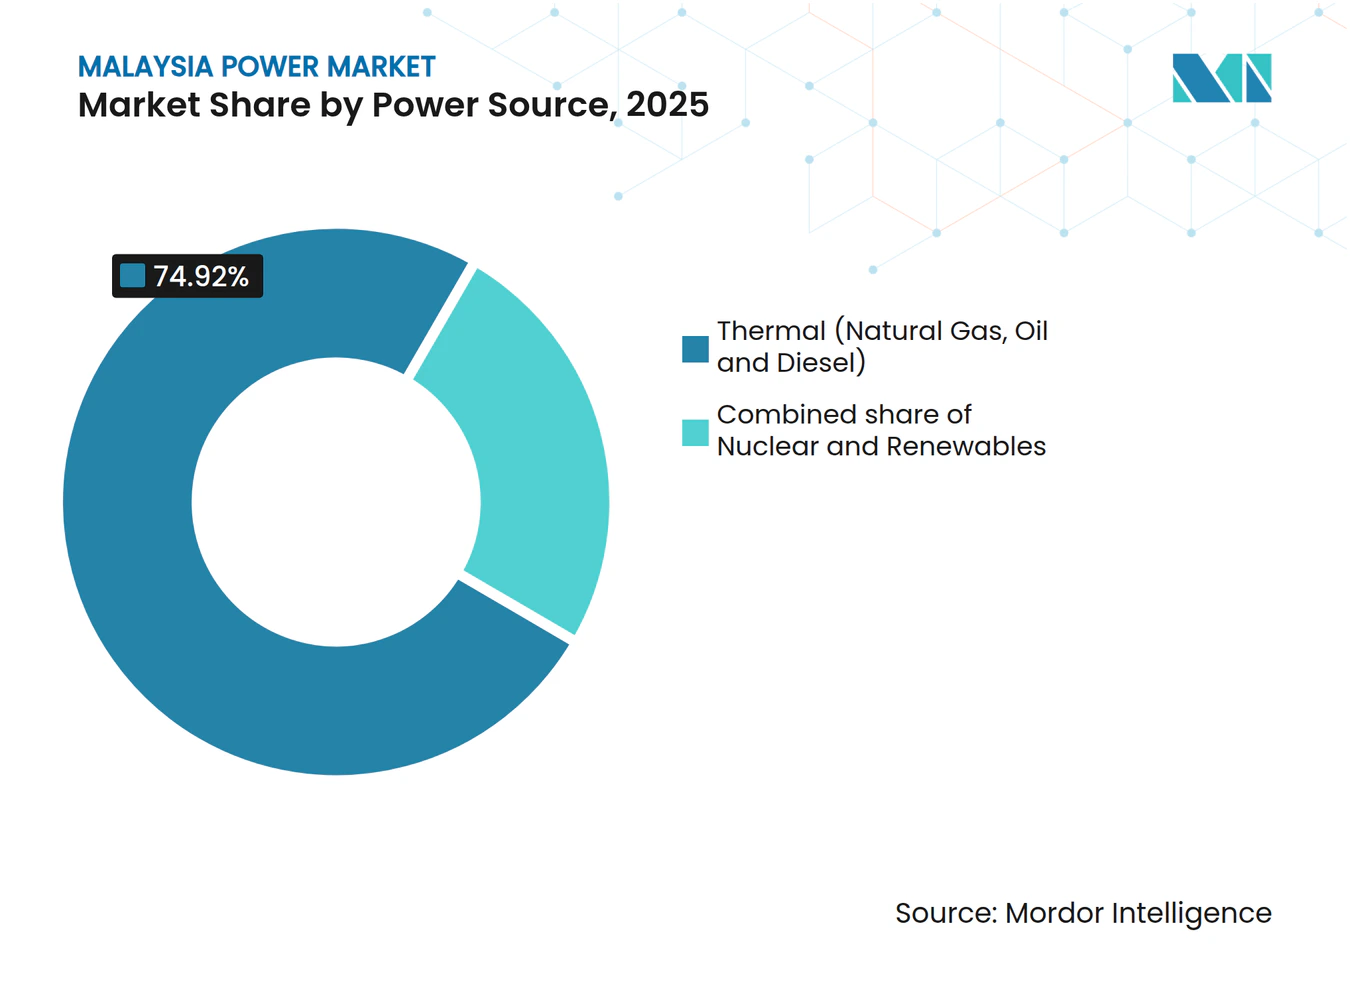
- 電力源別では、火力発電が2025年のマレーシア電力市場シェアの74.92%を占め、一方で再生可能エネルギーは2031年にかけて22.89%のCAGRで拡大している。
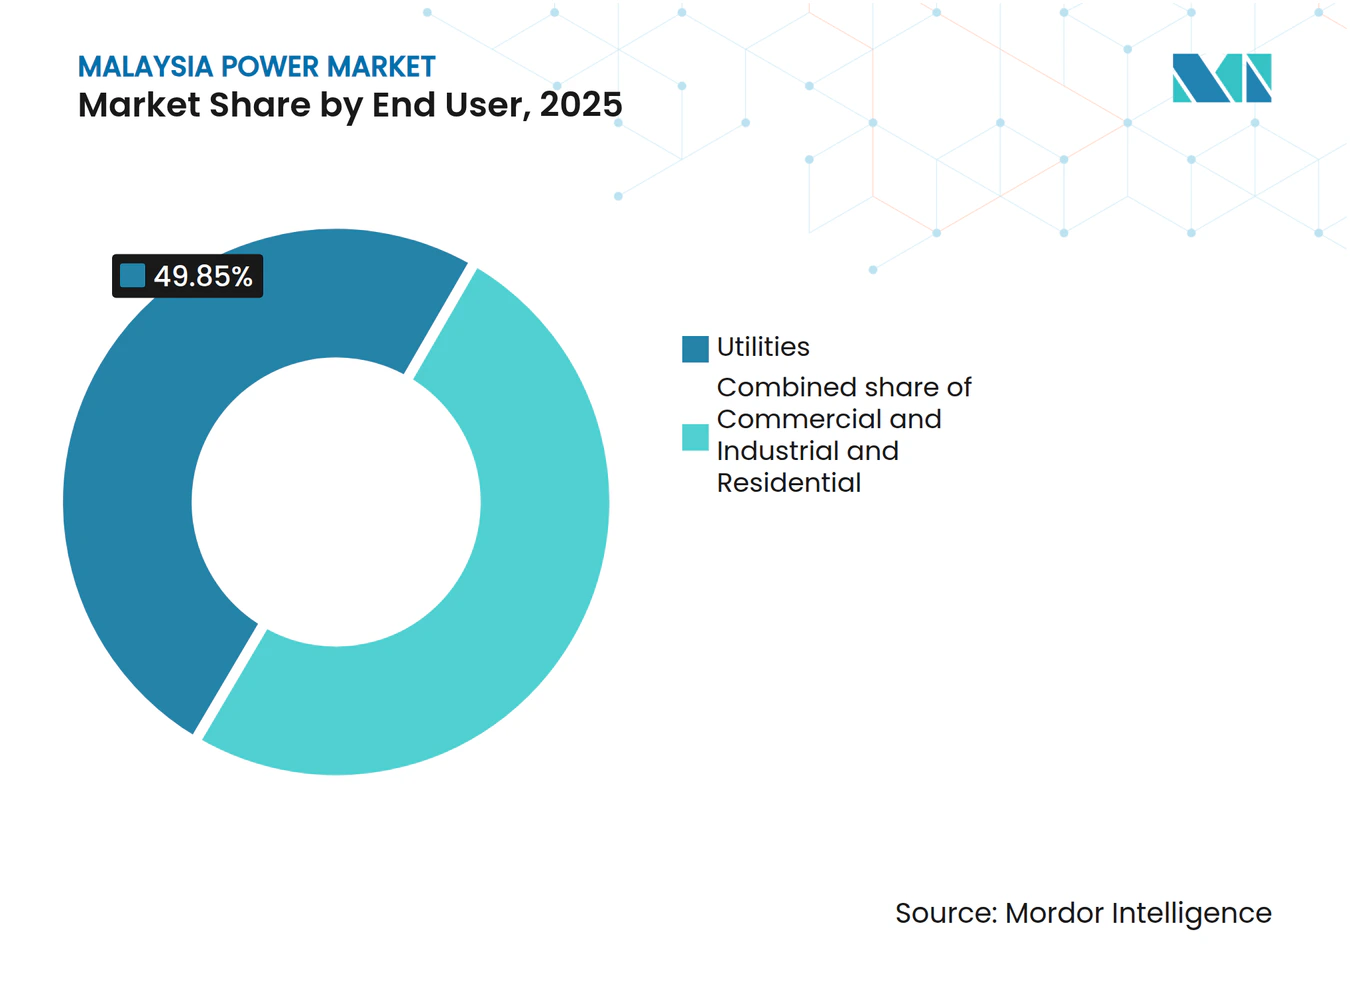
- エンドユーザー別では、電力会社が2025年の設備容量の49.85%を支配しており、住宅セグメントは2031年にかけて16.85%のCAGRで増加する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用電力需要の急増 | +1.80% | ペニンシュラマレーシア(セランゴール、ペナン、ジョホール産業回廊);イスカンダルマレーシア経済特区への波及 | 中期(2~4年) |
| 再生可能エネルギー設備容量目標(2025年までに31%、2035年までに40%) | +2.10% | 全国規模、ペニンシュラマレーシアの大規模太陽光発電ゾーンおよびサラワク水力発電拡大に集中 | 長期(4年以上) |
| 老朽化した石炭発電設備の廃止による代替建設の促進 | +0.90% | ペニンシュラマレーシア(カパール、タンジュンビン、ジマークラスター);東マレーシアへの影響は限定的 | 中期(2~4年) |
| 送電網の近代化および送配電設備投資の推進 | +0.70% | 全国規模、ペニンシュラマレーシアの都市部負荷センターおよび東マレーシアの州間連系に優先 | 長期(4年以上) |
| 第三者アクセス規則によって可能となった企業向けPPA | +1.20% | ペニンシュラマレーシア(ジョホール、セランゴールのデータセンターハブ);ペナンの自由貿易ゾーンでの初期採用 | 短期(2年以内) |
| 負荷集中を引き起こすハイパースケールデータセンタークラスター | +1.50% | ジョホール(イスカンダルマレーシア)、セランゴール(サイバージャヤ、シャーアラム)、ペナン(バヤンレパス) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用電力需要の急増
クリムにおけるInfineonの20億ユーロの炭化ケイ素ファブは、現在マレーシア電力市場を支える従来の石油化学から精密製造への構造的転換を示す好例である。(2) TNBは、データセンター申請だけで合計11GWに達することを確認しており、この電力会社が予期せぬ負荷成長に対して偶発的設備投資の30%(総額163億リンギット)を確保することを余儀なくされている。産業需要は2030年まで総消費量の半分を維持すると見込まれているが、その構成は低炭素電力を必要とする半導体およびクラウドワークロードへと傾いている。発電または送電の開発が遅延した場合、これらの投資をより高度な再生可能エネルギー調達フレームワークを持つ地域の競合他社に奪われるリスクがある。このため、地方当局はサブステーションのアップグレードを迅速に進め、予備率を十分に維持するための蓄電池導入を奨励している。
再生可能エネルギー設備容量目標
国家エネルギー転換ロードマップは、2025年までに再生可能エネルギー容量31%、2035年までに40%というマイルストーンを設定している。これらの目標を達成するには、年間約1.5GWの追加が必要であり、これは歴史的な建設ペースを大幅に上回る。(3) 大規模太陽光発電ラウンド5は2024年にマレーシア資本の入札者に2GWを配分し、国内コンテンツの獲得を優遇するものの、開発者の選択肢を狭める結果となった。TNBの水力貯水池における2.5GWの浮体式太陽光発電プログラムは既存の送電回廊を活用し土地利用の競合を最小化する一方、Sarawak Energyの7,300MWの水力発電設備は、国境を越えた相互接続が進展した際に東マレーシアをクリーンエネルギーの潜在的輸出者として位置づけている。2050年までに再生可能エネルギー70%という目標は石炭のほぼゼロ化を意味し、水素対応コンバインドサイクルガスタービンが燃料供給の不確実性を伴いながらも橋渡し技術を提供することになる。
老朽化した石炭発電設備の廃止による代替建設の促進
マレーシアは2024年から2030年の間に9.1GWの石炭発電容量を廃止し、2044年までにすべての石炭発電所を撤廃する計画である。代替プロジェクトは同種の建設よりも天然ガスハイブリッドおよび浮体式太陽光発電を優先しているが、プラウインダーおよびグルンでの遅延はスケジュールリスクを浮き彫りにしている。2023年までに合計2.2GWの4基のコンバインドサイクルユニットがすでに閉鎖されており、500MWのミリガスプラントは2027年に稼働した際に廃止による影響を相殺するために不可欠である。石炭の段階的廃止は脱炭素化目標に合致しているが、ガスおよび水素のサプライチェーンへの依存を高め、燃料価格の変動リスクとLNG輸入コストに対するリスクを生じさせる。スケジュールより早くガスまたは再生可能エネルギーの設備を稼働させる独立系発電事業者は有利な料金を確保できるが、石炭中心の事業者は増大するストランデッドアセットリスクに直面する。
負荷集中を引き起こすハイパースケールデータセンタークラスター
Bridge Data Centresは企業向け再生可能エネルギー供給スキームを通じて150MWpの再生可能エネルギーを契約しており、ハイパースケーラーが従来の電力会社との契約を迂回してグリーン電力を直接調達する方法を示している。ジョホールのイスカンダルマレーシアおよびセランゴールのサイバージャヤは、シンガポールへの近接性と競争力のある土地価格により、優先的な立地として浮上している。24時間365日の稼働基準は信頼性の高い発電を求め、TNBが新しいサブステーションに蓄電池を組み込み、当初の計画より早く送電をアップグレードすることを促している。集中したデータセンター需要は2035年までに全国設備容量の20%に達する可能性があり、送電網運営者に機会とストレスの両方をもたらす。第三者アクセス規則は電力会社の収益源を分散させるが、地域のデジタルハブに対するマレーシアの地位を向上させる。
制約要因の影響分析*
| 制約要因 | (約)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス供給制約と価格変動 | -1.10% | ペニンシュラマレーシア(ガス依存の発電クラスター);LNG輸入を通じた東マレーシアへの間接的影響 | 中期(2~4年) |
| 電力料金補助金改革 | -0.60% | 全国規模、ペニンシュラマレーシアの商工業消費者に深刻 | 短期(2年以内) |
| 大規模再生可能エネルギーの土地および許認可の障壁 | -0.80% | ペニンシュラマレーシア(クダー、ペラーの農業地帯における土地利用競合);東マレーシア(先住民の土地権利) | 長期(4年以上) |
| 東マレーシアの脆弱な送電網における出力抑制リスク | -0.50% | サラワクおよびサバー(州間送電が限定された独立グリッド) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然ガス供給制約と価格変動
国内ガス生産は頭打ちとなっており、PetronasはLNG輸出を優先しているため、発電事業者がより高価なディーゼルのバックアップに切り替えることを余儀なくされる断続的な燃料不足が生じている。(4)2022年に世界のLNG価格が急騰した際、マレーシアの料金転嫁メカニズムは燃料コストに追いつかず、独立系発電事業者のマージンを圧縮した。計画中の水素対応タービンはグリーン水素がガスを段階的に置き換えることを前提としているが、産業規模の水素インフラはいまだ初期段階にある。協調的な貯蔵、輸入、価格改革が実現しない限り、ガスへの依存は柔軟な火力資産に対する投資家の意欲を抑制することでマレーシア電力市場の拡大速度を圧迫し続けるだろう。
電力料金補助金改革
政府はインセンティブベース規制フレームワークのもとで発電コストに合わせた料金設定を進めるため、相互補助の段階的廃止を開始した。産業消費者は現在、燃料価格リスクのより大きな分担を負い、製造業のマージンを圧迫しているが、オンサイト太陽光発電および蓄電池のビジネスケースを強化している。住宅向け料金は引き続き部分的に保護されているが、補助金の合理化により送電網整備および再生可能エネルギーへの奨励のための財政的余裕が生まれる。ただし短期的には、料金の上昇が電気暖房およびモビリティ応用の普及を遅らせ、需要の伸びを抑制する可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電力源別:
再生可能エネルギーが火力支配を再編再生可能エネルギーのマレーシア電力市場規模は22.89%のCAGRで拡大すると予測されており、2025年のマレーシアにおける火力技術のマレーシア電力市場シェア74.92%を侵食している。太陽光発電はTNBの2.5GW浮体式太陽光発電の展開と大規模太陽光発電ラウンド5での2GWの配分容量に後押しされ、再生可能エネルギーの急増を牽引している。水力発電は東マレーシアにおいて依然として重要だが、拡大は環境アセスメントおよびコミュニティエンゲージメントに制約されている。石炭は大幅に減少し、2030年までに9.1GWが廃止予定である一方、水素対応ガスタービンが予備率を補い、将来の燃料転換に向けた送電網整備を進める。蓄電池の普及が重要な制約要因となる:十分な蓄電池があれば太陽光発電のより高い普及率が実現するが、不足すれば中間調整用ガスプラントのより長期稼働を余儀なくされる。
太陽光発電の均等化コストは2024年に蓄電池なしでも限界ガス発電コストを下回り、独立系発電事業者が電力会社の入札に加えて企業向けPPAを積み上げることを後押しした。サラワクの水力資産は低い変動コストでベース負荷に近い出力を供給し、相互接続が進み次第、同州をエネルギー輸出者として位置づけている。風力および地熱はいまだ探索段階にあり、バイオマスの拡大は原料価格の上昇により鈍化している。この変化しつつある構成は、マレーシア電力市場全体の給電順序、排出原単位、および投資配分に影響を与えるだろう。



エンドユーザー別:
住宅の普及が電力会社の優位性を縮小電力会社は2025年に設備容量の49.85%を保有していたが、ネットエネルギーメタリングラキャットの下での住宅向け設置は16.85%のCAGRで成長し、350MWの割当を予定より数か月前に使い切った。ラキャット向け太陽光発電奨励スキームは設置1件あたり最大4,000リンギットを払い戻すことでこの傾向を加速させ、1日あたりの申請件数を100件から150件へと押し上げた。商工業の購入者はコストおよびサステナビリティ上の優位性を確保するために第三者アクセスを活用し、独立系発電事業者から直接エネルギーを調達するケースが増えている。より多くの工場およびデータセンターが専用線またはホイーリングアレンジメントを通じてグリーン電力を受電するにつれ、電力会社のエネルギー販売は後退するが、ネットワークサービス収益は増加する。
住宅部門のさらなる伸びは低金利融資および蓄電池価格の低下にかかっており、産業向けの需要は透明なホイーリング料金および送電網接続のタイムラインに依存する。電力会社は高度なメータリングおよび分散エネルギー管理システムへの投資で対応し、デマンドレスポンスなどのデータ駆動型サービス機会を開拓している。全体として、エンドユーザーの行動の変化は資本をより小型で分散型の資産へと再配分し、顧客セグメント全体のマレーシア電力市場規模の分布の変革を加速させている。

地域分析
ペニンシュラマレーシアは最大の設備容量を有し、複数の州にわたる給電を支える相互接続された送電網に支えられている。TNBは半導体およびクラウドクラスターが集中した負荷を生み出すセランゴール、ジョホール、ペナンの送電線近代化に429億リンギット以上を配分している。半島の積極的な石炭廃止スケジュールは、水素対応ガスタービンおよび大規模太陽光発電による迅速な代替を求めており、浮体式太陽光発電は既存の貯水池を活用して土地利用の競合を軽減する。イスカンダルマレーシアおよびクランバレーの産業回廊は、信頼性の高い低炭素電力を前提とした海外直接投資を呼び込んでおり、蓄電池および高度なメータリングの展開を従来の計画より早める原動力となっている。
東マレーシアは2つの独立した送電網で運営されている。サラワクの水力発電が主体のポートフォリオは低炭素エネルギーを供給しているが、輸出のボトルネックに直面しており、ブルネイおよびカリマンタンとの相互接続提案が規制フレームワークの整合を経て新たな収益を解放する可能性がある。サバーの送電網は依然として脆弱で、400MWhの蓄電池プロジェクトによって部分的にしか対処されていない出力抑制リスクをもたらしている。キマニスの新規ガス発電容量はレジリエンスを改善しているが、太陽光および風力の開発者は不確実な需要家の下でバンカブルなPPAを取得するのに依然として苦労している。マイクログリッドおよび分散型蓄電池は、遠隔地コミュニティにとってコスト効率の高い代替手段として台頭している。
地域格差が投資優先事項を形成している。ペニンシュラマレーシアは大半の企業調達および大規模プロジェクトを引き付けている。東マレーシアの水力余剰は潜在的な輸出優位性をもたらすが、資本集約的な送電が必要である。政策立案者は、マレーシア電力市場の経済的ポテンシャルを最大化するため、全国統一料金目標と地域別戦略の実際的差別化のバランスを検討している。
規制環境
Suruhanjaya Tenaga(ST)は、エネルギー委員会法2001年(Act 610)に基づき、マレー半島およびラブアン連邦直轄領における電力および導管ガス供給を規制しており、経済規制、技術的信頼性、安全性を対象としている。現行の料金設定・パフォーマンス枠組みはインセンティブベース規制(IBR)を基盤としており、規制期間4は2025年7月に開始し2027年12月まで続き、認可収益、サービスパフォーマンス、承認済みのパススルー項目の連動性を強化する。
最近の規則改正は、ライセンシーに対するコンプライアンスおよびコスト回収メカニズムを強化するものである。Licensee Supply(Amendment)Regulations 2025は2025年10月に発効し、供給ライセンシーに適用されるElectricity Supply Regulations 1990の要件を更新した。一方、自動燃料調整(AFA)メカニズムは2025年7月に導入され、燃料コスト調整においてICPTに代わるものとなった。運用面では、STはElectricity Supply Act 1990第50A条に基づき、すべてのグリッドシステム利用者に対して強制的なグリッドコード遵守を実施している。STはまた、部門移行期における資源の合理化と規制監督の強化を目的として、2026年1月に実施された新たな組織体制により内部体制を更新した。
競合環境
市場集中度
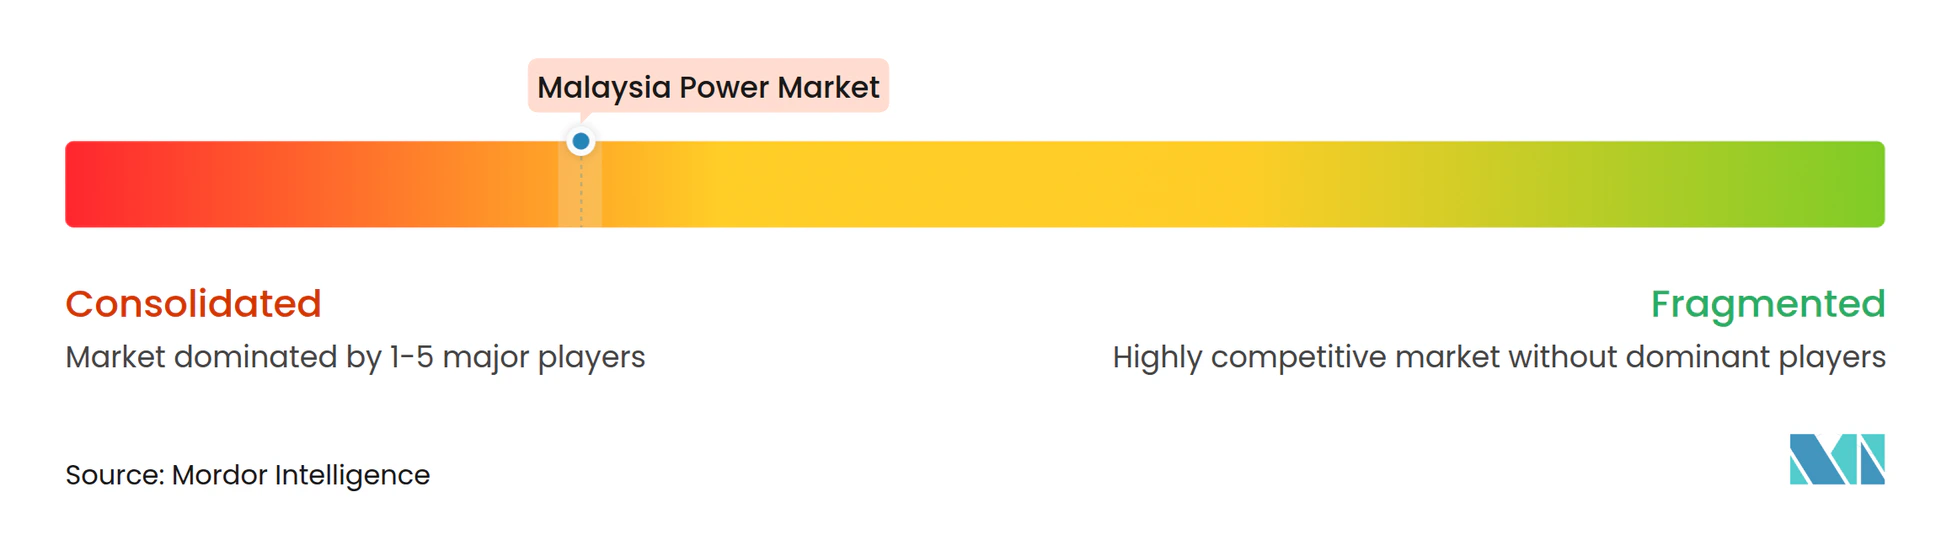
マレーシア電力市場は高い集中度を特徴としている。TNBはペニンシュラマレーシアの送配電を支配しているが、Malakoff、YTL Power、Edra Powerなどの独立系発電事業者が発電契約を巡って激しく競合している。これらの既存事業者は石炭資産が廃止期限を迎えるにつれ、太陽光発電および蓄電池へとピボットしている。SolarvästやCyparkを含む新規参入開発者は、地域資本基準を満たしコスト競争力のある入札を提示することで大規模太陽光発電ラウンド5のパッケージを獲得している。海外サプライヤーであるJinkoSolar、First Solar、Huawei、Siemensは、入札に組み込まれた国内コンテンツ優遇条件を満たすために現地組立を現地化し、サプライチェーンおよび関税リスクを軽減している。
戦略的動向は柔軟性へのピボットを反映している。TNBの2.5GW浮体式太陽光発電および400MWhの蓄電池計画は、同電力会社をベース負荷の単独提供者ではなく再生可能エネルギー統合の促進者として再位置づけている。Solarvästは複数の大規模設備容量契約を獲得する一方、蓄電池インテグレーターとのパートナーシップにより、間欠性をヘッジするハイブリッドプラントの入札を行っている。PetronasはLNGポートフォリオを活用して将来の燃料を多様化するため、TNBとのグリーン水素パイロットを探索している。競争上の差別化はますますテクノロジーの採用に依存しており、予防保全や出力抑制管理ソフトウェアを導入する企業は、より低い料金入札に転換するコストおよび稼働率上の優位性を獲得する。
ホワイトスペースの機会は蓄電池統合、水素対応タービン、および浮体式太陽光発電エンジニアリングを中心としている。先行者は、マレーシア電力市場が柔軟性優先の給電パラダイムへと移行するにつれ、継続的な収益をもたらす長期サービス契約を確保できる。従来の火力パラダイムに固執する市場参加者は、政策の勢いが再生可能エネルギーと炭素削減に向けて前進するにつれ、ストランデッドアセットリスクの増大に直面する。
マレーシア電力産業リーダー
-
Tenaga Nasional Berhad
-
Sarawak Energy Berhad
-
Sabah Electricity Sdn Bhd(SESB)
-
Edra Power Holdings
-
Malakoff Corporation Berhad
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア電力市場 このレポートでカバーされる企業
- Tenaga Nasional Berhad (TNB)
- Sarawak Energy Berhad
- Sabah Electricity Sdn Bhd (SESB)
- Edra Power Holdings
- Malakoff Corporation Berhad
- YTL Power International
- Genting Sanyen Power
- Petronas Power Sdn Bhd
- Cypark Resources Berhad
- Solarvest Holdings Berhad
- ERS Energy Sdn Bhd
- Verdant Solar
- LYS Energy Group
- Pathgreen Energy Sdn Bhd
- Sunway Construction Group Bhd (RE EPC)
- JinkoSolar (Malaysia Module Fab)
- First Solar Malaysia
- KEPCO Engineering & Construction
- Huawei Digital Power Malaysia
- Siemens Energy Malaysia
市場機会と将来展望
石炭火力の退役、およびハイパースケールや産業用負荷センターからの信頼性要求は、リパワリング、柔軟性、グリッド対応インフラにおける投資可能な余地を生み出している。2026年7月、PETRAは退役予定の石炭発電所敷地を再生可能エネルギーハブおよび蓄電池施設に転換するための「National Coal Site Repurposing Framework」案を言及し、既存の発電拠点における許認可上の摩擦を軽減しつつ調整力のある容量を代替する必要性に整合させた。これは市場で既に見られる公益事業者の動きを補完するものであり、Tenaga Nasional Berhad(TNB)は2026年2月、NewGen25競争入札の下でテレンガヌ州パカにおける1,400MWのコンバインドサイクルガスタービン発電所開発の通知書を受領した。TNBはまた、合計約1.3GWとなる3つのガス火力発電所についてPPA延長を確保し、2029年まで確定容量を優先し、移行期における資産寿命を延長した。
燃料の安定確保と地域間のバランス調整は、特にガス供給制約が再生可能エネルギーの普及拡大と交差する場面において、第二の機会群として浮上している。2026年6月、Gas Malaysia Berhadは東京ガスおよびVTTIと共同開発契約を締結し、ケダ州ヤンにおいて最大6MTPAの容量を持つ浮体式LNG再ガス化ターミナル(FSRU)を開発することとした。これは半島北部におけるガス火力発電およびピーク需要向けの供給多様化を支援するものである。クリーン電力の面では、2026年6月時点の政府報告によると、再生可能エネルギー設備容量は2030年目標の35%に対しておよそ33%に達しており、変動性を安定化させるグリッド近代化、蓄電、ハイブリッド発電構成への需要を強化している。これらの状況はまた、系統信頼性を損なうことなく第三者アクセスや企業調達の拡大を支えている。
最近の産業開発事情 マレーシア電力市場
- 2026年5月:Tenaga Nasional Berhad(TNB)は、Kenyir水力発電所の電力購入契約について、2025年9月14日から2030年8月31日までを対象とする5年間の暫定延長の承認を受けた。この延長は、系統が新規負荷申請を吸収し、より多くの変動性再生可能エネルギーを統合する中で、マレー半島における確定的かつ低炭素な発電を維持することに寄与する。
- 2025年6月:Sarawak Energyは、公益事業・電気通信省、China Three Gorges International、Shanghai Electric Powerとともに、Bakun水力発電所の貯水池において最大1,000MWの浮体式太陽光発電施設を検討する覚書に署名した。浮体式太陽光発電を既存の水力資産と組み合わせることで、既存の系統連系や貯水池インフラを活用しつつ再生可能エネルギー容量を追加する道筋が得られる。
- 2025年2月:Malakoff Corporation Berhadは、ZEC Solar Sdn Bhdの51%およびTJZ Suria Sdn Bhdの49%の買収を完了し、実効再生可能エネルギー容量を159MWに引き上げた。この買収は、競争環境と調達メカニズムが太陽光およびハイブリッドソリューションへとシフトする中で、Malakoffの再生可能エネルギー事業基盤を強化するものであった。
マレーシア電力市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、マレーシア電力市場の規模は、マレーシア国内の電力設容量(ギガワット単位)を用いて算出しており、調査期間中における主要電源全体の系統連系済み増設および廃止を対象としています。
対象外事項:燃料費、小売電気料金、EPCプロジェクト金額、および日常的な運営費用は、設備容量の推移を反映しない価値プールであるため、本調査の対象外としています。
セグメンテーション概要
- 電力源別
- 火力(石炭、天然ガス、石油およびディーゼル)
- 原子力
- 再生可能エネルギー(太陽光、風力、水力、地熱、バイオマスおよび廃棄物、潮力)
- エンドユーザー別
- 電力会社
- 商工業
- 住宅
- 送配電電圧レベル別(定性的分析のみ)
- 高圧送電(230kV超)
- 副送電(69~161kV)
- 中圧配電(13.2~34.5kV)
- 低圧配電(1kV以下)
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、設備容量、発電ミックス、および純増ペースに関するファクトベースの構築に活用しました。政府機関によるマレーシアエネルギー統計、電力会社および規制当局の刊行物、系統計画文書、IEA国別電力指標、IRENAの再生可能エネルギー設備容量シリーズなど、公的・公式情報源を参照しました。
前提条件の現実性を確保するため、プロジェクトのタイムラインおよび運転開始見通しに関する年次報告書および投資家向けプレゼンテーションも精査し、信頼性の高い報道機関を通じてステータスの変化および政策動向を追跡しました。一部のケースでは、電力設備および系統技術に関連する企業財務、主ニュースフロー、および特許動向のクロスチェックのみを目的として有料サブスクリプションを使用しました。ここに記載されているデスクリサーチのソースはあくまで例示であり、データ収集、検証、および明確化のために他の多数の公開情報源も活用しています。
一次インタビューおよびサーベイ
一次調査は、発電、系統運用、開発事業者、および大口電力需要家のステークホルダーを対象とした専門家インタビューおよび構造化サーベイを通じて実施し、パイプラインの現実性とタイミングを適切に解釈できるようにしました。本調査は国別市場であるため、マレーシアの主要負荷センターおよび系統連系地域全体をカバーすることに注力し、廃止前提および実際の運転開始ペースを検証するためのフォローアップを実施しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:18% |
| 中位層:48% | 部門・ユニットリーダー:40% |
| 中小規模プレイヤー:18% | マネージャー:42% |
市場規模算出と予測
主要な規模算出ロジックはトッダウンアプローチを採用しており、国全体の設備容量合計および検証済みの発電所増設を年別の設備ベースとして再構築し、公表されているミックスデータおよび運転開始情報を用いて電源別に分割しています。単一のデータシリーズへの過度な依存を避けるため、可視化されたプロジェクトパイプラインの積み上げ、燃料別の発電所レベルの設備増設のサンプリング、および系統・政策上の制約に対する年間純増加量の整合性確認など、選択的なボトムアップ推計によって結果を裏付けています。
モデルで使用した入力データには、公表済みおよび建設中の運転開始日、老朽ユニットの廃止および寿命延長見通し、再生可能エネルギープログラムの規模と入札タイミング、系統連系準備状況のシグナル、および新規設備の必要速度に影響する電力需要成長指標が含まれます。プロジェクトのタイミングやステータスが不明確な場合は、まず保守的なレンジを適用し、業界回答者からの検証を経て絞り込みを行いました。予測においては、政策目標とパイプラインの実現可能性を反映するシナリオ分析を用いその後、過去の建設実績および近期の実行限界に対するストレスチェックを実施しました。
データ検証と更新サイクル
アウトプットは、国全体の設備容量合計、観測された年間純増加量、および近年に見られる実現可能な運転開始ペースを含む独立したシグナル間のトライアンギュレーションによって検証されました。燃料タイプ別の急激な変化は分散チェックのためにフラグが立てられ、複数ステップの内部レビューを経て承認前に前提条件が再検討されました。
本レポートは年次で更新され、主要な政策転換、大型プロジェクトのキャンセル、または予期せぬ運転開始遅延などの重要事象が発生した場合には中間更新が実施されます。納品前にアナリストが最新の確認作業を行い、クライアントが市場規模および近期見通しの最新情報を受け取れるようにしています。
Mordor Intelligenceのマレーシア電力市場規模と他の公表推計値との比較
マレーシア電力市場に関する公表推計値は、測定対象が異なることが多く、基準年および報告単位の選択も異なるため、しばしば一致しません一部のソースは電力供給および関連活動に連動した米ドル建ての価値市場を提示する一方、他のソースはGW単位の設備容量を用いて物理的なシステム規模を追跡しています。
第二の要因はプロジェクトパイプラインの取り扱い方であり、タイムラインが遅延した場合に計画中の設備容量が早期にカウントされる可能性があります。一部の推計値は送配電の価値とエンドユーザー支出を同一の合計に含めています。これらの追加項目は本調査の対象外であり、表はMordor Intelligenceがマレーシアの設備発電容量(GW)を、時系列の一貫性を保つために運転開始および廃止シグナルを用いてカウントしていることを反映しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 40.27 GW(2025年) | |
| グローバルコンサルタンシーA | 25.50 ビリオン 米ドル(2024年) | 電力セクター活動およびエンドユーザーカテゴリーに連動した米ドル建て価値市場を使用しているため、合計値は純MW増加ではなく、含まれるバリューチェーン項目および価格効果によって変動します。 |
| 業界ポータルB | 25.50 ビリオン 米ドル(2024年) | 送配電を含む価値ベースの合計を提示しており、異なる基準年の慣行を使用しているため、物理的な設備容量が変わらない場合でも報告規模が変動する可能性があります。 |
この差異は主に単位の選択と対象範囲によって説明され、GW単位の設備容量と米ドル単位のセクター価値は同一の市場を表していません。検証可能な設備容量の増設および廃止に基づくことで、推計値は公開されている発電所および計画シグナルに対して追跡可能な状態を維持し、各更新時に再現することができます。
レポートで回答される主要な質問
マレーシア電力市場の現在の設備容量はどのくらいか?
設備容量は2026年に42.79GWに達し、2031年までに57.97GWに成長すると予測されている。
マレーシアの電力構成における再生可能エネルギーの成長速度はどのくらいか?
再生可能エネルギー設備容量は2031年にかけて22.89%のCAGRで拡大しており、石炭のシェアを急速に侵食している。
新規産業電力需要を最も引き付けている地域はどこか?
ペナン、セランゴール、ジョホールは半導体およびデータセンターハブを擁し、増分的な負荷を牽引している。
第三者アクセスは企業の電力調達にどのような影響を与えるか?
大口ユーザーが電力会社との契約を迂回し、独立系発電事業者との長期再生可能エネルギーPPAを確保することを可能にする。
水素対応ガスタービンは将来の発電においてどのような役割を果たすか?
廃止される石炭発電所の代替を担いつつ、供給が実現可能となった際のグリーン水素ブレンドに向けた準備を進める。
蓄電池はマレーシアの送電網信頼性目標にとってどれほど重要か?
合計400MWhに及ぶ電力会社のプロジェクトが進行中であり、柔軟性を確保し太陽光発電のより深い普及を可能にしている。