
創薬における人工知能市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 4.09 十億米ドル |
| 市場規模 (2032) | 12.96 十億米ドル |
| 成長率 (2027 - 2032) | 25.94 % |
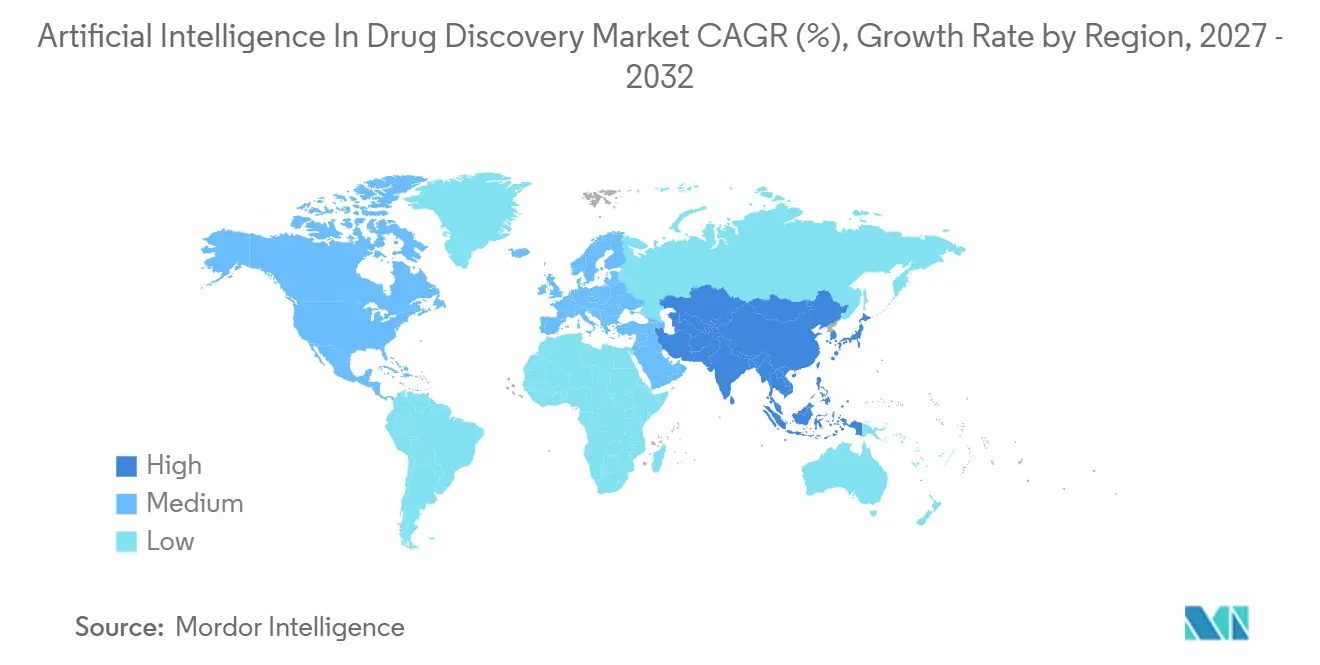
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる創薬における人工知能市場分析
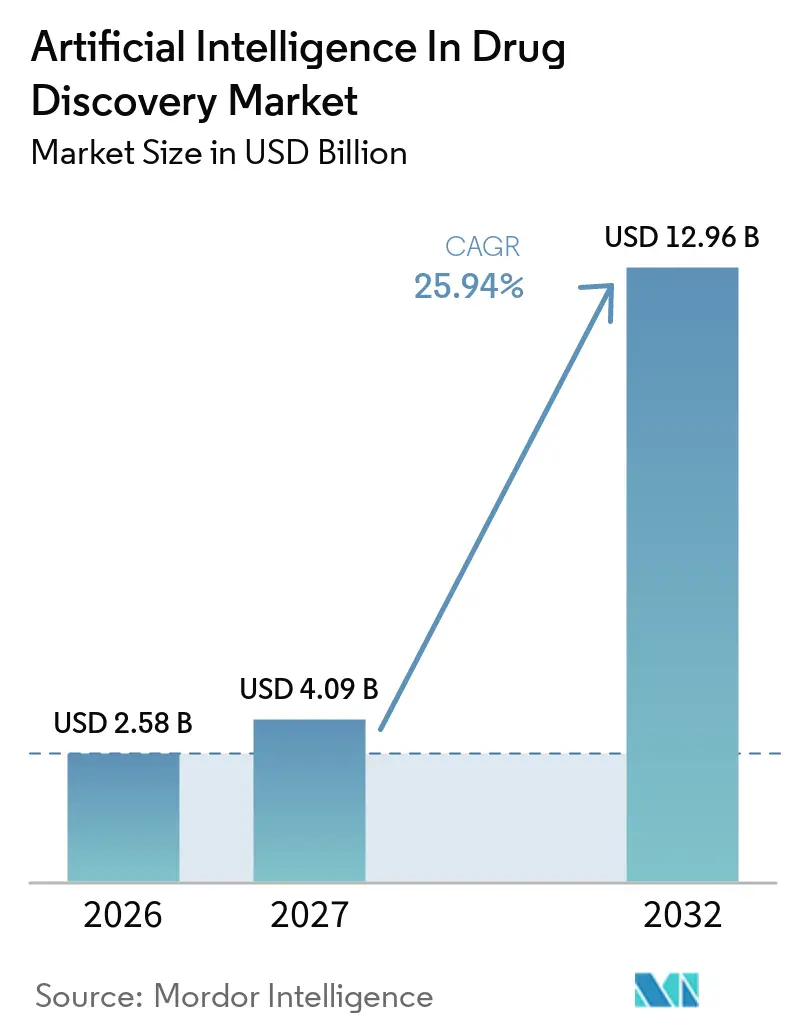
医薬品創薬における人工知能市場規模は、2026年の25.8億米ドル、2027年の40.9億米ドルから2032年までに129.6億米ドルへと拡大し、2027年から2032年の間に25.94%のCAGRを記録する見込みです。
複数年にわたる創薬サイクルを短縮するプレッシャーの高まりと、単一分子の商業化に平均26億米ドルのコストがかかるという現実が相まって、医薬品化学タスクを産業規模でシミュレートするプラットフォームへの予算配分が進んでいます。創薬における人工知能市場は、弾力的なインフラを提供するクラウドプロバイダーの恩恵も受けており、中規模バイオテクノロジー企業の参入障壁が低下しています。臨床段階の資産によって実証された専門スタートアップ企業は、レイトステージのベンチャーキャピタルを引き付けており、独自の生物医学データをめぐる競争が激化しています。一方、大西洋の両岸の規制当局は、AIモデルに対して許容可能な監査証跡を明確化するドラフトガイダンスを発行し、大手製薬企業がより多くのプログラムをパイロットから本番稼働へ移行する自信を与えています。
レポートの主要なポイント
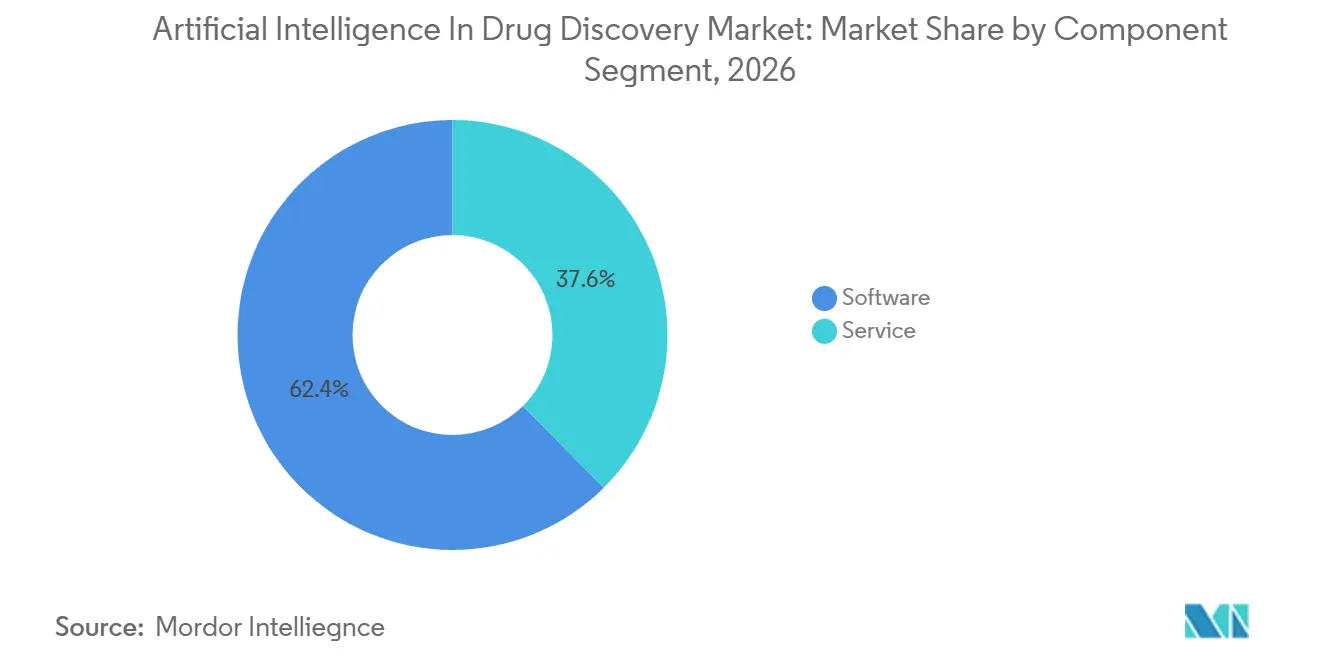
- コンポーネント別では、ソフトウェアが2026年に62.43%の収益シェアをリードし、サービスは2032年にかけて27.54%のCAGRで拡大する見込みです。
- 技術別では、機械学習が2026年に46.54%のシェアを占め、量子機械学習は2032年に向けて27.65%のCAGRで進展しています。
- 用途別では、ターゲット同定・検証が2026年の医薬品創薬における人工知能市場規模の28.43%のシェアを占め、デノボ設計は2032年に向けて28.54%のCAGRで成長しています。
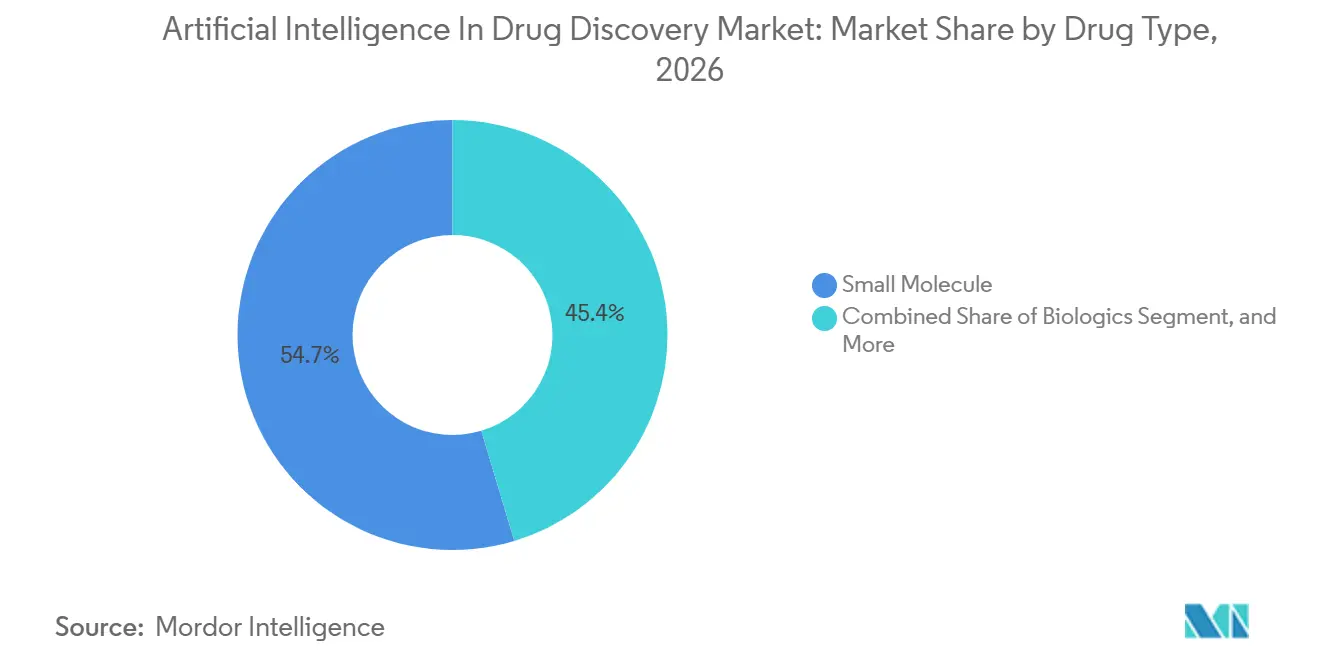
- 薬剤タイプ別では、低分子化合物が2026年の医薬品創薬における人工知能市場シェアの54.65%を占め、遺伝子・細胞療法が2032年にかけて最速の27.32%のCAGRを記録しています。
- 展開形態別では、クラウドベースのプラットフォームが2026年に82.43%のシェアを獲得し、27.43%のCAGRで拡大しており、オンプレミスクラスターはスケーラブルなインフラへと移行しています。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2026年に67.43%のシェアを獲得しています。学術・研究機関は2032年にかけて最速の28.43%のCAGRを記録しています。
- 地域別では、北米が2026年に43.54%のシェアを獲得しています。アジア太平洋地域は2032年にかけて最速の26.54%のCAGRを記録しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
人工知能による創薬市場のドライバー影響分析*
| 市場促進要因 | CAGRへの影響(〜%) | 予測地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| バイオ医薬品研究開発コストプレッシャーの高まり | +6.2% | グローバル、北米およびヨーロッパに集中 | 中期(2〜4年) |
| 慢性疾患および感染症領域における世界的な疾病負担の増大 | +5.8% | グローバル、アジア太平洋地域およびアフリカで急性の影響 | 長期(4年以上) |
| 製薬企業とAI企業間の戦略的コラボレーションの増加 | +5.1% | 北米、ヨーロッパ、アジア太平洋地域のコア | 短期(2年以内) |
| 高品質な生物医学データ資産の拡大 | +4.3% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| クラウドおよびハイパフォーマンスコンピューティングのアクセシビリティの向上 | +3.7% | グローバル | 短期(2年以内) |
| 次世代AI創薬設計パラダイムの出現 | +4.5% | 北米、ヨーロッパ、中国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオ医薬品研究開発コストプレッシャーの高まり
2010年から2024年にかけて研究開発生産性が40%低下したことで、リード最適化サイクルを18ヶ月から6ヶ月に短縮する予測アルゴリズムへの資金投入を経営幹部に促しました。Exscientiaは2025年に、AI設計分子が1年以内にファーストインヒューマン試験に進んだことを実証し、従来の医薬品化学ワークフローでは達成できない投資対効果を示しました。希少疾患プログラムは、限られた患者プールが損益分岐点の売上を制限するため、最も恩恵を受ける立場にあります。予算制約のあるバイオテクノロジー企業は、ターンキーAIサービスのライセンス取得を増やしており、これがサービスが複合年間成長率でソフトウェアを上回る理由を説明しています。したがって、創薬における人工知能市場は、追加的な費用項目というよりも、コスト回避メカニズムとして機能しています。
慢性疾患および感染症領域における世界的な疾病負担の増大
慢性疾患は2025年の世界の死亡率の74%を占めていましたが、代謝または心血管経路に対処する新規分子実体はごく一部に過ぎませんでした。AIプラットフォームはマルチオミクスデータセットを精査し、還元主義的スクリーニングでは見逃されるポリジェニックターゲットを浮かび上がらせます。2024年のエムポックス再流行時には、生成化学エンジンが48時間以内に再利用候補を特定し、手動の方法では不可能なリアルタイムの対応力を示しました。腫瘍学はAIプロジェクトの38%を依然として占めていますが、神経変性疾患は、アルゴリズムが脳画像とプロテオミクスを統合して患者サブセットを層別化するにつれて、最も急速に拡大している領域となっています。したがって、創薬における人工知能市場は、慢性的かつ多因子的な疾患への世界的な疫学的シフトに正比例してスケールします。
製薬企業とAI企業間の戦略的コラボレーションの増加
2025年の87件のパートナーシップ発表は、技術ライセンス契約から株式ベースの共同開発モデルへの転換を裏付けています。SanofiとExscientiaの1億5,000万米ドルの拡大契約は、医薬品化学者とデータサイエンティストを並置するリスク共有構造の典型例です。BayerのRecursionへの少数株主持分取得は、既存企業がプラットフォームの所有権を戦略的に重要と見なしていることをさらに示しています。その結果、検証済みの臨床パイプラインを持つベンダーは9桁の前払い金を要求し、初期段階のスタートアップ企業は臨床到達速度の指標で競争しています。コラボレーションの速度は採用リードタイムを短縮し、創薬における人工知能市場の短期的な収益を強化しています。
高品質な生物医学データ資産の拡大
UKバイオバンクは2025年に50万件のホールゲノム配列にスケールアップし、AIパイプラインが集団レベルの粒度でターゲット仮説を精緻化できるようになりました[1]。Pistoia Allianceなどのコンソーシアムは220万件の過去の化合物をキュレーションし、モデルが失敗したスキャフォールドから学習し、合成上の行き詰まりを回避できるようにしています。電子健康記録からのリアルワールドエビデンスが予測安全性モデルに供給される一方、フェデレーテッドラーニングアーキテクチャはGDPRおよびHIPAA体制下でデータプライバシーを保護しています。したがって、創薬における人工知能市場は、異種の生物医学リポジトリを競争上の優位性に変換します。
人工知能による創薬市場の抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| AI説明可能性に関連する規制および臨床採用上の課題 | -3.2% | グローバル、北米およびヨーロッパで深刻 | 中期(2〜4年) |
| 統合された学際的人材の限られた可用性 | -2.1% | グローバル、アジア太平洋地域で最も深刻 | 短期(2年以内) |
| 研究サイロ間のデータの断片化と標準化の欠如 | -1.8% | グローバル | 長期(4年以上) |
| AI生成分子に関する知的財産および責任の不確実性 | -1.5% | 北米、ヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI説明可能性に関連する規制および臨床採用上の課題
FDAの2025年ドラフトガイダンスは、スポンサーにモデルの系譜と意思決定境界を文書化することを義務付けていますが、ほとんどのニューラルネットワークは依然として不透明なままです。メカニズム的な根拠がなければ、臨床研究者は患者の登録をためらい、試験の集積が遅れます。欧州医薬品庁は2025年にAI委員会を設立しましたが、調和のとれたルールが整備されるまでには数年かかります[2]。アテンションメカニズムは解釈可能性を向上させますが、予測力を犠牲にするため、スポンサーが対処しなければならないトレードオフが生じます。創薬における人工知能市場では、これらのコンプライアンス上のハードルが、より長い検証タイムラインとより大きな文書化の負担に転化します。
統合された学際的人材の限られた可用性
大学は2025年に医薬品化学、機械学習、計算生物学に精通した専門家をわずか1,200人しか輩出しておらず、業界が求めた8,000のポジションをはるかに下回っています。深層学習スキルを持つ計算化学者の中央値給与は22万米ドルに達し、従来の化学者より45%のプレミアムとなっています。人材不足はアジア太平洋地域で深刻であり、CROの拡大が学術パイプラインを上回っています。資金競争力に欠ける中小企業はアルゴリズム作業をアウトソーシングし、プロジェクト管理の複雑さを増大させています。カリキュラムが進化するまで、創薬における人工知能市場は構造的なスキルのボトルネックに直面し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
人工知能による創薬市場セグメント分析
コンポーネント別:
製薬企業がAIワークフローをアウトソーシングするにつれてサービスが拡大サービスは2032年にかけて27.54%のCAGRで拡大し、2026年にソフトウェアが保有していた62.43%のベースラインシェアを上回るペースで成長しています。この変化は、多くの企業がアルゴリズムによる創薬をコアコンピテンシーではなく、イネーブリングレイヤーとして捉えていることを示しています。創薬における人工知能市場のサービス規模2026年に7.9億米ドルに達し、ターンキー型ターゲット同定パイプラインへの需要の高まりを反映しています。受託研究機関(CRO)は現在、プロジェクト単位で課金するアクティブラーニングモジュールを統合しており、固定費を変動費へと転換しています。ソフトウェアは、独自ライブラリに対する社内知的財産管理を維持するために不可欠であり続けています。しかし、シミュレーション単位の価格設定の普及により境界が曖昧になり、ライセンスモデルが実質的に使用量ベースのサービスへと変化しています。将来的に、AIが発見した分子がフェーズIIIの成功率において優位性を示せば、大手製薬企業はベンダーリストを合理化し、サービスセグメントの断片化を抑制する可能性があります。
そのため、大手製薬企業は社内に小規模なデータサイエンスチームを維持しながら外部契約も並行して活用するヘッジ戦略を採り、選択肢を確保しています。サービスの価値提案は、専用コンピューティング基盤への資本を持たないシード段階のバイオテクノロジー企業に強く響いています。検証済み監査証跡にする規制上の要求も、マネージドサービスとしてドキュメンテーションを提供する専門ベンダーを有利にしています。その結果、医薬品創薬における人工知能市場は、定期的なサブスクリプション収益を持つプラットフォームプロバイダーと、治療領域の専門知識の深さを収益化するプロジェクトベースのコンサルタント会社との間で二極化が続いています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
技術別:
量子機械学習が長期的な破壊的要因として台頭機械学習フレームワークが2026年の支出の46.54%を占めましたが、量子アプローチは2032年に向けて27.65%のCAGRを達成する軌道にあります。量子アルゴリズムに帰属する創薬における人工知能市場規模は、ハードウェアの誤り訂正マイルストーンが予定通りに達成されれば、2032年までに10億米ドルを超えると予測されています。現時点では、ニューラル量子状態などのアルゴリズム100原子未満のシミュレーションに限定されており、適用範囲が制限されています。18%のシェアを持つ自然言語処理は、3,000万件の生物医学論文をマイニングしてナレッジグラフを充実させています。コンピュータビジョンモデルは表現型スクリーニングから得られた10テラバイトの画像セットを処理し、12%のシェアを保有しています。
モデルファウンデーションのトレンドは収束しつつあります。複数の企業が独自アーキテクチャをゼロから訓練するのではなく、ESM-2などのオープンソースタンパク質モデルをファインチューニングしており、データ要件を80%削減しています。IBMとModernaの量子対応パートナーシップなどは、複雑な生物学的シミュレーションの将来的なスケーリングパスを示しています。フォールトトレラントな量子ビットが商業的に実用化されれば、医薬品創薬における人工知能市場は量子ネイティブベンダーへの急速な比重移動を目撃する可能性があります。
アプリケーション別:
デノボ設計が創薬経済学を再定義ターゲット同定・検証が2026年の支出の28.43%を占め、化学合成が始まる前にプログラムのリスクを低減したいとい業界の意向を反映しています。しかし、デノボ設計は28.54%のCAGRで加速しており、医薬品創薬における人工知能市場シェアは2032年までに35%に達すると予測されています。ヒット優先順位付け、リード最適化、候補スクリーニングが合計で約41%のシェアを占め、AIを活用したADMETフィルターがファネルの早い段階で低確率の分子を排除しています。薬剤再利用は希少疾患に対する機動的な戦略であり続けており、電子健康記録分析を活用して数ヶ月ではなく数週間で予期しない有効性シグナルを特定しています。前臨床毒性スクリーニングの支出はまだ中一桁台にとどまっていますが、規制当局が機序的安全性の根拠を精査するにつれて戦略的価値が高まっています。
生成的拡散モデルは現在、複数のパラメータにわたって最適化されたスキャフォールドを生成しており、従来のバーチャルスクリーニングの優位性を損なっています。知的財産プールが漸進的なアナログから初の薬効クラスのケモタイプへとシフトするにつれて、デノボ設計は医薬品創薬における人工知能市場内の価値獲得を再構成する態勢にります。
薬剤タイプ別:
遺伝子・細胞療法AIが精密医療を加速低分子化合物は2026年に54.65%のシェアを維持しましたが、バイオロジクスと細胞ベース療法が合計で最速の成長を記録しました。遺伝子・細胞療法における創薬の人工知能市場規模は2026年に3.3億米ドルを超え、2032年までに4倍になると予測されています。AIエンジンはベクタートロピズムを最適化し、免疫原性を予測することで、かつては試行錯誤であった作業をインシリコ設計ループへと転換しています。32%のシェアを持つバイオロジクスは、抗体・抗原ペアリングの豊富なデータベースから恩恵を受けており、プラットフォームが結合親和性と開発可能性を同時に予測することを可能にしています。
ベンチャー投資家は2025年にAIファーストの細胞療法プラットフォームに12億米ドルを投入し、2023年の合計の3倍となりました。低分子化合物は依然として桁違いに大きな訓練コーパスを享受していますが、新規バイオロジクスモダリティはより高い臨床成功確率をもたらし、資本を引き付けています。予測期間にわたって、医薬品創薬における人工知能市場では、バイオロジスと遺伝子・細胞療法が総プロジェクト数において低分子化合物を上回る可能性が高いです。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開形態別:
クラウドの優位性がデータ規模とコラボレーションニーズを反映クラウドプラットフォームは2026年の展開の82.43%を占め、27.43%のCAGRで成長を続けています。クラウドサブスクリプションに関連する医薬品創薬における人工知能市場規模は2026年に20億米ドルを超えました。エラスティックコンピューティングにより、集中的なドッキングキャンペーン中のリアルタイムスケーリングが可能となり、フェデレーテッドラーニングをサポートすることで、データが独自のサイロから外に出ることなく保護されます。オンプレミスクラスターは主に、ゲノムデータのローカル保存を義務付ける中国の生物安全法などのデータローカライゼーション法規制を遵守するために残存しています。
ハイブリッドアーキテクチャは一時的な妥協策にとどまっており、分子動力学シミュレーションをベンダー管理のGPUノードに移行した場合、コスト比較では40%の節約が示されています。スループット需要が急増するにつれて、保有ハードウェアの維持管理コストは上位5社の大手製薬コングロマリットを除くすべての企業にとって非経済的となっています。2032年までに、クラウド採用率は88%を超え、医薬品創薬における人工知能市場へのプラットフォーム依存度がさらに深まると予測されています。
エンドユーザー別:
学術機関が方法論的イノベーションを推進製薬・バイオテクノロジー企業は2026年の需要の67.43%を占め、その突出した研究開発予算を反映しています。学術・研究機関は絶対額では小規模ですが、複数年にわたるNIH助成プログラムを背景に28.43%という驚異的なCAGRで前進しています。2025年だけで12の大学拠点AIセンターが設立され、それぞれが優先治療領域と連携しています。
学術研究室はアルゴリズムの革新を発表し、製薬パートナーがそれを迅速に産業化しています。スタンフォード大学の2025年の拡散モデル論文は6ヶ月で8件の特許出願を生み出しました。政府研究所とCROがセグメント全体を完し、合計10%のシェアを保有し、スポンサー申請をより効率的に審査するためにAIを採用しています。将来的に、コンピューティングコストの低下により大手製薬企業がより多くの上流研究をアウトソーシングするようになれば、医薬品創薬における人工知能市場における学術機関の貢献度が高まる可能性があります。
地域分析
北米の人工知能による創薬市場
北米は2026年に43.54%のシェアを占め、AI支援申請書類に対して早期の明確性を提供するFDAのガイダンスに支えられています。米国のベンチャー資金調達は2025年に41億米ドルに達し、そのうち62%が少なくとも1つの資産をフェーズIIに進めている企業に流入しました。カナダのベクター研究所は8社の製薬企業とパートナーシップを結び、タンパク質工学ファウンデーションモデルを共同開発しています。メキシコのCROコミュニティはアジアの競合他社と競争するためにAIモジュールを導入していますが、ブロードバンドの格差が完全なクラウド移行を遅らせています。同地域のシェアは2032年までに40%に緩和する可能性がありますが、北米はアルゴリズムの進歩の揺籃地であり続け、創薬おける人工知能市場を牽引するでしょう。
欧州の人工知能による創薬市場
ロンドンのライフサイエンス・アクセラレーターは15のスタートアップに1億ポンドを投入し、同市の欧州最先端AIバイオテックハブとしての地位を確固たるものにしました[3]。ドイツは導入面で遅れており、2025年時点でAIパイプラインを稼働させている製薬企業はわずか35%にとどまっています。南欧の学術クラスター、特にバルセロナとミラノは、公的資金を活用してオープンサイエンス・データレイクを構築し、スピンアウト企業にとって肥沃な土壌を生み出しています。欧州の予測CAGR24%は、北米を上回るペースで成長するものの、成長速度ではアジア太平洋地域に及ばないことを示しています。
アジア太平洋、中東・アフリカおよび南米の人工知能による創薬市場
アジア太平洋地域は2032年にかけて26.54%のCAGRで最速成長地域となっています。中国は国家インセンティブと国家AIマンデートに後押しされ、2026年にグローバルプロジェクトシェアを12%に倍増させました。Insilico Medicineは3つの分子を試験に進め、アジア太平洋地域の企業として最多の件数を達成しました。インドのSyngeneはAI強化逆合成計画を活用してリード最適化サイクルを3週間に短縮しました。日本の武田薬品工業はPreferred Networksを活用して抗体を自動設計しており、この動きは地域的な知識波及効果を生み出すと期待されています。韓国とオーストラリアは政府資金による取り組みを実施していますが、依然として深いベンチャーエコシステムが不足しています。中東・アフリカは4%のシェアを獲得し、南米は研究開発インフラの未発達と人的資本不足により3%にとどまっています。アジア太平洋地域の軌跡は、創薬における人工知能市場が三極エコシステムへと進化するか、それとも大西洋横断回廊に偏ったままとなるかを決定するでしょう。
競合環境
市場集中度
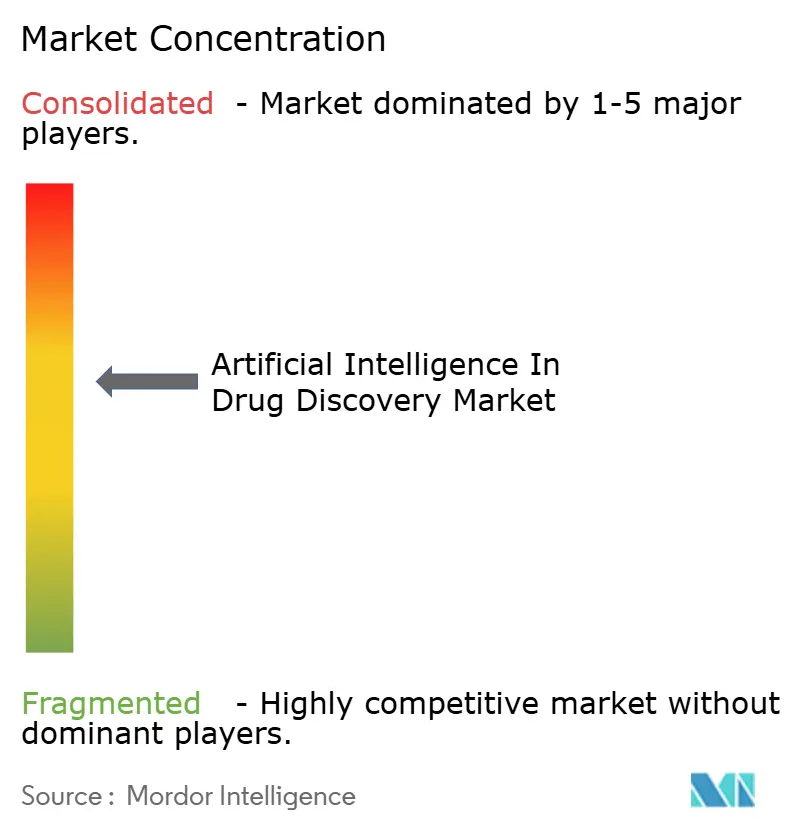
約150社のベンダーがウォレットシェアを争っており、市場の断片的な性質を浮き彫りにしています。Exscientia、Recursion Pharmaceuticals、Insilico Medicineはそれぞれ2025年までに少なくとも2つの分子を中期試験に進め、プラットフォームの有効性を実証しました。AlphabetのIsomorphic LabsはAlphaFold 3を活用して、タンパク質・タンパク質治療薬の設計空間を拡大しています。NVIDIAはBioNeMoを通じて水平的なイネーブラーとして位置付け、創薬パイプラインの経済性を競うことなく計算能力を提供しています。
希少疾患や顧みられない熱帯病においてはホワイトスペースが残存しており、これらは未充足医療ニーズの40%を占めながら、AI創薬投資のわずか8%しか引き付けていません。ニッチな競合他社がこのギャップを活用しています。Turbine AIはコンビネーション療法設計のために腫瘍微小環境をシミュレートし、Peptilogicsはペプチドスキャフォールドを調整しいます。一方、大手製薬企業はアルゴリズムを内製化しており、ロシュの200名体制のAI部門は外部サプライヤーへの依存度を低減しています。AIが作成した分子の特許出願は2025年に1,200件に増加しましたが、発明者資格に関する法的不確実性は強固な法務部門を持つ既存企業に有利に働く可能性があります。2027年から2032年にかけて、予想されるフェーズIIIの結果が低パフォーマンスのプラットフォームを淘汰し、医薬品創薬における人工知能市場を緩やかな統合へと向かわせる可能性があります。
創薬における人工知能産業リーダー
-
Exscientia PLC
-
Insilico Medicine Inc.
-
BenevolentAI
-
Atomwise Inc.
-
Recursion Pharmaceuticals Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
創薬における人工知能市場 このレポートでカバーされる企業
- Aitia
- Ardigen
- Atomwise Inc.
- Auransa Inc.
- Benevolent AI
- BioXcel Therapeutics
- Cloud Pharmaceuticals
- Cyclica Inc.
- Deep Genomics
- Eagle Genomics
- Evotec
- Exscientia PLC
- Genesis Therapeutics
- Healx
- IBM
- Innoplexus AG
- Insilico Medicine
- Isomorphic Labs (Alphabet)
- Iktos
- Microsoft
- NVIDIA
- Peptilogics
- PostEra
- Recursion Pharmaceuticals Inc.
- Schrödinger Inc.
- Standigm
- Turbine AI
- Valo Health
- Verge Genomics
人工知能による創薬市場における最近の業界動向
- 2026年1月:NVIDIAとEli Lilly and Companyは、製薬業界における最も永続的な課題のいくつかにAIを適用することに焦点を当てた、初の共同AIイノベーションラボの設立を発表しました。
- 2026年1月:NVIDIAは、AI駆動の生物学と創薬における突破口を開発するためのラボインザループワークフローを可能にするオープン開発プラットフォームであるNVIDIA BioNeMoの大幅な拡張を発表しました。
創薬における人工知能市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
Mordor Intelligenceによると、医薬品創薬における人工知能市場は、製薬、バイオテクノロジー、または学術的な創薬研究チームがターゲット選択、ヒット生成、リード最適化、前臨床評価を加速するために、専用のAIソフトウェアまたはクラウドサービス(機械学習、ディープラーニング、生成AIツールを含む)をライセンスまたは契約した際に生じるすべての収益を対象としています。
スコープの除外:創薬ワークフロー向けに販売されていない定型的なバイオインフォマティクスサービス料金および広義の「ヘルスケアにおけるAI」プラットフォームは本調査の対象外としています。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- 技術別
- 機械学習
- 自然言語処理
- コンピュータビジョン
- 量子機械学習
- アプリケーション別
- 標的同定・検証
- ヒット生成・優先順位付け
- リード最適化
- 候補スクリーニング
- 薬剤再利用
- デノボ創薬設計
- 前臨床安全性・毒性評価
- 薬剤タイプ別
- 低分子
- 生物製剤
- 遺伝子・細胞療法
- 展開形態別
- クラウドベース
- オンプレミス
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋地域
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋地域
- 中東・アフリカ
- 中東
- 湾岸協力会議
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
詳細な調査方法とデータ検証
一次調査
北米、欧州、アジア太平洋地域の計算化学ディレクター、AIプラットフォームベンダー、CROプロジェクトリードと構造化インタビューを実施しました。これらの対話により、典型的なライセンス価格、採用上の障壁、地域の資金調達パターンが明確になり、デスクリサーチの前提を検証し、成長ドライバーを較正することができました。
デスクリサーチ
アナリストは、米国FDA、EMA、NIH臨床試験レジストリ、USPTO特許出願、OECD研究開発支出ダッシュボードなどの公的機関から基本的な需要シグナルを抽出し、VolzaなどのカスタムデータベースやTenders Infoなどの入札ポータルに表示される出荷・契約値と組み合わせました。業界団体(BIO、EFPIA)、査読済み学術誌、企業の10-Kがパイプライン数、平均研究開発サイクルタイム、開示されたAIライセンス契約を提供しました。有料データセット(企業財務向けD&B Hooversおよび特許分析向けQuestel)が詳細を補完しました。ここで引用されている情報源は例示的なものであり、事実の検証とギャップの補完のために多数の追加出版物が参照されました。
市場規模算定と予測
トップダウンモデリングは、グローバルな創薬研究開発支出と新規分子実体(NME)申請から始まり、平均シートライセンスとサービスバンドルの調整を加えた創薬段階別のAI浸透率が適用されます。30社のサンプルベンダーからの収益積み上げやアクティブユーザー数に中央値年間契約額を乗じた値などの選択的なボトムアップ検証が合計値を固定します。主要変数には、(1)AIバイオテクノロジーへのベンチャー資金流入、(2)腫瘍学前臨床パイプライン数、(3)クラウドコンピューティング単価、(4)プログラムごとに主張される平均コスト回避額、(5)地域の規制ガイダンス発表が含まれます。多変量回帰予測がこれらのドライバーをAI支出に結びつけ、シナリオ分析が量子機械学習展開からのアップサイドを検証します。
データ検証と更新サイクル
アウトプットは三層レビューを経ます:自動異常フラグ、同僚アナリスト監査、セクターリードの承認。モデルは年次更新され、資金調達の急増、画期的な承認、または画期的な合併がベースラインを変更した場合に中間更新が実施されます。
Mordor Intelligenceの医薬品創薬における人工知能ベースラインが信頼性を持つ理由
企業が異なる包含基準、通貨年、更新頻度を選択するため、公表された推計はしばしば乖離します。
ここでの主要なギャップ要因には、計算化学ツールの収益が広義のAIヘルスケア売上と混合されているかどうか、将来の価格下落がどの程度積極的に想定されているか、モデルロック前にパイプライン統計が更新される頻度が含まれます。Mordorのレポートは純粋な創薬段階の支出を分離し、購買者と検証した混合平均販売価格の軌跡を使用し、12ヶ月ごとに更新します。これは一部の出版社が省略するステップです。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 25.8億米ドル(2025年) | Mordor Intelligence | - |
| 18.6億米ドル(2024年) | グローバルコンサルタントA | 初期臨床AIツールを含めており、5年前の採用率に依存している |
| 19.0億米ドル(2024年) | 業界誌B | 静的なライセンス価格を使用し、クラウドサービス収益を除外している |
この比較は、スコープの整合と現在の価格設定が適用されると、数値がMordorのバランスの取れた見解に収束することを示しており、意思決定者が当社の一貫して更新された変数駆動型ベースラインを信頼する理由を裏付けています。
レポートで回答される主要な質問
医薬品創薬における人工知能市場の規模はどのくらいですか?
医薬品創薬における人工知能市場規模は2027年に40.9億米ドルに達し、25.94%のCAGRで成長して2032年までに129.6億米ドルに達すると予測されています。
どの治療領域が最もAIの注目を集めていますか?
腫瘍学がアクティブプロジェクトの38%を占めていますが、神経変性疾患はパーセンテージベースで最も急速なパイプライン拡大を示しています。
創薬ワークフローにおけるクラウドの優位性を何が推進していますか?
ハイコンテントスクリーニングからの10テラバイトのデータセットとフェデレーテッドラーニングのニーズにより、弾力的でコンプライアンスに準拠したクラウドインフラがオンプレミスクラスターよりも経済的になっています。
量子アルゴリズムはいつ商業的に重要になる可能性がありますか?
誤り訂正の革新が2029年までにパイロット実用化に達した場合、量子機械学習は2032年までにワークフローの8〜10%を獲得する可能性があります。
規制当局はAIの透明性にどのように対処していますか?
2025年に発行されたFDAおよび欧州医薬品庁のドラフトガイダンスは、試験承認前にトレーニングデータ、検証指標、意思決定境界の明示的な文書化を要求しています。
主な人材ギャップはどこにありますか?
アジア太平洋地域は、医薬品化学、機械学習、計算生物学を同時に訓練された専門家の不足が最も深刻であり、地域の展開計画を遅らせています。