
診断における人工知能市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
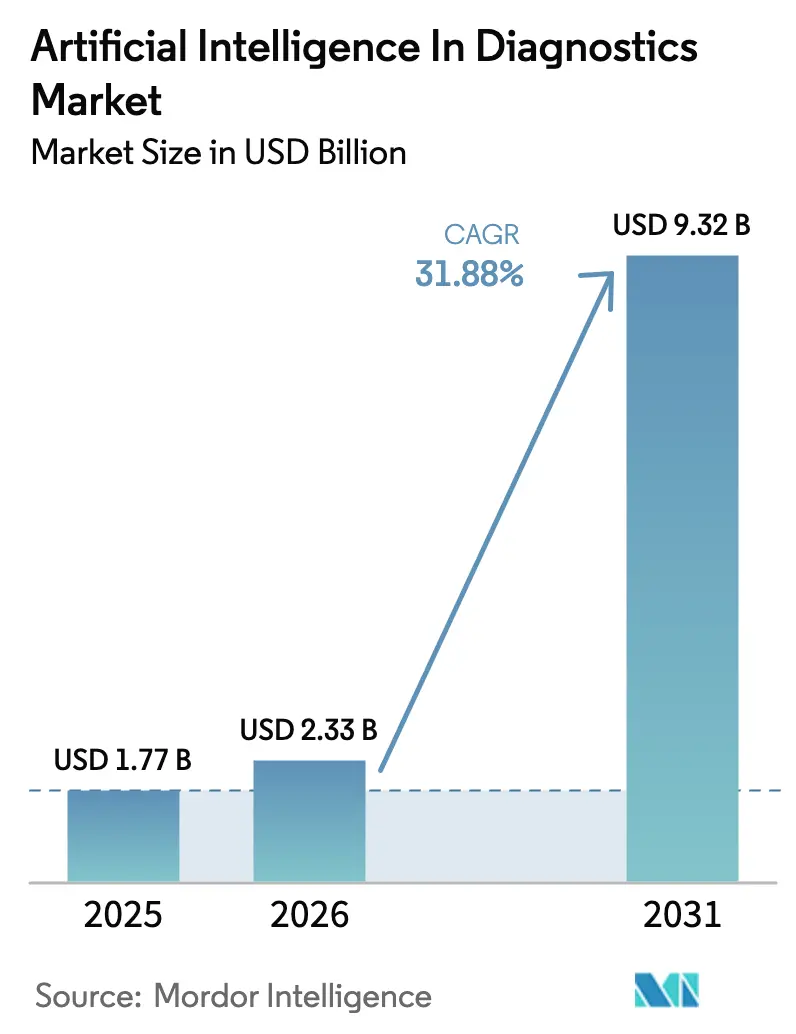
| 市場規模 (2026) | 2.33 十億米ドル |
| 市場規模 (2031) | 9.32 十億米ドル |
| Growth Rate (2026 - 2031) | 31.88 % |
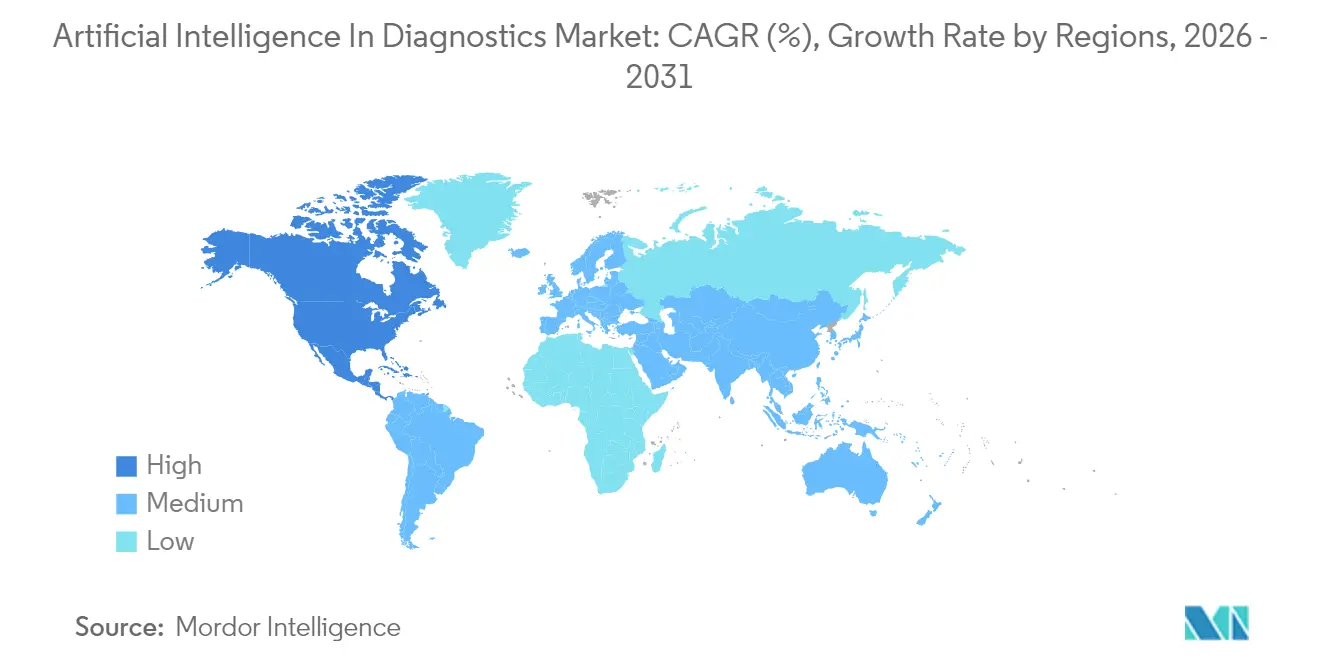
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
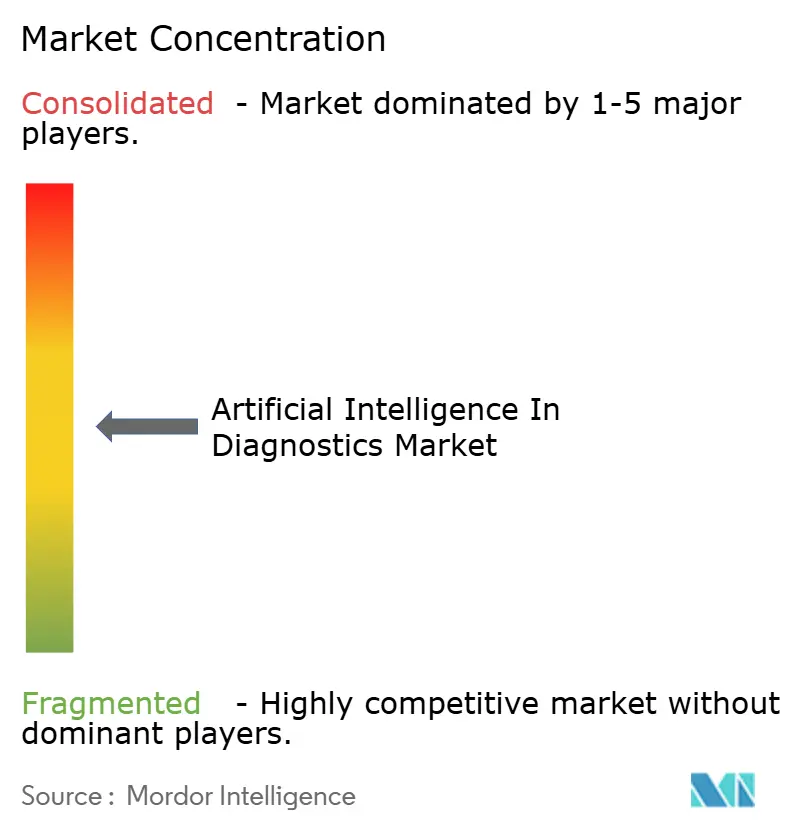
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる診断における人工知能市場分析
診断における人工知能市場規模は2025年に17億7,000万米ドルと評価され、2026年の23億3,000万米ドルから2031年には93億2,000万米ドルへ、予測期間(2026年〜2031年)において年平均成長率(CAGR)31.88%で成長すると推定されています。この拡大は、規制の成熟、専用償還コードの導入、アルゴリズム性能向上の加速という三つの相互に絡み合う要因に支えられています。2025年1月、FDA(米国食品医薬品局)はAI対応医療機器に関する包括的なドラフトガイダンスを発行し、臨床試験設計および市販後モニタリングへの期待を明確化しました。ほぼ同時期に、CMS(メディケア・メディケイドサービスセンター)は放射線科で使用されるスタンドアロンAIアルゴリズムに対する初の恒久的支払いコードを最終決定し、かつてパイロット段階にあった導入事例を請求可能な臨床サービスへと転換しました。ベンチャー資金がこの分野に流入しており、2024年〜2025年の取引例として、Imagen Technologies、AZmedおよびThinkSonoが拡大と規制申請のために合計5,000万米ドルを調達したことが挙げられます。一方、GE HealthCareやSiemens Healthineersなどの技術リーダーは、NVIDIAのMONAI Deployツールキットをスキャナーに組み込み、モデル開発から臨床現場への展開までの道筋を短縮しています。病院は増大するイメージング件数と放射線科医不足に対応するためこれらのツールを導入する一方、診断検査室はハイスループット・スクリーニングと遠隔読影を拡大するためにAIを活用しています。
主要レポートのポイント
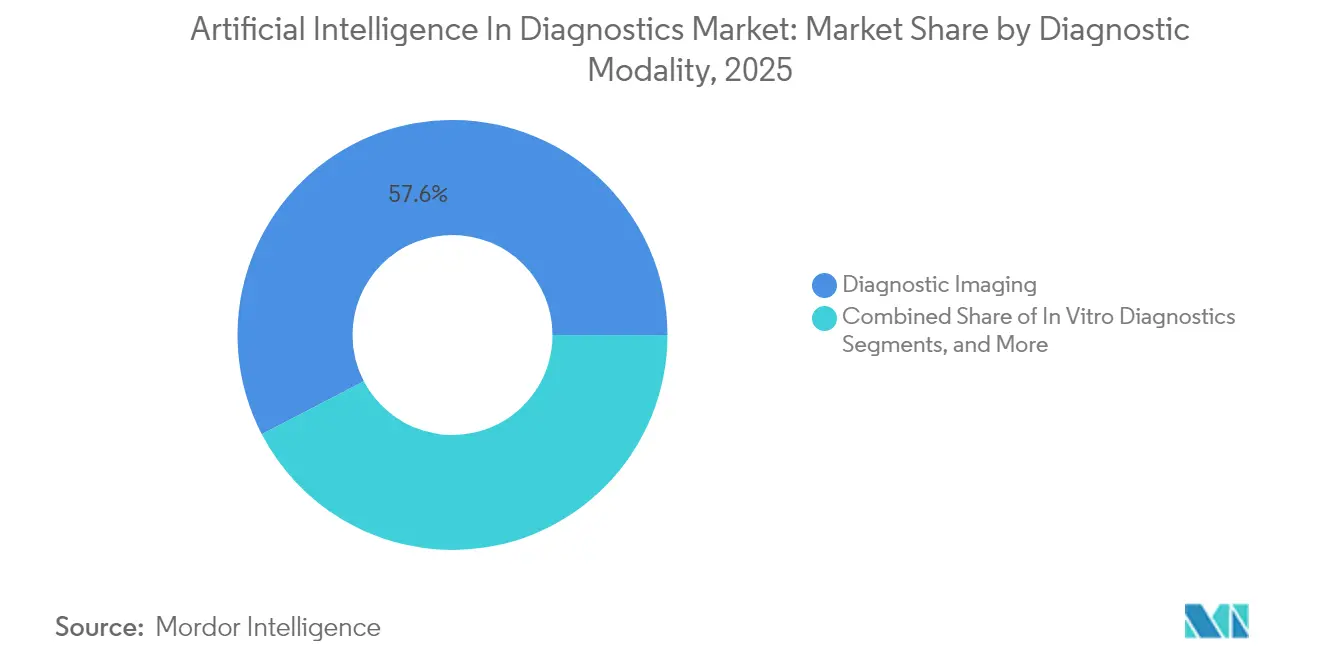
- 診断モダリティ別では、イメージングが2025年の診断における人工知能市場シェアの57.64%を占め、体外診断は2031年にかけてCAGR 32.9%で拡大する見込みです。
- アプリケーション別では、神経科が2025年に25.21%の収益シェアをリードし、腫瘍科は2031年に向けてCAGR 33.2%で推移しています。
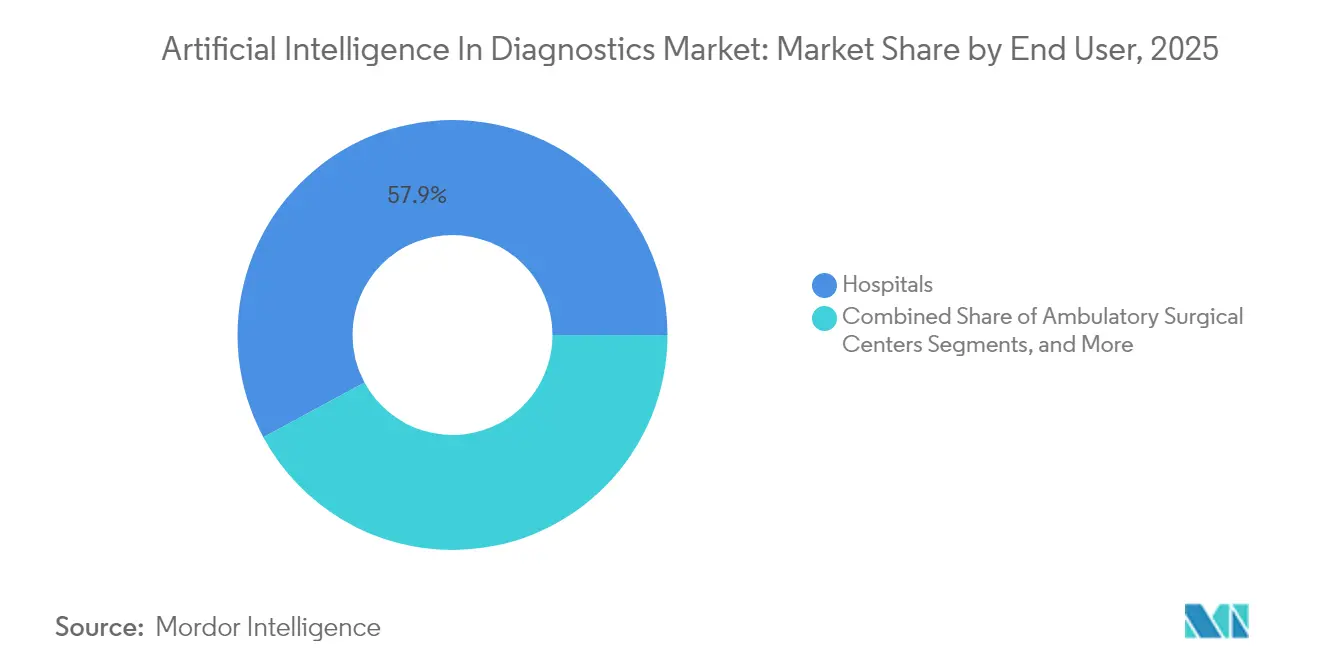
- エンドユーザー別では、病院が2025年の診断における人工知能市場シェアの57.88%を占め、診断検査室が2031年にかけて最速のCAGR 32.85%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
診断における人工知能グローバル市場のトレンドと洞察
ドライバー影響分析*
| ドライバー | (〜) CAGRへの影響(%予測) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 医療イメージングにおけるAIツールへの需要増加と業務負荷軽減 | +8.5% | グローバル、 北米および欧州で最高 | 中期 (2〜4年) |
| AI導入を加速させる政府のインセンティブ | +6.2% | 北米および欧州連合;アジア太平洋での影響が拡大中 | 長期 (4年以上) |
| AI診断スタートアップへのベンチャー・戦略的資金の急増 | +5.8% | グローバル、 北米および欧州に集中 | 短期 (2年以内) |
| FDA(米国食品医薬品局)によるAI診断機器の510(k)ファストトラック承認(2024年以降) | +4.9% | グローバル、 北米に主要な影響 | 中期 (2〜4年) |
| マルチモーダル診断を可能にするファウンデーションモデルの統合 | +4.1% | グローバル、 北米および欧州が主導 | 長期 (4年以上) |
| AIアルゴリズムに対するCMS償還コードの出現 | +3.9% | 北米、 その他の先進市場への波及あり | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
医療イメージングにおけるAIツールへの需要増加と業務負荷軽減
世界的な放射線科医不足が自動化への関心を高めています。Siemens Healthineersは、AI-Rad Companion胸部CTがレポート作成時間を最大74%削減し、専門医が複雑な症例に集中できるようにすると報告しています[1]Siemens Healthineers、「AI-Rad Companion胸部CTが74%の時間削減を実現」、Siemens Healthineers、siemens-healthineers.com。救急部門でも同様の効果が見られ、RapidAIの脳卒中トリアージモデルは98%の感度を実現し、来院から穿刺までの意思決定を加速させています。RadNetなどのイメージングネットワークは、ターンアラウンドスピードと紹介の継続性を維持するために、2024年だけでAI買収に5,400万米ドル以上を費やしました。
管理者は、AIガイドスキャニングプロトコル導入後に超音波技師の燃え尽き症候群や反復性ストレス障害が減少したことも指摘しています。イメージング件数がスタッフ数の増加を上回るペースで増え続けるにつれ、診断における人工知能市場はオプションの付加機能ではなくコアインフラとなっています。
AI導入を加速させる政府のインセンティブ
各国の政策は、補助金、基準、支払い改革を組み合わせています。米国の保健福祉省(HHS)AI戦略は病院パイロット向けの資金を割り当て、継続的なガバナンスのためにHHS AI評議会を成文化しています。欧州では、EU AI法が診断イメージングアルゴリズムを「高リスク」に分類していますが、規制のサンドボックスと調和された適合性評価を提供しており、複数国でのローンチコストを削減しています。米国34州の議会が2025年に250件を超えるAI関連医療法案を審議し、その多くはAIガイド診断に対する補償の義務化や責任免除を規定しています。アジアの新興市場では、公共調達プログラムがクラウドホスト型推論サービスへの補助金を提供し、地方の診療所が現地に放射線科医を置かずに都市レベルの画像読影を利用できるようにしています。
AI診断スタートアップへのベンチャー・戦略的資金の急増
資本の流入が商業化を加速させています。Imagen TechnologiesはシリーズCファイナンシングで3,200万米ドルを確保し、AZmedは1,620万米ドルを調達、ThinkSonoは超音波AIの開発促進のために210万英ポンドを集めました。企業投資家もこの動きを反映しており、GE HealthCareはポイントオブケアの提供を強化するために、Intelligent Ultrasoundの臨床AIビジネスを5,300万米ドルで買収しました[2]GE HealthCare、「NVIDIAとのパートナーシップによる自律イメージングの実現」、GE HealthCare、gehealthcare.com。Aidocは、単一のアーキテクチャ内で複数のイメージング臓器にまたがるファウンデーションモデルのトレーニングに特化して3,000万米ドルを確保しました。資金へのアクセスのしやすさは、より迅速な規制申請と広範な地理的展開につながり、診断における人工知能市場の複合成長を促進しています。
AI診断機器に対するFDA(米国食品医薬品局)510(k)ファストトラック承認
2024年以降、FDAはCleerly社の冠動脈疾患ステージングプラットフォームやicometrix社のアミロイド関連画像異常検出ツールなどのアルゴリズムにブレークスルー指定を付与しました。2025年1月のドラフトガイダンスは、継続的なパフォーマンスモニタリングとバイアス監査を強調していますが、明確な事前申請ワークフローも示しており、イノベーターの不確実性を軽減しています。この合理化されたルートは、開発者と審査担当者の間の早期連携を促し、申請から承認までの平均タイムラインを短縮し、投資家の信頼を強化しています。
制約影響分析*
| 制約 | (〜) CAGRへの影響(%予測) | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 医療従事者のAI導入への消極性 | −4.2% | グローバル、 伝統的な医療システムでより顕著 | 中期 (2〜4年) |
| 高い調達・ライフサイクル維持コスト | −3.8% | グローバル、 小規模プロバイダーに最も厳しい | 短期 (2年以内) |
| 規制精査を引き起こすアルゴリズムバイアス | −2.9% | グローバル、 EUおよび北米でより厳格な監視 | 長期 (4年以上) |
| 断片化したデータ相互運用性基準 | −2.1% | グローバル、 マルチベンダー環境で深刻な課題 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
医療従事者のAI導入への消極性
臨床医は、自律性の喪失、責任リスク、アルゴリズムの不透明性を懸念しています。2024年のポーランド人医師を対象とした調査では、スループットが向上すると68%が同意しているにもかかわらず、AIへの画像解釈の委任に完全に抵抗のない医師はわずか32%でした[3]Ewelina Kowalewska、「医療におけるAIと医師:ポーランドにおける採用と課題に関する混合法研究からの洞察」、Frontiers in Digital Health、frontiersin.org。経験豊富な放射線科医は、非定型症例がトレーニングデータの範囲外となり、人間の微妙な判断が必要になると懸念を表明しています。コストも摩擦を生んでいます。品質上のメリットが認識されている場合でも、調達費用が主要な障壁であると部門責任者は指摘しています。さらに、雇用保障への懸念も残っており、調査対象の看護師のほぼ半数がAIによる一部業務の代替に不安を示していますが、体系的なトレーニングプログラムにより受け入れ率が大幅に改善されました。
高い調達・ライフサイクル維持コスト
複数施設での導入では、初期ライセンス、GPUインフラおよびPACS統合が100万米ドルを超えることが多くあります。ベンダーがFDAの進化するパフォーマンス要件に対応するために反復的なモデルアップデートを展開するため、年間サポート契約は初期費用の30%に達することがあります。小規模な検査室は、限られた処置件数にわたってこれらの費用を償却することに苦労しています。クラウドベースのサブスクリプションモデルは解決策を提供しますが、接続環境が脆弱な市場ではデータ主権とレイテンシの問題が生じます。標準化が進むにつれてコスト曲線は低下すると予想されますが、近期の導入は資本力のある医療システムに偏ったままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
診断モダリティ別:体外診断の加速にもかかわらずイメージングが優位
診断イメージングは、2025年の診断における人工知能市場シェアの57.64%を獲得しており、大規模な教師あり深層学習を可能にする数十年分のアーカイブされたDICOMファイルを活用しています。数百万枚のX線、CTおよびMRIスライスで事前トレーニングされたファウンデーションモデルは、現在、一回の処理で複数の病理を読影する臓器非依存のワークフローを実現しています。GE HealthCareなどのベンダーは、これらのアルゴリズムを検出器に直接組み込まれたエッジプロセッサと組み合わせ、レイテンシを削減しデータセンター費用を軽減しています。診断における人工知能市場のイメージング規模は、自律取得プロトコルが撮り直しを削減し品質を標準化するにつれて着実に拡大すると予測されており、AIはリソースが限られた部門において不可欠なものとなっています。
体外診断(IVD)は最も成長の速いモダリティであり、2031年にかけてCAGR 32.9%でスケールする見込みです。パターン認識ネットワークは、ルールベースのアナライザーよりも高い特異性でゲノム変異、メタボロミクススペクトルおよび微生物シグネチャーを分類します。診断における人工知能の体外診断市場規模は、専任のデータサイエンティストなしにアッセイ解釈を小規模ラボに提供するターンキークラウドAPIから恩恵を受けるでしょう。デジタルパソロジーはイメージングと体外診断の交差点に位置しており、スライドスキャナーがホールスライド画像を畳み込みニューラルネットワークに送り込み、腫瘍マージンをマーキングし炎症をグレード分類することで、病理医が複雑な鑑別診断に集中できるようにしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


アプリケーション別:腫瘍科が神経科のリーダーシップを脅かす
神経科は、迅速な介入を必要とする脳卒中、てんかんおよび認知症の業務量に支えられ、2025年の診断における人工知能市場シェアの25.21%を占めています。リアルタイムCTパーフュージョンマッピングにより来院から血栓溶解療法までの時間が短縮され、3次元ボリュームメトリーはサブミリメートル精度で多発性硬化症の病変量を定量化します。一方、腫瘍科はClairity BREASTなどのツールに支えられ2031年に向けてCAGR 33.2%で進展しており、このツールは単一のマンモグラムから5年間の乳がんリスクを予測する最初の承認機器です。放射線科、病理学およびゲノムデータのマルチモーダル融合がさらに精度を高め、腫瘍科を画像中心の検出から総合的な予後予測へとシフトさせています。
循環器科では、HeartFlowのAI由来のプラーク分析がメディケアの適用範囲を獲得し、償還主導の普及を検証することで、着実な導入が続いています。感染症アルゴリズムは胸部X線または広域スペクトルシーケンシングから直接病原体の種を分類しており、これは抗微生物薬耐性のスチュワードシップにおける優先事項です。一方、産科AIは動作補正3次元超音波で胎児成長曲線を追跡し、低リソース地域での出生前ケアへのアクセスを拡大しています。
エンドユーザー別:検査室が病院の優位性に挑戦
病院は、大規模なスキャナーフリート、エンタープライズPACSおよびGPUクラスターをサポートできる社内ITチームを擁し、2025年の診断における人工知能市場シェアの57.88%を占めました。統合AIはスキャナーの稼働率を高め、資本拡張なしにヘッドルームを創出します。診断における人工知能市場の病院に帰属する規模は、償還が安定しバンドル支払いモデルが診断精度を報酬として認めるにつれて成長し続けるでしょう。
診断検査室は、全身CTスクリーニングから多重PCR解釈に至る大量研究を自動化するためにAIを活用することで、最速のCAGR 32.85%を記録しています。診断における人工知能市場の検査室規模は、安全なクラウドを通じて何千マイルも離れた亜専門医に画像をルーティングするリモート読影サービスによって押し上げられています。オーストラリアおよびニュージーランド全体でIntegral DiagnosticsがAidocワークフローを拡大するなどのパートナーシップは、独立系チェーンが三次病院に対して競争力を持てることを示しています。外来センターとテレイメージングプラットフォームがユーザーベースを補完し、現地でのGPU所有を不要にするサービスとしてのソフトウェア(Software-as-a-Service)モデルを活用しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
北米は引き続き中心地であり、2025年の世界収益の53.48%を占めています。2015年以降129件の放射線AIデバイスに対するFDA早期承認はパイロット予算のリスクを軽減する先例を確立し、新しいCMSコードは脳卒中検出、心臓CTA分析および乳がんトリアージの収益化を確保しています。戦略的なコラボレーションが特徴的であり、GE HealthCareとNVIDIAは人員不足を補うために自律イメージングスイートを共同開発し、Siemens Healthineersはスキャナー、AIソフトウェアおよびマネージドサービス契約を束ねた10年間の「バリューパートナーシップ」を締結しています。
欧州は密接に続いています。EU AI法はリスクベースの分類、モデルの透明性およびバイアステストを義務付けていますが、共通の技術文書テンプレートも提供しており、国境を越えた市場参入を加速させています。ThinkSonoなどのベンダーは、初心者オペレーターをDVTスキャンに誘導するポイントオブケア超音波AIのCEマーキングを取得し、超音波技師のプールを拡大しています。ドイツ、フランスおよび北欧諸国の国民健康システムは、AI性能を成果ベースのボーナスに結びつける償還パイロットを実施しています。
アジア太平洋は最も成長の速い地域です。インド、日本および韓国における政府支援の電子医療記録の普及は、機械学習に理想的な構造化された画像アーカイブを生成しています。インド国家医療局とIITカーンプルはIndiaAIのもとでオープンアクセスデータセットを公開し、国内アルゴリズムの開発を促進しています。Qure.aiなどの地域リーダーは90以上の地区で結核トリアージを展開し、累計1,500万件の患者スキャンを報告しています。中国では、病院グループが年次健康診断にAI肺結節検出を組み合わせており、保険の枠組み外での消費者直接型の収益化を示しています。

規制環境
診断分野におけるAIの規制は、単発的な市販前審査から、品質システム、変更管理、市販後のパフォーマンスモニタリングに基づくライフサイクル監督へと移行し続けている。米国では、FDAが医療機器用ソフトウェアに関するAI/MLの枠組みを拡大し、定義された制限内で特定のモデル更新を管理するための事前定義変更管理計画(PCCP)の利用(2024年12月に最終化)を含め、2025年1月にはAI搭載医療機器ソフトウェアの臨床的エビデンス、販売承認申請、継続的モニタリングに関する期待事項を明確化するドラフトガイダンスを発表した。
欧州では、EU AI法が、高リスクシステムとして扱われる多くの診断アルゴリズムに対し、既存の医療機器規則(MDR)および体外診断用医療機器規則(IVDR)に重なる形で適用される。MDCG 2025-6は、この補完関係と、それに伴う文書化の相互関係について説明している。2026年4月、IMDRF AIMLワーキンググループは、ドラフトN93「人工知能ライフサイクル管理のための技術的枠組み」を公開協議のために発表し、2026年7月10日まで意見募集を行った。これは、各法域間でのライフサイクル管理とトレーサビリティに関する収斂を強化するものである。
バリューチェーン分析
バリューチェーンは、データの発生・ガバナンス(病院、診断検査機関、画像診断ネットワーク、バイオバンク)から、モデルの開発・検証(AIベンダー、学術機関、契約研究パートナー)、そして業務ワークフロー内での臨床導入(PACS/RIS、LIS、EHR統合、レポーティング)へと続く。プラットフォームおよびインフラプロバイダーは、トレーニングと推論のための計算資源とMLOpsツールを提供し、一方で画像診断・検査機器のモダリティOEMは、スキャナー、検出器、または付属ソフトウェアにAIを組み込む傾向を強めている。これにより、機器サービス契約とアルゴリズム更新との結びつきが強まっている。
主要なボトルネックは、物理的な生産能力ではなく、データセットの標準化、複数拠点にわたるエビデンス生成、変更管理・監査可能性のために必要なコンプライアンス文書に集中している。この制約が、チェーン全体でのさらなる統合・提携を促進している。例えば、Rocheは2026年5月にPathAIを買収する最終契約を締結し、AIをデジタルパソロジーおよびコンパニオン診断ワークフローにより深く組み込むことを目指している。一方、医療システムは、サードパーティおよび自社開発モデルを共通のガバナンスとモニタリングのもとで運用するために、エンタープライズ展開層を採用している。
競争環境
中程度の断片化が診断における人工知能市場を特徴づけています。GE HealthCare、Siemens HealthineersおよびPhilipsなどの既存機器メーカーは、ファームウェア層で独自アルゴリズムを統合し、スキャナーをハードウェアアプライアンスではなく分析プラットフォームとして販売しています。GE HealthCareはRevolution CTラインに40件以上のFDA承認AIアプリケーションを組み込んでおり、Siemens Healthineersは450件以上のアクティブなイメージングAI特許を保有しています。Aidoc、Viz.aiおよびRapidAIなどの専業ベンダーは、トリアージ速度とFDA承認適応症の幅広さで競争しており、Aidocだけで神経および胸部領域全体にわたる13件の急性所見をカバーしています。
戦略的アライアンスが境界を曖昧にしています。GE HealthCareの2025年のNVIDIAとの提携は、加速推論ライブラリとMONAI DevKitへのアクセスを提供し、自律X線ポジショニングの開発サイクルを半減させています。CleeryとHeartFlowは心血管イメージングを専門とし、Nanoxは低線量デジタルX線ハードウェアとクラウドAIを組み合わせ、集団規模で骨脆弱性をスクリーニングしています。IHEなどの標準化団体は、AIの結果が放射線科レポートにどのように取り込まれるかを管理するワークフロープロファイルを公開しており、ベンダーの相互運用性と顧客ロックインを強化しています。
スタートアップが長引く販売サイクルと高まる検証コストに直面する中、M&Aへの圧力が高まっています。2025年4月にRadNetがiCADを1億300万米ドルで買収したことは、乳房イメージングAIスタックを強化し、プロバイダーが専属アルゴリズムチームを求めていることを示しています。医療システムのベンチャーファンドはますます少数株式と引き換えに独占的な展開権を取得しており、ベンダー中心からバイヤー中心の交渉力へのシフトを示しています。全体として、競争の激しさはパイプラインの幅、規制の機敏性、および実現された経済的価値の証明に集中しています。
診断における人工知能産業リーダー
Nanox Imaging LTD(Zebra Medical Vision, Inc.)
Riverain Technologies
Aidoc
Siemens Healthineers
Vuno, Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
償還制度とワークフロー統合は、パイロットと拡張性のある反復可能な臨床サービスラインとの間で最も明確なギャップを生んでいる。米国では、CMSが単独型放射線AIアルゴリズムに対する永続的な支払いコードを確立したことで、病院や画像診断ネットワークが個別のポイントソリューションを調達するのではなく、企業レベルで展開、モニタリング、レポーティングを標準化するビジネスケースが強化された。これはまた、PCCPに基づく変更管理などFDAの期待に沿ったモデルライフサイクルサービス(ドリフト検出、バイアス監査、管理された更新)を提供するベンダーの機会も支えている。
製品・市場の拡大は、急性期トリアージを超えて、循環器学、超音波自動化、デジタルパソロジーなど、モダリティプラットフォームおよび診断経路へのAIの組み込みと結びつきを強めている。2026年には、いくつかの対象・規制対象の製品動向がこの変化を示している。Abbottは冠動脈AI支援画像診断のためのUltreon 3.0についてFDA認可およびCEマーキングを取得(2026年4月)、Philipsは AI搭載ワークフローを備えた超音波システムAlturionを発売(2026年7月)、AidocはFirst Read(胸部X線から予備的な放射線レポートを作成)についてFDAブレークスルーデバイス指定を取得(2026年6月)した。これらの動きは、検出専用ツールから、ハードウェア更新サイクル、マネージドサービス、部門横断的なガバナンスプログラムとパッケージ化できるエンドツーエンドのワークフロー支援へと、対象となる用途を拡大している。
最近の業界動向
- 2026年4月:Nanoxは、米国においてNanox.ARC画像診断システムへのアクセスを拡大するため、Radiology Oncology Systemsと販売代理店契約を締結した。この契約は、AI搭載ソフトウェア機能が製品価値提案の一部となるハードウェア・プラス・クラウドモデルにおけるチャネル展開力を強化し、早期導入拠点を超えたより広範な展開を支えるものである。
- 2025年12月:Riverain Technologiesは、成長を支え、ヘルステクノロジーの技術革新を推進するため、オハイオ州における事業拠点の拡張を発表した。追加の事業拠点は、ClearRead AIの提供、カスタマーサポート、臨床連携能力の拡大を支えるものであり、購入者がパイロット契約から複数拠点での導入へ移行する上で重要となる。
- 2024年11月:FDAは、特定のAI搭載機器ソフトウェアに対する事前定義変更管理計画(PCCP)を可能にするガイダンスを最終化し、事前定義された更新を承認された枠組みの中でどのように管理できるかを示した。これにより、繰り返しの完全な申請なしで規制対象のパフォーマンス改善を行うための実用的な道筋が明確化され、開発者が診断アルゴリズムの更新パイプラインと市販後モニタリングを設計する方法に影響を与えている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、市場には、医療画像、検査値、電子カルテなどの臨床入力を取り込み、診断ワークフローで使用される疾患検出、分類、または除外判断を支援するAIソフトウェアおよび組み込みアルゴリズムが含まれる。
対象範囲の除外:ハードウェアのみの販売、一般的な事務管理用AIツール、患者向けの診断出力を生成しない広範なケアコーディネーションプラットフォームは除外される。
セグメンテーション概要
- 診断モダリティ別
- 体外診断
- 分子診断
- イムノアッセイおよび臨床化学
- ポイントオブケアテスト
- 診断イメージング
- MRI
- CT
- X線
- 超音波
- PET/SPECTおよびその他
- デジタルパソロジー
- その他のモダリティ
- 体外診断
- アプリケーション別
- 腫瘍科
- 循環器科
- 神経科
- 感染症
- 産科・婦人科
- 呼吸器・肺科
- その他のアプリケーション
- エンドユーザー別
- 病院
- 診断検査室
- 外来外科センター
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東
- GCC
- 南アフリカ
- その他の中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、境界を設定し、AI搭載診断に関する最初の需要マップを構築するために、公的で信頼性の高い情報源から開始した。FDAの機器データベースおよびガイダンス、CMSの適用範囲・支払い更新情報、OECDおよび世界銀行の医療システム指標、WHOなどの機関による発行物、およびAI診断のパフォーマンスと導入状況を追跡する査読済み学術誌などを参照した。
また、企業の年次報告書、投資家向け資料、製品ドキュメント、信頼性の高い報道機関の記事も確認し、ソリューションが実際にどこで展開され、どのように価格設定されているか(ライセンス、サブスクリプション、利用量連動)を把握した。企業の収益構成やディール動向に関する情報の空白を埋めるため、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュース・財務データ、特許データベース、および選定的な契約・入札追跡情報を利用した。これらのデスクリサーチの情報源は網羅的なものではなく、本調査の期間中、データ収集、クロスチェック、および確認のために、他にも多数の公的・有料の参考情報が利用された。
一次インタビューおよび調査
一次インタビューおよび調査は、デスクリサーチだけでは確実に標準化できない、実際の臨床利用状況とパイロット導入との違い、およびワークフローや部門ごとの価格変動の仕方など、規模算定の入力値を検証するために使用された。APAC、EMEA、およびアメリカ地域にわたり、病院の画像診断部門責任者、診断検査室マネージャー、臨床専門家、およびソリューションプロバイダーの製品・営業責任者など、診断ワークフロー関係者の混合グループにインタビューを行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:25% | CXO:12% | APAC:43% |
| ミドルティア:61% | 機能/部門リーダー:41% | EMEA:31% |
| 小規模プレーヤー:14% | マネージャー:47% | アメリカ:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの両方のアプローチを用いて構築された。診断手技のプールと臨床導入シグナルを用いて対象となる支出額を再構築し、その後サプライヤー側の収益パターンと照合して総額の妥当性を確認した。実務上、トップダウンのアプローチは診断活動指標とAI導入準備状況シグナルから出発し、それをワークフローごとの導入率と重み付き価格でフィルタリングして市場価値を導き出した。
この市場で特に重要な入力値には、実施された画像診断・検査の件数、実際の読影またはトリアージでAIを使用している施設の割合、部門別の平均契約額、診断アルゴリズムの規制承認の進捗ペース、主要国における償還・適用範囲の状況などが含まれる。初期段階の市場ではギャップが早期に表面化するため、価格や量に関するデータが欠落している場合には保守的なルールを適用し、インタビューでのフィードバックと観測されたディールパターンが一致した場合にのみ仮定を調整した。
予測に関しては、専門家から収集した短期的な導入・価格予測を用いたシナリオ分析を実施し、それを病院や検査機関での展開サイクルを反映した年次モデルに変換した。導入状況が不均一に見える場合には、ワークフロー統合の成熟度や予算サイクルのタイミングなど、運用上のトリガーが満たされるまで、より緩やかな導入を許容するモデルとした。
データ検証と更新サイクル
検証は、最終的な合計値が単一の入力値に依存しないよう、複数のチェックを通じて実施された。出力結果は、承認活動、公的な償還制度の動き、企業レベルと部門レベルの導入の観測された比率といった独立したシグナルと比較され、大きな差異が見られた場合には、承認前に再度検討された。
主要な前提には二次アナリストによるレビューが適用され、入力値が大きく変動した場合や、地域パターンに不整合が見られた場合には、一次回答者への選択的な再接触が行われた。レポートは毎年更新され、政策変更や価格の大幅な変動など、重大な事象が発生した場合には随時更新される。提供前には、その時点でクライアントが可能な限り最新の見解を受け取れるよう、最終確認を行っている。
Mordor Intelligenceの診断用人工知能市場規模と他の公表推計値との比較
AI診断に関する公表市場規模がしばしば異なるのは、各調査が独自の方法で市場境界を設定し、異なる導入・価格ロジックを用いているためである。最大の差異は、通常、何が診断としてカウントされるか、ソフトウェアとサービスがどのように扱われるか、そして推計が導入基盤の仮定に基づいているか、実際の臨床利用に基づいているかによって生じる。
Mordor Intelligenceは、規制承認、償還シグナル、実際のワークフロー導入状況の確認を追跡することで、推計を実際の診断判断で使用されるAIソフトウェアおよび組み込みアルゴリズムに焦点を絞っており、これにより隣接するIT予算や非診断用AIツールからの過大評価を軽減している。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.77 B (2025) | |
| 業界出版社A | USD 2.60 B (2024) | より広範な臨床・分子診断の範囲を採用しており、患者向け診断意思決定支援を超えた隣接するアナリティクスやプラットフォーム支出を含む可能性があり、また異なる基準年に基づいている。 |
| グローバル・リサーチグループB | USD 1.47 B (2024) | 一般に、選定された専門分野におけるコアソフトウェアに焦点を絞った、より狭い収益捕捉の視点を採用しており、部門またはネットワークレベルで報告される企業導入や、バンドル価格設定を過小評価する可能性がある。 |
全体として、公表値の差異は主に対象範囲の境界と、導入がどのように収益に変換されるかによって説明され、成長の方向性についての見解の不一致によるものではない。当社のアプローチは、診断活動、実際の展開状況、市場の進展に応じて再確認可能な価格構造といった明確な入力値に対して、常に追跡可能性を保っている。


レポートで回答される主要な質問
診断におけるグローバル人工知能市場の規模は?
診断におけるグローバル人工知能市場の規模は2026年に23億3,000万米ドルに達し、CAGR 31.88%で成長して2031年には93億2,000万米ドルに達すると予測されています。
診断におけるグローバル人工知能市場の現在の規模は?
イメージングモダリティは57.64%のシェアを占めており、広大なDICOMベースのデータセットと組み込みGPUワークフローに支えられています。
診断におけるグローバル人工知能市場の主要プレーヤーは誰ですか?
Nanox Imaging LTD(Zebra Medical Vision, Inc.)、Riverain Technologies、Aidoc、Siemens HealthineersおよびVuno, Inc.が診断におけるグローバル人工知能市場で事業を展開する主要企業です。
診断におけるグローバル人工知能市場で最も成長の速い地域はどこですか?
アジア太平洋地域が予測期間(2026年〜2031年)において最高のCAGRで成長すると推定されています。
なぜ北米は導入において先行しているのですか?
合理化されたFDA承認、CMS償還コードおよび強力なベンチャー資金が北米に53.48%の収益シェアをもたらしています。
最終更新日:



