
アルゼンチンICT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
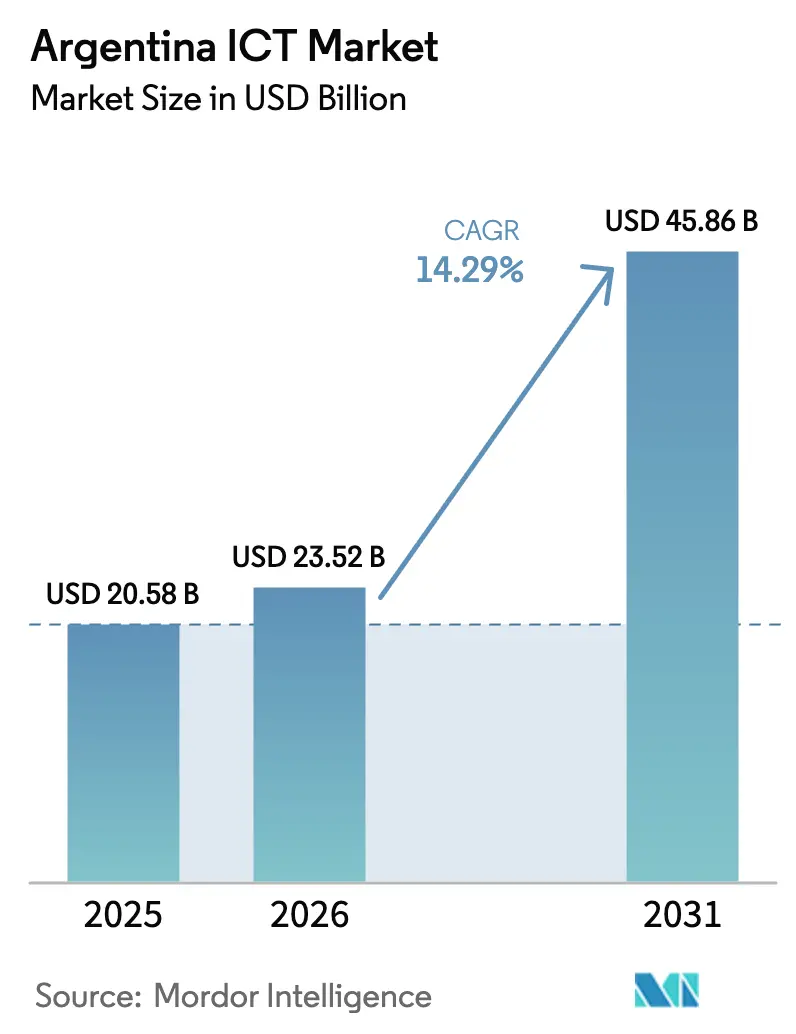
| 基準年の市場規模 (2025) | 20.58 十億米ドル |
| 市場規模 (2026) | 23.52 十億米ドル |
| 市場規模 (2031) | 45.86 十億米ドル |
| Growth Rate (2026 - 2031) | 14.29 % |
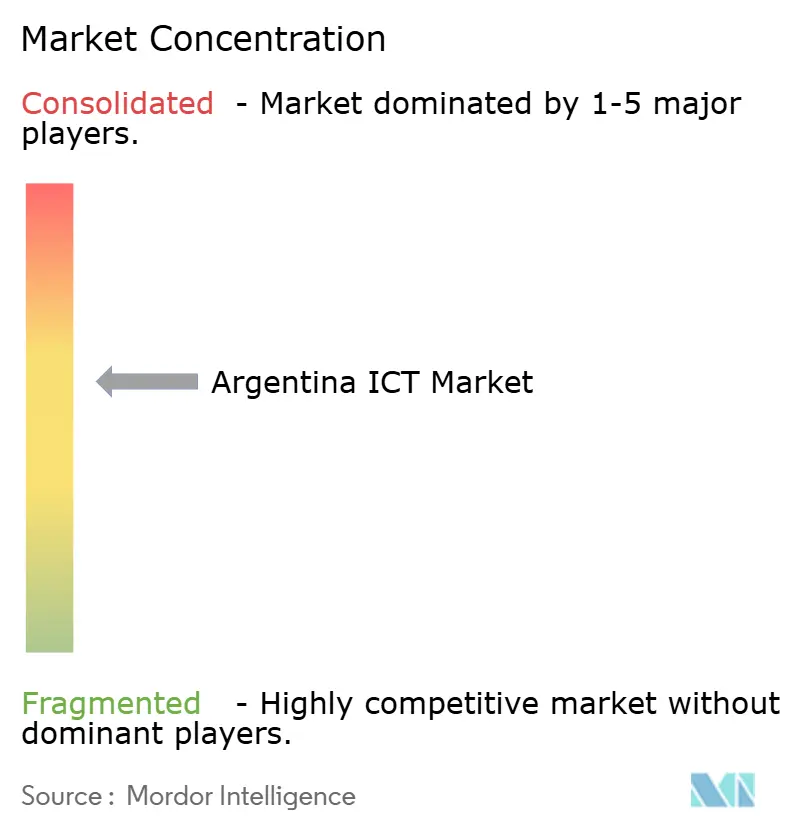
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるアルゼンチンICT市場分析
アルゼンチンICT市場規模は、2025年の205億8,000万USDから2026年には235億2,000万USDへと成長し、2026年~2031年にかけて14.29%のCAGRで2031年までに458億6,000万USDに達すると予測されています。この急増は、衛星インターネット競争を開放した規制緩和、通貨規制の撤廃、デジタルファーストの公共サービス義務付けに起因しています。民間通信事業者はスタンドアロン5Gネットワークを展開し、連邦・州政府機関は180以上のサービスをデジタル化して、手続き処理期間を数週間から数時間へと短縮しました。企業はハードウェア輸入の遅延を相殺し、輸出サービスで有利な為替レートを活用するためにクラウド移行を加速しました。ブエノスアイレスのエネルギー効率の高いデータセンターや2億USD超のプロジェクト向け税制優遇措置が、アルゼンチンICT市場の成長基盤をさらに深化させています。
主要レポートの要点
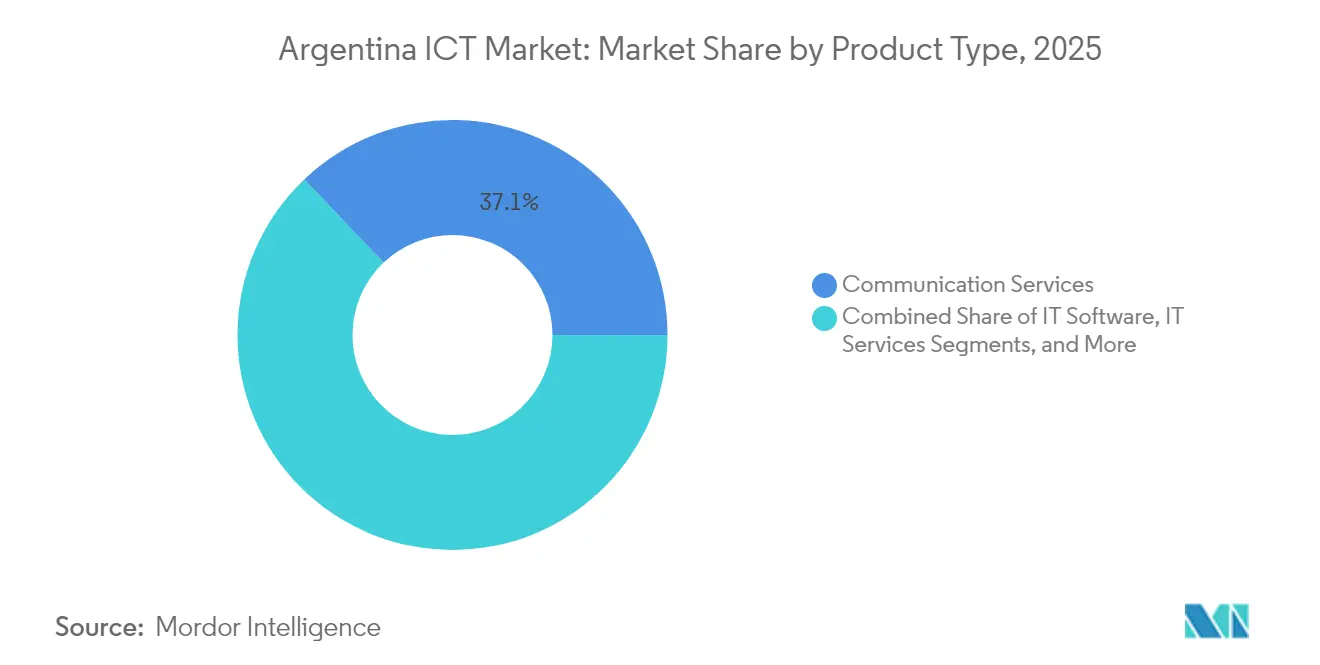
- 製品タイプ別では、コミュニケーションサービスが2025年のアルゼンチンICT市場シェアの37.12%を占め、クラウドサービスは2031年までに最速となる14.55%のCAGRを記録すると予測されています。
- 企業規模別では、大企業が2025年の収益の60.72%を占め、中小企業は14.89%のCAGRで2031年までにリードする見込みです。
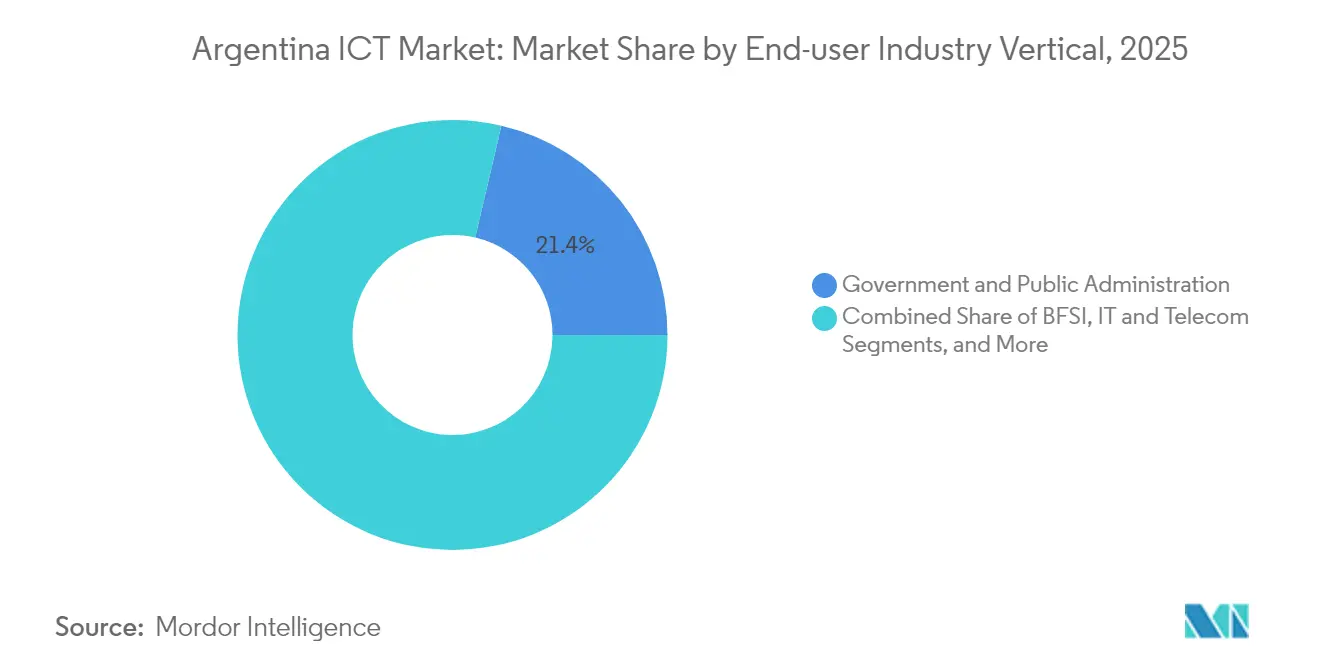
- エンドユーザー産業垂直市場別では、政府・公共行政が2025年の需要の21.35%を占め、ゲーミング・eスポーツは2031年までに15.12%のCAGRで拡大すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アルゼンチンICT市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 政府デジタル公共サービスの拡充 | +2.8% | ブエノスアイレスおよび州都を重点とした全国規模 | 中期(2~4年) |
| 5Gスペクトラムとインフラの展開 | +3.2% | ブエノスアイレス、コルドバ、サンタフェを拠点に全国展開 | 中期(2~4年) |
| 企業によるクラウドおよびSaaS(サービスとしてのソフトウェア)導入の加速 | +2.1% | 全国規模、AMBAテクノロジーコリドーで最も強い | 短期(2年以内) |
| リモートワークを主導としたブロードバンドアップグレード | +1.4% | 全国の郊外および地方都市 | 短期(2年以内) |
| 官民共同エッジデータセンター構想 | +1.8% | ブエノスアイレス、メンドーサ、コルドバ地域 | 長期(4年以上) |
| ITエクスポートサービスに対するペソヘッジ需要 | +2.3% | 全国各地のソフトウェアクラスター | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府デジタル公共サービスの拡充
「ミ・アルゼンチナ」プラットフォームは180以上の公共サービスを統合し、2024年に数百万件のデジタルトランザクションを処理しました。これは、国家のデジタル化がサイバーセキュリティ、クラウドホスティング、ワークフローソフトウェアへの企業需要を喚起する様子を端的に示しています。[1]ENACOM(国家通信庁)、「電子文書管理規則」、argentina.gob.ar GDE(電子文書管理)システムは文書処理サイクルを数週間から数時間に短縮し、省庁をペーパーレス業務へと移行させ、その波及効果が民間セクターの効率化プロジェクトにも及んでいます。デジタル署名、電子インボイス義務化、オープンデータポータルは、裁判や商取引において電子記録の合法性を確立する法的基盤を強化しています。州政府は連邦の設計図を踏襲し、ブエノスアイレスを超えてSaaSおよびAIアナリティクスの調達を拡大しています。ENACOM(国家通信庁)は国際規範に準拠したデータ保護規則を施行しており、アルゼンチンICT市場を評価する多国籍企業の信頼を高めています。これらの政策が組み合わさることで、公共セクターのデジタルエンゲージメントを支えるエンタープライズプラットフォームの導入が促進されています。
5Gスペクトラムとインフラの展開
クラロのノキア主導による展開とテレコム・アルゼンチナのスタンドアロン5Gコアは、10ミリ秒未満のレイテンシを実現し、近隣諸国ではまだ対応できない産業オートメーションのユースケースを可能にしています。[2]ノキア、「ノキアとクラロがアルゼンチンで5Gを拡大」、nokia.com 2025年に予定されている追加スペクトラムオークションは、サンタフェおよびコルドバの物流コリドーまで拡張する連続的なカバレッジのロードマップを確固たるものにしています。製造業者はプライベート5Gスライス上で機械視覚品質検査を統合し、スマートシティ実証実験では交通管理向けにエッジAIを展開しています。スペクトラムライセンスは農村部への展開を義務付けており、ブロードバンドリーチを拡大してアルゼンチンICT市場を間接的に拡大しています。また、低遅延グリッドはクラウドゲーミングおよびイマーシブラーニングも支援し、通信事業者やハイパースケーラーに新たなサービスニッチをもたらしています。
企業によるクラウドおよびサービスとしてのソフトウェア(SaaS)導入の加速
マイクロソフトと中小企業省は2025年までにAzure、AI、サイバーセキュリティの分野で10万人以上の参加者を研修し、歴史的にSaaS導入を阻んできた深刻なスキルギャップを解消しました。SAPパートナーのBaitconは、企業が2027年の期限に先立ちレガシーR/3を廃止しようと競い合う中でS/4HANAマイグレーションの波を報告しており、この傾向はIBMチャネルパートナーにも反映されています。サブスクリプション価格設定は予算をペソの変動からバッファし、資本支出を敬遠する財務担当者にとって魅力的です。ハイブリッドアーキテクチャが普及し、製造業とBFSIのクライアント向けにローカルデータ所在地とスケーラブルなクラウドアナリティクスを融合させています。これらの変化が総合的にベンダーロードマップに緊迫感を加え、アルゼンチンICT市場に新たな勢いをもたらしています。
リモートワークを主導としたブロードバンドアップグレード
スターリンクが月額56,100アルゼンチンペソでサービスを開始したことで既存事業者は速度向上と光ファイバーの拡張を迫られ、2025年のアマゾン・カイパー参入はさらなる低価格と現地通貨建て請求をもたらすと期待されています。ロサリオ、メンドーサ、マル・デル・プラタのソフトウェア開発者は、都市部と同等の安定した低遅延接続を利用できるようになり、海外在住の優秀な人材が地方都市に留まることを促しています。企業はSD-WANオーバーレイを採用して衛星と地上回線を束ね、グローバルクライアント向けデリバリーの稼働時間を確保しています。ラストマイルアップグレードの加速は、接続性を制約から可能性へと転換することで、アルゼンチンICT市場のアドレサブルベースを拡大しています。ブロードバンド競争は農村部の学校や診療所の料金も引き下げ、包摂的なデジタル化を支援しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 慢性的な経済不安と高インフレ | -3.1% | 全国規模、消費者およびSMEセグメントで最も深刻 | 短期(2年以内) |
| ICTハードウェアの輸入規制 | -2.4% | 全国規模、ハードウェア依存セクターへの影響が集中 | 中期(2~4年) |
| サイバーセキュリティおよびAIのスキル不足 | -1.8% | 全国規模、ブエノスアイレスおよびテクノロジーコリドーで深刻 | 長期(4年以上) |
| データセンター運営のためのエネルギーコスト上昇 | -1.2% | ブエノスアイレス、コルドバ、および工業地帯 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
慢性的な経済不安と高インフレ
インフレは2024年に117.8%まで減速したものの依然として購買力を侵食し、企業はIT資本プロジェクトを延期してオペックスベースのSaaSへ転換しています。ペソの変動はUSD建てライセンスの現地通貨建て表示価格を押し上げ、中小企業の予算を圧迫しています。投資家はマクロリスクを割引率に織り込み、長期ICTベンチャーに対するハードル・リターンを引き上げています。家電需要は弾力的なままであり、アルゼンチンICT市場の短期的な成長を抑制しています。一方、フィンテックや輸出サービスプロバイダーは変動性の下で繁栄しており、サブセグメントがマクロ逆風を上回るパフォーマンスを発揮できることを証明しています。
ICTハードウェアの輸入規制
SEDI登録、統計的賦課金、35%の関税により国内へのハードウェア配送に15〜30日が追加され、データセンター建設および5G基地局拡張のタイムラインが複雑化しています。[3]米国貿易局、「アルゼンチン - 情報通信技術」、trade.gov 付加価値再販業者はこの複雑さを収益機会としながら、コンプライアンスコストをクライアントに転嫁しています。企業はリフレッシュサイクルを延長し、ハードウェアのフットプリントを軽減する仮想化代替手段を採用することで対応しています。ハイブリッドクラウド戦略が輸入緩和策として普及しているものの、レイテンシに敏感な産業では依然としてローカルの機器が必要です。全体として、輸入の障壁はアルゼンチンICT市場のハードウェア重視分野におけるアップサイドを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:コミュニケーションサービスがインフラ近代化をリード
コミュニケーションサービスは、通信事業者がスタンドアロン5Gコアと光ファイバーバックホールへ資本を投入し、データ集約型ワークロードのためのネットワーク準備態勢を確立したことで、2025年のアルゼンチンICT市場シェアの37.12%を獲得しました。同セグメントは、低遅延帯域幅上で稼働するOTT動画、IoTテレメトリー、高頻度取引リンクへの需要を下支えしています。クラウドサービスは14.55%のCAGRを記録すると予測されており、資本集約型サーバールームからスケーラブルなIaaS(サービスとしてのインフラ)およびPaaS(サービスとしてのプラットフォーム)モデルへの転換を体現しています。ITサービスはオンサイトサポートとリモート監視を組み合わせたマネージドサービス契約で追随し、人材不足に対して企業をバッファしています。ITハードウェアは調達タイムラインを延ばしランディングコストを押し上げる輸入遅延により後退しています。
サービス中心の転換は、買い手が所有権よりも柔軟性と迅速な展開を優先していることを示しており、この姿勢はペソの変動によって強化されています。サイバーセキュリティ支出はすべてのカテゴリーを貫き、2024年の15億8,000万USDから2029年には23億5,000万USDに増加すると見込まれ、この傾向が統合プラットフォームベンダーを優位な立場に置いています。コミュニケーションサービスにおけるアルゼンチンICT市場規模は5Gマネタイゼーションが拡大するにつれて着実に拡大すると予測されており、一方でハードウェアの相対的重要性は低下しています。ベンダーはコネクティビティとSaaSバンドルを組み合わせてクロスセルの相乗効果を生み出し、ユーザー当たり平均収益を高めて価格競争に対してマージンを守っています。


企業規模別:中小企業がデジタルトランスフォーメーションをけん引
大企業は2025年の収益の60.72%を支配し、専用のITバジェットを活用して複数の事業部門にまたがるERP、CRM、データレイク構想を展開しました。一方、中小企業はクラウドバウチャー、ノーコードプラットフォーム、政府支援の研修が先進ツールへのアクセスを民主化したことで14.89%のCAGRでそれを上回っています。中小企業に帰属するアルゼンチンICT市場規模は、フィンテックソリューションが銀行支店への訪問に取って代わり、バーチャルウォレットの利用浸透率が64%に達するにつれて急激に拡大すると予測されています。
中小企業はキャッシュフローを保護しロックインを減らすペイ・アズ・ユー・ゴーモデルを採用する俊敏性を発揮しています。調査データによると、ソフトウェアおよびIT分野の中小企業経営者の68%が2025年に売上増を見込んでおり、SaaS、サイバーセキュリティ、デジタルマーケティングスタックへの需要をさらに活性化しています。大企業はレガシー統合とコンプライアンスの課題に直面しており意思決定サイクルが遅れていますが、アルゼンチンICT産業内のティア1ベンダーに対して安定したベースボリュームを維持しています。二軌道の成長は顧客ピラミッドを広げ、サプライヤーに対してオファリングと価格を精密にセグメント化することを迫っています。
エンドユーザー産業垂直市場別:ゲーミングが成長リーダーとして台頭
政府・公共行政は、電子インボイス、デジタルID、オープンデータポータルが堅牢なソフトウェア、サイバーセキュリティ、システム統合を必要としたことで、2025年の需要の21.35%を生み出しました。ゲーミング・eスポーツは、BAゲーミングプログラムと全国規模のトーナメントに後押しされ、手頃な5Gレイテンシと市営eスポーツラボを触媒として15.12%のCAGRで成長すると予測されています。BFSIは、マイクロサービスとAPIベースのウォレットに依存する383社の企業が前年比11.7%拡大するフィンテックの勢いに乗り続けています。
製造業はIoTセンサーとデジタルツインを予知保全に活用し、ヘルスケアは暗号化ビデオとAI支援トリアージを基盤とした遠隔医療を拡大しています。エネルギー・公益事業は再生可能エネルギーの断続性と消費者需要を調整するスマートグリッド管理ソフトウェアを活用しています。小売・物流はリアルタイム在庫可視化とラストマイル経路最適化に依存しており、これらのテーマはアナリティクスと自動化に対するアルゼンチンICT市場の需要と交差しています。幅広い垂直市場のユースケースがリスクを分散し、オールウェザーな成長プロファイルを支えています。
地理分析
ブエノスアイレスはデータセンター、クラウドの拠点(PoP)、GlobantやメルカドリブレおよびメジャーTelco各社の本部が最も密集しており、アルゼンチンICT市場の中心を担っています。同メトロはAI推論に最適化されたエッジ施設を有し、市の補助金がブロックチェーン土地登記やe-モビリティのパイロットプロジェクトを支援しています。コルドバとサンタフェは大学の人材と農業テクノロジーおよび産業オートメーションを専門とする官民インキュベーターによって第2のハブとして台頭しています。
衛星インターネットはパタゴニア、クヨ、北西部地域への高度なコネクティビティを拡大し、都市・農村間のデジタルデバイドを縮小してサルタやネウケンなどの都市にマイクロアウトソーシングクラスターを生み出しています。RIGI(大型投資インセンティブ制度)は地震リスクの低さと夜間の冷涼な気温が効率的なデータセンター運営に適したメンドーサへのハイパースケーラー投資を誘致しています。国境を越えたリンクにより、アルゼンチンはアジアの目的地と比較してレイテンシを短縮した北米クライアント向けのニアショア代替先として位置付けられています。
熟練労働力、再生可能資源、政策的インセンティブの全国的な分散は、各州がニッチなコンピテンシーを確立することを可能にし、アルゼンチンICT市場全体のレジリエンスを強化しています。パタゴニアにおける原子力エネルギーを活用したAIハブの構想といった取り組みは、自然の優位性を高付加価値サービスインフラへと転換する意欲を示しています。ネットワークバックボーンと人材パイプラインが成熟するにつれ、アルゼンチン国内の地域エコシステムは統合されたデジタル経済へと相互接続し、ラテンアメリカの貿易回廊にもシームレスに連結されています。
規制環境
アルゼンチンのICT規制枠組みは、Ley Argentina Digital 27.078(改正後)を基盤としており、主にイノベーション・科学技術省の下でENACOMが監督している。2024年4月、Decree 302/2024により同分野はさらに規制緩和へと進み、国家による価格規制を、インフレと競争圧力の中でICTサービス価格に対する市場ベースの「公正かつ合理的」な基準に置き換えた。これにより事業者が小売および卸売のオファーをどのように構成するかに影響が及んでいる。
機器面では、ENACOM Resolution 57/2026により通信機器の近代化された認証制度が導入され、2026年9月1日に施行された。このアプローチは、認証および適合性評価の一部を認定された民間機関に移管する一方、RAMATEL登録による継続性を維持しており、これは現行規則の下で移行期間中3年間有効である。目的として、機器承認とネットワーク展開の摩擦を減らすことが掲げられている。
バリューチェーン分析
アルゼンチンのICTバリューチェーンは、国際的なOEMおよびソフトウェア発行元から始まり、現地の輸入業者・販売代理店を経て、通信事業者およびタワー・光ファイバーインフラ所有者、システムインテグレーターおよびマネージドサービスプロバイダー、そして政府、BFSI、産業向けの業界別ソリューション開発者へと続く。ハードウェアの流入は、認証を含むコンプライアンスおよび承認要件によって形作られており、これが現地チャネルパートナー、資金調達、在庫計画の影響力を高めている。また、リードタイムが長引く場合、一部の購買者をクラウドや仮想化された代替手段へと向かわせている。
ネットワーク展開とサービス提供は、規制されたインフラ共有に依存しており、パッシブインフラはReglamento de Comparticion de Infraestructura Pasiva(RCIP)によって規定されている。これには、電柱などの共有資産に対する補償メカニズムも含まれる。公的プログラムも、Universal Service Fund(FSU)資源などのENACOMが管理する手段を通じてチェーンに流れ込み、接続性や公益プラットフォーム(例えば緊急警報機能に関連するプロジェクト)を支援しており、通信事業者、インテグレーター、サイバーセキュリティベンダー、クラウドホスティングプロバイダーに対する調達の波及効果を生み出している。
競争環境
IBMやマイクロソフト、SAPなどのグローバルベンダーは、スペイン語ワークフローと規制要件に合わせたソリューションを提供する広範なローカルパートナーネットワークを通じて戦略的アカウントを支配しています。テレコインフラはクラロ、テレコム・アルゼンチナ、テレフォニカ・モビスターに集中していますが、衛星参入業者のスターリンクと間もなく参入するアマゾン・カイパーが価格とカバレッジの前提を覆しています。
ローカルチャンピオンのGlobant、Baitcon、ADPコンサルトーレスは、文化的な近接性とアジャイルなデリバリーを活用して、迅速なイテレーションを重視する中堅市場クライアントからの近代化プロジェクトを獲得しています。フィンテックディスラプターのメルカドパゴ、ウアラ、ナランハXは高い現金使用率とインフレヘッジ行動を利用し、マクロ圧力にもかかわらず二桁成長を記録しています。サイバーセキュリティサービスプロバイダーはインシデント率の急増に伴うSOCへの人員配置に奔走しており、ニッチなMSSP(マネージドセキュリティサービスプロバイダー)スペシャリストへの扉を開いています。
輸入障壁と通貨変動は、物流ノウハウとヘッジされたバランスシートを持つ企業を有利にしています。ハードウェアにファイナンスを束ねたり、ペソ建てSaaSティアを提供したりするベンダーは、ハードカレンシー請求に依存する競合他社より優位に立ちます。全体的に、競争の焦点は規制への対応、大規模な人材デリバリー、アルゼンチンICT市場拡大をけん引する垂直ニッチの獲得に集中しています。
アルゼンチンICT産業リーダー
Microsoft Australia Pty Ltd
Amazon Web Services Australia Pty Ltd
Telstra Group Limited
Alphabet Inc. (Google Australia Pty Ltd)
IBM Australia Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政府主導のデジタル化と公共安全通信は、ソフトウェアプラットフォーム、キャリアイネーブルメント、システムインテグレーション、セキュリティに対する特定の需要を生み出している。2026年7月、アルゼンチンはセルブロードキャスト技術を用いたAlertARモバイル緊急警報システムの導入を、公開入札とともに進めた。これは、通信事業者ネットワークのアップグレード、メッセージオーケストレーションプラットフォーム、モニタリング、および回復力サービスへの支出を、モバイル事業者と公的機関の両方で支えている。
基幹接続およびコンテンツ関連の取り組みも、活発な機会領域を示している。2026年7月、ENACOMとチュブ州は、第2の国際海底光ファイバーケーブル陸揚げ地点を確立するChubut Hub Digital 2030構想を正式化し、AMBA以外での追加容量経路、冗長性、および地域エッジホスティングの選択肢を生み出した。同期間中、ENACOMはPrograma de Innovacion Audiovisual(PIA)を開始し、アルゼンチンの映像・デジタルメディアバリューチェーン全体における制作技術、クラウドワークフロー、配信プラットフォーム、および関連するサイバーセキュリティと権利管理ツールへの推進力を高めた。
最近の業界動向
- 2026年7月:Substrate AIが、ブエノスアイレス市政府からSerenity Starプラットフォームを導入する契約を獲得し、これを政府のAIアシスタントであるBAXの基盤とした。この取り組みは公共部門のデジタルサービスを支援し、政府文脈におけるアルゼンチンのAI提供能力の高まりを示している。
- 2026年7月:Lakautは、個人および中小企業向けのクラウドベースの電子署名プラットフォームであるFID(Firma Instantánea Digital)を発表した。このサービスは、より迅速なデジタルオンボーディングと規制準拠のワークフローを支援し、アルゼンチンのデジタルサービス基盤を強化している。
- 2026年7月:ADATAは、データセンターおよびサーバー向けの企業向けストレージ・処理ブランドであるTRUSTAを、販売代理店Stylus、Elit、AIR Computers、Microglobalと協力して発表した。この開発は、クラウドおよびデータセンター展開向けの現地ハードウェアサプライチェーンを拡大し、ペソ建てオプションを可能にする可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本報告書では、アルゼンチンICT市場は、アルゼンチン国内における情報通信技術に関連する支出および収益の価値として定義され、企業、政府、消費者が利用する中核的なITおよび通信製品・サービスを対象としている。
対象範囲外:非公式または未報告の取引、およびバンドル型通信プランと基礎となるIT要素間の二重計上は除外する。
セグメンテーション概要
- 製品タイプ別
- ITハードウェア
- コンピューターハードウェア
- ネットワーク機器
- 周辺機器
- ITソフトウェア
- ITサービス
- ITコンサルティングおよび実装
- ITアウトソーシング(ITO)
- ビジネスプロセスアウトソーシング(BPO)
- マネージドセキュリティサービス
- クラウドおよびプラットフォームサービス
- ITインフラ
- ITセキュリティ・サイバーセキュリティ
- コミュニケーションサービス
- ITハードウェア
- 企業規模別
- 中小企業
- 大企業
- エンドユーザー産業垂直市場別
- 政府・公共行政
- BFSI(銀行・金融サービス・保険)
- ITおよびテレコム
- エネルギー・公益事業
- 小売・eコマース・物流
- 製造業およびインダストリー4.0
- ヘルスケアおよびライフサイエンス
- 石油・ガス
- ゲーミング・eスポーツ
- その他の垂直市場
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、数値をモデル化する前に、アルゼンチンのICT需要プールと現地の供給構造をマッピングすることから始まる。そのために、ENACOMの公表資料、INDECのマクロ系列、および輸入されたICT機器の流れをカテゴリー別に追跡するのに役立つ公的貿易データなどの公的統計と政策シグナルを確認する。
また、ITUの接続性指標、世界銀行のデジタル開発指標、必要に応じてOECD形式の定義などのソースも使用し、その後、企業の開示資料、年次報告書、投資家向け説明資料、ネットワークおよびクラウド投資に関する信頼できる報道と照合する。より深い文脈が必要な場合は、企業財務・インテリジェンス、特許データベース、輸出入記録の出荷レベルデータのための有料データベースを選択的に使用し、方向性のあるトレンドを検証する。これらのソースは網羅的なものではなく、データ収集、検証、明確化のために他の多くの公的および有料の参考資料が使用された。
一次インタビューおよび調査
一次調査は、公的データでは観察しにくい仮定、特に価格動向、構成の変化、主要ICTサービスの導入タイミングを検証するために使用される。アルゼンチン各地の通信事業者、ITサービスプロバイダー、販売代理店、大口購買者、チャネル参加者と対話し、モデルが実際の購買行動と契約パターンを反映するようにしている。回答者からの入力は、その後デスクリサーチのギャップを埋め、予測を延長する前に最終的な市場総計を三角測量的に検証するために使用される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:27% | 経営幹部(CXO):13% |
| 中間層:58% | 機能・部門責任者:39% |
| 小規模プレイヤー:15% | マネージャー:48% |
市場規模算定と予測
市場規模算定は、マクロ指標と業界シグナルの組み合わせを用いて国内ICT支出を再構築するトップダウン方式から始まり、アルゼンチンの購買者が実際に調達している内容に合わせたICTカテゴリーに分割される。総計を形成した後、サンプルとしたサプライヤーの収益、量に関するチャネル議論、一般的なICTカテゴリーの平均販売価格変動に関する妥当性確認など、選択的なボトムアップ検証によって裏付けを行う。
アルゼンチンに関する主要な入力要素には、モバイルおよび固定ブロードバンドの普及率、4Gから5Gへの展開タイミング、企業のクラウド移行の速度、ハードウェアの輸入依存度(および関連する貿易・外国為替の影響)、公共部門のデジタル化プログラム、長期契約におけるインフレ連動型価格行動などが含まれる。一部のサブ領域で可視性が限られている場合は、代理指標を用いて推定し、その後現地専門家との追加のヒアリングを通じて範囲を絞り込む。
予測にあたっては、シナリオ分析を用い、為替レートの正常化、投資サイクル、企業のIT予算回復について異なる道筋を展望に反映させる。シナリオは、インタビュー対象者が予想する量的成長と価格動向に基づいている。最終的な予測は、極端な仮定を除去し、入力を観察可能な市場シグナルに整合させた後、単一のベースケースとして提示される。
データ検証と更新サイクル
検証は、デスクリサーチの入力、インタビューからのフィードバック、契約者数、ブロードバンドトラフィック成長、輸入パターンなどの独立した市場シグナルとの三角測量によって行われる。これらは、モデル化された収益軌道との整合性が確認される。異常値は複数の段階でレビューされ、主要変数が予期しない方向に動いた場合、仮定は再確認され、関連する専門家に再度連絡が取られる。
最終承認前に、モデルは算術的整合性、単位の一貫性、年次比較の妥当性についてレビューされる。また、支出のタイミングを変える可能性のある既知の投資発表や規制変更とも比較する。報告書は毎年更新され、重要な事象が発生した場合には中間更新が行われ、納品前に最終的な更新作業が完了することで、クライアントは最新の見解を受け取ることができる。
Mordor IntelligenceのアルゼンチンICT市場規模と他の公表推定値との比較
アルゼンチンのICT市場に関する公表数値は、著者ごとにカテゴリーと評価方法を混在させ、また異なる年や為替レート処理を採用しているため、大きく異なって見えることがある。私たちは、何が計上され、何が計上されていないか、そしてUSD値が変動の大きい期間をどのように換算されているかに焦点を当てることで、比較を実用的なものに保っている。
本推定において、通信インフラ費用はMordor Intelligenceの対象範囲外であり、これが、インフラ支出を明示的に含み、より小さく外国為替感応度の高いUSD総額を報告する数値と、当社の2025年の値が一致しない理由の一つである。その他の差異は、推定が付加価値かグロス収益かどうか、バンドル型通信プランがどのように配分されているか、および発行元がインフレと通貨変動後に前提を更新しているかどうかによって生じることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 20.58 B (2025) | |
| 業界アナリストブリーフA | USD 5.32 B (2024) | 付加価値の枠組みを使用し、明示的なインフラ費用項目を含む通信製品・サービスも含んでいる。USD系列は、外国為替の高い変動性の中で変換手法の影響を大きく受けている。 |
| ビジネスニュース編集部B | USD 3.20 B (2023) | 限定的なスナップショットのUSD数値を引用しており、カテゴリー範囲に関する可視性が限られている。また、サブスクリプション、利用状況、価格設定から年間ICT収益への透明な橋渡しなしに提示されている。 |
この表は、需要方向に関する単純な不一致というよりも、その差異が主にカテゴリーの包含範囲、評価基準、および通貨換算によって説明されることを示している。入力を観察可能な導入シグナルに結び付け、主要なICTカテゴリーの構築方法を文書化することで、得られる市場規模は、新たなデータが得られるたびに再確認可能な明確な手順に対して追跡可能な状態を維持している。


レポートで回答している主な質問
2031年のアルゼンチンICT市場の予測値はいくらですか?
同セクターは2031年までに458億6,000万USDに達し、2026年~2031年にかけて14.29%のCAGRを反映しています。
アルゼンチンICT分野内で最も急成長しているセグメントはどれですか?
クラウドサービスは、企業がスケーラブルなプラットフォームにワークロードを移行するにつれて、2031年までに14.55%のCAGRで拡大すると見込まれています。
中小企業はアルゼンチンにおけるテクノロジー需要にどのような影響を与えていますか?
中小企業はクラウドバウチャー、フィンテックツール、政府支援の研修を活用して導入障壁を下げることで、14.89%のCAGRを記録すると予測されています。
5Gがアルゼンチンのデジタルアジェンダにとってなぜ重要なのですか?
スタンドアロン5Gネットワークは製造業、物流、ゲーミングにおける低遅延アプリケーションを実現し、次世代デジタルサービスの礎石となっています。
ハードウェア輸入が直面している課題は何ですか?
SEDI登録、最大35%の関税、延長された通貨承認タイムラインにより、配送に15〜30日が追加され、コストが上昇してインフラ展開が遅延しています。
衛星インターネットはコネクティビティをどのように変革していますか?
スターリンクの展開とアマゾン・カイパーの参入計画は農村部のブロードバンド競争を促進し、既存のISPに光ファイバーと価格モデルの強化を迫っています。
最終更新日:



