
ライフサイエンスにおける分析機器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 22.01 十億米ドル |
| 市場規模 (2031) | 31.72 十億米ドル |
| Growth Rate (2026 - 2031) | 7.60 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
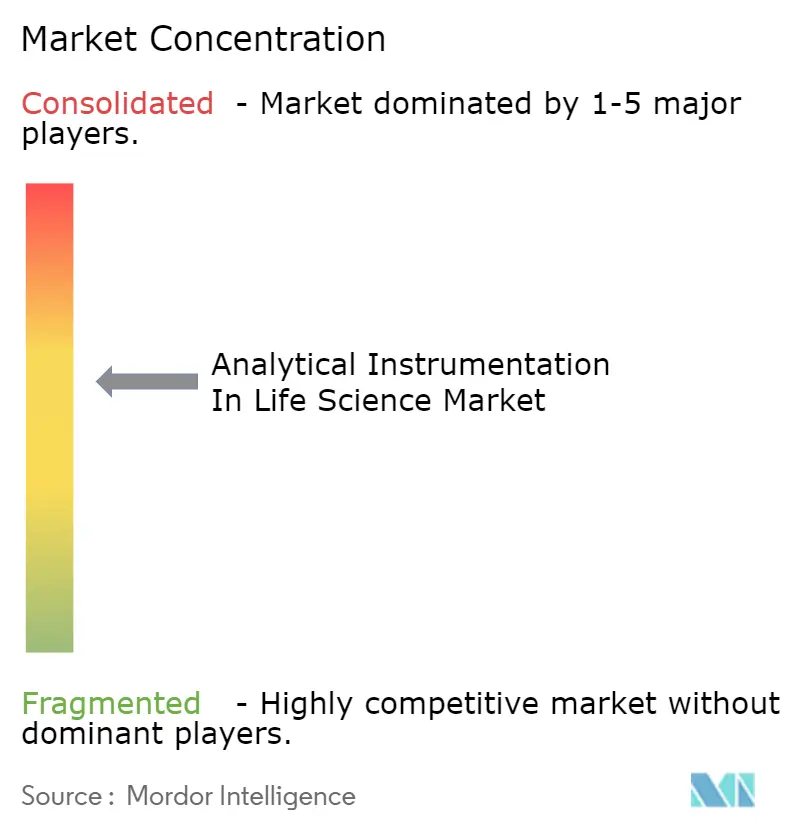
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるライフサイエンスにおける分析機器市場分析
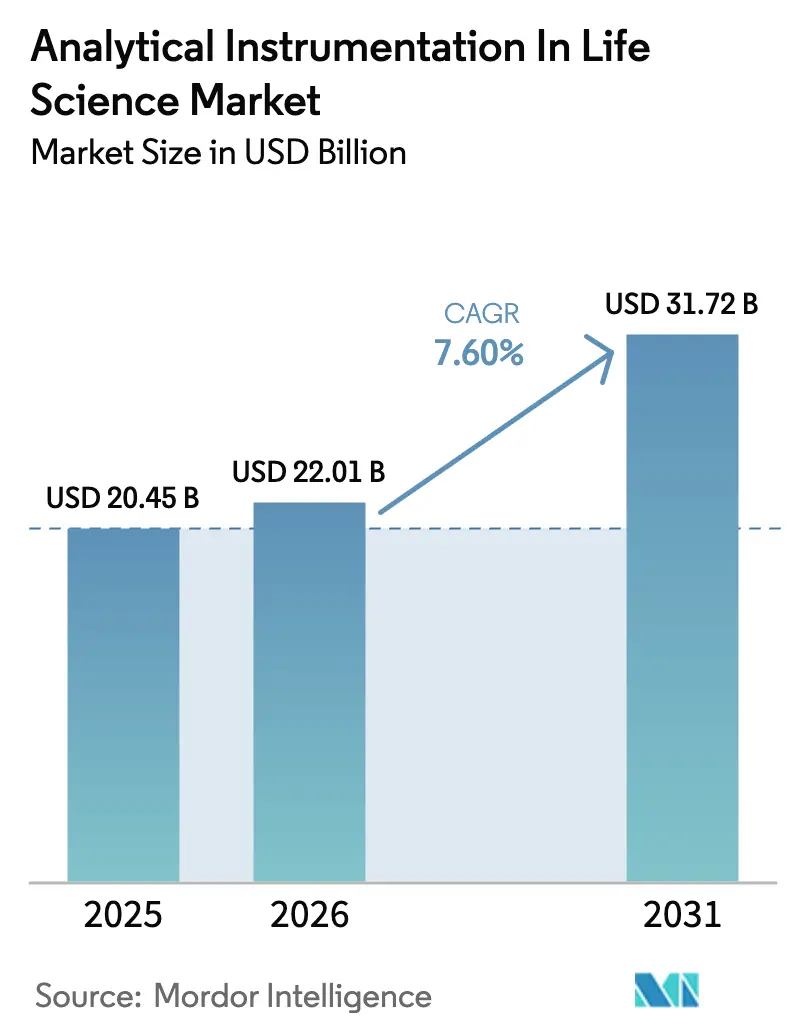
ライフサイエンスにおける分析機器市場規模は、2025年の204億5,000万米ドルから2026年には220億1,000万米ドルへと成長し、2026年~2031年の年平均成長率(CAGR)7.60%で2031年までに317億2,000万米ドルに達すると予測されています。バイオロジクス開発の活発化、リアルタイムプロセス制御に対する規制要件の厳格化、および精密医療プログラムの加速が、この拡大を牽引する主要な要因です。[1]FDA、「ヒト体細胞療法治験薬申請(IND)のCMC情報の内容とレビュー」、fda.gov 高分解能質量分析計への需要拡大、連続製造を支えるクロマトグラフィーの革新、および人工知能を活用したデータ分析が、次世代機器の適用範囲を継続的に拡大しています。アジア太平洋地域では、地域のCDMOがハイスループットスクリーニングを標準化するにつれて最も急速な普及が見られる一方、北米は確立された研究開発インフラを活かして価値面でのリーダーシップを維持しています。[2]ISPE、「グローバルな影響に向けたアジア太平洋製薬ランドスケープのナビゲーション」、ispe.org 競争活動は、機器・ソフトウェア・消耗品を統合されたワークフローソリューションにまとめる規模拡大型の買収によって特徴づけられています。
主要レポートのポイント
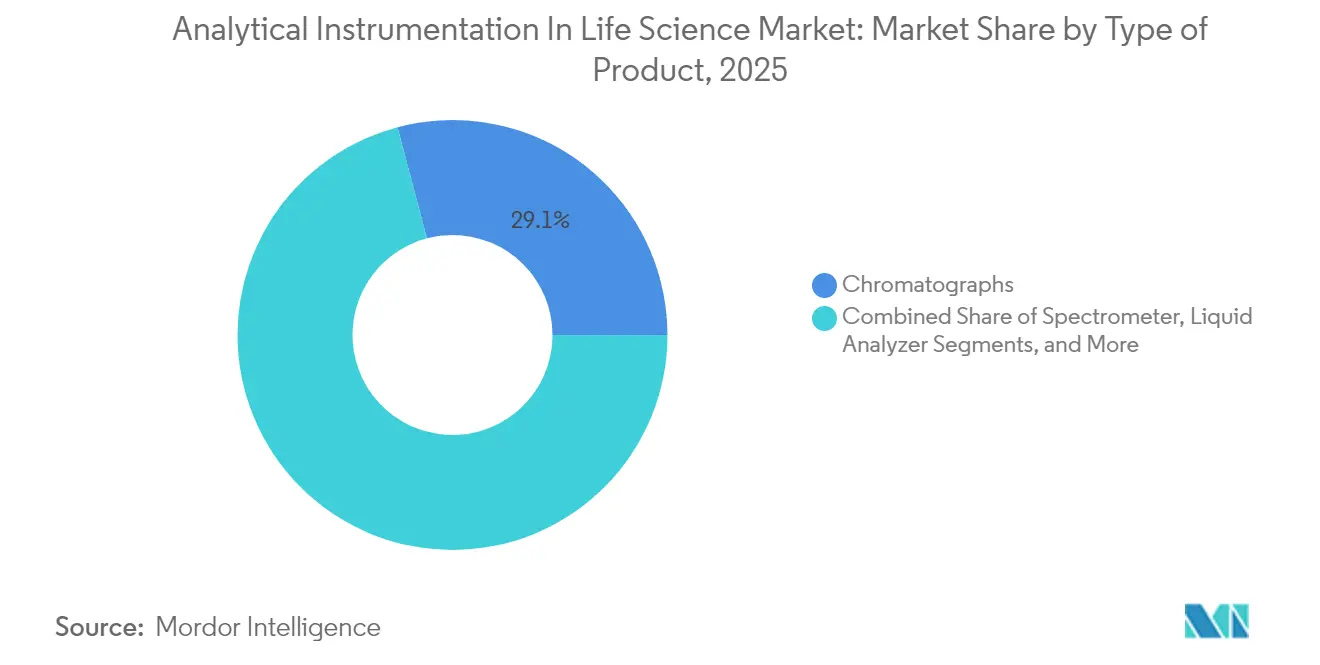
- 製品タイプ別では、クロマトグラフが2025年に29.12%の収益シェアでトップとなり、スペクトロメーターは2031年にかけて最高の年平均成長率(CAGR)8.06%で推移しています。
- エンドユーザー別では、医薬品セグメントが2025年にライフサイエンスにおける分析機器市場シェアの59.35%を占め、バイオ医薬品および栄養補助食品用途は年平均成長率(CAGR)8.74%で拡大しています。
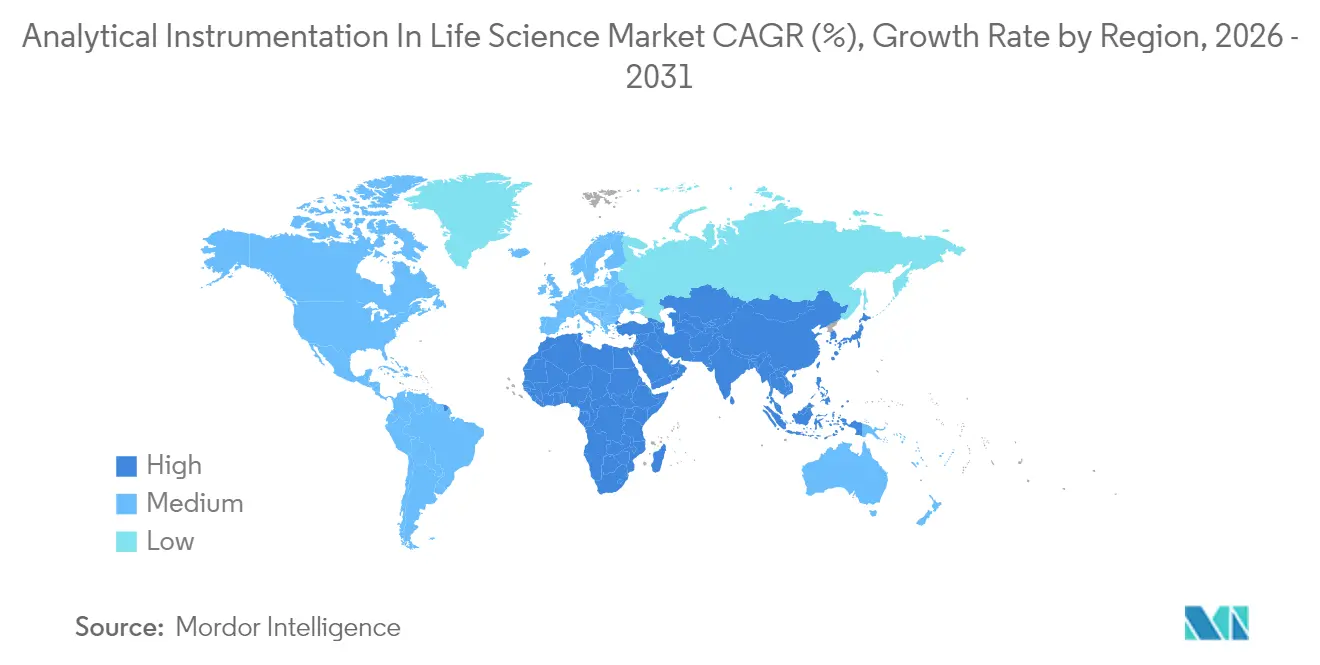
- 地域別では、北米が2025年に38.95%の収益を占め、アジア太平洋地域は2031年にかけて年平均成長率(CAGR)9.03%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製薬業界における分析機器需要の急増 | +1.8% | 北米および欧州連合(EU)に集中するグローバル | 中期(2〜4年) |
| 高分解能キャラクタリゼーションを必要とする細胞・遺伝子療法パイプラインの拡大 | +1.5% | 北米および欧州連合(EU)が中核、アジア太平洋地域へ拡大 | 長期(4年以上) |
| 連続製造におけるインライン・プロセス分析技術(PAT)への規制上の推進 | +1.2% | 食品医薬品局(FDA)および欧州医薬品庁(EMA)管轄が主導するグローバル | 中期(2〜4年) |
| オミクスおよびバイオマーカー研究における官民資金調達の拡大 | +1.0% | 北米および欧州連合(EU)、アジア太平洋地域で新興 | 長期(4年以上) |
| 超高感度検出を必要とする新規薬物モダリティの効力上昇 | +0.9% | 主要製薬ハブに集中するグローバル | 中期(2〜4年) |
| アジアのCDMOによるハイスループットスクリーニングの採用加速 | +0.7% | アジア太平洋地域が中核、グローバルサプライチェーンへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製薬製造における分析機器需要の急増
食品医薬品局(FDA)による2025年の21 CFR 211.110改訂は、連続処理に対する要件を正式化し、プロセス分析技術(PAT)システムを任意の強化手段から必須の管理ツールへと引き上げました。調和されたICH Q2(R2)およびQ14ガイドラインにより、プラットフォームメソッドを複数製品にわたって検証することが可能となり、タイムラインが短縮され、マルチアトリビュートクロマトグラフィーおよび質量分析ソリューションへの持続的な需要が生まれています。製造業者は現在、リアルタイムの属性測定に依存してバッチを数日ではなく数時間でリリースしており、この変化は開発サイトおよび商業サイト全体で高性能機器の設置台数を実質的に増加させています。
細胞・遺伝子療法パイプラインの拡大
規制当局は現在、空カプシドの制御および翻訳後修飾モニタリングをウイルスベクターの重要品質特性として強調しており、バイオ医薬品企業をオービトラップクラスの質量分析計および高分解能クロマトグラフィーへと向かわせています。[3]BioProcess International、「二度測って一度治療:細胞・遺伝子療法(CGT)におけるアッセイ開発」、bioprocessintl.com Samsung Biologicsは、LC-MS/MSを多重化ワークフローと統合することで、タンパク質バリアント分析を6〜8週間から1〜2週間に短縮し、次世代プラットフォームに付随する生産性向上を実証しました。世界的な遺伝子療法試験が増加するにつれ、高感度・ハイスループットキャラクタリゼーションツールへの需要が、ライフサイエンスにおける分析機器市場においてスペクトロメーターを重要な成長エンジンとして確立しています。
連続製造におけるインラインPATへの規制上の推進
クオリティ・バイ・デザインのパラダイムはリアルタイムのパラメーターモニタリングを必要とし、磁気セクター質量分析計およびラマン分光法がバイオリアクターおよび溶媒回収ループに組み込まれ、即時フィードバック制御を導いています。欧州のPIC/S整合は現在シンガポールおよび韓国にも反映されており、ベンダーが複数の管轄区域にわたって標準化されたPATスイートを提供できるようになり、グローバル市場への浸透が加速しています。
オミクスおよびバイオマーカー研究における官民資金調達の拡大
Thermo FisherによるOlinkの31億米ドルでの買収は、精密医療におけるハイスループットプロテオミクスの商業的重要性を示しています。人工知能(AI)駆動のラマン分光法は、単一細胞分解能で腫瘍免疫微小環境をマッピングし、機械学習が機器の価値を高め臨床的有用性を拡大することを確認しています。堅固な資金調達パイプラインにより、研究室は統合ゲノミクス・プロテオミクスワークフローに対応した多重化質量分析およびイメージングプラットフォームへの投資を促進され、長期的な設備支出を強化しています。[4]CACLP、「Thermo Fisher Scientific 2025年第1四半期業績発表」、caclp.com
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期コスト | -1.4% | 新興市場に特に影響するグローバル | 中期(2〜4年) |
| 熟練した分析化学者およびデータサイエンティストの不足 | -1.1% | 北米および欧州連合(EU)で深刻なグローバル | 長期(4年以上) |
| データインテグリティおよびバリデーションコンプライアンスの負担(ALCOA+要件) | -0.8% | 規制市場に集中するグローバル | 中期(2〜4年) |
| 高いダウンタイムコストをもたらす複雑な予防保全 | -0.6% | ハイスループット施設に影響するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い初期コスト
設備投資予算は依然として厳しく管理されており、研究室の64%が新規機器購入の承認に困難を報告しており、消耗品がライフタイムコストの最大80%を占める場合があります。機器のサービスとしての提供モデルおよび共有施設コンソーシアムが資金繰りの障壁を相殺するために台頭しており、2030年までに40億米ドルに達すると予測される小型ハンドヘルドスペクトロメーターは、ニッチなアッセイ向けに特化した低価格の代替手段を提供しています。[5]Spectroscopy Online、「マイクロX線蛍光分光法の応用」、spectroscopyonline.com
熟練した分析化学者およびデータサイエンティストの不足
分析ワークフローへの人工知能(AI)の融合は、依然として希少なハイブリッドスキルを必要とし、大学では高度な質量分析装置が十分に活用されておらず、卒業生が産業界の役割に対して準備不足のまま輩出されています。分析化学者の年収中央値は2024年に105,000米ドルで伸び悩み、より高報酬の技術セクターへの人材流出を促し、構造的な労働力不足を持続させています。ベンダーは直感的なソフトウェアおよびリモートサポートプラットフォームで対抗していますが、複雑なデータ解釈には依然として専門家の監督が必要であり、スキルのボトルネックが長引いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スペクトロメーターが従来の境界を超えてイノベーションを牽引スペクトロメーターカテゴリーは2025年にライフサイエンスにおける分析機器市場規模に71億米ドルを貢献し、2031年にかけて年平均成長率(CAGR)8.06%で成長する見込みです。液体クロマトグラフはクロマトグラフィー収益の66.85%を維持していますが、イオンクロマトグラフは微量不純物試験の義務化を背景に8.1%の成長を記録しています。Orbitrap Astral Zoomは2025年にスキャン速度35%向上を実現してデビューし、複雑なバイオロジクスのリアルタイムペプチドマッピングを可能にし、高分解能質量分析計(MS)を細胞療法分析の優先プラットフォームとして確立しました。ガスクロマトグラフィーベンダーはヘリウム不足に対応するため、水素安全インターロックおよび窒素切替キットを統合し、品質管理(QC)ラボのキャリアガスコストを抑制しています。マイクロX線蛍光(XRF)機器は、徐放性錠剤コーティングの非破壊元素マッピングで普及が進み、従来の材料科学を超えた適用範囲を拡大しています。バイオプロセスモニタリング向けの新型ガス分析計は年間8.92%の成長を示しており、インラインCO₂およびO₂分析に依存する連続バイオ製造ワークフローへのシフトを反映しています。
第二世代スペクトロメーターはデータポイントあたりの取得コストをさらに低減し、分析能力を損なうことなく中堅企業での採用を拡大しています。機器スループットの向上に伴い、消耗品ベンダーは超低ボイドカラムおよび大容量トラッピングカートリッジをバンドル提供し、ベンダーロックインを強化する総合的なエコシステムを構築しています。したがって、ライフサイエンスにおける分析機器市場は、個別の機器性能ではなく完全なワークフローを最適化するハードウェア・ソフトウェア・試薬の共同開発から恩恵を受けています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


エンドユーザー業種別:
バイオ医薬品が分析要件を再構築医薬品セグメントは2025年に59.35%の収益を占めましたが、バイオ医薬品製造はそれを上回るペースで拡大し、年平均成長率(CAGR)8.74%で成長し、バイオロジクス向けライフサイエンスにおける分析機器市場規模の合計を2031年までに134億2,000万米ドルに引き上げると予測されています。原薬(API)製造業者は依然として医薬品購入の63.15%を占めていますが、医薬品開発製造受託機関(CDMO)へのアウトソーシングは9.68%で加速しており、北米およびアジアのサービスハブ全体に分散した需要を生み出しています。
WuXi Biologicsはウスター拠点の容量を36,000リットルに拡大し、多品目バイオロジクスサイトに組み込まれた分析需要の規模を示しています。Samsung Biologicsの784,000リットルキャンパスは、メガ施設が一貫したウイルスベクター産出を維持するために数百台のクロマトグラフィー、分光法、およびインラインPATステーションを統合する方法を例示しています。栄養補助食品製造業者は医薬品グレードのバリデーションを採用する傾向が高まり、成分認証および微量汚染物質監視に中級LC-MSおよびフーリエ変換赤外分光法(FT-IR)機器を活用しています。エンドユーザー要件の収束により、治療薬およびウェルネス製品の幅広いスペクトルにわたってコンプライアンスの柔軟性を提供するプラットフォーム機器設計が促進されています。
地域分析
北米ライフサイエンスにおける分析機器市場
北米は、高度なバイオ製造インフラと継続的プロセシングガイダンスの最も早期の採用を背景に、2025年の収益の38.95%を維持した。同地域の厳格な規制環境は高分解能機器への継続的なアップグレードを促進しており、国内景気刺激策はオンショア製造の強靭化に向けてUSDスケールの投資を誘導している。
アジア太平洋ライフサイエンスにおける分析機器市場
アジア太平洋地域は最も成長が速い地域であり、CDMOが生産能力を拡大し、各国政府がシングルユース型バイオリアクターおよびPAT機器に対する税制優遇措置を提供する中、2031年に向けて9.03%のCAGRで推移している。インドのジェネリクスセクターおよびシンガポールのバイオロジクス回廊は、グローバル申請に対応した標準化されたQCプラットフォームを求める多国籍企業を引き付け、地域全体のライフサイエンスにおける分析機器市場を押し上げている。中国のCRO産業は2023年に647.7 ビリオン 人民元を超え、複雑な分子パイプラインに対応するためプレミアムLC-MSおよびUHPLCシステムの輸入を継続している。
EMEAおよび南米ライフサイエンスにおける分析機器市場
欧州はPIC/S整合化により多国籍機器バリデーションが簡素化され、安定した成長を維持している。WatersのUSD 4,500 ミリオンのロングブリッジ工場は地域のオービトラップ部品生産能力を3倍に拡大、精密製造部材に対する欧州の持続的な需要を裏付けている。南米は新興の購買基盤であり、Shimadzuのメキシコ子会社は2028年までに150%の売上成長を目指しており、ティアワン機器に対する地域の旺盛な需要を示している。中東およびアフリカはまだ初期段階にあるが、ワクチン自給プログラムに連動したパイロットスケールの投資を呼び込んでおり、GMP施設の整備に合わせた段階的な機器出荷の増加を予感させる。

規制環境
ライフサイエンス分野における分析機器の規制は、規制当局への提出資料や公的管理においてデータがどのように生成され、その正当性が示されるかを左右する、方法バリデーション、品質システムへの期待事項、および認定制度の枠組みによって形成されている。2026年、FDAのLaboratory Manual of Quality Policiesは、21 CFRおよびISO/IEC 17025:2017に関連する試験室の品質期待事項を強化し、GMPおよび公的試験環境で使用される機器、ソフトウェア、文書におけるデータインテグリティおよびトレーサビリティ要件を中心的な位置づけとして維持した。
欧州全体では、2026年の実施法により、コンプライアンス判断に用いられる分析要件の具体性が高まった。欧州委員会実施規則(EU) 2026/765(2026年4月)は、食品および飼料中の残留農薬に関するサンプリング、分析、および解釈の規則を体系化し、公的管理試験室におけるバリデーション済みマルチ残留物ワークフロー(多くの場合LC-MSおよびGC-MS)の重要性を高めている。また、欧州委員会実施規則(EU) 2026/977(2026年5月)は、(EU) 2017/745および2017/746の下での医療機器およびIVDの適合性評価に関する統一的な品質マネジメント期待事項を強化し、規制下の試験室業務におけるバリデーション済み分析方法および監査可能なソフトウェア管理を強化した。インドでは、FSSAIが2026年5月にLC/EA-IRMSなどの高機能機器の技術仕様を承認する通知を発行し、公的食品安全試験に使用される高度な分析システムの統一された性能基準を支援している。
バリューチェーン分析
バリューチェーンは、部品・サブシステムサプライヤー(真空システム、検出器、レーザー、高電圧電子機器、イオン源)、OEM機器製造(クロマトグラフィー、質量分析、分光法、気体/液体分析装置)、およびソフトウェア、消耗品、サービスを通じた下流のワークフロー実現にまで及ぶ。Thermo Fisher Scientific、Agilent Technologies、Waters Corporation、Bruker Corporation、島津製作所などの主要OEMは一般的に「替刃モデル」的な手法を採用し、カラム、試薬、サンプル前処理キット、サービス契約、バリデーション済みソフトウェア環境からの継続的収益が、規制対応試験室向けの設備投資型販売を補完している。
流通・導入は、戦略的なバイオ医薬品企業や大手CRO/CDMOアカウントには直接販売が一般的であり、学術、臨床、中堅工業試験室には地域チャネルパートナーを通じて行われることが多い。設置後、購入者は一般的に据付時適格性評価/運転時適格性評価のサポート、アプリケーション方法開発、および継続的な予防保全に依存する。供給側のリスクは、制約のあるコモディティおよび特殊な原材料に集中しており、例えばヘリウムの供給状況がGCワークフローに影響を与えることや、特定の高磁場分析システムに関連する希土類依存性が挙げられる。需要側では、切替コストは独自のCDS/LIMS統合やデータガバナンス慣行といったデジタル層にますます存在するようになっている。ISO/IEC 17025:2017や公定書法(該当する場面での公的方法としてのUSP/NF/AOAC)といった規制・認定の基盤は、機器ハードウェア自体を超えて、トレーサブルな消耗品、ソフトウェアバリデーション、およびサービス文書を主要な価値獲得ポイントとして強化している。
競争環境
ライフサイエンスにおける分析機器市場は中程度に集約されており、上位5社が2024年のグローバル収益の49%を支配し、Thermo Fisherが23%を占めています。複数年にわたる買収パイプラインは、スイッチングコストを高める統合ソフトウェア・消耗品・サービスの確保を目的としています。Thermo FisherによるSolventumの精製ユニットの41億米ドルでの買収は、下流処理のフットプリントを拡大し、クロマトグラフィーおよびろ過消耗品のクロスセルを強化しています。AgilentによるBioVectraの9億2,500万米ドルでの買収は、同社のRNA系治療薬サービス提供を強化し、サンプル調製機器とカスタム製造能力を組み合わせています。
Waters、Danaher、およびBrukerは差別化された高分解能質量分析計(MS)、ガスクロマトグラフィー質量分析計(GC-MS)、およびフーリエ変換赤外分光法(FT-IR)システムに注力し、人工知能(AI)駆動の分析機能を組み込んでオペレーターの生産性を向上させています。WatersのBioResolve Protein Aカラムは感度を7倍向上させ、消耗品のイノベーションがハードウェアの競争力を支える方法を示しています。BrukerはDARTイオン化を統合して治療薬モニタリングを高速化し、timsTOFプラットフォームの臨床適用範囲を拡大しています。中規模の専門企業はモジュール設計を活用してインラインガス分析やミニXRF食品検査などのニッチなワークフローに対応し、規模の不利にもかかわらず防御可能なポジションを確立しています。
プラットフォームレベルのデジタルエコシステムが次の競争の場として台頭しています。セキュアなクラウドデータレイクと予知保全アルゴリズムを組み合わせるベンダーは、熟練労働力不足に直面する研究室に対して可視化された投資対効果(ROI)を生み出しています。サブスクリプションベースのソフトウェア収益の継続的な拡大は、機器ハードウェアが段階的にコモディティ化する環境においてマージンを保護しています。
ライフサイエンスにおける分析機器産業リーダー
Agilent Technologies
Thermo Fisher Scientific
Waters Corporation
Bruker Corporation
Shimadzu Scientific
- *免責事項:主要選手の並び順不同
ライフサイエンスにおける分析機器市場
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Waters Corporation
- Shimadzu Corporation
- Bruker Corporation
- Danaher Corporation (SCIEX and Pall)
- PerkinElmer Inc.
- Mettler Toledo International Inc.
- Sartorius AG
- Merck KGaA (MilliporeSigma)
- Bio-Rad Laboratories Inc.
- Malvern Panalytical Ltd.
- Metrohm AG
- JASCO Corporation
- JEOL Ltd.
- LECO Corporation
- Anton Paar GmbH
- HORIBA Ltd.
- Tecan Group Ltd.
- Hitachi High-Tech Corporation

市場機会と将来展望
規制当局や認定機関が、標準化され監査可能で高感度なワークフローを favors する性能・品質期待事項を制度化するにつれ、ホワイトスペースが拡大している。例として、FSSAIが2026年5月にLC/EA-IRMSなどの高機能機器の承認済み技術仕様を公表したことや、EUが欧州委員会実施規則(EU) 2026/765(2026年4月)を通じて残留農薬のサンプリングおよび分析に関する公的管理方法規則を更新したことが挙げられる。これらの動向はいずれも、公的試験室、受託試験機関、メーカーの品質管理部門全体における高解像度でバリデーション済みの分析スタックへの投資を後押ししている。
この状況は、ベンダーおよびサービスプロバイダーが、機器適格性評価、方法移管、およびISO/IEC 17025準拠の文書化を、複数拠点ネットワーク向けの展開可能なテンプレートにパッケージ化する余地を生み出している。もう一つの機会領域は、熟練労働力の制約に対応しつつALCOA+の期待事項を満たすワークフロー自動化とソフトウェア主導の生産性であり、購買者を機器・ソフトウェア・消耗品が統合されたエコシステムへと向かわせている。最近の企業動向もこの方向性を裏付けている。Thermo Fisher Scientificは2026年のASMSで次世代Orbitrapプラットフォームを発表し、Watersはモビリティ対応の新型MSシステムを発売し、Brukerは4Dプロテオミクス性能を向上させたが、これらはバイオ医薬品およびオミクス分野におけるサンプル当たりのより高いスループットとより豊富な構造情報への需要と結びついている。大規模なライフサイエンス製造投資も、開発、技術移管、定型的なリリース試験のために標準化されたクロマトグラフィー、MS、分光法、PAT関連分析を通常必要とする規制対応試験室の設置ベースを拡大させている。これには、2025年10月に発表されたMerckによるバージニア州エルクトンでの30億米ドル規模のCenter of Excellence建設や、2026年4月に発表されたAbbVieによる約14億米ドルの研究開発・製造施設への投資コミットメントが含まれる。
Recent Industry Developments in ライフサイエンスにおける分析機器市場
- 2026年6月:Thermo Fisher Scientificは2026年のASMSでOrbitrap Tribrid ApexおよびOrbitrap Excedion質量分析装置を発表した。この発表は、次世代MSプラットフォームによって製薬・バイオテクノロジーのワークフローを拡大し、下流処理およびマルチオミクス能力を強化する。高性能MSにおけるリーダーシップを拡大するものである。
- 2026年6月:Bruker CorporationはtimsMRMSシステムを発売し、高スループットサンプル前処理に関してIntegrated Protein Technologiesとの提携を発表した。timsMRMSは迅速で高解像度なプロテオミクスを可能にし、プロテオミクスワークフローにおけるスループットとエコシステム統合を強化する。
- 2026年6月:Waters CorporationはXevo MRT P10およびCyclic IMS P20質量分析装置を発売した。イオンモビリティを備えたこの次世代MSは複雑なサンプルの分析を可能にし、モビリティ対応プラットフォームによってWatersの高性能MSポートフォリオを拡大する。


ライフサイエンスにおける分析機器市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、製薬・バイオ医薬品分野における研究、開発、品質管理、および定型的な試験活動を含む、ライフサイエンス業務で使用される分析機器から生じる収益を対象とする。
対象範囲の除外事項:一般的な実験室消耗品、単体の試薬、または分析機器の販売価値に直接結びつかない広範な実験室サービスは対象外とする。
セグメンテーション概要
- 製品タイプ別
- クロマトグラフ
- ガスクロマトグラフ(GC)
- 液体クロマトグラフ(HPLC、UHPLC)
- イオンクロマトグラフ
- スペクトロメーター(質量分析、元素分析、分子分析)
- 質量分析法
- LC-MS
- GC-MS
- MALDI-TOF
- 元素分析
- ICP-MS
- ICP-OES
- 分子分析
- FT-IR
- ラマン
- UV-Vis
- 質量分析法
- ガス分析計
- レーザーベースガス分析計
- 電気化学式ガス分析計
- 光音響ガス分析計
- 液体分析計
- pH/ORP分析計
- 溶存酸素(DO)分析計
- 導電率および全有機炭素(TOC)分析計
- 分析X線機器および分析顕微鏡
- X線回折(XRD)
- X線蛍光(XRF)
- 電子顕微鏡(SEM、TEM)
- 原子間力顕微鏡(AFM)
- クロマトグラフ
- エンドユーザー業種別
- バイオ医薬品および栄養補助食品
- バイオロジクス製造業者
- 栄養補助食品製造業者
- 医薬品
- 原薬(API)製造業者
- 医薬品受託研究・製造機関(CRO/CDMO)
- バイオ医薬品および栄養補助食品
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- その他の南米
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- 湾岸協力会議(GCC)諸国
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および妥当性検証
デスクリサーチ
デスクリサーチは、機器需要を実際の活動レベルに結びつけられるように、ライフサイエンスの需要基盤および設置済み実験室の実態を明確に把握することから始めた。米FDAおよびEMAのデータベース、米NIHおよびOECDの研究開発統計、世界銀行のマクロ系列などの公的データソースを活用し、機器購入サイクルを形成する資金動向、承認動向、および実験室活動の傾向を把握した。
活動データを規模算定に利用可能なモデルへ変換するため、関連機器分類の貿易動向に関するUN Comtrade、品質期待事項に関するUSPおよびICHガイドライン、クロマトグラフィー、分光法、顕微鏡法における方法採用パターンに関する査読付き学術誌も参照した。企業の開示資料、投資家向け説明資料、信頼性の高い報道は製品収益構成およびエンドマーケットへの露出度をマッピングするために使用し、特許データベースはイノベーションの重点分野の変化を確認するために使用した。必要に応じて、企業財務、ニュースと財務情報、特許データベースを対象とする有料サブスクリプションを利用して、財務分割における不足を補い、時系列の相互確認を行った。上記に挙げたデスクリサーチのソースは例示に過ぎず、データ収集、検証、および確認のために他の多くの公的および有料ソースも参照した。
一次インタビューおよび調査
一次調査は、ライフサイエンス実験室で実際にどの機器が購入されているか、また買い替え購入と拡張購入のどちらを促す要因かを確認するために実施した。主要地域の機器OEM、代理店、実験室調達チーム、実験室マネージャーへのインタビューを組み合わせて実施し、価格帯、利用水準、規制に起因するアップグレードを確認した上で、これらの情報を前提条件の調整に活用した。フィードバックはまた、どのエンドユーザーがより速く成長しているか(例えば、バイオ医薬品プロセス分析と学術研究の比較)を検証し、予測要因を検証するためにも使用した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):14% | アジア太平洋地域:47% |
| ミッドティア:53% | 機能/部門責任者:27% | 欧州・中東・アフリカ:35% |
| 中小プレーヤー:18% | マネージャー:59% | 南北アメリカ:18% |
市場規模算定と予測
規模算定モデルは、ライフサイエンス実験室の活動および支出シグナルから出発するトップダウン型構築を採用し、その後、規制対応および研究ワークフローで使用される主要技術系列別に、浸透および買い替えのロジックを通じて機器需要を再構築する。需要プールを構築した後、一般的なシステムのサンプル抽出したASP×台数、チャネルからの受注動向に関するフィードバック、サプライヤーの公開収益構成からの手がかりなど、選択的なボトムアップチェックによって総計を裏付け、これを用いて過大評価を調整した。
追跡した入力データには、製薬・バイオテクノロジー分野の研究開発支出の方向性、試験件数を引き上げる医薬品・バイオ医薬品の承認ペース、品質管理および特性評価におけるクロマトグラフィーおよび質量分析の方法採用状況、受注時期に影響する調達リードタイムが含まれる。また、関連機器カテゴリーの貿易動向を妥当性確認として使用し、価格推移および買い替えサイクルに関する前提条件をストレステストした。
予測は、歴史的関係が安定していた場合には多変量回帰による裏付けを伴うシナリオ分析を用いて行い、その後、主要な推進要因の専門家による検証を行った。国別の詳細情報が薄い場合には、実験室強度指標や輸入動向を代理変数として用いてギャップを補い、総計を確定する前にインタビューフィードバックを通じて再確認した。
データ検証および更新サイクル
検証は、デスクリサーチのシグナル、インタビューからのフィードバック、および貿易動向や報告されているライフサイエンス支出の方向性などの独立した指標との相互確認を通じた三角測量によって行った。外れ値は国および機器系列のレベルで調査し、その差異が時期、通貨要因、または一度限りの購買サイクルによって説明できない場合には前提条件を見直した。承認前には、モデルは複数段階のレビューを経て、別のアナリストによって計算、入力データ、およびロジックが確認され、内部整合性のために調整される。
レポートは年次で更新され、需要、価格、または供給可能性を大きく変化させる重大な事象が発生した場合には、随時更新を行う。提供前には、最新の公的発表およびインタビューから得られた知見が最終的な数値に反映されていることを確認するため、最終的な見直しを実施する。
Mordor Intelligenceのライフサイエンス分析機器市場規模と他の公表推定値との比較
ライフサイエンス分野の分析機器に関する公表市場規模は、各機関が同じ機器系列、エンドユーザー、または収益構成要素を必ずしも対象としているわけではなく、また基準年の設定が異なる場合もあるため、変動が生じることがある。また、価格を単純な物価上昇率で推定するか、実際の調達フィードバックおよび製品ミックスの変化を反映して調整するかによっても差異が生じる。
主要機器分類における輸出入動向、製薬・バイオテクノロジー分野で報告されている研究開発の方向性、および規制対応試験需要のペースは、Mordor Intelligenceの推定値を、総計を膨張させる可能性のあるより広範な実験室機器バスケットではなく、ライフサイエンス機器需要プールに結びつけておくための確認項目である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 22.01 B (2026) | |
| 業界出版社A | USD 28.60 B (2025) | より多くのエンドユースを組み込んだより広範なライフサイエンスの定義および長期の予測期間を採用しており、基準年の選択によって2026年を起点とする場合と比較して報告水準が変動する。 |
| 業界メディアB | USD 56.56 B (2024) | ライフサイエンス機器をより広範な分析機器セットおよび隣接する実験室システムとグループ化しているように見え、本調査で計上されている分析機器収益の範囲を超えて対象範囲を拡大している。 |
この差異は主に対象範囲の境界および基準年の選択から生じており、次に価格およびミックスが予測にどのように反映されるかから生じている。機器セットおよびエンドユースの境界を明確に保ち、活動シグナルおよびインタビューからの入力データで再確認することにより、最終的な総計は再現可能であり、実際の需要要因に遡って追跡しやすいものとなっている。


レポートで回答される主要な質問
ライフサイエンスにおける分析機器市場の現在の規模はどのくらいですか?
ライフサイエンスにおける分析機器市場は2026年に220億1,000万米ドルに達し、2031年までに317億2,000万米ドルに拡大すると予測されています。
最も成長が速い地域はどこですか?
アジア太平洋地域は最も成長の速い地域であり、CDMOの容量拡大と政府のインセンティブにより2031年にかけて年平均成長率(CAGR)9.03%を記録しています。
最も高い成長を示す製品セグメントはどれですか?
スペクトロメーター、特に高分解能質量分析プラットフォームは、バイオロジクスキャラクタリゼーションのニーズが高まるにつれ、2031年にかけて年平均成長率(CAGR)8.06%で成長すると予測されています。
この市場をリードする企業はどこですか?
Thermo Fisher Scientificが23%の収益シェアでトップに立ち、Agilent Technologies、Waters Corporation、Danaher、Brukerが続いています。
規制は機器需要にどのような影響を与えていますか?
連続製造およびPATに関する食品医薬品局(FDA)および欧州医薬品庁(EMA)のガイダンスの厳格化がリアルタイム分析の採用を促進し、インラインクロマトグラフィーおよび質量分析システムへの需要を押し上げています。
市場成長を鈍化させる可能性のある主要な課題は何ですか?
高い設備投資と熟練した分析化学者の不足が依然として重大な障壁であり、リソースが限られた環境での機器導入を抑制する可能性があります。
最終更新日:



