
プロセス分析計装市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 8.83 十億米ドル |
| 市場規模 (2031) | 11.46 十億米ドル |
| Growth Rate (2026 - 2031) | 5.36 % |
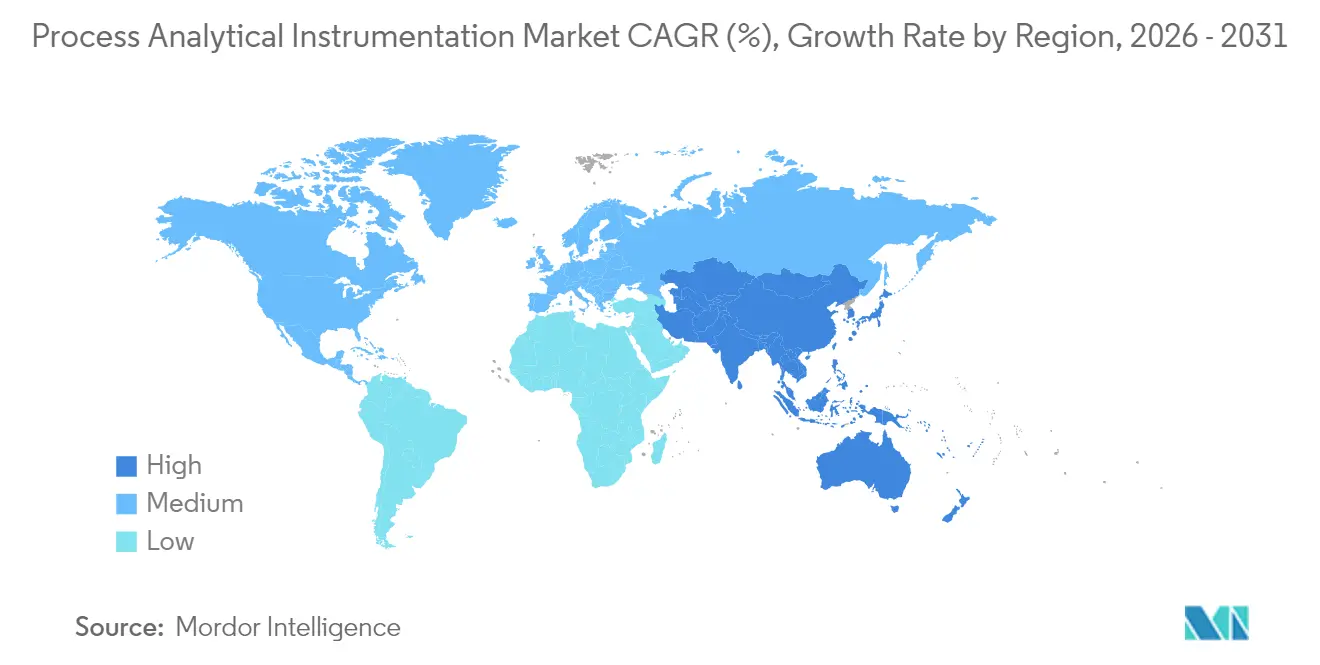
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロセス分析計装市場分析
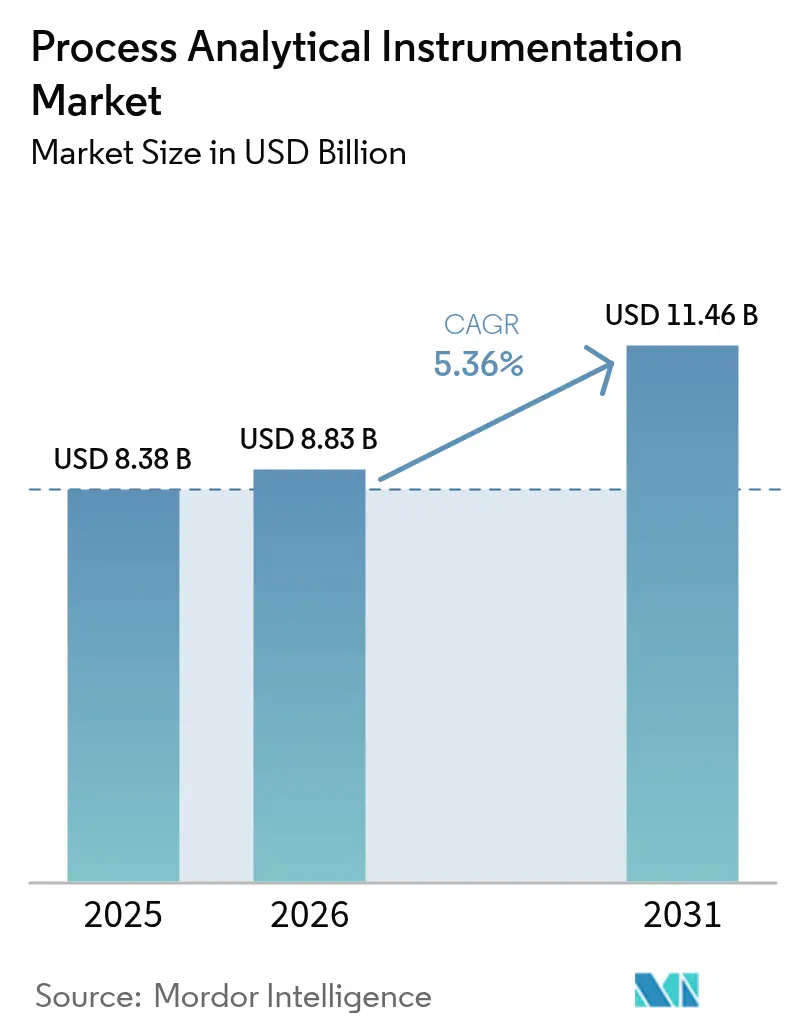
プロセス分析計装市場規模は、2025年の83億8,000万USDから2026年には88億3,000万USDへと成長し、2026年~2031年にかけて5.36%のCAGRで2031年までに114億6,000万USDに達すると予測されています。リアルタイムモニタリングの強力な普及、世界的な規制の一層の厳格化、およびデータ駆動型の運用戦略が、産業界がシステムの複雑化やサイバーセキュリティリスクに取り組む中でも、プロセス分析計装市場を牽引し続けています。運用技術と情報技術の融合により、かつてはスタンドアロンであった分析計がインダストリー4.0エコシステム全体にデータを供給するデジタルノードへと転換し、高精度のフィードバックループと予知保全ルーティンを実現することで、ダウンタイムと廃棄物を削減しています。この技術的転換は、炭化水素処理、バイオ医薬品の連続製造、およびグリーン水素電解槽の建設プロジェクトにおける資本集約的な取り組みによって強化されており、これらはすべて堅牢なインライン分析を必要としています。アジア太平洋地域が北米および欧州の排出規制に準拠しようとする動きはサプライヤーの事業展開を再編しており、世界的なヘリウム不足はクロマトグラフの調達決定に引き続き影響を与えています。
主要レポートのポイント
- 計器タイプ別では、ガス分析計が2025年のプロセス分析計装市場シェアの34.25%を占め、一方で分光計は2031年にかけて6.38%のCAGRで拡大しています。
- コンポーネント別では、ハードウェアが2025年の収益シェアの51.35%を占め、ソフトウェアは2031年にかけて6.55%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、石油・ガスが2025年のプロセス分析計装市場規模の28.55%を占め、医薬品・バイオテクノロジー用途が最も速い7.84%のCAGR予測を記録しています。
- 設置タイプ別では、インライン/オンライン構成が2025年のプロセス分析計装市場規模の54.85%のシェアを占め、2031年にかけて7.42%のCAGRで成長しています。
- 地域別では、北米が2025年に41.05%の市場シェアでトップを占め、アジア太平洋地域は2031年にかけて8.21%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プロセス内品質および排出コンプライアンスに対する規制の推進 | +1.20% | 北米および欧州を重点とするグローバル | 中期(2~4年) |
| プロセス産業全体におけるデジタル化およびインダストリー4.0の普及 | +1.50% | 北米およびアジア太平洋地域が主導するグローバル | 長期(4年以上) |
| 石油・ガスおよび石油化学におけるリアルタイム分析への需要の高まり | +0.90% | 中東、北米、およびアジア太平洋地域に集中するグローバル | 短期(2年以内) |
| バイオ医薬品連続製造ラインの急速な拡大 | +0.80% | 北米および欧州、アジア太平洋地域へ拡大中 | 中期(2~4年) |
| 高純度ガス分析を必要とするグリーン水素電解槽の建設 | +0.60% | 欧州およびアジア太平洋地域、北米で新興 | 長期(4年以上) |
| 高精度インラインデータを必要とするデジタルツインモデルの展開 | +0.70% | 先進製造地域が主導するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プロセス内品質および排出コンプライアンスに対する規制の推進
新たな環境法規制の波が、煙突、フレア、およびバイオリアクター全体にわたる継続的モニタリングを義務付け、プロセス分析計装市場のアドレス可能なベースを即座に拡大しています。[1]TSI編集部、「新EU環境大気質指令」、TSIリソース、2025年1月1日、tsi.com EUの2024年環境大気質指令は超微粒子計数を義務付け、カナダのCEMSコードはSO₂、NOx、およびCOプローブの校正サイクルを厳格化しています。アジアにおける同様の規制制定は歴史的な執行ギャップを埋めつつあり、数千の工場が義務的な継続排出モニタリングへと移行しています。ISO 17025およびEN 15267規格に事前認証された分析計を供給できるベンダーは、顧客のコンプライアンス達成までの道筋を短縮します。環境スタックを超えて、同様の規制意図が医薬品GMPおよび食品安全基準にも浸透しており、インライン分析がバッチ不合格コストを軽減しています。
プロセス産業全体におけるデジタル化およびインダストリー4.0の普及
クラウドネイティブのSCADAプラットフォームと産業用IoTゲートウェイが普及するにつれ、プロセス分析計装市場は新たな接続性要件を獲得し、計器メーカーにOPC UA、MQTT、およびセキュアIPスタックの組み込みを促しています。[2]ABBニュースルーム、「ABBが2024年第4四半期の好調な業績を報告し2025年のガイダンスを提供」、ABBニュース、2025年1月1日、abb.com 分析計とデジタルツインを組み合わせたプラントは、製品が劣化するはるか前に、原料品質のドリフトや触媒の劣化などの多変量インサイトを導き出します。ソフトウェアベンダーのAI強化ケモメトリクスエンジンは現在、スペクトル解釈を自動化し、高度な分析を博士レベルの専門家以外にも拡大しています。しかし、ネットワーク露出はサイバーリスクを高めるため、IEC 62443認定アプライアンスを推進する企業が競争上の信頼性を獲得しています。この接続性とセキュリティの二重要件が、ソフトウェアおよびサービスの継続的な収益を促進し、価値創造をハードウェアからデジタルオファリングへとシフトさせています。
石油・ガスおよび石油化学におけるリアルタイム分析への需要の高まり
インライン分光計とクロマトグラフを導入した炭化水素生産者は、ブレンド比率、硫黄含有量、および蒸気圧を数時間ではなく数分で定量化し、年間数百万ドルの収率改善を実現しています。[3]AspenTechアナリスト、「石油化学燃料削減ケーススタディ」、AspenTechリソース、2025年1月1日、aspentech.com Cenoscoのケーススタディでは年間235万USDの節約が報告されており、他の精製業者は分析計データを高度なプロセス制御ループに連携させることで930万USDの収益向上を達成しています。上流ガス処理では、リアルタイムの露点モニターがグリコールの過剰使用を防ぎ、運用コストとフレア量を削減しています。これらの定量化可能な成果が分析計プロジェクトへの資本承認を加速させ、マイクロGCおよび水素キャリアシステムの採用を促進することでガスクロマトグラフィーにおけるヘリウム供給懸念を相殺しています。
バイオ医薬品連続製造ラインの急速な拡大
規制当局は、リアルタイム出荷試験が毎秒品質を検証することを条件に、製薬企業にバッチ生産から連続生産への移行を奨励しています。[4]BioProcess International編集部、「連続製造PAT採用」、BioProcess International、2025年1月1日、bioprocessintl.com ラマンおよびNIRプローブは現在、結晶化装置や乾燥機に組み込まれ、サブ秒のレイテンシで重要品質特性を捉えています。製薬大手は二桁台のスループット向上と年間数十万ドルの材料節約を記録しており、Valtris Champlor社の溶剤使用量9万ユーロ(96,300USD)削減がその一例です。ハンドヘルドラマンツールに関する明確なEU薬局方ガイドラインがバリデーションを簡素化し、中小バイオテク企業の参入障壁を低下させています。この持続的な投資の流れがプロセス分析計装市場の長期的な成長ベクトルを強化しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な分析計の高い資本コストおよびライフサイクルコスト | -0.80% | グローバル、特に新興市場への影響が大きい | 短期(2年以内) |
| 熟練した校正・保守人材の不足 | -0.60% | グローバル、北米および欧州で深刻 | 中期(2~4年) |
| ネットワーク接続された分析計におけるサイバーセキュリティの脆弱性 | -0.40% | グローバル、規制産業において重大 | 短期(2年以内) |
| GC運用に影響を与える世界的なヘリウム不足 | -0.50% | グローバル、分析実験室への影響が深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な分析計の高い資本コストおよびライフサイクルコスト
完全なCEMSプラットフォームまたはトリプル四重極質量分析計は50万USD超の支出を必要とし、年間サービスコストは購入価格の20%に達します。新興経済国は、通貨変動、輸入関税、および現地サービス拠点の不足により、納入価格が上昇しています。ダウンタイムのペナルティが厳しい連続プロセスプラントでは冗長性が必須となり、資本要件が倍増します。こうした経済的事情が、小規模な化学、食品、および特殊材料メーカーにおける分析計の採用を遅らせています。
熟練した校正・保守人材の不足
分光学、電子工学、ソフトウェア、およびコンプライアンスにまたがる学際的な専門知識は希少であり、労働力から高齢化により失われつつあります。[5]BioProcess International編集部、「連続製造PAT採用」、BioProcess International、2025年1月1日、bioprocessintl.com 遠隔地のプラントでは、安全上重要な条件下でシフト勤務に従事する分析者を確保することが困難です。プロセス分析技術に関する学術プログラムの不足が人材パイプラインの問題を悪化させています。ベンダーが提供するリモート診断および拡張現実フィールドツールが部分的な救済策を提供していますが、現場技術者を完全に代替することはできず、プロセス分析計装市場の成長軌道を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
計器タイプ別:
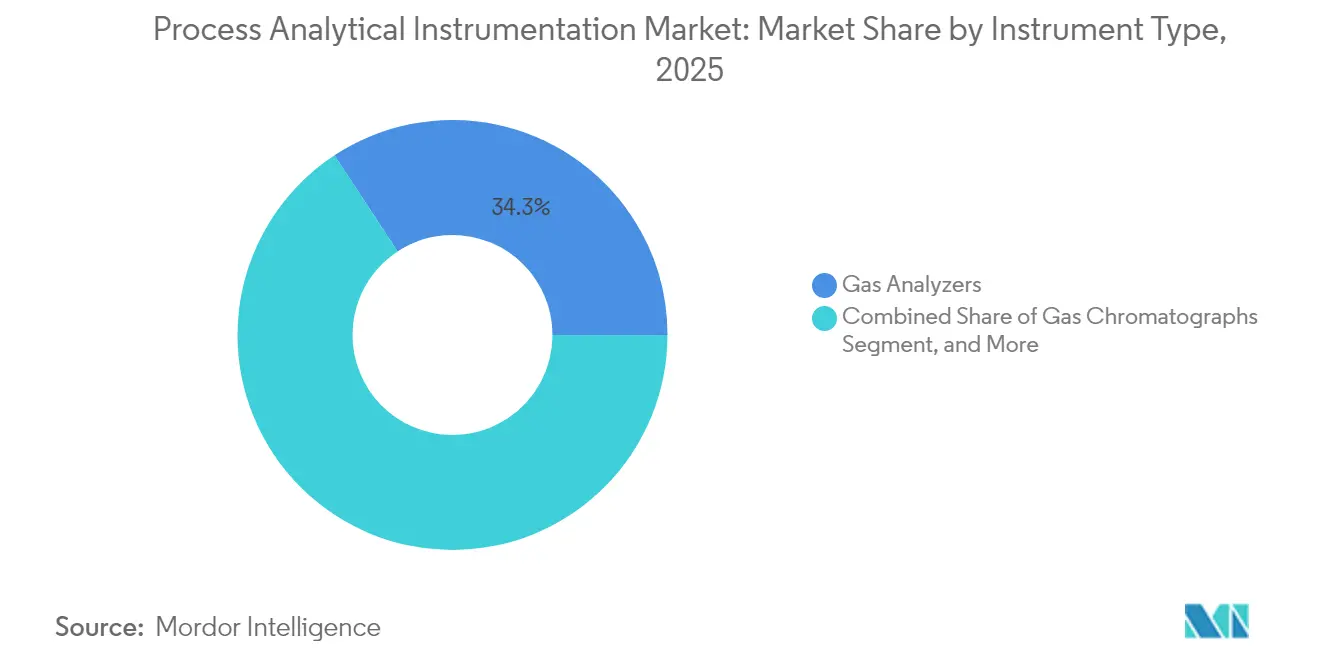
ガス分析計がリーダーシップを固め、分光計が加速ガス分析計は2025年のプロセス分析計装市場シェアの34.25%を占め、精製所、化学クラッカー、および電力ボイラー全体にわたる普遍的な排出モニター義務とプロセス最適化ルーティンの普及に支えられています。そのシェア優位性は、環境許可証および炭素価格制度に準拠するためのSO₂、NOx、CO、およびCO₂の継続的な読み取りの必要性に起因しています。分光計の需要は規模は小さいものの、ポータブルXRFおよびハンドヘルドラマン装置が元素・分子識別を荷積みドックやユーティリティスキッドにまで拡大するにつれ、2031年にかけて6.38%のCAGRで上昇しています。
10年代後半には、水素混焼ラインを改修する電力会社と電解槽OEMがガス分析計の設置ベースを拡大しますが、リアルタイム不純物追跡が重要となるバイオテクおよびバッテリー材料ラインでは分光計がシェアを侵食する可能性があります。マイクロGCアーキテクチャ、水素キャリアガス、およびスマートバルブオーブンがヘリウム不足に対応しながら分離性能を維持しています。この複合的な進化がハードウェア販売を持続させる一方で、アプリケーション固有のケモメトリクスへと価値をシフトさせ、プロセス分析計装市場内でのソフトウェアの戦略的重要性を強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


コンポーネント別:
ハードウェアが依然として支配的、ソフトウェアが勢いを獲得ハードウェアは2025年の収益の51.35%を占め、各分析計スキッドを構成するセンサー数の多さとサンプルコンディショニングシステムの機械的複雑さを反映しています。高度な光学系、堅牢なガスセル、および防爆エンクロージャーが平均販売価格を高く維持しています。しかし、プロセス分析計装市場規模におけるソフトウェアは、組み込みAIエンジンが生のスペクトルを実行可能なセットポイント変更に変換するため、6.55%のCAGRを記録しています。Brukerのように、SciYデータプラットフォームをポートフォリオ全体に統合するサプライヤーは、サブスクリプションベースのケモメトリクスをパッケージ化し、粗利益率を向上させ、年金収入を創出しています。
サービス契約は校正、バリデーション、およびサイバーパッチ適用を複数年契約にまとめており、Emerson単独で2024年に計測・分析サービスから40億6,000万USDを計上しています。業界のスキルギャップがサービス強度を高め、グローバルフィールドネットワークを維持するベンダーに構造的優位性をもたらしています。予知保全アルゴリズムが成熟するにつれ、サービスとしてのソフトウェアのオファリングは2030年以降にハードウェアの資本販売を上回る成長を遂げる可能性があります。
エンドユーザー産業別:
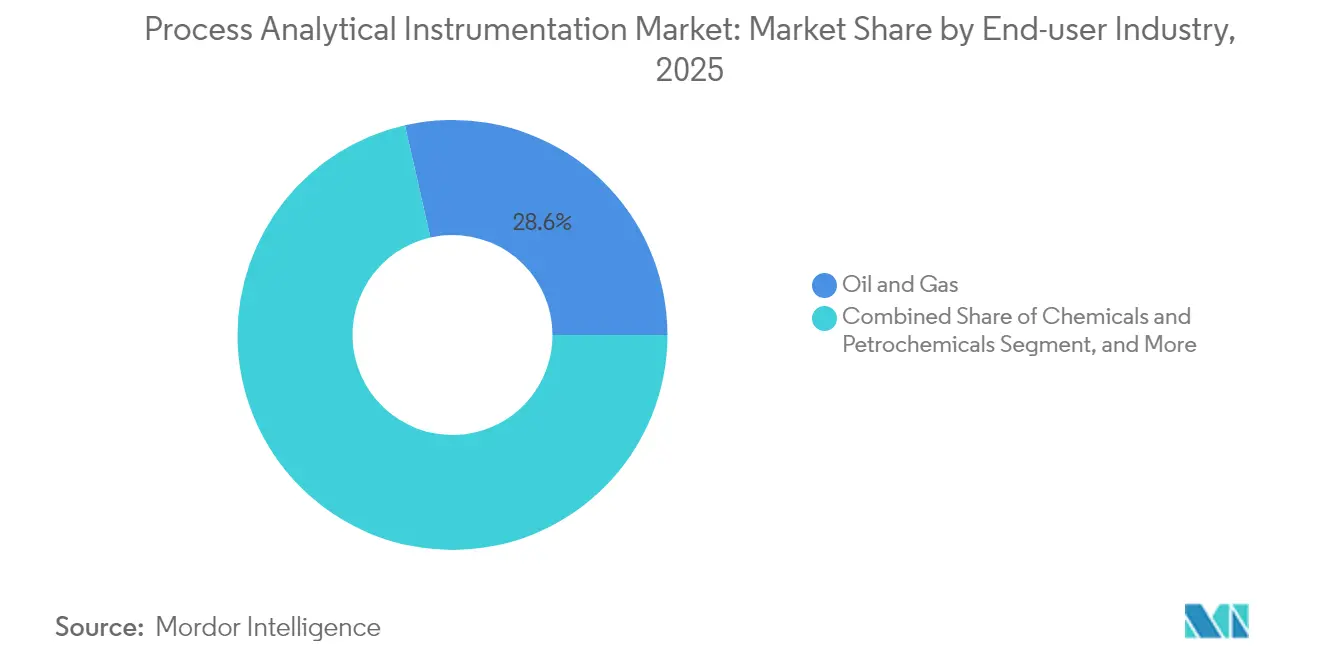
石油・ガスが規模を維持、医薬品が勢いを増す石油・ガス事業は2025年の収益の28.55%を占め、連続ガスクロマトグラフィー、質量分析、および波長可変ダイオードレーザー吸収装置の最大の単一消費者となっています。精製業者は燃料コンプライアンスを証明するためにオクタン価と硫黄ループ分析に依存し、LNG基地は引渡し熱量計算のために高速分光計を導入しています。
医薬品・バイオテクラインは連続製造セルとリアルタイム出荷試験に対する規制支援に牽引され、7.84%のCAGRを記録しています。インラインラマンが多形体比率を検証し、NIRモデルがサンプリングなしで水分を定量化し、バッチ出荷時間を数日から数分に短縮しています。水・廃水事業者、金属・鉱業の選鉱業者、および食品・飲料加工業者はそれぞれ、排水コンプライアンスと原料の完全性のために分析計を活用することでアドレス可能なニッチを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
設置タイプ別:
インラインの優位性がリアルタイムの必要性を反映インライン装置は2025年に54.85%のシェアを占め、プロセス分析計装市場規模におけるインラインソリューションは、ユーザーが実験室ベースのアッセイから継続的品質保証へと移行するにつれ、年率7.42%で成長する見込みです。分光プローブは現在、反応器や配管に直接ねじ込まれ、手動サンプリングの遅延を排除するクローズドループ制御を可能にしています。マルチプレクサーにより、単一の分光計が最大6つのポジションを監視でき、資本支出を分散しながらインサイトの帯域幅を拡大しています。
アットラインカートは、頻繁ではあるが継続的ではないQCを必要とするセクターで依然として活躍しており、例えばパルプ・製紙工場はコーターの近くに近赤外ベンチを設置し、明度の5分間チェックを実施しています。中央実験室は法医学的タスク、微量重金属測定、またはメソッド開発サイクルのために存続していますが、センサーがプラントフロアに浸透するにつれ、プロセス分析計装市場内でのその相対的な存在感は縮小しています。
地域分析
北米プロセス分析計装市場
北米は2025年に41.05%のシェアを占めた。米国EPAの40 CFR第60/75条規則およびOSHAの暴露限界値が、製油所、化学工業団地、および発電所全体にわたる連続分析計の導入を義務付けているためである。潤沢な設備投資予算、確立されたサービスインフラ、および長年の経験を持つ労働力により、AIを活用したケモメトリクスの迅速な統合が可能となっている。ヘリウムの継続的な逼迫と労働力不足が更新サイクルを抑制しているものの、ベンダー管理サービス契約がダウンタイムリスクを緩和している。
アジア太平洋プロセス分析計装市場
アジア太平洋地域は年率8.21%で成長しており、プロセス分析計装市場において最も急速に拡大している地域となっている。中国の強化された汚染規制条例、インドの操業同意義務、および日本のJAIMA主導の標準化イニシアチブが相まって、相当規模の受注を生み出している。連続分析計は、大規模製油所や製鉄所だけでなく、輸出市場の品質管理要求への対応を目指す小規模な特殊化学工業団地にも導入が進んでいる。地域サプライヤーはグローバルOEMと提携してサービスを現地化し、輸入関税の負担や言語障壁を軽減している。
欧州プロセス分析計装市場
欧州は、2024年10月の周辺大気質指令を基盤として安定した拡大を維持している。同指令は27加盟国全体にわたる超微粒子測定を義務付けている。ライン川沿岸およびイベリア半島の石油化学クラスターは、CO₂課税報告要件を満たすため、旧来の不透明度計を最新のFTIRセルに置き換えている。同時に、ドイツおよびスペインのグリーン水素電解槽プロジェクトが高純度酸素および水素の検証を必要とし、分析計の普及を促進している。REPowerEU資金の確保を目指す東欧の加工業者は西欧の排出基準を採用しており、ベンダーにとって段階的な需要増加をもたらしている。

規制環境
プロセス分析機器に影響を与える規制は、環境の連続モニタリング規則と、プロセス内分析を制度化する医薬品のクオリティ・バイ・デザイン(QbD)およびプロセスバリデーションの枠組みを基盤としている。欧州では、2024年10月のEU大気質指令が測定要件(超微粒子を含む)を強化し、認証済み連続排出ガス測定と検証済みアナライザー性能への需要を後押ししている。北米では、米国EPAの要件(例:40 CFR Part 60/75)およびカナダの類似のCEMS実務が、ガスアナライザーやクロマトグラフの校正、品質保証、文書化の負担を高い水準に保っている。
規制対象の製造業においては、FDAのPATガイダンスとEMAのプロセスバリデーションガイダンスが継続的プロセス検証と文書化された管理戦略を推進しており、リアルタイムリリース試験のための検証済みインラインRaman/NIRおよび多変量モデルへの注目を高めている。ICH Q14(分析手法開発)は、多変量手法を含むライフサイクルアプローチをさらに正式化している。相互運用性および性能試験の基準も厳格化しており、OPC Foundationはメーカー非依存の機器通信をサポートするOPC UAベースのLaboratory and Analytical Device Standard(LADS)を推進し、IECは更新版のIEC 61298-1:2026とIEC 61298-3:2026、さらにプロセス測定用トランスミッター試験のためのIEC 62828-1:2026を発行し、接続機器に対するより詳細で製品固有の適合性要件を示している。
バリューチェーン分析
バリューチェーンは、コア部品(光学系、検出器、レーザー、バルブ、サンプリングシステム、組込みコンピューティングおよびネットワーキング)、機器OEMの設計・製造、アナライザーシェルターやスキッドへのシステム統合、そしてライフサイクルサービス(設置、バリデーション、校正、サイバーセキュリティパッチ適用、遠隔監視)にわたる。ABB、Siemens、Emerson、Endress+Hauser、Thermo Fisher Scientificなどのグローバルリーダーは、他の専門企業とともに、ハードウェアにケモメトリクスソフトウェアと長期サービス契約を組み合わせた完全なソリューションを提供することが多い。インテグレーターおよびオートメーションパートナーは、アナライザーをDCS/SCADA、ヒストリアン、LIMS、MESの各層に接続し、OPC UAなどの相互運用性の選択肢を実装する。
最近のサプライダイナミクスは、価値がどこに移行し、どこにボトルネックが生じ得るかを示している。関税と物流の変動性が価格設定と調達の調整を促しており、例えばEndress+Hauserは2025年にサプライチェーンサーチャージを導入し、その後さらに引き上げた。処理装置カテゴリーにおける投入コストの上昇も、システム納入コストとリードタイムに追加の圧力をかけている。能力面では、M&Aやパートナーシップによるポートフォリオ拡大が、高付加価値ニッチ分野や設置済み機器サービスを確保する手段として引き続き活用されており、BrukerがRaman PAT製品を強化するために2024年1月にTornado Spectral Systemsを買収した例や、CPACTのような業界連携プラットフォームがエンドユーザー、学術界、ベンダーをつなぎ、先進的なケモメトリクスを展開可能なインラインソリューションへと発展させている例がその証左である。
競争環境
プロセス分析計装市場は中程度の統合レベルを特徴とし、ABB、Siemens、Emerson、およびEndress+Hauserが相当規模の設置ベースを支配し、クロスセルのレバレッジを獲得しています。これらの既存企業は新製品ラインにAI耐性ファームウェアとOPC UAサーバーを組み込み、プラント全体のDCSおよびMESレイヤーとのセキュアな統合によって差別化を図っています。ATS Corporationによる2024年のHeidolphの買収など、複数のタックイン買収が、特にバイオテクおよび空間化学ニッチにおけるアプリケーションギャップを埋める戦略を示しています。
中堅の挑戦者は、固定設置OEMでは十分にサービスを受けられない保守技術者やフィールドエンジニアにリーチするサイバー強化型ポータブル分析計を展開することで競争を激化させています。例えばFortiveは、社内データサイエンスチームを整合させて展開後の分析サブスクリプションを収益化し、2030年までにAIサービス収益1億USDを目指しています。投資家の熱意は依然として旺盛であり、KPMGは計装企業のEV/LTM EBITDAマルチプルを21.1倍と報告しており、地理的フットプリントを拡大し設置サービスベースを拡大する連続買収を促進しています。
ヘリウムフリーマイクロGCモジュール、バッテリー材料分光計、およびクラウド提供ケモメトリクスに特化したスタートアップがニッチなホワイトスペースを活用しています。しかし、重規制の垂直市場における資格審査のハードルを克服するために、より大規模な販売代理店と提携することが多いです。IEEEの産業オートメーションサイバーセキュリティ特許出願の増加から明らかな知的財産の蓄積が、参入障壁を強化し、プロセス分析計装市場内での標準化機関への参加に置かれるプレミアムを強調しています。
プロセス分析計装業界のリーダー
ABB Ltd
Siemens AG
Emerson Electric Co.
Endress+Hauser Group Services AG
Thermo Fisher Scientific Inc.
- *免責事項:主要選手の並び順不同

プロセス分析計装市場
- ABB Ltd
- Siemens AG
- Emerson Electric Co.
- Endress+Hauser Group Services AG
- Bruker Corporation
- Yokogawa Electric Corporation
- Thermo Fisher Scientific Inc.
- Agilent Technologies Inc.
- Honeywell International Inc.
- Mettler-Toledo International Inc.
- MKS Instruments Inc.
- Teledyne Technologies Incorporated
- Servomex Group Ltd.
- SICK AG
- Focused Photonics Inc.
- Hach Company (Danaher)
- Extrel CMS LLC
- Nova Analytical Systems Inc.
- Neo Monitors AS
- Rockwell Automation Inc.

市場機会と将来展望
主要な機会は、コンプライアンス、連続生産、ソフトウェアバリデーションの交差点に存在し、顧客は正確であるだけでなく、長期のライフサイクルにわたって適格性確認、統合、セキュリティ維持が容易なアナライザーを求めている。医薬品の連続生産とリアルタイムリリース試験は、明確な需要の押し上げ要因となっている。ICH Q13(連続生産)およびICH Q14(分析手法のライフサイクル)に支えられた、継続的プロセス検証を重視するFDAおよびEMAの枠組みは、検証済みインラインRaman/NIR、強固な多変量モデル、そしてPATをMES/LIMSおよび電子バッチ記録に接続する監査対応データパイプラインへの需要を高めている。
小型化・モジュール化された分析機器も、フットプリントや溶媒に制約のある環境において空白地帯を生み出しており、特にサンプル位置またはインライン測定がラボループを代替できる領域で顕著である。2026年3月には、コンパクトなマイクロフロー液体クロマトグラフィーシステムを用いたサンプル位置での反応モニタリングに関する学術評価において、ベンチトップシステムに比べて99%を超える溶媒節約とより高速な分離が報告され、連続プロセスにおけるより小型で消耗品の少ない分析プラットフォームへの道筋を後押ししている。同時に、相互運用性とサイバーセキュリティの要件は製品選定の関門となりつつあり、OPC UAベースのアプローチ(OPC FoundationのLADSモデルなど)や産業セキュリティの要求(買い手が参照するIEC 62443準拠の実践を含む)は、安全な接続性、検証済みソフトウェア変更管理、遠隔診断を継続的なサービス提供の一部として提供するサプライヤーを優位に立たせている。
Recent Industry Developments in プロセス分析計装市場
- 2026年6月:Siemensは、Siemens Xcelerator生態系内でOpcenter Execution Pharma 2605を発表し、医薬品業務向けの統合計量・分注などの機能を追加した。このリリースは、製造実行ワークフローとプロセス内品質データとの間のより緊密なデジタルスレッド統合をサポートし、規制対象拠点全体でのPAT大規模展開の実用性を向上させる。
- 2026年2月:Emersonは、CEMS向けの連続ガスアナライザーRosemount QX1000を発表し、常磁性O2測定と量子カスケードレーザー直接吸収分光法を組み合わせて、CO、CO2、NO、NO2、SO2などのガスに対応した。この発売により、アナライザーのフットプリントを削減し、排出ガス制御ループの応答時間を短縮しつつ、連続的なコンプライアンスモニタリングを目的とした製品ラインナップが強化される。
- 2025年9月:ABBは、天然ガス、バイオガス、石油、石油化学用途向けに、内蔵サイバーセキュリティ機能と統合Wi-Fiを備えたプロセスガスクロマトグラフGCP100を発売した。アナライザープラットフォームにセキュリティを組み込むことは、ネットワーク化されたプラントにおける保護された接続性への高まる要件に合致し、事業者が設置済みの機器群全体で安全な遠隔アクセスを標準化するのに役立つ。


プロセス分析計装市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、産業現場においてプロセス条件や組成を測定・監視するために使用される機器を対象とし、事業者が品質、安全性、効率をリアルタイムで管理できるようにするものである。プロセス産業全体で使用される一般的なアナライザーファミリーを含み、米ドルでの収益として測定される。
対象範囲外:分析測定を行わない一般的なプロセス制御機器、および現場のプロセスモニタリングを支援するために使用されない実験室専用の研究機器は除外する。
セグメンテーション概要
- 計器タイプ別
- ガスクロマトグラフ
- ガス分析計
- 液体分析計
- 分光計
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- エンドユーザー産業別
- 石油・ガス
- 化学・石油化学
- 医薬品・バイオテクノロジー
- 金属・鉱業
- 水・廃水
- 食品・飲料
- 発電
- 設置タイプ別
- インライン/オンライン
- アットライン
- 実験室
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋のその他の地域
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカのその他の地域
- 中東
- 北米
データソース、市場規模算定、および検証
文献調査
文献調査は、プロセスプラントで使用されるアナライザーの需要背景を構築することから始め、その後、オンラインおよびアットラインモニタリング用に実際に設置されているものに焦点を絞り込んだ。米国EPAの水質・大気コンプライアンス資料、USGSおよびIEAの産業指標、Eurostatの産業生産統計、世界銀行のマクロおよび製造業データなどの公的資料を使用し、主要な最終用途セグメントにおける活動水準を裏付けるのに役立てた。
また、企業の年次報告書、投資家向け説明資料、製品カタログ、業界出版物を確認し、アナライザーとして販売されるものと隣接する制御機器とを区別した。相互確認のために、企業財務情報の有料サブスクリプションと有料特許データベースを使用し、製品の重点分野とR&D強度がどのように変化しているかを確認した。ここに記載した文献調査の出典は例示にすぎず、データ収集、検証、明確化の過程では追加の公的資料も使用した。
一次インタビューおよび調査
一次調査は、購買者と供給者が具体的なプロジェクトにおいてプロセス分析機器をどのように数えているか、また価格がアップグレード、サービスバンドル、設置方法の選択によってどのように変化するかを確認することに重点を置いた。サプライヤー、インテグレーター、エンドユーザーの各役割にわたって人々にインタビューを行い、主要な消費地域全体でカバレッジのバランスを保つことで、導入や更新のタイミング、典型的な取引構造に関する仮定を実際のプロジェクトパターンと照らし合わせて検証できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):15% | アジア太平洋地域:49% |
| ミドルティア:52% | 機能/部門リーダー:30% | 欧州・中東・アフリカ:31% |
| 小規模プレーヤー:20% | マネージャー:55% | 南北アメリカ:20% |
市場規模算定と予測
このモデルは、産業活動、コンプライアンスの強度、設置済み機器の更新需要を用いて、地域別のプロセスアナライザーの対応可能な需要プールを再構築するトップダウンの視点から始まる。この上限を設定した後、アナライザーファミリーごとのサンプル平均販売価格(ASP)に推定出荷量を乗じるなど、選択的なボトムアップ近似値と照らし合わせて総額を確認し、さらにチャネルレベルでプロジェクトの発注パターンを確認して、ミックスの変化を調整した。
モデルへの入力には、精製・化学プラントの生産能力増強、水・排水処理施設の拡張、重要なプロセス工程におけるアナライザー普及率、典型的な更新サイクル、そして継続的収益を生むサービス付帯率が含まれる。価格設定は、例えば特定用途における高度な分光計の比率上昇など、製品ミックスの変化を反映したASP推移ロジックを使用し、単一の平均インフレ係数を適用するのではない。予測にはシナリオ分析を使用し、プロセス産業の資本支出サイクルや規制モニタリング要件などの変数をストレステストし、最終的なカーブはインタビューから得た専門家の合意見解に整合させている。小規模地域でボトムアップの信号が薄い場合は、比較可能なエンドユーザーの活動強度を用いてギャップを補完し、その後、暗示されるプラント当たりの支出額を検証してから総額を確定した。
データ検証と更新サイクル
検証は複数の層で実施した。モデルの出力を、産業生産動向、主要エンドユーザーの投資サイクル、公開情報から観察される製品ミックスのパターンなどの独立した指標と比較した。異常値にはフラグを付け、仮定を見直し、ミックス、タイミング、または通貨効果によって説明できない差異が生じた場合には追跡調査の連絡を開始した。
最終承認の前に、この作業は複数のアナリストによるレビューを通過し、計算、ロジック、および記述内容が地域およびエンドユーザーにわたって一貫性を保つようにしている。本レポートは年1回更新され、資本支出、供給状況、または価格に重大な変化をもたらす出来事が発生した場合には、中間更新を検討する。納品直前には最終確認を行い、クライアントが最新の更新済みの見解を受け取れるようにしている。
Mordor Intelligenceのグローバルプロセス分析機器市場規模と他の公表推定値との比較
プロセス分析機器の公表市場規模は、同様の機器を対象としていても、大きく異なって見える場合がある。これは、タイミング、通貨換算、価格設定の前提が調査ごとに異なる方法で処理されているためである。また、各調査が継続的サービス収益、設置形態、および隣接するプロセス制御項目を総額に含めるかどうかによっても差異が生じる。
主要なギャップは、更新頻度と、製品ミックスが時間とともに変化する際のASP変動のモデリング方法において生じる傾向があり、特に新規増産と改修サイクルが同じ方向に動かない場合に顕著である。本調査では、最新年次のカットオフ、外国為替のタイミング、異常値チェックを最終化前に整合させており、この更新主導の規律が、2026年の基準値がMordor Intelligenceが以前に継続していた数値と異なる主な理由である。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.83 B (2026) | |
| 業界出版社A | USD 5.06 B (2025) | 2025年を基準年とし、より長い予測期間を用いており、対象範囲は機器のみに限定される傾向があり、統合システムとして販売されるサービスや一部のアナライザーファミリーを過小に評価する可能性がある。外国為替のタイミングとASPの段階は製品ミックスの変化と明確に結びついていないため、現在の価格設定に合わせて更新された値と比較すると数値が低くなる可能性がある。 |
| 業界リサーチポータルB | USD 3.50 B (2023) | より古い基準年を使用しており、同一ページ内で記載された2023年の値に内部的な不整合が見られるため、出発点の追跡が難しくなっている。定義は選定された機器セットに偏る可能性があり、通貨タイミングおよび未検証のASP上昇仮定が、最近のエンドユーザーの支出指標に基づくモデルと比較して数値を圧縮する可能性がある。 |
この比較は主に、より古い基準年、不明確な範囲の境界、および軽く文書化された価格更新が、総額に大きな差異を生み出し得ることを示している。当社の推定値は、エンドユーザーによる明確な需要プールから構築され、その後価格および導入の指標と照らし合わせて確認されているため、クライアントは各段階を追跡し、自身の計画にその仮定を再利用することができる。


レポートで回答される主要な質問
プロセス分析計装市場の現在の価値と成長見通しは?
プロセス分析計装市場規模は2026年に88億3,000万USDであり、2026年~2031年にかけて5.36%のCAGRを記録し、2031年までに114億6,000万USDに達すると予測されています。
プロセス分析計装の採用において最も急速に成長している地域はどこですか?
アジア太平洋地域が工業化と厳格化する環境規制に牽引され、8.21%のCAGRでトップを走っています。
世界的な需要を支配している計器タイプはどれですか?
ガス分析計が2025年に34.25%の最大シェアを占め、普遍的な排出モニタリング要件によるものです。
インライン設置が実験室分析計より好まれる理由は何ですか?
インラインセットアップは即時のプロセス調整を支援するリアルタイムデータを提供し、収率を向上させ不合格率を低下させます。
医薬品セクターは市場拡大にどのような影響を与えていますか?
連続製造とリアルタイム出荷試験が医薬品業界にラマンおよびNIRプローブの採用を促し、セグメントの7.84%のCAGRを牽引しています。
市場成長を遅らせる可能性のある主な課題は何ですか?
高い資本コストと熟練した校正人材の不足が、特に新興市場における急速な展開を共同で制約しています。
最終更新日:



