
インドプラスチック産業の規模とシェア
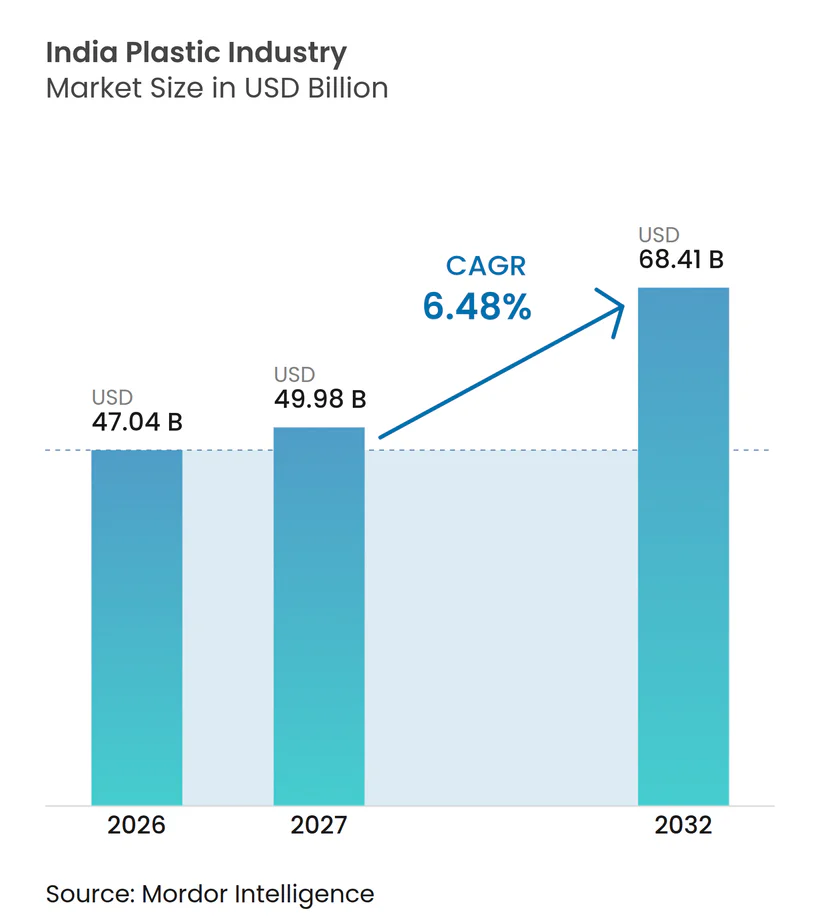
Mordor Intelligenceによるインドプラスチック産業分析
インドプラスチック産業の市場規模は、2026年の47.04 ビリオン 米ドルから2027年には49.98 ビリオン 米ドルに増加し、2032年までに68.41 ビリオン 米ドルに達すると予測されており、2027年~2032年にかけてCAGR 6.48%成長する見込みである。
インドでは、電動二輪車の普及が成形ポリマー部品の需要先を拡大する一方、包装活動が大規模な樹脂転換を支えている。クラッカーとポリマー生産能力を統合できるメーカーは原料をより安定的に確保でき、リサイクル材料の対応能力はコンプライアンス主導のコンバーター需要への別の参入経路を開く。包装規制により、法的に許可されたリサイクル含有量が商業的に重要となる一方、原料価格の変動はメーカーの利益率を圧迫する可能性がある。許可された包装用途向けにリサイクルグレードを認定しつつ、ナフサ価格の変動を吸収できるサプライヤーは、コンプライアンスと樹脂コストのバランスを取るコンバーターに対してより強力な提案力を持つ。
主要レポートのポイント
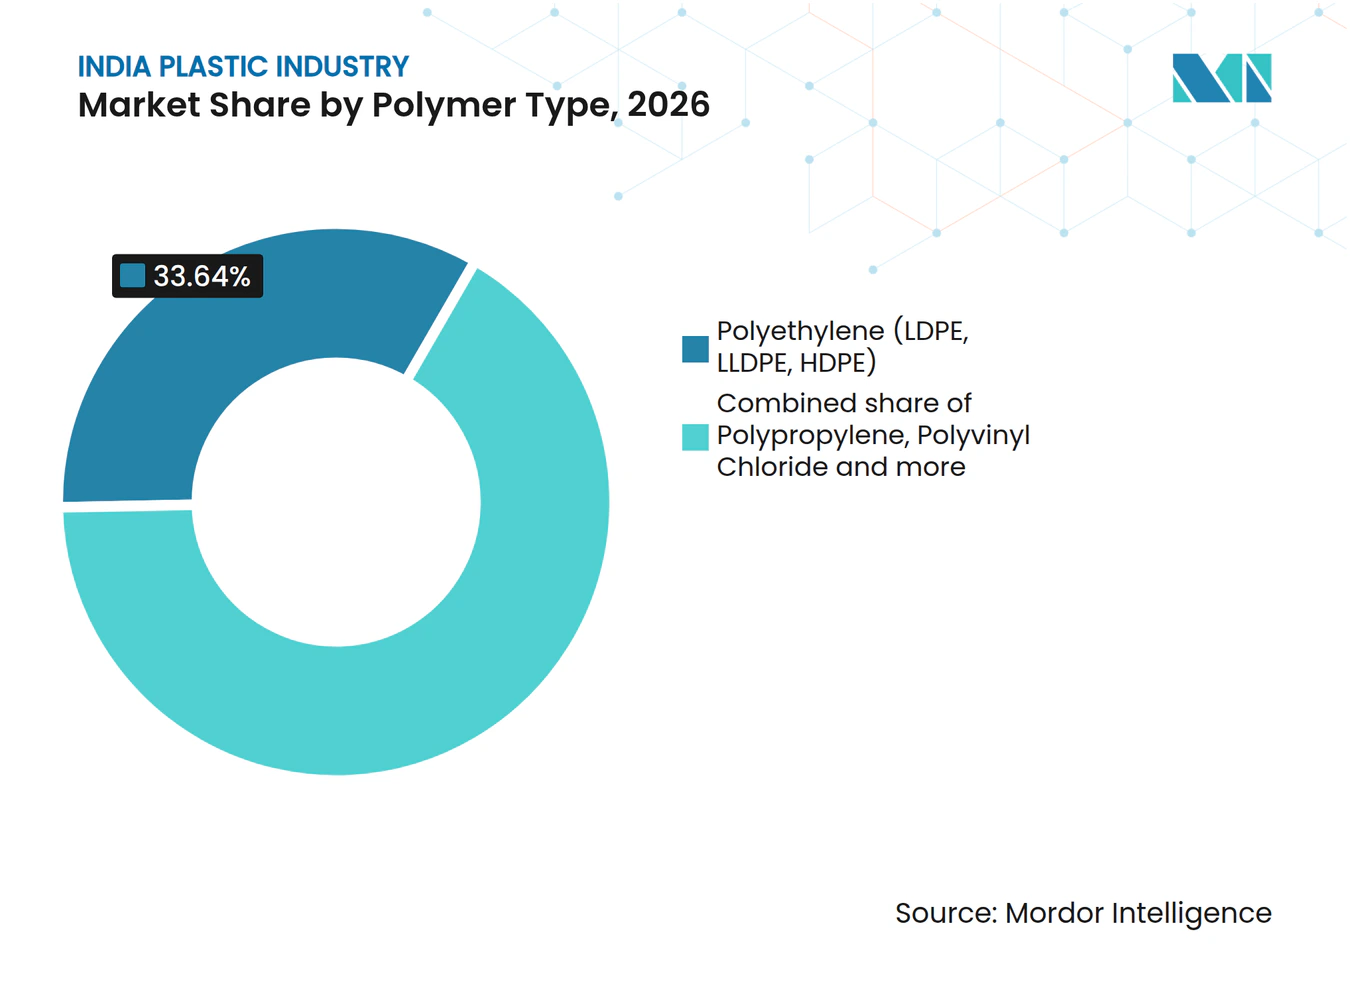
- ポリマータイプ別では、ポリエチレン(LDPE、LLDPEおよびHDPE)が2026年のインドプラスチック産業市場シェアの33.64%を占めてトップとなり、PMMA・POMを含むその他のポリマーは2027年~2032年にかけてCAGR 6.9%で最も速く成長すると予測されている。
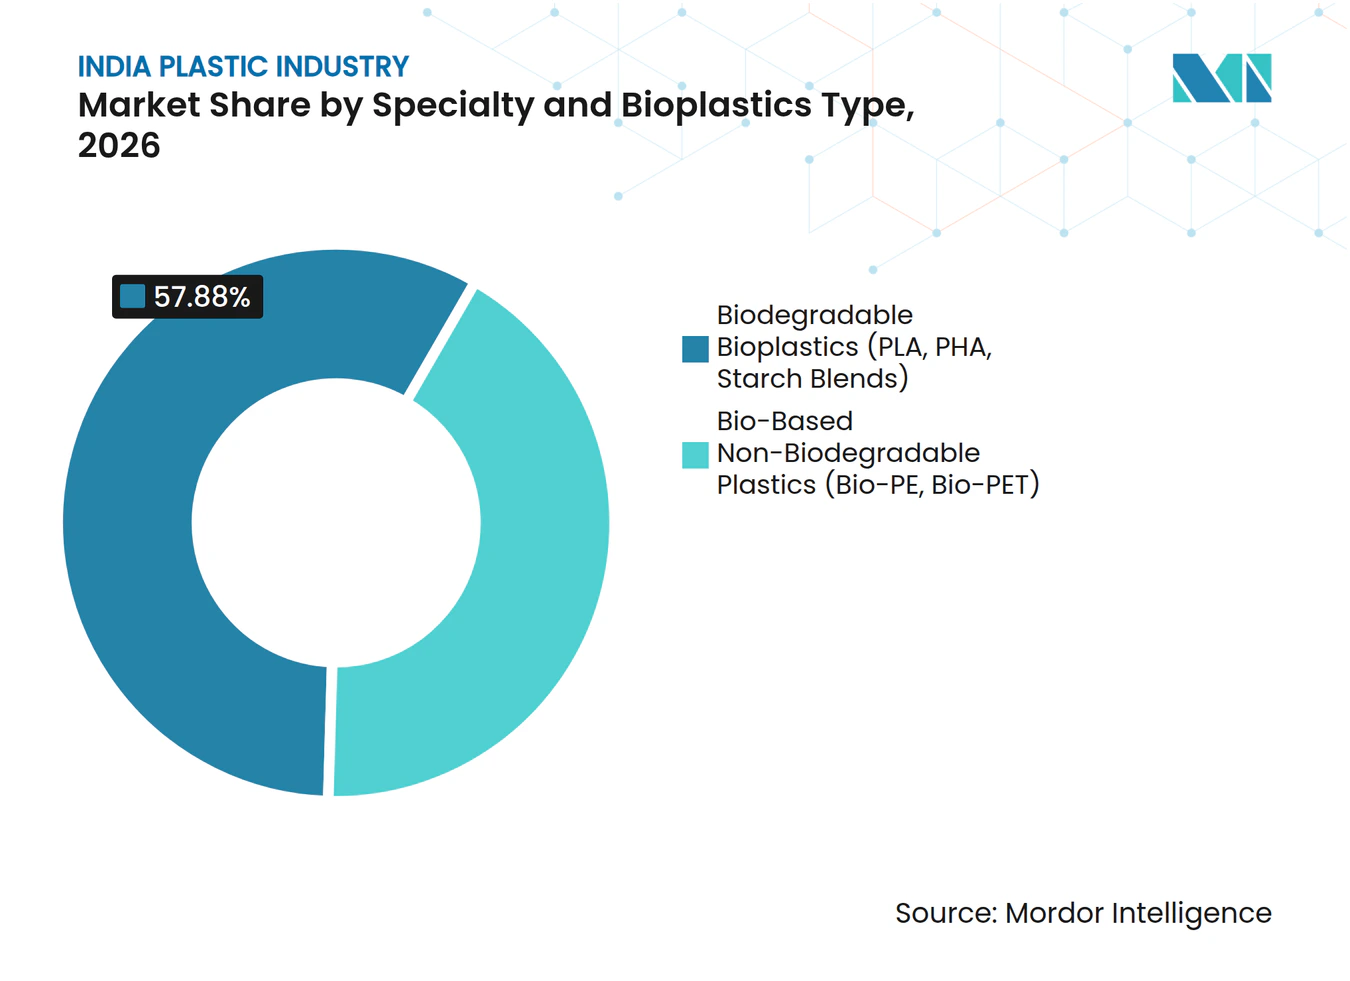
- 特殊プラスチック・バイオプラスチック分野では、生分解バイオプラスチック(PLA、PHAおよびデンプンブレンド)が2026年の特殊プラスチック・バイオプラスチック全体の57.88%を占め、バイオベース非生分解性プラスチック(バイオPEおよびバイオPET)が2027年~2032年にかけてCAGR 7.55%で最も高い成長率を示すと予測されている。
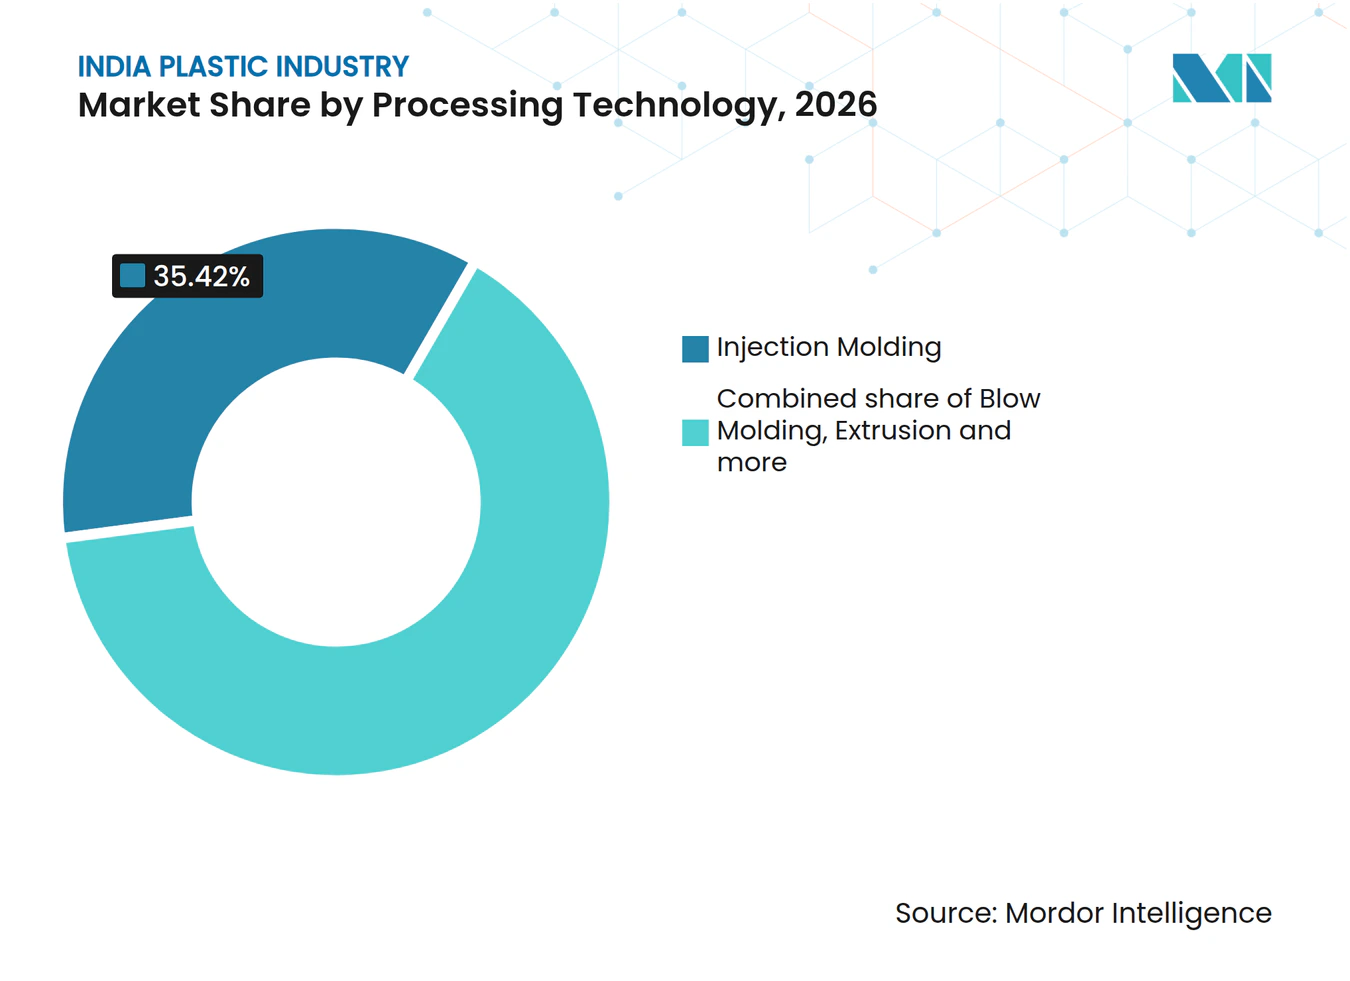
- 加工技術では、射出成形が2026年に35.42%の市場シェアでトップとなり、ブロー成形が2027年~2032年にかけてCAGR 6.9%で最も速く成長するセグメントと予測されている。
- 用途別では、包装が2026年のインドプラスチック産業市場規模の41.68%を占め、ヘルスケア・医薬品セグメントが2027年~2032年にかけてCAGR 6.95%で最も速く成長すると予測されている。
- インドの地域別では、インド西部が2026年に46.71%の市場シェアでトップとなり、インド南部が2027年~2032年にかけてCAGR 7.2%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グジャラート州におけるポリマー生産能力拡大を加速させる政府PLIスキーム | +1.7% | ヴィラヤットポリマー製造拠点 | 中期(2~4年) |
| 高剛性食品容器の需要を押し上げるクイックコマースの急成長 | +2.2% | 全国 | 短期(2年以内) |
| スワッチ・バーラット第2フェーズによる都市部HDPEパイプ更新の促進 | +1.5% | 全国 | 中期(2~4年) |
| 二輪車における工業用プラスチック需要を高めるEV軽量化戦略 | +1.3% | 全国 | 中期(2~4年) |
| インド西部における医薬品輸出急増による医療グレード樹脂消費の増加 | +1.1% | マハラシュトラ州医薬品輸出地区 | 短期(2年以内) |
| ティアII型モール建設の急増によるPVCプロファイルおよびクラッディング需要の増加 | +0.9% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
グジャラート州におけるポリマー生産能力拡大を加速させる政府PLIスキーム
国内CPVC樹脂生産は、グジャラート州でポリマー製造が拡大するにつれ、コンバターに別の供給選択肢を提供できる。2026年6月16日、Grasim Industries LtdとLubrizol Advanced Materialsは、グジャラート州ヴィラヤットにあるGrasimの塩素アルカリコンプレックスにおいて、塩素化ポリ塩化ビニル(CPVC)樹脂設備のフェーズ1を開所した。2026年8月11日までに、Grasimは年間計画生産能力約50,000メトリックトンで商業生産が開始されたと報告した。拡張が追加する樹脂需要量を決定するのは、コンバーターとの契約量であり、年間約50,000メトリックトンという設備の計画生産能力ではない。
高剛性食品容器の需要を押し上げるクイックコマースの急成長
クイックコマースの成長は、インドプラスチック市場において樹脂需要の牽引役となっています。食品注文には剛性の高いプラスチック容器が繰り返し使用されるためです。樹脂への影響は、容器の数量と選択されたデザインの材料要件の両方に依存するため、注文件数の増加は計算の一部に過ぎません。コンバーターにとって、安定した容器仕様は、拡大するサービスチャネルと継続的な生産要件を結びつける可能性があります。高剛性はまた、樹脂性能を包装提案の一部とし、材料選択を製品の要求形状および取り扱いと連動させます。剛性容器コンバーターにとって、より少ない樹脂で剛性仕様を満たすデザインは、食品注文の増加と樹脂トン数との連動を弱めることになります。
スワッチ・バーラット第2フェーズによる都市部HDPEパイプ更新の促進
都市部のパイプ更新は、ネットワーク仕様がHDPEパイプを必要とする場合に、HDPE樹脂の需要先を生み出す。公的資金は、コンバーターが製造できるパイプ工事の明確な範囲となった場合に、その需要先を支援する。更新プロジェクトは、建設スケジュールに合わせて材料需要を集中させるため、注文のタイミングが樹脂メーカーにとって重要となる。地方自治体の購買担当者とパイプメーカーにとって、材料を指定し実行可能な作業パッケージをリリースすることは、衛生目標と生産要件を結びつける。パイプ材料の変更はこの需要先を完全に転換させるが、建設の遅延は単に先送りにするだけである。
二輪車における工業用プラスチック需要を高めるEV軽量化戦略
電動二輪車の普及は、車両1台あたりのプラスチック含有量が増加しなくても、インドプラスチック市場におけるポリマー部品の潜在的な販売先を拡大しています。小売登録台数はFY2025-26に1,401,818台に達し、FY2024-25から21.81%増加しました。このデータは1,466の登録事務所のうち1,463か所をカバーしており、テランガーナ州を除外しています。Bright Brothers Limitedは電動二輪車メーカーにカスタマイズされたポリマー部品を供給しています。同社の幅広い自動車用射出成形ソリューションは軽量化を重視しており、ポリマー加工能力と車両設計要件を結びつけています。特定部品を受注することで、成形業者は車両生産量の増加に伴う恩恵を受けられる一方、その部品の質量を低減することで車両1台あたりの樹脂トン数が制限される可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| FMCG包装業者のコンプライアンスコストを増大させる使い捨てプラスチック禁止 | -0.9% | 全国 | 短期(2年以内) |
| 中東情勢によるナフサ原料価格の変動 | -0.8% | 全国 | 短期(2年以内) |
| 州間廃棄物規制による物流ボトルネックと生産能力の未活用 | -0.3% | 全国 | 中期(2~4年) |
| 包装飲料水中のマイクロプラスチックに対する消費者の反発 | -0.2% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
FMCG包装業者のコンプライアンスコストを増大させる使い捨てプラスチック禁止
インドのプラスチック産業におけるFMCG包装需要は、特定フォーマットへの規制と、許可された包装への適応コストの両方に直面しています。インドは2022年7月1日より、菓子箱・招待状・タバコパッケージを包む特定の単回使用プラスチックフィルムの製造・輸入・保管・流通・販売・使用を禁止しています。これらの規制により、従来のフィルム樹脂の特定の販売先が失われ、影響を受ける包装業者には代替が必要となります。FY2025-26において、Dabur India Ltdは包装デザイン、調達、廃棄物管理に関する追加義務を特定しました。[1] 同社のリスク審査では、適応の遅延またはコンプライアンス違反が潜在的なペナルティ業務上の混乱、評判への影響につながると指摘しています。影響を受けるFMCGフォーマットに対応するコンバーターにとって、商業的な制約は材料の代替にとどまらず、コンプライアントな包装を利用可能にするために必要な時間とコストにまで及びます。
中東情勢によるナフサ原料価格の変動
原料価格の変動は、投入コストの上昇が樹脂1メトリックトンあたりの利用可能マージンを圧縮する際に、ポリマー生産者を制約します。Haldia Petrochemicals Ltdは、中東紛争を含む地政学的事象と経済的不確実性により、FY2024-25において原油およびナフサ価格が高度に変動し続けたと報告しました。同社の平均ポリマー・ナフサスプレッドは、FY2023-24の1メトリックトンあたり374 米ドルからFY2024-25には1メトリックトンあたり349 米ドルへと縮小しました。[2] 同社はこの圧縮を、ポリマー価格がほぼ変わらない中でのナフサコスト上昇に起因するとしています。1メトリックトンあたり25 米ドルの減少は、樹脂購入者ではなく、Haldiaの生産経済に圧力がかかっていることを示しています。スプレッドの縮小は、樹脂販売価格が安定していても、生産能力やグレド開発に充てるマージンを減少させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
ポリエチレンの規模と特殊品の供給機会ポリエチレン(LDPE、LLDPEおよびHDPE)は2026年のインドプラスチック産業市場規模において33.64%のシェアを占め、最大セグメントとなっています。Reliance Polymersは、低密度ポリエチレン(LDPE)、直鎖状低密度ポリエチレン(LLDPE)および高密度ポリエチレン(HDPE)を網羅するReleneポリエチレン全ラインナップを提供しています。これらの樹脂を使用するコンバーターにとって、このポートフォリオは単一の生産者を通じて複数のポリエチレン供給オプションを提供します。これは、複数のポリエチレン要件をサポートできるサプライヤーに有利に働き、生産された樹脂の量だけでなくポートフォリオのカバレッジにも競争が集中することになります。
PMMAやPOMを含むその他のポリマーは最も成長の速いセグメントを形成しており、2027年から2032年にかけてCAGR 6.9%が予測されています。インドはFY2024-25においてポリアセタール樹脂(POM)の純輸入国でした。この貿易ポジションは輸入供給需要に対応する機会を生み出し、特殊サプライヤーに新規用途のみに依存しない商業的ルートを提供します。ポリ塩化ビニルは異なる販売先を持ち、Plastindia Foundationはインドのパイプ・継手用樹脂需要をFY25に357万メトリックトンと推定しており、前年比10.9%増となっています。この区別は、特殊樹脂における供給アクセス機会と、PVCの大量パイプ・継手販売先を分離するものです。


注記: 全セグメントのシェアはレポート購入後に入手可能
特殊プラスチック・バイオプラスチックタイプ別:
異なる材料目が需要を形成PLA、PHAおよびデンプンブレンドを含む生分解性バイオプラスチックは、2026年の特殊・バイオプラスチック全体において最大シェアの57.88%を占めました。2026年2月までに、ラクナウ・カントンメント・ボードはBalrampur Chini Mills Limitedのポリ乳酸(PLA)事業であるBalrampur Bioyugに機関発注を行いました。この発注は堆肥化可能なゴミ袋、PLAボトル、ペ、フォルダーを対象としていました。機関調達は、定義された堆肥化可能製品セットを中心に需要を組織化し、樹脂サプライヤーが1つのバイヤーを通じて複数のフォーマットにアクセスできるようにします。
バイオベースの非生分解性プラスチック(バイオPEおよびバイオPETを含む)は、インドのプラスチック産業において最も成長の速いセグメントとなる見込みで、2027年から2032年にかけてCAGR 7.55%が予測されています。BraskemはI'm Greenバイオベースポリエチレン樹脂を製造しています。SKYi FKuRは射出成形およびブロー成形(包装用途を含む)向けにインドへ供給しています。供給が射出成形とブロー成形の両方にまたがるため、いずれの加工ルートの包装コンバーターもSKYi FKuRを通じてバイオベースポリエチレンを調達できます。

注記: 全セグメントのシェアはレポート購入後に入手可能
加工技術別:
成形の規模と一体型ボトル生産射出成形は2026年において35.42%の最大セグメントシェアを保持しました。Plastindia Foundationはインドの薄肉射出成形ポリマー需要をFY2024-25に130,000メトリックトンと推定しました。同財団の年次加工機械シリーズでは、FY2024-25における射出成形機を12,600台と集計しており、押出成形機の5,330台と比較されます。
ブロー成形はインドのプラスチック産業において最も成長の速いセグメントであり、2027年から2032年にかけてCAGR 6.9%が予測されています。インドの加工機械シリーズでは、FY25のブロー成形機を1,400台と記録しており、FY24の1,260台と比較されます。2025年11月までに、KHSはChhataのSLMG Beveragesに向けて、ストレッチブロー成形・ラベリング・充填の統合ラインを設置しました。このラインは250ミリリットルから2リットルのサイズで、1時間あたり最大48,000本の非リターナブルポリエチレンテレフタレート(PET)ボトルの生産能力を持ちます。このような統合型の設備追加は、潜在的な樹脂需要を完全なボトリング操作のスループットに結びつけるため、成形機の台数と並んで設備の連携が重要となる場合があります。
注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:
包装の規模と医薬品の専門化包装は2026年のインドプラスチック産業市場シェアの41.68%を占め、最大の用途セグメントとなった。Plastindia Foundationはインドの包装フィルムセクターの量を2024年度(FY25)に650万メトリックトンと推定した同じ業界評価では、高度に分散した包装フィルムバリューチェーン内のコスト圧力が特定された。したがって、大量の転換量は実質的な樹脂需要先を生み出すが、川下のコスト圧力は材料コストの転嫁がどれほど容易かを制限する可能性がある。
ヘルスケア・医薬品カテゴリーは、2027年~2032年にかけてCAGR 6.95%で最も速く成長するセグメントと予測されている。Mold-Tek Packaging Limitedは2025年度(FY2025-26)に医薬品パックセグメントで208.96%の数量成長を報告した。また、2025年度(FY2025-26)中に医薬品セクターの顧客として特定されたDifGen Pharmaceuticals Pvt Ltdからの新規注文も報告した。さらに、2025年度(FY2025-26)中に85、99、120、144ミリメートルのサイズのインモールドラベリング付き発泡錠チューブを発売し、インド初の発売と説明した。専門包装は、フォーマット開発と顧客拡大の両方を通じて樹脂需要先を提供でき、メーカーの転換事業がそれらの商業ルートを結びつける。
地域分析
インド西部(グジャラート州、マハラシュトラ州、ゴア州)プラスチック産業
インド西部は2026年のインドラスチック産業市場規模の46.71%を占め、最大の地域市場となった。2025年度(FY2025-26)に、ONGC Petro additions LimitedのダヘジSEZクラッカーは年間エチレン生産能力110万メトリックトン、プロピレン生産能力60万メトリックトンを有し、それぞれ対応する川下ポリエチレンおよびポリプロピレン加工能力を備えていた。この集中は、1つの工業拠点内で原料転換とポリマー製造を結びつけ、コンバーターに実質的な供給基盤を提供する。したがって、ダヘジから供給を受けるコンバーターは、ポリエチレンおよびポリプロピレン供給のためにクラッカーの操業継続性に依存している。
インド南部(タミル・ナードゥ州、カルナータカ州、テランガーナ州、アーンドラ・プラデーシュ州、ケーララ州)プラスチック産業
南インドは最も成長の速い地域市場であり、2027年から2032年にかけてCAGR 7.2%が予測されています。2026年5月15日までに、Ester Industries Ltdはハイデラバード施設において完全子会社Ester Filmtechが運営する年間生産能力20,000メトリックトンのrPET押出機を稼働させました。同社はこの能力をBOPETフィルムにおけるリサイクル含有量需要およびフィルムグレード・テキスタイルグレードrPETの見込み販売と結びつけました。[1] 垂直統合により、フィルム生産者は商業用樹脂サプライヤーへと転換でき、南インドの商業的参加を変換フィルムからリサイクルフィルムグレードおよびテキスタイルグレードポリマー販売へと拡大することができます。
インド北部は樹脂生産と商業的に重要な販売先を組み合わせており、インド東部・北東部には独自の地域転換チャネルが含まれる。GAIL (India) Ltdはウッタル・プラデーシュ州パタにガスベースのHDPEおよびLLDPEコンプレックスを運営している。2025年度(FY2025-26)に、Brahmaputra Cracker and Polymer Limitedは北部市場としてNCRとカンプールを高い純販売実現価格を提供する市場として特定した。同社の北東部ポリマー販売は2025年度(FY2025-26)に48,140メトリックトンに増加し、2024年度(FY2024-25の43,841メトリックトンから増加し、ポリエチレンフィルム、回転成形、ポリプロピレンラフィアを含む用途に対応した。Brahmaputra Cracker and Polymer Limitedにとって、北部市場は実現価格主導の販売提案を支援し、北東部の需要は複数の転換用途にわたって地域量を拡大する。
規制の枠組みと見通し
選択された管轄区域は、プラスチック包装コンバーターに対応する樹脂サプライヤーの観点から、インドの国家的枠組みとマハラシュトラ州の追加規制を比較している。2026年3月31日に発効した国家改正は、リサイクル材料の使用が法的に禁止されている場合の文書化された法定免除を伴い、カテゴリー別のリサイクル含有量義務を設定している。マハラシュトラ州は、指定された州および地方担当官が実施する州通知を通じて、特定の袋および使い捨てプラスチック・発泡スチロール製品を規制している。
規制表
| 決定要因 | インド | マハラシュトラ州 |
|---|---|---|
| 主要機関 | 集中型包装ポータルのためのCPCB | 指定された州および地方自治体の執行担当官 |
| 主要な手段または指示 | プラスチック廃棄物管理改正規則2026および予定された包装目標 | 2018年州通知に基づく特定製品規制 |
| 商業的影響 | リサイクル材料調達義務および文書化された法定免除 | 指定された袋および使い捨て製品における制限された樹脂需要先 |
| 現在の政策魅力度 | 中 | 低 |
| 政策魅力度の将来の方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
国家政策の魅力度が中程度なのは、許可された包装用途が、メーカー・輸入業者・ブランドオーナーに対する材料調達および年次報告義務と共存しているためである。制定された目標スケジュールは2028年度(FY2028-29)以降に向けて上昇しており、包装顧客にとって将来の要件を満たすことがより困難になる。マハラシュトラ州の低評価は、特定の製品需要先に対する追加制限と指定された執行体制を反映している。現行の州の枠組みは、2022年までの改正を含む2018年通知であり、国家包装目標がマハラシュトラ州にも適用される中でも、製品規制の継続性を支えている。
バリューチェーンの段階
バリューチェーンは、樹脂製造、流通、川下転換を異なる商業活動として比較している。Reliance Industries Ltdは販売用ポリエチレンおよびポリプロピレンを生産し、上流サプライヤーの役割を確立している。GAIL (India) Ltdはパタ工場とインド全土の委託在庫業者拠点を通じてポリマーを販売し、生産と分散した供給チャネルを結びつけている。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| ポリマー樹脂生産 | Reliance Industries Ltdなどの樹脂メーカー | ポリエチレンおよびポリプロピレンの販売 | コンバーター需要への生産ミックスの適合 | 契約販売に合わせた樹脂ファミリー生産の調整 |
| 樹脂のマーケティングと流通 | GAIL (India) Ltdなどのポリマーマーケター | 工場および在庫業者チャネルを通じた樹脂販売 | 在庫拠点間の配送調整 | 工場出荷と在庫業者補充の連携 |
| プラスチック製品への転換 | Jain Irrigation Systems LtdおよびSupreme Industries Ltdなどのプラスチック製品メーカー | 製造されたプラスチック製品の販売 | 原油連動ポリマー価格 | 製品価格設定に合わせた樹脂コミットメントの調整 |
| 情報源: Mordor Intelligence | ||||
Jain Irrigation Systems Ltdは2025年度(FY2025-26)プラスチック部門で152,998メトリックトンのポリマー消費を報告し、ポリマー価格の変動を原油と結びつけた。このエクスポージャーは、コンバーターの物理的なポリマー要件が変わらない場合でも、プラスチック製品の製造コストを変化させる可能性がある。したがって、コンバーターは販売価格が調整されない限り、製品利益率においてポリマー価格の変動を負担することになり、原油連動の価格リスクが転換段階に置かれる。
競合環境
市場集中度
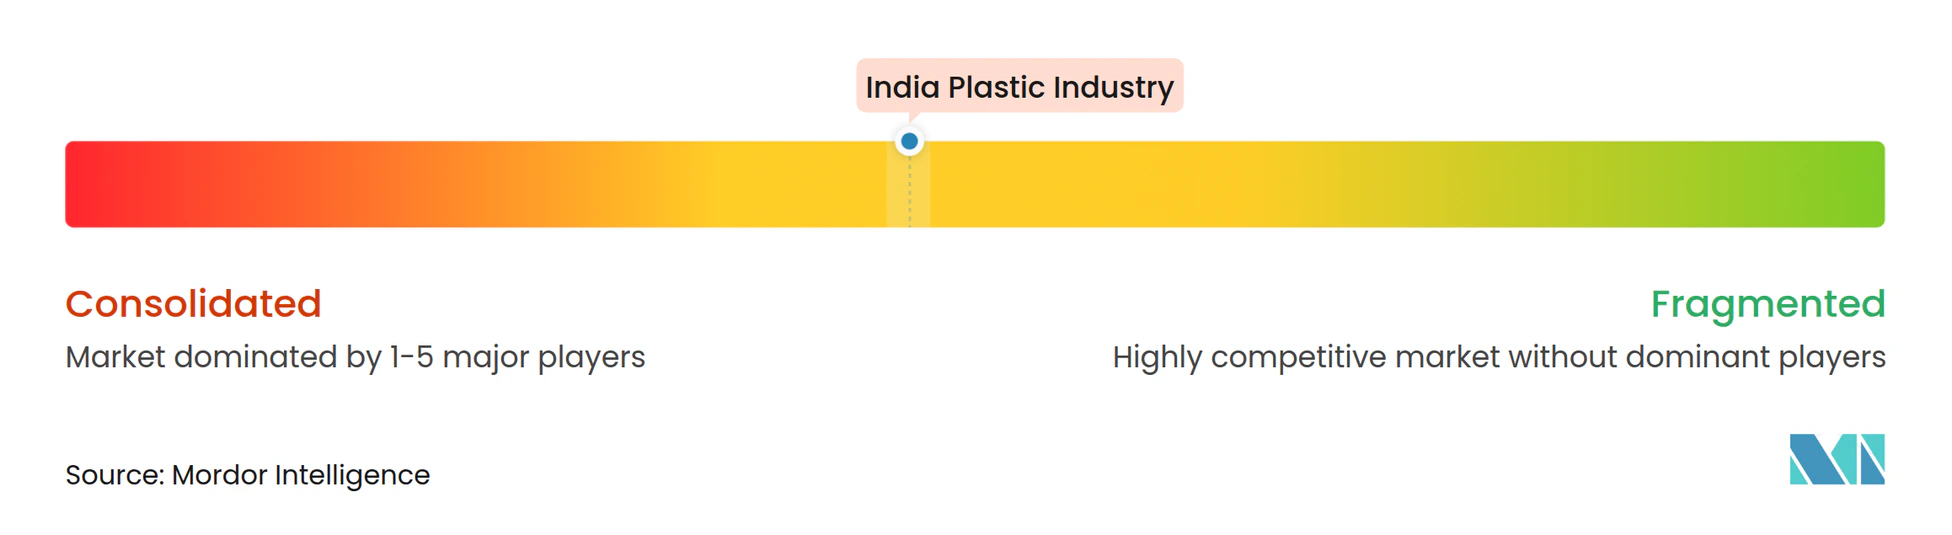
大規模な樹脂生産は、用途別の川下コンバーターも含む競争構造を支え、製造規模と完成品需要に異なる形の商業的影響力を与えている。Reliance Industries Ltdは2025年度(FY2025-26)に販売用としてポリプロピレン310万メトリックトン、ポリエチレン230万メトリックトンの生産を報告した。Indian Oil Corporation LtdとGAIL (India) Ltdは、特定の転換要件向けポリプロピレンを含むポリマーグレードを供給している。Supreme Industries Ltdはプラスチック製品を製造し、Nilkamal Ltdは成形プラスチック家具を生産しており、両社とも川下転換の役割を担っている。その結果生じる商業的関は、広範な樹脂ポートフォリオと、完成品用途に依存する要件を持つ顧客を結びつける。
GAILは2026年にウッタル・プラデーシュ州のパタ石油化学コンプレックスにおいて年間生産能力60,000メトリックトンのポリプロピレンプラントを稼働させ、ホモポリマーおよびコポリマーグレードを生産している。同社の総ポリマー生産量は2025年度(FY2025-26)に768,000メトリックトンに減少し、2024年度(FY2024-25)の827,000メトリックトンから低下した。これらの動向は、利用可能な製品範囲と実現されたスループットを区別しており、競争上の利益を得るには新しい生産能力が商業的に活用される供給となる必要がある。より広範なポリプロピレングレードはGAILの転換用途へのアクセスを改善できるが、生産量の減少は生産回復をポートフォリオ拡大とは別の競争課題とする。
Supreme Industries Ltdのプラスチック配管システム事業は、2026年3月31日時点で年間100万メトリックトンの設置生産能力を有していた。Nilkamal Ltdは2024年度(FY2024-25)にエントリーおよびミドルレンジの成形家具における激しい価格競争を報告し付加価値・プレミアム製品へのフォーカスシフトを行った。配管能力は製造規模を確立し、家具の対応は価格圧力下での差別化を重視する。樹脂サプライヤーにとって、その家具シフトは用途別グレードが高付加価値成形製品をサポートする潜在的な方法となる。グレードプレミアムは、結果として生じる家具の差別化がそのコストを支えられる場合にのみ商業的に有用であるため、機会はコンバーターの製品経済性に依存する。
インドプラスチック市場のリーダー企業
-
Reliance Industries Ltd
-
Indian Oil Corporation Ltd
-
GAIL (India) Ltd
-
Supreme Industries Ltd
-
Nilkamal Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
インドプラスチック産業 このレポートでカバーされる企業
- Reliance Industries Ltd
- Indian Oil Corporation Ltd
- GAIL (India) Ltd
- Haldia Petrochemicals Ltd
- Supreme Industries Ltd
- Nilkamal Ltd
- Time Technoplast Ltd
- Jain Irrigation Systems Ltd
- Kingfa Science and Technology India Ltd
- Mayur Uniquoters Ltd
- Plastiblends India Ltd
- Responsive Industries Ltd
- Safari Industries (India) Ltd
- VIP Industries Ltd
- Cello Consumer Products Pvt Ltd (Cello)
- Cosmo First Ltd
- Alternicq Ltd
- Ester Industries Ltd
- SRF Ltd
- Jindal Poly Films Ltd
市場参加者にとっての主要機会
機会は、リサイクル含有量樹脂供給、再利用志向の材料仕様、廃棄物由来の循環ポリマー販売を比較している。インドの2026年3月改正は、包装カテゴリーI、II、IIIに対してそれぞれ40%、10%、5%の2026年度(FY2026-27)リサイクル含有量目標を設定している。適用法がリサイクル材料の使用を禁止している場合、申請者は年次報告書に法定免除を書化しなければならない。Alternicq Ltd(旧Manjushree Technopack Limited)は、使用済み消費者リサイクルペールを含む硬質プラスチック包装を製造している。
市場機会表
| 機会 | 今なぜか | 購買者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 許可された硬質包装用途向けリサイクル樹脂 | 2026年度(FY2026-27)カテゴリー別リサイクル含有量義務 | ペールメーカーを含む硬質包装コンバーター | 各許可用途に対してリサイクル樹脂を認定する | 規制された用途におけるリサイクル含有量の制限 | Alternicq Ltdなどのリサイクル樹脂サプライヤーおよびコンバーター |
| 繰り返しの硬質包装用途向けに指定された樹脂 | 2026年度(FY2026-27)の15%再利用義務(法定免除の対象) | 0.9リットル・キログラム以上4.9リットル・キログラム未満のカテゴリーI硬質パックを使用するブランドオーナー | 再利用可能パック樹脂仕様を開発し、ブランドオーナーが年次報告書に免除を文書化する | 製品品質、真正性、強制コンプライアンスの維持 | 対象硬質包装コンバーターに対応する樹脂サライヤー |
| 廃棄物由来の循環ポリマー供給 | 2026年3月規則が廃棄物から新プラスチックへの転換をリサイクルとして分類 | 循環ポリマーグレードを求めるコンバーター | 循環樹脂を認定し、繰り返しの供給契約を確保する | 規制上の認知を超えたコンバーターの繰り返し需要の構築 | Reliance Industries Ltdなどの循環ポリマーメーカー |
| 情報源: Mordor Intelligence | |||||
Reliance Industries Ltdは2025年度(FY2025-26)に、化学的にリサイクルされたプラスチック廃棄物由来の熱分解油を使用して、ジャムナガルでISSC Plusの認証を受けた循環ポリマーを生産した。この操業基盤は、材料認定と顧客開発を規制だけよりも具体的な機会とする。中心的な機会は、法的に許可された用途への繰り返しの樹脂供給であり、用途コンプライアンスと再利用性能が、どの政策義務が持続的なコンバーター需要となるかを決定する。
最近の産業開発事情 インドプラスチック産業
- 2026年8月:8月11日までに、Grasim Industries Ltdはグジャラート州ヴィラヤットのCPVC樹脂プラントで年間計画生産能力約50,000メトリックトンの商業生産を開始したと報告した。このプロジェクトはLubrizol Advanced Materials India Private Limitedとの協力を伴った。
- 2026年3月:インド首相は3月11日、ケーララ州コーチ製油所における年間計画生産能力400,000メトリックトンのBharat Petroleum Corporation Limitedの計画ポリプロピレンユニットの礎石を置いた。
- 2026年2月:GAIL (India) Ltdは2月4日にパタにおいて年間生産能力60,000メトリックトンのポリプロピレンプラントを稼働させ、コンプレックスの総ポリマー生産能力を年間870,000メトリックトンとした。
インドプラスチック産業 レポートの範囲と調査方法論
市場定義と対象範囲
インドプラスチック産業市場は、ンドのプラスチックコンバーターに販売されるプラスチックポリマーへの年間支出を測定するものであり、完成品への変換前の樹脂取引価格で評価されます。需要は、コンバーターが樹脂を使用する加工ルート、最終用途用途、およびインドの地域に帰属されます。
対象外の範囲:リサイクルおよび廃棄物管理サービス収益、プラスチック価値連鎖外で販売される非プラスチック代替材料、プラスチック変換機械および加工サービス料、変換後に販売される完成プラスチック製品、および別途販売される上流石油化学原料は除外されます。
セグメンテーション概要
- ポリマータイプ別
- ポリエチレン(LDPE、LLDPE、HDPE)
- ポリプロピレン
- ポリ塩化ビニル
- ポリエチレンテレフタレート(PET)
- ポリスチレンおよびEPS
- アクリロニトリル・ブタジエン・スチレン(ABS)
- ポリカーボネート
- その他(PMMA、POM等)
- 特殊プラスチック・バイオプラスチックタイプ別
- 生分解性バイオプラスチック(PLA、PHA、デンプンブレンド)
- バイオベース非生分解性プラスチック(バイオPE、バイオPET)
- 加工技術別
- 射出成形
- ブロ成形
- 押出成形
- 熱成形
- 回転成形
- 圧縮成形
- 付加製造(3Dプリンティング)
- 用途別
- 包装
- 硬質包装
- 軟質包装
- 建築・建設
- 自動車・輸送
- 電気・電子
- 農業・灌漑
- ヘルスケア・医薬品
- 消費財・家庭用品
- 家具・寝具
- その他(繊維、スポーツ・レジャー)
- 包装
- 地域別
- インド西部(グジャラート州、マハラシュトラ州、ゴア州)
- インド北部(デリーNCR、ウッタル・プラデーシュ州、パンジャーブ州、ハリヤーナー州、ラジャスターン州)
- インド南部(タミル・ナードゥ州、カルナータカ州、テランガーナ州、アーンドラ・プラデーシュ州、ケーララ州)
- インド東部・北東部(西ベンガル州、オディシャ州、ビハール州、アッサム州および北東部諸州)
データソース、市場規模算定、および検証
デスクリサーチ
二次調査は、米国商務省のインドプラスチックガイド、化学・石油化学省の統計シリーズ、単回使用プラスチックに関する専門家委員会報告書、プレス情報局のプラスチック産業現状報告書2025に関するリリース、およびPlastindia Foundation産業資料などのソースを活用しています。これらのソースは、ポリマー生産・貿易の背景、樹脂ファミリーおよび用途別消費、政策条件、およびインド産業の運営構造の確立に役立てられます。
企業の年次報告書、取引所提出書類、投資家向けプレゼンテーション、および信頼性の高いビジネスメディアは、公開産業証拠と照合可能な企業レベルの生産能力、売上、投入コスト、および投資の背景を提供します。これらのソースは例示的なものであり、網羅的ではなく、収集・検証・明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
一次調査では、企業規模および業務上の役割を横断して選定されたインドを拠点とするポリマー生産者、輸入業者、コンバーター、流通業者、および業界専門家へのインタビューと構造化サーベイを使用します。インタビューおよびサーベイは、樹脂需要、実現販売価格、生産能力稼働率、チャネル在庫、および用途ミックスに関する二次調査の結果を検証し、重要なギャップや不整合な地域・セグメント証拠に対しては的を絞ったフォローアップを実施します。アナリストは、回答者の観察、公式統計、企業開示、および貿易証拠を横断して推定値を三角測量します。
一次調査フィールドワク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:45% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推定は、インドのコンバーターへの年間樹脂販売額を米ドルで定量化し、観察された生産、輸入、輸出、最終用途消費、および地域の生産能力・需要シグナルを用いて、その価値をポリマーファミリー、特殊・バイオプラスチックタイプ、加工ルート、用途、および4つのインド地域に配分します。主要指標には、利用可能供給量を固定するためのポリマー生産量・貿易量、樹脂吸収量を示すコンバーターおよび最終用途活動、量を価値に変換するための生産者販売価格、ならびに供給と成長を示す生産能力追加または稼働率が含まれます。これらの定義と期間は使用前に整合されます。多変量回帰は、需要・価格指標に対する過去の樹脂価値を関連付け、新規ポリマー生産能力、原料ショック、規制変更などの重要な変化に対するシナリオ分析を行います。生産者供給ロールアップやサンプリングされた樹脂価格にコンバーター量を乗じた選択的なボトムアップチェックにより、トップダウン合計を検証します。企業または地域の観察が欠落している場合は、隣接する公開生産・貿易・需要シリーズを用いて境界を設定します。セグメントシェアは、ポリマー生産・使用、プロセス固有消費、用途需要、および地域コンバーター活動に関する証拠から構築され、インドを拠点とする業界回答者が変数レベル予測の方向性と主要前提を確認します。
データ検証と更新サイクル
アナリストは公式生産・貿易シリーズ、企業開示、市場調査、および回答者証拠を三角測量し、外れ値および過去期間または独立た需要指標との重要な差異を調査します。第二のアナリストレビューでは、ソース期間、単位、境界適合性、計算、およびセグメント合計を確認し、定義が矛盾する場合、新情報が主要インプットを変更する場合、または重要なギャップが残る場合には、ソースへの再問い合わせを通じて異常値を解決または照会します。データセットは年次で更新され、重要な政策・生産能力・価格イベント後にサイクル間でレビューされ、新たな納品前レビューで再確認されます。
Mordor Intelligenceによるインドプラスチック市場規模分析と他の公表推定値との比較
公表推定値は、集計する取引・製品および需要モデル化に使用するインプットが異なる場合があります。インドプラスチック産業市場は、インドのプラスチックコンバーターに販売されるプラスチックポリマーへの年間支出を測定するものであり、完成品への変換前の樹脂取引価格で評価されます。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、利用可能供給量を固定するためポリマー生産量・貿易量、樹脂吸収量を示すコンバーターおよび最終用途活動、量を価値に変換するための生産者販売価格、ならびに供給と成長を示す生産能力追加または稼働率が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 49.98 ビリオン 米ドル(2027年) | |
| 地域コンサルタントA | 46.77 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値49.98 ビリオン 米ドルを2年後の時点で6.4%下回っています。 |
| グローバルリサーチパブリッシャーB | 73.4 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値49.98 ビリオン 米ドルを2年後の時点で46.9%上回っています。 |
Mordor Intelligenceのアナリストは公式生産・貿易シリーズ、企業開示、市場調査、および回答者証拠を三角測量し、外れ値および過去期間または独立した需要指標との重要な差異を調査します。
レポートで回答される主要な質問
インドプラスチック産業の市場規模と成長見通しは?
市場は2027年の49.98 ビリオン 米ドルから2032年までに68.41 ビリオン 米ドルに増加し、2027年~2032年にかけてCAGR 6.48%で成長すると予測されている。
インドにおけるプラスチック樹脂需要を支える要因は何か?
電動二輪車の普及がポリマー部品の潜在的な需要を支えている。登録台数は1,466の登録事務所のうち1,463をカバーし、テランガーナ州を除くデータで、2025年度(FY2025-26)に2024年度(FY2024-25)から21.81%増加した。
インドの樹脂販売金額で最大のシェアを持つポリマーはどれか?
ポリエチレン(LDPE、LLDPEおよびHDPEを含む)が2026年に33.64%のシェアでトップとなった。
インドのプラスチックセクターの主要参加者はどの企業か?
樹脂メーカーにはReliance Industries Ltd、Indian Oil Corporation Ltd、GAIL (India) Ltdが含まれる。Supreme Industries LtdとNilkamal Ltdは川下コンバーターである。
投入コストはインドのプラスチック樹脂の見通しにどのような影響を与えるか?
原料コストの上昇はメーカーの利益率を圧縮する可能性がある。Haldia Petrochemicals Ltdは2024年度(FY2024-25)の平均ポリマー・ナフサスプレッドが1メトリックトンあたり349 米ドルであったと報告し、2023年度(FY2023-24)の374 米ドルと比較して、ポリマー価格はほぼ変わらなかった。
インドのどの地域がプラスチック樹脂需要と成長をリードしているか?
インド西部が2026年に46.71%の市場シェアでトップとなり、インド南部が2027年~2032年にかけてCAGR 7.2%で最も速く成長すると予測されている。