
インドの産業用ポンプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
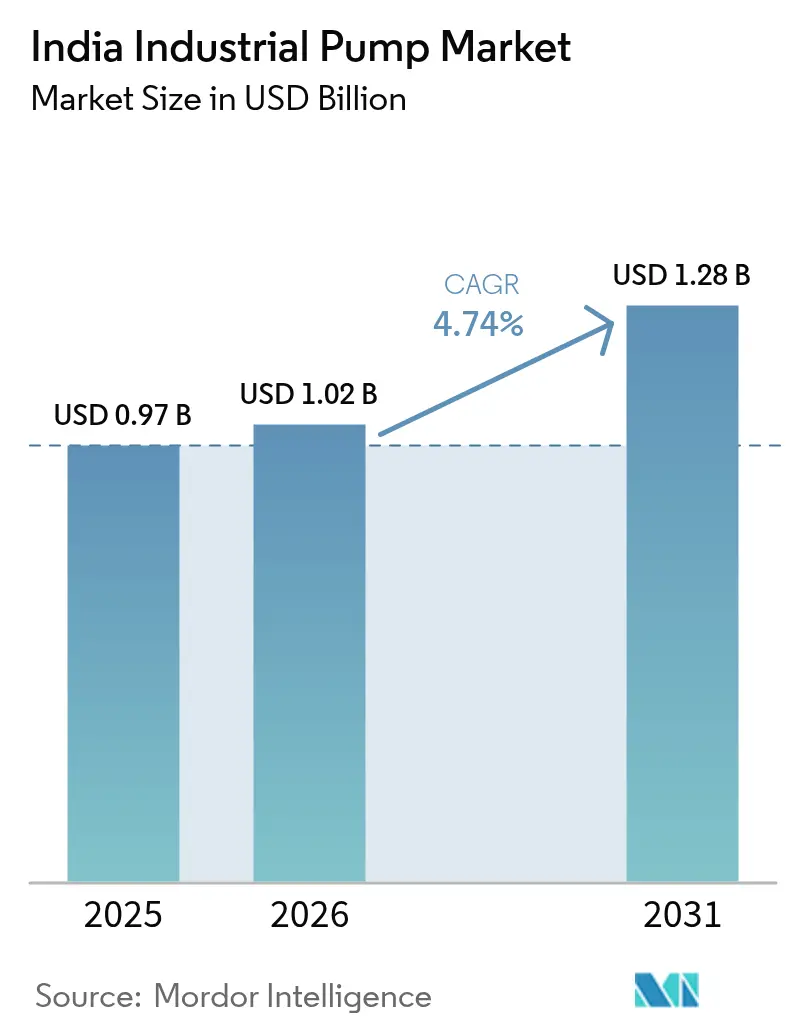
| 基準年の市場規模 (2025) | 0.97 十億米ドル |
| 市場規模 (2026) | 1.02 十億米ドル |
| 市場規模 (2031) | 1.28 十億米ドル |
| Growth Rate (2026 - 2031) | 4.74 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの産業用ポンプ市場分析
インドの産業用ポンプ市場規模は2025年にUSD 9億7,000万と評価され、2026年のUSD 10億2,000万から2031年にはUSD 12億8,000万に達すると推定され、予測期間(2026年~2031年)のCAGRは4.74%となっています。[1]財務省、「2024年~2025年度連邦予算」、INDIABUDGET.GOV.IN 堅調な成長は、国家インフラパイプラインの下での持続的な政府設備投資、廃水処理カバレッジの拡大、およびスマートで省エネルギー型ポンプシステムへの着実なシフトに起因しています。遠心式設計は依然として大容量用途で主流を占めていますが、特殊化学品、鉱業、および製油所のアップグレードが精密かつ高圧流量を必要とするにつれて、容積式バリアントが急速に進展しています。ソーラー駆動設備も拡大しており、太陽光発電コストの低下とPM-KUSUMの下での産業脱炭素化目標に支援されています。一方、鉄鋼価格の変動と低コストの中国製輸入品が利益率を圧迫し続けています。競争はサービスの深度、API 610準拠、および産業用IoT統合を軸に展開しており、これらはすべて研究開発と全国的なアフターサービスネットワークを有する既存企業に有利に働いています。
主要レポートポイント
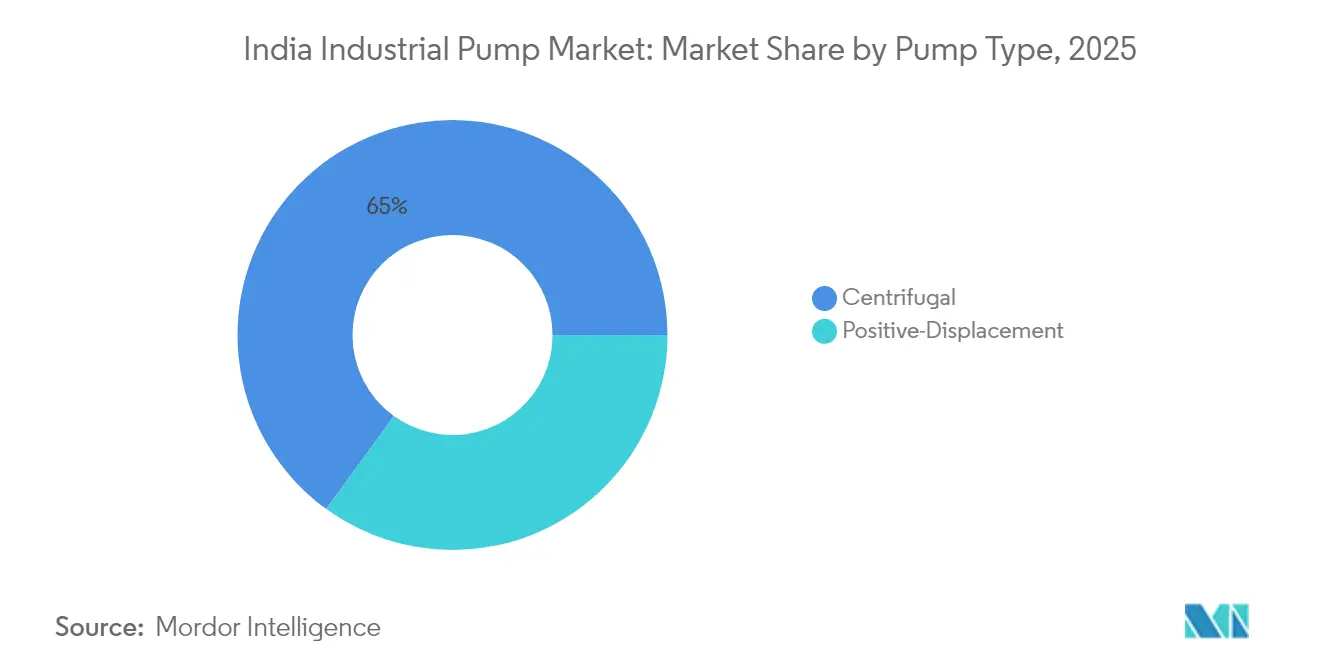
- ポンプタイプ別では、遠心式モデルが2025年のインドの産業用ポンプ市場シェアの65.02%を占め、容積式ポンプは2031年までに6.79%のCAGRを記録すると予測されています。
- 最終ユーザー別では、水・廃水処理が2025年のインドの産業用ポンプ市場規模の28.86%を占め、鉱業は2031年までに7.18%のCAGRで拡大すると見込まれています。
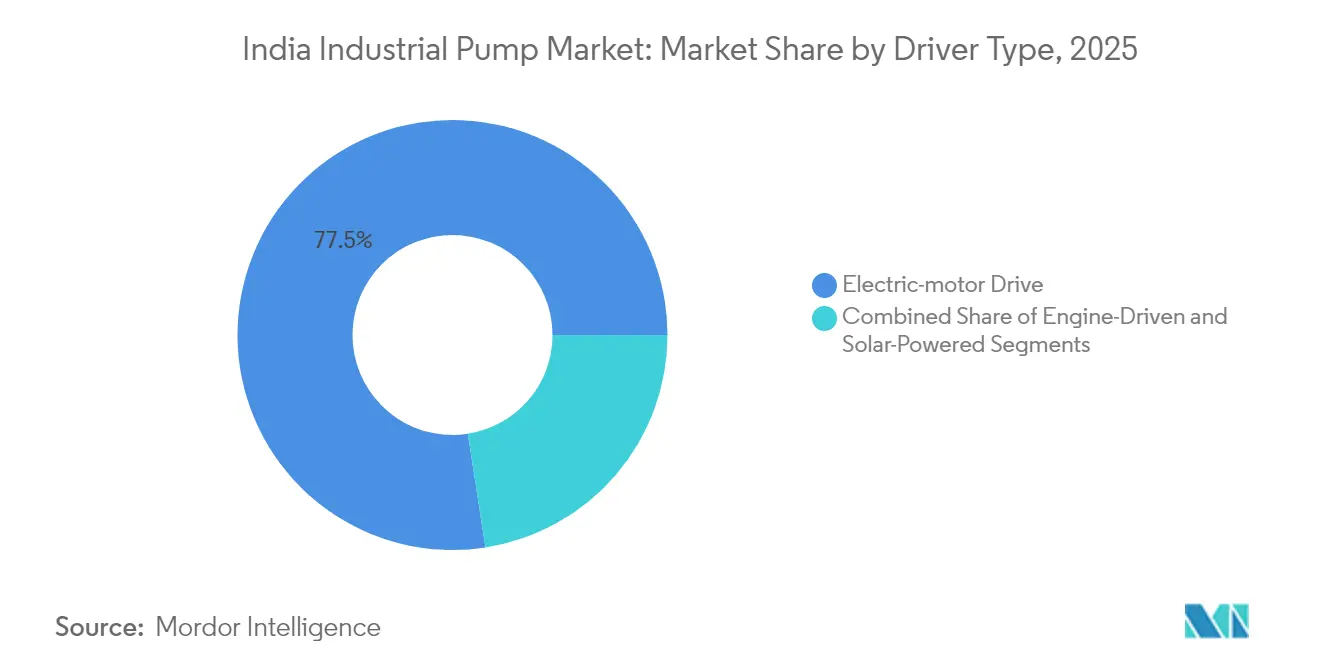
- 駆動タイプ別では、電動モーターユニットが2025年金額の77.45%を占めていますが、ソーラー駆動システムは2031年までに10.75%のCAGRを達成する見通しです。
- 設置方式別では、水上ポンプが2025年の需要の57.52%を占め、水中ポンプバリアントは2026年から2031年にかけて7.28%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
インドの産業用ポンプ市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国家インフラパイプライン(NIP)の下での政府設備投資 | +1.20% | グジャラート州、マハーラーシュトラ州、タミル・ナードゥ州への集中を伴う全国規模 | 中期(2~4年) |
| 廃水処理能力の急速な拡大 | +0.90% | ムンバイ、デリー、バンガロールでの早期進展を伴う全国規模 | 短期(2年以内) |
| インドの製油所におけるブラウンフィールド拡張 | +0.70% | グジャラート州、マハーラーシュトラ州、オディシャ州、アッサム州 | 中期(2~4年) |
| 産業分野でのソーラー駆動ポンプ設置の増加 | +0.80% | ラジャスタン州、グジャラート州、カルナータカ州、ウッタル・プラデーシュ州 | 長期(4年以上) |
| API 610/ISO 13709準拠ポンプへのシフト | +0.50% | 石油化学クラスターへの集中を伴う全国規模 | 中期(2~4年) |
| 産業用IoT対応予知保全の採用 | +0.60% | 自動車・化学品分野での早期採用を伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国家インフラパイプラインの下での政府設備投資が産業用ポンプ需要を加速
2025年までに割り当てられたINR 111兆クロールの国家インフラパイプライン(NIP)は、新規のユーティリティ、製油所アップグレード、および産業パークすべてにデジタルパフォーマンス要件を組み込むことで、ポンプ調達行動を恒久的に変化させました。官民パートナーシップは現在、サプライヤーに稼働率指標の保証を求め、ベンダーに産業用IoTセンサー、API 610準拠、および長期サービス契約のバンドル化を促しています。パラディップ製油所のINR 240億クロールのブラウンフィールドプロジェクトは新たな規範を示しており、すべてのポンプスキッドにリモート診断と予知保全ダッシュボードを指定しています。このモデルは、全国的なサービスクルーとクラウド対応制御プラットフォームを維持する企業を優位に立たせる一方、データゲートウェイや標準化プロトコルを欠く低仕様輸入品の参入障壁を高めています。NIPの支出が進むにつれて、遠心式ポンプの改修は状態ベースの交換に取って代わられ、設備投資が減少した後もアフターマーケット収益を持続させます。
廃水処理能力の急速な拡大が特殊ポンプの需要を牽引
廃水処理のカバレッジは、2024年の37%から2030年までに70%に達する予定であり、75%以上の効率を誇る耐腐食性・固形物処理ポンプの過去最高の調達を引き起こしています。ムンバイ首都圏だけで分散型下水揚水および汚泥脱水にINR 250億クロールの予算を計上しており、腐食性環境で無人運転できる2,000台以上の精密ポンプを必要としています。オペレーターは変動する流入負荷に対応するためにインバータ(可変周波数ドライブ)を指定するようになっており、冶金の専門知識とインバータバンドルを持つメーカーにプレミアムニッチを提供しています。中央汚染管理委員会の強化された規範がリアルタイム監視と冗長性への需要をさらに高め、漏れのない磁気駆動を備えた遠心式製品に競争上の優位性をもたらしています。
インドの製油所におけるブラウンフィールド拡張が高付加価値ポンプの機会を創出
2030年までにINR 1兆2,000億クロールを超える製油所アップグレードは、より重質な原油を処理し石油化学チェーンを統合することを目指しており、API 610準拠の高温ポンプへの需要を高めています。コーチの400台のポンプ改修は、狭いメンテナンスの窓に適合し変動する粘度に対処するモジュール式パッケージへのシフトを裏付けています。急速展開スキッド、特殊冶金、および冗長シール設計を持つベンダーが、信頼性がコストに優先する入札を獲得しています。変動する原料品質の下でエネルギー消費を最適化する高度な制御ロジックが標準になりつつあり、ターンキー自動化を提供するサプライヤーの地位を強化しています。
ソーラー駆動ポンプ設置の増加が産業エネルギー経済を変革
産業用ソーラーポンプの受注は、Shakti PumpsがウッタルプラデーシュのINR 4,500クロールの入札を落札した後、2024年に12,500台を超えました。PM-KUSUMのコンポーネントCはルーフトップおよび地上設置型アレイに助成するためにINR 1兆7,500億クロールを投入し、4年未満の回収期間を求める繊維、食品、および金属加工工場での採用を促進しています。農業用キットと異なり、産業用ソリューションはより高い揚程、グリッド同期インバータ、およびピークシェービング用バッテリーバッファを必要とします。その結果、社内PVエンジニアリングとシングルベンダー保証を持つポンプメーカーが急成長するセグメントを独占し、アフターマーケット部品を囲い込んでいます。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低コスト中国製ポンプの輸入急増 | -0.80% | 価格感応度の高いセグメントへのより大きな影響を伴う全国規模 | 短期(2年以内) |
| 高い総所有コスト(エネルギー+保全) | -0.60% | エネルギー集約型産業への集中を伴う全国規模 | 中期(2~4年) |
| 鉄鋼・銅価格の変動 | -0.40% | 全メーカーに影響する全国規模 | 短期(2年以内) |
| 公共部門プロジェクトにおける長期承認サイクル | -0.50% | インフラプロジェクトへのより大きな影響を伴う全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低コスト中国製ポンプの輸入急増が国内市場力学に圧力
中国製モデルは国産同等品より30〜40%安価で、汎用水・HVAC(暖冷房換気空調)受注を獲得し、粗利益を圧縮しています。短いリードタイムと柔軟な信用条件が中小企業を引き付け、インド国内メーカーに製造の自動化とオーバーヘッドの削減を迫っています。しかし、一貫性のないアフターサービスと予備部品の入手困難さが、特にインド標準局がISI施行を強化するにつれて、既存企業にサービス重視の反撃を可能にしています。
高い総所有コストがエネルギー集約型用途での市場拡大を制約
2024年の産業用電力料金は平均INR 6.5/kWhとなり、ライフサイクル経済が前面に出ています。繊維・化学品のポンプは生産費用の15〜20%を占める可能性があり、エネルギーラベルとインバータ対応が重要になっています。小規模工場は、予知保全ツールがダウンタイム削減を約束しているにもかかわらず、高効率モデルのプレミアム価格に尻込みしています。その結果、中効率製品ラインへの数量シフトが収益成長を抑制し、料金改革またはインセンティブ制度が回収期間を短縮するまで続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:遠心式の支配が容積式の挑戦に直面
遠心式モデルは2025年のインドの産業用ポンプ市場規模の売上高の65.02%を占めました。これは水、冷却、および一般プロセスループにおいて中程度の揚程で大流量を効率的に移送できるためです。容積式ポンプは出荷量の34.98%にすぎませんが、特殊化学品および製薬顧客が変動粘度下での精密な計量を必要とするにつれて、遠心式の3.95%のペースを上回る6.79%のCAGRが2031年までに見込まれています。ベンダーは遠心式ラインに磁気駆動とセラミックベアリングを追加することでギャップを縮めており、容積式ポンプメーカーはブラウンフィールド改修向けに高速でコンパクトなスキッドを推進しています。IoT改修はその境界線をさらに曖昧にし、オペレーターがリアルタイムで効率をベンチマークし、稼働サイクル分析に基づいて技術を切り替えることを可能にしています。予測期間にわたって、遠心式のユニット数は依然として容積式を大幅に上回りますが、容積式の金額シェアは特殊合金と漏えい排出を抑制するシームレスなアーキテクチャへのプレミアム価格設定により上昇するでしょう。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご覧いただけます


最終ユーザー産業別:鉱業の急成長が需要パターンを再形成
水・廃水はINR 3兆6,000億クロールを超えるジャル・ジーワンおよび都市STP投資を背景に、2025年のインドの産業用ポンプ市場シェアの28.86%を占めました。鉱業は現在の売上高の8.40%にすぎませんが、Coal Indiaと鉄鋼大手が機械化生産を増加させるにつれて、7.18%のCAGRで首位を走っています。排水、スラリー、および尾鉱ラインは耐摩耗性エラストマーとデュプレックスステンレス鋼を必要とし、平均販売価格を引き上げています。石油・ガスは製油所アップグレードを通じて安定した買い手であり続け、化学品は輸入代替政策を活用して容積式ポンプの採用を促進しています。チャッティースガル州の鉄鉱石地帯やオディシャ州のクロマイト採掘場などの地域クラスターは二桁の支出を示しますが、成熟した火力発電所はほとんどの設備投資を拡張よりも交換に充てています。
駆動タイプ別:ソーラー革命がエネルギー景観を変革
電動モーターシステムは2025年の出荷量の77.45%を形成し、西部および南部の産業回廊における電力の安定性に支援されています。それにもかかわらず、インドの産業用ポンプ産業が現地再生可能エネルギーへと移行するにつれて、ソーラーポンプアレイは急速に進展しており、2031年までに9%のシェアを超える見通しです。モジュール価格の低下、新・再生可能エネルギー省(MNRE)の補助金、および厳格なESG監査が、ビール醸造所、乳製品工場、および自動車OEMにハイブリッドソーラー・バッテリーパッケージの設置を促しています。歴史的に遠隔鉱山や消防スタンバイで普及していたエンジン駆動ユニットは、ディーゼル価格がINR 100/リットルを超え排出規制が強化されるにつれて、10%以下のシェアに落ち込むでしょう。ハイブリッドディーゼル・ソーラー型ソリューションはオフグリッド鉱山に出現する可能性がありますが、バッテリーコストがさらに20%低下すれば、純粋なソーラーがそれを上回ると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
設置方式別:水中ポンプの成長がスペース制約を反映
水上ポンプは2025年の請求額の57.52%を占めましたが、都市郊外の不動産プレミアムと深い掘削井戸により水中ポンプの販売が7.28%のCAGRで上昇しています。都市圏の工場は騒音抑制と小さな設置面積のために水中ポンプを好み、鉱山の排水は冷却向上のために水中にモーターを置くことで恩恵を受けます。高度なシールリングと高クロムケーシングが過去の信頼性の懸念を解消しており、IoTセンサーは今や水中にある場合でもモーター温度と振動をリレーします。水上設計は、特に大容量の淡水化プラントにおいて、スペースよりも容易なメンテナンスが優先される場所で引き続き重要性を持ちます。選択は設置総費用に基づいてますます決まります。水中ポンプはハードウェアコストが高いものの土木工事費は低く、水上ポンプはその逆です。
地域分析
グジャラート州とマハーラーシュトラ州は、ジャムナガルの石油化学巨大複合施設とプネー・ムンバイ自動車ベルトにより2025年の出荷量の34.62%を吸収しました。インドの産業用ポンプ市場において南部諸州が最も急成長しており、タミル・ナードゥ州の電子機器クラスターとカルナータカ州のクリーンエネルギーハブが精密ポンプとユーティリティアップグレードを必要とするため、2031年まで6.05%のCAGRで成長しています。ウッタル・プラデーシュ州とハリヤーナー州が牽引する北部諸州は、デリー・ムンバイ産業回廊からの設備投資を引き込み、廃水処理と冷却水ループのポンプ受注を集めています。オディシャ州などの東部地域は鉱業関連需要は堅調ですが、基本インフラが遅れており成長の天井を形成しています。電力料金と州の汚染規制が購買を形成しており、マハーラーシュトラ州の厳格な排出基準は耐腐食性の容積式ポンプへの需要を傾け、東部の一部地域の緩やかな基準は汎用遠心式ユニットを存続させています。ラジャスタン州とマディヤ・プラデーシュ州の新興産業パークは、沿岸の混雑から離れた製造の多様化を誘致するにつれて、長期的な上昇余地を提供しています。
規制環境
インドの産業用ポンプの適合性は、インド規格局(BIS)が管轄する製品品質および安全性に関する義務的要件によって、ますます形が定まってきている。2023年制定のポンプ(品質管理)命令は、特定のポンプカテゴリーに対する認証・執行機関としてBISを指定し、市場アクセスにおけるインド規格適合とISIマーキングの重要性を高めており、これに加えて炭化水素・プロセス産業におけるAPI 610/ISO 13709のような購買側主導の要件も存在する。
貿易面では、商工省による対応を通じて、ポンプ関連機械の輸入条件にさらなる行政的な監視が加わっている。これには、第84類の一部品目に関する輸入政策条件を改正したDGFT通知第40/2025-26号(2025年11月1日発効)が含まれる。機械安全標準化に関する並行的な議論、例えば「機械・電気機器安全オムニバス技術規制命令、2024年」(案/参照)なども、液体取扱機器および組立品全体にわたる適合性、文書化、追跡可能性についての一層厳格な方向性を強めている。
競争環境
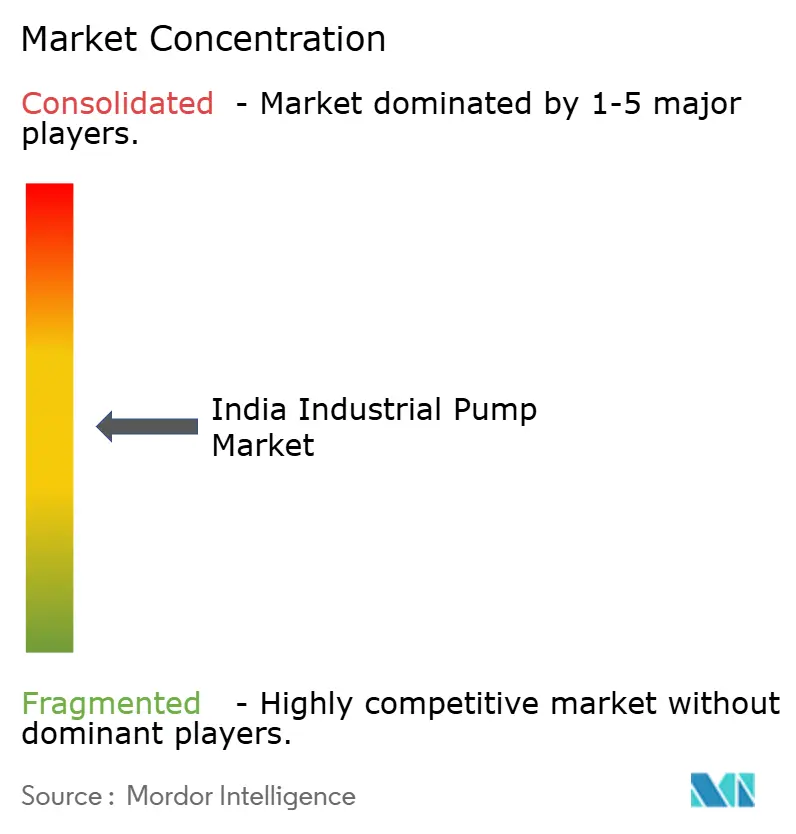
インドの産業用ポンプ市場は中程度の分散を示しており、上位5社がおよそ45%を支配し、集中度スコアは10点満点で6点となっています。国内の有力企業であるKirloskar Brothers、CRI、およびShakti Pumpsは合わせて約25%を保持しており、価格の機敏性と密なサービスデポを活用しています。多国籍企業のKSB、Grundfos、およびXylemはAPI 610対応スキッドと高度な分析プラットフォームを提供することで別途20%を占めています。中国からの輸入品は標準的な水用途でシェアを奪っていますが、サービス保証を義務付けるライフサイクル入札では苦戦しています。戦略的差別化要因にはリモート診断、エネルギー効率認証、およびターンキーソーラー統合が含まれます。KirloskarのFY25利益の89.88%増は高利益率の製油所改修への転換を反映しており、GrundfosとXylemはOPEX削減を目標としたIoT展開を強化しています。ソーラー中心のShakti PumpsはPM-KUSUMの受注を活用しており、V-Guardの2025年参入は中型デューティーセグメントでの価格競争の到来を示しています。特殊合金のローカライゼーションと積層造形インペラーの統合を巡る競争が2030年までに市場の境界を塗り替える可能性があります。[4]ABB、「ブラジルの水道会社が25%のエネルギー削減と稼働率向上を実現」、NEW.ABB.COM
インドの産業用ポンプ業界リーダー
Usha International Limited
Crompton Greaves Consumer Electricals Limited
CRI Pumps Pvt. Ltd.
Grundfos AS
Kirloskar Brothers Limited
- *免責事項:主要選手の並び順不同

市場機会と将来展望
機会は、配送信頼性、地域特化型カスタマイズ、特殊用途向けのライフサイクルサービスを中心に集まりつつあり、これは国内製造・エンジニアリング能力への継続的な投資に支えられている。2026年1月、Kirloskar Brothers Limitedはタミル・ナードゥ州のKaniyur拠点において新工場棟を開所し、生産性の向上と持続可能性への配慮を取り入れた。これは、性能保証やデジタル監視をますます組み込むようになっている高規格用途に対応する能力の整合を反映している。
能力主導の成長は、複雑な流体や連続プロセス産業向けのニッチなポンプ技術においても見られ、そこではリードタイムとアプリケーションエンジニアリングが価格と同程度に販売業者選定に影響を及ぼすことが多い。2026年3月、NETZSCH Pumps and Systemsはゴアにおいて45,000平方メートルの敷地に新たな生産拠点を開所し、進行キャビティポンプ、ロータリーローブポンプ、多軸スクリューポンプ、ペリスタルティックポンプの現地製造能力を倍増させた。これらの投資は、排水処理の拡大、リファイナリーの既存設備改修、PM-KUSUMなどのプログラムに基づく太陽光統合型ポンピングパッケージからの需要押し上げと並行して存在しており、単独のポンプ供給ではなく、制御装置、計測機器、サービス網を備えた完全なスキッドを提供できる供給業者にとっての余地を生み出している。
最近の業界動向
- 2026年7月:Kirloskar Brothers Limitedは、その英国子会社SPP Pumps Ltdを通じて、Saipemから垂直ポンプおよび交換部品に関する1,170万英ポンドの契約を受注した。この受注により、KBLはエンジニアード垂直ポンプパッケージへの関与を拡大し、国際EPCプロジェクトの供給網における地位を強化した。
- 2025年8月:CRI Pumpsは、Maharashtra State Electricity Distribution Company Limited(MSEDCL)より、PM-KUSUMおよびMagel Tyala Saur Krushi Pumpスキームに基づき10,714台のオフグリッドDC太陽光ポンピングシステムを供給する注文を受けた。この受注は、太陽光ポンピング分野における政府プログラム主導の成長を示すとともに、CRI Pumpsのサービス拠点と設置規模を拡大するものである。
- 2024年12月:CRI Pumpsは、API 610認証製造能力の拡充のため、コインバトール工場の生産能力を約30%拡大した。この拡張は、冶金、文書化、コンプライアンスが重要となるリファイナリー・プロセス分野への高規格ポンプ供給を後押しする。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査手法において、インドの産業用ポンプ市場は、インド国内で産業用および基盤整備用の流体取扱用途向けに販売されたポンプから生じる収益を対象とし、当該機器が産業用の最終使用者およびプロジェクト向けであることを条件として計上する。
対象範囲の除外事項:純粋な家庭用ポンピングは除外し、農業専用の灌漑ポンプ需要は、当該ユニットが産業用途向けの産業グレードポンプとして明確に規定・販売されている場合を除き計上しない。
セグメンテーション概要
- ポンプタイプ別
- 遠心式
- 容積式
- 最終ユーザー産業別
- 石油・ガス
- 水・廃水
- 化学品・石油化学品
- 発電
- 鉱業
- その他の最終ユーザー産業
- 駆動タイプ別
- 電動モーター駆動
- エンジン駆動(ディーゼル/CNG)
- ソーラー駆動
- 設置方式別
- 水上ポンプ
- 水中ポンプ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、インド国内でポンプが設置される場所についての明確な需要マップを構築することから始まり、それを毎年変動する公開指標に結び付けていった。産業活動の背景情報についてはインド統計・事業計画実施省、水・排水活動については中央水委員会および中央公害管理委員会、輸出入の方向性を検証するためには商業情報統計総局の貿易統計といった情報源を活用した。
前提条件の妥当性を確保するため、ポンプ・プロセス機器関連団体の刊行物や規格資料、さらに上場企業の年次報告書、投資家向け説明資料、信頼性の高い経済報道も利用した。これらは、生産能力増強、更新サイクル、価格圧力を把握するために用いられた。入手可能な場合には、企業財務情報を扱う有料サブスクリプションおよび出荷単位の輸出入記録を扱う別のサブスクリプションを、収益レンジおよび製品構成の傾向を裏付けるための補助的な確認として利用した。これらの例はあくまで例示であり、データ収集、検証、および調査内容の明確化のために他にも多数の公開・有料情報源を利用した。
一次インタビューおよび調査
一次インタビューは、特に公開データが集約された状態にとどまる場合に、上位レベルの指標を市場規模算定用のインプットへ変換するために用いた。インド国内の製造、流通、大手最終使用産業にわたる関係者と対話し、価格設定、仕様構成(表面設置型対水中型、遠心式対容積式)、更新時期に関する前提を必要に応じて確認・調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:29% | 経営幹部(CXO):13% |
| ミドルティア:50% | 部門/事業責任者:42% |
| 小規模プレーヤー:21% | マネージャー:45% |
市場規模算定と予測
市場規模算定は、インドの産業活動およびプロジェクト主導の支出から対象需要プールを再構築するトップダウン方式から開始し、その後、水・排水、石油・ガス、化学、鉱業、電力といったポンプ関連カテゴリーに絞り込んだ。マクロ的な構築が整った段階で、ポンプタイプおよび設置タイプ別の平均販売価格レンジのサンプルを含む選択的なボトムアップ近似によって検証し、その後、販売チャネルからの数量・更新強度に関するフィードバックを用いて総計をストレステストした。
モデルにおいて特に重要な変数がいくつかあり、それらは計算の追跡可能性を保つために明示的に扱われた。これには、排水処理・産業用水再利用への投資ペース、リファイナリーおよび化学分野の設備増強、火力および再生可能エネルギー関連のバランス・オブ・プラント支出がポンプ設備需要を牽引する動き、鉱業生産の方向性、そして産業・基盤整備の文脈における電動モーター駆動、エンジン駆動、太陽光駆動ポンピングの構成変化が含まれる。予測には、資本支出のペースと価格変動に関する専門家の合意に基づくシナリオ分析を用い、続いて一時的なプロジェクトの急増が傾向を過大評価しないよう年次平滑化を実施した。ボトムアップ検証にカバレッジの空白がある場合には、インタビューからの情報に基づいた保守的な上乗せ係数を適用し、その後、価格および利用率に関する感度分析を再実行して総計を現実的な範囲内に維持した。
データ検証と更新サイクル
算定結果は、貿易動向、発表済みのプロジェクトパイプライン、インド国内の成熟した産業施設における予想更新率といった独立した指標と比較することで検証した。また、最終使用産業およびポンプカテゴリー間で分散チェックを行い、一部の分野で異常に高い成長が見られた場合には、最終数値に反映される前にその要因を検証・修正した。
承認前には、モデルおよび主要な前提条件を複数回にわたり内部で見直しており、価格、リードタイム、政策の変化が過去の傾向から明確な断絶を生じさせた場合には、回答者に再度連絡を取る。本レポートは毎年更新され、重要な事象が発生した際には随時更新される。納品直前には最終データの点検を実施し、クライアントが最新の公開情報に整合した最新の見解を受け取れるようにしている。
Mordor Intelligenceのインド産業用ポンプ市場規模と他の公開推定値との比較
トピックの見出しが似ていても、インドの産業用ポンプに関して異なる市場規模が公表されていることは一般的である。この差異の多くは、市場の定義方法、基準年の選定、価格と数量の米ドルへの換算方法によって生じる。
主な差異は、その推定値が農業、住宅、小規模商業用途などより広範なポンプ需要を産業用ポンプと混在させているかどうか、また太陽光駆動ポンピングが用途別にどのように計上されているかによって生じる。Mordor Intelligenceは、対象範囲を産業用および基盤整備用の最終用途に限定し、太陽光駆動ユニットについては産業グレード用途向けに販売された場合のみ対象範囲に含めることで、異なる購買サイクルをたどる隣接ポンプカテゴリーによって総計が過大になることを避けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.97 B (2025) | |
| Trade Journal A | USD 1.14 B (2028) | 将来年の単一推定値を用いており、対象範囲の詳細も限定的であるため、どの産業専用用途が含まれているか、また平均販売価格が時間の経過とともにどのように米ドルへ換算されたかを確認することが難しい。 |
| Industry Publisher B | USD 2.90 B (2024) | 産業、農業、商業、住宅の各セグメントを含むインドのポンプ市場全体を対象としているとみられ、これは当然ながら産業専用の市場定義よりも大きな数値を生む。 |
比較結果から、最も大きな差異はまず対象範囲の選択によって説明され、次に基準年の選定や価格変動の扱い方といった時期的な選択によって説明されることが分かる。明確に示された対象範囲、再現可能な需要指標、そして貿易・プロジェクト指標との相互検証により、当社の推定値は、インド国内で産業用途向けに実際に購入されているものへと遡って追跡しやすい状態を保っている。


レポートで回答されている主な質問
2031年のインドの産業用ポンプ市場の予測金額は?
市場は4.74%のCAGRに基づき、2031年までにUSD 12億8,000万に達すると予測されています。
現在最大のシェアを持つポンプタイプはどれか?
遠心式ポンプは、水および工程用途における汎用性により2025年売上高の65.02%を占めています。
2031年までに最も速く成長する最終ユーザーセグメントはどれか?
鉱業は石炭・鉄鉱石プロジェクトが機械化を拡大するにつれて7.18%のCAGRを記録すると予想されています。
ソーラー駆動ポンプはどの程度の速さで成長しているか?
ソーラー駆動設備は、企業が再生可能エネルギーコスト削減を追求するにつれて、2031年まで10.75%のCAGRで進展すると予測されています。
最大の需要を牽引している地域はどこか?
グジャラート州とマハーラーシュトラ州が合計34.62%のシェアで首位を占め、タミル・ナードゥ州とカルナータカ州が6.05%のCAGRで最も急速に拡大しています。
購買決定に最も影響する要因は何か?
ライフサイクルエネルギーコスト、API 610準拠、および産業用IoT対応が産業バイヤーの最上位基準です。
最終更新日:


