
アメリカ大陸マイクロコントローラ(MCU)市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
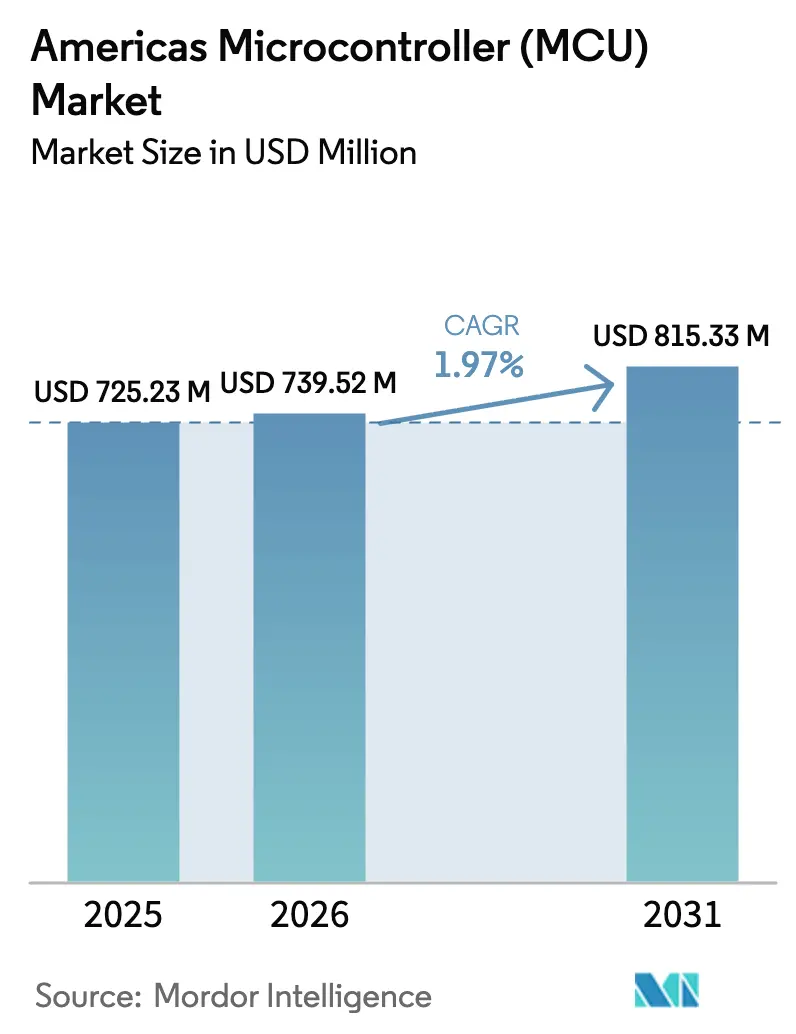
| 基準年の市場規模 (2025) | 725.23 百万米ドル |
| 市場規模 (2026) | 739.52 百万米ドル |
| 市場規模 (2031) | 815.33 百万米ドル |
| 成長率 (2026 - 2031) | 1.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアメリカ大陸マイクロコントローラ(MCU)市場分析
アメリカ大陸マイクロコントローラ市場規模は、2025年の7億2,523万米ドルから2026年には7億3,952万米ドルへと成長し、2026年から2031年にかけて年平均成長率1.97%で拡大し、2031年には8億1,533万米ドルに達すると予測されています。この着実な成長は、パンデミック後の回復期から安定的な需要期への移行を反映しており、自動車の電動化義務付けとIoTエッジ展開が工場、車両、スマートホーム、ウェアラブル全体で倍増しています。米国における520億米ドルのCHIPS・科学法や、ブラジルの1,866億米ドル規模のノバ・インドゥストリア・ブラジル計画など、連邦政府のニアショアリング優遇策が、アジアの供給リスクへの依存を軽減する新たなウェハ製造および設計能力を支えています。アーキテクチャ面では、アメリカ大陸マイクロコントローラ市場はより高性能なコアへのシフトが進んでおり、32ビットデバイスが2024年に売上の54.30%を占める一方、ソフトウェア定義型車両やエッジAIワークロードが処理余裕を必要とするため、64ビット部品が最速5.9%の年平均成長率を記録しています。電気自動車、FDA承認済みAI医療機器、および必須のNIST IR 8425サイバーセキュリティ基準からの需要が、28ナノメートル未満の生産能力の制約が続く中でもユニット数量を下支えしています。[1]
主要レポートのポイント
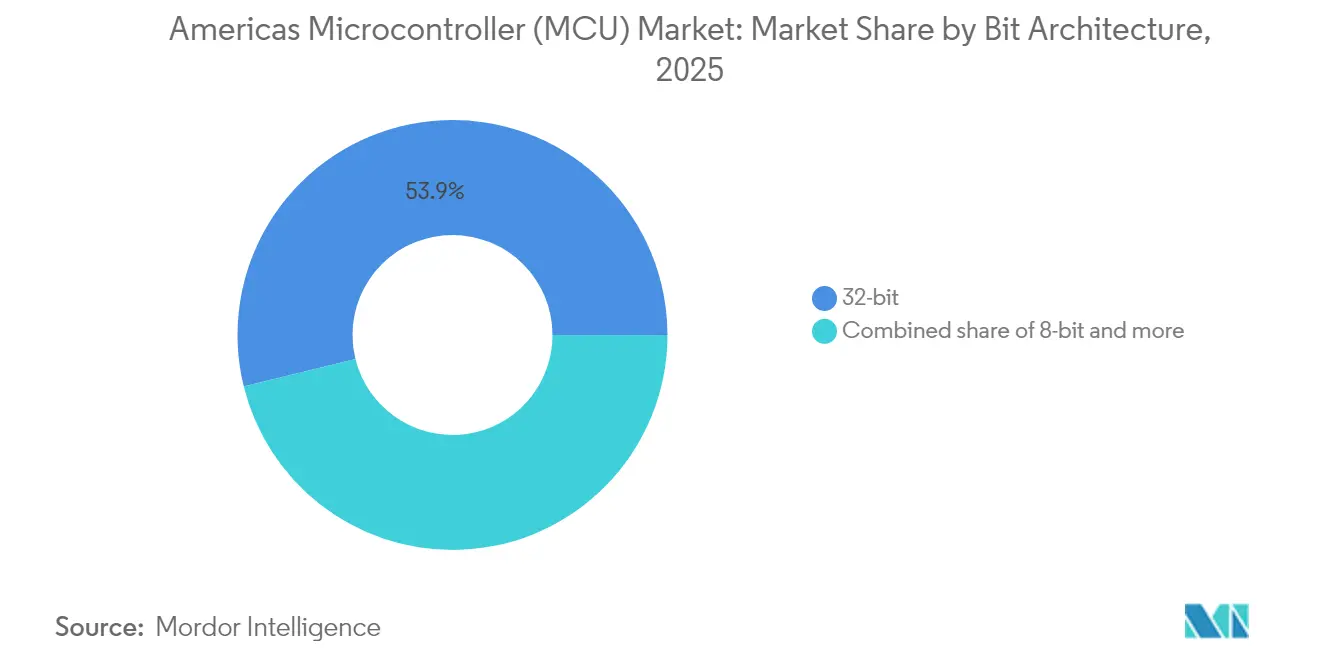
- ビット・アーキテクチャ別では、32ビットデバイスが2025年に売上シェア53.85%でトップとなり、64ビット以上のデバイスは2031年までに年平均成長率5.54%で拡大する見込みです。
- 最終用途産業別では、自動車部門が2025年のアメリカ大陸マイクロコントローラ市場シェアの29.25%を占め、医療・ヘルスケア機器が2031年まで最高の年平均成長率5.78%を記録します。
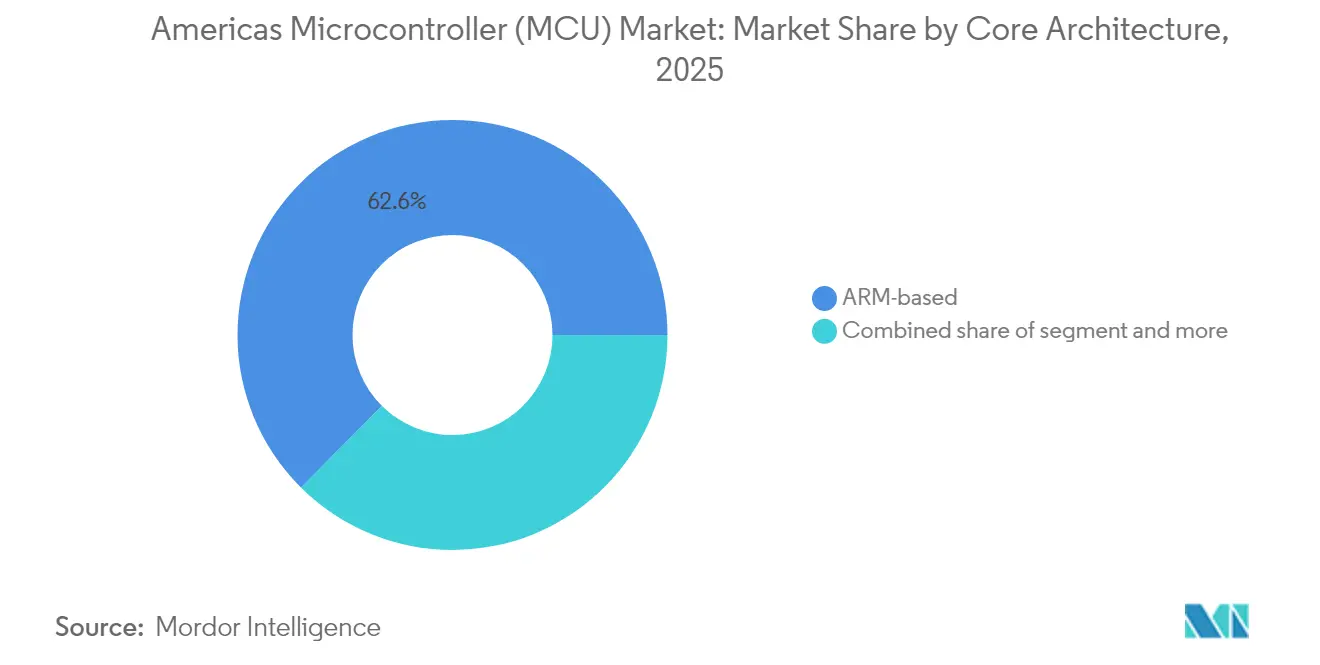
- コア・アーキテクチャ別では、ARMベースの設計が2025年に売上の62.55%を占め、RISC-Vの設計は2031年まで年平均成長率4.72%を記録します。
- 接続性別では、非ワイヤレスMCUが2025年のアメリカ大陸マイクロコントローラ市場規模の71.10%を占め、ワイヤレス対応MCUは2031年まで年平均成長率6.44%で成長します。
- 地域別では、米国が2025年の売上の49.35%を占め、ブラジルが2031年まで最速の年平均成長率6,720%を記録します。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車電動化の推進 | 0.80% | 北米および南米、特に米国とブラジルへの影響が最大 | 中期(2年~4年) |
| IoTエッジノードの普及 | 0.60% | グローバル、米国の産業回廊およびブラジルのスマートシティへの集中 | 短期(2年以内) |
| 32ビットおよびARMベースMCUへの移行 | 0.40% | 自動車および産業用途を中心としたアメリカ大陸全域 | 中期(2年~4年) |
| 政府のニアショアリング優遇策(CHIPS法、ブラジルPADIS) | 0.50% | 米国(25州)およびブラジル(ハリスコ州、サンパウロ州、ミナスジェライス州) | 長期(4年以上) |
| 必須の組み込みデバイス・サイバーセキュリティ基準(米国NIST IR 8425) | 0.30% | 米国連邦および州の調達、カナダおよびメキシコへの波及 | 短期(2年以内) |
| エントリーレベルSKUにおけるRISC-Vのコスト破壊 | 0.20% | アメリカ大陸全域、特にコスト敏感な民生用および産業セグメントで顕著 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
自動車電動化の推進
電気自動車には内燃機関車の3倍から5倍の半導体が搭載されており、すべてのトラクション・インバータ、バッテリー管理基板、またはボディ・ドメイン・コントローラには少なくとも1つの高性能MCUが使用されています。NXPは2025年3月、組み込みMRAMと800 MHzのArm Cortexコアを搭載した16ナノメートルS32K5ファミリを発表し、レガシーECUの統合とリアルタイムAI推論のホストを実現しました。ルネサスのRH850/C1M-Ax MCUはハイブリッド車における2系統のトラクション・インバータを制御し、基板数と配線重量を削減します。カナダの新たな温室効果ガス規制と米国環境保護庁(EPA)の厳格化により電動パワートレインの採用が加速し、アメリカ大陸マイクロコントローラ市場は自動車の設計サイクルと密接に結びついています。2025年3月に発売されたインフィニオン初の自動車向けRISC-V MCU(AURIXブランド)は、ASIL-D安全要件を満たしつつコスト主導の代替手段として位置づけられます。[2]
IoTエッジノードの普及
産業用・民生用デバイスがローカルインテリジェンスを獲得することで、レイテンシが短縮されクラウドコストが低減されています。IEEEのデータによると、インテリジェント産業エッジセグメントは2019年の116億米ドルから2025年には308億米ドルへと急成長し、ソフトウェアが支出の41%を占めるに至っています。ルネサスは、超低消費電力コアがエッジでセキュアなニューラルネットワークを実行するワイヤレス接続MCUが2030年までに100億米ドルに達すると予測しています。Silicon LabsのMGM240Sを搭載したArduinoのNano Matterボードはジェスチャー認識をローカルで実行し、相互運用可能なMatterプロトコルに対応することでスマートホームの展開を容易にします。NXPの2025年ワイヤレス展望でも、推論ワークロードをデータセンターから分散させるオンチップ機械学習アクセラレータが強調されています。
32ビットおよびARMベースMCUへの移行
より高い演算密度とフィールドアップグレード機能への需要が、8ビットおよび16ビットコントローラの置き換えを促進しています。STMicroelectronicsのStellar MCUは18ナノメートルFD-SOIを採用し、ASIL-D安全性を維持しながらセキュアなOTAアップデートイメージを保存します。業界の推計では、RISC-Vの普及率は2024年にグローバルMCUの15%に達しており、ロイヤリティフリーコアへの関心が反映されています。MicrochipによるRISC-V 64ビット製品への移行は、継続中のARMサポートとのバランスを取りながら、ティアワンサプライヤーの多様化への取り組みを裏付けるものです。
政府のニアショアリング優遇策
520億米ドルのCHIPS法はすでに5,400億米ドルを超える民間半導体投資を誘発し、アリゾナ州、テキサス州、ニューヨーク州、オハイオ州に新たな製造工場を呼び込んでいます。ノバ・インドゥストリア・ブラジル計画内のブラジルPADIS優遇策は、設計会社と特殊ファウンドリのアップグレードを支援するために年間70億ブラジルレアルを追加しており、クツァリ・プロジェクトは2025年2月に最初の国家半導体設計センターを設立しました。テキサス州だけで610億米ドルの進行中の能力増強プロジェクトが進んでおり、SamsungとTexas Instrumentsが主要な建設をリードしています。[3]
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 価格のコモディティ化と利益率の圧迫 | -0.40% | アメリカ大陸全域、特に大量生産型民生用途に影響 | 短期(2年以内) |
| 28ナノメートル未満のウェハ製造能力の持続的なボトルネック | -0.30% | アメリカ大陸のサプライチェーンがアジアの製造施設に依存するグローバルな影響 | 中期(2年~4年) |
| 8ビット/16ビット能力を上回るソフトウェアの複雑化 | -0.20% | 北米の産業・自動車セクター、南米への波及 | 中期(2年~4年) |
| IPライセンスおよび輸出規制コンプライアンスリスク | -0.10% | 主に米国・カナダ、規制の波及がメキシコとブラジルに影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
価格のコモディティ化と利益率の圧迫
ウェアラブルやエントリーレベルのスマートホームセンサーなどの大量生産セグメントでは、平均販売価格の下落が投入物価格の上昇を上回るペースで進んでいます。Microchipの2025年度純売上高は、健全なユニット数量にもかかわらず42.3%減少し、ナイフエッジの利益率方程式が浮き彫りとなっています。IPロイヤリティゼロのRISC-V参入企業が価格競争を激化させており、既存サプライヤーはツールチェーン、リファレンスデザイン、および長期供給保証による差別化を余儀なくされています。
28ナノメートル未満のウェハ製造能力の持続的なボトルネック
高性能MCUの先端化が進むにつれ、22ナノメートル以下のノードが必要とされる一方、地域内の製造施設の大半は依然40ナノメートル以上で稼働しています。SEMIは、CHIPS法資金のうち先進パッケージング向けに充当される割合はわずか3%と予測しており、新たなウェハ工場の着工が始まる中でもMCUのスループットを制約するギャップとなっています。28ナノメートルのレガシーラインは、迅速な再設計が困難な自動車安全MCUにとって依然として不可欠であり、地域内工場が2027年後半に完成するまで、アメリカ大陸マイクロコントローラ市場はアジア中心の供給ショックにさらされ続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビット・アーキテクチャ別:
64ビットの台頭が加速2025年には32ビットクラスが売上の53.85%を占め、アメリカ大陸マイクロコントローラ市場の中心を担っています。需要は自動車のボディ、シャシー、およびパワーモジュールに集中しており、メモリ保護、FOTA(ファームウェア・オーバー・ザ・エア)サポート、および決定論的リアルタイム性能が純粋な演算能力を上回る価値を持っています。32ビットデバイス向けのアメリカ大陸マイクロコントローラ市場規模は、レガシー16ビットソケットのアップグレードに伴い、2031年まで年平均成長率2.05%で拡大する見込みです。
64ビット以上のクラスは現在10%未満のシェアながら、最速の年平均成長率5.54%を誇っています。AI処理負荷の高いドライバー監視カメラ、ソフトウェア定義型車両のドメインコントローラ、および産業用ビジョンシステムはいずれも、拡張アドレス空間と高度なベクトルエンジンを必要としています。MicrochipのPIC64高性能宇宙飛行コンピューティングラインは、放射線耐性環境で機械学習推論を実行するRISC-Vベクトルユニットを搭載し、防衛企業にカスタムASICの国内代替手段を提供しています。

最終用途産業別:
医療デジタル化が成長を牽引自動車は2025年に売上の29.25%を占め、全最終用途カテゴリーの中で最大を維持しています。レベル2+の運転支援、バッテリー健全性分析、およびゾーナルアーキテクチャに向けたOEMロードマップが、MCUの搭載数を高水準に保ちます。電動化プラットフォームがリフレッシュサイクルを短縮するため、このセグメントは年平均成長率2.96%で成長すると予測されています。
医療・ヘルスケア機器は最速の年平均成長率5.78%を記録します。連続血糖モニタ、ポータブル超音波、およびAI支援の診断イメージャーは、センサーフュージョンを処理しFDA承認済みアルゴリズムを実行する低消費電力・セキュアMCUに依存しています。アメリカ大陸マイクロコントローラ市場における医療分野のシェアは現在小さいものの、ハードウェアがFDAの定めるサイバーセキュリティ規制および詳細な監査ログ体制に準拠する必要があるため、急速に拡大しています。
コア・アーキテクチャ別:
RISC-Vの破壊的革新が加速ARMベースの設計は2025年に売上の62.55%を占め、広範なツールサポートと電力効率がほぼすべての垂直市場での採用を支えています。ARMコア向けのアメリカ大陸マイクロコントローラ市場規模は、既存顧客がプラットフォームを切り替えるよりも延長・拡張することを選択するため、緩やかな成長にとどまると予測されています。
一方、RISC-Vユニットは年平均成長率4.72%を追加しており、ロイヤリティコストなしでコスト最適化SKUを設計するスタートアップ企業が後押ししています。インフィニオンの2025年3月発表の自動車向けRISC-V MCUシリーズは当初欧州OEMへのサンプル提供が行われ、2026年後半にテキサス州の300ミリメートルラインから出荷される予定です。採用は特に、コスト敏感な民生用デバイスおよびシンプルな産業用IOブロックで急速に進んでいます。
接続性別:
ワイヤレス統合が急増非ワイヤレスMCUは2025年出荷量の71.10%を依然として供給しており、有線バスが主流の家電制御、電動工具のドライブトレイン、および安全絶縁された産業ループに対応しています。しかし、ワイヤレス対応部品は年平均成長率6.44%で成長し、Thread、Wi-Fi 6、超広帯域(UWB)が単一パッケージに統合されることでデザインウィンの面でリードしています。QualcommとSTMicroelectronicsは、STM32 MCUとQualcommのAIワイヤレストランシーバを組み合わせ、次世代スマートファクトリーノード向けにPCB面積を40%削減するリファレンスプラットフォームを発表しました。
規制によるエネルギー制限も、低スリープ電流設計を促進しています。QorvoのQPG6200L SoCはディープスリープ時の消費電流が1マイクロアンペア未満でありながらトライラジオ接続を維持し、ドアセンサーで5年間のバッテリー寿命を実現します。
地域分析
米国およびカナダ マイクロコントローラー(MCU)市場
米国は、25州にわたる450 ビリオン 米ドルの設備投資(capex)の波を背景に、2025年の収益の49.35%を占めた。Samsung がテイラーに170 ビリオン 米ドルの工場を着工し、Texas Instruments がリチャードソンのキャンパを拡張したことで、テキサス州が最大のシェアを獲得している。カナダはバックエンド能力を強化しており、オタワはFabricネットワークに120 ミリオン 米ドルを拠出し、IBMはケベック州ブロモンの先端パッケージングに187 ミリオン 米ドルを投じることを約束した。
アメリカズ マイクロコントローラー(MCU)市場
ブラジルのシェアは現時点では小さいものの、PADISの税制優遇措置とKutsariプロジェクトがサンパウロ州、ミナスジェライス州、ペルナンブコ州に国内チップ設計センターを創出することで、6,720%のCAGRで急成長する見込みである。メキシコはUSMCAの地理的優位性を活かし、FoxconnおよびNvidiaをグアダラハラの新たなAIサーバーおよびスーパーチップラインに誘致している。アルゼンチンやコロンビアを含む南米の二次市場は、MERCOSURの関税優遇措置を活用して工具・設備を輸入し、ニッチな組立工場を誘致している。
規制環境
2026年におけるアメリカ大陸のMCU市場を形成する規制環境は、承認された部品構成表(BOM)およびサプライヤー資格に影響を及ぼす米国連邦政府の調達および貿易措置の影響をますます強く受けている。2026年2月、FAR協議会は2023年度NDAA第5949条の実施に向けた規則案を提示し、対象となる外国事業体(SMIC、長鑫存儲技術(ChangXin Memory Technologies)、長江存儲科技(Yangtze Memory Technologies Corp)を含む)に関連する特定の半導体製品の米国連邦政府調達を制限する。この提案により、OEMおよびティアサプライヤーは、政府向けプログラムで使用される組み込みコントローラーのトレーサビリティおよび調達管理を強化するよう迫られている。
貿易面では、2026年1月に発出された米国大統領布告により、半導体、半導体製造装置、および派生製品の米国への輸入が調整され、国内技術サプライチェーン支援や特定用途に関連する定義済みの例外を伴う、特定輸入品への25%の従価税が含まれた。SEMI(2026年米国政策戦略)などの団体による政策提言と並んで、これらの措置は、防衛、重要インフラ、規制対象の産業システムなど連邦政府の影響を受ける分野に販売するMCUベンダーおよびデバイスメーカーのコンプライアンスコストを押し上げている。
バリューチェーン分析
アメリカ大陸のMCUバリューチェーンは、IPおよびコアエコシステム(ARMおよびRISC-V)から、デバイス・サブシステム設計、ウェーハ製造(多くの場合グローバルファウンドリで実施)、組立、テスト・パッケージング、流通、そして自動車、産業オートメーション、医療機器、民生用電子機器における最終機器統合に至る。地域政策は、上流および中流の活動をより多く国内に取り込み始めている。CHIPS and Science Actに基づく米国のニアショアリング奨励策や、テキサス半導体イノベーション基金(約9億5,000万米ドル)などの州レベルのプログラムは、製造・設計能力の拡大を目的としている。2026年のSEMI政策優先事項も、国内投資・研究開発と並んで重要な原材料へのアクセス維持を重視している。
研究開発から製造への移行は、特にセキュアかつセーフティグレードのMCUにとって、検証済みのツールチェーンと資格認定フローを必要とする、チェーン内の重要な連結点である。米国国防総省のMicroelectronics Commonsは、大学の研究室や中小企業チームを試作・製造の経路に結びつける官民の橋渡しとして機能し、防衛関連のマイクロエレクトロニクスにおけるラボからファブへの成熟を支援している。生産能力の面では、Texas Instrumentsが2025年6月に表明した米国製造拡大への600億米ドル超の投資コミットメントは、MCUポートフォリオと製造・パッケージングインフラを共有する大量生産型組み込みコントロールICの基盤的供給源を補強する。
競争環境
アメリカ大陸マイクロコントローラ市場は中程度の集中度を示しています。NXP Semiconductors、Texas Instruments、およびMicrochip Technologyの3社は、8ビットから64ビットに及び、アナログ、接続性、およびセキュリティIPを統合した幅広いポートフォリオにより、地域売上のおよそ45%を占めています。NXPのS32 CoreRideプラットフォームは車両ゾーン間のソフトウェア移植作業を削減し、OEMにおける長期デザインインサイクルを支えています。Texas InstrumentsはAECでの数十年にわたる供給保証と完全規格化された自動車温度範囲によって差別化を図っています。MicrochipはMPLABエコシステムの更新、AIによるコード生成支援、およびコロラドスプリングスにおける8億8,000万米ドルの炭化ケイ素能力拡張で対応しています。
オープンソースISAの勢いが競争を刺激しています:Andes、Ventana、SiFiveはARMロイヤリティを回避しつつ認定開発キットを出荷できる商用RISC-Vコアをライセンス供与し、ティアツーのMCUベンダーを後押ししています。既存プレイヤーはセキュリティLSIを拡充し、供給保証契約を提供し、機械学習アクセラレータを追加することで応じています。エンドユーザーは実績ある支援ネットワークと破壊的なコスト構造の間で選択を迫られており、長期的な調達可能性と基板コストのバランスを取っています。
ホワイトスペースの機会はエッジAI推論と医療用ウェアラブルの安全性を中心に広がっています。NIST IR 8425を満たすハードウェア・ルート・オブ・トラストブロックと低スリープ電流ラジオは、全体的なコモディティ化圧力にもかかわらず、これらのニッチ市場でプレミアム平均販売価格を促進しています。
アメリカ大陸マイクロコントローラ(MCU)産業リーダー
-
NXP Semiconductors N.V.
-
Texas Instruments Incorporated
-
Microchip Technology Inc.
-
STMicroelectronics N.V.
-
Renesas Electronics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

アメリカズ マイクロコントローラー(MCU)市場
- Renesas Electronics Corporation
- NXP Semiconductors N.V.
- Microchip Technology Inc.
- Texas Instruments Incorporated
- Infineon Technologies AG
- STMicroelectronics N.V.
- ON Semiconductor Corporation
- Silicon Laboratories Inc.
- Nordic Semiconductor ASA
- Cypress Semiconductor Corporation
- Espressif Systems (Shanghai) Co., Ltd.
- GigaDevice Semiconductor Inc.
- Maxim Integrated Products, Inc.
- Analog Devices, Inc.
- Qualcomm Incorporated
- Intel Corporation
- Ambiq Micro, Inc.
- FUJITSU Semiconductor Memory Solution Ltd.
- Holtek Semiconductor Inc.
- Microsemi Corporation
市場機会と将来展望
セキュリティ主導の再設計サイクルと調達制約は、米国が影響を及ぼすプログラム全体でコンプライアンス、原産地証明、デバイスラベリング対応を簡素化するMCUプラットフォームにとって、短期的な空白領域を生み出している。2026年2月に提案されたNDAA第5949条を実施するFAR規則案は、組み込みコントローラーに関するOEMおよび契約業者の再資格認定およびサプライチェーンデューデリジェンスの圧力を高めている。この動向は、透明性のある調達文書、長寿命製品の供給可能性、そして調達・ラベリングワークフローにおけるNIST IR 8425に準拠したハードウェアルートオブトラストを含む検証済みセキュリティ機能を提供できるサプライヤーの価値を高めている。
国内生産能力の拡充と公的研究開発の経路は、産業用、自動車用、そして防衛関連の組み込みシステムに向けた、地域限定の設計支援、パッケージングへのアクセス、より速い反復開発の機会も広げている。この投資サイクルの証拠として、Texas Instrumentsが米国で基盤的半導体を製造するために600億米ドル超を投資する計画や、試作拠点と製造移行を結びつける国防総省のMicroelectronics Commonsプログラムが挙げられる。同時に、テキサス半導体イノベーション基金や大規模施設プログラムといったテキサス州レベルの奨励策は、MCUベンダーおよびモジュールメーカーが新規・拡張中の米国製造拠点を中心にエンジニアリング、検証、供給保証を共同配置するための関与チャネルを提供しており、これは28nm未満の制約された製品ラインや自動車グレードの資格認定タイムラインにとって特に重要である。
Recent Industry Developments in アメリカズ マイクロコントローラー(MCU)市場
- 2026年4月:Microchip Technologyは、dsPIC33Aファミリーにdsપ33AK256MPS306デジタル信号コントローラーを追加し、耐量子暗号および高密度電力アプリケーションをサポートした。この拡張は、産業用および自動車用エッジ展開向けのMCU/DSC製品群を直接強化する。セキュアで高性能なエッジコンピューティングの選択肢を強化し、規制対象環境における耐量子暗号をサポートする。
- 2026年3月:Texas Instruments Incorporatedは、MSPM0G5187およびAM13Exファミリーでマイクロコントローラーポートフォリオを拡大し、エッジAI向けにTinyEngineニューラル処理ユニットを統合した。この追加により、TIのエッジAI対応MCU製品群がアメリカ大陸市場で強化される。デバイス上のAI推論を加速し、産業および自動車分野向けのゾーンアーキテクチャをサポートする。
- 2026年1月:NXP Semiconductors N.V.は、車両デジタル化向けに5nm基盤で構築されたS32N7スーパーインテグレーション車両プロセッサシリーズを発表した。この製品はアメリカ大陸市場における自動車用MCU/SoCの需要を対象としている。ソフトウェア定義アーキテクチャを備えた高度に統合された車両ECUを実現し、Boschとの協業で開発されており、自動車MCUのリーダーシップを強化している。
アメリカズ マイクロコントローラー(MCU)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、アメリカ大陸全域で出荷・使用されるマイクロコントローラーから生じる収益を対象とし、デバイスメーカーおよびOEMサプライチェーンへの販売時点で計上され、調査対象年について米ドルで報告される。
対象範囲の除外事項:マイクロプロセッサ、ディスクリートロジック、単独メモリなどの隣接製品は除外し、また、サプライヤー出荷にすでに含まれている場合には、流通業者のパススルー収益の二重計上を避ける。
セグメンテーション概要
- ビット・アーキテクチャ別
- 8ビット
- 16ビット
- 32ビット
- 64ビット以上
- 最終用途産業別
- 自動車
- 民生用電子機器
- 産業オートメーション
- 通信・ネットワーキング
- 医療・ヘルスケア機器
- その他
- コア・アーキテクチャ別
- ARMベース
- RISC-Vベース
- x86ベース
- 独自コア
- 接続性別
- ワイヤレス対応MCU
- 非ワイヤレスMCU
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、出発点となる需要プールを構築し、出荷量および価格に影響を与える地域的サイクルを検証するために使用された。通常、米国商務省人口統計局の貿易統計、米国国際貿易委員会の輸出入表、SEMIによるファブ活動の最新情報、そして電子機器出力の変動やリードタイムの動向を説明するのに役立つ連邦準備制度の産業生産統計といった公開データを参照している。
技術的背景については、組み込みシステムに関するIEEE論文、設計活動を追跡するためのUSPTO特許データベース、そして製品ロードマップおよびエンドマーケットへの露出を明らかにする信頼性の高い報道機関資料や企業開示資料などの出典を用いた。カバレッジが向上する範囲では、企業財務および出荷データベースの有料サブスクリプション、さらに特許検索を利用し、これらは公開開示情報と照合された。このリストは網羅的なものではなく、データ収集、仮定の検証、未解決事項の解消のために他にも多数の出典を確認した。
一次インタビューおよび調査
一次調査は、デスクソースでは十分に説明できないモデルの前提、特に価格変動、リードタイムの正常化、そして設計案件が単位出荷量にどのように変換されるかを検証するために実施された。北米および南米の部品サプライヤー、流通側関係者、デバイスメーカーに聞き取りを行い、最終用途の分布と出荷タイミングにおける大きな差異を解消するためにフォローアップの確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:32% | 経営幹部(CXO):12% |
| ミドルティア:54% | 機能・事業部門リーダー:33% |
| 中小プレイヤー:14% | マネージャー:55% |
市場規模の算定と予測
市場規模の算定は、アメリカ大陸の電子機器生産および貿易フローをMCU消費量に結び付けるトップダウン型の再構築から始まり、その後、自動車、産業オートメーション、民生用機器、コネクテッドインフラ全体における組み込みコントロールの最終用途浸透率を適用する。合計値を確実な基盤に置くため、主要なMCUクラスの推定単位出荷量にサンプリングしたASPを乗じるといった選択的なボトムアップ検証、およびサプライヤーと流通チャネルによる地域出荷方向の確認によって結果を裏付けている。
モデルで使用される主要な入力データには、最終用途産業別の需要分布、アプリケーションごとの典型的なMCUコンテンツ(例:自動車や工場設備の制御モジュール)、半導体デバイスの輸出入動向の観測値、推定される在庫調整サイクル、ビットアーキテクチャおよび接続機能別の平均販売価格の推移が含まれる。小規模国のデータが乏しい場合は、産業生産や自動車生産などの代替指標を用いてギャップに対処し、その後一次調査による確認を行い、代替指標の過度な拡張を避けている。
予測は、シンプルな多変量回帰に支えられたシナリオ分析を用いて構築され、主要な推進要因には地域の製造活動、自動車生産動向、産業およびIoT設計における予想される組み込み採用が含まれる。前提はインタビューでの意見を踏まえて見直され、予測がマクロ的な成長のみではなく、実務的な設計サイクルのタイミングを反映するようにしている。
データ検証と更新サイクル
出力結果は、貿易・生産の指標、サプライヤーのコメント、暗示的な単位数量および暗示的なASPに関する整合性チェックなど、複数の観点から三角検証される。ある国や最終用途がこれらの独立した指標と整合しない急激な変化を示す場合、入力データは再検討され、関連する一次調査の連絡先が承認前に再確認される。
算術、対象範囲の整合性、主要な前提が第二の視点によって検証されるよう、複数段階のアナリストレビューが行われる。レポートは毎年更新され、大規模な生産能力の変化、供給の混乱、自動車・産業プログラムからの需要の段階的変化といった重大な事象が発生した場合には、中間更新が行われる。提供前には、クライアントが最新の見解を受け取れるよう最終確認が実施される。
Mordor Intelligenceによるアメリカ大陸マイクロコントローラー市場推定値と他の公表推定値との比較
アメリカ大陸のマイクロコントローラーに関する公表市場価値は、製品名が同じように聞こえても、根底にある集計ルールが異なるため、大きく異なって見える場合がある。主な差異は通常、収益が半導体出荷レベルで捉えられているか、モジュールおよび基板レベルで捉えられているか、流通業者がどのように扱われているか、そして地理的範囲が厳密にアメリカ大陸であるか、グローバル配分と部分的に混合されているかによって生じる。
輸出入の方向性、暗示的な単位数量と収益の整合性チェック、そして最終用途の生産指標は、Mordor Intelligenceがマイクロプロセッサやより上位レベルの電子機器アセンブリを混在させることなく、アメリカ大陸における出荷レベルのMCU収益に基づく推定を維持するための根拠となっている。他の数値が異なる理由としては、一部の調査が積極的な価格拡大を用いていること、一部が固定ASPを適用していること、一部が更新頻度が低いことなどが挙げられ、これは在庫消化とリードタイムの変動によって形成される市場において重要な要素である。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 725.23 M (2025) | |
| 地域コンサルティング会社A | USD 1.05 B (2025) | MCUベースのモジュールおよび組み込み基板を含むと見られる、より広い定義を用いており、流通業者の付加価値を収益に混合しているため、出荷レベルの集計と比較して総額が過大になる可能性がある。 |
| 業界誌B | USD 612.40 M (2025) | 主に限定的なサプライヤー調査と保守的な価格曲線から構築されており、システムごとのコンテンツが多く設計サイクルが長い自動車・産業需要を過小評価している。 |
表におけるばらつきは、主に対象範囲の境界と、価格および流通チャネル収益の扱い方によって説明できる。集計をMCU出荷収益に維持し、独立した貿易・需要指標で検証することにより、この推定値は明確な入力データに追跡可能であり、新たな年次データおよび一次調査の確認が追加された際には再現可能である。
レポートで回答される主要な質問
アメリカ大陸マイクロコントローラ市場の現在の規模は?
市場は2026年に7億3,952万米ドルと評価されており、年平均成長率1.97%で成長し、2031年までに8億1,533万米ドルに達する見込みです。
最も多くの売上を生み出している最終用途産業はどれですか?
自動車が2025年の売上の29.25%でトップを占め、電気自動車とADAS(先進運転支援システム)の導入増加が寄与しています。
最も急速に拡大しているセグメントはどれですか?
医療・ヘルスケア機器が2031年まで最高の年平均成長率5.78%を示しており、FDA承認済みAIデバイスとより厳格なサイバーセキュリティ規制が後押ししています。
ARMベースのマイクロコントローラは地域においてどの程度支配的ですか?
ARMベースの設計は2025年に売上シェアの62.55%を占めましたが、RISC-V製品が年平均成長率4.72%で市場シェアを拡大しています。
ブラジルの成長率がなぜこれほど高いのですか?
ブラジルはノバ・インドゥストリア・ブラジル優遇策とクツァリ・プロジェクトの恩恵を受けており、2031年まで予測年平均成長率6,720%を記録しています。
市場成長を鈍化させる可能性のあるリスクは何ですか?
大量生産型民生用ラインにおける価格のコモディティ化と28ナノメートル未満のウェハ不足により、全体の年平均成長率が0.7パーセントポイント低下する可能性があります。