
アルミニウム部品重力ダイカスト市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 市場規模 (2026) | 7.15 十億米ドル |
| 市場規模 (2031) | 9.09 十億米ドル |
| 成長率 (2026 - 2031) | 4.93 % |
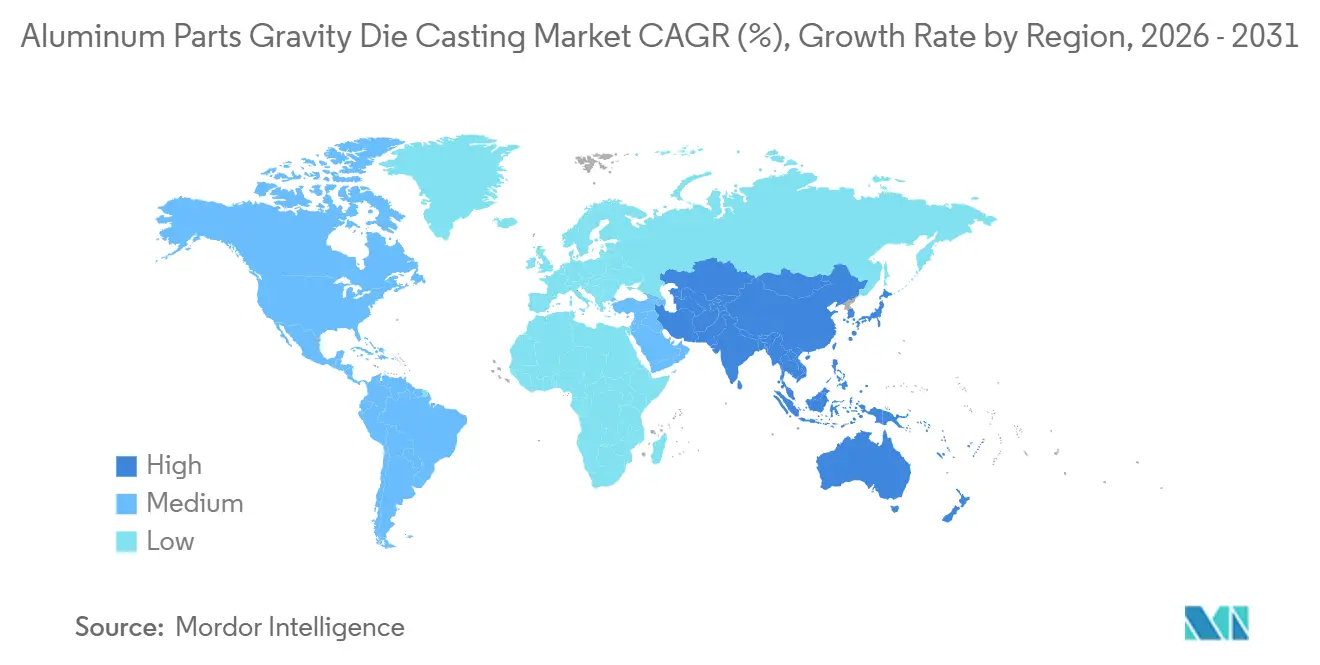
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
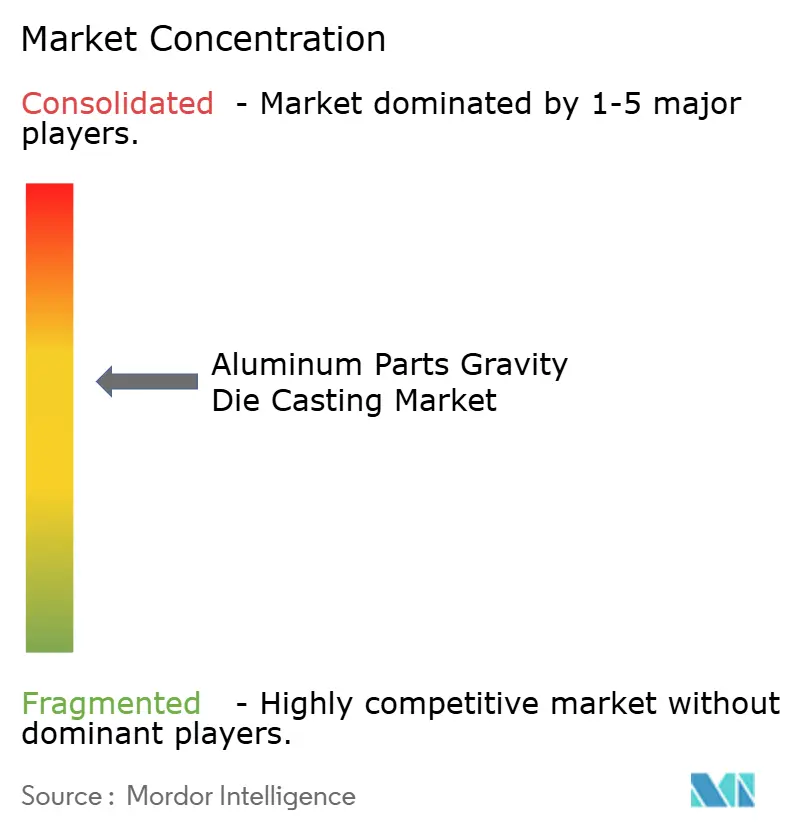
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルミニウム部品重力ダイカスト市場分析
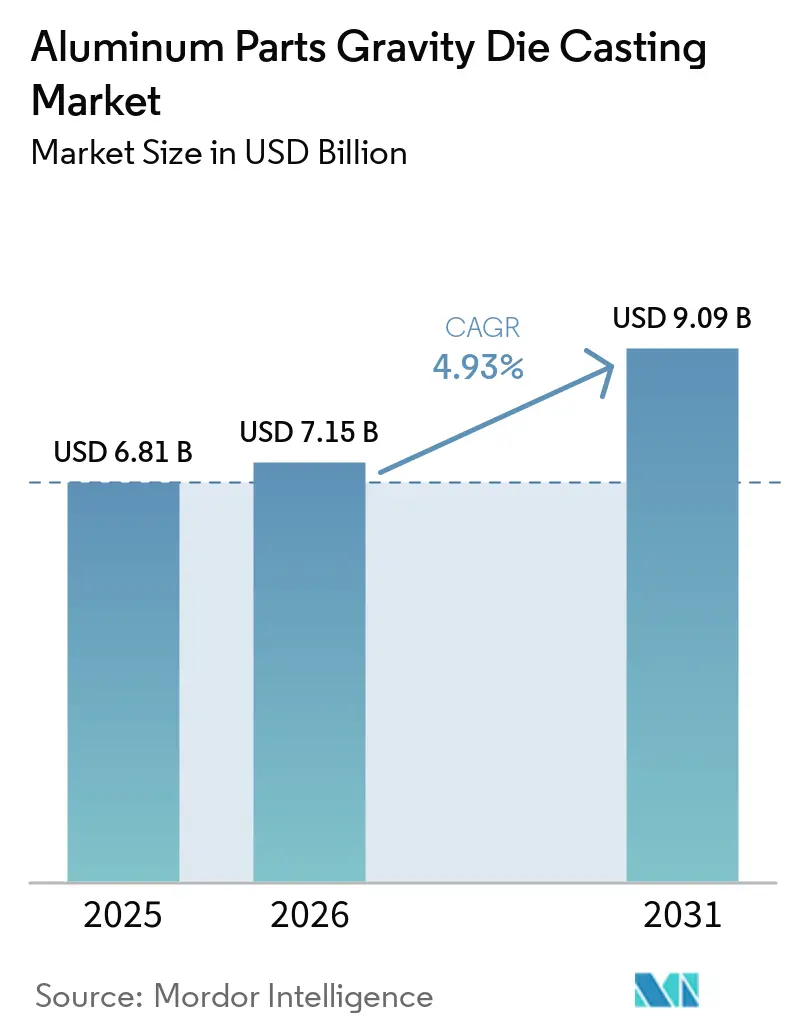
アルミニウム部品重力ダイカスト市場規模は2025年に6.81 ビリオン 米ドルと評価され、2026年には7.15 ビリオン 米ドルに達し、予測期間(2026年~2031年)においてCAGR 4.93%で成長し、2031年までに9.09 ビリオン 米ドルに達すると予測されています。従来の内燃機関(ICE)パワートレイン用鋳造品は、EVバッテリーエンクロージャー、構造シャーシ部品、熱管理ハウジングへと置き換えられつつあります。これらの新しい部品は、より厳格な気孔率許容差を要求するため、砂型鋳造やその他の永久鋳型法よりも重力ダイカストが優位となります。数年以内にフリート燃費を大幅に改善することを求める厳格な効率規制により、自動車メーカーはあらゆる箇所での車両軽量化を迫られています。この動きにより、コントロールアーム、ブレーキキャリパー、ナックルなどのアルミニウム部品は、スチールに対して明確なコストベネフィット上の優位性を持ちます。欧州のブレーキ粒子物質排出規制は、摩耗粉の発生が少ないことで知られるアルミニウムブレーキシステムへの需要を押し上げています。技術面では、AI駆動のダイヘルスモニタリングと組み合わせた真空補助重力ダイカストが、スクラップ率を低減するだけでなく、安全性が重要視される用途への道を開いています。この進歩により、ティア1サプライヤーは含浸処理を必要とせずに厳格な安全基準を遵守できるようになっています。しかし、ロンドン金属取引所における原材料コストの変動と熟練労働者不足が、利益率を顕著に圧迫しています。こうした課題にもかかわらず、オンサイトリサイクルとニアショア機械加工を統合した鋳造所は、生産能力の拡大に成功しています。
主要レポートのポイント
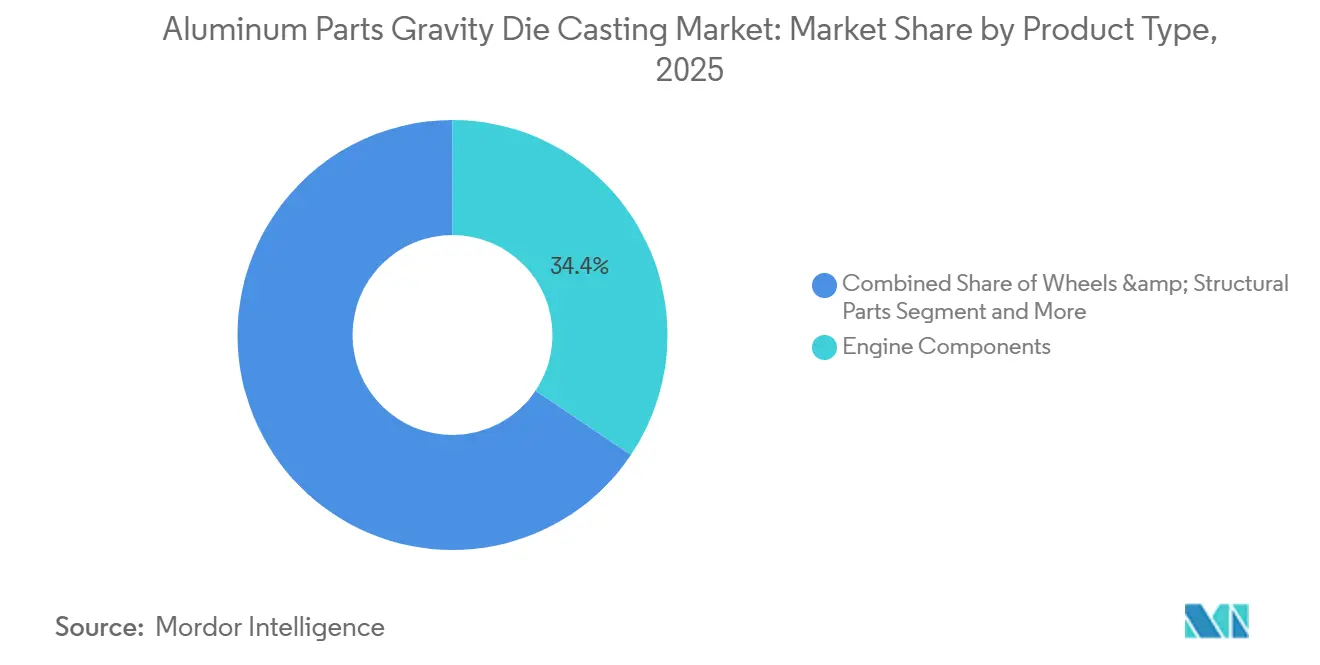
- 製品タイプ別では、エンジン部品が2025年に34.36%の収益シェアをリード。ホイール・構造部品は2031年にかけてCAGR 5.95%で拡大する見込みです。
- 合金タイプ別では、Al-Si合金が2025年収益の63.21%を占め、Al-Cu合金は2031年にかけてCAGR 5.01%で成長すると予測されています。
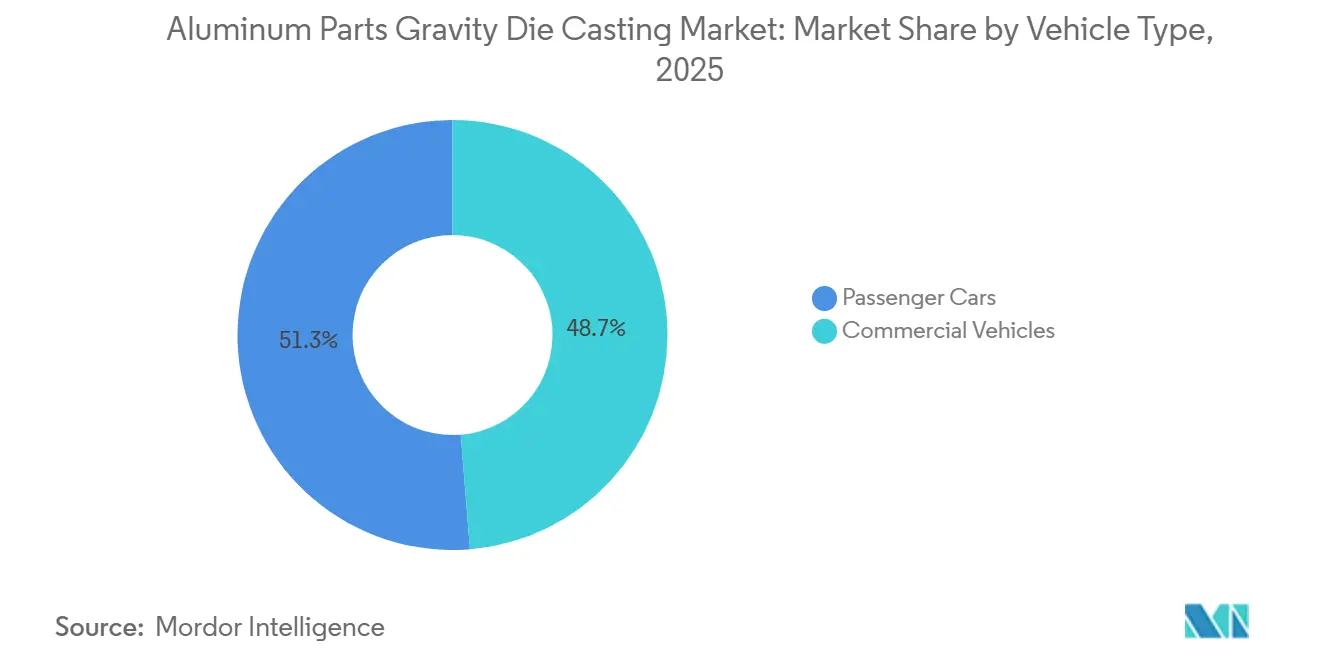
- 車両タイプ別では、乗用車が2025年の販売量の51.28%を占め、2031年にかけてCAGR 5.04%で成長する見込みです。
- エンドユーザー別では、OEMが2025年収益の73.37%を占め、このセグメントは2031年にかけてCAGR 6.97%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年収益の38.73%を占め、2031年にかけてCAGR 6.98%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVバッテリーハウジング需要の急増 | +1.5% | アジア太平洋中心、北米へ波及 | 短期(2年以内) |
| 軽量車両の軽量化規制 | +1.2% | EU・中国で最も強く、世界全体 | 中期(2~4年) |
| ICEからEVへの工場改修 | +0.8% | 北米およびEU | 中期(2~4年) |
| 関税変動後の地域ニアショアリング | +0.7% | 北米、メキシコでの二次的恩恵 | 短期(2年以内) |
| 真空補助GDCによる気孔率低減 | +0.5% | ドイツ・日本のプレミアムOEMが牽引、世界全体 | 長期(4年以上) |
| AI駆動のダイヘルスモニタリング | +0.4% | アジア太平洋・北米での早期採用、世界全体 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
EVバッテリーハウジング需要の急増
75 kWhのバッテリーパックには、気密性の高いアルミニウムエンクロージャーが必要です。重力ダイカストは、層流金属フローを実現することで、気孔率を最小限に抑えます。この精度は、高圧ダイカスト(HPDC)が真空排気なしに達成することが困難な基準です。ルノーのCaptur E-Techは、生産を合理化するため、多数のプレス部品をバッテリーハウジングに統合しました。この取り組みにより、組立時間が大幅に短縮されました。しかし、1台あたりのAl-Si-Mg合金使用量が増加するというコストが生じました。このような増加は、特に長期的な生産量を確保できない場合、鋳造所のマージンを圧迫する可能性があります [1]。一方、Teslaはかなりのスクラップ率に直面し、一体型ギガキャストアンダーボディからの転換を進めています。この転換により、衝突修理コストの低減が期待されるモジュラー重力ダイカスト設計への受注の一部振り替えが生じています。
軽量車両の軽量化規制
法定燃費・ブレーキ粒子状物質基準が新たなベースラインを設定し、軽量車両1台あたりのアルミニウム含有量を大幅に増加させています。これらの基準により、OEMはコントロールアーム、キャリパー、ナックルへの鋳造アルミニウムの優先採用へと誘導されています。米国では、より厳格な燃費基準が軽量化による燃費改善を促進し、鉄・スチール部品からの顕著な転換をもたらしています [2]。一方、欧州では厳格なCO₂制限を達成できない場合に多額の財政的ペナルティが課されるため、永久鋳型アルミニウムサブフレームの採用がより強く求められています。中国の野心的な燃費目標は、デュアルクレジットNEV施策とともに、ハイブリッドパワートレインにおけるアルミニウムトランスミッションケースへの転換を促進しています。プレミアムブランドが厳格な疲労基準を遵守するために真空補助重力ダイカストを活用する一方、マスマーケットプログラムはコスト抑制のために含浸処理を伴う従来型重力ダイカストを選択しています。
ICEからEVへの工場改修が新たな工具受注を生む
自動車メーカーが電気自動車の製造能力を拡大するにつれ、従来のエンジンブロック工場はバッテリートレイおよびモーターハウジングの生産へと移行しつつあります。フォードはミシガン州のバッテリー複合施設に多額の投資を行い、ドライブユニットハウジングを製造するための大型重力ダイカストマシンを設置しました。ゼネラルモーターズとステランティスも、既存の製造施設をEV部品生産に対応させることで同様の転換を進めています。しかし、EVハウジングに使用される高シリコン合金は、従来材料と比較してダイ寿命を大幅に短縮します。このダイ寿命の短縮により、工具交換の必要性が高まり、メーカー償却済み工具コストが増加します。
関税変動後の地域ニアショアリング
米国がアルミニウム輸入関税を再導入したことで、鋳造所は米国およびメキシコ全体で事業を拡大しています。Georg Fischerはジョージア州オーガスタに主要施設の建設を開始しており、BMWに対して毎年相当量のバッテリーハウジングを安定的に供給することが期待されています。一方、Ryobiのイラプアトでの拡張では複数の高圧ダイカストラインが追加され、新たな雇用機会が創出され、ゼネラルモーターズのローカルソーシング能力と地域サプライチェーンの強靭性が強化されました。欧州ではガス価格の上昇が選択的なリショアリングを促進しているものの、低コスト輸入品がEU生産者を圧迫し、国内生産の競争力を制限し続けています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アルミニウムインゴット価格の変動 | -0.9% | スポット市場依存の鋳造所で特に深刻、世界全体 | 短期(2年以内) |
| ギガキャストHPDCとの競合 | -0.7% | EVネイティブOEMが牽引するアジア太平洋・北米 | 中期(2~4年) |
| 大型チルトポアセルへの高い設備投資 | -0.6% | 労働コストが自動化を正当化する北米・EU | 中期(2~4年) |
| 熟練労働者不足 | -0.5% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アルミニウムインゴット価格の変動
頻繁な価格インデックス機構を持たない鋳造所では、鋳造コストが大幅に増加し、契約条件が再交渉されるまでEBITDAが相当程度低下しました。LinamarによるAludyneの買収により、社内リサイクル能力が強化され、現在では溶解供給量の相当部分を占め、インプットコストの変動やマージン圧力に対するより大きな保護を提供しています。一方、生産量と財務的柔軟性が限られた小規模工場は、同様のヘッジ手段の資金調達やリサイクル能力への投資が困難なことが多く、材料コストの変動に対してより脆弱な状態に置かれています。
メガ構造向けギガキャストHPDCとの競合
TeslaのGiga Pressはリアボディ構造全体を鋳造する効率性を実証し、部品の複雑さと組立要件の削減に貢献しています。しかし、高いスクラップ率、限られたダイ寿命、大型一体型鋳造品への損傷が大規模な修理や交換を必要とする場合がある高い衝突修理コストなどの課題に直面しています。東風汽車とBYDがより大きなクランプ容量を持つ大型プレスをテストしてより統合された車体構造を支援する一方、ルノーやヒュンダイなどのOEMはモジュラーアーキテクチャを採用し続けています。これらのメーカーは、修理性を向上させ、より費用対効果の高い車両メンテナンスを支援できる交換可能なクラッシュ構造に重力ダイカストを活用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジン部品が構造的転換に道を譲るエンジン部品は2025年収益の34.36%を維持していますが、自動車メーカーがV8ブロックをバッテリーパックに置き換えるにつれ、アルミニウム部品重力ダイカスト市場ではそのシェアが侵食されつつあります。フローフォームドリム、バッテリートレイ、ショックタワーを含むホイール・構造部品は、2031年にかけてCAGR 5.95%を記録し、アルミニウム部品重力ダイカスト市場全体の軌跡を上回っています。トランスミッションハウジングは、多段式内燃機関(ICE)ユニットから単段式電気自動車(EV)リデューサーへと移行しており、1台あたりのアルミニウム含有量が大幅に減少していま。ブレーキダストに関するEuro 7規制への対応として、業界ではアルミニウムキャリパーの急増が見られ、鋳鉄に伴う重量ペナルティなしに耐久性基準を達成しています。保険データによると、モジュラー重力鋳造リアサブフレームは、一体型ギガキャストアンダーボディと比較して、中程度の衝突後の修理コストが大幅に低いことが示されています。このコスト格差により、メインストリームプログラムの重力鋳造領域における構造部品の地位が確固たるものとなっています。
フローフォームドホイールは壁厚を大幅に削減し、回転慣性の低下とEV航続距離の改善をもたらします。真空補助重力ダイカストで製造されたサスペンションナックルとコントロールアームは、ISO 26262基準を遵守しながらバネ下質量の低減という恩恵を受けます。HPDCギガキャストがメディアで注目を集める一方、アルミニウム部品重力ダイカスト市場は重要な安全性重視のニッチ分野で引き続き優位を保っています。これらは高圧プロセスが課題に直面する領域であり、競合するためにしばしば追加の真空処理や熱処理工程を必要とします。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
合金タイプ別:
Al-Cuが熱需要で台頭Al-Si合金は2025年の販売量の63.21%を占め、共晶流動性により薄肉鋳造品での優位を維持しています。しかし、EVバッテリートレイおよび800Vモーターハウジングがより優れた放熱性を必要とするため、Al-Cu系はCAGR 5.01%で成長しています。プレミアムOEMは、アルミニウム部品重力ダイカストにおけるAl-Cuの市場シェアが依然として小さいながらも、1台あたりの大幅な軽量化を実現するために原材料のプレミアムを支払う意欲を示しています。
採用速度は、鉛含有量に厳格な制限を課すEU使用済み製品規制への対応に左右されます。この制約により、業界は快削合金における鉛の代替としてビスマスやスズなどの代替元素への置き換えを迫られています。T6焼き戻しなどの熱処理工程は構造性能を大幅に向上させますが、多くのマスマーケットプログラムはこの追加炉サイクルを省略することを選択します。真空補助重力ダイカストにより、A356 Al-Si-Mg鋳造品は熱間等方圧加圧処理を必要とせずに高い引張強度を達成でき、アルミニウム部品重力ダイカスト分野におけるAl-Siの優位性が確固たるものとなっています。
車両タイプ別:
乗用車がリード、商用車が電動化乗用車は2025年収益の51.28%を占め、スポーツユーティリティおよびクロスオーバー需要を背景にCAGR 5.04%で成長しています。バッテリー電気自動車モデルは平均220~250 kgのアルミニウムを使用しており、比較可能なICEバージョンの180~200 kgと比較して多くなっています。クラス8トラックは最大2tのバッテリーエンクロージャーを必要とします。しかし、重力ダイカストトレイ、ヒンジ補強材、冷却プレートは、HPDCと比較して単位工具コストを5分の2低減し、デポベースの配送フリトにとって魅力的な選択肢となっています。
フォード・トランジットやメルセデス・スプリンターなどの小型商用バンは、300 kgのバッテリーパックによって失われたペイロードを回収するために重力鋳造ヒンジブロックとドアモジュールを採用しています。デューティサイクルが都市ルートへとシフトするにつれ、アルミニウム部品重力ダイカスト市場における商用セグメントの成長は、現在より大きな収益シェアを占める乗用車を近い将来上回る可能性があります。
エンドユーザー別:
OEMの優位性、アフターマーケットの品質格差OEM契約は2025年収益の73.37%を占めました。また、2031年にかけてCAGR 6.97%という堅調な成長を記録しており、ティア0.5サプライヤーが車両アーキテクチャサイクルの早期段階で鋳造品を共同設計し、大規模なダイセットを正当化する7年間の生産量コミットメントを確保しています。アフターマーケット鋳造品は独立した研究所の監査において寸法不良率が高く、持続的な品質格差が浮き彫りになっています。
偽造ブレーキキャリパーとサスペンションナックルは、特に急成長する新興市場において、世界の交換部品量の相当部分を占めており、安全性と責任リスクをもたらしています。Nemakが2026年2月にGeorg Fischerの自動車鋳造部門の買収を完了し、LinamarがAludyneの北米事業を吸収したことで、統合が加速し、アルミニウム部品重力ダイカスト産業における統合OEMサプライヤーへの交渉力の傾斜がさらに強まっています。
地域分析
APACアルミニウム部品重力ダイカスト市場
アジア太平洋地域は2025年の収益の38.73%を占め、2031年までに6.98%の堅調な成長が見込まれており、ギガキャスティングとモジュラー重力ダイカストをシームレスに融合させている。武漢にある東風汽車の広大な複合施設では、大容量HPDCプレスと重力ダイカストセルの統合により、内部物流が大幅に削減された。インドの自動車業界にとって重要な動きとして、Uno MindaとJaya Hindの両社がインド亜大陸初の大規模HPDCマシンの導入に多大な投資を行い、マルチ・スズキの電気自動車に向けた野心と歩調を合わせている。日本では二極化したアプローチが見られ、Ryobiはギガプレスに相当なリソースを投入する一方、Ahrestyはエンジンブロックからモーターハウジングに軸足を移している。一方、韓国では現代モービスが重要なマイルストーンを達成し、現在はアルミニウム部品の大部分を現代・起亜に内製供給しており、アルミニウム部品重力ダイカスト分野における垂直統合の優位性を示している。
北米アルミニウム部品重力ダイカスト市場
北米は世界収益の相当な割合を占めており、関税主導のニアショアリング施策の恩恵を受けている。同地の成長を示す証左として、Georg Fischerはジョージア州オーガスタの工場を近い将来に開設する予定であり、数百人の雇用を創出する見込みである。同時に、RyobiはGM向けに特化した複数のHPDCラインを追加し、メキシコでのプレゼンスを強化している。アルミニウムの重要性は、特にピックアップトラックやSUVにおけるCAFE規制によって強調されており、軽量化が顕著な燃費向上につながっている。地域の成長を際立たせる事例として、カナダのオンタリオ州クラスターは、Linamarのウェランド・ギガキャスティングセンターに支えられ、2024年に活動の顕著な増加を記録した。
EMEAおよび南米アルミニウム部品重力ダイカスト市場
欧州は相当なシェアを保持しているものの、マージン圧力に苦しんでいる。Linamarは2024年後半に多大なのれん減損を計上するという打撃を受けたが、これは充電インフラの課題によるドイツOEMのEV投入延期が背景にある。しかしこうした課題の中にあっても、ユーロ7のブレーキダスト規制がアルミニウムキャリパーを有望な機会として注目させている。さらに、GFがライプツィヒ工をNemakに売却したことは、同地域における継続的な統合トレンドを裏付けている。一方、南米および中東・アフリカの合算地域は相対的に小さなシェアを占めており、ブラジルのサンパウロ回廊の活況とトルコの鋳造工場がリーダーシップを発揮しており、これらはいずれも輸出志向を強めている。
競合環境
アルミニウム部品重力ダイカスト市場では、中程度の断片化が見られます。上位5社が市場の相当なシェアを占めています。戦略的な動きとして、NemakはGeorg Fischerの自動車鋳造部門を買収し、多数の工場の支配権を獲得するとともに、高いリサイクル含有率を持つ供給を確保しました [3]。
Linamarは、Aludyneの買収を通じてフォードおよびGMのティア0.5パートナーとしての地位を強化し、生産能力を大幅に拡大しました。一方、真空補助鋳造やAI駆動のダイモニタリングなどの技術的差別化要因は多額の投資を必要とし、小規模なアフターマーケットショップにとって参入障壁となっています。
現在の市場では、サステナビリティの信頼性が大きな重みを持っています。アルミニウム・スチュワードシップ・イニシアティブ認証とクローズドループリサイクルへのコミットメントは、特にスコープ3排出量の削減を目指すOEMにとって、OEM契約の前提条件となりつつあります。さらに、インドおよび東南アジアからの新興プレイヤーが、低い着地コストとジャストインタイム配送モデルなどの優位性を活用して、サプライチェーンの在庫を大幅に削減しています。
アルミニウム部品重力ダイカスト産業リーダー
-
Endurance Technologies
-
Minda Corporation Limited
-
Sundaram Clayton Limited
-
Rockman Industries
-
CIE Automotive
- 注:主要企業の掲載順は順位を示すものではありません。
アルミニウム部品重力ダイカスト市場 このレポートでカバーされる企業
- Nemak
- Georg Fischer Casting Solutions
- Ryobi Die Casting
- Endurance Technologies
- Dynacast (Form Technologies)
- Linamar
- Rheinmetall AG
- Pace Industries
- Bocar Group
- Rockman Industries
- Shiloh Industries
- Sundaram Clayton Limited
- CIE Automotive
- Minda Corporation Limited
- Gibbs Die Casting
- Wencan Group
- IKD Co.
- Hongtu Technology
- Xusheng Group
- Ahresty Corporation
- Martinrea Honsel
最近の産業開発事情 アルミニウム部品重力ダイカスト市場
- 2026年7月:Thrust Capital Partnersが、複雑なアルミニウムおよびチタン鋳造品の専門メーカであるAlphacastingを買収し、重要な統合の動きとなりました。この買収は、航空宇宙および特殊輸送システム分野における高品質重力鋳造および精密鋳造への需要を対象としています。
- 2026年3月:Form Technologies(Dynacastの親会社)が、ティファナを拠点とするPlatinadora Bajaの買収を正式に発表しました。この買収により、アルミニウムおよび亜鉛ダイカスト能力と専門的な下流仕上げサービスが追加され、Dynacastの北米での事業基盤が拡大されます。
- 2026年2月:Nemakが、スイスの産業グループGeorg FischerのGF Casting Solutionsの自動車事業の買収を完了し、企業価値は3億3,600万 米ドルとなりました。この買収により、9つの生産施設と研究開発センターが加わり、構造部品および電気自動車部品におけるNemakの能力が強化されました。
世界のアルミニウム部品重力ダイカスト市場レポートの範囲
レポートの範囲には、製品タイプ(エンジン部品など)、合金タイプ(Al-Si合金など)、車両タイプ(乗用車および商用車)、エンドユーザー(OEMおよびアフターマーケットサプライヤー)、地域が含まれます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| エンジン部品 |
| トランスミッション部品 |
| ブレーキ部品 |
| サスペンション部品 |
| ホイール・構造部品 |
| Al-Si合金 |
| Al-Cu合金 |
| その他の特殊合金 |
| 乗用車 |
| 商用車 |
| OEM |
| アフターマーケットサプライヤー |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ別 | エンジン部品 | |
| トランスミッション部品 | ||
| ブレーキ部品 | ||
| サスペンション部品 | ||
| ホイール・構造部品 | ||
| 合金タイプ別 | Al-Si合金 | |
| Al-Cu合金 | ||
| その他の特殊合金 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| エンドユーザー別 | OEM | |
| アフターマーケットサプライヤー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2025年のアルミニウム部品重力ダイカスト市場の規模はいくらですか?
アルミニウム部品重力ダイカスト市場規模は2025年に6.81 ビリオン 米ドルであり、2031年までに9.09 ビリオン 米ドルに達すると予されています。
重力ダイカストで最も急速に拡大している製品グループはどれですか?
ホイール・構造部品が最も高い成長を示しており、2031年にかけてCAGR 5.95%で成長しています。
世界の重力ダイカストアルミニウム部品におけるアジア太平洋のシェアはどのくらいですか?
アジア太平洋は世界収益の38.73%を占め、CAGR 6.98%で成長しています。
EVバッテリートレイでシェアを伸ばしている合金はどれですか?
Al-Cu合金は優れた熱伝導性により、CAGR 5.01%で最も急速に成長しています。
プレミアムOEMの間で真空補助セルが支持される理由は何ですか?
真空排気ダイは気孔率を最大80%削減し、含浸処理なしにISO 26262準拠の安全部品を実現し、スクラップ率を低減します。
今後2年間で鋳造所の収益性を最も脅かす要因は何ですか?
アルミニウムインゴット価格の変動は、ロンドン金属取引所で12.5%の変動幅を持ち、スポット依存の鋳造所のEBITDAを最大300ベーシスポイント圧縮する可能性があります。