
アルファオレフィン市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
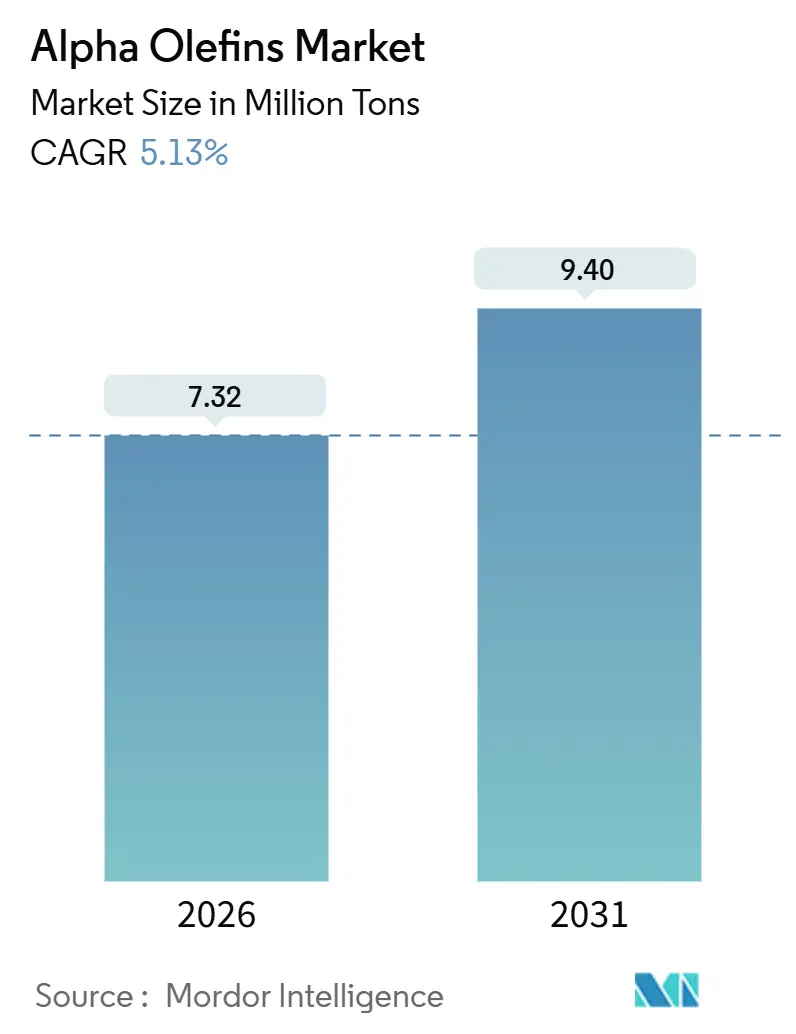
| 市場取引高 (2026) | 7.32 百万トン |
| 市場取引高 (2031) | 9.40 百万トン |
| 成長率 (2026 - 2031) | 5.13 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
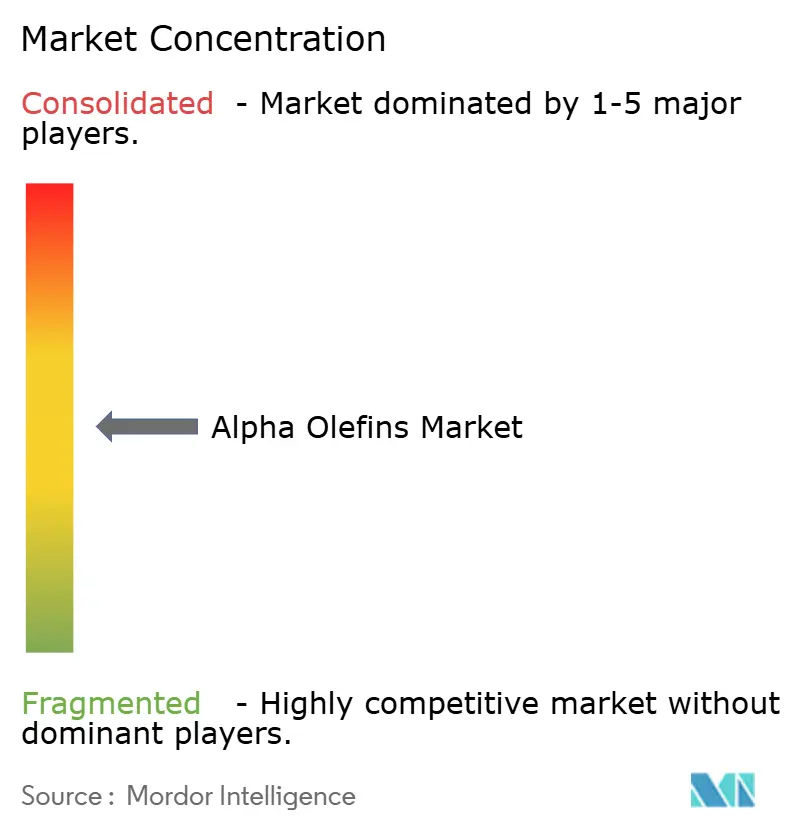
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルファオレフィン市場分析
アルファオレフィン市場規模は2026年に732万トンと推定され、予測期間(2026年〜2031年)において年平均成長率(CAGR)5.13%で成長し、2031年には940万トンに達する見込みです。アジア太平洋および中東における設備増強、北米におけるシェールエタンのコスト優位性、ならびに直鎖低密度ポリエチレン(LLDPE)フィルム向けコモノマー需要の急増がこの成長軌道を支えています。特に電気自動車(EV)の熱管理流体向けのポリアルファオレフィン(PAO)潤滑剤の採用拡大が体積需要をさらに押し上げる一方、垂直統合生産者はエチレンへの後方統合を活用してサプライおよびマージンの安定性を確保しています。原料経済性は依然として競争上の最重要レバーであり、米国のエタン産出量は2024年に日量280万バレルに達し、ヨーロッパおよび北東アジアのナフサ分解炉に対する構造的コスト優位をもたらしています。同時に、中国の国策支援によるSinopec-Aramco福建コンプレックスおよびサウジアラビア主導のヤンブー等のプロジェクトが2024年から2026年にかけて360万トン超のエチレン設備を追加しており、サプライチェーンを東方に再編しています。
レポートの主な要点
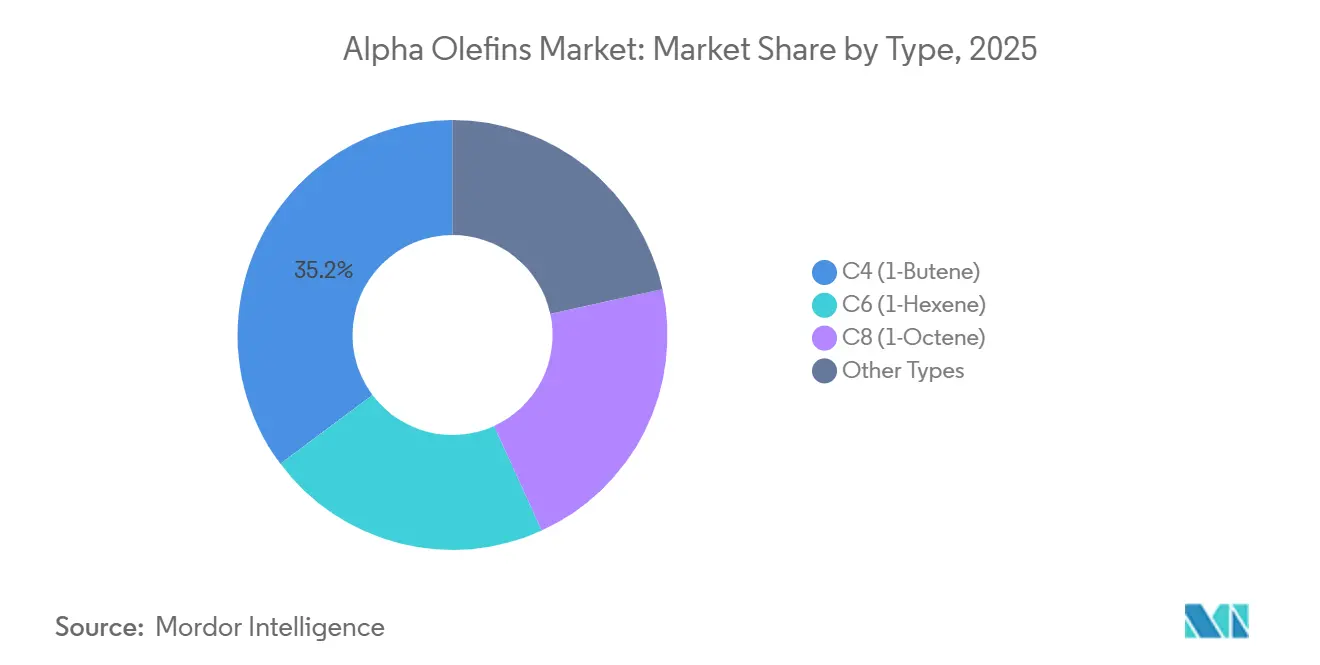
- タイプ別では、C4(1-ブテン)が2025年のアルファオレフィン市場シェアの35.23%を占め、C6(1-ヘキセン)は2031年にかけて最も高い5.88%のCAGRを記録しました。
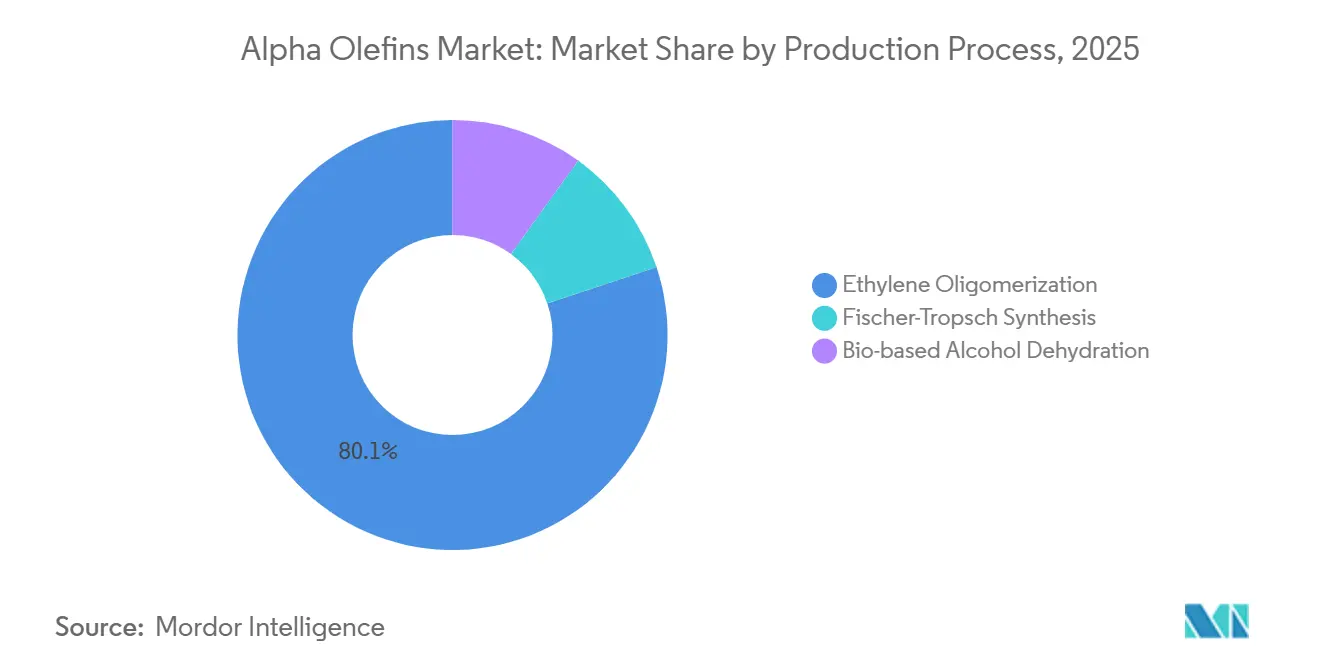
- 製造プロセス別では、エチレンオリゴマー化が2025年の生産量の80.12%を占め、2031年にかけて5.67%のCAGRで成長する見込みです。
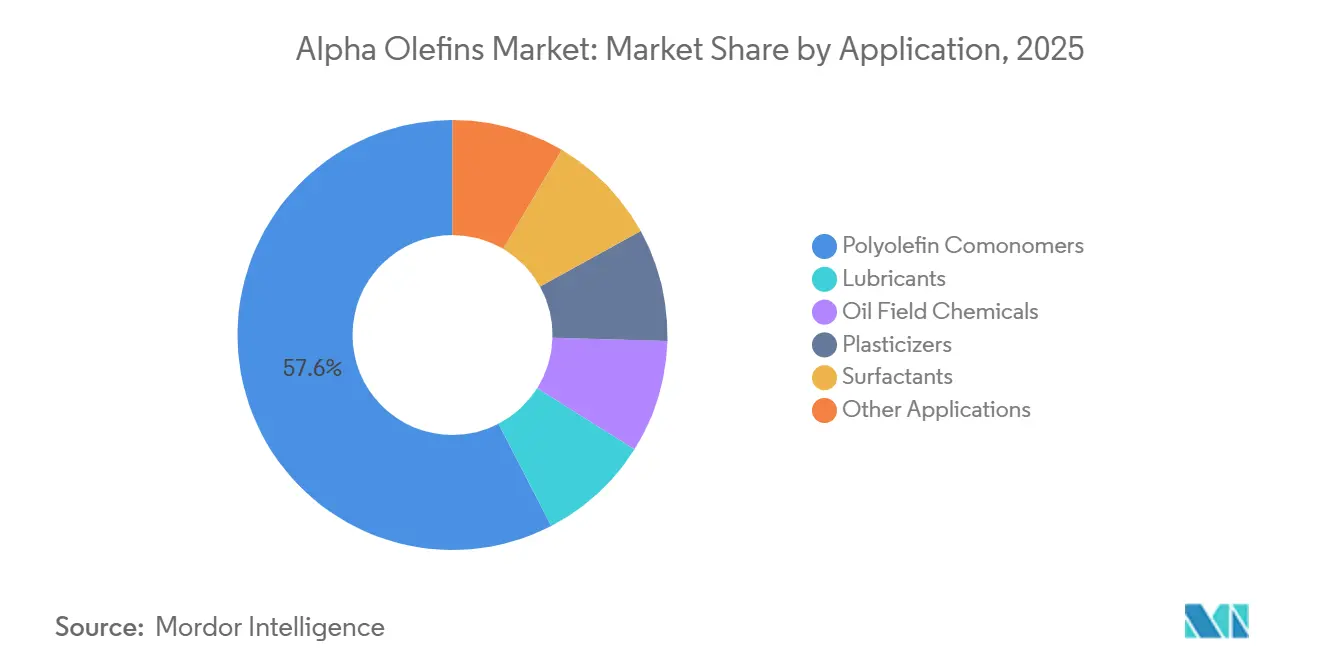
- 用途別では、ポリオレフィンコモノマーが2025年のアルファオレフィン市場規模の57.58%を占め、2031年にかけて6.26%のCAGRで拡大する見込みです。
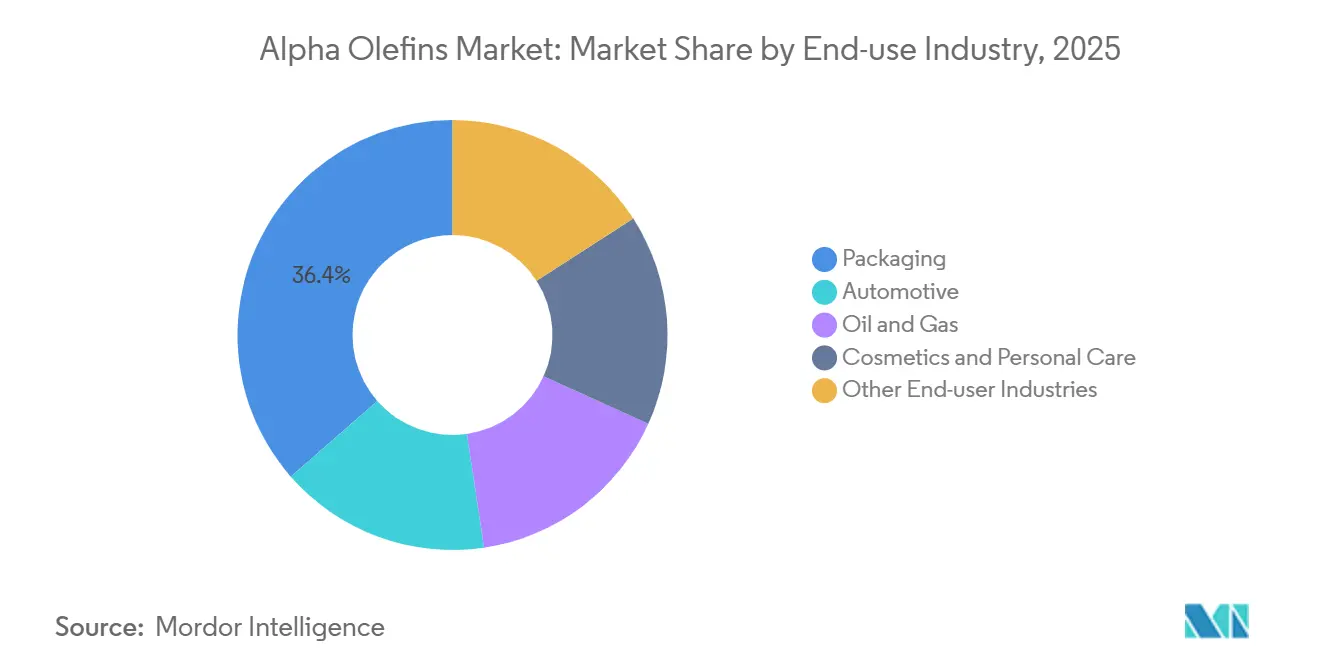
- 最終用途産業別では、包装が2025年の体積シェアで36.45%を占めトップとなり、2031年にかけて6.15%のCAGRで拡大しています。
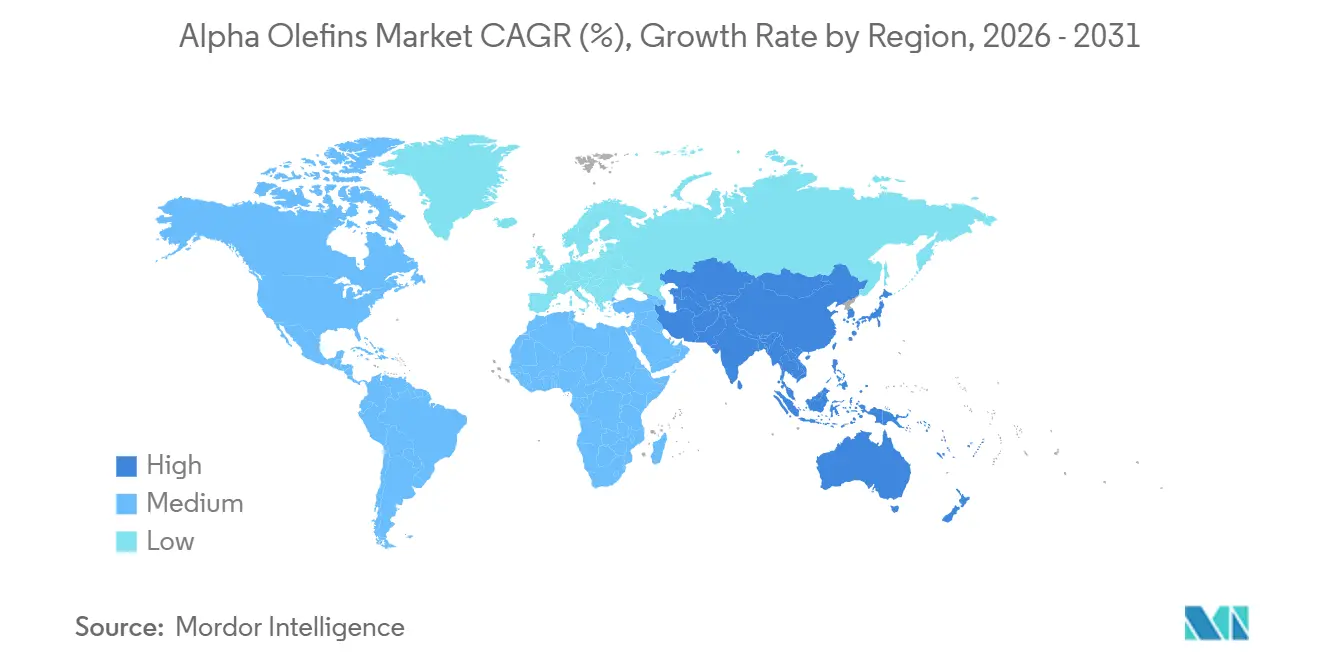
- 地域別では、アジア太平洋が2025年の需要の40.45%を占め、同地域は2031年にかけて6.89%のCAGRを記録すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のアルファオレフィン市場のトレンドとインサイト
促進要因インパクト分析*
| 促進要因 | CAGR予測への概算影響(%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| ポリエチレンコモノマー需要の急増 | +2.1% | アジア太平洋および北米が牽引するグローバル | 中期(2〜4年) |
| 合成潤滑剤の成長 | +1.3% | 北米、ヨーロッパ、アジア太平洋の自動車ハブ | 中期(2〜4年) |
| 北米におけるシェールエタンのコスト優位性 | +0.9% | 北米、ラテンアメリカへの波及 | 短期(2年以内) |
| 新興経済国における設備増強 | +1.5% | アジア太平洋中核部(中国、インド)、中東 | 長期(4年以上) |
| EVの熱管理流体要件 | +0.6% | ヨーロッパ、北米、中国のEVクラスター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリエチレンコモノマー需要の急増
メタロセンLLDPEグレードはより厳密な分子量制御を必要とし、高純度1-ヘキセンおよび1-オクテンコモノマーの消費を増大させています。Chevron PhillipsはCedar Bayouクラッカーを年産150万トンのエチレン能力に拡張し、エチレンからC6/C8スプレッドを収益化するためにアルファオレフィンの製造ラインを併設しました。Shellのモナカコンプレックスも同様の垂直統合モデルを採用し、160万トンのポリエチレン需要向け内製コモノマーの供給を確保しています。Eコマース物流はストレッチフィルムの需要を加速させており、ブランドオーナーはメタロセンLLDPEのみが実現できる薄肉化かつ耐貫通性に優れたフィルムを好む傾向にあります。この下流からの引き付けにより、コモノマー需要は緩やかな価格上昇に対して非弾力的になっています。アジアの新規LLDPEリアクターがチーグラー・ナッタ触媒からメタロセン触媒に切り替えるにつれ、アルファオレフィン市場の体積は構造的な押し上げを受けます。
合成潤滑剤の成長
ポリアルファオレフィン(PAO)基油は粘度指数130以上、流動点−50°C以下を達成し、API SPおよびILSAC GF-6規格を満たす次世代エンジンオイルを実現します。Chevron Phillips Chemicalは2025年11月、ヨーロッパの自動車メーカーによる長期オイル交換間隔延長およびハイブリッドパワートレイン対応を支援するため、ベルギーのベーリンゲンにPAO拡張設備の着工を開始しました。EVはさらにPAO需要を増幅させており、直接バッテリーセル冷却には150°C以上で安定し高い絶縁耐力を持つ流体が必要です。産業用ギアボックスやコンプレッサーも同様にPAOを採用し、耐用年数の延長とダウンタイムの削減を図っています。規模の経済によりPAOと鉱物油とのコスト差は縮小しており、中堅潤滑剤配合における代替が加速しています。
北米におけるシェールエタンのコスト優位性
米国のエタン生産量は2024年に日量280万バレルに達し、2024年第1四半期の輸出は日量62万バレルとなりました。エタン価格が1ガロン当たり0.20米ドル未満に抑えられたことで、米国のエチレン現金製造コストはトン当たり300米ドル未満となり、ヨーロッパのナフサ分解炉のトン当たり600〜700米ドルを大きく下回っています。合計919万トンのエチレン能力を持つ14基のガルフコースト分解炉候補がアルファオレフィンユニットと隣接配置され、原料を確保し地域のアルファオレフィン市場の競争力を強化します[1]米国化学評議会、「米国エチレン投資トラッカー」、americanchemistry.com。このコスト優位性は北東アジアおよびヨーロッパのナフサ依存生産者を圧迫し、ポートフォリオ再編および資産合理化を促しています。
新興経済国における設備増強
中国のSinopec-Aramco福建コンプレックスは2024年11月に稼働を開始し、100億米ドルの製油所と年産150万トンのエチレン分解炉が統合され、オンパーパスのアルファオレフィン生産能力を含みます。SABICは2026年の完成を目指し福建に年産180万トンの分解炉を承認し、ヤスレフの年産180万トン規模のヤンブープロジェクトは2026年の最終投資決定(FID)に向けて進行中です。インドの石油化学需要は2024〜2025年度に7%成長し、国内のLAO能力を上回る需要がインポートを促しています[2]石油計画分析セル、「石油化学需要予測」、ppac.gov.in。これらの地域における国策金融および原料安全保障が長期的なアルファオレフィン市場成長回廊を強化しています。
抑制要因インパクト分析*
| 抑制要因 | CAGR予測への概算影響(%) | 地理的関連性 | インパクトの期間 |
|---|---|---|---|
| エチレン原料価格の変動性 | -1.2% | グローバル、ナフサ依存地域(ヨーロッパ、北東アジア)で顕著 | 短期(2年以内) |
| ポリエチレンの非生分解性 | -0.5% | ヨーロッパ、北米(規制圧力ゾーン) | 中期(2〜4年) |
| バイオベースLAO合成における触媒の失活 | -0.3% | ヨーロッパ、北米(バイオベース開発ハブ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エチレン原料価格の変動性
ブレント原油は2024〜2025年の間に1バレル当たり70〜90米ドルの間で変動し、ナフサ分解炉のマージンを圧縮してオリゴマー化経済性を混乱させました。アジアのエチレンスポット価格はトン当たり800〜1,100米ドルの間で変動し、コモノマーサプライヤーは収益性を希薄化させる先物契約によるヘッジを余儀なくされています。ヨーロッパの生産者はEU ETSによるトン当たり50〜70ユーロの追加炭素コストの逆風に直面しています。その結果、市販エチレンに依存するスタンドアローンのLAOユニットは設備拡張を延期しており、垂直統合されたガルフコーストコンプレックスが高稼働率で操業しています。
ポリエチレンの非生分解性
アルファオレフィンを多く含むLLDPEフィルムは非生分解性であり、欧州連合の使い捨てプラスチック指令および米国の州政府による非リサイクル可能包装材の禁止措置が迫っていることから、精査を受けています。規制上の逆風は成熟市場における需要弾力性を脅かしています。生産者は化学的リサイクルとの連携やリサイクル設計イニシアティブで対抗していますが、2028年以降の法規制のタイムラインが厳格化しており、従来型樹脂量の上昇余地を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:C6(1-ヘキセン)が性能向上を牽引、C4(1-ブテン)が優位性を維持
C4(1-ブテン)はコスト優位性とチーグラー・ナッタ触媒によるLLDPEへの採用実績により2025年の体積の35.23%を占めました。一方、C6(1-ヘキセン)は5.88%のCAGRで成長し、アルファオレフィン市場規模の拡大を高付加価値ストリームへと誘導しています。DowのAFFINITYプラストマーはC8(1-オクテン)をエラストマーフィルムに活用し、C4ベース樹脂に対して15〜20%のプレミアムを実現しています。
メタロセン触媒は狭い分子量分布を得るために1-ヘキセンまたは1-オクテンを必要とし、ダートインパクトおよび耐応力亀裂性を向上させます。炭素数の多いアルファオレフィン(C10〜C20+)は合成潤滑剤および可塑剤アルコールに使用され、体積がC4〜C8に集中する中でもマージンの多様性を維持します。フィッシャー・トロプシュ由来のアルファオレフィンはマルチカットポートフォリオを対象としていますが、資本集約度の高さから生産量の10%未満にとどまっています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


製造プロセス別:触媒選択性と垂直統合経済性によりオリゴマー化が優位
エチレンオリゴマー化は2025年の生産量の80.12%を占め、1-ヘキセンに対する触媒選択性が95%を超えることを背景に5.67%のCAGRで拡大すると予測されています。Chevron PhillipsとINEOSは内製エチレンを活用して原料変動に対するマージン保護を実現しています。フィッシャー・トロプシュ合成はカタールの随伴ガスおよび南アフリカの石炭を収益化していますが、規模は依然として小さいです。ヨーロッパのバイオアルコール脱水パイロットプラントは触媒寿命が改善されるまで年産1万トン未満の水準にとどまっています。
垂直統合経済性はオリゴマー化に有利であり、エチレン分解炉はスプレッドに応じてLAO、ポリエチレン、エチレン誘導体の間で生産を切り替えることができ、サイクルを通じてアルファオレフィン産業の競争力を維持します。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
用途別:ポリオレフィンコモノマーが需要の基盤
ポリオレフィンコモノマーは2025年の需要の57.58%を占め、フレキシブル包装のコンバーターが性能を損なうことなくフィルム厚みを削減する中、6.26%のCAGRで成長しています。潤滑剤はPAOの高粘度指数と低温流動性の恩恵を受けています。油田化学品、可塑剤、界面活性剤が残余シェアを吸収し、アルファオレフィンの疎水性と炭素鎖長の柔軟性を活用しています。
コモノマー消費は特にアジア太平洋および中東における世界のポリエチレン設備と密接に連動しており、長期的なアルファオレフィン市場成長を支えています。潤滑剤および界面活性剤セグメントは体積は小さいながらもトン当たりの付加価値が高く、ヨーロッパおよび北米への地理的エクスポージャーを多様化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:包装のイノベーションが消費を牽引
包装は2025年の予測体積の36.45%を占め、Eコマースプラットフォームの採用拡大およびアジア太平洋地域における利便性食品需要の増大を背景に、2031年にかけて6.15%のCAGRで成長する見込みです。エンジンオイル、EV熱管理流体、エラストマーインテリアフィルムを含む自動車用途も、自動車技術の進歩および電気自動車市場の拡大により著しい成長を遂げています。
残余需要は、石油・ガス掘削流体、化粧品、建設材料に帰因しており、これらは一貫した産業・消費者ニーズに支えられた、ニッチながら安定した需要機会を提供しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年の需要の40.45%を占め、中国の100億米ドル規模のSinopec-Aramco福建コンプレックスおよびインドの年間石油化学消費7%増加を背景に6.89%のCAGRで成長する見込みです。地域のアルファオレフィン能力が需要に追いつかない中、中東からの地域輸入は依然として堅調ですが、中国およびサウジアラビアの新たな設備がサプライチェーンを東方に再編しつつあります。日本および韓国は特殊LLDPE向けに高純度C6/C8を輸入し、ASEAN地域のポリオレフィン需要は年6%超で拡大し、アルファオレフィン市場の増分需要を吸収しています。
北米はシェールエタン価格設定を活用し、エチレンの現金製造コストをヨーロッパのナフサ同等品比約50%低い水準で実現しています。合計919万トンのエチレンを有する14基のガルフコースト分解炉が隣接LAOユニットを支援し、同地域の純輸出国としての地位を強化しています。カナダおよびメキシコの不足分が国境を越えた物流を確保し、大陸の原料優位性を下流競争力に集約しています。
ヨーロッパは構造的な逆風に直面しています。高いナフサコスト、EU ETSの炭素価格設定、ならびにSABICのヘーレンオレフィン3およびティーサイド分解炉の閉鎖により50万トンのエチレン能力が失われています。一方、中東はヤスレフが計画する年産180万トン規模の分解炉などのエタン供給型拡張を加速させ、アジアの需要を満たしています。南米はブラジルのBraskemを中心に構成されていますが、マクロ経済の不安定性と上流投資の限界が成長余力を制約しています。

バリューチェーン分析
アルファオレフィンのバリューチェーンは、クラッキングされてエチレンとなる炭化水素原料から始まり、その後主にエチレンオリゴマー化(市場における主要な経路)を経て線状アルファオレフィンへ変換される。米国ガルフコーストなど主要なエチレン集積地の近くに立地することが多い、自製エチレンを持つ統合型メーカーは、通常オリゴマー化ユニットを運転し、偶数炭素数の広い分布(C4、C6、C8、C10、C12以上)またはオンパーパスの留分、特に1-ブテン、1-ヘキセン、1-オクテンに合わせて調整された触媒系を使用する。反応後、生成物処理(触媒失活および精製)と分留により、コモノマーおよび特殊用途の規格を満たす販売可能な留分が分離される。
需要の牽引役は主にポリオレフィン用コモノマー(LLDPE/HDPE)、およびPAOと特殊流体であり、加えて高炭素留分を消費する界面活性剤、可塑剤アルコール、油田用化学品もある。流通は、ポリマーおよび潤滑油バリューチェーンへの長期オフテイク、マーチャント向けのスポット販売、統合されたポリエチレンおよび潤滑油ポートフォリオ内での企業内取引を組み合わせるのが一般的である。エチレンの供給可能性に紐づく物流上の制約とC6/C8グレードにおける厳密な純度管理の必要性は、クラッカー、アルファオレフィンユニット、下流誘導体資産を併設するメーカーに構造的な優位性をもたらしている。
競争環境
上位5社であるChevron Phillips Chemical、Shell、INEOS、SABIC、Sasolは世界の設備の推定55〜60%を占め、適度に集中したアルファオレフィン市場を形成しています。エチレンへの後方統合が競争力の枠組みを規定しており、Chevron Phillipsの独自クロム触媒システムは1-ヘキセン選択性95%超を達成し、INEOSは内製原料を持つ米国およびヨーロッパのオリゴマー化ユニットを運営しています。ShellとSasolはフィッシャー・トロプシュ合成の副生物を特殊PAOおよび界面活性剤原料として活用しています。
戦略的な動きは差異化を浮き彫りにしています。Chevron PhillipsはEVの熱管理需要に対応するためベルギーにおけるPAO拡張を開始しました。SABICはコスト高の欧州分解炉を閉鎖し、エタン優位性を持つ中東資産に資本を再配分しました。Exxon Mobilは粘度指数140超を達成する新規トリマー触媒を特許取得し、プレミアムエンジンオイル基油を狙っています。
新興プレーヤーにはLG ChemとMitsui Chemicalsが含まれており、コスト競争力のある原料を確保するため中東のコンプレックスとパートナーシップを締結しています。REACH登録およびEUサステナビリティ指令などの規制コンプライアンスが参入障壁を生み出し、既存のテストポートフォリオを持つ既存企業に有利です。アジアの設備が立ち上がり欧州資産が撤退するにつれ、競争上のバランスは原料が豊富な地域に傾き、中程度の集中度プロファイルが維持されます。
アルファオレフィン産業のリーダー企業
Chevron Phillips Chemical Company LLC
Shell plc
Exxon Mobil Corporation
INEOS
SABIC
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
成長の速い誘導体需要がアルファオレフィン留分と純度のより厳密な管理を必要とする分野、特にメタロセンLLDPE向けの高純度C6/C8や、PAO、ドラッグリデューサー、添加剤パッケージ向けの高炭素留分において、ホワイトスペースが存在する。最近の動きはこれを反映している。シェルのルイジアナ州ガイスマーにおけるアルファオレフィン拡張計画(Tiger AO4)は、北米の主要な供給拠点のアルファオレフィン生産能力を年間130万メトリックトン超に引き上げる位置付けであり、一方ExxonMobil Product Solutionsはドラッグリデューサーや合成潤滑油添加剤などの特殊用途向けに、より高炭素数・高純度のElevexx LAOの商業展開を強調している。
第二の機会分野は、高炭素アルファオレフィンおよび特殊グレードの輸入依存市場における供給の現地化に焦点を当てており、技術およびパイロットからスケールアップへの道筋によって支えられている。2026年7月、Yapei Technologyは、PetroChina Lanzhou PetrochemicalおよびGansu Chemical Industry Research Instituteと共同で、蘭州において高炭素アルファオレフィンを目標とした千トン級のエチレンオリゴマー化パイロット計画を開始した。同時に、界面活性剤による下流の牽引力は、Stepan Companiesの2025年6月の投資による米国拠点(ミルズデール、アナハイム、ウィンダー)全体でのアルファオレフィンスルホン酸塩生産拡張などの生産能力対応によって強化されており、これは上流の製品構成と洗剤用途および特殊アルファオレフィン需要拠点との整合性を改善しうる。
最近の業界動向
- 2026年6月:Chevron Phillips Chemicalは、テキサス州シダーバイユー拠点における予定外の停止を受けて、AlphaPlusノルマルアルファオレフィン供給についてフォースマジュールを宣言した。この混乱は主要な統合拠点における操業集中リスクを浮き立たせ、マーチャントNAO量に依存する購入者にとって短期的な入手可能性を厳しくした。
- 2025年12月:Chevronは2026年の資本計画を発表し、建設中の2つの世界規模の新設施設への資金支援を含め、2027年の稼働開始を目標とした。この支出方針は、原料を確保し複数の誘導体チェーンへアルファオレフィンを供給できる大規模な統合ガルフコースト複合施設に紐づく生産能力増強へという業界のシフトを強めるものであった。
- 2024年10月:National Institute of Clean-and-Low-Carbon Energy(NICE、CHN Energyの一部)とアイントホーフェン工科大学は、純相のカイ鉄カーバイド触媒を用いて合成ガスを直接線状アルファオレフィンへ変換する取り組みの進展を報告した。この進展は、エチレンオリゴマー化以外の代替生産経路の技術基盤を強化し、原料選択の多様化を目指す地域にとって意義がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、アルファオレフィン市場は、ポリオレフィン用コモノマー、洗剤、潤滑油、油田用化学品などの下流用途向けに取引・消費されるアルファ位オレフィン(1-ブテン、1-ヘキセン、1-オクテンおよび関連留分など)の需要と供給を対象とする。
対象範囲の除外事項:下流誘導体および完成製剤(例:ポリエチレン、界面活性剤配合物、潤滑油パッケージ)は、取引がアルファオレフィン自体を対象とする場合を除き、対象外とする。
セグメンテーション概要
- タイプ別
- C4(1-ブテン)
- C6(1-ヘキセン)
- C8(1-オクテン)
- その他のタイプ
- 製造プロセス別
- エチレンオリゴマー化
- フィッシャー・トロプシュ合成
- バイオベースアルコール脱水
- 用途別
- ポリオレフィンコモノマー
- 潤滑剤
- 油田化学品
- 可塑剤
- 界面活性剤
- その他の用途
- 最終用途産業別
- 包装
- 自動車
- 石油・ガス
- 化粧品・パーソナルケア
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- イタリア
- フランス
- 北欧諸国
- その他のヨーロッパ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、オレフィンの供給、貿易、および最終用途の牽引力に関する明確な事実基盤を構築することから始まり、次にそれをアルファオレフィンに特化してマッピングする。米国エネルギー情報局、米国国際貿易委員会のデータ、Eurostat、UN Comtrade、および税関・港湾統計などの公的資料は、地域別の輸出入方向、製品フロー、転換点の識別に役立つ。
業界側では、生産能力の増強、操業率、鎖長別の典型的な製品構成を把握するために、メーカーの発表、投資家向け資料、年次報告書、およびポリマー・触媒分野の学術論文を活用する。特許データベースも、時間とともに収率に影響を与える可能性のある工程の変化(例:オリゴマー化触媒の変更)を追跡するために使用される。また、時系列とプラント関連事象の検証に役立つ場合には、有料サブスクリプションの企業財務情報やニュースの背景情報も利用する。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公的・有料資料も使用された。
一次インタビューおよび調査
一次調査は、実際の量および価格動向に近い立場にある関係者、すなわち生産者、流通業者、トレーダー、およびポリエチレンメーカーや洗剤用アルコール購入者などの大口最終消費者を対象に、モデルの妥当性を検証するために用いられる。また、稼働パターン、地域の需給引き締まり状況、原料変動時に契約価格がスポットとどのように異なるかを確認するために、工程担当者や商業担当者とも意見交換を行う。市場は世界的であるため、地域の前提が検証なしに他地域へ持ち込まれないよう、入力情報はAPAC、EMEA、南北アメリカ全域で確認される。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):13% | APAC:45% |
| ミッドティア:53% | 機能/部門責任者:34% | EMEA:36% |
| 小規模プレイヤー:15% | マネージャー:53% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、地域別のオレフィン生産量、工程経路別のアルファオレフィン生産能力、および貿易上の指標を用いて対象となるアルファオレフィンの総量を再構築し、それを現実的な消費配分に基づいて最終用途へ割り当てる、トップダウン方式を用いて構築される。実用性を保つため、エチレンおよびナフサのコスト動向、鎖長別の発表済みおよび有効な生産能力、操業率の範囲、ポリエチレン用コモノマー需要の傾向、関連するHSコードの可視的な輸出入動向などの入力情報を追跡する。
最初の推計が構築された後、選択的なボトムアップ検証が、サンプル抽出された生産者および流通業者の量を用いて実施される。また、契約価格とスポット価格の差についてチャネルチェックを行い、主要留分(C4、C6、C8など)ごとに単純な量×平均販売価格(ASP)の近似も用いる。サプライヤーの集計が不完全な場合には、インタビューで確認された操業率および収率の範囲を用いて欠落部分を補い、その後観測された貿易および需要指標に合わせて総計を再調整する。
予測にあたっては、結果が新規生産能力の稼働時期、原料経済性、およびポリエチレン需要サイクルに大きく依存するため、シナリオ分析を用いる。ベースケースを設定し、その周辺で操業率、貿易収支、ASP推移についてより厳格なケースとより緩やかなケースを実行する。最終的な道筋は、専門家からのフィードバックにより最も可能性が高いものが確認された後に選択される。
データ検証および更新サイクル
最終数値が単一の前提に依存しないよう、出力は複数の段階でチェックされる。生産能力変更ログ、貿易収支、可視的な下流の牽引力といった独立した指標と総計を比較し、公開データやインタビューで得られたストーリーと一致しない差異を調査する。
承認前に、第二の分析担当者が主要な要因、計算式、年次変動をレビューする。異常な変動が見られた場合は、何が変化したかを確認するために情報源への再確認を行う。報告書は毎年更新され、重大な事象(例:大規模なプラント停止、稼働開始の遅延、貿易の混乱)が発生した場合には中間更新が行われる。納品直前には、クライアントが最新の見解を受け取れるよう、改めて確認作業が実施される。
Mordor Intelligenceのアルファオレフィン市場規模算定と他の公表推計との比較
トピック名が同一に見えても、アルファオレフィンについて異なる公表市場規模が示されるのは通常のことである。差異は通常、各発行元が製品の境界をどのように定義するか、価値量または量のいずれを用いるか、価格をどのように米ドルへ換算するか、前提がどの程度の頻度で更新されるかによって生じる。
いくつかの推計は、下流誘導体の経済性を包含し得る価値数値を示すか、あるいは定価および広範な用途区分を用いている。Mordor Intelligenceでは、中核となる集計はアルファオレフィン製品のみ(C4、C6、C8およびその他の留分)に限定され、生産能力、操業率、貿易上の検証に基づいて構築され、価格の前提が必要な場合には慎重に換算される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上の限界 |
|---|---|---|
| Mordor Intelligence | USD 8.79 B (2026) | |
| 業界発行元A | USD 10.21 B (2024) | より早い基準年を使用し、地域全体に広範な平均価格を適用しており、範囲の説明では、下流チェーンで捕捉される隣接石化製品価値からアルファオレフィンを明確に分離していない。 |
| 業界発行元B | USD 8.00 B (2025) | 開始値を単一年の推計に固定しており、地域間の貿易調整に関する可視性が限られ、鎖長構成および操業率に関する前提が明確に示されておらず、これが総計を変動させ得る。 |
これら3つの数値の差は、主に選択された年、価格の取り扱い方法、および製品定義がアルファオレフィンに対してどの程度厳密に限定され隣接価値と区別されているかによって説明される。モデルを観測可能な生産能力および流通の指標に結び付け、インタビューによって検証することで、市場条件が変化した際にも追跡・再現しやすい数値を得ることができる。


レポートで回答される主な質問
アルファオレフィン市場の体積はどのくらいですか?
アルファオレフィン市場規模は2026年に732万トンに達し、2031年までに940万トンに達すると予測されています。
世界のアルファオレフィン需要はどのくらいの速さで成長すると予想されていますか?
市場は2031年にかけて5.13%のCAGRで拡大する見込みです。
どの用途セグメントがアルファオレフィン消費の大部分を牽引していますか?
ポリオレフィンコモノマーが2025年の需要の57.58%を占め、6.26%のCAGRで成長する見込みです。
ポリアルファオレフィン(PAO)潤滑剤はなぜ普及しているのですか?
PAOは高い粘度指数と150°C以上の熱安定性を実現し、EVおよびハイブリッドエンジンの厳格な要件を満たしています。
最終更新日:



