
南アフリカ データセンター市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.58 十億米ドル |
| 市場規模 (2026) | 0.67 十億米ドル |
| 市場規模 (2031) | 1.44 十億米ドル |
| 成長率 (2026 - 2031) | 16.35 % |
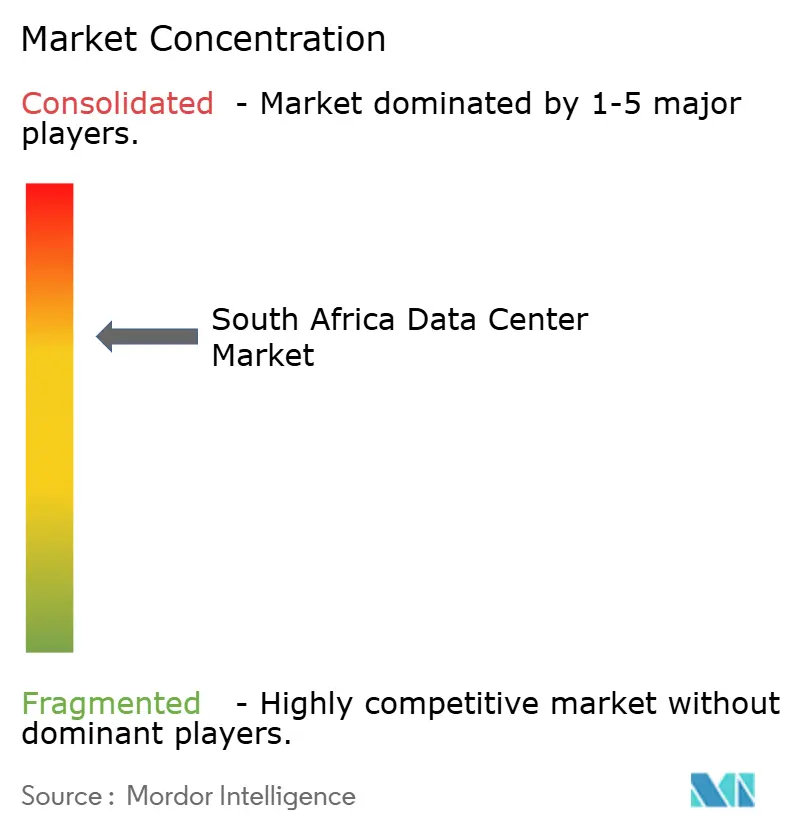
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南アフリカ データセンター市場分析
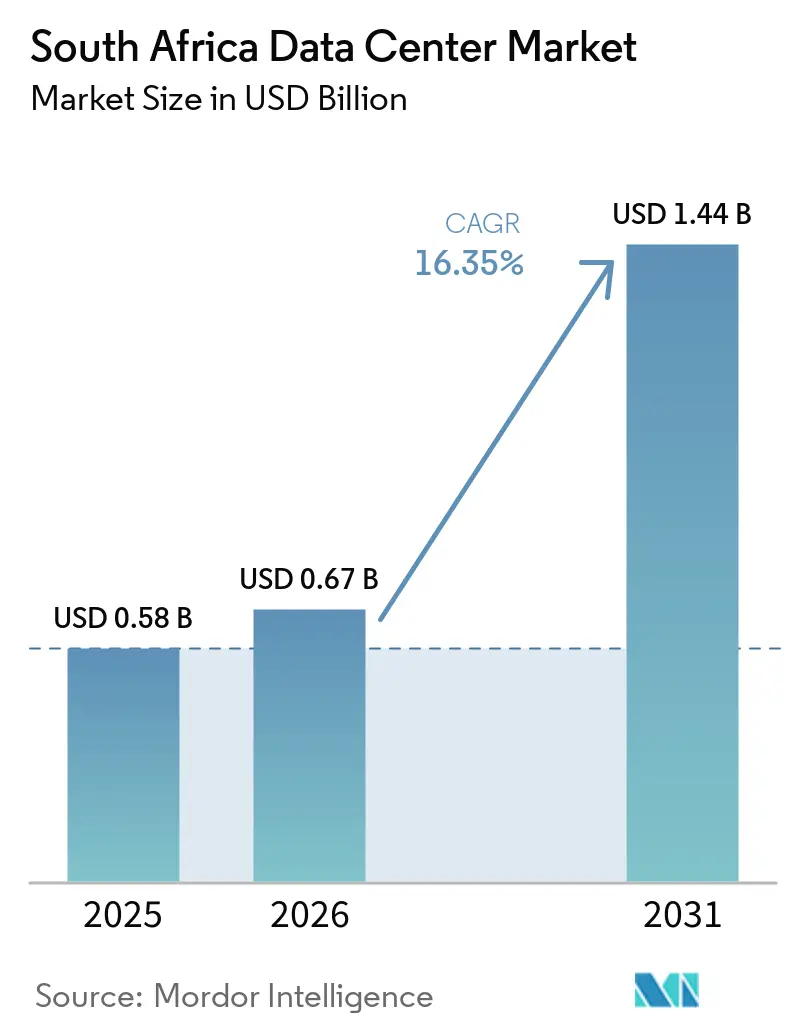
南アフリカ データセンター市場の規模は、2025年に0.58 ビリオン 米ドル、2026年に0.67 ビリオン 米ドルと予測され、2031年までに1.44 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 16.35%で成長する見込みです。導入済みベースの観点では、市場は2025年に0.52千メガワットと評価され、2026年の0.56千メガワットから2031年には1.76千メガワットへと、予測期間(2026年〜2031年)においてCAGR 25.62%で成長する見込みです。
市場セグメントのシェアおよび推計は、MWを単位として算出・報告されています。急速なハイパースケールクラウド投資、新たな海底ケーブル、およびデータ主権に関する規制要件が成長の主要な推進要因となっています。ヨハネスブルグが中核ハブとしての地位を維持する一方、ケープタウンおよび経済特区は新規建設を誘致し、国内全体の容量バランスを確保しています。オペレーターは、グリッドの信頼性に関する懸念に対処しつつ企業の脱炭素目標を達成するため、オンサイトまたは移動式の再生可能エネルギーおよび高度な冷却システムの統合を進めています。資本力のある企業が競合他社を買収または凌駕する形で統合が加速しており、競争の閾値が引き上げられるとともに、AIおよびハイパフォーマンスワークロードをホストきる大規模・高効率施設の整備が進んでいます。
主要レポートポイント
- データセンター規模別では、大規模施設が2025年の南アフリカ データセンター市場シェアの86.40%を占め、同セグメントは2031年にかけてCAGR 17.64%で拡大する見込みです。
- ティアタイプ別では、ティア3が2025年の収益シェアの89.05%を獲得しており、ティア4は2031年にかけてCAGR 17.08%で成長すると予測されています。
- データセンタータイプ別では、ハイパースケールまたは自社建設サイトが2031年にかけてCAGR 18.15%の見通しで成長をリードしています。
- エンドユーザー別では、ITおよび通信が2025年の南アフリカ データセンター市場規模の39.55%を占め、BFSIは2031年にかけてCAGR 17.02%で拡大しています。
- ホットスポット別では、ヨハネスブルグが2025年の容量展開を主導しており、南アフリカのその他地域は2031年にかけてCAGR 17.95%を記録すると推計されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 地域企業によるクラウド移行の拡大 | +3.2% | 国全体、ヨハネスブルグおよびケープタウンが主導 | 中期(2〜4年) |
| 海底ケーブルの敷設加速による帯域幅の向上 | +2.8% | 沿岸地域および内陸への波及 | 長期(4年以上) |
| ハイパースケール事業者による再生可能エネルギーへのコミットメント | +2.1% | 全国、フリーステート州の太陽光発電クラスター | 長期(4年以上) |
| AIおよびハイパフォーマンスコンピューティング需要の急増 | +3.5% | ヨハネスブルグおよびケープタウン | 中期(2〜4年) |
| POPIAに基づくデータ主権の義務化 | +1.9% | 全国 | 短期(2年以内) |
| 経済特区に基づく税制優遇措置 | +1.8% | 経済特区:コエガ、デュベ・トレードポート、リチャーズベイ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域企業によるクラウド移行の拡大
南アフリカの銀行、小売業者、および公的機関は、データ居住性に関する規制の明確化を受けてクラウド導入を加速させています。TymeBankはデジタルバンキングスタックの大部分をAWSに移行し、新サービスの市場投入までの時間を短縮しました。2024年5月に施行された国家データおよびクラウドポリシーは、政府のワークロードに対して99.995%の稼働率を要求しており、認定された国内施設への需要を高めています。また、企業は輸入クラウドサービスの通貨関連コスト変動に対するヘッジを図りつつ、機密データを国内に保持するためのハイブリッドアーキテクチャを模索しています。
海底ケーブルの敷設加速による帯域幅の向上
45,000 km²の2Africaケーブルおよびグーグルのエクアノシステムはいずれも2024年に完全稼働し、180 Tbpsの追加容量を提供するとともに、南アフリカからヨーロッパおよび中東へのレイテンシを低下させました。[1]信頼性の高い国際帯域幅は、ハイパースケーラーがローカルリージョンを開始することを促進し、近くのコンピュートノードを必要とするエッジキャッシングおよびストリーミングプラットフォームを支えています。
ハイパースケール事業者による再生可能エネルギーへのコミットメント
Teracoは2025年1月、フリーステート州において120 MWの太陽光発電所の建設を開始しました。これは全国のキャンパスにクリーンエネルギーを供給することを目的としており、データセンター事業者が所有するユーティリティ規模の再生可能エネルギー資産としては初の事例となります。 [2] エスコムのホイーリング制度と組み合わせることで、こうしたプロジェクトは事業者が予測可能なデータセンター電力コストを確保し、ローバルなクラウドテナントが求める厳格なカーボン目標を達成することを可能にします。
AIおよびハイパフォーマンスコンピューティング需要の急増
生成AIおよびアナリティクスワークロードを展開する企業は、30 kWを超える高密度ラックを必要とします。ヨハネスブルグのキャンパスは液冷スイートを拡張しており、マイクロソフトは2025年3月のUSD 3億ドルAIインフラプログラムを支援するための追加容量を確保しています。[3]
制約要因の影響分析*
| 制約要因 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性的な電力網の不安定性と計画停電 | -2.4% | 全国、工業地帯で深刻 | 短期(2年以内) |
| 輸入関税による建設コストの上昇 | -2.1% | 全国 | 短期(2年以内) |
| 新規電力系統接続の許認可の遅延 | -1.8% | 全国 | 中期(2〜4年) |
| 高度な運用に対応できる熟練労働者の不足 | -1.6% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性的な電力網の不安定性と計画停電
エスコムは2024年にエネルギー可用率を60%に改善しましたが、事業者は依然として計画外の停電にさらされており、ディーゼルおよびセキュリティコストが増加しています。携帯通信事業者は2020年以降、バックアップシステムに合計USD 2億9,500万以上を費やしており、データセンターの収益を圧迫するより広範なインフラの脆弱性を示しています。
輸入関税による建設コストの上昇
電気開閉装置、精密データセンター冷却、およびUPSシステムは大部分が輸入品であり、外貨建てで価格設定さている。ランド安と関税の引き上げがプロジェクト予算を膨らませ、規模の小さいデベロッパーは建設を延期するか、資本力豊富なハイパースケーラーとの合弁事業を模索せざるを得ない状況に追い込まれている。コストの変動は収益を圧迫し、一括調達割引を確保できる大規模なマルチテナントキャンパスへの移行トレンドを持続させており、それによって財務的安定性が高まっている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
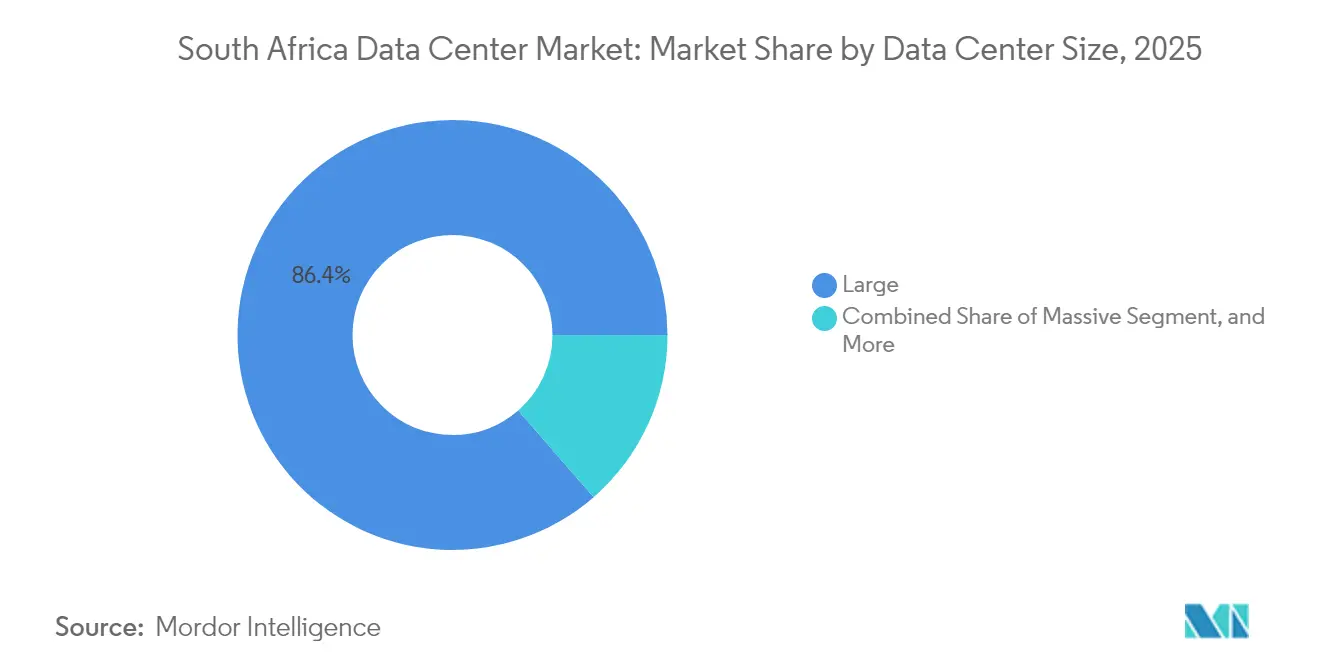
大型施設が市場統合を牽引大規模サイトは2025年の南アフリカ データセンター市場シェアの86.40%を占め、2031年にかけてCAGR 17.64%の軌道に乗っています。この優位性は、土地・電力・セキュリティの高コストを相殺するスケールエコノミクスを反映しています。TeracoのJB7プロジェクトは、80億南アフリカランドのファシリティを通じて資金調達され、単一キャンパスに30MWを追加する予定です。中規模施設は、専用スイートを必要としながらもハイパースケールのフットプリントを正当化できない中堅企業のニーズに対応しています。小規模およびエッジサイトは依然としてニッチな存在ですが、5G普及の進展とレイテンシに敏感なサービスの拡大に伴い、その重要性が高まっています。したがって、大規模施設における南アフリカ データセンター市場規模は他のカテゴリよりも速いペスで拡大し、資本へのアクセスを持つオペレーター間の統合を強化するでしょう。
大規模施設への集中は、国家の接続性目標の達成も支援しています。キャンパス間の光ファイバールートと海底ケーブルの陸揚げが組み合わさることで、ヨハネスブルグおよびケープタウンのサイトが地域の交換拠点として位置づけられています。地方の小規模建設は、クラウドオンランプサービスのために大規模キャンパスのオペレーターと頻繁に提携しています。これらのティアが組み合わさることで、大規模サイトが容量を支え、小規模ノードがエンドユーザーに近い場所でワークロードを分散させるアーキテクチャが形成されています。

ティアタイプ別:
ティア3の優位性が信頼性要件を反映ティア3は、企業が少なくとも99.982%の稼働率と同時保守可能なシステムを求めているため、2025年の収益の89.05%を獲得しました。政府の規制がさらに最低基準を引き上げ、グリーンフィールドプロジェクトをティア3またはティア4での設計へと誘導しています。ハイパースケーラーはAIクラスター向けにティア4の電気トポロジーをますます要求するようになっており、同セメントのCAGR 17.08%の見通しを牽引しています。一方、ティア1およびティア2は、短時間の停止が許容されるエッジまたは災害復旧の役割に限定されたままです。
実際には、ティア3施設はグリッドの不安定性を軽減するため、ベースラインを超えて重要経路を過剰設計することが多くなっています。オペレーターは冗長変圧器を追加し、48時間を超える予備ディーゼル貯蔵を確保しています。このような積極的な投資により、銀行やグローバルクラウドテナントからの長期契約を確保しながらプレミアム価格設定が実現しています。したがって、ティア3に紐づく南アフリカ データセンター市場規模は着実に上昇し、ミッションクリティカルなワークロードがレガシーオンプレミスルームから移行するにつれてティア4の採用が加速しています。
データセンタータイプ別:
ハイパースケールの成長がコロケーションを上回る自社建設のハイパースケールキャンパスは、AWS、Google、およびMicrosoftが追加ゾーンを割り当てるにつれ、2031年にかけてCAGR 18.15%を記録すると予測されています。コロケーションは、エンタープライズのハイブリッド展開や、ヨハネスブルグにあるAfrica Data Centresの40MWサイトのようなクラウドニュートラルな相互接続ハブにとって引き続き重要な役割を担っています。リテールコロケーションは小規模フットプリントの即時ニーズに対応し、ホールセールスイートは地域に参入するグローバルなサービスとしてのソフトウェア企業に訴求しています。ハイパースケールの所有権が容量追加をリードしているものの、現在稼働中のキャビネットの約65%はマルチテナントホールに残っており、バランスの取れたエコシステムが浮き彫りになっています。
オペレーターの戦略は収束しつつあります。ハイパースケーラーは再生可能エネルギーとカスタム冷却を追求し、コロケーションプレイヤーはAIテナントとの関連性を維持するために高密度スイートへの投資を進めています。現在の建設パイプラインが予定通りに進めば、ハイパースケール建設に割り当てられた南アフリカ データセンター市場規模は2027年以降にコロケーションを上回る見込みですが、キャリアニュートラルなホールはピアリングおよびクラウドオンランプトラフィックの拠点であり続けるでしょう。
エンドユーザー別:
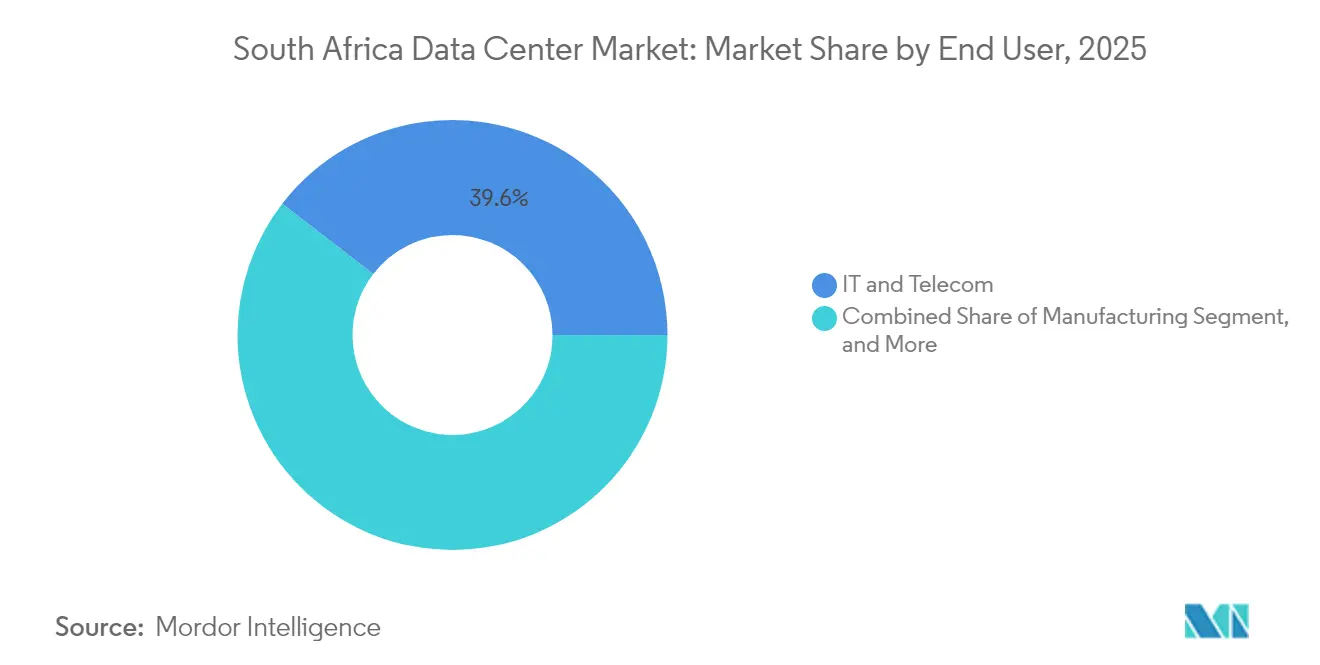
ITおよび通信のリーダーシップにBFSIが挑戦ITおよび通信企業は2025年の需要の39.55%を占め、急速なモバイルデータの成長とキャリアによるコアネットワークのクラウド中心アーキテクチャへの再構築から恩恵を受けています。銀行・金融サービス・保険は、リアルタイム不正検知分析およびデジタルオンボーディングの採用により、CAGR 17.02%で最も速い成長率を記録すると予測されています。2025年6月に施行されるより厳格なサイバーレジリエンス規則により、金融機関は少なくとも2つの認定施設にわたって複製ノードをホストすることが義務付けられています。
Eコマース、政府、およびメディアセグメントが収益基盤を総合的に拡大しています。Amazonのマーケットプレイス開始は当日配送への期待を高め、小売業者が分析機能をローカルクラウドリージョンに移行する動きを促しました。公共機関はSITAの下で集中化を進め、主権データのためにモジュール式コロケーションスイートを調達しています。全体として、多様なセクターの需要拡大が稼働率を安定させ、ヨハネスブルグを超えた拡大を支援しています。
ホットスポット別:
ヨハネスブルグの優位性に地方成長が挑戦ヨハネスブルグはGoogleクラウドのアフリカ初のリージョンおよびTeracoの相互接続キャンパスの大部分をホストし、導入済み容量の最大シェアを維持しています。豊富なダークファイバー、金融サービスの集積、およびデータセンター建設中の既存100MWが、この都市圏を先頭に立たせています。ケープタウンは海底ケーブルの陸揚げと活発なスタートアップエコシステムに支えられ、これに続いています。許認可の複雑さが高知名度の企業キャンパスの開発を遅らせましたが、Microsoftの確立された地域プレゼンスは実現可能な規模を示しています。
ダーバンはコエガやリチャーズベイなどのゾーン内で15%の法人税率を活用するオペレーターにより、CAGR 17.95%を記録すると推計される南アフリカのその他地域とともに、クワズール・ナタール州の物流・製造セクターに向けた初期段階ながら戦略的な開発を提供しています。これらの二次市場は安価な土地と再可能エネルギー資源へのより近いアクセスから恩恵を受け、南アフリカ データセンター市場内でより均衡の取れた全国的なフットプリントを促進しています。
競合状況
Digital Realtyによるテラコへの55%出資により、同グループは約75 MWの運営管理権を持ち、小規模な競合他社には対抗できない調達および相互接続におけるスケールメリットを享受しています。Africa Data CentresとVantageはキャリアニュートラルファブリックと迅速な展開スケジュールによる差別化に注力しながら容量の追加を続けています。ハイパースケーラーは垂直統合を進めており、AWSは4年間でZAR 304億(USD 16億9,000万)を投資し、グーグルのローカルリージョンは専用の電力および光ファイバーエンベロープに依存しています。
中堅プロバイダーは鉄塔会社やISPコンソーシアムとの合弁事業によってエッジ需要に対応しています。競争要因には現在、再生可能エネルギーの調達、AIに対応したラック密度、およびPOPIAとISO 27001規格に基づくコンプライアンス認証が含まれます。クライアントが複数年の再生可能エネルギー購入契約と確立されたインシデント対応チームを持つ事業者を優先するため、参入障壁は高まっています。その結果、南アフリカ データセンター市場は緩やかな集中化の傾向を示していますが、二次的な都市圏においてはニッチプレイヤーの余地が残っています。
南アフリカ データセンター産業のリーディング企業
-
Teraco Data Environments Pty Ltd
-
Africa Data Centres (Liquid Intelligent Technologies)
-
Amazon Web Services South Africa Pty Ltd
-
Vantage Data Centers LLC
-
Alibaba Cloud Intelligence South Africa
- 注:主要企業の掲載順は順位を示すものではありません。
南アフリカデータセンター市場 このレポートでカバーされる企業
- Teraco Data Environments Pty Ltd
- Africa Data Centres (Liquid Intelligent Technologies)
- Amazon Web Services South Africa Pty Ltd
- Vantage Data Centers LLC
- Alibaba Cloud Intelligence South Africa
- Google Cloud South Africa (Alphabet Inc.)
- Microsoft Azure South Africa (Microsoft Corp.)
- Business Connexion Pty Ltd
- NTT Ltd
- Digital Parks Africa Pty Ltd
- Open Access Data Centres (WIOCC Group)
- Telehouse International Corporation of Europe Ltd
- MTN Group Ltd
- RSAWEB Pty Ltd
- Technology Corporate Management Pty Ltd
- Dimension Data Pty Ltd
- Seacom Ltd
- Internet Solutions Pty Ltd
- Huawei Technologies South Africa Pty Ltd
- Iron Mountain Incorporated
- South African State IT Agency (SITA)
地域分析
ヨハネスブルグのキャンパスクラスターは75 MWを超える稼働電力を誇り、新規プレリースの50%以上を確保しており、定着した企業需要とハイパースケールの事前コミットメントを反映しています。高い光ファイバー密度と2AfricaおよびエクアノCableの陸揚げ局への直接接続は、ヨーロッパゲートウェイへの往復時間50ミリ秒未満を実現し、同市のアフリカのデータ交換拠点としての役割を強固なものにしています。
ケープタウンの沿岸上の優位性は、コンテンツ配信およびヨハネスブルグとの災害復旧ペアリングを支援しています。マイクロソフトのデュアルリージョンアーキテクチャは地理的冗長性のためにケープタウンを活用しており、ノーザンケープ州の再生可能エネルギープロジェクトは費用対効果の高い電力ホイーリングを提供しています。成長はまた、同市の人材プールを好むクリエイティブメディアワークフローやバイオテクアナリティクスからももたらされています。
ダーバンは規模は小さいながらも、港湾近代化に合わせたデジタル製造・物流ハブとして自らを位置付けています。東ケープ州、西ケープ州、およびフリーステート州にわたる経済特区は、新興事業者を引き付ける優遇措置と迅速な許認可を提供しています。テラコの太陽光発電農場を含む再生可能エネルギープロジェクトは、市営グリッドを通じてグリーンエネルギーを供給し、農村部のエッジノードをサポートするとともに、南アフリカ データセンター市場のリーチを広げています。
最近の産業開発事情 南アフリカデータセンター市場
- 2025年5月:マイクロソフトはヨハネスブルグとケープタウンにおけるAIインフラの拡張のために、追加でZAR 54億(USD 3億)の投資を発表しました。
- 2025年1月:Digital Realtyは、2026年後半の商業運転開始を目標としてフリーステート州におけるTeracoの120 MW太陽光発電所の建設を開始しました。
- 2024年11月:TeracoはZAR 80億のシンジケートローンを背景に、ヨハネスブルグキャンパスに30 MWを追加するJB7拡張計画を発表しました。
- 2024年5月:南アフリカ政府は、国家安全保障データの国内保管と公共ワークロードに対して99.995%の稼働率を義務付ける国家データおよびクラウドポリシーを公表しました。
南アフリカ データセンター市場レポートの範囲
ヨハネスブルグはホットスポット別セグメントとしてカバーされています。大型、超大型、中型、小型はデータセンター規模別セグメントとしてカバーされています。ティア1および2、ティア3、ティア4はティアタイプ別セグメントとしてカバーされています。未利用、利用済みは吸収率別セグメントとしてカバーされています。セグメンテーション概要
| 大型 |
| 超大型 |
| 中型 |
| メガ |
| 小型 |
| ティア1および2 |
| ティア3 |
| ティア4 |
| ハイパースケールまたは自社構築 | ||
| エンタープライズまたはエッジ | ||
| コロケーション | 未利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
| BFSI |
| ITおよびITES |
| 電子商取引 |
| 政府 |
| 製造 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
| ヨハネスブルグ |
| ケープタウン |
| ダーバン |
| 南アフリカの残りの地域 |
| データセンター規模別 | 大型 | ||
| 超大型 | |||
| 中型 | |||
| メガ | |||
| 小型 | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケールまたは自社構築 | ||
| エンタープライズまたはエッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| 電子商取引 | |||
| 政府 | |||
| 製造 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | ヨハネスブルグ | ||
| ケープタウン | |||
| ダーバン | |||
| 南アフリカの残りの地域 | |||
市場の定義
- ITロード容量 - ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。
- 吸収率 - データセンター容量のうち、賃貸に供された割合を示します。例えば、100 MWのデータセンターが75 MWを賃貸した場合、吸収率は75%となります。稼働率および賃貸済み容量とも呼ばれます。
- 高床スペース - 床面の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この構造は適切な配線および冷却インフラの整備に役立ちます。平方フィート(ft²)で測定されます。
- データセンター規模 - データセンター規模は、データセンター施設に割り当てられた高床スペースに基づいてセグメント化されます。メガデータセンター:ラック数が9,000台以上、または高床スペースが225,001平方フィート以上。超大型データセンター:ラック数が3,001〜9,000台、または高床スペースが75,001〜225,000平方フィート。大型データセンター:ラック数が801〜3,000台、または高床スペースが20,001〜75,000平方フィート。中型データセンター:ラック数が201〜800台、または高床スペースが5,001〜20,000平方フィート。小型データセンター:ラック数が200台以下、または高床スペースが5,000平方フィート以下。
- ティアタイプ - アップタイムインスティテュートによれば、データセンターはデータセンターインフラの冗長装置の性能に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4に分類されます。
- コロケーションタイプ - このセグメントはリテール、ホールセール、およびハイパースケールコロケーションサービスの3つのカテゴリに分けられます。分類は潜在的な顧客に賃貸するITロード量に基づいて行われます。リテールコロケーションサービスの賃貸容量は250 kW未満。ホールセールコロケーションサービスの賃貸容量は251 kW〜4 MW。ハイパースケールコロケーションサービスの賃貸容量は4 MW超。
- エンドユーザー - データセンター市場はB2B基盤で運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、電子商取引、通信、製造が対象市場における主要なエンドユーザーです。本調査範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービス事業者のみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンターのラックに収容されるサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラック内に収容された機器およびサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| ITロード容量 | ITロード容量または設置容量とは、設置されたラックに収容されたサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)で測定されます。 |
| 吸収率 | データセンター容量のうち、賃貸に供された割合を示します。例えば、100 MWのデータセンターが75 MWを賃貸した場合、吸収率は75%となります。稼働率および賃貸済み容量とも呼ばれます。 |
| 高床スペース | 床面の上に設けられた高架スペースです。元の床と高架床の間の隙間は、配線、冷却、およびその他のデータセンター機器を収容するために使用されます。この構造は適切な配線および冷却インフラの整備に役立ちます。平方フィートまたは平方メートルで測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンターのサーバールーム内の温度、空気循環、および湿度を監視・維持するために使用される装置です。 |
| 通路 | ラックの列の間にある開放スペースです。このスペースはサーバールーム内の最適温度(20〜25°C)を維持するために不可欠です。サーバールーム内には主にホット通路とコールド通路の2つの通路があります。 |
| コールド通路 | ラックの前面が通路に面している通路です。ここでは、冷気が通路に送り込まれ、ラックの前面に入って温度を維持します。 |
| ホット通路 | ラックの背面が通路に面している通路です。ここでは、ラック内の機器から放散された熱がCRACの排気ベントに向けられます。 |
| クリティカルロード | データセンターの運用にとって稼働率が重要なサーバーおよびその他のコンピュータ機器を含みます。 |
| 電力使用効率(PUE) | データセンターの効率を定義する指標です。計算式は(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)です。PUEが1.2〜1.5のデータセンターは高効率とみなされ、PUEが2を超えるデータセンターは非常に非効率とみなされます。 |
| 冗長性 | 停電や機器障害の際にIT機器に影響が及ばないよう、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | ユーティリティ電源供給に直列に接続された装置で、バッテリーにエネルギーを蓄積することで、ユーティリティ電源が遮断された場合でもIT機器への供給が継続されるようにします。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置され、ダウンタイムを回避するための電力の継続供給を保証します。データセンター施設にはディーゼル発電機が設置されており、通常、停電を防ぐために48時間分のディーゼルが施設内に備蓄されています。 |
| N+1 | 「必要数プラス1」と呼ばれ、障害発生時のダウンタイムを回避するために利用可能な追加機器の設備を示します。データセンターがN+1を達成するには、4つのコンポーネントごとに1つの追加ユニットが必要です。例えば、データセンターに4台のUPSシステムがある場合、N+1を達成するには追加のUPSシステムが1台必要です。 |
| 2N | 2つの独立した電力配電システムが展開される完全冗長設計を指します。したがって、一方の配電システムが完全に故障した場合でも、もう一方のシステムがデータセンターに電力を供給し続けます。 |
| 列内冷却 | ラックの列間に設置された冷却設計システムで、ホット通路から暖気を吸収してコールド通路に冷気を供給し、温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設がデータセンター運用を維持するための準備態勢を決定します。データセンターは非冗長(N)の電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(ユーティリティ電力グリッドから)を持つ場合、ティア1データセンターに分類されます。ティア1データセンターは99.67%の稼働率と年間28.8時間未満のダウンタイムを持ちます。 |
| ティア2 | データセンターは冗長な電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを持つ場合、ティア2データセンターに分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、排熱機器、および燃料タンクが含まれます。ティア2データセンターは99.74%の稼働率と年間22時間未満のダウンタイムを持ちます。 |
| ティア3 | 冗長な電力および冷却コンポーネントと複数の電力配電システムを持つデータセンターはティア3データセンターと呼ばれます。この施設は計画的(施設メンテナンス)および計画外(停電、冷却障害)の障害に対して耐性があります。ティア3データセンターは99.98%の稼働率と年間1.6時間未満のダウンタイムを持ちます。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を持ちます。すべてのIT機器はデュアル電源供給となっており、障害発生時にもフォールトトレラントであり、中断のない運用を保証します。ティア4データセンターは99.74%の稼働率と年間26.3分未満のダウンタイムを持ちます。 |
| 小型データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小型データセンターに分類されます。 |
| 中型データセンター | 床面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800台のデータセンターは中型データセンターに分類されます。 |
| 大型データセンター | 床面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000台のデータセンターは大型データセンターに分類されます。 |
| 超大型データセンター | 床面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000台のデータセンターは超大型データセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に利用されます。 |
| ホールセールコロケーション | 容量要件が250 kW〜4 MWの顧客を指します。これらのサービスは主に中堅から大企業に利用されます。 |
| ハイパースケールコロケーション | 容量要件が4 MW超の顧客を指します。ハイパースケール需要は主に大規模クラウドプレイヤー、IT企業、BFSI、およびOTTプレイヤー(ネットフリックス、フールー、HBO+など)から生じます。 |
| モバイルデータ速度 | スマートフォンを通じてユーザーが体験するモバイルインターネット速度です。この速度は主にスマートフォンで使用されるキャリア技術に依存します。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最も速いです。 |
| 光ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続で結ぶ、国全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)で測定されます。 |
| スマートフォン1台当たりのデータトラフィック | 1ヶ月間のスマートフォンユーザーによる平均データ消費量の指標です。ギガバイト(GB)で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般に、銅線ケーブルおよび光ファイバーケーブルが住宅用および商業用の両方に使用されます。光ファイバーケーブルは銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げポイントに敷設された光ファイバーケーブルです。このケーブルを通じて、世界中の国々の間で通信およびインターネット接続が確立されます。これらのケーブルは1点から別の点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| 炭素フットプリント | データセンターの通常運用中に発生する二酸化炭素の排出量の指標です。石炭、石油、天然ガスが主要な発電源であるため、これらの電力の消費は二酸化炭素排出に寄与します。データセンター事業者は施設から発生する炭素フットプリントを抑制するために再生可能エネルギー源を取り入れています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定 市場予測の堅牢な手法を構築するために、ステップ1で特定した変数および要因を入手可能な過去の市場数値と照合します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築 予測期間の市場規模推定は名目値で行います。インフレは価格に含まれておらず、各国の平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と確定 この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を把握するために、さまざまな階層および職能から選ばれます。
- ステップ4:調査アウトプット シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




