
3Dセンシングおよびイメージング市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
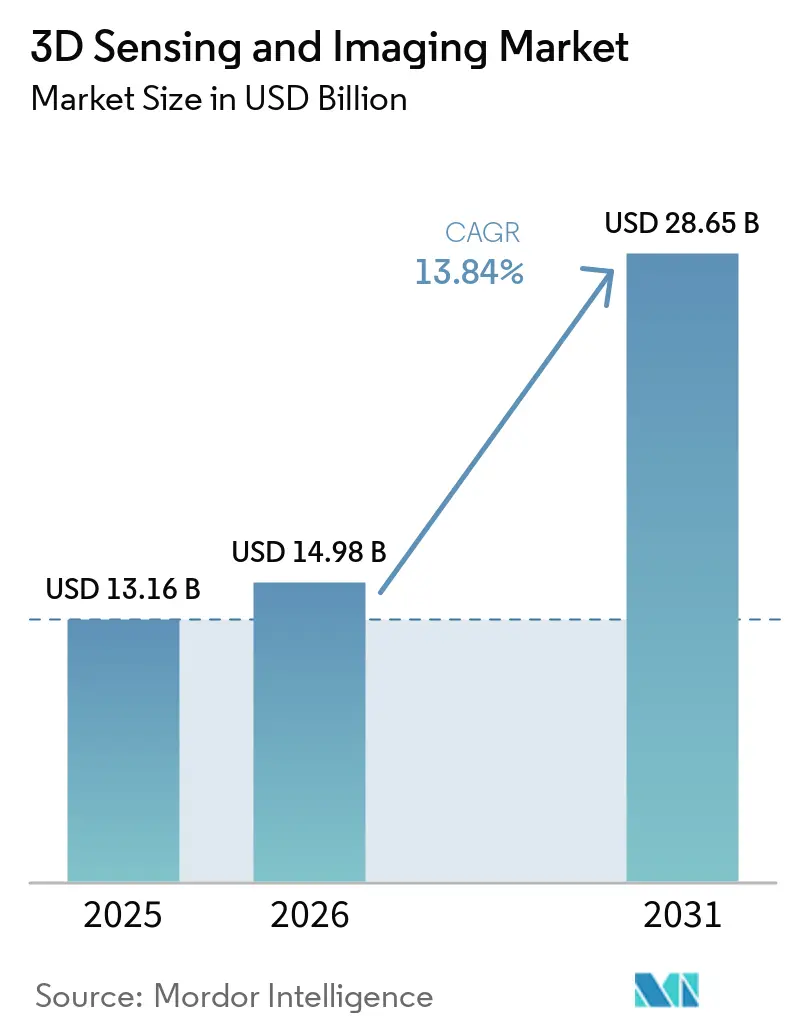
| 市場規模 (2026) | 14.98 十億米ドル |
| 市場規模 (2031) | 28.65 十億米ドル |
| 成長率 (2026 - 2031) | 13.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dセンシングおよびイメージング市場分析
3Dセンシングおよびイメージング市場は、2025年の131億6,000万USDから2026年には149億8,000万USDへと成長し、2026年〜2031年の13.84%のCAGRにより2031年までに286億5,000万USDに達すると予測されています。中価格帯スマートフォンへの深度センサーの急速な統合、先進運転支援システム(ADAS)におけるソリッドステートLiDARの展開加速、およびリアルタイム3D医療イメージングへの需要の高まりが、この成長軌跡を支えています。垂直共振器面発光レーザー(VCSEL)チップレットの進歩と低コストな3D半導体スタックの普及が価格障壁を侵食し、産業検査および気候分析全体にわたってユースケースを拡大しています。一方、ガリウムヒ素エピウェーハ不足へのサプライチェーンの露出と進化する生体認証プライバシー規制が近期見通しを抑制しているものの、空間インテリジェンスを大規模に求める自動車、医療、コンシューマーエレクトロニクスのOEMによる投資プログラムを頓挫させるには至っていません。既存の半導体ベンダーはポートフォリオの広さとウェーハレベルの製造管理を活用してリーダーシップを維持していますが、特化した深度センシングスタートアップ企業がAI最適化アルゴリズムとチップレットアーキテクチャによってコストパフォーマンスのギャップを縮めています。
主要レポートのポイント
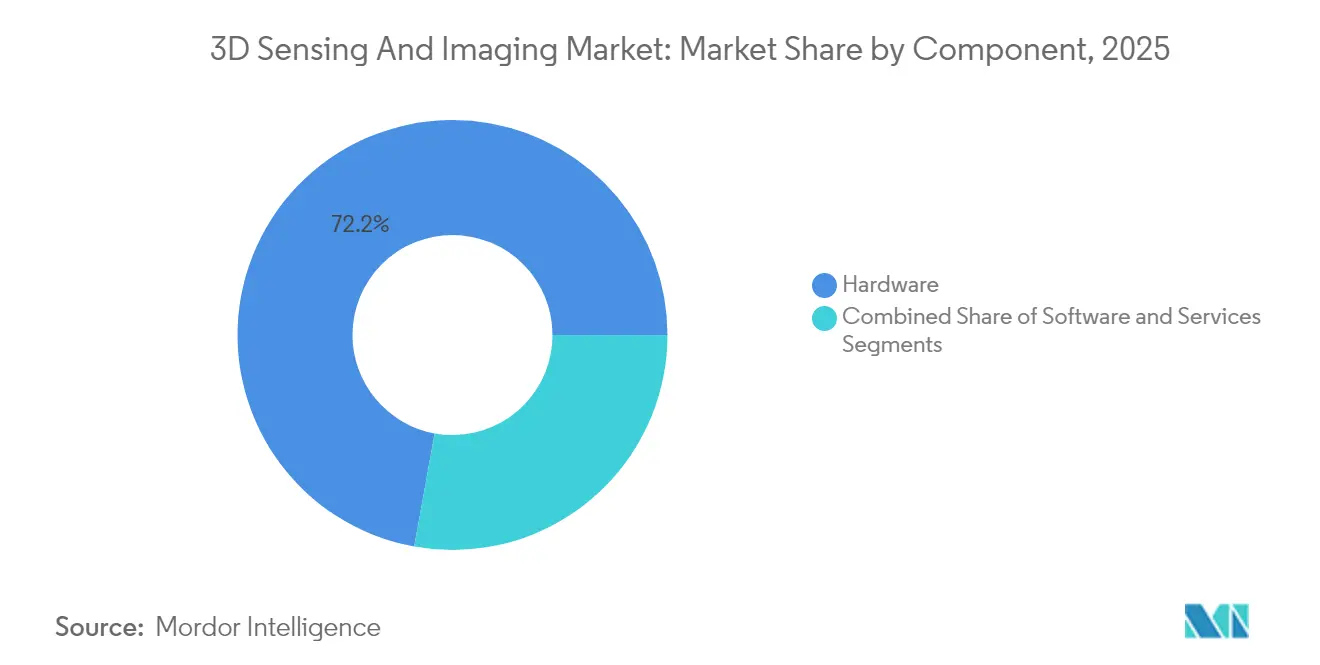
- コンポーネント別では、ハードウェアが2025年の3Dセンシングおよびイメージング市場収益の72.15%をリードし、サービスは2031年まで14.88%のCAGRで拡大すると予測されています。
- 技術別では、タイムオブフライトが2025年の3Dセンシングおよびイメージング市場収益の43.25%を占め、超音波ベースのセンシングは2031年まで15.62%のCAGRで成長する見込みです。
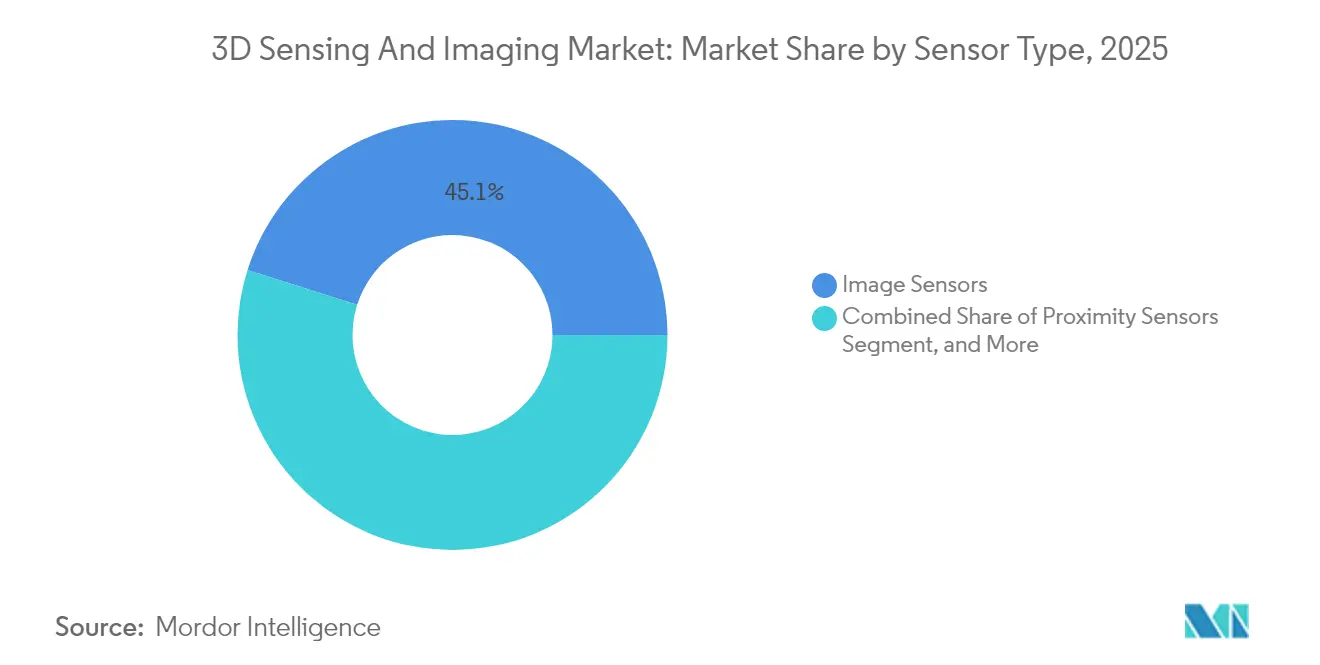
- センサータイプ別では、イメージセンサーが2025年の3Dセンシングおよびイメージング市場売上の45.12%を占め、近接センサーは2031年まで16.02%のCAGRで拡大すると予測されています。
- 接続性別では、無線ネットワークが2025年の3Dセンシングおよびイメージング市場において58.05%のシェアで首位を占め、2031年まで14.71%のCAGRで最も急速な成長を見せています。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年の3Dセンシングおよびイメージング市場収益の39.65%を占め、医療アプリケーションは2031年まで16.08%のCAGRで拡大しています。
- 地域別では、北米が2025年の3Dセンシングおよびイメージング市場収益の37.85%でリードしていますが、アジア太平洋は2031年まで15.74%のCAGRで上昇すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル3Dセンシングおよびイメージング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| スマートフォンへの構造化光深度カメラの展開 | +3.2% | グローバル;アジア太平洋製造ハブ | 中期(2〜4年) |
| 自動車ADASによるソリッドステートLiDARの採用 | +2.8% | 北米、欧州、拡大するアジア太平洋 | 長期(4年以上) |
| インダストリー4.0による3Dマシンビジョン検査 | +2.1% | グローバル製造センター | 中期(2〜4年) |
| 低侵襲リアルタイム3D医療イメージングへの医療需要 | +1.9% | 北米、欧州、新興市場 | 長期(4年以上) |
| 1USD未満センサー向けVCSEL-on-CMOSチップレット | +1.7% | グローバル;アジア太平洋の製造リーダーシップ | 短期(2年以内) |
| 衛星3D地球観測コンステレーション | +1.5% | グローバルの政府および研究機関 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
構造化光3Dカメラのスマートフォンへの広範な統合
かつてはプレミアムフラッグシップ向けに限定されていた構造化光深度モジュールが、現在では中価格帯のハンドセットで一般的となり、空間写真、ARゲーム、および安全な顔認証に対するユーザーの期待を標準化しながら参入コストを低下させています。AppleのiPhone 15 Pro LiDARモジュールは空間コンピューティングに対する消費者の需要を実証し、Android OEMはコスト削減された構造化光ソリューションを急速にリリースしました。OmniVisionの2025年4月における運転者モニタリング向け150万画素グローバルシャッターセンサーの発表は、携帯電話から車両への技術波及を示し、規模の経済を深化させています。[1] 量産の拡大によりコンポーネント価格が1USD未満の閾値に向かって低下し、産業用スキャナーおよびハンドヘルド医療機器への採用が解禁されています。
自動車ADASによるソリッドステートLiDAR深度マップへの需要
自動車メーカーは、振動耐性、速度測定、および低コストを提供するソリッドステートFMCW(周波数変調連続波)ユニットを支持して、回転式LiDARヘッドを段階的に廃止しています。ダイムラートラックの2024年のAeva FMCW LiDAR採用は、レベル4トラッキングフリートへのチップスケール深度センサーに対する業界の信頼を強調しました。自動車の型式認証がタイムラインを延長しているものの、ゼロ欠陥製造認証を持つTier-1サプライヤーは、ADASが自動車価格帯を下方に移動するにつれて定期的な設計採用を獲得する立場にあります。
3Dマシンビジョン検査システムのインダストリー4.0への採用
スマートファクトリーは、ますます高品種少量生産においてゼロ欠陥アウトプットを達成するためにインライン3D計測を優先しています。Keyenceは2024年に71億USD(7.061 billion USD)の収益を達成し、3秒未満で99次元チェックを実行する瞬時測定システムに一部起因して51.9%を超える営業利益率を達成しました。[2] これらのシステムはスクラップ率を削減し、迅速なライン切り替えを可能にし、ハードウェアのインストールに伴うAI支援深度分析ソフトウェアへの堅固な需要を確保しています。
低侵襲リアルタイム3Dイメージングへの医療のシフト
医療機器メーカーは、外科的精度を高め回復期間を短縮するために、内視鏡、カテーテル、およびナビゲーションプローブにマイクロメータークラスの3Dセンサーを統合しています。OmniVisionのOH0TAセンサーは、米粒より小さいチップ内に400×400 RGBピクセルを30fpsで搭載し、わずか20mWで動作します。外科医は2D画像からの精神的再構築への依存を軽減する深度知覚を得ることで、処置時間の短縮と良好なアウトカムが実現し、プレミアム機器価格設定を正当化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高出力GaAsエピウェーハの不足 | -1.8% | グローバル;アジア太平洋の製造センター | 短期(2年以内) |
| マルチセンサーカメラモジュールにおけるキャリブレーションの複雑さ | -1.2% | グローバル製造地域 | 中期(2〜4年) |
| 深度マップスプーフィングによるサイバーセキュリティリスク | -0.9% | 北米、欧州 | 中期(2〜4年) |
| 公共空間における生体認証データ取得に関する規制の不確実性 | -0.7% | 欧州、北米、世界規模で拡大中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高出力GaAsエピウェーハのサプライチェーン不足
ガリウムヒ素基板の生産は一握りのアジア太平洋グロワーに集中しており、長距離タイムオブフライトモジュールに使用される高出力VCSELの価格急騰と20週間のリードタイムを生み出しています。センサーメーカーはより低いピーク電流消費向けに光学系を再設計し、ヘッジとして窒化ケイ素フォトニクスを追求していますが、近期のユニット割り当てが依然として自動車LiDARの展開スケジュールを制約しています。
マルチセンサーカメラモジュール全体のキャリブレーションの複雑さ
単一アセンブリに組み込まれたRGB、赤外線、および深度要素は、-40°Cから+85°Cの動作条件にわたってサブピクセルアライメントを必要とします。自動車安全基準は15年間の安定性を義務付け、ベンダーは自己キャリブレーションアーキテクチャとAIベースのドリフト検出を採用せざるを得ません。認証サイクルが長くなり、エンジニアリングコストが上昇し、新規市場参入者の参入障壁が高まっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアの優位性がサービスの混乱に直面
ハードウェアは2025年の3Dセンシングおよびイメージング市場の72.15%を占めましたが、バイヤーがターンキー展開と成果ベースの価格設定を求める中、サービスは2031年まで14.88%のCAGRで成長しています。FARO Technologies Inc.は現在、四半期収益の20.9%をソフトウェアおよび定期的なクラウド分析から得ており、キャリブレーション、メンテナンス、およびAIモデルのアップデートがいかにアニュイティストリームを生み出すかを示しています。ベンダーはインストールおよびライフタイムサポートをパッケージ化して複数年契約を確保し、収益構成を徐々にサービスに傾けています。
深度マップを実用的なイベントに圧縮するエッジAIツールチェーンへの需要が、ソフトウェアのアタッチレートをさらに推進しています。純粋なハードウェアマージンのこの侵食は、コンポーネントサプライヤーにクラウドおよびミドルウェアプロバイダーとのアライアンス形成を迫り、エコシステムの粘着性とデータ駆動型のアップセルポテンシャルを確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:タイムオブフライトのリーダーシップが超音波イノベーションに挑戦される
タイム・オブ・フライトは2025年に43.25%のシェアを維持しました。これは、シリコンフォトダイオードおよびVCSELドライバーがスマートフォンのコスト要件に適合し、年間数十億ユニットの確保につながっているためです。一方、超音波ベースシステムの3Dセンシングおよびイメージング市場規模は、音響トランスデューサーが強い日光や半透明素材のシナリオに優れているため、年率15.62%で拡大すると予測されており、深度センシングアプリケーションに新たな機会をもたらしています。産業用ロボティクスは光沢のある金属の欠陥検出に光学・超音波ハイブリッドスタックを採用し、医療機関は放射線を使わない胎児・心臓イメージングに超音波深度プローブを好んで使用しています。センサー設計者は3D積層CMOSを活用して超音波受信回路と光学イメージャーを同一チップ上に配置し、環境に応じてモダリティを切り替えるセンシングクラスターを実現しています。
センサータイプ別:イメージセンサーが近接センサーの混乱に直面
イメージセンサーは2025年に売上の45.12%を占めたが、近接センサーは車両および手術室におけるタッチレスインターフェースに支えられ、CAGRで16.02%成長する見込みである。3Dセンシングを活用したヒューマンマシンインタラクションは、短距離ToFまたは超音波近接データを利用してディスプレイを起動し、ドアを開放し、または無菌フィールドコマンドをトリガーする。多軸加速度計およびジャイロスコープは、モバイル3Dスキャニングにおける手ブレを補正するモーションキューを組み込み、建設および文化遺産保存分野での普及を拡大している。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
接続性別:無線の優位性がモビリティ需要を反映
無線リンクは2025年に58.05%のシェアを獲得し、5Gリリース17が車両からクラウドへの深度マップアップロードに最適なサイドリンク機能を導入するにつれて14.71%のCAGRを維持するでしょう。エッジ推論により帯域幅の使用量が80%削減され、セマンティックシーングラフのみがエンタープライズサーバーに送信されます。有線イーサネットは遅延確定性と電磁耐性が最優先されるファクトリーセルおよびアビオニクスキャビン内では依然として主流であり、ファイバーバックボーンとWi-Fi 7エンドポイントを組み合わせたハイブリッドバックボーンを促進しています。
エンドユーザー産業別:医療の成長がコンシューマーエレクトロニクスのリーダーシップに挑戦
コンシューマーエレクトロニクスはスマートフォン、ARヘッドセット、ゲーム周辺機器を通じて2025年に39.65%の収益をもたらしました。16.08%のCAGRで拡大する医療セグメントは、腹腔鏡手術ビジョン、歯科スキャン、およびスマート義肢を強化するために消費者センサーの突破口を流用しています。外科ロボットOEMはサブミリメートルの3D精度を要求し、FDA 510(k)経路を通じる光学センサーハウスと医療ソフトウェアベンダーのパートナーシップを刺激しています。
地域分析
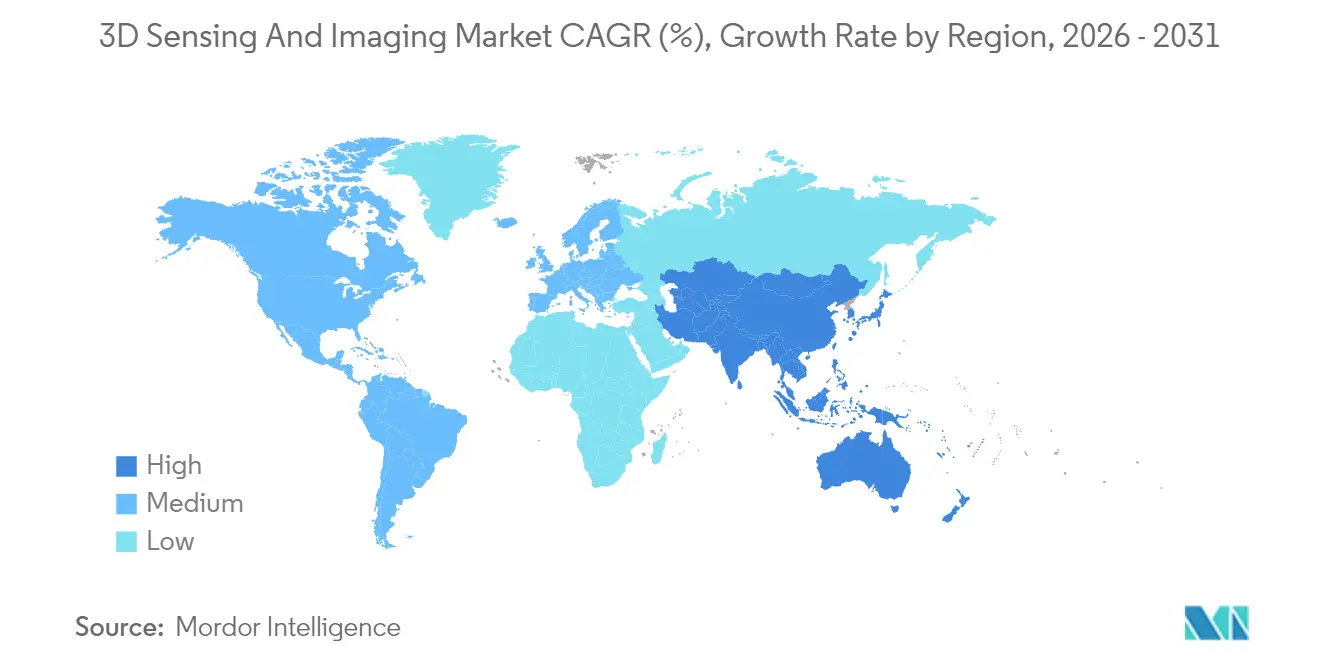
北米は自動車および医療機器メーカーの定着により2025年に37.85%の収益でリードしていますが、アジア太平洋は15.74%のCAGRで上昇しています。中国のハンドセットおよびEMS企業は部品表(BOM)を圧縮して深度カメラを民主化し、日本の精密機械企業はミクロンレベルの3Dキャプチャを必要とする品質検査基準を向上させています。韓国のディスプレイメーカーは次世代OLEDスタックを検証するためにインライン3Dプロフィロメーターを展開しています。インドは農業収量を最適化するために衛星ベースの3D土壌水分マッピングをパイロット試験しており、より広範なスマート農業の普及を示唆しています。欧州はユーロNCAPの義務とマシンビジョン投資を評価する産業自動化補助金に支えられ、安定を維持しています。

規制環境
コンプライアンスは、レーザー安全性、EMC、自動車安全性評価、そして3Dポイントクラウドや深度マップの生成、伝送、利用方法に影響を与える新興のデータおよび相互運用性基準によって形成される。コンシューマー向けおよび自動車向けの展開全体において、ToFモジュールやLiDARシステムに使用されるレーザー製品はIEC 60825-1の要件に基づいており、電子機器は米国のFCC Part 15や欧州のEMC指令2014/30/EUといったEMC規制にも準拠する必要がある。これらの要件はモジュール設計、シールド、検証サイクルに影響を与えている。
標準化活動は、産業用途および医療関連用途の両方に拡大している。2026年1月、米国は診断画像の相互運用性基準と認証に関するRFI(情報提供依頼)を発表し、画像システムの標準化されたデータ交換と認証経路への注力を強化した。2026年6月、NIST OSACは法医学的文書化ワークフロー向けの地上型LiDARスキャナーデータ取得標準(2025-N-0022)のパブリックコメント版を公開した。同時に、IEC TR 63145-400-20:2026はアイウェアディスプレイにおける3Dセンシング機能に関する技術指針を提供し、AR/VRフォームファクター向けのより統一された統合手法を支援した。
バリューチェーン分析
3Dセンシングおよびイメージングのバリューチェーンは、VCSEL発光素子向けのGaAsエピウェハー、CMOSイメージセンサー向けのシリコンウェハー、特殊光学部品を含む上流の材料およびデバイス製造から始まる。次に、レーザー/VCSEL、フォトダイオード、ASIC/SoC、レンズやフィルターを含む部品製造の段階に進む。その後、光学的アライメント、キャリブレーション、パッケージング、熱設計を含むモジュール統合が続き、スマートフォン、車両、産業オートメーション、医療機器のシステムレベルOEMが、認識、キャリブレーション維持、分析用のソフトウェアスタックとともにこれらの部品を展開する。
精密な光学パッケージングとアライメント、そして自動車グレードの検証には依然としてボトルネックが残る。VDA 6.3プロセスやオプトエレクトロニクス向けAEC-Q102認定に関連する要件は、リードタイムを延ばし、新規サプライヤーの参入障壁を高めている。最近のエコシステムの動きも、ファウンドリ、センサー、プラットフォームの各層にわたって能力と統合がどのように確保されつつあるかを示している。2026年5月、ソニーセミコンダクタソリューションズとTSMCは、熊本における次世代イメージセンサーの開発・製造に向けた合弁会社設立の覚書に署名し、センサーのロードマップを先端製造へのアクセスとより密接に結び付けた。プラットフォーム側では、Aevaが自社の4D LiDARをNVIDIA DRIVE Hyperion(2026年1月発表)内のリファレンスセンサーとして統合し、Nikonは Aeva を搭載したAPDIS MV5Xレーザーレーダーシステムの商用展開を開始した(2026年4月)。また、OusterとFUJIFILMも、有機カラーフィルター技術をデジタルLiDARに組み込む2026年5月の協業を発表し、後処理のみに頼らずにデータ品質を向上させるため、センサーレベルでのより深い材料と光学の統合に向けた動きを示している。
競合環境
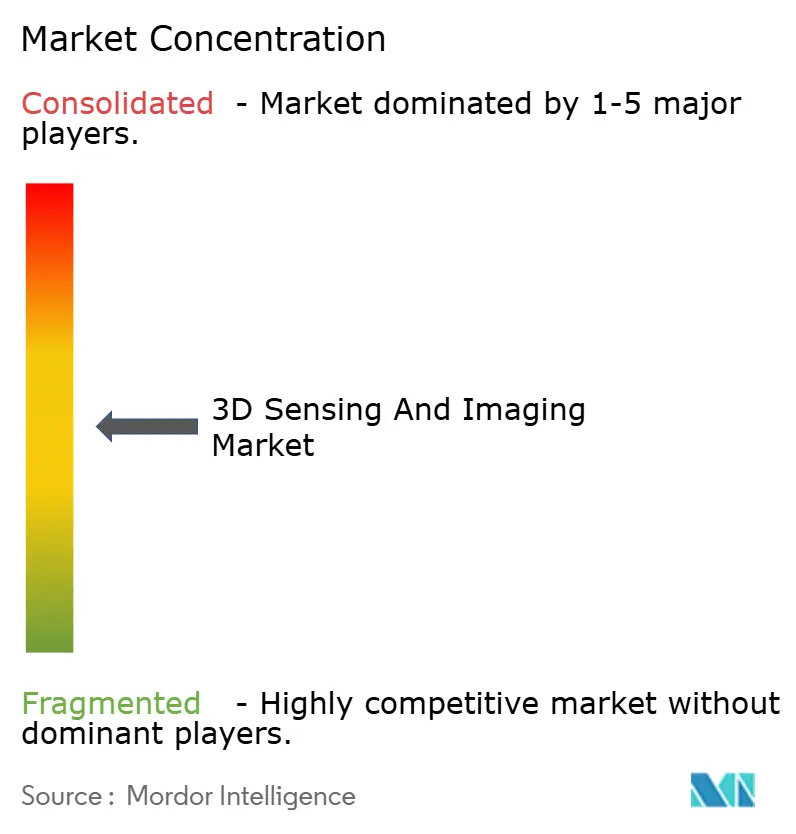
市場の断片化は中程度です。ソニー、STMicroelectronics N.V.、オンセミなどのレガシーイメージセンサー大手が、エヴァ、Lumentum Holdings Inc.、エアリー3Dなどの純粋な深度パイオニアと共存しています。半導体大手はウェーハ容量とグローバル販売チャネルを活用し、スタートアップ企業はイベントベースのニューロモーフィックアレイと量子ドット短波赤外線ハイブリッドで差別化しています。Keyenceは光学からAI分析まで垂直統合を活用して50%を超える営業利益率を維持しています。一方、OmniVisionの2025年4月の存在検知センサーは、コストのかかるコプロセッサーを回避する単一ダイインテリジェンスを示しています。[4] 戦略的方向性はM&Aを支持しており、ゼブラはロジスティクス自動化深度カメラのためにフォトネオを買収し、ヴィアビはポジション対応テスト機器のためにイネーシャルラボズを追加しました。チップメーカーはレーザーとフォトダイオードをCMOSインターポーザーに集約するチップレットパッケージングを追求し、1USD未満の部品表を目指しています。
ホワイトスペースの機会は超低消費電力IoTのウェイクオンモーションモジュールと放射線耐性月面マッパーにまで広がっています。競争優位性はますます、生の点群をセマンティックマップに変換するソフトウェアエコシステムにかかっており、機械学習スタックを持つベンダーが継続的なモデルアップデートを通じて顧客を囲い込むことを可能にしています。
3Dセンシングおよびイメージング業界リーダー
-
Infineon Technologies AG
-
Microchip Technology Inc.
-
OmniVision Technologies Inc.
-
Qualcomm Inc.
-
Sick AG
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
エッジAIネイティブの深度カメラやコンパクトなdToFモジュールは、レイテンシ、帯域幅、ホスト側の演算リソースの制約が従来のRGB-Dやポイントクラウドのパイプラインを制限する工場、物流、ロボティクスの分野で、展開の選択肢を広げている。RealSenseはAutomate 2026において、オンカメラエッジAIと第5世代SoCを搭載したD585 Pro深度カメラを発表し、STMicroelectronicsは100 FPSのフレームレートを持つコンパクトな直接ToF方式の3D LiDARモジュールVL53L9を発売した。これらの製品発売は、ハードウェアにキャリブレーション、認識ソフトウェア、ライフサイクルサービスを一体化して提供するベンダーにとって特定のホワイトスペースを強化しており、特に迅速な立ち上げと継続的な更新を必要とする多品種の産業現場において顕著である。
産業用相互運用性とロボティクスのスケーリングも、3Dデータの標準化とユニットスループットの向上への需要を生み出している。IEEEは工場環境における物理オブジェクトのデジタル表現に関するIEEE 2806-2025を発行し、3Dボディ処理に関するIEEE 3141-2026を承認した。これにより、工場のデジタルツインや人間中心のアプリケーションで使用されるマルチベンダーの3Dデータセット間の統合摩擦を軽減できる可能性がある。需要面では、RoboSenseが2026年上半期にロボティクス向けに282,600台のLiDARユニットを販売し、同セグメントで前年同期比510.4%の成長を報告した。これは、モジュールおよびシステム全体で堅牢なキャリブレーション、コスト削減、製造規模を実現できるサプライヤーにとって、活発な数量拡大を後押しするものである。
最近の業界動向
- 2026年6月:Qualcommは、Snapdragon Reality Elite XRチップセットとSTARTスマートグラス用ツールキットを発表し、高いオンデバイスAIスループットを3D環境再構築とカメラパススルー向けに調整された機能と組み合わせた。シリコンとすぐに使えるリファレンスデザインの組み合わせにより、アイウェアOEMの統合作業が軽減され、深度認識に依存する空間コンピューティングデバイスの製品サイクルを加速させる可能性がある。
- 2025年7月:Zebra TechnologiesはPhotoneoを買収し、物流や産業オートメーションで使用される3Dビジョンのハードウェアとソフトウェアを追加した。この買収により、Zebraはスキャニング、認識、ワークフローを組み合わせた統合倉庫自動化スタックを提供する能力を強化し、単独の3Dカメラサプライヤーへの競争圧力を高めている。
- 2024年1月:Daimler Truckはレベル4トラック輸送用途向けにAevaのFMCW LiDARを選定し、速度計測機能を備えたソリッドステート型深度センシングへのOEMのシフトを示した。この採用決定は、自動車認証と信頼性が主要な決定要因であることを再確認させ、生産グレードのパッケージングとキャリブレーション安定性を中心にサプライヤーのロードマップを形作った。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、物体または環境の深度を取得し3D表現を構築する3Dセンシングおよびイメージングソリューションから生じる収益を対象としています。その出力は、主要なエンドユースにわたる計測、認識、ナビゲーション、および可視化に活用されます。
スコープの除外事項:深度データをコア出力として生成または使用しない汎用2Dイメージング専用カメラおよびソフトウェアは除外します。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 技術別
- 超音波
- 構造化光
- タイムオブフライト
- ステレオスコピックビジョン
- その他の技術
- センサータイプ別
- 位置センサー
- イメージセンサー
- 温度センサー
- 加速度計センサー
- 近接センサー
- その他のセンサータイプ
- 接続性別
- 有線ネットワーク接続
- 無線ネットワーク接続
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- 自動車
- 医療
- 航空宇宙・防衛
- セキュリティ・監視
- メディア・エンターテインメント
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- シンガポール
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、深度対応デバイスおよびシステムの需要背景と採用トリガーを構築することから始まります。通常、貿易定義については米国国際貿易委員会、デジタルおよび産業指標についてはOECD、計測・センシング用語を明確にするISOおよびIECの規格参照などの公開ソースを使用します。
前提条件を根拠あるものにするため、国家統計局、米国SEC提出書類および年次報告書、関税スケジュール、光学およびコンピュータビジョンに特化した査読済み学術誌などのソースも参照します。特許データベースは研究開発の集中領域と改善が進んでいるモダリティを把握するために使用し、国境を越えたハードウェアフローのサニティチェックとして輸出入貨物レベルのデータベースを選択的に参照します。これらのデスクソースはあくまで例示であり、データ収集、インプットの検証、および未解決の疑問点の明確化のために追加の公開文書も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際に出荷・販売されているもの、製品ミックスがエンドユース別にどのように変化しているかを確認することに重点をいています。ハードウェアメーカー、ソフトウェア・アルゴリズムプロバイダー、システムインテグレーター、および消費者電子機器、自動車、産業オートメーション、ヘルスケア、セキュリティ分野の川下ユーザーを幅広くカバーしています。単一地域のバイアスを低減するため、回答者のカバレッジはAPAC、EMEA、アメリカ大陸にわたってバランスよく構成されています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:13% | APAC:42% |
| 中位層:43% | 部門・ユニットリーダー:27% | EMEA:36% |
| 中小プレイヤー:18% | マネージャー:60% | アメリカ大陸:22% |
市場規模算定と予測
市場モデルはまずトップダウンアプローチで構築されます。主要エンドユース全体における深度対応機能の採用率を用いてデバイスおよびシステムの需要プールを再構築し、その需要プールを標準的な価格帯を用いて金額に換算します。需要プールが確立された後、一般的なモジュールタイプの推定ユニット数に対するサンプルASPの乗算やインテグレーターとのチャネルチェックなど、選択的なボトムアップ近似値で結果を裏付け、両者の見解が一致しない場合は出力を調整します。
インプットはこの市場が実際にどのように機能するかを反映するよう選択されており、モデルはスマートフォンおよび消費者向けデバイスの出荷サイクル、ドライバーモニタリングおよび駐車支援向け自動車機能の普及率、産業オートメーション支出とマシンビジョンの採用状況、医療イメージング手順および機器更新パターン、ならびに構造化光、タイム・オブ・フライト、ステレオビジョン、超音波間の技術ミックスの変化などの指標に依存しています。小規模国やニッチなアプリケーションでデータが不足している場合は、類似市場のプロキシ比率を用いてギャップを補完し、確定前にインタビューでその補完値を検証します。
予測については、需要が消費者向けデバイスの発売や自動車規制のタイミングによって変動する可能性があるため、主に上記変数に対する短期時系列スムージングを組み合わせたシナリオ分析を使用します。その後、価格下落、統合レベル、アタッチレートが想定した方向に動いているかどうかを専門家とともに確認します。
データ検証と更新サイクル
検証は、地域別出荷パターン、エンドユース支出の方向性、観察された技術ミックスの変化などの独立したシグナルに対してモデルを三角測量することで行われます。これらのチェックを示唆される収益結果と比較します。セグメントに異常な急増または急落が見られた場合は、二次レビューのためにフラグが立てられ、変化が実際のものかインプットの問題によるものかを確認するために回答者の一部に再連絡します。
承認前に、地域合計、成長率、価格ロジックにわたるクロスチェックを完了し、数値が年度をまたいで一貫した形で整合するようにします。レポートは年次で更新され、重要なイベントが発生した場合は中間更新が行われ、クライアントが最新の見解を受け取れるよう最終的な納品前レビューが実施されます。
Mordor Intelligenceの3Dセンシングおよびイメージング市場規模算定と他の公表推計との比較
この市場の公表値が大きく乖離して見えることがあるのは、企業が必ずしも同じ収益ストリームを計上しているわけではなく、価格設定と採用のタイミングになる基準を使用していることが多いためです。また、消費者電子機器のアップグレードがより速いペースで進むと仮定しているか、あるいは比較的安定したペースで進む傾向にある産業・医療分野の展開を重視しているかによっても差異が生じます。
最大の乖離要因は通常、スコープです。一部の数値はより広範な3Dイメージングシステムやマッピングワークフローを含んでいる一方、他の数値は認識・計測ユースケースに関連する深度センシングモジュールと関連ソフトウェアに近い範囲にとどまっています。構造化光とタイム・オブ・フライトにわたる価格下落の適用方法や通貨タイミングも合計値を変動させる可能性があり、主要なデバイスサイクルが年度内に変化した場合の更新頻度も同様です。これが、Mordor Intelligenceが定義されたコンポーネント分割と年次インプット更新をモデル内で明示的に維持した理由です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 132億1,600万米ドル(2025年) | |
| 業界調査機関A | 390億米ドル(2025年) | より広範な定義を使用しており、より多くのフルシステム3Dイメージングプラットフォームおよび隣接するスキャニング・マッピングワークフローを含んでいると見られ、コアの深度対応センシングおよびイメージング機能を超えた収益ベースが計上されています。 |
| 業界出版社B | 190億米ドル(2025年) | 消費者向けデバイスの近期採用および価格設定の前提をより高く設定しており、技術ミックスの価格設定や通貨タイミングの透明性が低く、コンポーネントおよびモダリティ検証済みのビルドと比較して最初の予測年度が過大評価される可能性があります。 |
総合すると、この乖離の大部分は何が計上されているか、および初期年度における価格設定と採用がどの程度速く進むと仮定されているかによって説明されます。推計を観察可能な需要プール、明確な技術ミックスの前提、および再現可能な価格ロジックに結びつけることで、結果の追跡可能性を維持し、実際の出荷・展開シグナルと照合しやすくしています。


レポートで回答される主要な質問
2026年のグローバル3Dセンシングおよびイメージング市場の規模は?
市場は2026年に149億8,000万USDと評価されています。
2031年まで予測される年平均成長率(CAGR)は?
2026年から2031年の間に13.84%のCAGRが予測されています。
最も急速に拡大しているコンポーネントカテゴリーはどれですか?
サービスは14.88%のCAGRで成長しており、ターンキー深度センシングソリューションへの需要を反映しています。
現在リードしている技術セグメントはどれですか?
タイムオブフライトは2025年の収益の43.25%を占め、最大の技術セグメントとなっています。
最も急速に成長すると予測される地域はどこですか?
アジア太平洋は製造規模とスマートフォン生産に支えられ、15.74%のCAGRで拡大しています。
近期のサプライを抑制している要因は何ですか?
ガリウムヒ素エピウェーハの生産能力の限界がVCSEL生産を遅らせ、コンポーネントコストを引き上げています。


 お客様のデータは安全であり、販売や共有は一切行われません。

