
Taille et part du marché des tests sans fil
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 18.16 Milliards de dollars |
| Taille du Marché (2031) | 32.29 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.18 % |
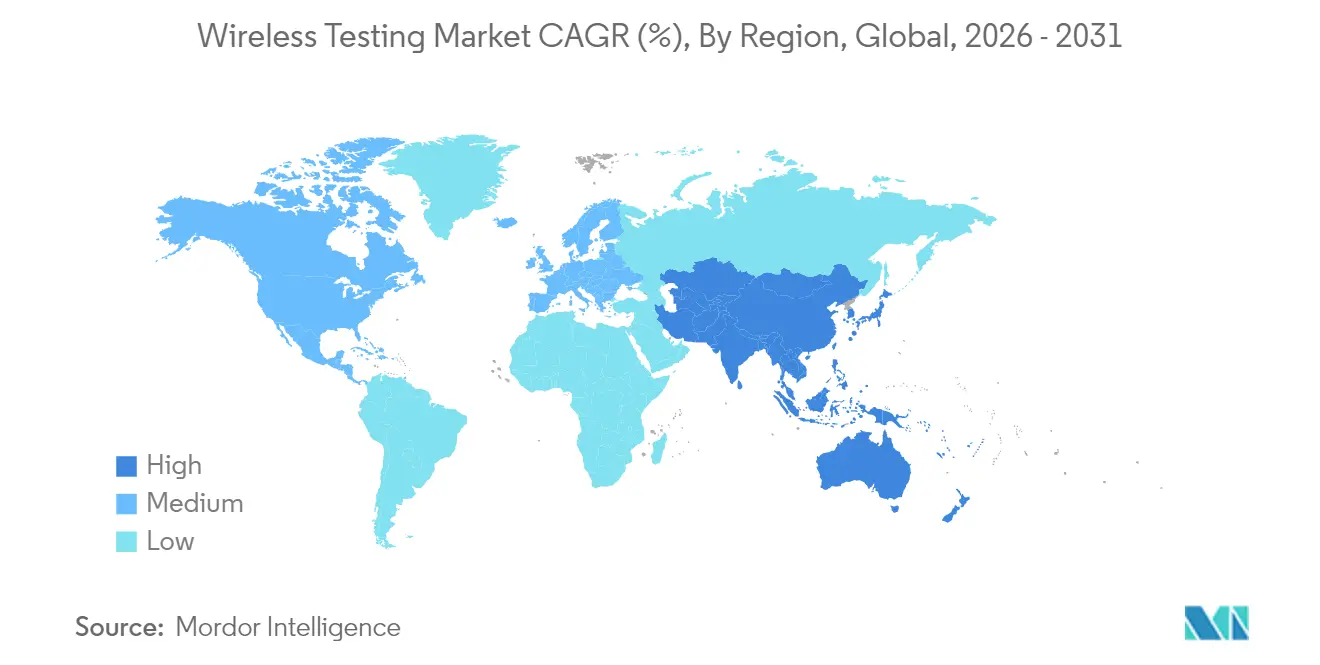
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
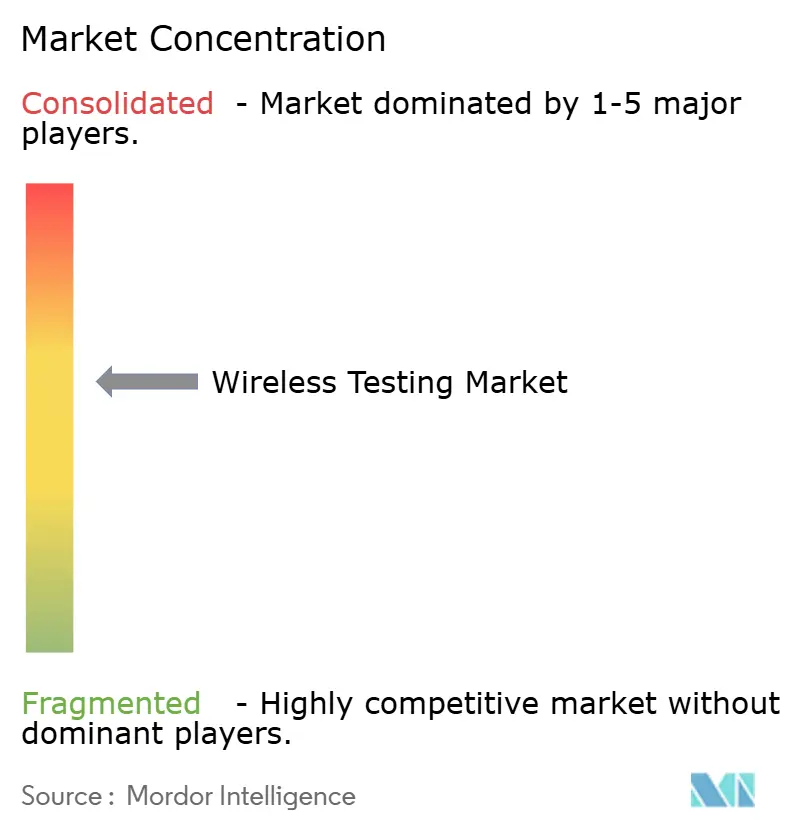
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tests sans fil par Mordor Intelligence
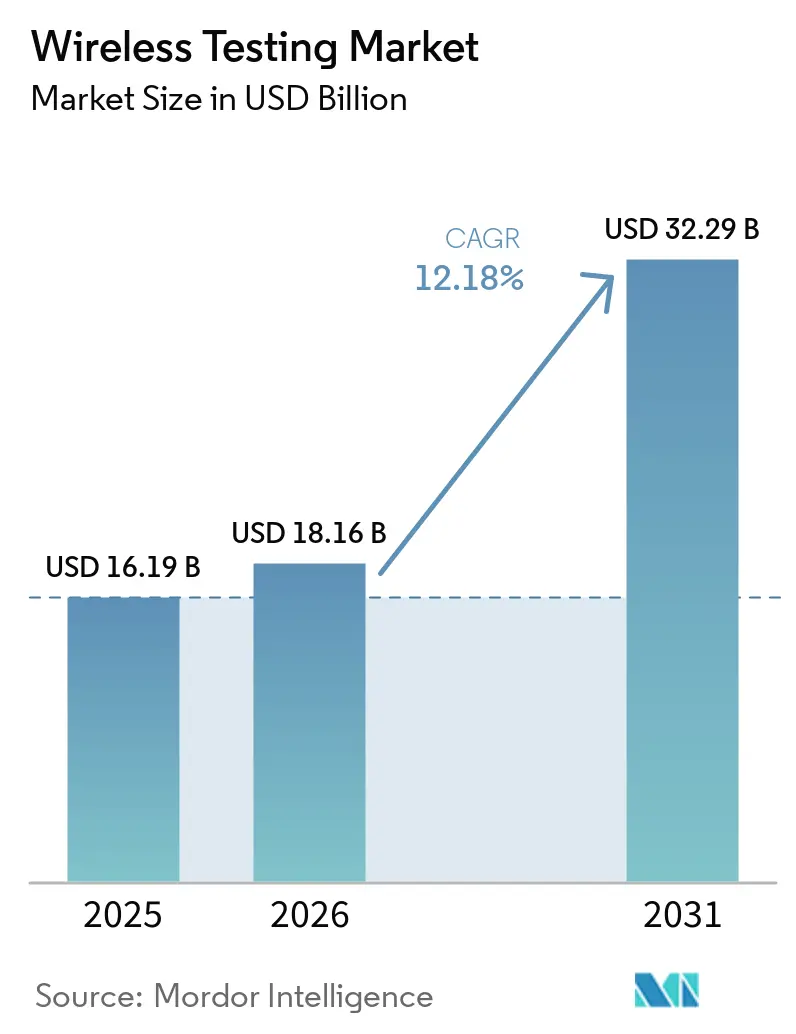
La taille du marché des tests sans fil devrait passer de 16,19 milliards USD en 2025 à 18,16 milliards USD en 2026 et devrait atteindre 32,29 milliards USD d'ici 2031 à un TCAC de 12,18 % sur la période 2026-2031.
La migration en cours vers les réseaux 5G-Advanced, la prolifération rapide des appareils IoT multi-radio et le mandat de cybersécurité de l'Union européenne pour les équipements radio élargissent le périmètre de vérification bien au-delà des contrôles traditionnels de compatibilité électromagnétique. Parallèlement, les opérateurs nationaux en Chine, au Japon et aux États-Unis investissent des milliards de dollars dans des architectures à interface ouverte qui exigent une validation en temps réel des performances de la formation de faisceaux, du MIMO massif et du découpage en tranches de réseau sous des charges de trafic réelles. Ces conditions orientent le marché des tests sans fil vers des cadres de validation prédictifs pilotés par l'IA, capables de signaler les dégradations de service avant le déploiement sur le terrain, plutôt que vers une conformité réactive de type réussite/échec. La dynamique concurrentielle favorise désormais les laboratoires de test et les fournisseurs d'équipements capables de combiner l'automatisation native du cloud, l'analyse de cybersécurité et une expertise de bout en bout des protocoles au sein d'un ensemble de services unifié.
Principaux enseignements du rapport
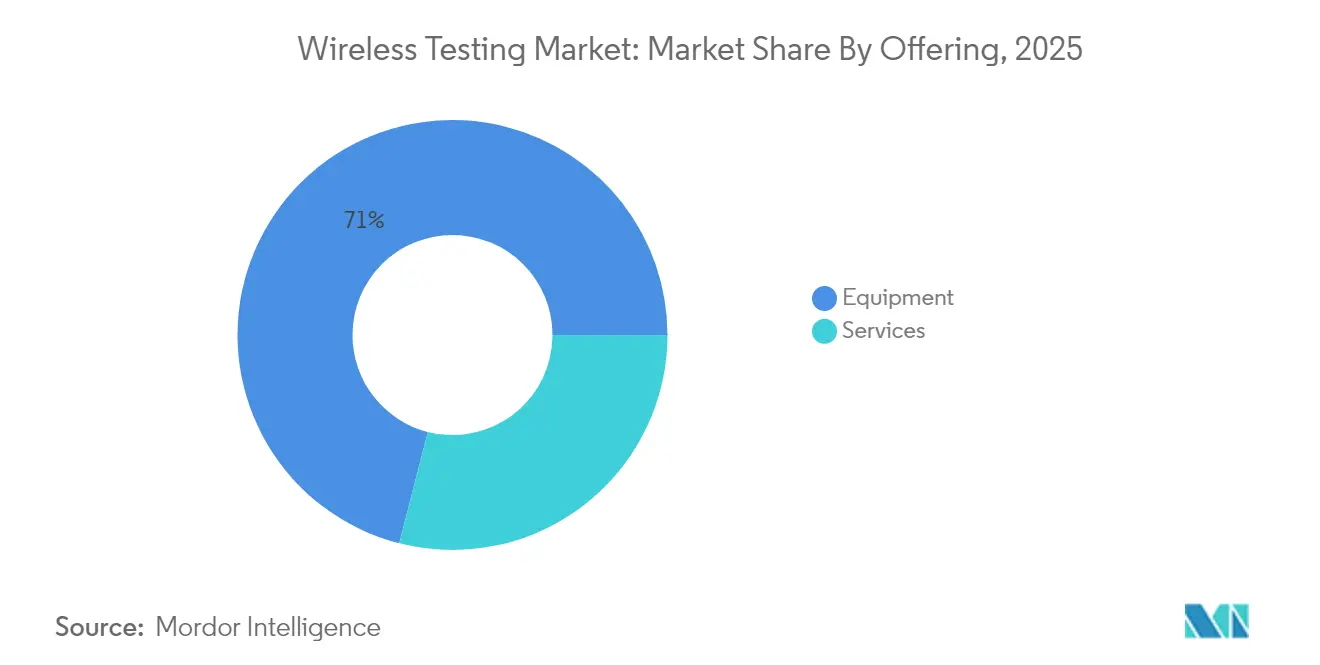
- Par offre, les équipements représentaient 71,02 % de la part du marché des tests sans fil en 2025, tandis que les services de tests gérés devraient se développer à un TCAC de 11,05 % jusqu'en 2031
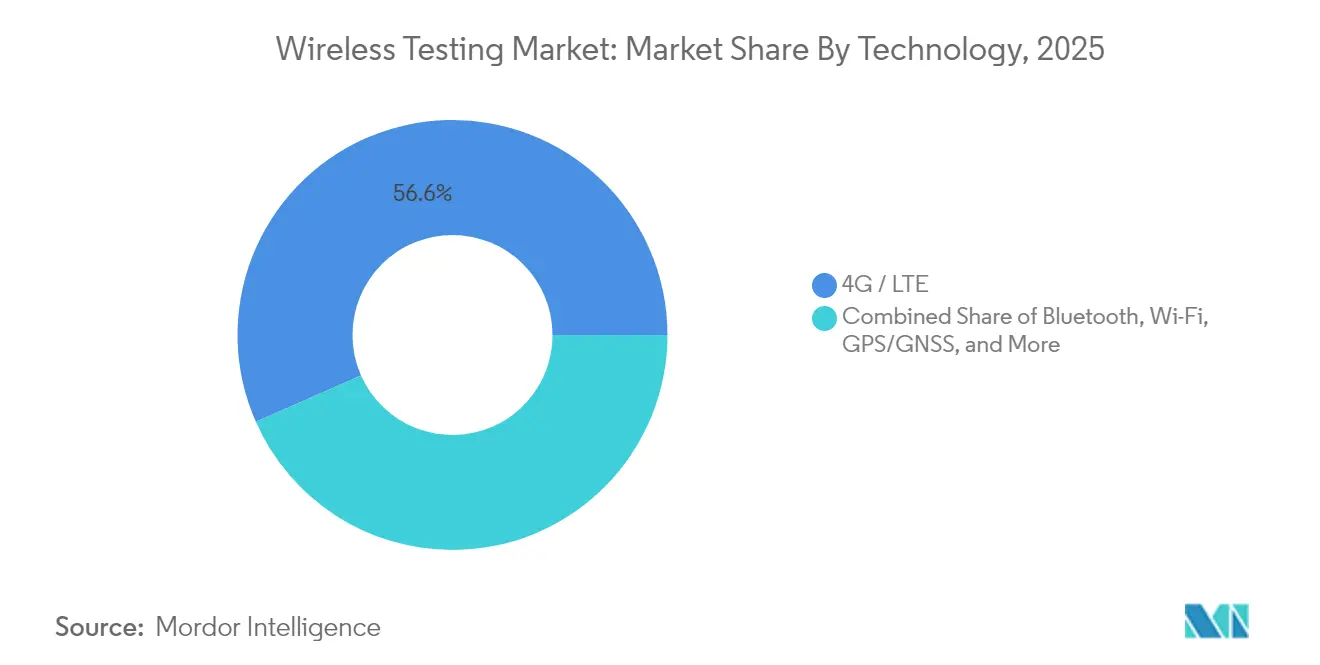
- Par technologie, le cellulaire (LTE + 5G) détenait 56,62 % de la part des revenus en 2025 ; le segment 5G seul devrait enregistrer un TCAC de 18,2 % jusqu'en 2031
- Par application, l'électronique grand public représentait 33,55 % de la taille du marché des tests sans fil en 2025 ; la connectivité automobile progresse à un TCAC de 14,72 % entre 2026 et 2031
- Par géographie, l'Amérique du Nord était en tête avec 32,18 % de part des revenus en 2025, tandis que l'Asie-Pacifique devrait afficher un TCAC de 12,63 % jusqu'en 2031
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Expansion rapide de l'infrastructure 5G | 3.20% | Hubs de déploiement en Chine et aux États-Unis | Court terme (≤ 2 ans) |
| Les réseaux auto-réparateurs pilotés par l'IA nécessitent des analyses de test prédictives | 1.70% | Adoption précoce sur les marchés développés dans le monde entier | Long terme (≥ 4 ans) |
| Demande croissante en informatique en nuage et en appareils IoT | 1.80% | Entreprises d'Amérique du Nord et de l'UE ; fabrication en Asie-Pacifique | Long terme (≥ 4 ans) |
| Essor des réseaux 5G privés et des réseaux sans fil industriels | 1.90% | Corridors industriels d'Amérique du Nord et de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide de l'infrastructure 5G
Les opérateurs mondiaux prévoient d'investir 259 milliards USD dans le déploiement de la 5G en Asie-Pacifique uniquement d'ici 2030, poussant le marché des tests sans fil vers des environnements d'étalonnage multi-antennes à ultra-large bande capables de mesurer le débit MIMO massif et la précision de la formation de faisceaux en quasi-temps réel. Les vérifications de coexistence Wi-Fi 7 constituent l'une des applications au sein du marché des tests sans fil pour le Wi-Fi. NTT DOCOMO, KDDI et SoftBank au Japon consacrent ensemble plus de 13 milliards USD pour atteindre une couverture nationale de la population, obligeant les laboratoires de test à simuler la latence du découpage réseau et l'interopérabilité Open RAN dans des chambres à température contrôlée reproduisant les extrêmes climatiques locaux. Ces opérateurs exigent désormais une validation globale couvrant les métriques RF, l'intégration du cœur de réseau natif en nuage et les indicateurs clés de performance au niveau des services. Les fournisseurs capables de combiner l'émulation de canal, la génération de trafic et l'analyse de cybersécurité au sein d'un seul cycle de test en espace libre captent des contrats à forte valeur ajoutée. À mesure que les capacités de la 5G-Advanced, telles que les réseaux non terrestres, se concrétisent, les tests basés sur des scénarios combinant liaisons satellitaires et terrestres deviennent incontournables, générant de nouveaux revenus sur le marché des tests sans fil.
Réseaux auto-réparateurs pilotés par l'IA nécessitant des analyses de test prédictives
Les suites d'orchestration de réseau intègrent désormais des agents de grands modèles de langage qui ajustent de manière autonome les paramètres des cellules, récupèrent après des pannes et réacheminent le trafic, le tout sans intervention humaine[3]Ericsson, "Réseaux autonomes alimentés par l'IA," ericsson.com. Les stratégies de test pivotent donc des scripts de régression statiques vers la prédiction comportementale sous des charges de trafic stochastiques. VIAVI Solutions et l'Université Northeastern illustrent ce changement en exploitant un jumeau numérique à l'échelle d'une ville qui détecte les anomalies quelques minutes avant qu'elles ne dégradent le débit. Les flux de certification doivent certifier les chemins de décision de l'IA, l'intégrité des données d'entraînement et le biais des modèles sur des milliers d'événements de défaillance simulés. Cette complexité augmente la taille moyenne des engagements, les acheteurs demandant une validation continue en tant que service plutôt que des approbations ponctuelles d'appareils. Les fournisseurs qui combinent le matériel en boucle, l'émulation conteneurisée et les tableaux de bord d'IA explicable établissent de nouveaux critères de référence pour la compétitivité du marché des tests sans fil.
Demande croissante en informatique en nuage et en appareils IoT
Les entreprises qui accélèrent l'adoption du cloud exploitent une multitude de capteurs IoT alimentés par batterie qui basculent entre réseaux publics et privés, chacun avec des seuils stricts de disponibilité et de confidentialité des données. Les séquences de test doivent prouver un comportement correct dans les états de faible consommation, la coexistence avec les radios héritées et la résilience face aux cyberattaques coordonnées imposées par la directive européenne sur les équipements radio d'août 2025. Les fabricants d'appareils externalisent de plus en plus cette charge vers des laboratoires tiers qui maintiennent l'accréditation pour les normes de cybersécurité EN 18031 émergentes, stimulant des revenus de services à haute marge. Il en résulte un cercle vertueux où la demande d'analyses de test prédictives se répercute dans les pipelines d'intégration continue, resserrant les liens entre les mises à jour de micrologiciels et les certificats de validation. À mesure que l'IoT industriel s'étend à la surveillance des conditions et au suivi des actifs par jumeau numérique, le marché des tests sans fil sécurise de nouvelles dépenses provenant de secteurs qui s'appuyaient historiquement sur des liaisons filaires.
Essor des réseaux 5G privés et des réseaux sans fil industriels
Les pôles de fabrication en Amérique du Nord, en Allemagne et en Asie du Sud-Est déploient des grilles d'usine dédiées à 3,5 GHz pour automatiser la vision artificielle et la robotique en temps réel. Ces installations nécessitent des tests de réception axés sur la latence qui mesurent les transferts de réseau sensibles au temps, la résilience électromagnétique à proximité de machines lourdes et les transferts transparents entre cellules intérieures. Les laboratoires spécialisés proposant des mesures de canal sur site, des audits de spectre et une surveillance des performances en périphérie client remportent des contrats-cadres pluriannuels, augmentant les flux de revenus récurrents. Les fournisseurs d'équipements actualisent leurs gammes de produits avec des analyseurs de spectre portables et des décodeurs de protocole connectés au cloud conçus pour les environnements d'usine robustes, renforçant la dynamique du marché des tests sans fil.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût élevé des équipements de test avancés et de la main-d'œuvre qualifiée | -1.80% | Mondial ; le plus marqué dans les régions en développement | Long terme (≥ 4 ans) |
| La volatilité de la chaîne d'approvisionnement en composants RF retarde les cycles d'étalonnage | -1.10% | Concentration des approvisionnements en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des équipements de test avancés et de la main-d'œuvre qualifiée
Les émulateurs de canal 5G avancés et les générateurs de signaux en ondes millimétriques dépassent désormais 1 million USD par station, les contrats de support sur toute la durée de vie ajoutant 40 % au coût de possession sur cinq ans. À mesure que la complexité des tests augmente, les ingénieurs RF certifiés exigent des salaires à six chiffres que de nombreux laboratoires nationaux dans les économies émergentes ne peuvent pas se permettre. Les leaders du marché tels que Keysight ont généré 4,98 milliards USD de revenus au cours de l'exercice 2024, soulignant les avantages d'échelle qui permettent l'approvisionnement en composants en vrac et l'utilisation d'actifs sur plusieurs sites. Les concurrents plus petits contraints de louer du temps sur des chambres partagées font face à des marges réduites et à des délais de récupération prolongés. Cette asymétrie des coûts encourage la consolidation du secteur, les plateformes axées sur les acquisitions intégrant des laboratoires régionaux dans des réseaux mondiaux pour mutualiser les talents et les équipements.
Volatilité de la chaîne d'approvisionnement en composants RF retardant les cycles d'étalonnage
Les pénuries persistantes d'oscillateurs à faible bruit de phase et d'atténuateurs haute fréquence entravent le réétalonnage programmé des analyseurs de spectre, obligeant les laboratoires de test à prolonger les fenêtres de maintenance et à reprogrammer les créneaux clients[4]SEMI, "Perspectives mondiales des équipements semiconducteurs," semi.org. Les investissements dans les équipements semiconducteurs devraient atteindre 139 milliards USD d'ici 2026, mais l'allocation favorise les usines à haut volume, laissant les pièces RF de niche en pénurie. Le pivot de Qorvo en 2025 vers les composants pour terminaux haut de gamme illustre comment l'évolution des priorités des usines peut rendre obsolètes les équipements de test hérités en cours de cycle, entraînant des dépenses en capital imprévues. Les laboratoires opérant avec de faibles marges peinent à absorber ces chocs, suspendant parfois les renouvellements d'accréditation jusqu'à l'arrivée de nouveaux lots de composants. Ces perturbations réduisent la capacité et allongent les délais de livraison, freinant la croissance à court terme du marché des tests sans fil.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
la domination des équipements face à la disruption des servicesLes équipements ont généré 11,5 milliards USD en 2025, soit 71,02 % de la part du marché des tests sans fil, mais leur emprise se desserre à mesure que les services de tests gérés progressent à un TCAC de 11,05 % jusqu'en 2031. Les générateurs de signaux à forte intensité capitalistique, les chambres en espace libre et les émulateurs de canal constituent l'épine dorsale de chaque laboratoire, mais les acheteurs remettent de plus en plus en question la propriété lorsque les cycles de mise à jour des micrologiciels arrivent annuellement. La taille du marché des tests sans fil attribuable aux services gérés comblera donc l'écart à mesure que les clients privilégient des délais de certification rapides plutôt que des budgets d'investissement. Les fournisseurs de premier rang facilitent cette transition en intégrant des tableaux de bord d'analyse connectés au cloud, permettant une surveillance à distance des métriques de réussite/échec en quasi-temps réel. Parallèlement, des installations financées par le gouvernement telles que le laboratoire VALOR de 21,7 millions USD en Arizona ouvrent un accès par abonnement à des suites spécialisées d'interopérabilité Open-RAN, accélérant le passage vers des engagements basés sur les résultats. Pour les fabricants d'équipements, les programmes de location et la tarification à l'usage atténuent la cannibalisation tout en maintenant des taux d'utilisation élevés.
Les prestataires de services professionnels exploitent la génération de scripts de test assistée par l'IA et les modèles de rapports automatisés pour réduire les délais des cycles de projet. Cette agilité résonne auprès des start-ups lançant des gadgets IoT multi-standards qui doivent obtenir une entrée sur le marché mondial en quelques mois. Pendant ce temps, les grandes marques de terminaux achètent toujours des équipements haut de gamme pour protéger leur propriété intellectuelle, garantissant que le segment des équipements conserve un chiffre d'affaires absolu significatif même si sa part diminue. Dans l'ensemble, la demande à double voie soutient le marché des tests sans fil tout en encourageant des modèles commerciaux hybrides combinant la location de matériel, la conformité gérée et les tests de régression continus sur une infrastructure partagée.


Par technologie :
l'accélération de la 5G dépasse les normes héritéesLes protocoles 4G/LTE représentaient 56,62 % des revenus de 2025, mais au sein de cet ensemble, la tranche 5G augmentera la taille du marché des tests sans fil à un TCAC de 18,2 % jusqu'en 2031. Les routines de test sub-6 GHz et en ondes millimétriques incluent désormais la vérification du partage dynamique du spectre, les contrôles de migration de non-autonome à autonome et les analyses de débit tenant compte du découpage en tranches. Les laboratoires réaménagent donc leurs bancs avec des largeurs de bande d'analyseurs de signaux vectoriels dépassant 2 GHz et des chambres anéchoïques multi-antennes suffisamment grandes pour des réseaux 64T64R. Rohde & Schwarz et Qualcomm ont récemment démontré des liaisons à 13 GHz pour des cas d'usage pré-6G, laissant présager des exigences de couverture de fréquences croissantes. Le Wi-Fi reste vital : le Wi-Fi 7 tri-bande ajoute des canaux de 320 MHz et une opération multi-liaison, exigeant une vérification simultanée des radios 2,4 GHz, 5 GHz et 6 GHz. Le Bluetooth à faible consommation d'énergie reste important dans les appareils portables, mais les nouveaux modes haute vitesse nécessitent des critères de référence mis à jour pour le taux d'erreur de paquets et la coexistence qui sollicitent les analyseurs hérités.
La coexistence des liaisons cellulaires, Wi-Fi, UWB et satellitaires dans des appareils uniques impose des matrices de test combinatoires. Les fournisseurs d'équipements répondent avec des architectures modulaires où des cartes radio définies par logiciel échangent des fronts d'extrémité spécifiques à la fréquence, prolongeant la durée de vie des châssis. Les prestataires de services se différencient en proposant une simulation basée sur des bibliothèques de masques réglementaires spécifiques à chaque pays, comprimant les délais de certification pour les lancements mondiaux. Par conséquent, la diversification technologique consolide les flux de revenus récurrents, ancrant le marché des tests sans fil contre les baisses liées à un seul protocole.
Par application :
la transformation automobile stimule l'innovationL'électronique grand public était toujours en tête avec 33,55 % des revenus en 2025, mais les plateformes de véhicules connectés feront progresser les dépenses de test automobile à un TCAC de 14,72 %. Les liaisons véhicule-à-tout doivent afficher une latence inférieure à la milliseconde et une conformité à la sécurité fonctionnelle sous des décalages Doppler et des trajets multiples métalliques propres aux châssis en mouvement. Cela pousse les laboratoires à adopter des bancs matériels en boucle qui injectent des scénarios de trafic synthétiques lors des mesures en espace libre. Bureau Veritas et Intertek déploient des suites de bout en bout couvrant la validation des paiements NFC, la fonctionnalité des points d'accès Wi-Fi et les tests de sécurité de la télématique 5G. Une demande parallèle persiste des dispositifs médicaux, de l'aérospatiale et des contrôleurs de réseau intelligent, chacun appliquant ses propres listes de contrôle de coexistence et de fiabilité. L'apprentissage inter-industries accélère l'innovation : les cas de test nés dans les implants chirurgicaux informent désormais les audits de cybersécurité automobile, et vice versa. À mesure que les niveaux d'autonomie augmentent, les piles de fusion de capteurs IA entrent dans le périmètre de validation, ouvrant une nouvelle frontière pour le marché des tests sans fil.
La croissance des mises à niveau des réseaux d'entreprise maintient les dépenses en informatique et télécommunications stables, tandis que les services publics d'énergie adoptent des compteurs LTE-M et NB-IoT pour équilibrer les apports renouvelables. Les chevauchements de protocoles de chaque secteur vertical rendent la certification multi-standard indispensable. En réponse, les organismes de certification tissent des cadres horizontaux qui réutilisent les tests RF de base entre les secteurs verticaux, économisant aux clients du temps et des coûts et renforçant les contrats de service à long terme.
Analyse géographique
Marché des Tests Sans Fil en Amérique du Nord
L'Amérique du Nord a représenté 32,18 % des revenus en 2025 grâce aux déploiements précoces de la 5G, aux importants budgets de défense et à un écosystème bien établi de fournisseurs d'équipements de premier rang. Le chiffre d'affaires de 4,98 milliards USD réalisé par Keysight en 2024 souligne la profondeur des dépenses locales en R&D qui génèrent continuellement des oscilloscopes de nouvelle génération et des émulateurs de canaux. Le soutien fédéral renforce les laboratoires nationaux, comme en témoigne le financement de 21,7 millions USD accordé par la National Telecommunications and Information Administration au centre de test Open-RAN de VIAVI, garantissant un accès local à des environnements de validation pérennes. Les grands acteurs de l'automobile et de l'aérospatiale amplifient davantage la demande en intégrant des réseaux 5G privés sécurisés au sein de leurs campus de production, une tendance qui oriente des projets de conformité complexes vers les prestataires de services régionaux.
Marché des Tests Sans Fil en Asie-Pacifique
L'Asie-Pacifique s'impose comme le territoire à la croissance la plus rapide, avec un CAGR projeté de 12,63 %. China Mobile, China Unicom et China Telecom prévoient ensemble plus de 3 milliards USD de mises à niveau 5G-Advanced en 2025, dont 400 000 rénovations de stations de base nécessitant chacune des mesures de réception pour le beamforming et la latence de l'informatique en périphérie. Les opérateurs japonais allouent 14 milliards USD supplémentaires pour la couverture en zones urbaines denses et les pilotes Open-RAN, créant des flux parallèles d'activités de tests en laboratoire et sur le terrain. Des économies à forte composante manufacturière telles que la Corée du Sud et Taïwan déploient des réseaux privés en bande médiane au sein de leurs usines de fabrication de puces, générant des vérifications de coexistence complexes entre le Wi-Fi 7, la 5G et les protocoles TSN industriels. En conséquence, les organismes régionaux de certification investissent dans des chambres multi-standards et des moteurs d'analyse de journaux assistés par intelligence artificielle pour absorber la charge de travail croissante, garantissant ainsi au marché des tests sans fil une croissance à deux chiffres.
Marché des Tests Sans Fil en Europe
L'Europe conserve un rôle central en ancrant les cadres réglementaires mondiaux. Les clauses de cybersécurité de la directive sur les équipements radio d'août 2025 imposent une vérification de la sécurité en parallèle des contrôles RF et CEM, élargissant le périmètre des missions de test et allongeant les calendriers de projet. L'Allemagne accueille des fabricants de premier plan tels que Rohde & Schwarz, qui a déclaré un chiffre d'affaires de 2,93 milliards EUR (3,13 milliards USD) pour l'exercice fiscal 2024 et continue d'étendre ses suites Bluetooth et Wi-Fi clés en main. Les pays nordiques sont pionniers dans les ports et sites miniers 5G privés, stimulant des études d'interférences en liaison radio dans des conditions arctiques. L'Europe du Sud accélère les déploiements de compteurs intelligents, reliant les besoins du secteur énergétique aux architectures de test des télécommunications. Ensemble, ces initiatives stabilisent la demande européenne et alimentent les efforts de normalisation mondiale qui harmonisent en définitive les critères de test, au bénéfice du marché des tests sans fil dans son ensemble.

Paysage réglementaire
La demande de tests sans fil est façonnée par un renforcement des contrôles d'accès au marché associant conformité radio et garanties de cybersécurité. Dans l'Union européenne, les dispositions de cybersécurité liées à la directive relative aux équipements radioélectriques élargissent l'évaluation de conformité au-delà des aspects RF/CEM pour y inclure des contrôles de sécurité, renforçant le besoin de laboratoires capables de tester les normes de cybersécurité émergentes tout en maintenant les voies traditionnelles de conformité radio basées sur l'ETSI. Au Royaume-Uni, le code de bonnes pratiques révisé en 2026 sur la sécurité des télécommunications (Telecommunications Security Code of Practice), établi en vertu du Telecommunications (Security) Act 2021, ajoute des orientations techniques pratiques pour démontrer la conformité, renforçant la profondeur de documentation et de vérification requise pour les équipements et les déploiements liés aux réseaux.
Les régimes divergent également sur les mécanismes de spectre et d'approbation, augmentant le besoin de matrices de test spécifiques à chaque pays. L'Inde a fait évoluer sa politique sur la bande des 6 GHz via une notification officielle de janvier 2026 (G.S.R. 47(E)) fixant des limites de bande de fréquence pour les équipements Wi-Fi, tandis que les Émirats arabes unis maintiennent un régime formel d'homologation par type via la TDRA et que l'Inde continue de faire passer certaines approbations par le portail DoT eServices. Aux États-Unis, les actions de la FCC ont mis l'accent sur l'intégrité des organismes de certification des télécommunications et des installations de mesure, notamment via des exigences de transparence accrues, et ont créé un dispositif privilégiant certaines demandes d'autorisation d'équipement lorsque les tests sont réalisés dans des laboratoires de test agréés (Trusted Test Labs). Cela rehausse la valeur stratégique d'un maillage de laboratoires accrédités, traçables et couvrant le périmètre requis pour les fabricants d'équipement d'origine (OEM) mondiaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les normes et exigences réglementaires (3GPP, Wi-Fi Alliance, CTIA, voies FCC/CE) qui définissent les méthodologies de conformité et de test en champ (OTA), suivies par les fournisseurs de composants et de modules RF qui influencent les dispositifs de fixation, les calendriers d'étalonnage et l'incertitude de mesure. Les fabricants d'équipements de test (tels qu'Anritsu et Rohde & Schwarz) fournissent l'instrumentation de base (génération et analyse de signaux, émulation de canaux, chambres OTA, piles de protocoles) qui est intégrée par des partenaires système et des spécialistes de chambres dans des installations de laboratoire clés en main. Les prestataires de certification et de services de test (par exemple Element, VIAVI, et des groupes TIC plus larges) fournissent ensuite une exécution accréditée, des rapports et des programmes de régression continus pour les fabricants d'appareils et les équipementiers réseau.
En aval, les acheteurs comprennent les fabricants de terminaux mobiles et d'appareils IoT, les programmes de connectivité automobile et les opérateurs réseau qui exigent de plus en plus une validation d'interopérabilité et de performance pour les architectures ouvertes. Les programmes Open RAN ont amené des opérateurs (tels qu'AT&T et Verizon) et des mécanismes de financement public (NTIA Public Wireless Supply Chain Innovation Fund) à intégrer la chaîne en tant que sponsors directs de capacité de banc d'essai et d'automatisation, accélérant les modèles de laboratoire en tant que service. Des mouvements récents de capacité illustrent cette intégration renforcée : Element a élargi sa capacité de test et de certification sans fil en Amérique du Nord suite à son acquisition de CETECOM, tandis qu'Anritsu et ETS-Lindgren ont collaboré autour de systèmes OTA 5G mmWave (FR2) certifiés CTIA, renforçant le lien entre les fournisseurs d'instruments, les fournisseurs de chambres et la prestation de laboratoires accrédités.
Paysage concurrentiel
Le marché des tests sans fil présente une consolidation modérée, les cinq premiers fournisseurs contrôlant environ 55 à 60 % des revenus mondiaux. Keysight, Rohde & Schwarz et Anritsu maintiennent leur leadership grâce à des actualisations continues d'instruments couvrant du spectre sub-GHz aux bandes exploratoires THz. Les partenariats stratégiques amplifient la portée : Rohde & Schwarz s'est associé à Ceva pour dévoiler le premier mode de test Bluetooth en espace libre du secteur, éliminant les équipements câblés et accélérant les contrôles de débit des appareils portables. De même, VIAVI collabore avec ETS-Lindgren pour intégrer des chambres MIMO massif qui valident les unités radio Open-RAN dans des scénarios de direction de réseau réalistes.
Les entrants axés sur les logiciels défient les acteurs établis en proposant des fermes de régression hébergées dans le cloud où les ingénieurs téléchargent des micrologiciels et reçoivent des analyses de réussite/échec en quelques heures. Leur tarification à l'usage résonne auprès des start-ups IoT et des fabricants de terminaux régionaux, forçant les fournisseurs historiques à proposer des niveaux d'abonnement en plus du matériel. L'activité de fusions-acquisitions reste soutenue car les économies d'échelle récompensent une large couverture des protocoles et des empreintes de laboratoires distribuées. Les maisons de test acquièrent des spécialistes de niche en cybersécurité pour intégrer les tests de pénétration dans les paquets de certification, tandis que les fabricants d'instruments acquièrent des start-ups d'IA qui automatisent l'analyse des formes d'onde. La différenciation sur le marché tourne désormais autour de la capacité de bout en bout : les clients privilégient les fournisseurs qui certifient les métriques de la couche physique, simulent les comportements du réseau et auditent la conformité à la protection des données dans un flux de travail intégré unique, renforçant l'évolution du marché des tests sans fil vers des plateformes holistiques.
Les stratégies défensives reposent sur la protection de la propriété intellectuelle et l'influence au sein des organismes de normalisation. Les principaux fournisseurs président des groupes de travail 3GPP et IEEE, façonnant les prochains projets de protocoles pour les aligner sur leurs feuilles de route de mesure. Ils déploient également des places de marché numériques où des développeurs tiers vendent des scripts de test automatisés, augmentant les coûts de changement. La pression concurrentielle s'intensifie néanmoins à mesure que les chaînes d'outils open source arrivent à maturité, permettant aux laboratoires plus petits de reproduire des tests de base à moindre coût. Par conséquent, les fournisseurs de premier rang mettent l'accent sur des fonctionnalités premium telles que la détection d'anomalies pilotée par l'IA et la validation de la sécurité quantique pour préserver leur avantage en termes de marges. Au cours des cinq prochaines années, le secteur des tests sans fil devrait se stabiliser en un oligopole de plateformes mondiales flanquées de spécialistes régionaux desservant des secteurs verticaux à forte réglementation.
Leaders du secteur des tests sans fil
SGS SA
Bureau Veritas SA
Intertek Group plc
DEKRA SE
Anritsu Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tests sans fil
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Anritsu Corporation
- VIAVI Solutions Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV Nord AG
- National Instruments (NI)
- Spirent Communications plc
- Teledyne LeCroy Inc.
- Fortive (Tektronix)
- EXFO Inc.
- LitePoint (Teradyne)
- Cobham Limited
- Emite
- Tektronix

Opportunités de marché et perspectives d'avenir
Un espace blanc se forme autour de bouquets de validation multi-domaines combinant conformité RF, OTA, protocole et cybersécurité en un seul engagement, reflétant l'élargissement du périmètre de vérification sous l'effet de la réglementation et des opérateurs. Le mandat de cybersécurité de l'UE lié à la conformité des équipements radioélectriques (en vigueur à partir d'août 2025 dans le contexte de ce rapport) accroît la demande de laboratoires capables d'associer les suites de test radio ETSI à la validation de sécurité et au support documentaire. Cela crée un espace pour les prestataires de services et les équipementiers qui intègrent l'analyse de cybersécurité dans des cycles de test automatisés.
L'investissement dans des écosystèmes de test partagés et pré-commerciaux élargit également les cas d'usage adressables au-delà de la certification d'appareils, vers la validation de réseaux, d'applications et d'expériences pilotées par l'IA. En juin 2026, Vinnova a accordé 150 millions de SEK à Digital Arena Sweden pour établir un centre de test national pour la 5G et la 6G, et Ericsson a annoncé un environnement de test 6G pré-commercial avec l'université de Lund et le KTH dans le cadre de la même initiative. En Allemagne, Open6GHub+ a été lancé en janvier 2026 pour relier les activités de transfert de la 6G aux réseaux cœurs basés sur l'IA et aux jumeaux numériques de réseau, s'alignant sur l'évolution du marché vers une validation continue et pilotée par logiciel. Aux côtés des initiatives de test Open RAN menées par les opérateurs et de l'expansion des fonctionnalités Wi-Fi 7 et 5G-Advanced, ces programmes soutiennent des opportunités pour des services de test modulaires et automatisés par le cloud, ainsi que pour des plateformes d'équipement conçues pour raccourcir les cycles de mise à niveau grâce à des architectures centrées sur le logiciel.
Recent Industry Developments in Marché des tests sans fil
- Juin 2026 : Anritsu a amélioré son logiciel SmartStudio NR/IP Performance pour ajouter la prise en charge des tests d'appareils 5G RedCap. Cette mise à jour élargit la couverture de validation pour les terminaux 5G à capacité réduite utilisés dans les déploiements IoT et industriels. Elle renforce la position d'Anritsu dans les flux de travail de test récurrents pilotés par logiciel plutôt que dans les ventes ponctuelles d'instruments.
- Mars 2026 : SGS a acquis Granite River Labs Services pour élargir ses capacités de test des infrastructures numériques et de la connectivité filaire et sans fil à haut débit. Cette transaction approfondit la couverture de SGS sur les architectures de connectivité modernes. Elle accroît sa capacité à proposer des programmes de qualification à guichet unique pour les OEM ayant besoin à la fois de validation de conformité et de performance.
- Juin 2024 : Anritsu a obtenu la première certification GCF du secteur relative aux tests de conformité RF NTN NB-IoT. Cette étape a fait progresser la préparation aux tests normalisés pour les scénarios de connectivité non terrestre. Elle a contribué à accélérer la validation d'écosystème plus large pour les services cellulaires intégrés par satellite.


Marché des tests sans fil Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché des tests sans fil est défini comme les revenus générés par les équipements et les services externes utilisés pour tester les appareils et réseaux sans fil en matière de conformité, de performance et d'interopérabilité selon les principales normes sans fil.
Exclusions du périmètre : le dimensionnement exclut les émulateurs logiciels purs et les outils qui n'interagissent pas directement avec les signaux RF.
Aperçu de la segmentation
- Par offre
- Équipements
- Tests d'appareils sans fil
- Oscilloscopes
- Générateurs de signaux
- Analyseurs de spectre
- Analyseurs de réseau
- Tests de réseaux sans fil
- Testeurs de réseau
- Scanners de réseau
- Testeurs en espace libre
- Tests d'appareils sans fil
- Services
- Tests et certification
- Services de tests gérés
- Étalonnage et support
- Équipements
- Par technologie
- Bluetooth
- Wi-Fi
- GPS/GNSS
- 4G/LTE
- 5G
- Autres (2G, 3G, Zigbee, UWB, etc.)
- Par application
- Électronique grand public
- Automobile
- Informatique et télécommunications
- Énergie et alimentation
- Dispositifs médicaux
- Aérospatiale et défense
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- CCG
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la base factuelle des moteurs de la demande et pour maintenir les hypothèses en adéquation avec les calendriers réels de déploiement des normes sans fil. Nous avons consulté des sources publiques telles que les indicateurs de télécommunications de l'UIT, les autorisations d'équipements et les attributions de spectre de la FCC, les normes techniques de l'ETSI et les publications de métrologie et de test du NIST, ainsi que des statistiques douanières et commerciales lorsqu'elles permettent d'expliquer les mouvements d'équipements.
Pour convertir ce contexte en données d'entrée pour le dimensionnement, nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs et la presse spécialisée afin de comprendre les évolutions entre les tests en laboratoire, les tests en espace libre et les services axés sur la certification. Dans quelques cas, des abonnements payants à des bases de données financières d'entreprises et à une base de données de brevets ont été utilisés pour clarifier les fourchettes de revenus et l'orientation technologique lorsque les informations publiques étaient limitées. Les sources documentaires mentionnées ci-dessus sont données titre illustratif ; des références publiques supplémentaires ont été utilisées pour combler les lacunes, valider les hypothèses et clarifier des points de données spécifiques.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la vérification de la répartition des budgets entre les fabricants d'appareils, les opérateurs de réseau et les laboratoires de test tiers, puis sur la validation de la part entre les achats d'équipements et les services de test externalisés. Nous avons également échangé avec des responsables en ingénierie, qualité et achats en Asie-Pacifique, en EMEA et dans les Amériques afin de recouper et d'intégrer dans les hypothèses finales les calendriers d'adoption des normes 5G, Wi-Fi et IoT.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 13 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Acteurs de plus petite taille : 17 % | Managers : 59 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement repose sur une construction descendante qui reconstitue les dépenses adressables à partir des expéditions d'appareils sans fil et de l'activité de déploiement réseau, lesquelles sont ensuite converties en intensité de test par norme et par points de contact de test typiques. Cette approche est bien adaptée aux tests sans fil, car la demande tend à suivre les lancements de produits, l'utilisation du spectre et les mises à niveau réseau plutôt qu'un cycle d'achat autonome unique.
Les principales données d'entrée utilisées dans le modèle comprennent les tendances d'expédition des smartphones, des objets connectés et des modules IoT, le rythme des déploiements et mises à niveau 5G, les transitions de normes Wi-Fi (telles que Wi-Fi 6 et Wi-Fi 7), les besoins en certification et conformité par bande et par région, ainsi que la part habituelle des tests en laboratoire externalisés par rapport aux laboratoires internes. La tarification est traitée par le biais de fourchettes de prix de vente moyen mixtes pour les instruments de base et de fourchettes de tarifs de services, qui sont ensuite ajustées pour tenir compte des évolutions de mix vers les tests en espace libre et les tests à plus haute fréquence.
Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, dans laquelle la vitesse d'adoption des nouvelles normes et la pente des évolutions de prix de vente moyen sont variées, puis alignées sur ce que les personnes interrogées considèrent comme des cycles d'approvisionnement réalistes. Les résultats sont corroborés par des approximations ascendantes sélectives, telles que des fourchettes de revenus de fournisseurs échantillonnés, des vérifications auprès des canaux de distribution et des calculs prix de vente moyen/volume pour les catégories d'équipements visibles, puis ajustés lorsque des écarts apparaissent. Lorsque des lacunes de couverture existent, des ratios de substitution tels que les dépenses de test par unité expédiée sont utilisés, puis revérifiés via les données primaires avant la finalisation des totaux.
Validation des données et cycle de mise à jour
La validation est effectuée en plusieurs passes qui comparent les résultats du modèle à des signaux indépendants, puis signalent les écarts importants pour examen. Nous vérifions si les tendances de croissance correspondent aux calendriers de transition des normes, si les répartitions régionales s'alignent sur l'intensité des déploiements et si les parts services/équipements restent cohérentes avec le comportement d'approvisionnement décrit par les répondants.
Avant validation finale, les hypothèses et calculs sont examinés par un autre analyste, suivi d'une vérification finale de cohérence sur l'ensemble des années afin que les variations importantes soient expliquées et non accidentelles. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements majeurs de normes, des évolutions réglementaires ou des variations importantes des prévisions d'expédition d'appareils. Juste avant la livraison, une analyse finale des dernières publications publiques est effectuée afin que les clients reçoivent la vue la plus à jour possible.
Taille du marché des tests sans fil de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les tests sans fil peuvent sembler très éloignées les unes des autres, car les éditeurs tracent différemment la ligne de périmètre et varient également dans ce qu'ils considèrent comme des revenus de test. Même lorsque la dynamique de croissance est similaire, le choix de l'année de base, le calendrier de conversion des devises et la manière dont les services sont comptabilisés peuvent orienter les totaux dans des directions différentes.
En suivant les expéditions d'appareils et les indicateurs de déploiement réseau, en actualisant le mix services/équipements et en vérifiant que seuls les outils interagissant avec les signaux RF et les services de test tiers certifiés sont inclus, Mordor Intelligence réduit le risque de surestimation lié aux outils de validation logiciels uniquement et aux travaux de laboratoire sans rapport qui sont parfois regroupés dans des estimations plus larges.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,19 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 24,79 milliards USD (2025) | Peut inclure un ensemble d'offres plus large dans lequel les outils de test logiciels uniquement et les services généraux de laboratoire et d'inspection sont comptabilisés aux côtés des équipements de test RF et des services de test sans fil axés sur la certification, ce qui élargit le périmètre. |
| Éditeur de recherche mondial B | 25,07 milliards USD (2025) | Applique souvent une couverture applicative plus large avec des dépenses mixtes par appareil et par programme réseau plus élevées, et peut supposer une expansion plus rapide du prix de vente moyen sans les mêmes vérifications basées sur les points de contact concernant l'intensité des tests. |
L'écart entre les trois valeurs provient principalement de ce qui est inclus et de la rigueur avec laquelle les totaux sont liés à des moteurs de demande observables tels que les expéditions et le rythme de déploiement. Avec des données d'entrée claires et des vérifications reproductibles, le modèle reste facile à auditer et à mettre à jour à mesure que les normes et les exigences de conformité évoluent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des tests sans fil ?
La taille du marché des tests sans fil s'élève à 18,16 milliards USD en 2026 et devrait atteindre 32,29 milliards USD d'ici 2031 à un TCAC de 12,18 %.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait afficher un TCAC de 12,63 %, portée par des déploiements 5G-Advanced agressifs en Chine et une modernisation des réseaux à grande échelle au Japon.
Pourquoi les services de tests gérés gagnent-ils du terrain par rapport aux ventes d'équipements ?
La complexité croissante des protocoles et le coût élevé de la possession de chambres en ondes millimétriques rendent les tests externalisés basés sur les résultats plus économiques pour de nombreux fabricants d'appareils.
Comment les règles de cybersécurité européennes de 2025 affectent-elles les délais des tests sans fil ?
La directive sur les équipements radio ajoute des contrôles obligatoires de protection du réseau et de confidentialité des données, prolongeant les cycles de certification et augmentant la demande de validation de sécurité spécialisée.
Quel domaine d'application offrira la plus forte croissance de la demande de tests ?
La connectivité automobile est en tête avec un TCAC projeté de 14,72 %, car les fonctions véhicule-à-tout, ADAS et de conduite autonome nécessitent des tests rigoureux de conformité à faible latence et de sécurité.
Quelles technologies façonneront les exigences de test de prochaine génération ?
La 5G-Advanced, le Wi-Fi 7, les réseaux non terrestres intégrant des satellites et l'orchestration auto-réparatrice pilotée par l'IA introduiront tous des scénarios multi-bandes et multi-couches que les cadres de test traditionnels ne peuvent pas traiter.
Dernière mise à jour de la page le:



