
Tamanho e Participação do Mercado de Testes Sem Fio
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 18.16 Bilhões de dólares |
| Tamanho do Mercado (2031) | 32.29 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.18 % |
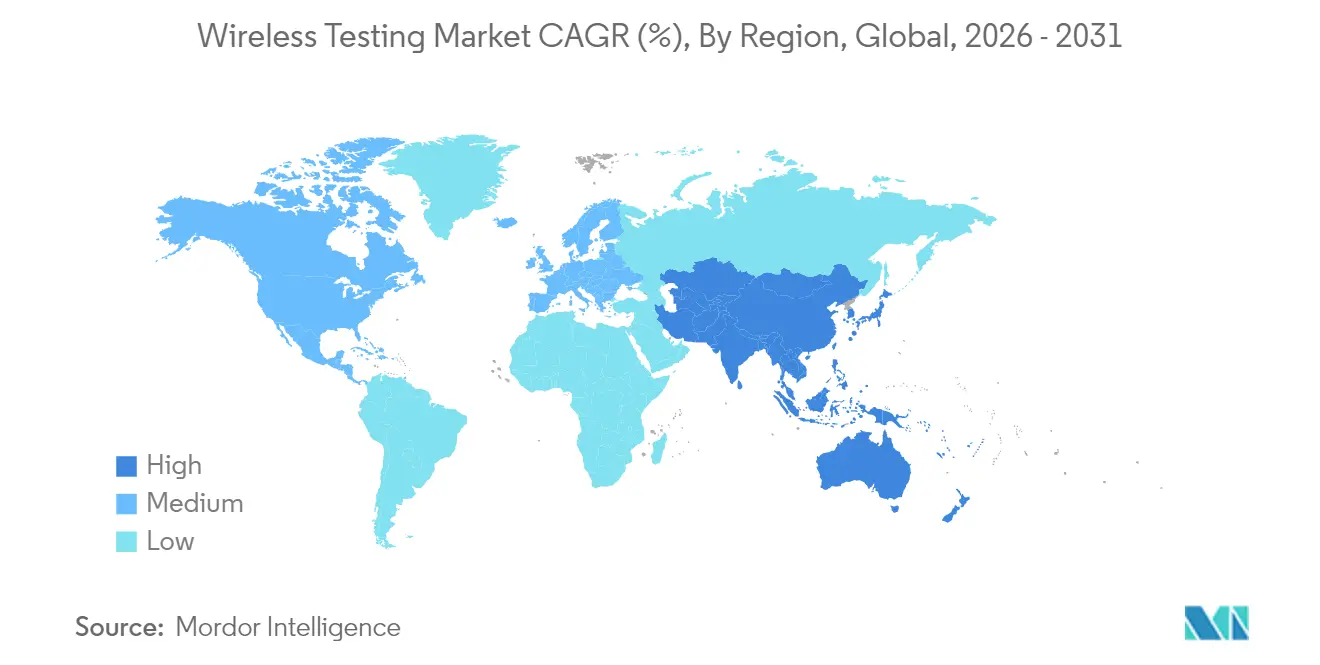
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
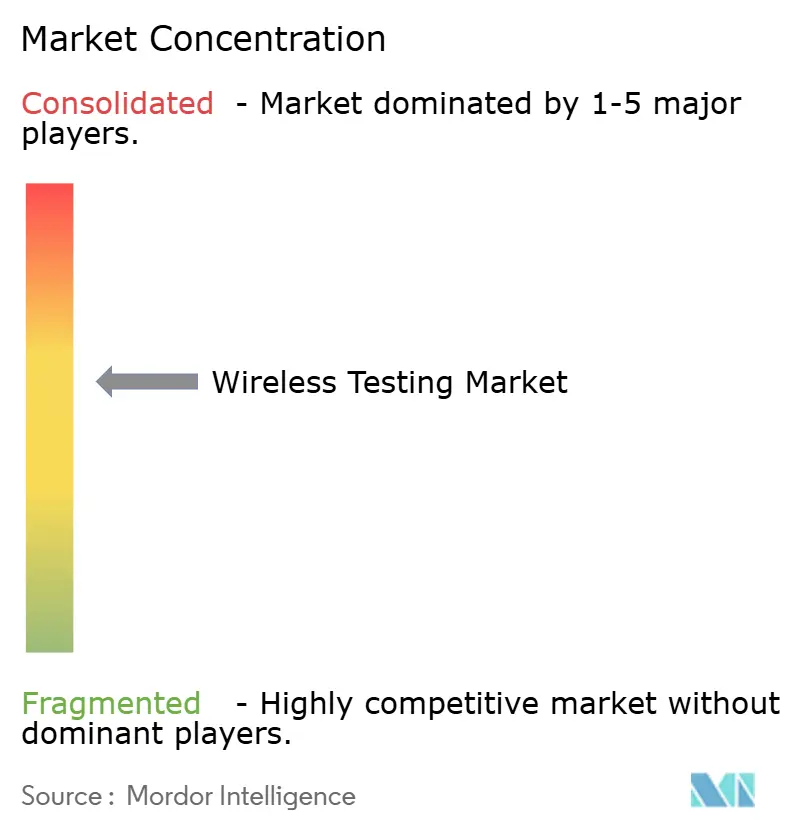
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Testes Sem Fio por Mordor Intelligence
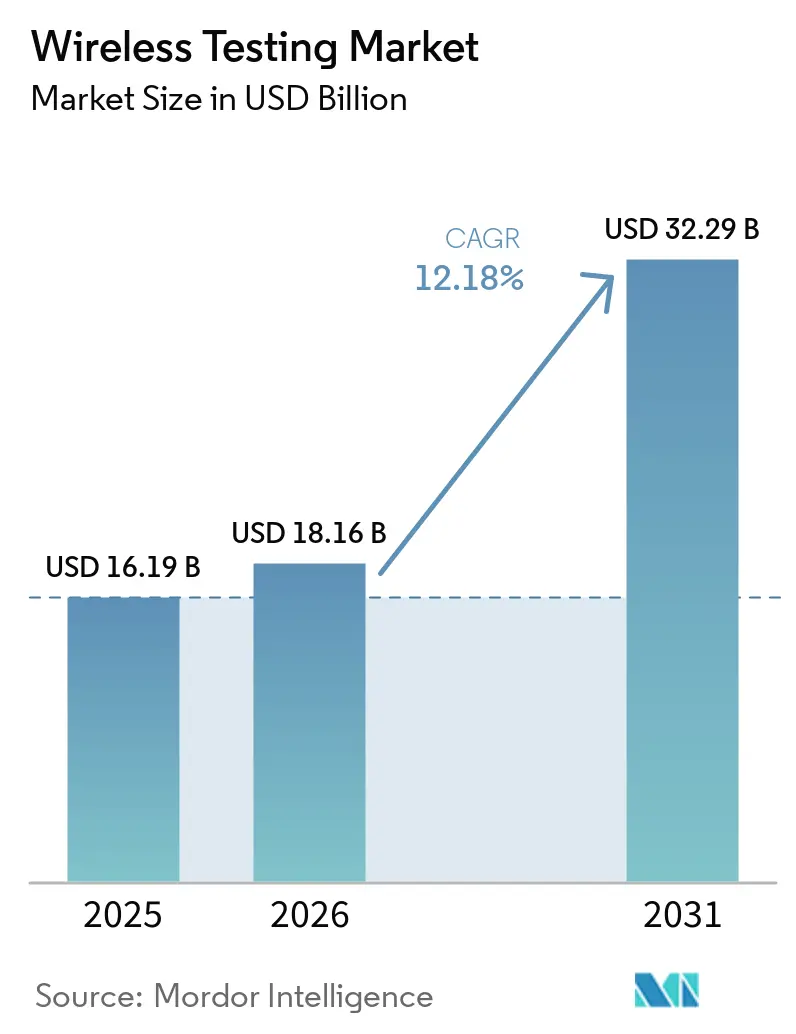
O tamanho do Mercado de Testes Sem Fio deve crescer de USD 16,19 bilhões em 2025 para USD 18,16 bilhões em 2026 e está previsto para atingir USD 32,29 bilhões até 2031 a um CAGR de 12,18% no período 2026-2031.
A migração contínua para redes 5G-Advanced, a rápida proliferação de dispositivos IoT multirradio e o mandato de cibersegurança da União Europeia para equipamentos de rádio estão expandindo o escopo de verificação muito além das verificações tradicionais de compatibilidade eletromagnética. Ao mesmo tempo, operadoras nacionais na China, no Japão e nos Estados Unidos estão investindo bilhões de dólares em arquiteturas de interface aberta que exigem validação em tempo real de desempenho de beamforming, MIMO massivo e fatiamento de rede sob cargas de tráfego ao vivo. Essas condições estão direcionando o mercado de testes sem fio para longe da conformidade reativa de aprovação/reprovação em direção a estruturas de validação preditivas e orientadas por IA, capazes de sinalizar degradações de serviço antes da implantação em campo. A dinâmica competitiva agora favorece laboratórios de teste e fornecedores de equipamentos que conseguem combinar automação nativa em nuvem, análise de cibersegurança e expertise de protocolo de ponta a ponta em um pacote de serviços unificado.
Principais Conclusões do Relatório
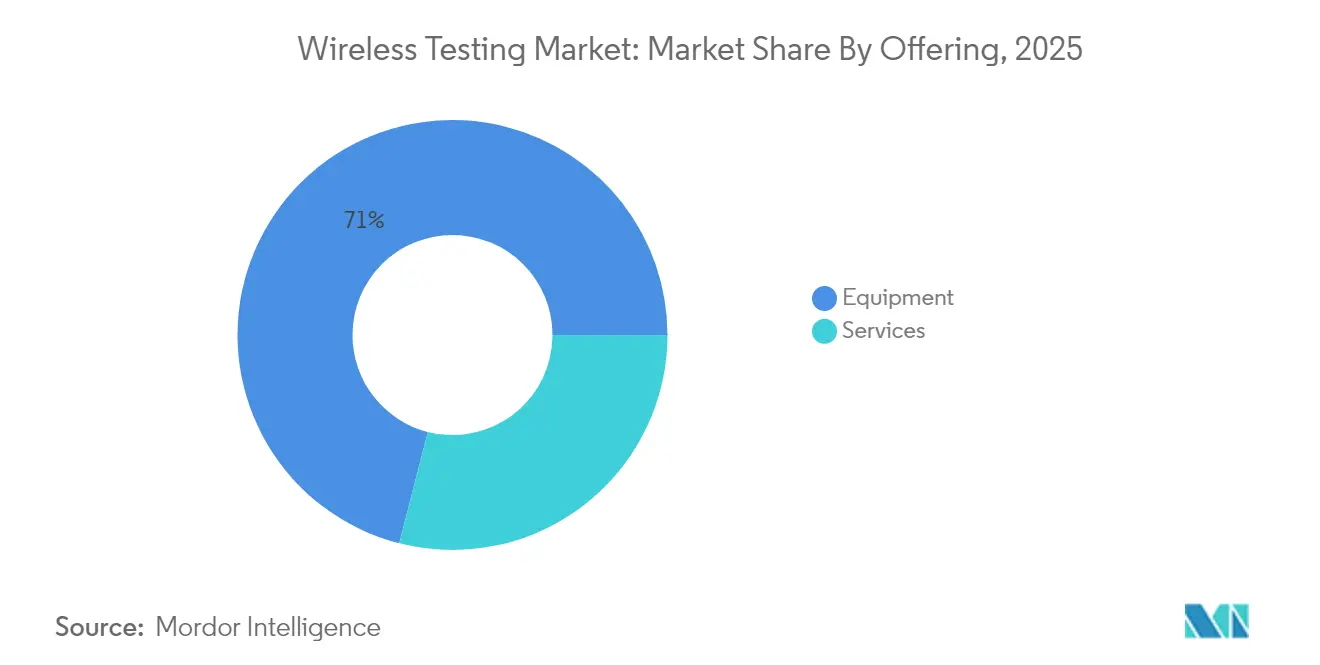
- Por oferta, os equipamentos representaram 71,02% da participação do mercado de testes sem fio em 2025, enquanto os serviços gerenciados de testes devem se expandir a um CAGR de 11,05% até 2031
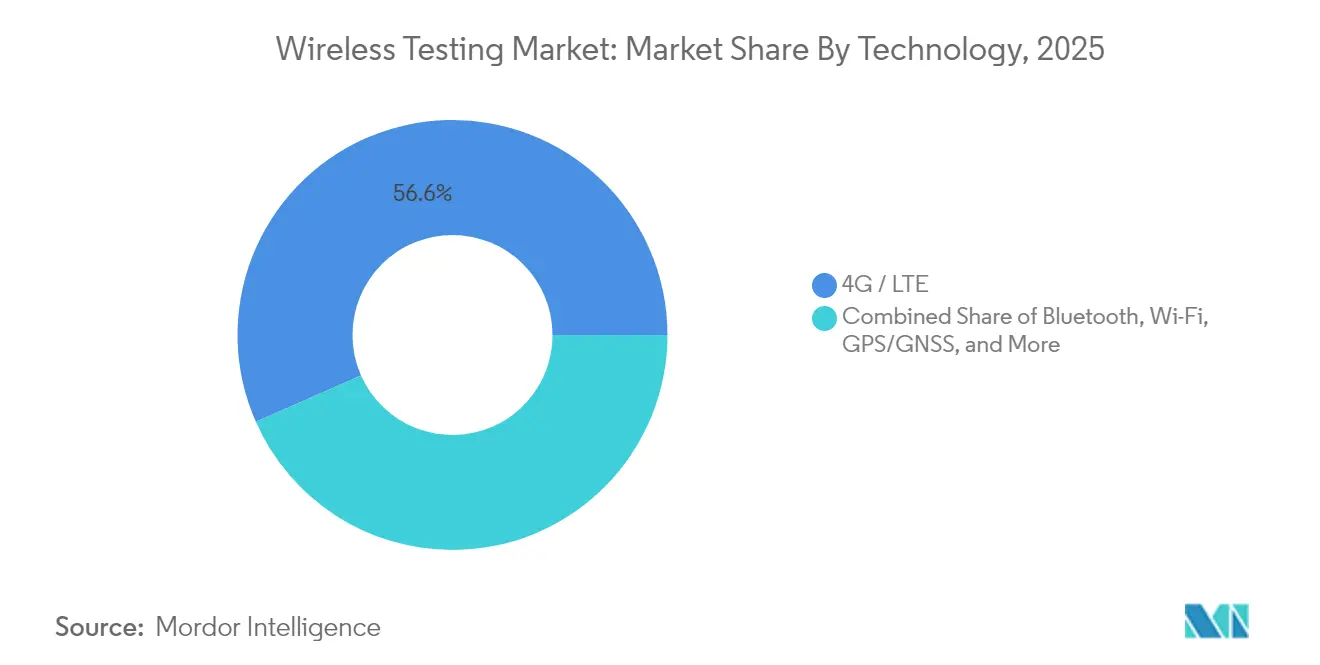
- Por tecnologia, o celular (LTE + 5G) deteve 56,62% da participação de receita em 2025; o segmento 5G isoladamente deve registrar um CAGR de 18,2% até 2031
- Por aplicação, os eletrônicos de consumo capturaram 33,55% do tamanho do mercado de testes sem fio em 2025; a conectividade automotiva avança a um CAGR de 14,72% entre 2026-2031
- Por geografia, a América do Norte liderou com 32,18% de participação de receita em 2025, enquanto a Ásia-Pacífico deve registrar um CAGR de 12,63% até 2031
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão rápida da infraestrutura 5G | 3.20% | Polos de implantação na China e nos Estados Unidos | Curto prazo (≤ 2 anos) |
| Redes autorreparáveis orientadas por IA necessitam de análises de testes preditivos | 1.70% | Adoção antecipada em mercados desenvolvidos em todo o mundo | Longo prazo (≥ 4 anos) |
| Crescente demanda por computação em nuvem e dispositivos IoT | 1.80% | América do Norte e empresas da UE; manufatura na APAC | Longo prazo (≥ 4 anos) |
| Aumento nas redes 5G privadas/industriais sem fio | 1.90% | Corredores industriais da América do Norte e da UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida da Infraestrutura 5G
Os operadores globais planejam investir 259 bilhões de USD em implantações de 5G somente na Ásia-Pacífico até 2030, impulsionando o mercado de testes sem fio em direção a ambientes de calibração multi-antena de banda ultralarga capazes de avaliar o desempenho de MIMO massivo e a precisão de formação de feixe em tempo quase real. As verificações de coexistência do Wi-Fi 7 são uma aplicação dentro do mercado de testes sem fio para Wi-Fi. A NTT DOCOMO, a KDDI e a SoftBank, do Japão, orçam juntas mais de 13 bilhões de USD para alcançar cobertura populacional nacional, obrigando os laboratórios de testes a simular latência de fatiamento de rede e interoperabilidade de Open RAN em câmaras com controle de temperatura que reproduzem os extremos climáticos locais. Esses operadores agora exigem validação holística que abranja métricas de RF, integração de núcleo nativo em nuvem e indicadores-chave de desempenho em nível de serviço. Os fornecedores capazes de combinar emulação de canal, geração de tráfego e varredura de cibersegurança em um único ciclo de teste over-the-air estão conquistando contratos premium. À medida que as capacidades do 5G-Advanced, como redes não terrestres, se concretizam, os testes baseados em cenários que combinam enlaces satelitais e terrestres estão se tornando requisitos básicos, atraindo novas receitas para o mercado de testes sem fio.
Redes Autorreparáveis Orientadas por IA que Necessitam de Análises de Testes Preditivos
Os conjuntos de orquestração de rede agora incorporam agentes de modelos de linguagem de grande escala que ajustam autonomamente os parâmetros de células, se recuperam de interrupções e redirecionam o tráfego, tudo sem intervenção humana[3]. As estratégias de teste, portanto, passam de scripts de regressão estáticos para previsão comportamental sob cargas de tráfego estocásticas. A VIAVI Solutions e a Universidade Northeastern ilustram essa mudança ao executar um gêmeo digital em escala urbana que detecta anomalias minutos antes de degradarem o desempenho. Os fluxos de trabalho de certificação devem certificar os caminhos de decisão da IA, a integridade dos dados de treinamento e o viés do modelo em milhares de eventos de falha simulados. Essa complexidade eleva os tamanhos médios de engajamento, com os compradores solicitando validação contínua como serviço em vez de aprovações únicas de dispositivos. Os provedores que combinam hardware em malha fechada, emulação em contêineres e painéis de IA explicável estão estabelecendo novos benchmarks para a competitividade do mercado de testes sem fio.
Crescente Demanda por Computação em Nuvem e Dispositivos IoT
As empresas que aceleram a adoção da nuvem operam multidões de sensores IoT alimentados por bateria que transitam entre redes públicas e privadas, cada um com limites rigorosos de tempo de atividade e privacidade de dados. As sequências de teste devem comprovar o comportamento adequado em estados de baixo consumo de energia, coexistência com rádios legados e resiliência contra ataques cibernéticos coordenados exigidos pela Diretiva de Equipamentos de Rádio da UE de agosto de 2025. Os fabricantes de dispositivos terceirizam cada vez mais esse encargo para laboratórios de terceiros que mantêm acreditação para os emergentes padrões de cibersegurança EN 18031, estimulando receitas de serviços de alta margem. O resultado é um ciclo virtuoso em que a demanda por análises de testes preditivos retroalimenta os pipelines de integração contínua, estreitando os vínculos entre atualizações de firmware e certificados de validação. À medida que o IoT industrial se expande para o monitoramento de condições e o rastreamento de ativos por gêmeos digitais, o mercado de testes sem fio garante novos gastos de setores que historicamente dependiam de links com fio.
Aumento nas Redes 5G Privadas/Industriais Sem Fio
Os polos de manufatura na América do Norte, na Alemanha e no Sudeste Asiático implantam grades de fábrica dedicadas de 3,5 GHz para automatizar a visão de máquina e a robótica em tempo real. Essas instalações exigem testes de aceitação focados em latência que medem transferências de redes sensíveis ao tempo, resiliência eletromagnética próxima a maquinário pesado e handovers contínuos entre células internas. Laboratórios especializados que oferecem sondagem de canal no local, auditoria de espectro e monitoramento de desempenho de borda do cliente conquistam contratos de estrutura plurianuais, elevando os fluxos de receita recorrente. Os fornecedores de equipamentos estão renovando as linhas de produtos com analisadores de espectro portáteis e decodificadores de protocolo conectados à nuvem, projetados para pisos de fábrica robustecidos, reforçando o impulso do mercado de testes sem fio.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto custo de equipamentos de teste avançados e mão de obra qualificada | -1.80% | Global; mais acentuado em regiões em desenvolvimento | Longo prazo (≥ 4 anos) |
| A volatilidade da cadeia de suprimentos de componentes de RF está atrasando os ciclos de calibração | -1.10% | Concentração de fornecimento na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Equipamentos de Teste Avançados e Mão de Obra Qualificada
Os emuladores de canal 5G avançados e os geradores de sinal de onda milimétrica agora superam USD 1 milhão por estação, com contratos de suporte vitalício adicionando 40% ao custo de propriedade ao longo de cinco anos. À medida que a complexidade dos testes aumenta, os engenheiros de RF certificados exigem salários de seis dígitos que muitos laboratórios domésticos em economias emergentes não conseguem igualar. Líderes de mercado como a Keysight geraram USD 4,98 bilhões em receita no exercício fiscal de 2024, sublinhando as vantagens de escala que permitem o fornecimento de componentes em massa e a utilização de ativos em múltiplos locais. Os concorrentes menores que precisam alugar tempo em câmaras compartilhadas enfrentam margens reduzidas e períodos de retorno prolongados. Essa assimetria de custos incentiva a consolidação do setor, com plataformas impulsionadas por aquisições integrando laboratórios regionais em redes globais para reunir talentos e equipamentos.
Volatilidade da Cadeia de Suprimentos de Componentes de RF Atrasando os Ciclos de Calibração
Escassez persistente de osciladores de baixo ruído de fase e atenuadores de alta frequência prejudicam a recalibração programada de analisadores de espectro, forçando os laboratórios de teste a estender as janelas de manutenção e reagendar os horários dos clientes[4]. Os investimentos em equipamentos semicondutores devem atingir USD 139 bilhões até 2026, mas a alocação favorece as fábricas de alto volume, deixando as peças de RF de nicho em falta. A mudança da Qorvo em 2025 em direção a componentes premium para handsets ilustra como a mudança nas prioridades das fábricas pode tornar obsoletos os fixtures de teste legados no meio do ciclo, adicionando despesas de capital inesperadas. Os laboratórios que operam com margens reduzidas têm dificuldade em absorver esses choques, ocasionalmente pausando as renovações de acreditação até que novos lotes de componentes cheguem. Tais interrupções reduzem a capacidade e prolongam os prazos de entrega, exercendo pressão sobre o crescimento do mercado de testes sem fio no curto prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta:
A Dominância dos Equipamentos Enfrenta a Disrupção dos ServiçosOs equipamentos geraram USD 11,5 bilhões em 2025, equivalente a 71,02% da participação do mercado de testes sem fio, mas sua dominância está diminuindo à medida que os serviços gerenciados de testes superam com um CAGR de 11,05% até 2031. Geradores de sinal com uso intensivo de capital, câmaras over-the-air e emuladores de canal formam a espinha dorsal de cada laboratório, mas os compradores questionam cada vez mais a propriedade quando os ciclos de atualização de firmware chegam anualmente. O tamanho do mercado de testes sem fio atribuível aos serviços gerenciados, portanto, fechará a lacuna à medida que os clientes priorizarem prazos rápidos de certificação em detrimento dos orçamentos de capital. Os fornecedores de primeiro nível ajudam nessa transição ao agrupar painéis de análise conectados à nuvem, permitindo o monitoramento remoto de métricas de aprovação/reprovação em tempo quase real. Em paralelo, instalações financiadas pelo governo, como o laboratório VALOR de USD 21,7 milhões no Arizona, abrem acesso por assinatura a conjuntos especializados de interoperabilidade Open-RAN, acelerando a mudança em direção a engajamentos baseados em resultados. Para os fabricantes de equipamentos, os programas de aluguel e os preços baseados em uso mitigam a canibalização enquanto mantêm as taxas de utilização elevadas.
Os provedores de serviços profissionais aproveitam a geração de scripts de teste assistida por IA e os modelos de relatórios automatizados para reduzir os tempos de ciclo dos projetos. Essa agilidade ressoa com as startups que lançam gadgets IoT multipadrão que devem garantir entrada no mercado global em meses. Enquanto isso, as marcas estabelecidas de handsets ainda adquirem equipamentos de ponta para proteger a propriedade intelectual, garantindo que o segmento de equipamentos retenha receita absoluta considerável mesmo com a queda de sua participação. No geral, a demanda de dupla via sustenta o mercado de testes sem fio enquanto incentiva modelos de negócios híbridos que combinam leasing de hardware, conformidade gerenciada e testes de regressão contínuos em infraestrutura compartilhada.

Por Tecnologia:
A Aceleração do 5G Supera os Padrões LegadosOs protocolos 4G/LTE representaram 56,62% da receita de 2025, mas dentro desse conjunto, a fatia 5G elevará o tamanho do mercado de testes sem fio a um CAGR de 18,2% até 2031. As rotinas de teste de Sub-6 GHz e onda milimétrica agora incluem verificação de compartilhamento dinâmico de espectro, verificações de migração de não autônomo para autônomo e análises de desempenho com reconhecimento de fatiamento. Os laboratórios, portanto, reequipam as bancadas com larguras de banda de analisadores de sinal vetorial superiores a 2 GHz e câmaras anecoicas multiantena grandes o suficiente para arranjos 64T64R. A Rohde & Schwarz e a Qualcomm demonstraram recentemente links de 13 GHz para casos de uso pré-6G, sugerindo requisitos crescentes de cobertura de frequência. O Wi-Fi permanece vital: o Wi-Fi 7 tribanda adiciona canais de 320 MHz e operação de múltiplos links, exigindo verificação simultânea de rádios de 2,4 GHz, 5 GHz e 6 GHz. O Bluetooth de Baixo Consumo de Energia mantém proeminência em dispositivos vestíveis, mas os novos modos de alta velocidade exigem benchmarks atualizados de taxa de erro de pacotes e coexistência que sobrecarregam os analisadores legados.
A coexistência de links celulares, Wi-Fi, UWB e de satélite dentro de dispositivos únicos força matrizes de teste combinatórias. Os fornecedores de equipamentos respondem com arquiteturas modulares onde cartões de rádio definido por software trocam extremidades frontais específicas de frequência, prolongando a vida útil do chassi. Os provedores de serviços se diferenciam oferecendo simulação baseada em biblioteca de máscaras regulatórias específicas de cada país, comprimindo os prazos de certificação para lançamentos globais. Consequentemente, a diversificação tecnológica solidifica os fluxos de receita recorrente, ancorando o mercado de testes sem fio contra quedas de protocolo único.
Por Aplicação:
A Transformação Automotiva Impulsiona a InovaçãoOs eletrônicos de consumo ainda lideraram com 33,55% da receita em 2025, mas as plataformas de veículos conectados elevarão os gastos com testes automotivos a um CAGR de 14,72%. Os links veículo-a-tudo devem exibir latência abaixo de um milissegundo e conformidade com segurança funcional sob deslocamentos Doppler e multipercurso metálico exclusivos de chassis em movimento. Isso leva os laboratórios a adotar rigs de hardware em malha fechada que injetam cenários de tráfego sintético durante as medições over-the-air. A Bureau Veritas e a Intertek implantam conjuntos de ponta a ponta cobrindo validação de pagamento NFC, funcionalidade de hotspot Wi-Fi e testes de segurança de telemática 5G. A demanda paralela persiste de dispositivos médicos, aeroespacial e controladores de rede inteligente, cada um aplicando suas próprias listas de verificação de coexistência e confiabilidade. O aprendizado entre setores acelera a inovação: casos de teste nascidos em implantes cirúrgicos agora informam auditorias de cibersegurança automotiva, e vice-versa. À medida que os níveis de autonomia aumentam, as pilhas de fusão de sensores de IA entram no escopo de validação, abrindo outra fronteira para o mercado de testes sem fio.
O crescimento nas atualizações de redes empresariais mantém os gastos em TI e telecomunicações estáveis, enquanto as concessionárias de energia adotam medidores LTE-M e NB-IoT para equilibrar os insumos renováveis. As sobreposições de protocolo de cada composto vertical tornam a certificação multipadrão indispensável. Em resposta, os organismos de certificação tecem estruturas horizontais que reutilizam testes de RF base entre verticais, economizando tempo e custo para os clientes e reforçando contratos de serviço de longo prazo.
Análise Geográfica
Mercado de Testes sem Fio da América do Norte
A América do Norte deteve 32,18% da receita em 2025 graças aos primeiros lançamentos de 5G, aos elevados orçamentos de defesa e a um ecossistema consolidado de fornecedores de equipamentos de primeira linha. A receita de 4,98 bilhões de USD da Keysight em 2024 evidencia a profundidade dos gastos locais em P&D, que continuamente geram osciloscópios de próxima geração e emuladores de canal. O apoio federal fortalece os laboratórios domésticos, exemplificado pelo financiamento de 21,7 milhões de USD concedido pela Administração Nacional de Telecomunicações e Informação ao centro de testes Open-RAN da VIAVI, garantindo acesso local a ambientes de validação preparados para o futuro. As empresas líderes dos setores automotivo e aeroespacial ampliam ainda mais a demanda ao integrar redes privadas seguras de 5G em seus campi de produção, uma tendência que canaliza projetos complexos de conformidade para prestadores de serviços regionais.
Mercado de Testes sem Fio da Ásia-Pacífico
A Ásia-Pacífico está se consolidando como o território de crescimento mais rápido, com uma CAGR projetada de 12,63%. A China Mobile, a China Unicom e a China Telecom planejam, em conjunto, mais de 3 bilhões de USD em atualizações de 5G-Advanced durante 2025, incluindo a modernização de 400.000 estações-base que exigem, cada uma, medições de aceitação para formação de feixes e latência de computação de borda. As operadoras japonesas alocam outros 14 bilhões de USD para cobertura em áreas urbanas densas e projetos-piloto de Open-RAN, criando fluxos paralelos de atividades de testes em laboratório e em campo. Economias com forte base industrial, como Coreia do Sul e Taiwan, implantam redes privadas de banda média em fábricas de semicondutores, gerando verificações complexas de coexistência entre Wi-Fi 7, 5G e protocolos TSN industriais. Consequentemente, as casas de certificação regionais investem em câmaras multipadrão e mecanismos de análise de registros habilitados por inteligência artificial para absorver a crescente carga de trabalho, garantindo que o mercado de testes sem fio mantenha um crescimento de dois dígitos.
Mercado de Testes sem Fio da Europa
A Europa mantém um papel fundamental ao ancorar os marcos regulatórios globais. As cláusulas de cibersegurança da Diretiva de Equipamentos de Rádio, com vigência a partir de agosto de 2025, tornam obrigatória a verificação de segurança em conjunto com os testes de radiofrequência e compatibilidade eletromagnética, ampliando o escopo dos projetos de teste e estendendo seus cronogramas. A Alemanha abriga fabricantes líderes como a Rohde & Schwarz, que registrou uma receita de 2,93 bilhões de EUR (3,13 bilhões de USD) no exercício fiscal de 2024 e continua expandindo seus conjuntos completos de soluções para Bluetooth e Wi-Fi. Os países nórdicos são pioneiros em portos e minas com redes privadas de 5G, estimulando estudos de interferência em campo aberto em condições árticas. O sul da Europa acelera a implantação de medidores inteligentes, conectando as necessidades do setor de energia às arquiteturas de testes de telecomunicações. Em conjunto, essas iniciativas estabilizam a demanda europeia e alimentam os esforços de padronização global que, em última análise, harmonizam os critérios de teste, beneficiando o mercado de testes sem fio de forma mais ampla.
Panorama regulatório
A demanda por testes de conectividade sem fio está sendo moldada por controles de acesso ao mercado mais rígidos, que combinam conformidade de rádio com garantias de segurança. Na União Europeia, as disposições de cibersegurança vinculadas à Diretiva de Equipamentos de Rádio ampliam a avaliação de conformidade além de RF/EMC para incluir verificações de segurança, reforçando a necessidade de laboratórios capazes de testar em relação a padrões emergentes de cibersegurança, mantendo os caminhos tradicionais de conformidade de rádio baseados em ETSI. No Reino Unido, o Código de Prática de Segurança de Telecomunicações revisado de 2026, sob o Telecommunications (Security) Act 2021, adiciona orientações técnicas práticas para demonstrar conformidade, elevando a profundidade de documentação e verificação para implantações relacionadas a equipamentos e redes.
Os regimes também estão divergindo em mecânicas de espectro e aprovação, aumentando a necessidade de matrizes de teste específicas por país. A Índia avançou na política de 6 GHz por meio de uma notificação da Gazeta de janeiro de 2026 (G.S.R. 47(E)) que estabeleceu limites de faixa de frequência para equipamentos Wi-Fi, enquanto os Emirados Árabes Unidos mantêm um regime formal de homologação de tipo por meio da TDRA, e a Índia continua a encaminhar certas aprovações pelo DoT eServices. Nos Estados Unidos, ações da FCC enfatizaram a integridade dos órgãos de certificação de telecomunicações e das instalações de medição, incluindo maiores exigências de transparência, e criaram um caminho que prioriza certas solicitações de autorização de equipamentos quando os testes são realizados em Trusted Test Labs. Isso eleva o valor estratégico de bases laboratoriais acreditadas, rastreáveis e dentro do escopo para OEMs globais.
Análise da cadeia de valor
A cadeia de valor começa com padrões e requisitos regulatórios (3GPP, Wi-Fi Alliance, CTIA, caminhos FCC/CE) que definem metodologias de conformidade e OTA, seguidos por fornecedores de componentes e módulos de RF que influenciam fixtures, cronogramas de calibração e incerteza de medição. Fabricantes de equipamentos de teste (como Anritsu e Rohde & Schwarz) fornecem instrumentação central (geração e análise de sinal, emulação de canal, câmaras OTA, pilhas de protocolo) que é integrada por parceiros de sistema e especialistas em câmaras em configurações de laboratório chave na mão. Provedores de serviços de certificação e teste (por exemplo, Element, VIAVI, e grupos TIC mais amplos) então entregam execução acreditada, relatórios e programas de regressão contínuos para fabricantes de dispositivos e fornecedores de rede.
Do lado da demanda, os compradores abrangem OEMs de aparelhos e dispositivos IoT, programas de conectividade automotiva e operadoras de rede que cada vez mais exigem validação de interoperabilidade e desempenho para arquiteturas abertas. Programas Open RAN atraíram operadoras (como AT&T e Verizon) e mecanismos de financiamento público (NTIA Public Wireless Supply Chain Innovation Fund) para a cadeia como patrocinadores diretos de capacidade de testbed e automação, acelerando modelos de laboratório como serviço. Movimentos recentes de capacidade ilustram uma integração mais estreita: a Element expandiu sua capacidade de testes e certificação sem fio na América do Norte após a aquisição da CETECOM, enquanto a Anritsu e a ETS-Lindgren colaboraram em sistemas OTA de 5G mmWave (FR2) certificados pela CTIA, fortalecendo a ligação entre fornecedores de instrumentos, provedores de câmaras e a entrega laboratorial acreditada.
Cenário Competitivo
O mercado de testes sem fio exibe consolidação moderada, com os cinco principais provedores controlando uma estimativa de 55-60% da receita global. A Keysight, a Rohde & Schwarz e a Anritsu mantêm a liderança por meio de atualizações contínuas de instrumentos que se estendem de espectros abaixo de GHz a bandas exploratórias de THz. As parcerias estratégicas ampliam o alcance: a Rohde & Schwarz se associou à Ceva para apresentar o primeiro modo de teste over-the-air Bluetooth do setor, eliminando fixtures com cabo e acelerando as verificações de desempenho de dispositivos vestíveis. Da mesma forma, a VIAVI colabora com a ETS-Lindgren para integrar câmaras de MIMO Massivo que validam unidades de rádio Open-RAN sob cenários realistas de direcionamento de arranjo.
Os participantes centrados em software desafiam os titulares ao fornecer fazendas de regressão hospedadas na nuvem onde os engenheiros fazem upload de firmware e recebem análises de aprovação/reprovação em horas. Seus preços por uso ressoam com startups de IoT e fabricantes regionais de handsets, forçando os fornecedores legados a oferecer camadas de assinatura sobre o hardware. A atividade de fusões e aquisições permanece intensa, pois as economias de escala recompensam a ampla cobertura de protocolos e as pegadas de laboratório distribuídas. As casas de teste adquirem especialistas em cibersegurança de nicho para agrupar testes de penetração dentro dos pacotes de certificação, enquanto as empresas de instrumentos adquirem startups de IA que automatizam a análise de formas de onda. A diferenciação de mercado agora gira em torno da capacidade de ponta a ponta: os clientes favorecem os fornecedores que certificam métricas de camada física, simulam comportamentos de rede e auditam a conformidade com a proteção de dados em um fluxo de trabalho integrado, reforçando a mudança do mercado de testes sem fio em direção a plataformas holísticas.
As estratégias defensivas dependem da proteção da propriedade intelectual e da influência nos organismos de padronização. Os principais fornecedores presidem grupos de trabalho do 3GPP e do IEEE, moldando os próximos rascunhos de protocolo para se alinharem com seus roteiros de medição. Eles também implantam mercados digitais onde desenvolvedores terceirizados vendem scripts de teste automatizados, aumentando os custos de troca. A pressão competitiva, no entanto, se intensifica à medida que as cadeias de ferramentas de código aberto amadurecem, permitindo que laboratórios menores repliquem testes de linha de base a baixo custo. Consequentemente, os provedores de primeiro nível enfatizam recursos premium, como detecção de anomalias orientada por IA e validação de segurança resistente a quantum, para preservar a margem de vantagem. Nos próximos cinco anos, o setor de testes sem fio provavelmente se consolidará em um oligopólio de plataformas globais flanqueadas por especialistas regionais que atendem a verticais de alta regulamentação.
Líderes do Setor de Testes Sem Fio
-
SGS SA
-
Bureau Veritas SA
-
Intertek Group plc
-
DEKRA SE
-
Anritsu Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Testes sem Fio Empresas cobertas neste relatório
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Anritsu Corporation
- VIAVI Solutions Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- TÜV Nord AG
- National Instruments (NI)
- Spirent Communications plc
- Teledyne LeCroy Inc.
- Fortive (Tektronix)
- EXFO Inc.
- LitePoint (Teradyne)
- Cobham Limited
- Emite
- Tektronix
Oportunidades de mercado e perspectivas futuras
Um espaço em branco está se formando em torno de pacotes de validação multidomínio que combinam conformidade de RF, OTA, protocolo e cibersegurança em um único engajamento, refletindo a expansão regulatória e liderada pelas operadoras do escopo de verificação. O mandato de cibersegurança da UE vinculado à conformidade de equipamentos de rádio (em vigor a partir de agosto de 2025 neste contexto de relatório) aumenta a demanda por laboratórios que possam combinar conjuntos de testes de rádio ETSI com validação de segurança e suporte de documentação. Isso cria espaço para prestadores de serviços e fornecedores de equipamentos que integram análises de cibersegurança em ciclos de teste automatizados.
O investimento em ecossistemas de teste compartilhados e pré-comerciais também está expandindo os casos de uso endereçáveis além da certificação de dispositivos, para validação de rede, aplicação e experiência impulsionada por IA. Em junho de 2026, a Vinnova concedeu 150 milhões de SEK à Digital Arena Sweden para estabelecer um centro nacional de testes para 5G e 6G, e a Ericsson anunciou um ambiente de teste pré-comercial de 6G com a Lund University e a KTH sob a mesma iniciativa. Na Alemanha, a Open6GHub+ foi lançada em janeiro de 2026 para conectar atividades de transferência de 6G com redes centrais baseadas em IA e gêmeos digitais de rede, alinhando-se com a mudança do mercado para validação contínua e definida por software. Junto com iniciativas de teste Open RAN lideradas por operadoras e conjuntos de recursos em expansão de Wi-Fi 7 e 5G-Advanced, esses programas apoiam oportunidades para serviços de teste modulares e automatizados em nuvem e para plataformas de equipamentos projetadas para encurtar ciclos de atualização por meio de arquiteturas centradas em software.
Desenvolvimentos industriais recentes em Mercado de Testes sem Fio
- Junho de 2026: A Anritsu melhorou seu software SmartStudio NR/IP Performance para adicionar suporte a testes de dispositivos 5G RedCap. A atualização amplia a cobertura de validação para endpoints 5G de capacidade reduzida usados em implantações de IoT e industriais. Ela fortalece a posição da Anritsu em fluxos de trabalho de teste recorrentes liderados por software, em vez de vendas únicas de instrumentação.
- Março de 2026: A SGS adquiriu a Granite River Labs Services para expandir suas capacidades de teste de infraestrutura digital e conectividade cabeada e sem fio de alta velocidade. A transação amplia a cobertura da SGS nas pilhas de conectividade modernas. Ela aumenta sua capacidade de oferecer programas de qualificação de fornecedor único para OEMs que precisam tanto de conformidade quanto de validação de desempenho.
- Junho de 2024: A Anritsu obteve a primeira certificação GCF do setor relacionada a testes de conformidade de RF de NTN NB-IoT. Esse marco avançou a preparação padronizada de testes para cenários de conectividade não terrestre. Ele ajudou a acelerar a validação mais amplas do ecossistema para serviços celulares integrados por satélite.
Mercado de Testes sem Fio Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de testes sem fio é definido como as receitas provenientes de equipamentos e serviços externos utilizados para testar dispositivos e redes sem fio quanto à conformidade, desempenho e interoperabilidade nos principais padrões de comunicação sem fio.
Exclusões do escopo: O dimensionamento exclui emuladores de software puros e ferramentas que não interagem diretamente com sinais de RF.
Visão Geral da Segmentação
- Por Oferta
- Equipamentos
- Testes de Dispositivos Sem Fio
- Osciloscópios
- Geradores de Sinal
- Analisadores de Espectro
- Analisadores de Rede
- Testes de Redes Sem Fio
- Testadores de Rede
- Scanners de Rede
- Testadores OTA
- Testes de Dispositivos Sem Fio
- Serviços
- Testes e Certificação
- Serviços Gerenciados de Testes
- Calibração e Suporte
- Equipamentos
- Por Tecnologia
- Bluetooth
- Wi-Fi
- GPS/GNSS
- 4G/LTE
- 5G
- Outros (2G, 3G, Zigbee, UWB etc.)
- Por Aplicação
- Eletrônicos de Consumo
- Automotivo
- TI e Telecomunicações
- Energia e Potência
- Dispositivos Médicos
- Aeroespacial e Defesa
- Outras Aplicações
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- CCG
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Nigéria
- Restante da África
- Oriente Médio
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual dos fatores de demanda e para manter as premissas alinhadas com os cronogramas reais de implantação dos padrões sem fio. Consultamos fontes públicas como indicadores de telecomunicações da UIT, autorizações de equipamentos e liberações de espectro da FCC, normas técnicas da ETSI e publicações de medição e testes do NIST, além de estatísticas alfandegárias e de comércio exterior onde contribuem para explicar a movimentação de equipamentos.
Para converter esse contexto em insumos de dimensionamento, também analisamos relatórios anuais de empresas, apresentações a investidores e publicações especializadas de renome, a fim de compreender as mudanças entre testes em laboratório, testes OTA e serviços orientados à certificação. Em alguns casos, assinaturas pagas de dados financeiros de empresas e uma base de dados de patentes foram utilizadas para esclarecer faixas de receita e direcionamento tecnológico onde as divulgações públicas eram limitadas. As fontes documentais mencionadas acima são ilustrativas, e referências públicas adicionais foram utilizadas para preencher lacunas, validar premissas e esclarecer pontos de dados específicos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em verificar como os orçamentos são distribuídos entre fabricantes de dispositivos, operadores de rede e laboratórios de testes terceirizados, e em seguida validar a proporção entre aquisições de equipamentos e serviços de testes terceirizados. Também conversamos com profissionais de engenharia, qualidade e compras na APAC, EMEA e nas Américas, de modo que o calendário de adoção dos padrões 5G, Wi-Fi e IoT pudesse ser verificado de forma cruzada e refletido nas premissas finais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 35% | CXOs: 13% | APAC: 44% |
| Nível intermediário: 48% | Líderes funcionais/de unidade: 28% | EMEA: 37% |
| Participantes menores: 17% | Gestores: 59% | Américas: 19% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo que reconstrói o gasto endereçável a partir dos embarques de dispositivos sem fio e da atividade de implantação de redes, que é então convertida em intensidade de testes por padrão e por pontos de contato típicos de teste. Essa abordagem funciona bem em testes sem fio porque a demanda tende a acompanhar os lançamentos de produtos, o uso de espectro e as atualizações de rede, em vez de um único ciclo de compra independente.
Os principais insumos utilizados no modelo incluem tendências de embarque de smartphones, wearables e módulos de IoT, o ritmo das implantações e atualizações de 5G, as transições de padrões Wi-Fi (como Wi-Fi 6 e Wi-Fi 7), as necessidades de certificação e conformidade por faixa e região, e a proporção típica de testes terceirizados em laboratório em relação a laboratórios internos. A precificação é tratada por meio de faixas de preço médio de venda combinadas para instrumentos principais e por faixas de tarifas de serviço, que são então ajustadas para mudanças de mix em direção a testes OTA e de frequências mais altas.
As previsões foram elaboradas por meio de análise de cenários, em que a velocidade de adoção de novos padrões e a inclinação das variações de preço médio de venda são variadas e então alinhadas ao que os entrevistados consideram ciclos de aquisição realistas. Os resultados são corroborados com aproximações seletivas de baixo para cima, como faixas de receita amostradas de fornecedores, verificações de canal e cálculos de preço médio de venda por volume para categorias de equipamentos visíveis, e então ajustados quando surgem lacunas. Onde existem lacunas de cobertura, são utilizadas razões de proxy como gasto em testes por unidade embarcada, que são então reverificadas por meio de insumos primários antes de os totais serem finalizados.
Ciclo de Validação e Atualização de Dados
A validação é realizada por meio de várias rodadas que comparam os resultados do modelo com sinais independentes e sinalizam grandes variações para revisão. Verificamos se os padrões de crescimento correspondem ao calendário de transição de padrões, se as divisões regionais estão alinhadas com a intensidade de implantação e se as proporções entre serviços e equipamentos permanecem consistentes com o comportamento de aquisição descrito pelos respondentes.
Antes da aprovação final, as premissas e os cálculos são revisados por outro analista, seguidos de uma verificação final de consistência ao longo dos anos, de modo que as variações abruptas sejam explicadas e não acidentais. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes mudanças de padrões, alterações regulatórias ou variações acentuadas nas perspectivas de embarque de dispositivos. Imediatamente antes da entrega, é realizada uma varredura final das publicações públicas mais recentes, para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Testes sem Fio da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para testes sem fio podem parecer muito distantes entre si porque os publicadores traçam a linha de escopo de forma diferente e também variam no que consideram como receita de testes. Mesmo quando a narrativa de crescimento é semelhante, a seleção do ano-base, o momento cambial e a forma como os serviços são contabilizados podem empurrar os totais em direções diferentes.
Ao acompanhar os embarques de dispositivos e os indicadores de implantação de redes, atualizar o mix entre serviços e equipamentos e verificar que apenas ferramentas que interagem com RF e serviços de testes terceirizados certificados estão incluídos, a Mordor Intelligence reduz o risco de supercontagem proveniente de ferramentas de validação exclusivamente de software e de trabalhos de laboratório não relacionados que às vezes são agrupados em estimativas mais amplas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,19 bilhões de USD (2025) | |
| Publicador de Pesquisa Setorial A | 24,79 bilhões de USD (2025) | Pode incluir um conjunto de ofertas mais amplo, no qual ferramentas de teste exclusivamente de software e serviços gerais de laboratório e inspeção são contabilizados juntamente com equipamentos de teste de RF e serviços de testes sem fio orientados à certificação, o que expande o universo considerado. |
| Publicador de Pesquisa Global B | 25,07 bilhões de USD (2025) | Frequentemente aplica uma cobertura de aplicações mais ampla com maior gasto combinado por dispositivo e programa de rede, e pode assumir uma expansão mais rápida do preço médio de venda sem as mesmas verificações baseadas em pontos de contato sobre a intensidade de testes. |
A dispersão entre os três valores decorre principalmente do que está incluído e de quão rigorosamente os totais estão vinculados a fatores de demanda observáveis, como embarques e cadência de implantação. Com insumos claros e verificações reproduzíveis, o modelo permanece fácil de auditar e atualizar à medida que os padrões e os requisitos de conformidade evoluem.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de testes sem fio?
O tamanho do mercado de testes sem fio está em USD 18,16 bilhões em 2026 e está projetado para atingir USD 32,29 bilhões até 2031 a um CAGR de 12,18%.
Qual região deve crescer mais rapidamente até 2031?
A Ásia-Pacífico está prevista para registrar um CAGR de 12,63%, impulsionada por implantações agressivas de 5G-Advanced na China e pela modernização de rede em larga escala no Japão.
Por que os serviços gerenciados de testes estão ganhando força sobre as vendas de equipamentos?
A crescente complexidade dos protocolos e o alto custo de possuir câmaras de onda milimétrica tornam os testes terceirizados e baseados em resultados mais econômicos para muitos fabricantes de dispositivos.
Como as regras de cibersegurança europeias de 2025 afetam os prazos de testes sem fio?
A Diretiva de Equipamentos de Rádio adiciona verificações obrigatórias de proteção de rede e privacidade de dados, estendendo os ciclos de certificação e aumentando a demanda por validação de segurança especializada.
Qual área de aplicação oferecerá o maior crescimento na demanda de testes?
A conectividade automotiva lidera com um CAGR projetado de 14,72%, pois as funções de veículo-a-tudo, sistemas avançados de assistência ao condutor e direção autônoma exigem testes rigorosos de baixa latência e conformidade com segurança.
Quais tecnologias moldarão os requisitos de teste de próxima geração?
O 5G-Advanced, o Wi-Fi 7, as redes não terrestres integradas a satélites e a orquestração autorreparável orientada por IA introduzirão cenários multibanda e multicamada que as estruturas de teste tradicionais não conseguem abordar.